Недавно поставил фильтр (осмос). Трубы перепаял, смеситель там поменял на смеситель с подводом чистой воды Смотрю на это безобразие пластиковое (фильтр) и понимаю, что выглядит это надёжно (нет). И купил систему защиты от протечек. Снова перепаял трубы, всё подключил, раскидал датчики в зоны возможных протечек. Испытал мокрой тряпкой, приложенной к датчикам. Всё работает. Узбагоился). Вот так я хотел просто осмос, в итоге получил осмос, новый смеситель, защиту от протечек, кучу пайки и некоторую уверенность в том, что не залью соседей. По крайней мере, с кухонных стояков.
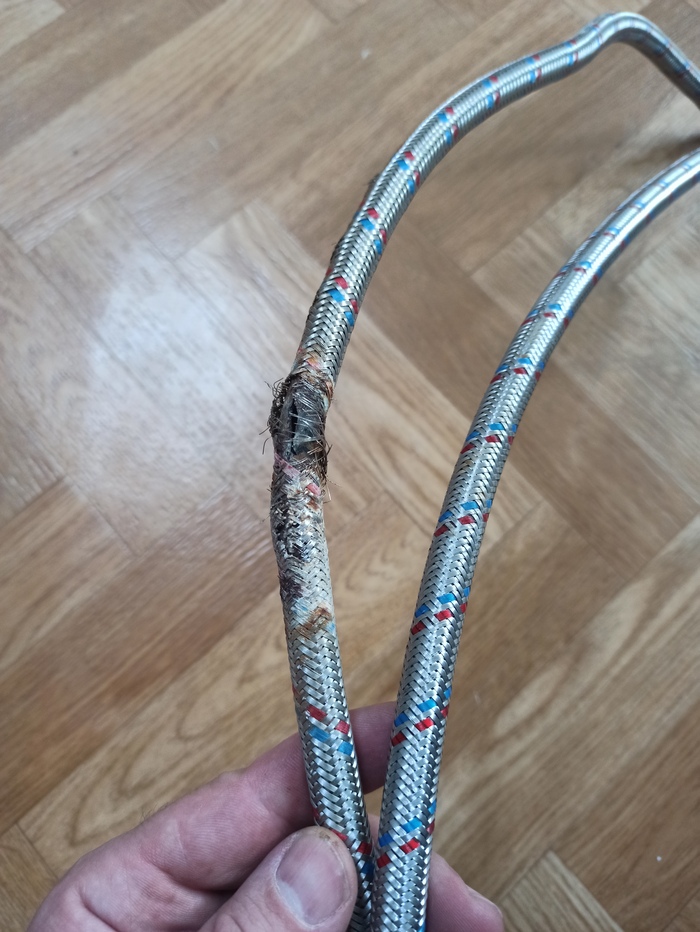
Сегодня довелось в очередной раз разгребать последствия порыва гибкой подводки к смесителю.
Это тяжело, долго и дорого.
Минус мебель, минус ремонт. Что там у соседей и как они отнесутся к этой ситуации - большой вопрос.
Пол года назад в моей квартире лопнул шланг. Ночью. Меня дома не было, по закону подлости. Два кубометра воды вытекло, пока её не перекрыли в подвале дома.
Сегодня такая же неприятность постигла моих друзей.
Беспечным я бы себя не назвал. Друзья тоже, вполне себе, хозяйственные. Но это сути не изменило. За состоянием водопроводных труб и принадлежностей мы не уследили.
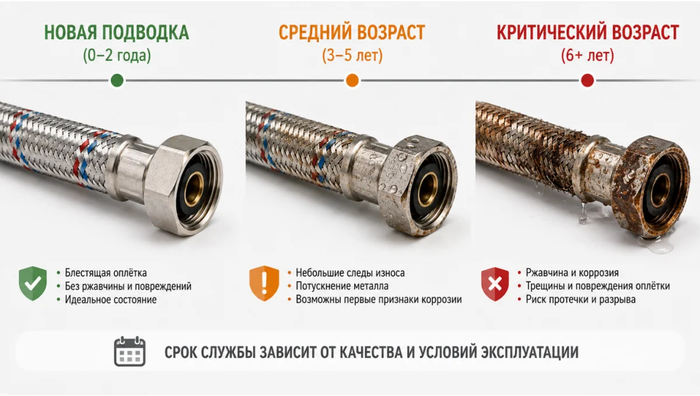
Мой вам совет, проверьте шланги гибкой подводки прямо сейчас. Они должны быть гибкими (если дубовые меняйте), оплетка целой, без коррозии. Срок годности у шлангов 10 лет. Но ржаветь начинают значительно раньше. Меняйте раз в 5-6 лет. Проверяйте раз в год, минимум.
Смесители (особенно силуминовые), краны, гигиенический душ, шланги подводки воды стиральных и посудомоечных машин, соединения труб и батарей отопления всё это в вашей квартире и отвечаете за это вы. Всё что после запорного крана счётчика воды и после стояка отопления это то, что нужно просмотреть и не экономить, если выглядит ненадёжно.
У меня теперь есть три датчика протечки воды, которые соединены с Алисой. Звонят мне, если есть контакт с водой.
У меня теперь есть страховка на квартиру и гражданскую ответственность.
Ремонта у меня больше нет. И денег нет. На ремонт соседкой квартиры всё ушло.
Крупнейшая книжная сеть в стране не вылезает из убытков, оптимизма в индустрии не видно
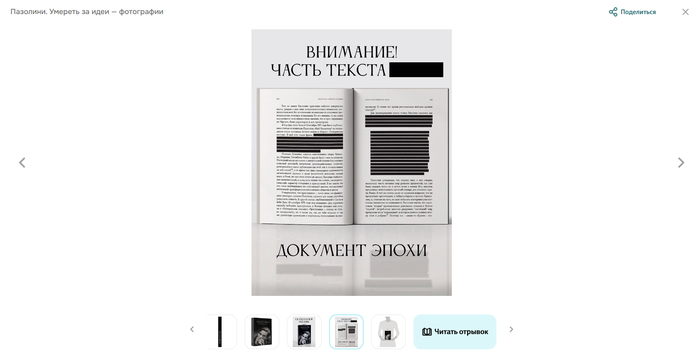
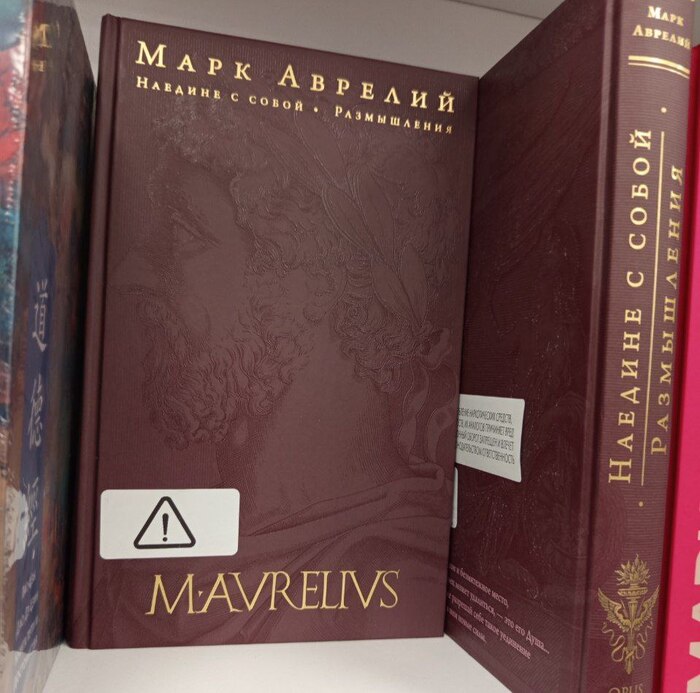
Российские власти в последние годы приняли много законов, которые нанесли серьезный удар по книжной отрасли. Многие произведения не просто снимают с продажи или ставят на них разные метки, но и просто уничтожают, притом на камеру. Иногда всё это рождает памятники цензуры, как в случае с «Пазолини. Умереть за идеи», где 20% закрыто черными полосами. Но документ эпохи всё ещё продается, покупают книгу ради коллекций.
Я не просто так взял скришот с сайта «Читай-города», руководитель объединенной книжной сети «Читай-город — Буквоед» Александр Брычкин дал интервью РБК. В нём он рассказал, что убытки крупнейшей в России сети из-за снятия книг с продажи составили около 100 миллионов рублей. Происходит это из-за новых законодательных норм. Основная часть потерь — это невозможность вернуть товар поставщику, поэтому книгу приходится списывать в убыток.
Уничтожать книги необходимо через промышленный шредер на камеру. И даже есть специальный поставщик таких услуг. Вот что говорил Брычкин. Цитата:
Мы не можем выкинуть эти книги на помойку. Это токсичные отходы. Соответственно, их надо утилизировать, и это тоже за наш счет. Кроме того, нам никто не компенсирует затраты на то, что мы это снимаем с полки, что отправляем обратно на склад, что все это едет каким-то транспортом, а потом на складе обрабатывается. Из всего этого складывается огромный объем работы и достаточно большие затраты.
Во всём процессе нет ничего удивительного, потому что уничтожать что-то на камеру — это странная любовь российских чиновников. Мы помним, как это делали с санкционными продуктами 11 лет назад. И это не изменилось. Хотя ничего не мешает подтвердить безопасность товаров и раздать их нуждающимся. А книги можно просто хранить, потому что российское законодательство слишком непредсказуемо — через несколько лет что-то изменится и внезапно часть изданий снова станут разрешенными. И даже никто не удивится.
Пожаловался Александр Брычкин на систему, по которой книги признают запрещёнными. Есть вопросы и к экспертам, и к качеству их работы. Кроме того, экспертиза на книгу может появиться в любой момент и у магазинов нет шансов выполнить требование закона. Предприниматели сразу становятся виноватыми. Как можно улучшить систему? Уведомить продавцов, что по книге ведется проверка. Кроме того, должен быть процесс верификации результатов экспертиз. Это, как минимум, даст время для того, чтобы убрать произведение с полок.
Что касается закона о запрете пропаганды наркотиков — это знак, который часто лепят даже не на специальную упаковку, а на саму книгу, чем портят её. Только в сети «Читай-город — Буквоед» было промаркировано 2 миллиона книг, а потрачено на это десятки миллионов рублей. Сложно подсчитать, сколько человек просто отказались от покупки в магазинах из-за всех законодательных изменений. Но упущенная выгода явно исчисляется миллионами рублей. И это ещё не учтены убытки, которые касаются работы сотрудников организации. Они могли бы тратить время и силы на развитие компании, но вместо этого вынуждены отвлекаться от основной деятельности. А потребность в этом есть.
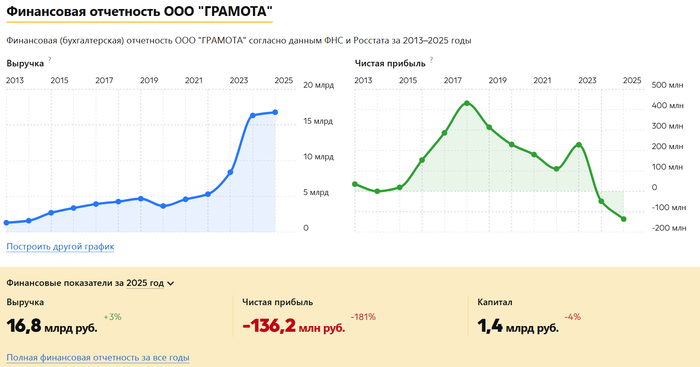
Решил изучить финансовое состояние ООО «Грамота» — основного юридического лица книжной сети, о которой мы говорим в материале. Выручка компании растет несколько лет подряд, она почти достигла отметки в 17 миллиардов рублей. Но последние годы организация находится в убытках. Суммарно за 2024-2025 годы чистые убытки составили 185 миллионов рублей. «Читай-город — Буквоед» только в прошлом году закрыл 66 точек и продолжает это делать в 2026 году.
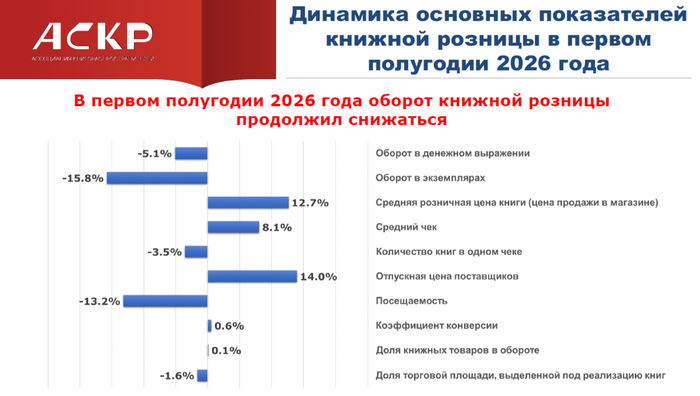
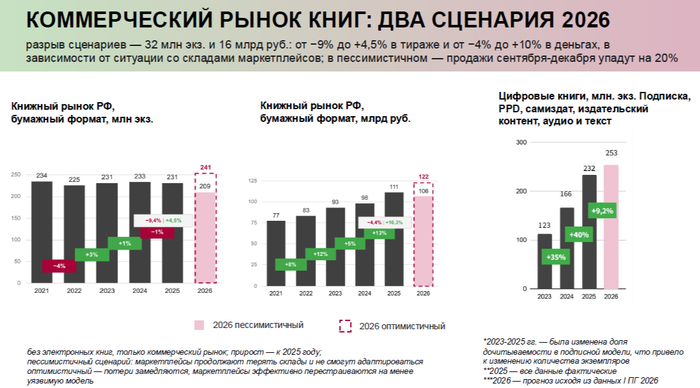
В индустрии царит пессимизм: цены на издания растут, а оборот и в деньгах, и в книгах падает. Ещё в первом полугодии тиражи упали до минимума за 7 лет. После ударов беспилотников по складам маркетплейсов были уничтожены минимум 15 миллионов экземпляров книги, а потери оценивают в 6 миллиардов рублей. Офлайн-точки пытаются меняться, превращаясь в кофейни, где можно купить книги, но глобально тренд это не меняет.
Законодательные инициативы, которые бьют по бизнесу, не главная проблема сферы, но они, как это часто бывает, ударили в самый неподходящий момент. «Читай-город — Буквоед» вполне мог бы избежать убытков, если бы не эти нововведения. Или если бы их провели нормально, компенсируя предпринимателям убытки. Особенно важно это для маленьких книжных, у которых нет такого запаса прочности. Их потери могут быть гораздо меньше 100 миллионов рублей, но там и 500 тысяч рублей хватит, чтобы подкосить бизнес. Ну, и что особенно грустно, всё происходящее разгоняет ещё больше цены на книги, что в итоге не может положительно сказаться на обществе.
«Вник и рассказал» — проект, где вы найдете аналитические материалы о разных сферах экономики и жизни общества. Присоединяйтесь к нашему телеграм-каналу и Boosty.
Минтранс не собирается компенсировать потери перевозчикам, а деньги на субсидированные тарифы — уменьшает
Деловое издание Forbes решило посчитать убытки участников авиаотрасли от введения планов «Ковёр», после введения которого закрывается воздушное пространство и невозможно посадить самолет в аэропорту прибытия. Предсказуемо большинство участников рынка отказались от комментариев, в том числе и Росавиация. Только аэропорт Внуково признал, что пассажиропоток в 2026 году будет ниже показателей 2025 года, но летом воздушная гавань зафиксировала рост пассажиропотока на международных направлениях.
Фото: Виталий Аньков / РИА Новости
Для подсчетов журналисты брали информацию из телеграм-канала Росавиации. В прошлом году за восемь месяцев гражданские аэропорты закрывали 643 раза, не считая закрытий из-за метеоусловий. В запасные аэропорты было направлено 1174 рейса. За восемь месяцев 2026 году число закрытий выросло почти в 4,5 раза — до 2860 случаев. Но сколько рейсов было переправлено — неизвестно, собеседники Forbes называют цифру в 4–5 тысяч рейсов. То есть рост в 3,4–4,2 раза.
Основную часть подсчетов убытков вёл гендиректор компании RunAvia Андрей Патраков. Привожу большую цитату из материала Forbes с подсчетами эксперта:
«По его подсчетам, в 2026 году общая длительность планов «Ковер» выросла в 4,1 раза. Ограничения стали длиннее, и рейсы теперь чаще задерживают или отменяют еще в аэропорту вылета, нежели уводят на запасной, объясняет последствия такой статистики Патраков. География закрытий тоже расширилась, захватив Урал и Западную Сибирь, где рейсов в час меньше, чем в европейской части страны. Адаптировались и авиакомпании: они придерживают рейсы в пункте вылета, отменяют их заранее и берут дополнительный запас топлива, рассказывает эксперт.
Таким образом, потери каждого рейса могут составить: 550 000–910 000 рублей на дополнительное топливо, 150 000–350 000 рублей на аэропортовые услуги на запасном аэродроме, 30 000–60 000 рублей на аэронавигацию, 50 000–100 000 рублей на зарплаты экипажу и 80 000–140 000 рублей на напитки и питание для пассажиров. Еще 200 000–350 000 рублей могут уйти как резервы на техобслуживание, а 50 000–150 000 рублей составят расходы за возвраты билетов и пересадки пассажиров.
Когда Патраков рассчитывал эту смету в ценах лета 2025 года, сумма затрат достигла 0,9–1,7 миллиона рублей на один рейс. В 2026 году получилось уже 1,1–2,1 миллиона рублей прямых затрат, из которых около половины приходится на топливо. Если ограничение работы аэропорта назначения затягивается, к смете добавляются гостиница для пассажиров (550 000–850 000 рублей) и замена экипажа (250 000–500 000 рублей), а прямые расходы вырастают до 1,9–3,4 миллиона рублей.
В итоге, по оценкам Патракова, 1174 ухода на запасные аэродромы за восемь месяцев 2025 года обошлись перевозчикам примерно в 1,8–2,3 миллиарда рублей. А на 4000–5000 уходов этого года авиакомпании могли потерять уже 6–10 миллиарда рублей. Но это не основная часть потерь. По подсчетам эксперта, включающим аэропортовое обслуживание, оплату экипажа, топливо и недополученную выручку, одна отмена рейса обходилась авиакомпании в 2025 году в 15–23 миллиона рублей, задержка более 15 минут — примерно в 1,5 миллиона рублей. В итоге, полагает Патраков, за весь 2025 год потери авиакомпаний от планов составили 64–99 миллиарда рублей, а за девять месяцев 2026 года — уже 175–275 миллиарда рублей при 24 000 затронутых рейсов (13 000 задержек, 11 000 отмен).»
Ещё раз зафиксируем главное: убытки за весь прошлый год от закрытия неба были 64–99 миллиардов рублей, а за девять месяцев 2026 года — 175–275 миллиардов. Такой разбег отчасти происходит из-за того, что даже эксперты не обладают полными данными. Кроме того, сюда не входит пока октябрь, когда был серьезный коллапс в столичном аэропорту Шереметьево. Таким образом, к концу года верхняя граница «вилки» вполне может приблизиться к отметке в 400 миллиардов рублей и выше.
Новый министр транспорта Дмитрий Ядров недавно заявил, что вопроса о компенсациях из-за введения плана «Ковёр» авиакомпаниям нет в повестке. Никаких отклонений в финансовом состоянии участников авиаотрасли он не видит. В переводе на русский язык: справляйтесь со своими трудностями самостоятельно, денег вас поддерживать нет. Это показывает и бюджет-2027, где субсидирование авиаперевозок серьезно урезано.
Например, на дальневосточную программу изначально было заложено 7,3 миллиарда рублей на 2027 год. Но теперь сумма упала до 5,4 миллиарда. В 2026 году, по данным сводной бюджетной росписи на 1 сентября, объем поддержки составил 6,7 миллиарда рублей. Поддержка авиаперевозок между регионами в обход Москвы потеряет 700 миллионов рублей в сравнении с плановыми показателями (7,9 миллиарда против 7,2), в 2026 году на программу выделено 7,2 миллиарда.
Субсидии на полеты между центральной частью страны, Дальним Востоком и Калининградом в 2027 году могут составить, как и планировалось, 11,1 миллиарда рублей. Столько же денег выделялось в 2026 году. Но здесь важны ещё два фактора. Первый — инфляция, которая в реальности выше официальных 6-7%. Второй — те самые убытки, которые терпят авиакомпании.
Почему изначально власти хотели увеличить трансферы на субсидированные тарифы? Чтобы не снижать количество пассажиров, которые могут получить те самые билеты по льготной цене. Простая математика: если стоимость одного рейса растёт, а объём субсидий сокращается или остаётся тем же, то уменьшается либо число перелётов, либо количество субсидированных билетов. А по коммерческим тарифам многие рейсы, например, на Дальнем Востоке, уже не продать. Даже если они важны для населения.
Власти ожидают, что пассажиропоток российских авиакомпаний в 2026 году составит 108,5 миллиона пассажиров — это на 0,3% меньше, чем годом ранее. Но если сравнивать с показателями из «прошлой жизни», то есть 2019 года, то падение значительно сильнее. Семь лет назад компании за 12 месяцев перевезли 128,1 миллиона пассажиров. В позитивном прогнозе пассажиропоток отечественных авиакомпаний увеличится до 139,4 миллиона человек в 2029 году, в консервативном — до 116,6 миллиона.
«Вник и рассказал» — проект, где вы найдете аналитические материалы о разных сферах экономики и жизни общества. Присоединяйтесь к нашему телеграм-каналу и Boosty.
У нас на работе взяли моду рассылать сотрудникам всякую хрень. Под роспись. "С 12:40 до 13:00 будет обновление базы". Ознакомлен. "Правительство Москвы запретило вырубку деревьев на территории предприятия". Блин, у меня аж топор из рук выпал. Ладно, ознакомлен. "На предприятии внедрена система менеджмента качества ГОСТ ИСО какиетоцифры". Ознакомлен... В общем, срочно нужно было купить оборудование для работы. Написали служебную записку "просим срочно закупить ..., затраты отнести на заказ ...", указали адресатов, отправили в 1С:Документооборот. Все, кто был указан в служебной записке отметились: "Ознакомлен". Подходит время работать с оборудованием - на склад не приходило. Начинаем интересоваться, на какой стадии закупка... Иии... Никто ничего не закупал. Все настолько привыкли к валу бумажной херни, что тупо поставили "Ознакомлен" на очередной бумажке, даже не прочитав её. В общем теперь, когда пишешь служебную записку на закупку, недостаточно просто отправить её в 1С:Документооборот и получить визы об ознакомлении. Нужно сходить ногами к адресатам, объяснить им, что ты писал о покупке важной штуки, показать эту самую служебную записку, мол, это не херня, это важно. Пожалуй, нужно будет ещё и отработку служебки проконтроллировать. Чтобы про неё не забыли. И промежуточные подразделения тоже чтобы не забыли. На всех этапах.
По Ицхаку Адизесу бюрократия является убийцей корпораций. Сегодня имел неудовольствие наблюдать механизм убийства. Бюрократия - зло.
Шторм на корпоративном рынке долга продолжается. В том числе за последние дни заметно выросли доходности облигаций почти всех девелоперов.
🌪️То, что сейчас происходит с опасениями рынка по поводу застройщиков, можно охарактеризовать как осязаемый кредитный кризис. Будучи инвестором и аналитиком, не мог пройти мимо и подготовил краткий системный разбор отрасли.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🏗️Что вообще случилось?
Судя по происходящему, рынок девелоперских продаж вошел в состояние усугубляющейся рецессии. В январе–июне 2026 года восемь крупнейших российских застройщиков совокупно сократили выручку на 12,1% г/г, до 699,8 млрд ₽. Продажи новостроек в Москве рухнули на 27%, до 1,3 млн кв. м.
👇Главные причины:
● Отмена массовой льготной ипотеки и ужесточение условий «Семейной ипотеки» с 1 февраля 2026 года. Рыночная ипотека сейчас — это просто трэш, товарищи.
Я лично раздумывал об улучшении своих жилищных условий в этом году, но оценив вводные, понял что просто НЕ ПОТЯНУ. Сбер предложил мне «индивидуальные ипотечные условия» под 22,7% годовых!!!🤦♂️
● Высокая ключевая ставка: даже после снижения до 14% обслуживание долга остаётся крайне дорогим.
Банки, другие институциональные кредиторы и многие частные инвесторы прекрасно понимают, что дальнейшее снижение ставки под большим вопросом, а вот её повышение может быть не за горами. Поэтому давать взаймы под низкий процент (хотя бы не сильно выше ключевой ставки) сейчас никто не хочет.
● Рекордный объём непроданного жилья: к середине 2026 г. застройщики покрывали долг перед банками средствами дольщиков только на 66% (годом ранее — 83%).
● Количество дел о банкротстве застройщиков в 1п2026 выросло на 37% г/г.
✈️Самолет терпит крушение
Самолет — главный источник системного риска. Выручка упала на треть до 117,4 млрд ₽, чистый убыток достиг 22,3 млрд ₽ (против прибыли 1,8 млрд ₽ годом ранее).
📊Девелопмент как таковой принёс компании 29,4 млрд ₽ операционной прибыли, но ~52 млрд ₽ ушло на обслуживание долга. Общие обязательства достигли 1 трлн ₽.
Скорректированный чистый долг без учёта эскроу вырос на 14%, до 424,6 млрд ₽, а его отношение к EBITDA подскочило до 3,88x с 2,98x. Ну это жесть.
📉Облигации: вчера облиги Самолета рухнули в пол (доходности по некоторым достигали 400%) на фоне заявления НРД о «ненадлежащем исполнении обязательств» по погашению выпуска БО-П20. Компания перевела в срок лишь 269 ₽ вместо 1000₽ за каждую бумагу. К вечеру Самолет отчитался о полном погашении выпуска (с задержкой на 1 день), но осадочек, как говорится, остался.
Одна надежда, что Герман Оскарович проявит благородство и найдет способ погасить взятые «Самолетом» облигационные займы. Но зачем ему это? Сбер хочет отбить в 1-ю очередь своё, проблемы физиков его вряд ли волнуют.
🤔Что меня напрягает
На самом деле, пока ещё ни один застройщик не допустил дефолта по нынешним выпускам своих облиг в обращении. Но есть ряд тревожных моментов, которые напрягают инвесторов (и меня в частности).
💣Системный риск «эффекта домино»: кейс Самолета уже создал эффект заражения — инвесторы распродают облигации других застройщиков, опасаясь цепной реакции.
💣Отмена моратория на штрафы за срыв сроков передачи жилья с 1 января 2026 года резко увеличила компенсации покупателям.
💣Снижение покрытия эскроу: у 13 из 16 застройщиков коэффициент покрытия эскроу ниже 0,9x, средний — 0,69x.
💣Риск ликвидности: даже снижение ключевой ставки не помогает, поскольку выигрыш от подешевевших денег съедается падением продаж.
Карта доходностей облигаций застройщиков на конец сентября 2026. Инфографика: Cbonds.ru
🎯Перекрытый кислород?
Самая большая проблема (и я повторяю это уже 3 года!) для закредитованных эмитентов, в т.ч. застройщиков — это потенциальная долговая спираль, а точнее отсутствие возможности адекватного рефинансирования.
📈Если доходности облигаций на вторичном рынке РАСТУТ (что и происходит сейчас), занять средства под менее привлекательную ставку становится невозможно. Никто в здравом уме не станет покупать облигации того же эмитента на первичке под условные 18% годовых, если на бирже они торгуются под 40%.
Это значит, что эмитенту нужно либо предлагать доходности, сравнимые с рыночными (а значит, брать на себя ЕЩЁ БОЛЕЕ НЕПОДЪЕМНУЮ процентную нагрузку на несколько лет вперёд), либо отказываться от размещений. Но если банки уже не дают кредиты, а на биржу выходить слишком дорого, то компания попадает в ловушку ликвидности.
Нет рефинанса — нет денег на погашение предыдущих выпусков — кассовый разрыв — технический дефолт — реальный дефолт.
Примерно в таком же ключе развивалась ситуация и с ЕвроТрансом.
💼У меня широко диверсифицированный капитал, поэтому строительные бонды в нем тоже есть. Лично я прямо сейчас держу в своем портфеле облигации трех застройщиков: Самолет, Эталон и Глоракс. Немного увеличивать позицию в случае дальнейшего снижения готов только по последнему, и то с осторожностью. Также относительно устойчиво пока ещё выглядят Сэтл и Легенда.
Внимательно наблюдаю за происходящим. Берегите себя и свои деньги.
👉Подписывайтесь на мой телеграм или МАХ — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.