0 просмотренных постов скрыто


Ответ на пост «Рыбопереработчики заявили об обнищании россиян»102
Я тут конечно не за рыбу. Но ппц как надоело есть свинину и курицу..
Говядина для меня, тоже что и рыба стала... Пиздец...
Продолжение поста «Сколько в среднем тратят денег на досуг москвичи?»2
Есть некоторый предел потребления. Конечно можно творить дичь, но в целом я, да и любой человек, не сможет съесть больше килограмма пищи в день. Конечно килограмм черной икры это сильно лучше чем килограмм риса, но больше килограмма ни как. Могу купить 100 проституток, но трахнуть-то смогу штук пять, если прямо совсем то десять, зачем остальные? Понтануться?
Так же и о недвижимости. Понятно что есть какой-то минимум, в тех же СИЗО и т.д. Но так же и понятно что есть у меня ~50 кв.м. (кстати, на двоих) и оно больше и не надо. Ну ок, уговорили пусть будет 100 кв.м. - чего дальше делать с этими кв.м.?
Так же и с досугом, ну вот сходил я на спектакль раз в год, ну вроде как прикольно, но смысл ходить туда каждую неделю?
Ответ на пост «Сколько в среднем тратят денег на досуг москвичи?»2
Вот вообще не понятно, зачем люди тратят деньги? Ну вот реально, что можно увидеть в театре чего не видели по телевизору? Ну кроме понтов что были в театре? В кино играют лучше, там есть несколько дублей и актеры не пьяные. Как человек служивший, пару лет, в театре ответственно заявляю. Что вы там хотите увидеть? Да и с кинотеатрами тоже вопрос - чего вы не можете увидеть дома? У всех уже по 3-5 телевизоров, причем в 4К и в 1,5 метра диагональю - что вы в кинотеатре можете увидеть? Сейчас все есть в интернете и практически бесплатно, в любое время, с паузой на туалет или еблю. Нахрена в кинотеатр?
Кстати, о порно. Вообще не понимаю как там с экономикой. Сейчас этого порно девать некуда. Какое хочешь за 30-50 лет наснимали и оно везде бесплатно, кто за это платит? Те же вебкам или как оно сейчас правильно называется? Чего там можно увидеть, чего нельзя просто посмотреть, бесплатно?


Везде все подорожало, не только у нас

Показать полностью
1

Сколько в среднем тратят денег на досуг москвичи?2
Для ЛЛ: 12400р в месяц. Ага, как процессор intel i5😹😹
Да, знаю, что пикабушники не любят ИИшные тексты. Но у меня нет столько сил и времени, чтобы самому печатать много текста в своём стиле. Поэтому я использую копипасту из ИИ. Но! Проверенную копипасту. Например тут:

Или тут:

Инфы для проверки полно, она везде + - одинакова. Также использую личный опыт, когда билет в музее выше 1000р, половина моих знакомых начинают ныть:"ой, доооорооооогооооо!!!😱😱😱😱"
И так, вот ИИшный текст, получившийся по итогу:
Сколько москвичи реально тратят на досуг и почему вокруг этого столько иллюзий?
Когда крупные бизнес-издания пишут, что средний москвич тратит на досуг по 25 000 рублей в месяц (Forbes), в комментариях начинается сущий кошмар. Люди со стандартными зарплатами резонно крутят пальцем у виска. Бизнес-аналитики часто берут общие бюджеты премиального сегмента и размазывают их на всех жителей.
Если убрать из расчетов фастфуд, рестораны и сопутствующие траты на еду, а посмотреть на сухую статистику кассовых чеков «Чек Индекса» и банковские Big Data, вырисовывается совсем другая арифметика. Траты москвичей жестко привязаны к их образу жизни. В среднем активные горожане делятся на 5 четких профилей.
1. Культурный профиль (Музеи и театры)
• Цифры: По данным «Чек Индекса», средний чек на билеты в музеи и на выставки в столице составляет около 1 200 – 1 500 рублей, а средняя цена билета в театр закрепилась на отметке 4 500 рублей.
• Итого в месяц: Парочка выставок плюс один хороший спектакль обходятся примерно в 6 400 рублей.
• Главная боль: Динамическое ценообразование и перекупщики. Стоит пропустить первые 10 минут старта продаж на громкую премьеру, как боты скупают всё, а спекулянты перепродают билеты в 3–5 раз дороже. Про балет в Большом театре, где партер стоит как подержанный автомобиль, и говорить нечего.
2. Спортивный профиль (Качалка, йога).
• По данным финтех-платформ (СберАналитика): Средний чек за абонемент в фитнес-клуб по подписке в Москве составляет 3 500 рублей в месяц.
• По данным цен специализированных студий: Одно разовое занятие йогой, пилатесом или растяжкой в среднем стоит 1 800 рублей.
• В среднем получаем: Если москвич покупает базовый абонемент в зал у дома и раз в неделю (4 раза в месяц) ходит на йогу, его чистый бюджет на спорт — 10 700 рублей в месяц.
• Ой, дорого: Главное нытьё тут — «налог на коврик». В сети полыхают от цен на абонементы в йога-студиях: отдавать 15 000 рублей за пакет из 8 занятий, чтобы просто «полежать на коврике под благовония», считают грабежом. Особенно на фоне того, что за эти деньги в регионах можно купить годовой безлимит в качалку с бассейном.
3. Геймерский профиль (Компьютерные клубы и антикафе)
• Цифры: Час аренды игрового ПК в сетях Colizeum или CyberX стоит 150 – 250 рублей (VIP-зоны — до 400 рублей). Пакет «Ночь» обходится примерно в 1 000 рублей. Посиделки в антикафе по фиксированному стоп-чеку забирают около 900 рублей за вечер.
• Итого в месяц: Один ночной марафон с друзьями и пара вечеров за настолками обходятся в 4 500 – 6 000 рублей.
• Главная боль: Внутренний бар. Геймеры отлично считают деньги и готовы платить за мощное железо, но наценка в 300% на энергетики и сэндвичи у ресепшена воспринимается как личное оскорбление.
4. Прогулочно-семейный профиль (Парки и кино)
• Цифры: По данным банка «Русский Стандарт», средний чек за один визит в кинотеатр в выходные составляет 1 497 рублей (с учетом попкорна и напитков). Час проката велосипеда или электросамоката в крупных парках (ВДНХ, Парк Горького) обходится в 500 – 800 рублей.
• Итого в месяц: Два похода в кино и пара покатушек выходного дня съедают из бюджета около 6 000 рублей.
• Главная боль: «Налог на воздух». Обычная прогулка по парку всей семьей превращается в финансовый квест: аренда техники, сладкая вата, вода и мороженое мгновенно раздувают чек. Люди в комментариях часто пишут, что дешевле один раз купить свой самокат в кредит, чем три раза за лето съездить на ВДНХ.
5. Диванный профиль (Онлайн-сервисы)
• Цифры: Базовая мультимедийная подписка (Яндекс Плюс, VK Mix) стоит 300 – 400 рублей в месяц.
• Итого в месяц: С учетом покупки пары дополнительных онлайн-кинотеатров домашний отдых обходится в ~1 200 рублей.
• Главная боль: Дробление рынка. Чтобы посмотреть три разных популярных сериала, приходится покупать три разные подписки (Иви, Кинопоиск, Okko). В итоге экономный досуг незаметно начинает требовать серьезных денег из-за ночных автосписаний.
Откуда берется иллюзия, что «все вокруг богатые»?
Если вывести среднее арифметическое между активными городскими профилями, реальная сумма на чистые развлечения в Москве составляет около 7 500 – 8 000 рублей в месяц. Откуда же тогда берутся мифы о повальной роскоши?
Ответ кроется в социологическом исследовании НИУ ВШЭ, которое разделило москвичей по их активности:
• «Активные тусовщики» — 40% (досуг 1-3 раза в неделю).
• «Умеренные» — 47% (выбираются куда-то 1–2 раза в месяц).
• «Убежденные домоседы» — 12% (отдыхают строго дома).
Вся магия в том, что 40% активных горожан формируют 90% трафика всех заведений Москвы. Они постоянно перемещаются между барами, фитнес-клубами, стадионами и театрами.
Когда обычный человек раз в месяц выбирается в центр, он видит забитые рестораны, очереди на прокат и раскупленные билеты. Возникает когнитивное искажение: кажется, что абсолютно все сорят деньгами. На самом деле на манеже одни и те же люди из категории «активных», пока остальные 60% москвичей в этот момент просто едут домой после работы или спокойно смотрят сериал на диване.
Но в расчётах мы изолировали сам досуг. Человек не телепортируется в кинотеатр и не сидит там голодным.
Поездка на такси (класса «Комфорт» или «Комфорт+» в выходной день из спального района в центр и обратно) — это сразу 1 500 – 2 500 рублей. Даже если ехать на метро, это всё равно деньги.
Бутылка воды на мероприятии или кофе на ходу — это еще 300 – 700 рублей за один выход.
• По данным Т—Ж, средний ночной чек в московских барах в выходные легко доходит до 1 500 – 1 800 рублей только за пару коктейлей.
• По данным Платформы ОФД, средний чек в столичных барах за полноценный вечер с закусками пробивает 2 674 рубля.
Человек из профиля «Геймер» раз в месяц может пойти в кино. А «Культурный интеллигент» раз в месяц может зайти в бар с друзьями. Эти пересечения профилей добавляют к ежемесячным расходам еще около 2 000 – 3 000 рублей.
Реальный пересчет с учетом скрытых расходов:
Культурный профиль: ~13 400 р.
Спортивный профиль: ~14 700 р.
Геймерский профиль: ~9 600 р.
Семейно-прогулочный профиль: ~11 900 р.
Диванный остался прежним))
Если вывести среднее между этими скорректированными активными профилями, мы получаем:
(13 400 + 14 700 + 9 600 + 11 900) / 4 = 12 400 рублей в месяц.
Панамка готова, напихивайте))))
Также, если кому интересно, то есть чуть похожий пост с цифрами про среднестатистических россиянина и россиянку: Как выглядит среднестатистический одинокий мужчина
Написан лично без ИИ с ручным анализом данных (ссылки на все источники в конце есть).
Показать полностью
2

После 15 лет ставка по семейной ипотеке вырастет на 4 пункта
Банками с 1 октября могут предоставляться кредиты по программе «Семейная ипотека» на длительный срок, однако период государственного субсидирования ставки теперь ограничен 15 годами разъяснил Банк России в информационном письме от 9 октября 2026 года.что важно знать:
1. процентная ставка по кредиту на период свыше 15 лет может быть увеличена не более чем на 4 процентных пункта, но не выше ключевой ставки на тот момент плюс 3 процентных пункта (для кредитов на оплату работ по строительству индивидуальных жилых домов – плюс 3,5 процентного пункта).
2. график платежей банки должны формировать исходя из того, что ставка по кредиту по истечении льготного периода будет увеличена на 4 процентных пункта, если меньшее значение не предусмотрено договором
3. банкам рекомендовано информировать заемщиков о том, что размер платежей для периода кредитования по истечении 15 лет может измениться в зависимости от того, какой будет ключевая ставка.
4. Расчет долговой нагрузки заемщика и полной стоимости кредита на период кредитования по истечении 15 лет рекомендовано делать с учетом ставки по кредиту, увеличенной на 4 процентных пункта, если меньшее значение не указано в договоре.

Всепогодный портфель: в России климат не тот!
Есть один такой известный американский финансист и миллиардер Рэй Далио.
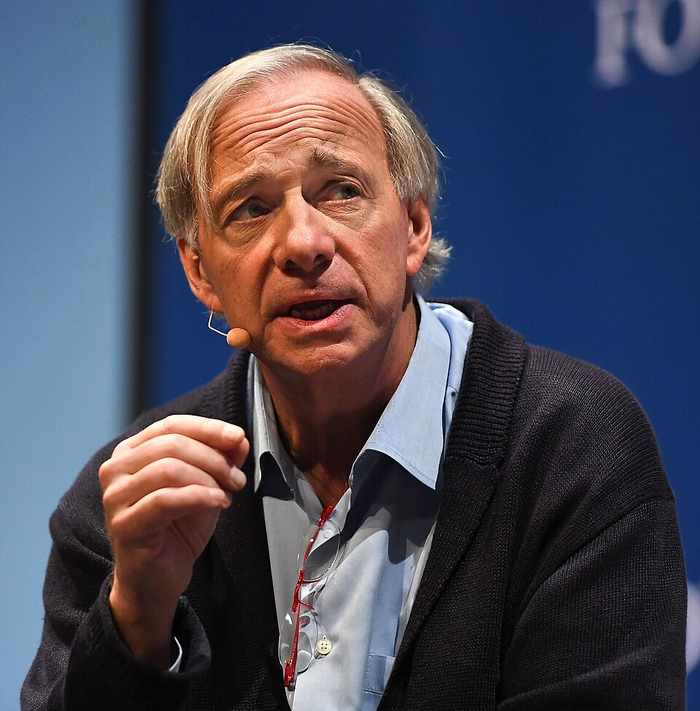
Состояние он сделал на управлении активами других состоятельных парней на рынке ценных бумаг. Несмотря на ряд противоречивых действий, которые пару раз приводили его клиентов к сильным просадкам на ровном месте, он имеет хорошую репутацию.
Помимо прочего, Рэй написал несколько книжек про финансы, а цитаты из книги "Принципы изменения мирового порядка" вы, вероятно, несколько раз видели - даже если не интересовались миром финансов. Их очень любят приводить в качестве аргументов в спорах на тему "Америке кирдык". Вот пример:
«Ни одна империя не длится вечно, хотя многие считают, что их собственная будет существовать всегда. История показывает, что когда доминирующая держава сталкивается одновременно с огромными долгами, внутренними социальными конфликтами и мощным внешним соперником, она вступает в стадию своего неизбежного заката»
А еще он лично знаком с нашим Германом Грефом, и тот даже писал ему предисловие к русскоязычной версии книги "Принципы".
Кнопка "Бабло"
Ну да ладно, пост не об этом. Рэй Далио - автор популярной концепции инвестирования "Всепогодный портфель". Если объяснять её очень простыми словами, то суть такая: если наберете такие-то активы в таких-то пропорциях, то вам не страшны никакие кризисы, ведь в одном типе кризисов будут падать одни активы, а деньги будут перетекать во вторые. А во втором типе кризисов наоборот - из вторых активов в первые. А в другом типе кризисов - из третьих во вторые и первые. Итого, у вас будет красивая линия роста благосостояния вверх и вправо, с минимальными просадками.
По Далио, всепогодный портфель должен выглядеть так:
40% долгосрочные гособлигации (свыше 20 лет),
30% акции,
15% среднесрочные гособлигации (5-10 лет),
7,5% золото,
7,5% сырьевые товары
Часто у разных популярных финансовых блохеров, медиа и на сайте контор, продающих близкие услуги можно увидеть статьи (нередко они сгенерированы ИИ), в которых это продается как готовая кнопка "бабло", которую надо нажать и богатеть!
Но как писал классик, "Гладко было на бумаге, да забыли про овраги, а по ним ходить".
Вы только посмотрите, что было бы с депозитом ничего не подозревающего "инвестора", который бы пошел реализовывать данную страту на рынке в России - уже после обвала СВО, и даже после обвала мобилизации в сентябре 2022 года (это когда люди сутками в очереди стояли на выезд в Казахстан и Грузию):
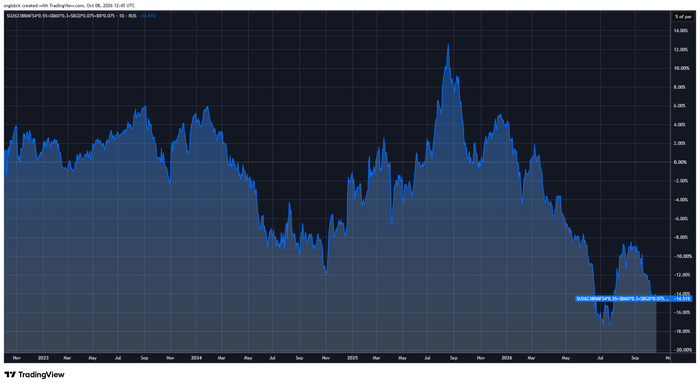
Это было ровно 4 года назад, и за 4 года наш незадачливый всепогодный инвестор получил бы... -15%. Разбогатеть не получилось. Цены выросли ого-го за это время, а денег у нашего инвестора стало не больше, а даже меньше!
Что пошло не так? Может, Рэй Далио шарлатан, и придумал какую-то фигню, которая не работает? А может, российский рынок - это скам, и создан он для отъема денег у населения?
Не совсем так. На самом деле, "всепогодность" на российском рынке действительно существует. Но она совсем не такая. И вот почему.
Русский Иван и американский Джон
На самом деле, в последние пару лет наши братские народы переживают похожую ситуацию. Чтобы быть ещё похожее на нас, американцы решили затеять свою собственную СВО! Правда, им проще: они затеяли её за 10 тысяч километров от своих границ.
1). Российский инвестор Иван:
"У федерального бюджета огромный дефицит. Минфину приходится занимать всё больше денег. Доходность гособлигаций выросла в 2,5 раза за последние 3 года, устойчивая инфляция растёт. Деньги рискуют превратиться в резаную бумагу.
Я считаю, что в такой период надо избавиться от своих акций, которые являются долей в реальных бизнесах. И купить облигации или открыть вклад. Поэтому индекс акций за последние 3 года упал на 29%, а качественные бизнесы продаются уже за 3 годовые прибыли".
2). Американский инвестор Джон:
"У федерального бюджета огромный дефицит. Минфину приходится занимать всё больше денег. Доходность гособлигаций выросла в 2,5 раза за последние 3 года, устойчивая инфляция растёт. Деньги рискуют превратиться в резаную бумагу.
Я считаю, что в такой период надо избавиться от своих облигаций и купить акции, которые являются долей в реальных бизнесах. Поэтому индекс акций за последние 3 года вырос на 79%, а качественные бизнесы продаются уже за 25 годовых прибылей".
На этом наглядном примере можно увидеть, что при очень похожих макроэкономических процессах поведение в России кардинально отличается от поведения в США, где эта всепогодность была придумана.
То есть, принцип "деньги не уничтожаются, а просто куда-то перетекают" - сохраняется. Но перетекают они в разное.
Всепогодный портфель по-русски
На самом деле, я сформулировал свою идею еще 3 года назад. Но она требовала проверки временем. Хотя бы небольшой. Я подождал три года, и теперь готов выкатить свою гипотезу.
Всепогодный портфель для России существует, но он другой. И вот его состав:
▫️ 40% Корпоративные облигации до 3 лет
▫️ 30% Акции
▫️ 15% Золото
▫️ 15% Инструменты денежного рынка или облигации с переменным купоном
Я провел тесты на прошлых данных, с 2006 по 2026 год (раньше просто нет задокументированных данных по одному компоненту - облигациям):
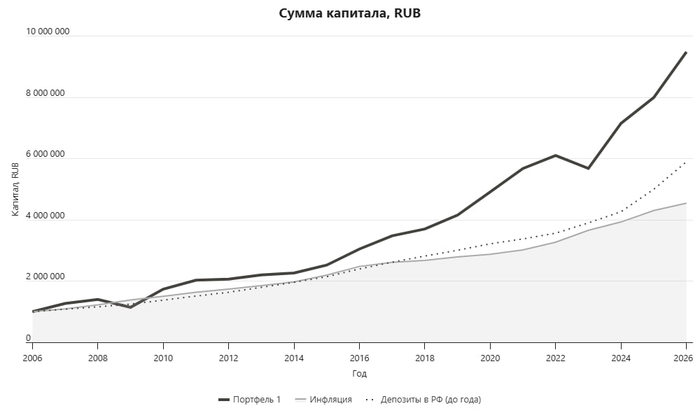
▪️ За 20 лет такой портфель увеличился в 10 раз безо всяких пополнений: с 1 млн до 10 млн рублей.
▪️ Всего два убыточных года из 20 лет: это 2008 и 2022 годы. Остальные годы - прибыльные. Просадка в 2008 году составила 18%, в 2022 году - всего 7%.
▪️ После убыточного года шел год с резким восстановлением: +52% в 2009 году, +25% в 2023 году.
▪️ Как итог, нет ни одного убыточного 5-летнего периода. И более того - нет ни одного 5-летнего периода, когда инфляция бы существенно опережала доходность.
▪️ Портфель обеспечивает разницу между инфляцией и доходностью 4%: медианная доходность 12%, а инфляция 7,9%.
Отдельно по инфляции. Кто-то скажет, что это заниженный показатель, и реальная инфляция 20%, а не 8%! Но вы просто не представляете, что делает такая маленькая (как кажется на первый взгляд) инфляция на периоде 20 лет. Для примера и доказательства того, что инфляция приведена вполне корректная, я обращусь к эталону потребления. К нестареющей классике. К неповторимому оригиналу. К Балтике №3!
В 2006 году она стоила 20 рублей за 0,5 литра.
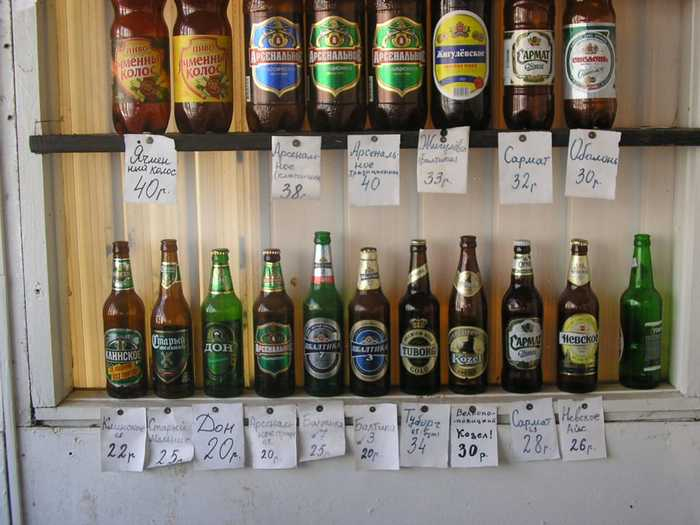
Если применить ставку 7,9% в год на 20 лет, то цена получится 92 рубля. Вполне релевантно. Сейчас оно по 80₽ за 0,45 (шринкфляция). И как была Балтика-тройка ослиной мочой в 2006 году, так и осталась. Качество не изменилось! Я знаю о чем говорю, я был на втором курсе университета в 2006, и Балтики было выпито немеряно (но еще больше Жигуля в полторашках - того, который на верхней полке за 33₽).
Вернемся к первому графику. Как себя повела версия Всепогодника с моей адаптацией с 2022 года - после обвала на мобилизации? Следите за розовой линией:
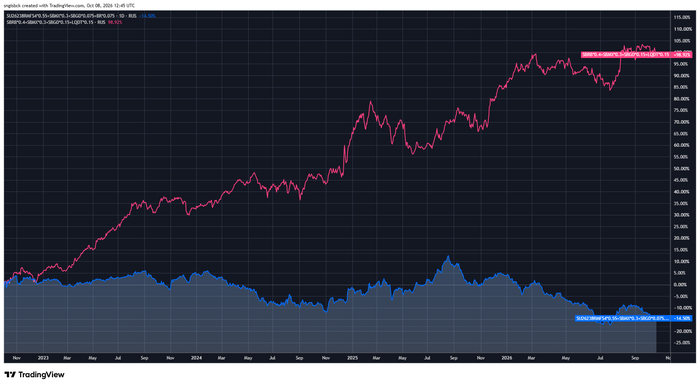
Может показаться каким-то колдунством и пост-знанием - когда ты знаешь уже результат и смотришь на график прошлого, будто мог до этого додуматься тогда. Но у меня есть доказательства: логику и состав такого Всепогодного портфеля я сформулировал в 2023 году. Ну да, на год позже, чем этот график начинается, но всё же.
Здесь тот же принцип: мы думаем, куда перетекают деньги в разных сценариях? И вводим это в состав портфеля. И не забываем о том, что это должно быть реализуемым и простым. Вот как я объясняю различия:
1. "Сырьевые товары" невозможно купить в России одной кнопкой.
Можно, конечно, набрать фьючей на нефть, какао и палладий (и ещё десяток товаров) - а потом перекладываться. Но это звучит уже сложно, а в реализации ещё сложнее. Я с биржей знаком уже 8 лет, но я в гробу видал это делать. Поэтому компромиссным решением было "схлопнуть" доли сырьевых товаров и золота. Так в моей версии Всепогодника получилось 15% золота. Потому что купить его одной кнопкой можно.
2. Большая доля длинных ОФЗ (и средних, которые тоже длинные) выглядит нелогичной.
Это работает в США, где госдолг - это кошелек (и проблема) всего мира. Но не работает для отдельно взятой страны, которая из-за санкций имеет только внутренний спрос на свой госдолг. И сейчас в России мы можем наблюдать, как работает сценарий, когда 85% такого всепогодного портфеля синхронно падает на протяжении уже >2 лет. Сценарий, который невозможен в США, где Рэй Далио придумывал это распределение. Там рыночные законы работают иначе. (https://t.me/Finindie/2967)
Поэтому процентный риск был частично заменен риском кредитным. Вместо 40% длинных гособлигаций (полноценную 20+ лет длину мы все равно купить чисто технически не можем) Всепогодник получил корпоративные облигации. А место 10-летних ОФЗ на 15% заняла ликвидность, то есть инструмент с нулевым процентным риском. В идеале здесь следовало купить ААА-флоатер, потому что LQDT не что иное как флоатер с "купоном" КС-0,3%.
В основу Всепогодника заложена цикличность и перетоки денег в зависимости от циклов. Падают акции? Значит, все деньги текут в гособлигации. Падают гособлигации из-за инфляции? Значит, все деньги текут в акции.
Но мы сейчас видим, как в условиях ультражесткой денежно-кредитной политики в России это не работает. Деньги утекают в низкий (вплоть до нуля) процентный риск. А не в длинные гособлигации или акции. Если бы перенимали без мозгов американский портфель и сажали его в российскую почву, то не получили бы тут результата. Третий год: 2024, 2025, 2026 - наш "всепогодный" портфель только и делал бы, что падал. Мы бы обвиняли Рэя Далио в недальновидности и шарлатанстве, и считали бы пассивные инвестиции скамом для дурачков. Но на самом деле, почва российская отличается от американской. И здесь нужен немного другой подход. И Всепогодник здесь другой.
Сравнение двух Всепогодников
Я сравнил доходность двух всепогодников на российских активах. Адаптированный вырос в 10 раз за 20 лет, а оригинальный от американского миллиардера - в 7 раз. Тоже неплохо! Но доходность ниже, а риск (выраженный в частоте и глубине просадок) - выше.
Есть такая поговорка: "что русскому хорошо, то немцу - смерть". В какой-то степени, она имеет отношение и к финансовым материям. Я долгое время пытался применять мировой (преимущественно, американский) опыт в своих личных финансах и инвестициях, и чем больше лет это делаю, тем больше понимаю, что в России не все экономические законы работают так же, как в остальном мире. Но я дилетант и не экономист, так что здесь есть большое поле для дискуссии, и я бы послушал мнение местных экспертов по данному вопросу.
Я уже 7 лет веду свой скромный блог о личных финансах и инвестициях здесь, на Пикабу и в своем скромном бложике в Телеграме. Буду признателен, если поддержите подпиской там, где вам удобно.
Показать полностью
6