
Карта армянского банка: единственная с исходящим SWIFT

Карта армянского банка: три линейки, одна задача SWIFT
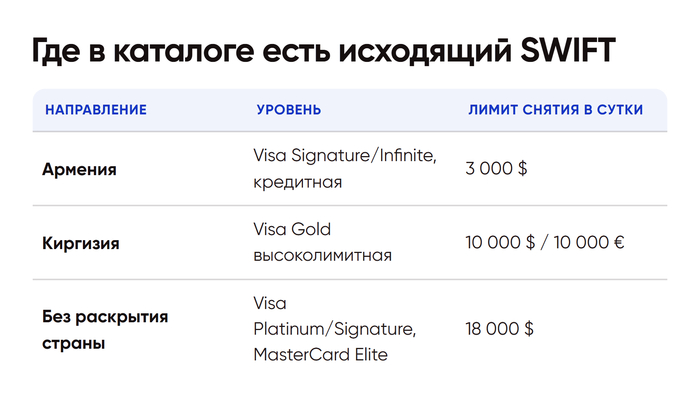
Из направлений, доступных россиянам удаленно, только карта армянского банка на верхнем уровне линейки дает исходящий SWIFT-перевод по реквизитам — то есть закрывает задачу, с которой к нам чаще всего приходят держатели других карт после того, как выясняется, что их карта переводы не делает.
Разбираем, чем отличаются три линейки этого направления и как выбрать без переплаты за функции, которые не понадобятся.
Три линейки одного направления
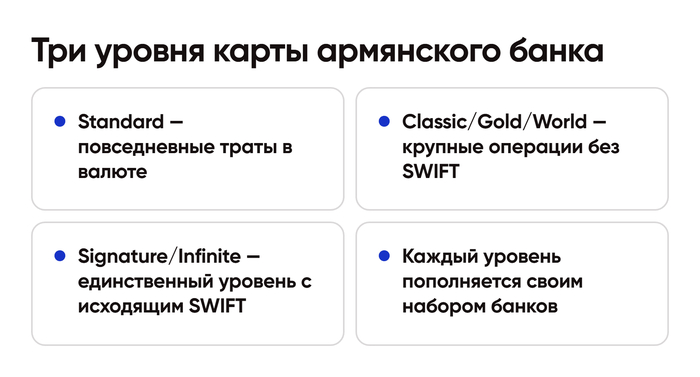
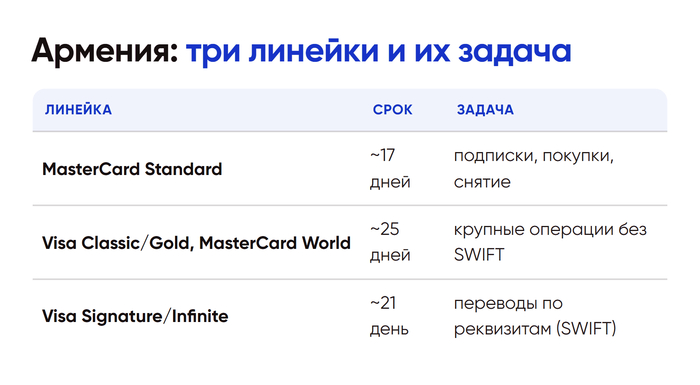
Это не одна карта, а линейка из трех уровней с разным набором задач. MasterCard Standard — базовый уровень: срок выпуска около семнадцати дней, лимит снятия две тысячи долларов или евро в сутки, покупки — три тысячи, пополнение через МТС-банк, Сбербанк, Фора-Банк и корреспондентские счета. Это карта для повседневных трат в валюте — подписки, покупки в иностранных магазинах, снятие в поездке.
Visa Classic и Gold, а также MasterCard World — следующий уровень: срок около двадцати пяти дней, лимит снятия до пяти миллионов драм в сутки, пополнение расширено маршрутом через SWIFT и Фора-Банк. Это карта под более крупные операции, но без выхода на переводы по реквизитам.
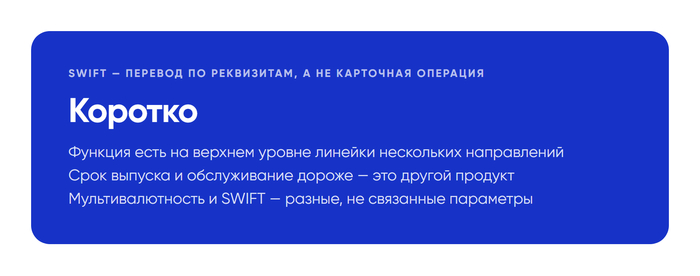
Visa Signature, Infinite и специальные линейки — верхний уровень и единственный с исходящим SWIFT: кредитная карта, срок выпуска около трех недель, лимит покупок офлайн до тридцати тысяч долларов в сутки, пополнение через МТС-банк, ЮMoney, Сбербанк и корреспондентские счета.
Зачем нужен именно исходящий SWIFT
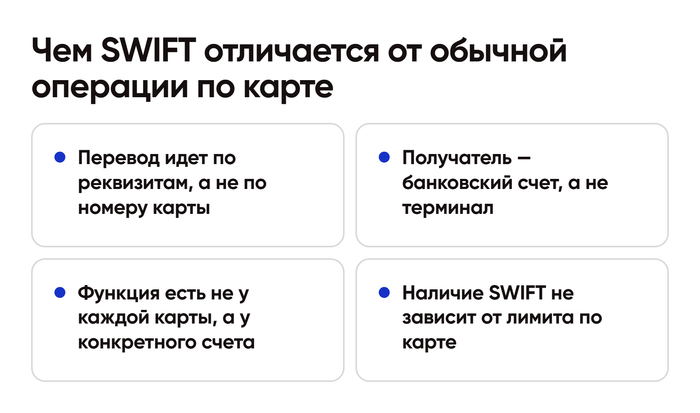
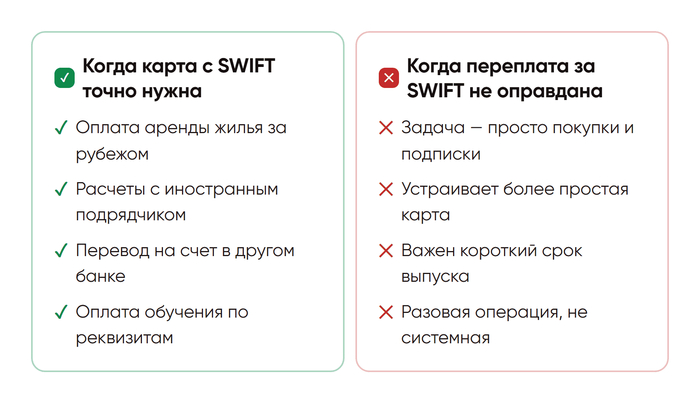
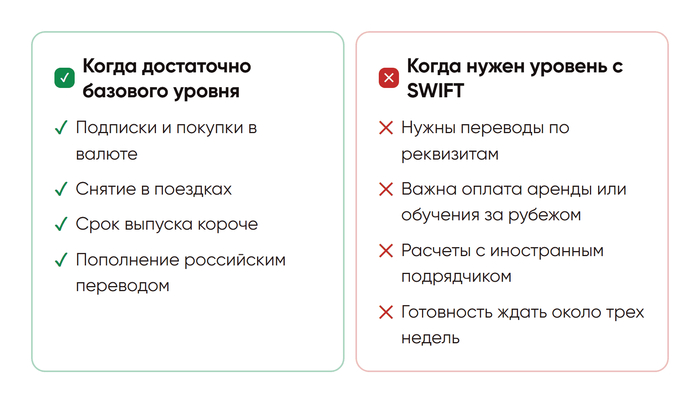
Исходящий SWIFT-перевод — это перевод по реквизитам получателя, а не по номеру карты. Он нужен там, где карта как инструмент оплаты не подходит в принципе: оплата аренды жилья за рубежом, оплата обучения, расчет с иностранным подрядчиком или фрилансером, перевод на счет в другом банке — подробнее об этой функции в разборе карт с переводами по реквизитам.
Карта с покупками и снятием эту задачу не закрывает никогда, вне зависимости от лимита. Именно поэтому направления без SWIFT на верхнем уровне линейки — не хуже, они просто про другую задачу, и переплачивать за карту более высокого класса ради самого факта «подороже» здесь смысла нет.
Почему в заголовке карта армянского банка, а не короче
Отдельно стоит пояснить формулировку. Карту выпускает конкретный банк на территории Армении, и держатель остается клиентом этого банка со всеми его правилами — тарифами, лимитами, порядком блокировки при подозрительных операциях. Это тот же принцип, что и у карты любого другого иностранного банка: продукт не «национальный», он банковский, просто банк работает в конкретной стране.
Мультивалютность и на что она реально влияет
У верхних линеек мультивалютный счет ведется в двух валютах — долларах и евро, а по некоторым программам операции проходят и в местной валюте. На практике это избавляет от двойной конвертации: платеж в евро списывается с евровой части счета напрямую, а не пересчитывается сначала в доллары. Для карты, которой платят за границей регулярно, а не раз в квартал, разница в конвертации на дистанции заметна.
Что стоит знать про срок и стоимость владения
Срок выпуска у всех линеек направления заметно дольше, чем у самых быстрых программ на рынке — это плата за более широкий функционал и мультивалютность, а не показатель того, что направление хуже. Стоимость владения складывается не только из выпуска: у карт с SWIFT и повышенными лимитами обслуживание идет по тарифу премиального сегмента, и это стоит закладывать заранее, если карта нужна не разово, а на годы.
Условия по каждой из трех линеек, включая актуальный список банков для пополнения, открыты на витрине: карта армянского банка с SWIFT-переводами.
Итог
Карта армянского банка — единственное массовое удаленное направление, где на верхнем уровне линейки доступен исходящий SWIFT-перевод по реквизитам. Три линейки закрывают разные задачи: от повседневных трат в валюте на базовом уровне до переводов по реквизитам на верхнем, и выбор здесь стоит делать не по цене, а по тому, что именно предстоит делать картой.
Подобрать линейку под задачу можно на странице направления: оформить карту армянского банка.