Easypay.world

Easypay.world

Блог компании
Выпускаем зарубежные карты Visa/Mastercard удаленно и доставляем по всей России
На Пикабу
123 рейтинг 6 подписчиков 0 подписок 11 постов 0 в горячем
1

Карта Казахстана: самое доступное направление и условие⁠⁠

Казахстан: доступная карта с одним условием

Казахстан: доступная карта с одним условием

Карта казахстанского банка — самое доступное по входной стоимости направление на рынке зарубежных карт для россиян и при этом единственное с нестандартным условием: банк требует казахстанский номер телефона и оформление электронного резидентства. Разбираем, что это значит на практике и стоит ли это того.

Что за карта и кому она подойдет

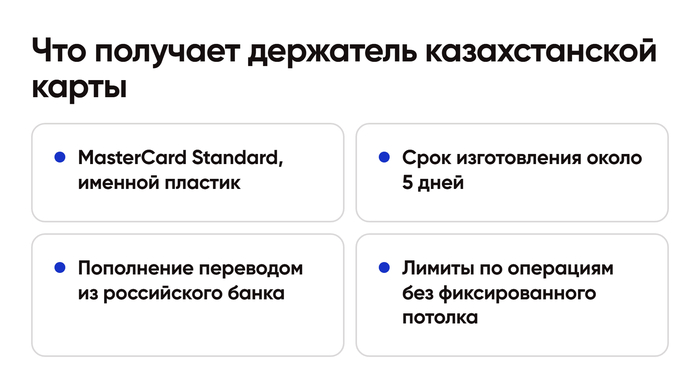
Программа — MasterCard Standard, именной пластик, срок изготовления около пяти дней, счет в долларах, лимиты по снятию и покупкам не ограничены фиксированной суммой, а действует карта пять лет. Пополнение — через Цифра банк, Альфа-банк, МТС-банк и ЮMoney, то есть обычным переводом из российского банка, без систем переводов и криптоканалов.

Это делает казахстанское направление удобной первой картой — с простым пополнением и коротким сроком выпуска, сравнимым с таджикским направлением.
eResidency и казахстанская SIM: зачем это нужно

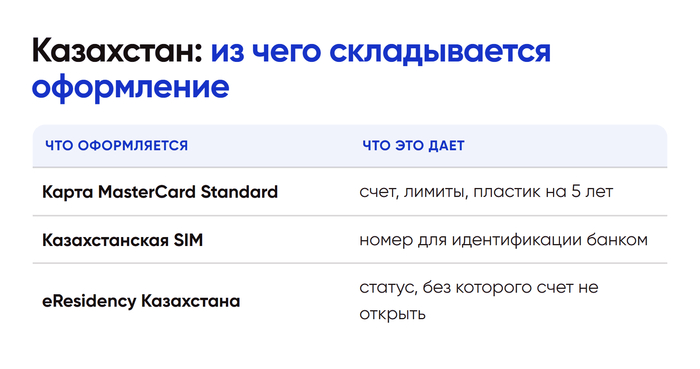
Особенность направления — для оформления требуется казахстанская SIM-карта и электронное резидентство Казахстана, eResidency. Это не прихоть банка, а формальное условие: без местного номера и статуса банк не идентифицирует нерезидента для дистанционного открытия счета.

eResidency оформляется первый год за сто двадцать долларов, дальше — по тарифу около пятисот долларов в год. Это отдельная статья расходов, которую стоит закладывать заранее и не путать со стоимостью самой карты — карта и электронное резидентство оформляются и оплачиваются раздельно.
Почему это все равно проще многих других направлений

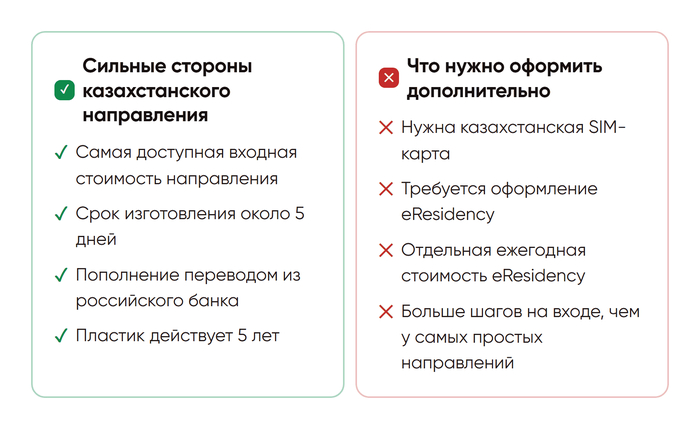
На фоне направлений с личным визитом или ожиданием в три недели казахстанское условие выглядит иначе: SIM и eResidency оформляются без выезда в Казахстан, полностью дистанционно, и весь процесс укладывается в пять дней вместе с картой. Это не альтернатива простоте таджикского направления, а компромисс: чуть больше шагов на входе в обмен на счет без фиксированного лимита по операциям и пятилетний срок действия пластика.
На что уходит время в эти пять дней

Порядок такой: сначала оформляется электронное резидентство и подбирается казахстанский номер, затем документы уходят в банк на выпуск карты. Параллельного оформления не бывает — это и определяет итоговый срок. Тем, кому карта нужна к конкретной дате, стоит закладывать эти пять дней целиком, а не только время самого выпуска пластика.

Условия направления, включая точную стоимость eResidency на дату обращения и список банков для пополнения, — на странице направления: карта казахстанского банка удаленно.

Кому подойдет, а кому нет

Подойдет тем, кто ищет доступную первую карту с простым пополнением и готов один раз пройти оформление SIM и eResidency ради этого. Не подойдет тем, кто рассчитывал на карту без единого дополнительного шага — для таких случаев на рынке есть направления с оформлением в одно действие, без привязки к статусу резидента другой страны, например карта Таджикистана со сроком в три дня.

Итог

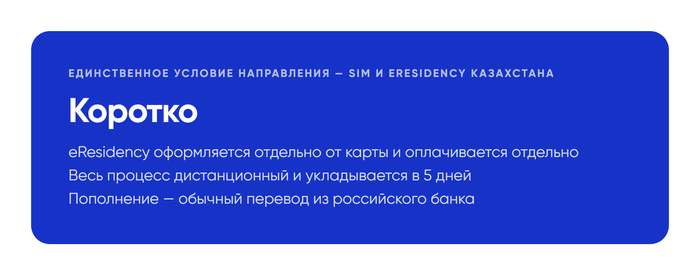
Казахстанское направление — самая доступная по входной стоимости карта на рынке, а ее единственное нестандартное условие, казахстанская SIM и eResidency, оформляется полностью дистанционно и укладывается в общий пятидневный срок. Это стоит того, если карта нужна как рабочий инструмент на годы, а не для разовой задачи.
Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4
1

Карта Грузии удаленно: что есть вместо прямого счета⁠⁠

Грузия: почему прямого счета почти не осталось

Грузия: почему прямого счета почти не осталось

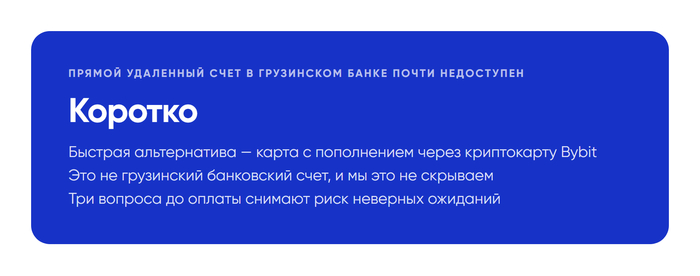
Про карту грузинского банка чаще всего спрашивают после того, как уже видели по этому направлению низкую заявленную цену на чьей-то странице. Разбираем честно: почему прямое удаленное оформление счета в грузинском банке для россиянина сейчас практически недоступно, и какой рабочий вариант закрывает похожую задачу — расчеты, завязанные на Грузию.

Почему прямого удаленного оформления почти нет

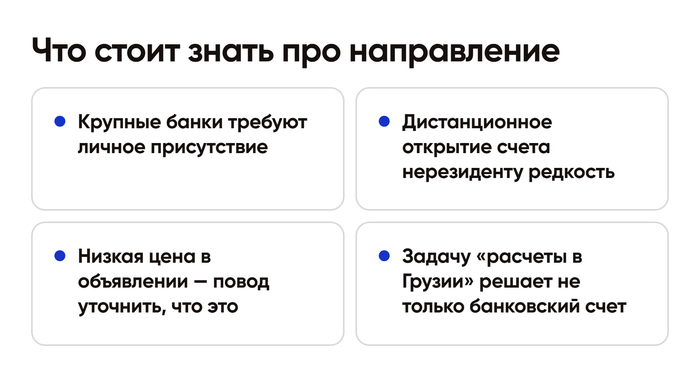
Крупные грузинские банки в последние годы ужесточили открытие счетов для граждан России: требуется личное присутствие, вид на жительство или иное основание для нахождения в стране, а дистанционное открытие счета нерезиденту практически не проходит. Это не особенность конкретного банка, а общая позиция грузинской банковской системы на сегодняшний день.

Поэтому предложения в духе «карта грузинского банка за один день полностью удаленно» стоит воспринимать настороженно: либо это не банковский счет в грузинском банке, либо условия отличаются от заявленных на деле.

Что есть вместо прямого счета

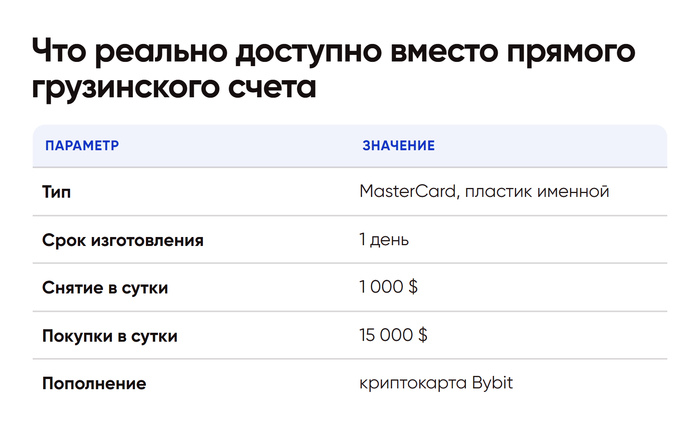
Рабочий вариант, который закрывает похожую задачу — расчеты и покупки, привязанные к Грузии, — не банковский счет, а карта с быстрым выпуском, которая пополняется через криптокарту Bybit. Это отдельный продукт: MasterCard, срок изготовления один день, лимит снятия тысяча долларов в сутки, покупки — пятнадцать тысяч, комиссия на снятие два процента.

Важно понимать разницу: это не счет в грузинском банке, а карта, выпущенная под задачи, для которых раньше искали именно грузинское направление, — быстрая оплата и снятие с криптопополнением, без визита и без вида на жительство. Называть ее «грузинской картой» неверно, и мы так не делаем — честно называем ее картой с привязкой к криптовалютному пополнению.

Кому подходит такой вариант

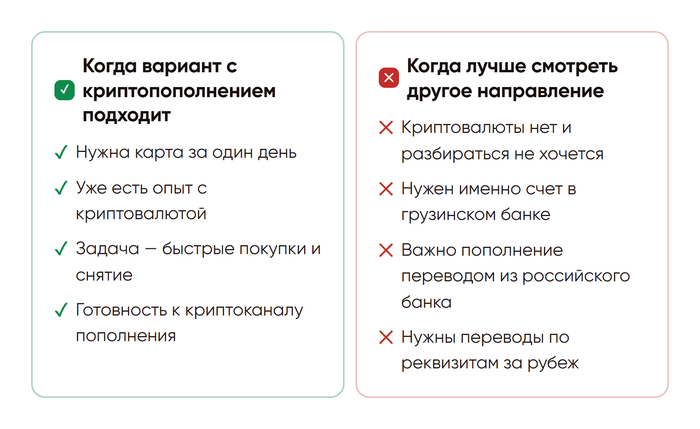
Этот вариант закрывает задачу тех, кому важна скорость и кто уже пользуется криптовалютой для расчетов — тогда пополнение через Bybit не создает дополнительного барьера. Тем, кто с криптовалютой дела не имел, стоит сразу закладывать, что первое время карта может простаивать без пополнения, пока не разобрались с каналом.

Если задача — не именно Грузия, а быстрая карта с простым пополнением из российского банка, логичнее смотреть направления с прямым переводом в приложении, например карту Таджикистана с оформлением за три дня и пополнением переводом, или мультивалютную карту Киргизии.

Что стоит проверять, если предлагают «грузинскую карту»

Три прямых вопроса до оплаты снимают почти все риски: это счет в грузинском банке или карта с другим типом пополнения; какой канал пополнения — перевод, система переводов или криптовалюта; есть ли документ, подтверждающий, что именно оформляется, а не просто переписка с обещанием.

Если в ответ на первый вопрос собеседник уходит от прямого ответа — это уже сигнал: честное предложение называет вещи своими именами.

Итог

Направление «карта грузинского банка» на рынке сейчас работает иначе, чем ожидает большинство: прямое дистанционное открытие счета в грузинском банке для россиянина практически недоступно, а быстрые предложения по этому направлению чаще всего на деле — другой продукт с криптопополнением. Мы называем вещи своими именами: у нас это карта с криптокартой Bybit в качестве канала пополнения, а не грузинский банковский счет.

Актуальный список направлений и то, что реально стоит за каждым из них, — на витрине: зарубежная карта без визита и вида на жительство.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4
0

Карта Турции: самое дорогое направление и чем оправдано⁠⁠

Турция: самое дорогое направление рынка карт

Турция: самое дорогое направление рынка карт

Карта турецкого банка — самое дорогое направление на рынке зарубежных карт для россиян, и это стоит проговорить прямо, а не обходить стороной. Вопрос не в том, дорого это или нет — вопрос в том, за что именно платят и когда переплата оправдана, а когда нет.

Из чего складывается высокая стоимость

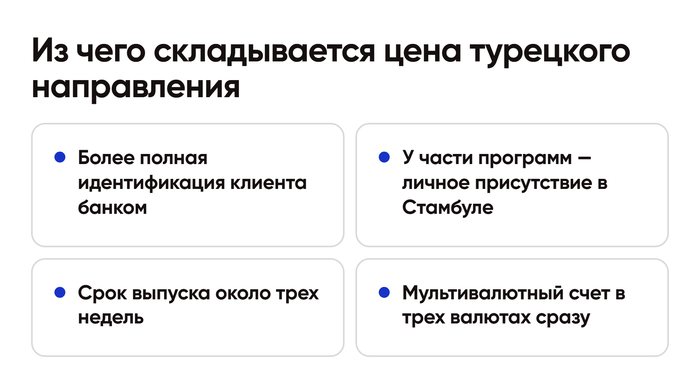
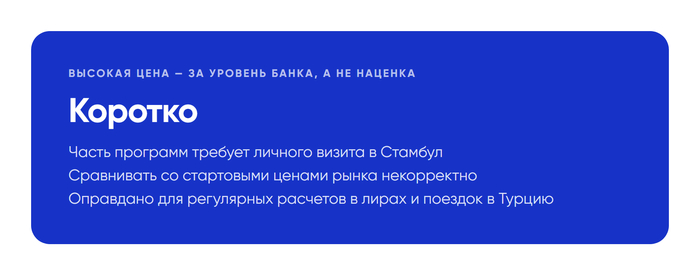
Турецкое направление отличается от остальных на уровне процедуры: часть программ требует личного присутствия в Стамбуле, а не оформляется полностью дистанционно, как таджикская или киргизская карта. Банк выше уровня требует более полной идентификации клиента, и это отражается на всей цепочке — от срока выпуска до тарифа обслуживания.

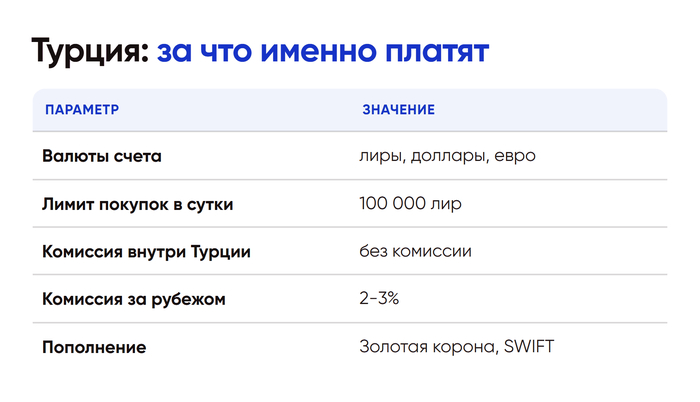
Стандартная программа этого направления — MasterCard Standard, мультивалютная карта в лирах, долларах и евро, срок выпуска около трех недель, лимит снятия семь тысяч лир в сутки, покупки — сто тысяч лир. Пополнение — через систему «Золотая корона» и SWIFT. Внутри Турции карта обслуживается без комиссии, за пределами страны — комиссия два-три процента.

Личное присутствие: когда оно требуется

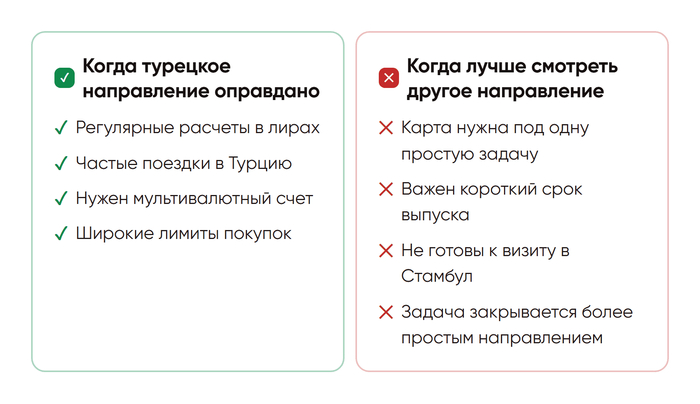
Не все программы направления требуют визита в Стамбул — часть оформляется без доверенности удаленно, но в целом процедура направления более формальная, чем у соседних стран. Если задача требует именно турецкой карты — расчеты в лирах, регулярные операции внутри Турции, работа с местными сервисами — это оправданный шаг. Если карта нужна просто «любая зарубежная», логичнее смотреть направления с полностью удаленным оформлением и более коротким сроком.

Почему не стоит сравнивать это направление по цене со стартовыми предложениями рынка

На рынке зарубежных карт для россиян разброс цен большой, и соблазн выстроить все направления в ряд от дешевого к дорогому есть всегда. Это неверный способ сравнения: карта за меньшую сумму на входе обычно закрывает одну простую задачу — подписку или разовую покупку, а турецкая карта — другой уровень банковского обслуживания с мультивалютным счетом, широкими лимитами покупок и полноценным присутствием в турецкой банковской системе. Это разные товары, и сравнивать их по одной только цифре цены — как сравнивать разовую поездку на такси с оформлением личного автомобиля.

Кому это направление действительно нужно

Три сценария, где турецкая карта оправдана: регулярные расчеты в лирах — аренда, поставки, локальные сервисы; частые поездки в Турцию, где карта без комиссии на месте компенсирует стоимость обслуживания уже за несколько операций; нужен мультивалютный счет с широкими лимитами покупок, а не карта под одну задачу.

Если ни один из трех пунктов не подходит, дешевле и быстрее закрыть задачу другим направлением — например, картой Таджикистана с трехдневным выпуском и более простым пополнением, или картой Казахстана без визита в другую страну.

Что стоит знать до оформления

Срок около трех недель — это время, которое стоит закладывать заранее, если карта нужна к конкретной дате. Комиссия за операции за пределами Турции в два-три процента ощутима на крупных суммах, и если основные траты планируются не в Турции, а в третьих странах, это стоит учитывать при расчете стоимости владения на годы вперед.

Актуальные условия и доступность личного оформления в Стамбуле — на странице направления: карта турецкого банка.

Итог

Турецкое направление — самое дорогое на рынке, и это не искусственная наценка, а плата за более высокий уровень банковского обслуживания: мультивалютный счет, широкие лимиты, полноценное присутствие в турецкой банковской системе, а иногда и требование личного визита. Оправдано это направление там, где нужен именно такой уровень, а не карта под разовую задачу.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4

Карта Киргизии: пять программ и разница между ними⁠⁠

Пять программ одного направления: Киргизия

Пять программ одного направления: Киргизия

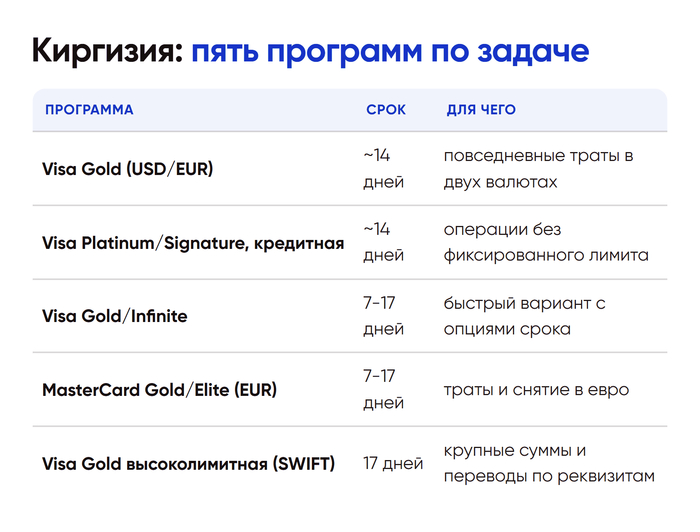
У киргизского направления не одна карта, а сразу пять параллельных программ — дебетовая и кредитная, в долларах и в евро, с разным сроком и разным набором каналов пополнения. Это удобно, потому что закрывает разные задачи, и одновременно легко запутаться, если смотреть на направление как на одну карту с одной ценой.

Разбираем, чем программы отличаются на практике.

Почему у одного направления пять программ

Дело не в маркетинге, а в том, что разные банки Киргизии готовы выпускать нерезидентам карты разного класса и типа: дебетовые мультивалютные, кредитные без ограничения по классу, и обычные Gold с фиксированным лимитом. Каждая программа — это отдельный банк-эмитент со своими сроком выпуска, лимитами и способом пополнения, объединенные тем, что все выпускаются в Киргизии и доступны без личного визита.

Мультивалютная Visa Gold: рабочий вариант на каждый день

Базовая программа направления — мультивалютная Visa Gold с валютами доллар и евро, срок около двух недель, лимит снятия пять тысяч в каждой валюте, покупки — пятнадцать тысяч. Пополнение идет через МТС-банк, Газпромбанк, ЮMoney, корреспондентские счета и систему «Золотая корона». Это не перевод из приложения одним касанием, как у самых быстрых направлений, но и не редкая экзотика — система переводов работает предсказуемо, просто занимает больше шагов.

Кредитная линейка: лимит без верхней границы

Отдельная программа этого направления — кредитная линейка Visa Platinum и Signature, оформляется около двух недель, пластик именной, срок действия пять лет, а лимит по снятию и покупкам не ограничен фиксированной суммой. Пополнение — через Газпромбанк, МТС-банк и ЮMoney. Эта программа рассчитана на тех, кому нужна карта без потолка по операциям, а не на разовую покупку.

Программа с опциями срока: от недели до семнадцати дней

Третья программа направления интересна тем, что сама дает выбор — обычная Visa Gold/Infinite с сроком от семи до семнадцати дней в зависимости от выбранной опции, лимит снятия шесть тысяч долларов в сутки, пополнение через корреспондентские счета и «Золотую корону». Похожая программа в евро — MasterCard Gold/Elite с теми же сроками и лимитами, только валюта другая.

Разница между ними исключительно в валюте счета: если основные траты в долларах — подходит первая, если в евро, включая оплату сервисов с расчетами в еврозоне, — вторая.

Верхняя программа: высокие лимиты и SWIFT

Пятая программа — мультивалютная Visa Gold с самым долгим сроком в линейке, около семнадцати дней, зато и с самыми высокими лимитами направления: снятие до десяти тысяч в каждой валюте, покупки до двадцати пяти тысяч. Пополнение расширено маршрутом через ВТБ и SWIFT. Это единственная программа направления, где доступен исходящий перевод по реквизитам — то есть задача, с которой карта нужна не для покупок, а для расчетов с зарубежным контрагентом, подробнее о такой функции — в разборе карт с исходящим SWIFT.

Что общего по способу пополнения

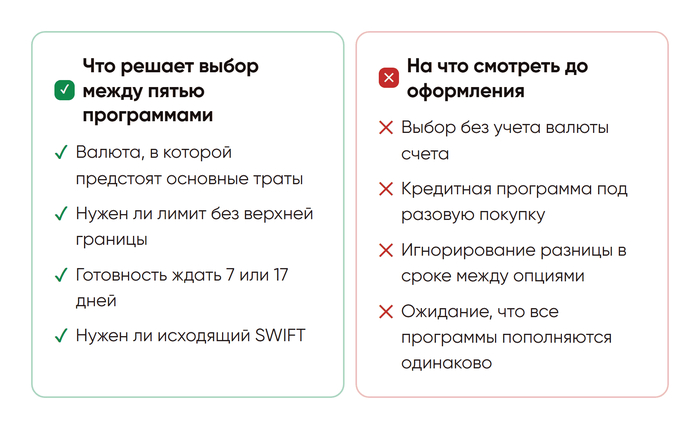
Ни одна из пяти программ не пополняется прямым переводом из приложения российского банка одним действием — везде задействованы либо системы переводов, либо корреспондентские счета. Это стоит держать в голове, если для сравнения смотрели направления вроде таджикского, где пополнение устроено проще. Разница не в надежности, а в количестве шагов между переводом и зачислением средств.

Подробности по каждой из пяти программ, включая точные сроки и лимиты на дату обращения, — на странице направления: банковская карта Киргизии удаленно.

Итог

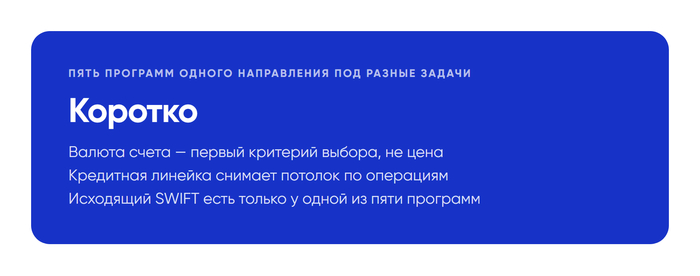
Киргизское направление — не одна карта, а пять программ под разные задачи: от повседневной мультивалютной Gold до кредитной без верхнего лимита и высоколимитной версии с исходящим SWIFT. Выбор здесь определяет не цена, а валюта счета, нужен ли лимит без потолка и требуются ли переводы по реквизитам.

Подобрать программу под конкретную задачу можно на витрине направления: оформить карту киргизского банка.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4

Карта армянского банка: единственная с исходящим SWIFT⁠⁠

Карта армянского банка: три линейки, одна задача SWIFT

Карта армянского банка: три линейки, одна задача SWIFT

Из направлений, доступных россиянам удаленно, только карта армянского банка на верхнем уровне линейки дает исходящий SWIFT-перевод по реквизитам — то есть закрывает задачу, с которой к нам чаще всего приходят держатели других карт после того, как выясняется, что их карта переводы не делает.

Разбираем, чем отличаются три линейки этого направления и как выбрать без переплаты за функции, которые не понадобятся.

Три линейки одного направления

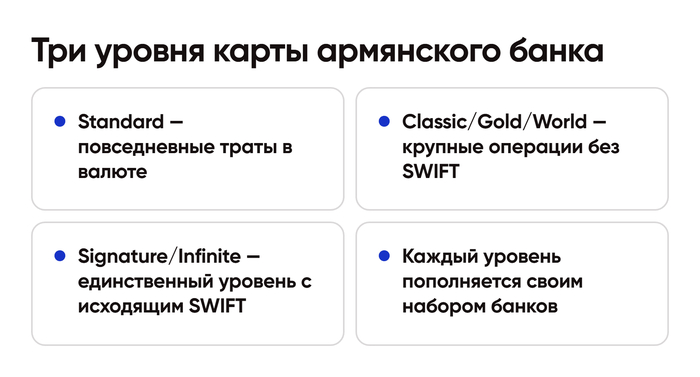
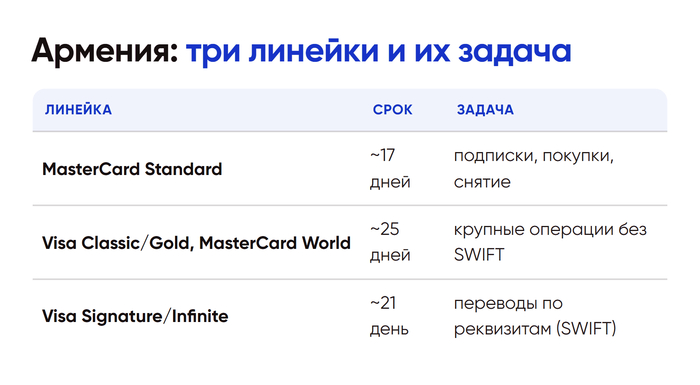
Это не одна карта, а линейка из трех уровней с разным набором задач. MasterCard Standard — базовый уровень: срок выпуска около семнадцати дней, лимит снятия две тысячи долларов или евро в сутки, покупки — три тысячи, пополнение через МТС-банк, Сбербанк, Фора-Банк и корреспондентские счета. Это карта для повседневных трат в валюте — подписки, покупки в иностранных магазинах, снятие в поездке.

Visa Classic и Gold, а также MasterCard World — следующий уровень: срок около двадцати пяти дней, лимит снятия до пяти миллионов драм в сутки, пополнение расширено маршрутом через SWIFT и Фора-Банк. Это карта под более крупные операции, но без выхода на переводы по реквизитам.

Visa Signature, Infinite и специальные линейки — верхний уровень и единственный с исходящим SWIFT: кредитная карта, срок выпуска около трех недель, лимит покупок офлайн до тридцати тысяч долларов в сутки, пополнение через МТС-банк, ЮMoney, Сбербанк и корреспондентские счета.

Зачем нужен именно исходящий SWIFT

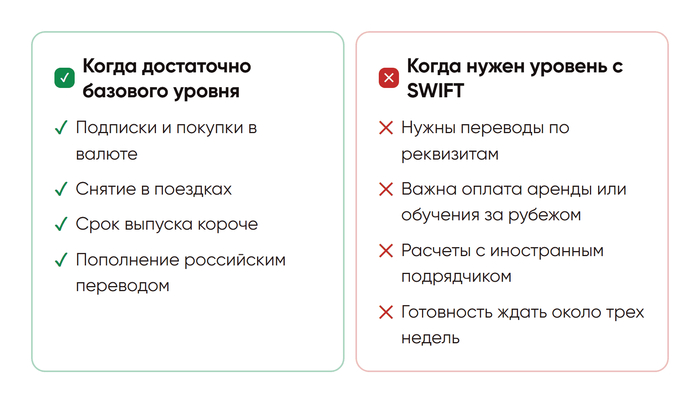
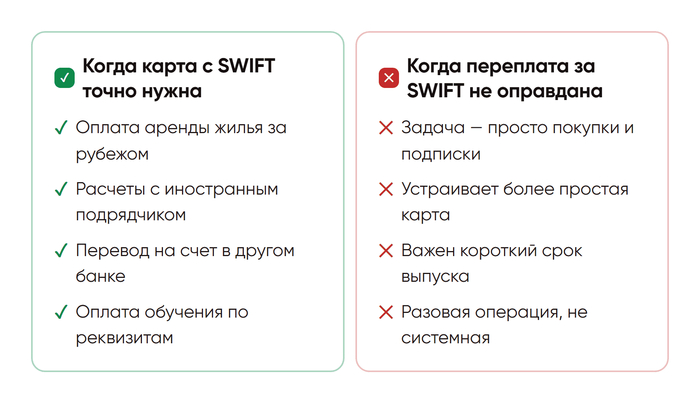
Исходящий SWIFT-перевод — это перевод по реквизитам получателя, а не по номеру карты. Он нужен там, где карта как инструмент оплаты не подходит в принципе: оплата аренды жилья за рубежом, оплата обучения, расчет с иностранным подрядчиком или фрилансером, перевод на счет в другом банке — подробнее об этой функции в разборе карт с переводами по реквизитам.

Карта с покупками и снятием эту задачу не закрывает никогда, вне зависимости от лимита. Именно поэтому направления без SWIFT на верхнем уровне линейки — не хуже, они просто про другую задачу, и переплачивать за карту более высокого класса ради самого факта «подороже» здесь смысла нет.

Почему в заголовке карта армянского банка, а не короче

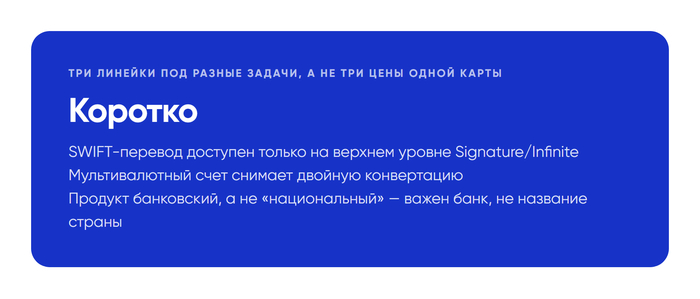
Отдельно стоит пояснить формулировку. Карту выпускает конкретный банк на территории Армении, и держатель остается клиентом этого банка со всеми его правилами — тарифами, лимитами, порядком блокировки при подозрительных операциях. Это тот же принцип, что и у карты любого другого иностранного банка: продукт не «национальный», он банковский, просто банк работает в конкретной стране.

Мультивалютность и на что она реально влияет

У верхних линеек мультивалютный счет ведется в двух валютах — долларах и евро, а по некоторым программам операции проходят и в местной валюте. На практике это избавляет от двойной конвертации: платеж в евро списывается с евровой части счета напрямую, а не пересчитывается сначала в доллары. Для карты, которой платят за границей регулярно, а не раз в квартал, разница в конвертации на дистанции заметна.

Что стоит знать про срок и стоимость владения

Срок выпуска у всех линеек направления заметно дольше, чем у самых быстрых программ на рынке — это плата за более широкий функционал и мультивалютность, а не показатель того, что направление хуже. Стоимость владения складывается не только из выпуска: у карт с SWIFT и повышенными лимитами обслуживание идет по тарифу премиального сегмента, и это стоит закладывать заранее, если карта нужна не разово, а на годы.

Условия по каждой из трех линеек, включая актуальный список банков для пополнения, открыты на витрине: карта армянского банка с SWIFT-переводами.

Итог

Карта армянского банка — единственное массовое удаленное направление, где на верхнем уровне линейки доступен исходящий SWIFT-перевод по реквизитам. Три линейки закрывают разные задачи: от повседневных трат в валюте на базовом уровне до переводов по реквизитам на верхнем, и выбор здесь стоит делать не по цене, а по тому, что именно предстоит делать картой.

Подобрать линейку под задачу можно на странице направления: оформить карту армянского банка.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4

Иностранная карта, виртуалка или корпоративная — что выбрать⁠⁠

Иностранная карта — это три разных инструмента

Иностранная карта — это три разных инструмента

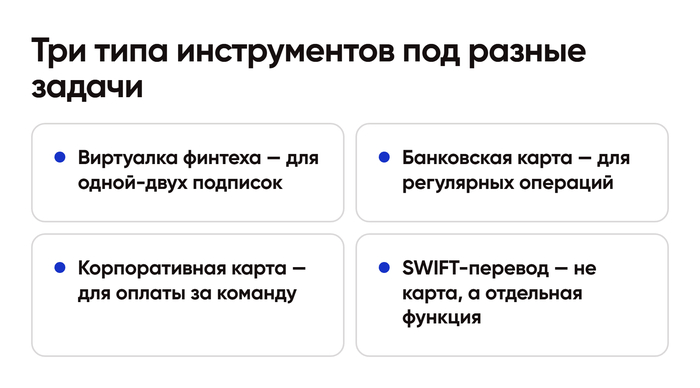
«Иностранная карта» — общее название сразу для нескольких разных инструментов: банковской карты иностранного банка, виртуальной карты европейского финтех-сервиса и корпоративной карты для оплаты за команду. У них разная скорость получения, разная надежность и разная цена владения, и путаница между ними — частая причина, почему выбранный инструмент не подходит под задачу.

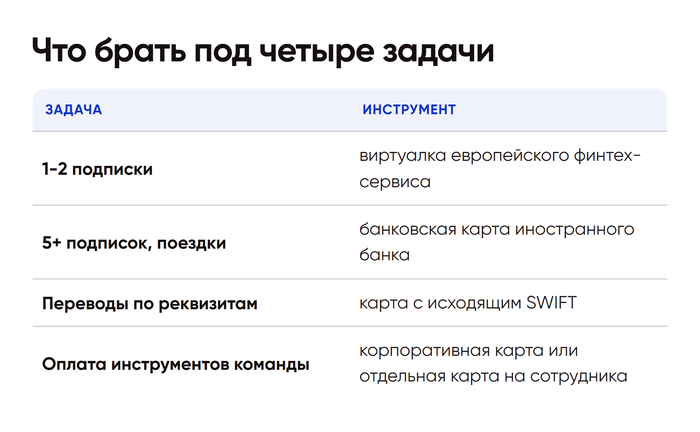
Раскладываем по четырем типовым задачам, что имеет смысл брать.

Задача первая: оплата подписок

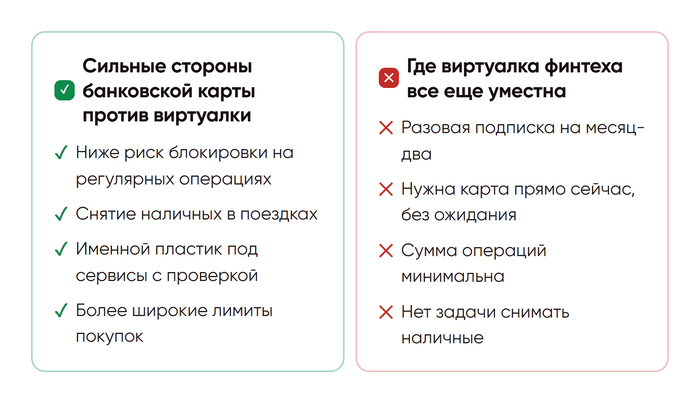
Для одной-двух подписок — стриминг, облако, отдельный сервис — виртуальная карта европейского лицензированного финтех-сервиса выглядит логичным решением: выпускается мгновенно, без ожидания. Но это не полноценный банковский продукт: часть сервисов такие карты не принимает, возможны блокировки, а сама карта нередко неименная — при этом часть подписочных сервисов как раз требует совпадения имени держателя.

Для пяти и более подписок разумнее банковская карта иностранного банка с простым пополнением — риск блокировки заметно ниже, а неименной или именной пластик можно выбрать под задачу заранее, а не выяснять постфактум. Например, карта Таджикистана с пополнением переводом из российского банка.

Задача вторая: поездка за границу

В поездке важны снятие наличных и оплата в местной валюте без переплаты на конвертации. Здесь виртуалка проигрывает банковской карте иностранного банка почти всегда: у виртуальных карт финтех-сервисов лимиты на снятие ограничены жестче, а сама идея карты — про онлайн-операции, а не про офлайн-точки выдачи наличных.

Банковская карта с мультивалютным счетом — например, направление с расчетами в двух-трех валютах — здесь решает задачу лучше: снятие в банкоматах на месте, покупки без конвертации, если валюта счета совпадает с валютой страны.

Задача третья: перевод по реквизитам

Ни виртуалка, ни обычная банковская карта эту задачу не закрывают — нужен именно исходящий SWIFT-перевод, функция конкретного банковского счета, а не карты как таковой. Подробнее о таких картах — в разборе направлений с переводами по реквизитам. Она есть не у всех направлений и обычно только на верхнем уровне линейки — с более долгим сроком выпуска и более высоким тарифом обслуживания. Это отдельный, самый дорогой по стоимости владения вариант из всех трех, и переплачивать за него ради задач, где он не нужен, смысла нет.

Задача четвертая: оплата за команду

Когда за инструменты и подписки платит не один человек, а несколько сотрудников — агентство, небольшая команда разработки, — встает вопрос, кто и чем расплачивается. Здесь рабочая схема — не личная карта одного сотрудника, а отдельная карта, оформленная под задачи компании: понятная отчетность, разделение расходов по направлениям, отсутствие зависимости от личной карты конкретного человека, который может уйти из проекта.

Почему путаница между типами инструментов вообще возникает

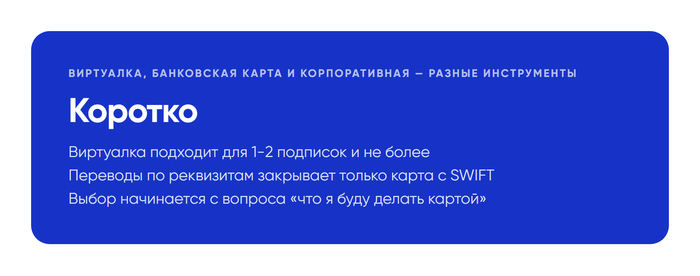
Со стороны все три инструмента выглядят одинаково — пластиковая или виртуальная карта с номером и сроком действия. Разница проявляется не в форме, а в том, кто стоит за картой: банк с лицензией и полноценным счетом, финтех-сервис с ограниченным набором функций или юридическое оформление под задачи компании. Прежде чем оформлять что-либо, стоит один раз честно ответить на вопрос «что именно я буду делать этим инструментом» — дальше выбор между тремя типами становится почти автоматическим.

Актуальные условия по банковским картам иностранных банков под все четыре задачи — на витрине: иностранная карта под задачу, а не про запас.

Итог

«Иностранная карта» — не один продукт, а три разных инструмента с разной надежностью и стоимостью владения. Виртуалка финтех-сервиса закрывает разовую подписку без ожидания, банковская карта — регулярные операции и поездки с меньшим риском блокировки, а SWIFT-функция и корпоративное оформление решают отдельные задачи, которые не закрывает ни один из первых двух вариантов.

Подобрать конкретное направление под свою задачу можно на странице каталога: оформить иностранную карту.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4

Карта со SWIFT: зачем нужна и чем отличается от обычной⁠⁠

Карта со SWIFT: перевод по реквизитам, не покупка

Карта со SWIFT: перевод по реквизитам, не покупка

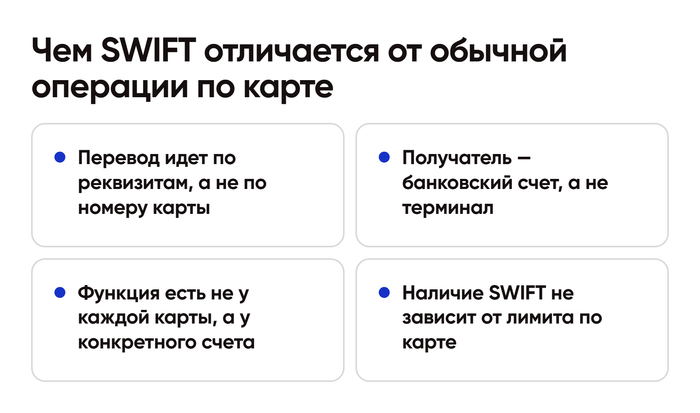
Половина вопросов о зарубежных картах на деле не про карту, а про перевод: «как оплатить аренду за рубежом», «как перевести подрядчику», «как закрыть счет за обучение». Все это — не карточные операции, а переводы по реквизитам получателя, и закрывает их не любая зарубежная карта, а конкретно карта со счетом, который поддерживает исходящий SWIFT-перевод.

Разбираем, что это за функция и у каких направлений она реально есть.

Чем перевод по SWIFT отличается от карточной операции

Карта закрывает две операции: оплату покупки и снятие наличных. SWIFT — это перевод денег со счета на счет по банковским реквизитам получателя, без привязки к номеру карты. Он нужен там, где получатель — не магазин с терминалом, а конкретный банковский счет: арендодатель, учебное заведение, подрядчик, другой банк.

Если у карты нет исходящего SWIFT, эту задачу не закрыть никаким количеством операций по карте — это не вопрос лимита, а вопрос наличия самой функции у счета.

У каких направлений в каталоге есть исходящий SWIFT

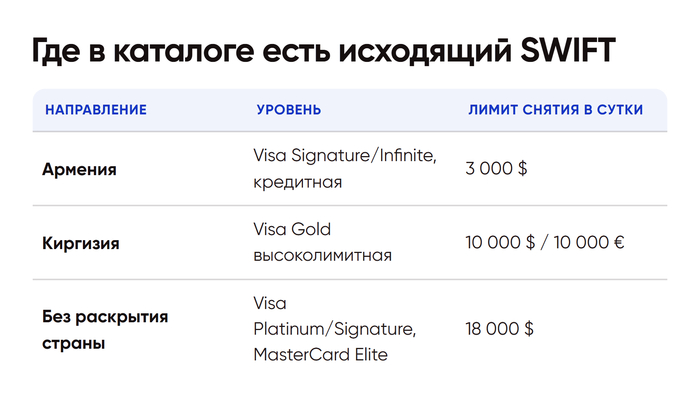
Функция встречается не у всех направлений и обычно — на верхнем уровне линейки. По карте армянского банка исходящий SWIFT доступен на кредитной карте уровня Visa Signature и Infinite, с пополнением через МТС-банк, ЮMoney, Сбербанк и корреспондентские счета. По карте киргизского банка — на одной из пяти программ направления, мультивалютной Visa Gold с высокими лимитами и пополнением через ВТБ.

Есть и отдельные программы без привязки к конкретной стране на витрине, где страна выпуска не раскрывается, а вместо нее указан класс банка — премиальная кредитная линейка Visa Platinum/Signature и MasterCard Elite с лимитом снятия до восемнадцати тысяч долларов в сутки и до пятидесяти пяти тысяч в месяц, пополнение через МТС-банк, ЮMoney, корреспондентские счета и сам SWIFT.

Почему это не самый быстрый и не самый дешевый функционал

У всех программ с исходящим SWIFT срок выпуска заметно дольше, чем у направлений без этой функции — около трех недель против трех-пяти дней. И обслуживание идет по тарифу премиального сегмента: это плата за более сложный банковский продукт, а не искусственная наценка. Выстраивать эти карты в один ряд по цене с быстрыми направлениями и делать вывод «дорого» — сравнивать разные товары: одно решает задачу «оплатить подписку», другое — «перевести подрядчику пятнадцать тысяч долларов».

На что смотреть при выборе карты именно под SWIFT

Три параметра решают задачу: лимит по снятию и переводу в сутки — под конкретную сумму перевода; валюта счета — совпадает ли она с валютой платежа получателю, чтобы не терять на двойной конвертации; способ пополнения самой карты — переводом из российского банка проще, чем через корреспондентские счета.

Сравнение доступных программ с исходящим SWIFT по этим трем параметрам — на витрине: карта с переводами по реквизитам за рубеж.

Что часто путают

Отдельно стоит развести два похожих термина. Мультивалютная карта — это про то, в какой валюте открыт счет, а не про способ перевода. У карты может быть мультивалютный счет и при этом не быть исходящего SWIFT — она просто позволяет держать доллары и евро на одном счете и платить ими в магазинах без конвертации. Наличие SWIFT — отдельный параметр, и уточнять его нужно отдельно, а не по умолчанию считать, что мультивалютная карта переводит деньги по реквизитам.

Итог

Исходящий SWIFT — не характеристика «продвинутая карта», а конкретная функция, которая нужна ровно тогда, когда предстоит перевод по реквизитам, а не оплата покупки. В каталоге эта функция сосредоточена в верхних линейках трех-четырех направлений, оформляется дольше и стоит дороже — но закрывает задачу, которую никакая другая карта не закроет.

Уточнить, у какой конкретно программы на сегодня есть SWIFT и какие у нее лимиты, можно на витрине: оформить карту с исходящим SWIFT-переводом.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4
2

Visa на карте есть, а за границей не работает — почему⁠⁠

Международная карта — это не про логотип

Международная карта — это не про логотип

Частый повод для звонка в поддержку — карта с логотипом Visa или Mastercard от российского банка не проходит оплату на зарубежном сайте. Формально на карте написано международное название платежной системы, а по факту карта работает только внутри страны. Разбираем, откуда возникает эта путаница и что на самом деле значит «международная карта».

Почему логотип на карте не гарантирует работу за границей

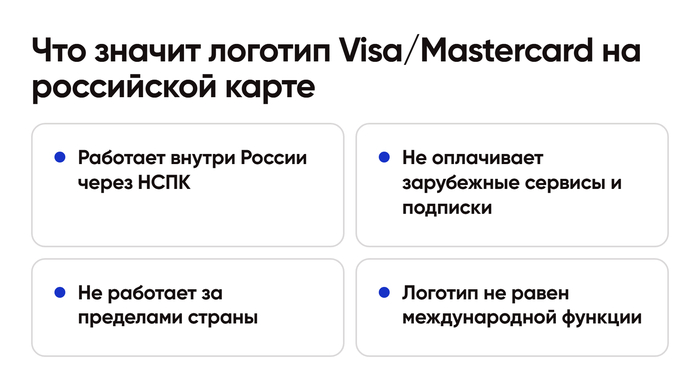
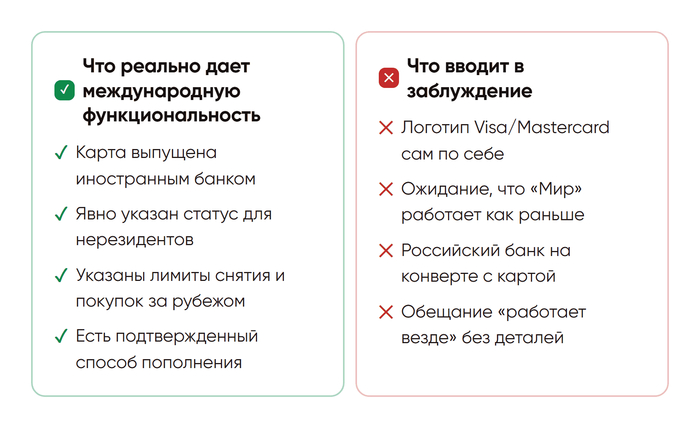
Платежная система — это технология, по которой проходит операция, а не территория, где карта действует. Российские банки продолжают выпускать карты с логотипами Visa и Mastercard, потому что внутри страны эти карты обслуживаются через НСПК — Национальную систему платежных карт, и для оплаты в российских магазинах и сервисах логотип не влияет на работу карты никак.

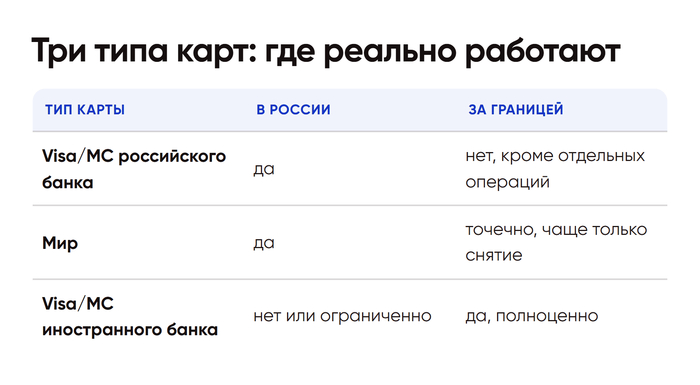
Но международный контур этих платежных систем для карт российских банков отключен — оплата зарубежных сервисов и подписок, работа за пределами России такой картой не проходит. Формально Visa на карте есть, а международной в привычном смысле карта не является.

А как насчет карты «Мир» за границей

С картой «Мир» ситуация обратная по смыслу, но похожая по сути: она принимается в ограниченном списке стран, и чаще всего только на снятие наличных, а не на полноценную оплату покупок и сервисов. Список стран и набор доступных операций меняется, и полагаться на «Мир» как на универсальный инструмент для зарубежных расчетов не стоит — это карта с точечной, а не с международной функциональностью.

Что тогда действительно работает за границей

Полноценно международной является карта иностранного банка — той страны, где выпуск и обслуживание карт нерезидентам не ограничены санкционными и инфраструктурными последствиями, например карта Таджикистана или карта армянского банка. Такая карта проходит оплату зарубежных сервисов, снятие наличных в других странах и покупки офлайн так же, как обычная карта работает внутри страны для ее держателя.

Именно поэтому «международная карта» как термин имеет смысл, только если уточнить: карта какого банка, а не только какой платежной системы. Логотип Visa или Mastercard на пластике — необходимое условие, но не достаточное.

Почему это путают чаще всего именно с подписками

Ситуация, где путаница проявляется больнее всего, — оплата зарубежных подписок и сервисов российской картой Visa или Mastercard. Карта технически действующая, деньги на счете есть, а операция не проходит — и это не сбой, а штатное поведение: международный контур для таких карт отключен полностью, а не выборочно для отдельных сервисов.

Закрывается эта задача только картой иностранного банка — с понятным набором параметров: срок выпуска, лимиты, способ пополнения, действует ли SWIFT. Актуальный список направлений с такими картами — на витрине: международная карта иностранного банка.

Что стоит запомнить в одну фразу

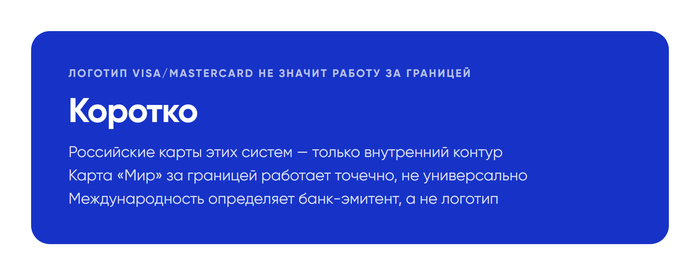
Международность карты определяет не логотип платежной системы, а банк, который ее выпустил, и его политика в отношении операций за пределами страны выпуска. Прежде чем полагаться на карту для расчетов за границей, стоит уточнить именно это — а не ориентироваться на название Visa или Mastercard на пластике.

Итог

«Международная карта» — не про логотип, а про банк-эмитент и его правила. Российские карты Visa и Mastercard работают внутри страны и не оплачивают зарубежные сервисы, карта «Мир» работает за границей точечно и в ограниченном списке стран, а по-настоящему международной остается карта, выпущенная иностранным банком, готовым обслуживать нерезидента за пределами своей юрисдикции.

Условия по картам иностранных банков, где международная функция подтверждена по каждому направлению отдельно, — на странице каталога: оформить международную карту.

Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Показать полностью 4
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества