Работаю в залоговом кредитовании, и квартиры с ограничениями от приставов попадаются нам постоянно. Сценарий у людей почти всегда один: заказал выписку ЕГРН, увидел слово «запрещение» или «арест» и решил, что квартиру вот-вот заберут.
Обычно это не так. Разберу по-простому, без юридического тумана.
Запрет и арест — не одно и то же
Запрет на регистрационные действия — самое частое. Пристав просто запрещает Росреестру регистрировать сделки с квартирой: продать, подарить, заложить нельзя. Жить в ней и платить коммуналку можно, ничего не меняется.
Арест — шаг дальше. Пристав описывает имущество, может ограничить пользование и потом передать квартиру на продажу. Ещё арест бывает судебный: суд накладывает его по иску, ещё до решения, чтобы ответчик ничего не успел переоформить.
И то и другое видно в выписке ЕГРН, в разделе про ограничения. Там же написано, кто наложил и каким документом.
«У меня единственное жильё, мне ничего не будет»
Наполовину правда. Забрать единственное жильё за долги нельзя, это статья 446 ГПК. Исключение одно — ипотека: если квартира в залоге, её могут продать и при единственном жилье.
А вот запрет на сделки на единственное жильё ставить можно. Это не взыскание, а способ не дать вам продать или переписать квартиру, пока долг висит. Так что логика «квартира одна, значит, ничего не наложат» не работает.
Если квартира не единственная, её могут продать на торгах. Не продалась на первых — на повторных цену снижают на 15%. Долг гасят из вырученного, остаток возвращают владельцу.
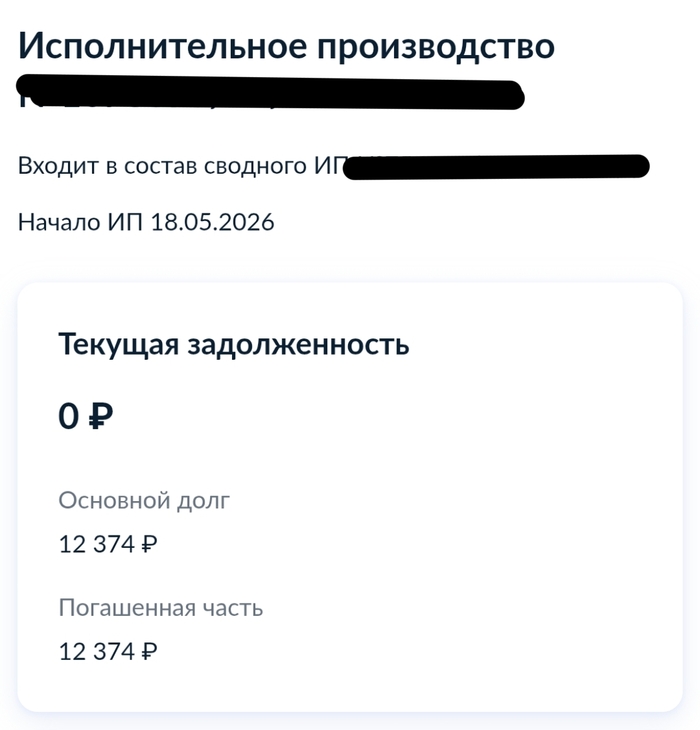
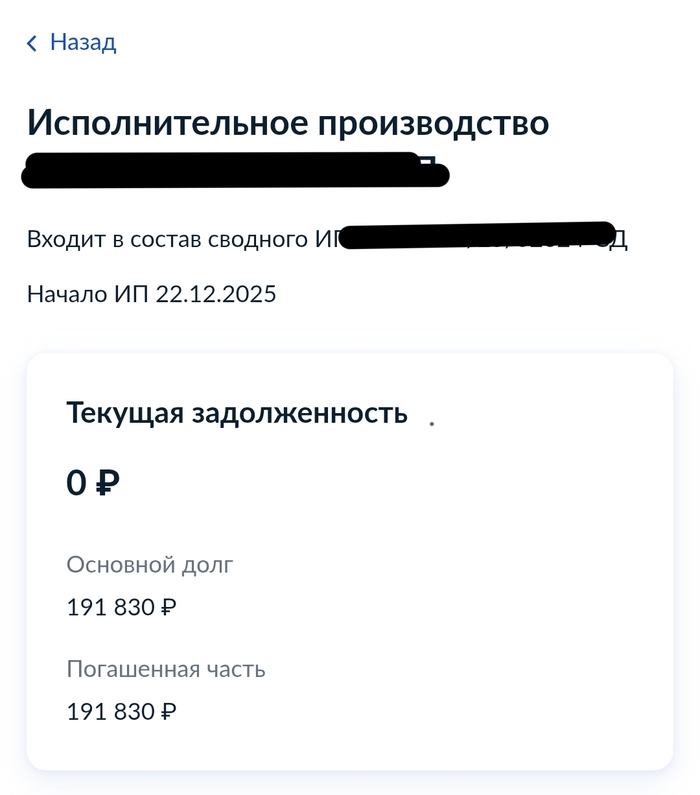
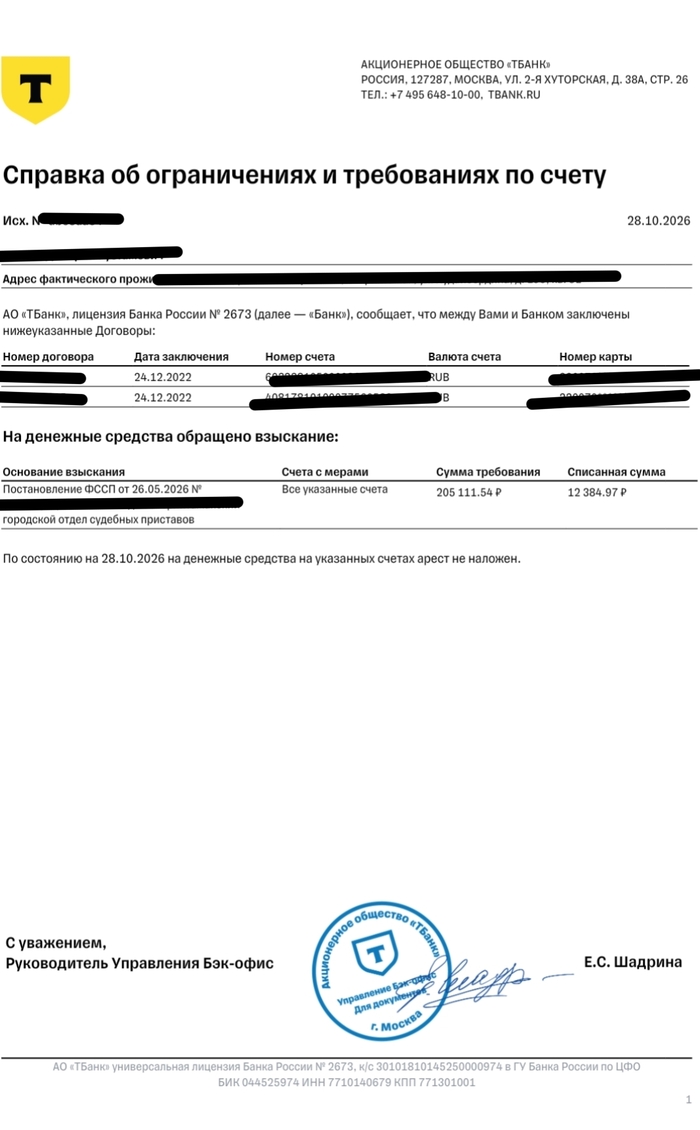
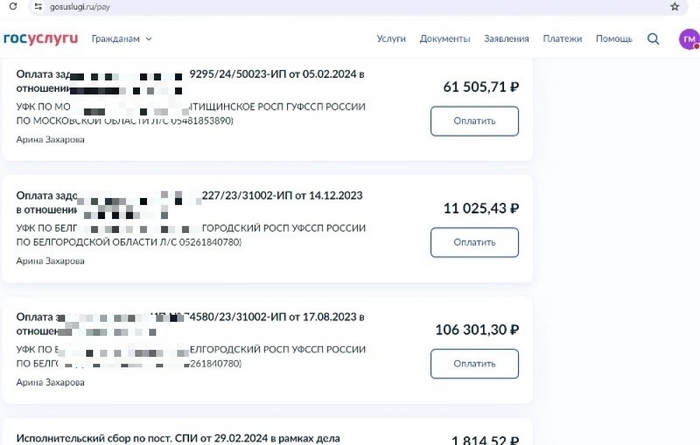
Банк данных исполнительных производств на сайте ФССП: ищете по ФИО и дате рождения, видите сумму, отдел и пристава. На Госуслугах те же долги видно сразу и там же можно оплатить. Выписка ЕГРН покажет все запреты с реквизитами постановлений.
Запретов может быть несколько, от разных приставов по разным делам. Снимать придётся каждый.
1. Выясните все производства и суммы. Если не заплатить в срок для добровольного исполнения, обычно это 5 дней, сверху добавят исполнительский сбор: с 9 января 2026 года это 12%, но не меньше 2 000 ₽.
2. Не согласны с долгом или действиями пристава — постановление можно обжаловать за 10 дней, старшему приставу или в суд. Долг признаёте, но сразу заплатить не можете — можно просить суд об отсрочке или рассрочке.
3. Платите через Госуслуги, сайт ФССП или по реквизитам из постановления. Платёжку сохраните обязательно.
4. После оплаты пристав оканчивает производство, выносит постановление о снятии запрета и отправляет его в Росреестр. Росреестр вносит запись в течение трёх рабочих дней после получения. Сколько провозится сам пристав, зависит от отдела и количества дел. Точный срок вам заранее никто не назовёт, и это нормально.
5. Закажите свежую выписку и проверьте, что запретов нет. Висит, хотя долг погашен, — пишите приставу обращение с копией платёжки. Через Госуслуги проще всего.
Можно ли продать квартиру с запретом
Можно, но через погашение долга. Пока запрет стоит, Росреестр переход права не зарегистрирует. Поэтому часть денег покупателя сначала идёт на долг: напрямую приставам или через аккредитив либо депозит нотариуса. Пристав снимает запрет, стороны регистрируют сделку, остаток продавец получает после регистрации.
Честно скажу: обычные покупатели от таких квартир часто отказываются даже со скидкой. Боятся, что запрет снимут не сразу или что появятся новые. Есть инвесторы, которые выкупают квартиры с арестами и сами разбираются с приставами, но, понятное дело, дешевле рынка.
А вот занять под залог этой же квартиры, чтобы погасить долг, обычно не выйдет. Под квартиру с арестом или запретом кредиторы не дают: сначала снятие, потом сделка.
Не переписывайте квартиру на родственников «пока не поздно». С запретом сделку не зарегистрируют, а если запрета ещё нет, её могут оспорить как мнимую.
Не игнорируйте письма от пристава. Сбор 12% и новые ограничения сами не рассосутся.
Не платите тем, кто обещает «снять арест» без погашения долга. Запрет снимает пристав своим постановлением или суд. Законного способа обойти долг за отдельную плату нет.
Если долгов много и платить нечем, отдельная история — банкротство. Единственное жильё без ипотеки там тоже защищено. Но это уже тема для другого поста.