Ноябрь-декабрь 2026 года — подходящее время определить форму работы на 2027 год. istockphoto.com
Федеральная налоговая служба серьёзно ужесточила контроль за доходами самозанятых: за девять месяцев 2026 года к ответственности привлечены около 3 тыс. плательщиков НПД, а сумма зафиксированных нарушений приблизилась к 300 млн рублей. При этом сам экспериментальный режим, рассчитанный до конца 2028 года, приближается к вехе серьёзных перемен. Все подробности — в материале aif. ru.
Вместо подсказки
ФНС запустила в работу скоринговую модель, задача которой — отловить самозанятых, прячущих выручку с помощью массового аннулирования чеков в приложении «Мой налог». Система отслеживает, с какой регулярностью человек удаляет чеки, и проверяет, не отменяют ли такие же операции его контрагенты — банки и цифровые платформы. Санкция за сокрытие выручки выписывается по шкале: 20% от суммы операции за первый эпизод и полный размер скрытого — за повторный, если он случился в течение полугода. Впрочем, не за каждой отменой чека стоит сознательная схема ухода от налога: часть плательщиков стирает чеки лишь затем, чтобы не пересечь годовой потолок дохода в 2,4 млн рублей, при превышении которого применять НПД запрещено.
«ФНС проводит обоснованную политику в отношении проверки аннулированных чеков. Если самозанятый работает в правовом поле и может документально подтвердить свои операции, риски возникновения претензий со стороны налоговых органов существенно снижаются», — считает Александр Юрлов, руководитель студии грантового продюсирования WriteGrant, лектор Российского общества «Знание». По его словам, упрощённый режим не отменяет необходимости вести дела юридически аккуратно: договоры, акты, счета и прочие подтверждения расходов и продаж стоит беречь.
Окончательного решения о судьбе НПД в налоговой службе пока не приняли, однако власти уже обдумывают сценарий, при котором плательщики с растущим оборотом будут постепенно перемещаться на иные налоговые режимы.
Четыре процента, которые таковыми не являются
Эксперимент с налогом на профессиональный доход стартовал в 2019 году и продлён до 31 декабря 2028 года включительно.
«Главное преимущество НПД — возможность легально работать на себя с минимальной административной нагрузкой: без сложной отчётности, с простым учётом доходов и доступными налоговыми ставками. Режим позволил легализовать микробизнес и самостоятельную деятельность миллионов граждан», — отмечает Дарья Южакова из Объединения самозанятых России. При этом, признаёт эксперт, отдельные отрасли — например, перевозка пассажиров легковыми автомобилями или торговля продукцией собственного изготовления — пока не дают чёткого разделения между человеком, живущим собственным трудом, и по-настоящему крупным бизнесом.
Профсоюзное сообщество напоминает, что ставки в 4% при расчётах с физлицами и 6% — с компаниями не так щадящи, как кажутся. Алексей Неживой, руководитель оперативного штаба Независимого профсоюза «Новый Труд», обращает внимание: налог считается не с заработка, а с полной суммы оборота. Если взять таксиста, у которого маржинальность поначалу держалась на уровне 30–35%, то после вычета бензина, полисов, медосмотра, техобслуживания и комиссии агрегатора «если пересчитать, сколько он реально отдаёт налога со своего дохода, получается тот же классический ГПХ в среднем».
Пока что самое уязвимое место режима — социальная защита. Добровольная страховка, запущенная экспериментально с 2026 года, обещает до 35 тыс. рублей по болезни и до 50 тыс. рублей при потере заработка, но выплату начинают начислять лишь после полугода взносов. По подсчётам Неживого, этой возможностью воспользовались всего 4700 человек из 18 млн зарегистрированных самозанятых: «Механизм пока не работает». Наталья Лычагина, руководитель клуба бухгалтеров НКО Свердловской области, добавляет: без добровольных отчислений копилка пенсионных баллов стоит на нуле, время не зачисляется в страховой стаж, а больничный лист не оплачивается вовсе. Декретных в этой схеме нет как таковых. Опасность подстерегает и работодателей: если суд переквалифицирует договор ГПХ в трудовой, компании доначислят НДФЛ, взносы, пени и штрафы. Выход — заранее оговорить в контракте обязанность партнёра известить о выходе из статуса самозанятого.
Ноябрь-декабрь 2026 года — подходящее время определить форму работы на 2027 год. НПД с потолком 2,4 млн рублей и вычетом 10 тыс. рублей подойдёт тем, кто трудится в одиночку: репетиторам, дизайнерам, фотографам, мастерам по ремонту. Если задуман наём людей, перепродажа чужих товаров или доход выше планки, стоит смотреть в сторону ИП: по УСН «доходы» удобно работать услугам с минимальными затратами, а вариант «доходы минус расходы» больше выгоден торговле и производству, где весомая часть выручки — подтверждённые издержки.
Малым командам до пяти человек доступна АУСН: предельная выручка 60 млн рублей, тарифы 8% и 20%, налог за предпринимателя считает сама налоговая служба. Правда, 2027-й — финальный год этого эксперимента, и заглядывать за его горизонт пока бессмысленно. Патент с нового года станет доступен при выручке до 15 млн рублей (сейчас — 20 млн), а при одновременном применении патента и УСН оба режима складываются в общий лимит, так что совмещение нужно просчитывать заранее.
Перед стартом важно изучить не только условия НПД, но и отраслевые требования: опыт ремесленников и водителей показывает, что одного статуса недостаточно. С октября 2026 года заработал закон № 289 о регулировании платформенной экономики, ограничивающий работу самозанятых через цифровые платформы. Если деятельность в декабре не начнётся, регистрацию ИП иногда разумнее перенести на январь — чтобы не платить страховые взносы за несколько дней 2026 года. Кстати, ОСР тем временем выступает за закрепление НПД на постоянной основе, действующие ставки, добровольность страховых взносов и увеличение лимита дохода с регулярной индексацией: дискуссия о будущем режима, вероятно, обострится уже в 2027 году.
Скидки на российскую нефть бьют рекорды за 3,5 года, ЕС вводит новые санкции, а Трамп, Си и Путин готовятся к встрече
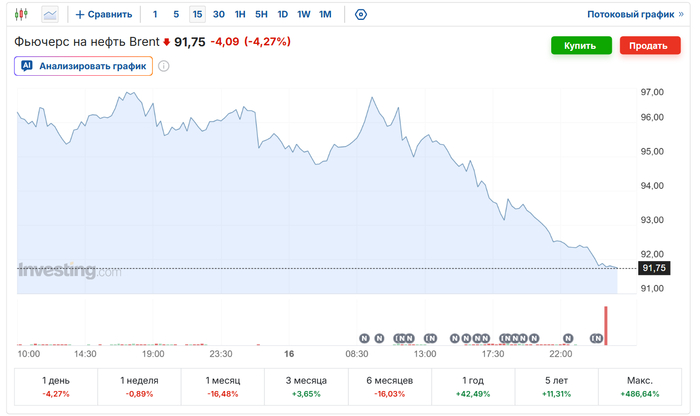
Нефтяной рынок стабилизировался на стоимости марки Brent чуть выше отметки в 90 долларов за баррель. Ценник продолжает меняться в течение суток, но две недели на рынке наблюдается относительное спокойствие. И уже это внезапно сильно ударило по российской нефти.
Скидки на отечественную нефть рекордно выросли с апреля 2023 года и перебили отметку в 30 долларов. Если в октябре средняя цена Urals составила 101,5 доллара за баррель, то по итогам ноября показатель может сильно обрушиться. И про рекордные показатели нефтегазовых доходов уже речи не будет. Для российского бюджета позитивный сценарий — это обострение конфликта на Ближнем Востоке и возвращение высоких цен. Рынки опасаются такого развития событий, но верят, что уже в январе демократы заставят президента США Дональда Трампа завершить военную операцию в регионе.
Таким образом, реальных сценариев остаётся два. Или цены останутся до конца месяца в районе 90 долларов за Brent, или пойдут вниз. В первом случае средняя цена Urals по итогам месяца будет находиться в районе 60 долларов, именно столько заложено в федеральном бюджете, чтобы казна выходила в ноль. Если же цена начнёт падать, то Urals окажется ниже необходимых значений. А значит федеральный бюджет получит новую порцию трудностей под конец года. Я думаю, что всё-таки до конца месяца сильного падения стоимости нефти нас не ждёт.
Для тех, кто следит за судьбой российского дизеля, который отправился в США, в этой части изменений нет. Покупателей на отечественное топливо на американском рынке найти не удалось. Возможно, эта тема оживёт после саммита АТЭС, где может состояться очная встреча президента РФ Владимира Путина и Дональда Трампа. Уже официально объявлена трехсторонняя встреча Трампа, Путина и председателя КНР Си Цзиньпина.
Раз мы перешли к международному блоку. Евросоюз ввёл новые санкции в отношении российских физических и юридических лиц. Главным медийным лицом в списке стала основательница Wildberries Татьяна Ким. Ограничения были введены в отношении многих НПЗ, например, Московского, Омского, Хабаровского и Саратовского. Санкции коснулись Петербургского нефтяного терминала, а также компаний «РусХимАльянс», «РусГазДобыча», «ННК — Северная нефть», «ННК-Сахалинморнефтегаз» и «Татнефть-НАО». Попали под ограничения 47 банков, самым известным из которых является ЮMoney. Он является частью экосистемы Сбера. Остальные финансовые организации практически неизвестны обычным гражданам. Глобально на работу предприятий санкции уже вряд ли повлияют, но точно усложнят разные денежные операции. За эти годы было создано много обходов санкций, которые в итоге просто будут активированы для новых фирм.
В финале материала вернёмся к сугубо российским новостям. Ещё весной ЦБ и ФНС изъявили желание более плотно следить за всеми переводами граждан. И вот теперь законопроект об обмене данными о счетах и доходах граждан между Банком России и налоговой внесён в Госдуму. ЦБ будет передавать в ФНС данные о тех гражданах, которые получают доходы от других физлиц.
Признаки систематического получения доходов, а также порядок и формат передачи сведений в законопроекте не определены. Возможно, их пропишут ко второму чтению законопроекта в Госдуме. При этом в изначальной версии документа власти хотели, чтобы задним числом ЦБ и ФНС проверили все операции граждан с 1 января 2026 года. Но позже Минфин РФ сообщил, что он готов перенести этот срок на 1 января 2027 года.
Такие действия российских властей, как я уже неоднократно говорил в других материалах, не приносят ни денежной, ни экономической пользы. Каждое такое новшество направлено на то, чтобы выдоить последние копейки из малого бизнеса. Российская Торгово-промышленная палата провела опрос 23 тысяч малых предприятий, который показал, что три четверти из них не выдерживают налоговую нагрузку и рассматривают варианты от закрытия до ухода в тень или дробления. Только 23% опрошенных надеются нормально работать в предстоящем году. РСПП дополнительно сообщает, что отечественные компании в следующем году перейдут к сокращению персонала.
Если у тех лиц, которые принимают решения, нет цели уничтожить малый бизнес, то им стоит действовать иначе. Первое — снизить налоговую нагрузку. Именно её повышение заставило многих предпринимателей искать обходные пути. Намного проще работать в белую и не тратить время на общение с налоговой, чем придумывать, как выжить в новых условиях. Второе — ввести меры поддержки, потому что именно в малом бизнесе работают миллионы россиян, которые не сидят на бюджетных деньгах. Им надо помогать, а не мешать и не лишать работы.
«Вник и рассказал» — проект, где вы найдете аналитические материалы о разных сферах экономики и жизни общества. Присоединяйтесь к нашему телеграм-каналу и Boosty.
Но фактически в 2027 году бюджет получит с вкладчиков платежи сразу за два налоговых периода, что может стать неприятным сюрпризом для состоятельных клиентов.
Новшество предусмотрено законопроектом № 617-9, который правительство внесло вместе с бюджетом на 2027–2029 годы 30 сентября. Он уже принят в первом чтении. В исходной редакции банки с 1 января 2027 года становились налоговыми агентами и должны были ежемесячно, нарастающим итогом, удерживать налог с процентов уже по прогрессии: 13% до 2,4 млн рублей годового дохода, далее 15, 18, 20 и 22%. Но банки взмолились, что они не успевают перестроить свои компьютерные системы и связать их с данными ФНС. Попросили отложить прогрессию для вкладов до 2028 года. Минфин пошел на частичный компромисс. И вот теперь в следующем году банки будут удерживать с доходов по вкладам единые 13%, а разницу по прогрессивной шкале ФНС по итогам года уже сама доначислит и уведомит о том граждан. К концу 2027-го банки уже доведут до ума свои системы, и все станет еще проще.
Необлагаемый минимум сохраняется, и формула прежняя: 1 млн рублей умножают на самую высокую ключевую ставку за год. Проще говоря, без налога остаются проценты, которые принес бы миллион рублей, если бы весь год лежал под максимальную ставку ЦБ. Меняется другое — по какому году смотрят ставку. Сейчас берут тот же год, за который платится налог, и размер льготы выясняется только в его конце. С 2027 года будут брать предыдущий год. Для процентов, полученных в 2027 году, ориентиром станет 2026-й: выше всего ставка была 1 января, 16%, значит, без налога останутся первые 160 тыс. рублей процентов. Банк сможет учитывать ее с первой выплаты. Когда ставка снижается, правило работает в пользу вкладчика: в 2027 году ключевая будет наверняка ниже 16%, а льготу все равно посчитают по прошлогодней, более высокой ставке.
«Двойного налога», которым уже пугают некоторые эксперты, не будет: один и тот же доход дважды не облагается. Но психологически может сложиться именно такое впечатление. Сейчас налог с процентов платят только в следующем году: за 2025 год до 1 декабря 2026-го, за 2026 год до 1 декабря 2027-го. Но! С января 2027 года к этому платежу добавится удержание 13% с каждой выплаты процентов текущего года. Так в одном календарном году вкладчик заплатит налог и за 2026-й, по старым правилам по шкале 13/15%, и большую часть налога за 2027-й. Прогрессивную доплату за 2027-й ФНС выставит уже в 2028 году.
Возьмем конкретный пример. У клиента 20 млн рублей на вкладах (не завидуйте, есть и такие), средняя доходность в 2026 году около 15%, проценты около 3 млн. Налоговая база 2026 года составит 2,84 млн рублей: 13% с 2,4 млн и 15% с остатка дают 378 тыс. рублей к уплате до 1 декабря 2027-го. В 2027 году ставки ниже, пусть доходность будет 12%. Проценты составят 2,4 млн, база 2,24 млн, и банк по ходу года удержит 291 тыс. рублей. За один год с вкладчика, таким образом, в казну уйдет около 670 тыс. рублей вместо привычных 378 тыс. Если клиент еще и получает зарплату — скажем, 3 млн — то в 2028 году ФНС поставит его проценты в шкалу поверх зарплаты: 2 млн по 15% и 240 тыс. по 18%, всего 343 тыс. Доплата составит 52 тыс. рублей. Отсюда и предупреждение юристов: тем, кто держит деньги на одном длинном вкладе с выплатой в конце срока, для уплаты налога за 2026 год, возможно, придется вклад закрыть, чтобы расплатиться с Родиной.
Переходный порядок экономит силы прежде всего банкам. Удерживать плоские 13% с превышения лимита технически просто. Банки уже так работают с зарплатными и брокерскими доходами. Прогрессия требует знать совокупный доход клиента: зарплату у другого работодателя, проценты в других банках, продажу квартиры. Без онлайн-обмена с ФНС банк этих данных не имеет, и в первые месяцы 2027 года массовые ошибки удержания были бы неизбежны. Бюджет от отсрочки ничего не потеряет.
Для вкладчика компромисс скорее нейтрален. Он немного выигрывает во времени, потому что надбавка сверх 13% уйдёт в бюджет не с каждой выплаты в течение 2027 года, а осенью 2028-го. Зато теряет в предсказуемости: в 2028-м придет уведомление, сумму которого заранее не покажет ни одно банковское приложение. Для тех, кто держит деньги в двух-трех банках или получает крупные разовые доходы, такое уведомление может оказаться неприятной неожиданностью. В результате эффективная доходность вкладов для самых состоятельных групп населения снизится на несколько процентных пунктов от средней ставки. Банкам, которые борются за крупных клиентов, придется компенсировать это премиальными продуктами, а часть денег неизбежно уйдет на фондовый рынок и в страховые программы.
Зачем это все понадобилось государству? Для повышения текущих налоговых сборов. Бюджет 2027 года рассчитывает получить 1,02 трлн рублей НДФЛ только с процентов. Это в 1,6 раза больше ожидаемых за 2026 год 632 млрд. Дефицит федерального бюджета на 2027 год заложен на уровне 5,5 трлн рублей, или 2,2% ВВП, и триллион с вкладов — один из немногих крупных источников, который не требует новых налогов на бизнес. Значительную часть прироста даст именно смена графика: в 2027-м казна получает и годовой платеж за 2026-й, и текущие удержания за 2027-й.
Сбережения населения по итогам 2025 года оценивались примерно в 66,5 трлн рублей. Пока ключевая ставка высока, процентный доход по ним огромен, но ЦБ ее снижает: с 16% в начале 2026 года до 14% сейчас. Каждый пункт снижения уменьшает будущую базу, и раннее изъятие позволяет собрать налог с еще высоких процентов 2026 года, не дожидаясь декабря 2027-го.
Также налогообложение будет проще администрировать. Сейчас ФНС рассылает миллионы уведомлений и затем взыскивает недоимки. Удержание у источника (в банке), как с зарплаты, почти исключает неуплату и разгружает инспекции. По оценкам Минфина, повышенные ставки коснутся не более 6% граждан. При среднем вкладе около 419 тыс. рублей это правдоподобно: при доходности 13% лимит в 160 тыс. исчерпывается примерно на 1,2 млн рублей сбережений.
Фото: Изображение сгенерировано ChatGPT
А как тогда будут учитывать льготы и налоговые вычеты? Необлагаемый лимит теперь известен до начала года, и банк учитывает его при удержании. Однако каждый банк видит только собственные проценты. Если вклады разнесены по нескольким банкам, удержания в течение года могут оказаться меньше, чем требует совокупный доход. Итоговую сверку проведет ФНС: она сложит проценты по всем вкладам, применит лимит один раз, определит ставку с учетом прочих доходов и выставит разницу. Для доходов 2027 года это произойдет осенью 2028-го, срок уплаты по общему правилу до 1 декабря 2028 года. До этой даты точную сумму доплаты не посчитает никто.
Есть ли смысл уходить в другие финансовые инструменты? Простая замена вклада облигациями или акциями от прогрессии не спасает: законопроект переводит в шкалу 13–22% все пассивные доходы, включая дивиденды, купоны и доходы от продажи ценных бумаг и имущества. У купонов к тому же нет 160-тысячного лимита. Законными останутся несколько способов.
Первый — ИИС-3. Вычет на взносы до 400 тыс. рублей в год, и при прогрессии он стоит больше 52 тыс., а доход по счету после минимального срока освобождается от налога в пределах 30 млн рублей. Минус этого варианта — срок: для счетов, открытых в 2026 году, он пять лет, с 2027-го растет на год ежегодно до десяти. Кто готов, должен открыть счет до 31 декабря. Второй вариант — льгота долгосрочного владения: доход от продажи бумаг, которыми владели больше трех лет, не облагается в пределах 3 млн рублей за каждый год. Но подходят не все бумаги. Третий — программа долгосрочных сбережений с тем же вычетом на взносы. Четвертый — распределение сбережений между членами семьи: у каждого свой лимит и своя ступень шкалы. Пятый — физическое инвестиционное золото: продажа после трех лет владения налогом не облагается. Все эти способы, подчеркнем, требуют длинного горизонта.
Как подготовиться? Прежде всего морально. Посчитайте сумму к уплате до 1 декабря 2027 года за проценты 2026 года и держите ее в ликвидной форме: на накопительном счете или коротком вкладе, а не в длинном депозите с выплатой в конце срока. Проверьте даты выплаты процентов. Капитализация 31 декабря и 1 января может перенести доход в другой налоговый год, а с 2027-го определит и момент удержания. Тем, чьи совокупные доходы превышают 2,4 млн рублей, заранее стоит заложить в свой личный бюджет 2028 года прогрессивную доплату. Ну и следите за личным кабинетом налогоплательщика: в переходный год расхождения между удержаниями банков и расчетом ФНС неизбежны, и спорить с ними будет удобнее сразу.
Для большинства вкладчиков с суммами до 1–1,5 млн рублей ничего не изменится: налога не было и не будет. Для верхних нескольких процентов 2027 год станет годом двойного платежа. Государство получит разовую прибавку к доходам, которая в 2028-м уже не повторится. И тогда вопрос о новых источниках для бюджета встанет снова.
Читали новость о 28-летнем россиянине, который пытался вывезти из Шереметьево в Бишкек 136 млн рублей наличными? Из них 129 млн находились в чемодане, и ещё 7 млн — в ручной клади. По решению суда 135 млн рублей были конфискованы.
На что рассчитывал этот молодой человек, пытаясь вывезти такую сумму, очень большой вопрос, на который мы вряд ли узнаем ответ.
Но эта история напомнила мне о другом — насколько примитивными чаще всего бывают схемы, применяемые для налоговой «оптимизации». И в первую очередь, конечно, я говорю о дроблении бизнеса и использовании в цепочках сделок взаимосвязанных лиц.
Про налоговые схемы и их организаторов
Допустим, предприниматель приближается к лимиту применения УСН. И вместо того, чтобы хотя бы проконсультироваться (опустим моральную сторону вопроса) и оценить возможные варианты, он просто регистрирует ещё одно ИП на своего 75-летнего дедушку или, например, ООО на маму, которую даже не удосуживается оповестить о том, владельцем какого бизнеса она стала.
Помню забавный случай, когда мама во время допроса позвонила своему сыну с вопросом, а чем занимается её компания. Думаю, результат такой проверки всем понятен.
Именно при дроблении бизнеса я чаще всего встречал самые очевидные схемы, в которых все признаки и доказательства лежали на поверхности, что очень сильно упрощало проведение таких выездных проверок.
Но проблемы не только с дроблением. Возьмём «бумажный» НДС. И сейчас я говорю не о сложных сделках с компаниями, где ещё нужно разобраться, правильно ли определён выгодоприобретатель, исследовать финансовые и товарные потоки, а именно про реально «голую бумагу» без оплаты.
Такие операции я даже не назову схемой, поскольку опровергнуть такие вычеты сможет много ума не требуется.
По сути, вы просто покупаете листочки формата А4 за 2–3% от базы. Считать, что такой НДС может устоять, думаю, не стоит. Рассматривать это как инструмент для получения рассрочки по уплате налога? Так есть другие, более надёжные «процедурные» способы...
К чему я всё это?
Мне кажется, многие слишком легкомысленно относятся к таким вопросам. И особенно удивляет, когда компания с большими оборотами не просчитывает последствия неправильно выстроенной схемы.
Например, даже те вопросы, с которыми я работаю сейчас, зачастую можно было полностью решить или максимально минимизировать последствия ещё на этапе, когда предпроверка только началась или эта «проблема» вообще не попала в поле зрения налоговой службы.
И это не реклама моих услуг. Это, наверное, наша «особенность»: даже когда человек чувствует себя, скажем, не очень хорошо, он не сразу идёт к врачу, а ждёт, пока не заболит настолько, что уже будет невмоготу.
Вот так же и здесь. Пока требование не придёт, никто особо не думает о последствиях. А стоило бы. Профилактика в таких вопросах никому не повредит...
А что касается того парня со 136 млн рублей. Я, конечно, не знаю, на что он рассчитывал, отправляясь в аэропорт с чемоданом налички. Но разобраться заранее, каким образом можно вывезти такую сумму, наверное, можно было.
Дмитрий Кудряшов, налоговый консультант, бывший заместитель начальника отдела анализа и планирования налоговых проверок УФНС России. Автор Telegram-канала «Налоговый Инсайдер».