Биг-маковый эксперимент
15 постов



15 постов
Есть один такой известный американский финансист и миллиардер Рэй Далио.
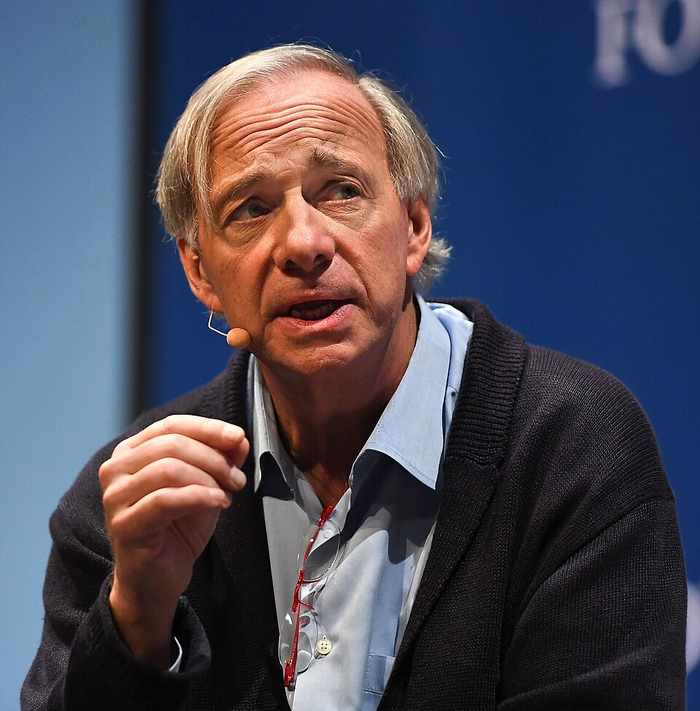
Состояние он сделал на управлении активами других состоятельных парней на рынке ценных бумаг. Несмотря на ряд противоречивых действий, которые пару раз приводили его клиентов к сильным просадкам на ровном месте, он имеет хорошую репутацию.
Помимо прочего, Рэй написал несколько книжек про финансы, а цитаты из книги "Принципы изменения мирового порядка" вы, вероятно, несколько раз видели - даже если не интересовались миром финансов. Их очень любят приводить в качестве аргументов в спорах на тему "Америке кирдык". Вот пример:
«Ни одна империя не длится вечно, хотя многие считают, что их собственная будет существовать всегда. История показывает, что когда доминирующая держава сталкивается одновременно с огромными долгами, внутренними социальными конфликтами и мощным внешним соперником, она вступает в стадию своего неизбежного заката»
А еще он лично знаком с нашим Германом Грефом, и тот даже писал ему предисловие к русскоязычной версии книги "Принципы".
Ну да ладно, пост не об этом. Рэй Далио - автор популярной концепции инвестирования "Всепогодный портфель". Если объяснять её очень простыми словами, то суть такая: если наберете такие-то активы в таких-то пропорциях, то вам не страшны никакие кризисы, ведь в одном типе кризисов будут падать одни активы, а деньги будут перетекать во вторые. А во втором типе кризисов наоборот - из вторых активов в первые. А в другом типе кризисов - из третьих во вторые и первые. Итого, у вас будет красивая линия роста благосостояния вверх и вправо, с минимальными просадками.
По Далио, всепогодный портфель должен выглядеть так:
40% долгосрочные гособлигации (свыше 20 лет),
30% акции,
15% среднесрочные гособлигации (5-10 лет),
7,5% золото,
7,5% сырьевые товары
Часто у разных популярных финансовых блохеров, медиа и на сайте контор, продающих близкие услуги можно увидеть статьи (нередко они сгенерированы ИИ), в которых это продается как готовая кнопка "бабло", которую надо нажать и богатеть!
Но как писал классик, "Гладко было на бумаге, да забыли про овраги, а по ним ходить".
Вы только посмотрите, что было бы с депозитом ничего не подозревающего "инвестора", который бы пошел реализовывать данную страту на рынке в России - уже после обвала СВО, и даже после обвала мобилизации в сентябре 2022 года (это когда люди сутками в очереди стояли на выезд в Казахстан и Грузию):
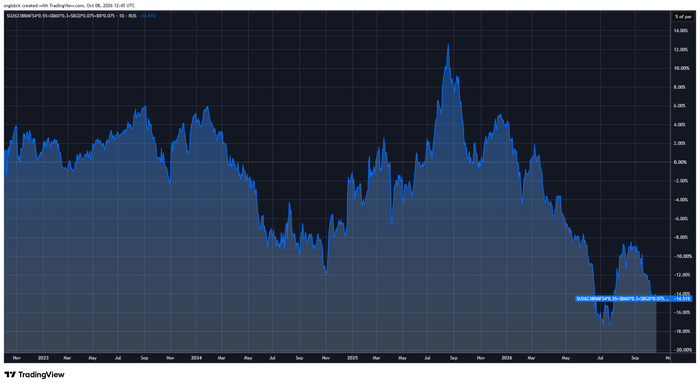
Это было ровно 4 года назад, и за 4 года наш незадачливый всепогодный инвестор получил бы... -15%. Разбогатеть не получилось. Цены выросли ого-го за это время, а денег у нашего инвестора стало не больше, а даже меньше!
Что пошло не так? Может, Рэй Далио шарлатан, и придумал какую-то фигню, которая не работает? А может, российский рынок - это скам, и создан он для отъема денег у населения?
Не совсем так. На самом деле, "всепогодность" на российском рынке действительно существует. Но она совсем не такая. И вот почему.
На самом деле, в последние пару лет наши братские народы переживают похожую ситуацию. Чтобы быть ещё похожее на нас, американцы решили затеять свою собственную СВО! Правда, им проще: они затеяли её за 10 тысяч километров от своих границ.
1). Российский инвестор Иван:
"У федерального бюджета огромный дефицит. Минфину приходится занимать всё больше денег. Доходность гособлигаций выросла в 2,5 раза за последние 3 года, устойчивая инфляция растёт. Деньги рискуют превратиться в резаную бумагу.
Я считаю, что в такой период надо избавиться от своих акций, которые являются долей в реальных бизнесах. И купить облигации или открыть вклад. Поэтому индекс акций за последние 3 года упал на 29%, а качественные бизнесы продаются уже за 3 годовые прибыли".
2). Американский инвестор Джон:
"У федерального бюджета огромный дефицит. Минфину приходится занимать всё больше денег. Доходность гособлигаций выросла в 2,5 раза за последние 3 года, устойчивая инфляция растёт. Деньги рискуют превратиться в резаную бумагу.
Я считаю, что в такой период надо избавиться от своих облигаций и купить акции, которые являются долей в реальных бизнесах. Поэтому индекс акций за последние 3 года вырос на 79%, а качественные бизнесы продаются уже за 25 годовых прибылей".
На этом наглядном примере можно увидеть, что при очень похожих макроэкономических процессах поведение в России кардинально отличается от поведения в США, где эта всепогодность была придумана.
То есть, принцип "деньги не уничтожаются, а просто куда-то перетекают" - сохраняется. Но перетекают они в разное.
На самом деле, я сформулировал свою идею еще 3 года назад. Но она требовала проверки временем. Хотя бы небольшой. Я подождал три года, и теперь готов выкатить свою гипотезу.
Всепогодный портфель для России существует, но он другой. И вот его состав:
▫️ 40% Корпоративные облигации до 3 лет
▫️ 30% Акции
▫️ 15% Золото
▫️ 15% Инструменты денежного рынка или облигации с переменным купоном
Я провел тесты на прошлых данных, с 2006 по 2026 год (раньше просто нет задокументированных данных по одному компоненту - облигациям):
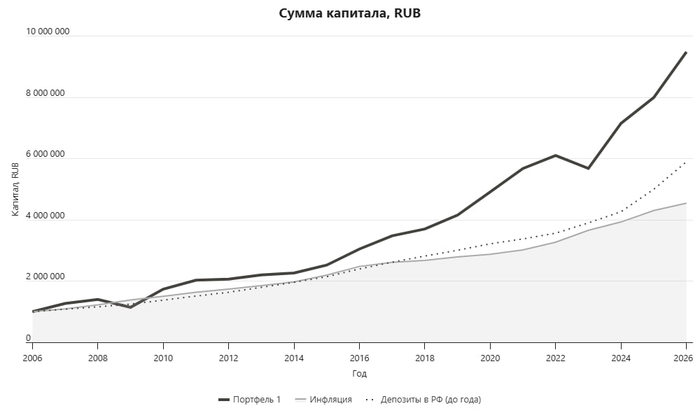
▪️ За 20 лет такой портфель увеличился в 10 раз безо всяких пополнений: с 1 млн до 10 млн рублей.
▪️ Всего два убыточных года из 20 лет: это 2008 и 2022 годы. Остальные годы - прибыльные. Просадка в 2008 году составила 18%, в 2022 году - всего 7%.
▪️ После убыточного года шел год с резким восстановлением: +52% в 2009 году, +25% в 2023 году.
▪️ Как итог, нет ни одного убыточного 5-летнего периода. И более того - нет ни одного 5-летнего периода, когда инфляция бы существенно опережала доходность.
▪️ Портфель обеспечивает разницу между инфляцией и доходностью 4%: медианная доходность 12%, а инфляция 7,9%.
Отдельно по инфляции. Кто-то скажет, что это заниженный показатель, и реальная инфляция 20%, а не 8%! Но вы просто не представляете, что делает такая маленькая (как кажется на первый взгляд) инфляция на периоде 20 лет. Для примера и доказательства того, что инфляция приведена вполне корректная, я обращусь к эталону потребления. К нестареющей классике. К неповторимому оригиналу. К Балтике №3!
В 2006 году она стоила 20 рублей за 0,5 литра.
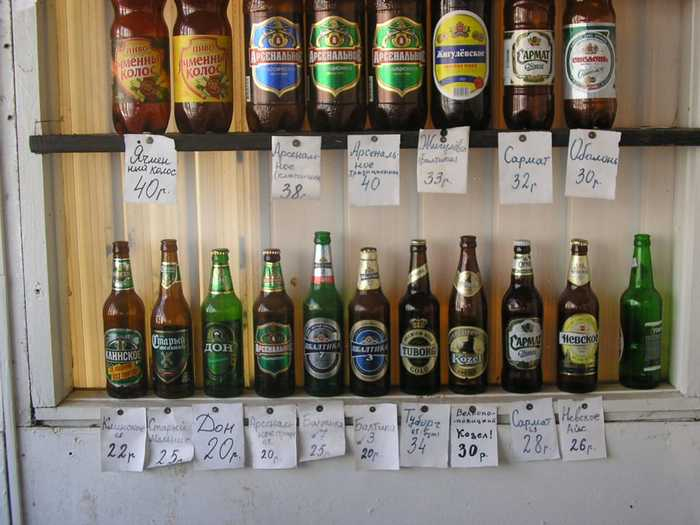
Если применить ставку 7,9% в год на 20 лет, то цена получится 92 рубля. Вполне релевантно. Сейчас оно по 80₽ за 0,45 (шринкфляция). И как была Балтика-тройка ослиной мочой в 2006 году, так и осталась. Качество не изменилось! Я знаю о чем говорю, я был на втором курсе университета в 2006, и Балтики было выпито немеряно (но еще больше Жигуля в полторашках - того, который на верхней полке за 33₽).
Вернемся к первому графику. Как себя повела версия Всепогодника с моей адаптацией с 2022 года - после обвала на мобилизации? Следите за розовой линией:
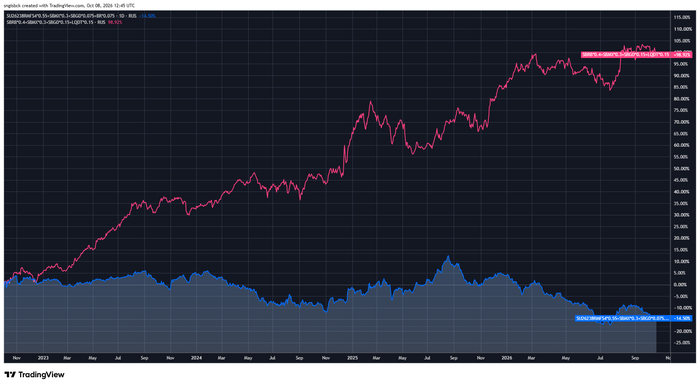
Может показаться каким-то колдунством и пост-знанием - когда ты знаешь уже результат и смотришь на график прошлого, будто мог до этого додуматься тогда. Но у меня есть доказательства: логику и состав такого Всепогодного портфеля я сформулировал в 2023 году. Ну да, на год позже, чем этот график начинается, но всё же.
Здесь тот же принцип: мы думаем, куда перетекают деньги в разных сценариях? И вводим это в состав портфеля. И не забываем о том, что это должно быть реализуемым и простым. Вот как я объясняю различия:
1. "Сырьевые товары" невозможно купить в России одной кнопкой.
Можно, конечно, набрать фьючей на нефть, какао и палладий (и ещё десяток товаров) - а потом перекладываться. Но это звучит уже сложно, а в реализации ещё сложнее. Я с биржей знаком уже 8 лет, но я в гробу видал это делать. Поэтому компромиссным решением было "схлопнуть" доли сырьевых товаров и золота. Так в моей версии Всепогодника получилось 15% золота. Потому что купить его одной кнопкой можно.
2. Большая доля длинных ОФЗ (и средних, которые тоже длинные) выглядит нелогичной.
Это работает в США, где госдолг - это кошелек (и проблема) всего мира. Но не работает для отдельно взятой страны, которая из-за санкций имеет только внутренний спрос на свой госдолг. И сейчас в России мы можем наблюдать, как работает сценарий, когда 85% такого всепогодного портфеля синхронно падает на протяжении уже >2 лет. Сценарий, который невозможен в США, где Рэй Далио придумывал это распределение. Там рыночные законы работают иначе. (https://t.me/Finindie/2967)
Поэтому процентный риск был частично заменен риском кредитным. Вместо 40% длинных гособлигаций (полноценную 20+ лет длину мы все равно купить чисто технически не можем) Всепогодник получил корпоративные облигации. А место 10-летних ОФЗ на 15% заняла ликвидность, то есть инструмент с нулевым процентным риском. В идеале здесь следовало купить ААА-флоатер, потому что LQDT не что иное как флоатер с "купоном" КС-0,3%.
В основу Всепогодника заложена цикличность и перетоки денег в зависимости от циклов. Падают акции? Значит, все деньги текут в гособлигации. Падают гособлигации из-за инфляции? Значит, все деньги текут в акции.
Но мы сейчас видим, как в условиях ультражесткой денежно-кредитной политики в России это не работает. Деньги утекают в низкий (вплоть до нуля) процентный риск. А не в длинные гособлигации или акции. Если бы перенимали без мозгов американский портфель и сажали его в российскую почву, то не получили бы тут результата. Третий год: 2024, 2025, 2026 - наш "всепогодный" портфель только и делал бы, что падал. Мы бы обвиняли Рэя Далио в недальновидности и шарлатанстве, и считали бы пассивные инвестиции скамом для дурачков. Но на самом деле, почва российская отличается от американской. И здесь нужен немного другой подход. И Всепогодник здесь другой.
Я сравнил доходность двух всепогодников на российских активах. Адаптированный вырос в 10 раз за 20 лет, а оригинальный от американского миллиардера - в 7 раз. Тоже неплохо! Но доходность ниже, а риск (выраженный в частоте и глубине просадок) - выше.
Есть такая поговорка: "что русскому хорошо, то немцу - смерть". В какой-то степени, она имеет отношение и к финансовым материям. Я долгое время пытался применять мировой (преимущественно, американский) опыт в своих личных финансах и инвестициях, и чем больше лет это делаю, тем больше понимаю, что в России не все экономические законы работают так же, как в остальном мире. Но я дилетант и не экономист, так что здесь есть большое поле для дискуссии, и я бы послушал мнение местных экспертов по данному вопросу.
Я уже 7 лет веду свой скромный блог о личных финансах и инвестициях здесь, на Пикабу и в своем скромном бложике в Телеграме. Буду признателен, если поддержите подпиской там, где вам удобно.
Я экспериментально проверяю "Правило-4%", согласно которому можно накопить 300 ежемесячных расходов, и этих денег должно хватить на всю жизнь. Ведь при дозированном изъятии сбережения способны сами себя воспроизводить и не снижаться даже с поправкой на инфляцию.
Условия эксперимента описаны были в данной публикации: https://t.me/Finindie/2210
Это 19-я закупка в рамках эксперимента. Я положил на отдельный счёт сумму, равную 300 наборам "Бигмак-Кола", и теперь ежемесячно снимаю с него средства. Подставьте вместо бигмаков что угодно - коммуналку, подписки на сервисы или все расходы на жизнь. Суть не поменяется, вопрос лишь в размере стартового капитала.
Работники бигмачной уже начинают привыкать к тому, что к ним каждый месяц приходит городской сумасшедший с просьбой взвесить свежеприготовленный бигмак. Даже заменили весы, купили чуть получше.
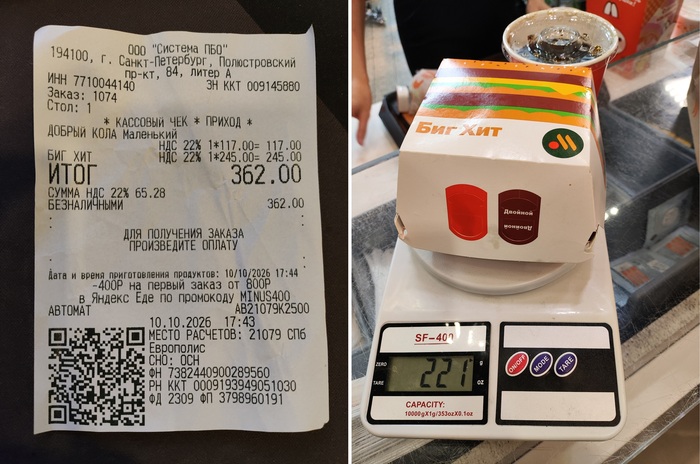
Но от хронического недовеса это всё равно не спасает. Заявленный вес 216 г, тара весит 13 г, а готовое изделие 208 г. Меня неоднократно упрекали тут работники индустрии общепита за крохоборство и говорили, что вес готового изделия может плавать - быть то больше, то меньше. Но вот незадача! Из 15 проведенных мною взвешиваний 12 были недовесом.
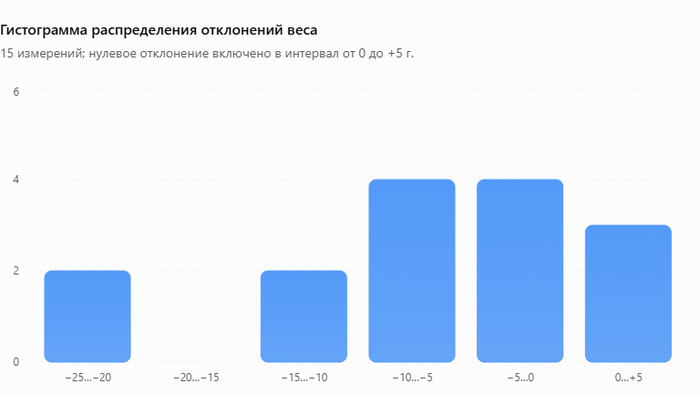
Причем, недовес иногда бывает прямо существенным. А максимальный перевес за всю историю наблюдений был всего +4 грамма. Итого получается, что я плачу за 30 бургеров, а съедаю 29. Если точка продает 1000 бургеров, она оставляет себе 34 бургера. Это 8000 рублей экономии на недовесе на каждые 1000 бургеров. Я не понимаю, зачем дурить клиента на такую мелочь, но либо это есть, либо мне сильно везет. Ведь вероятность того, что монетка упала орлом 12 раз из 15 составляет 1,4%.
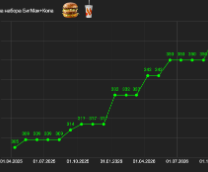
Набор стоит 362 рублей (245+117). Черт возьми, он снова вырос в цене!
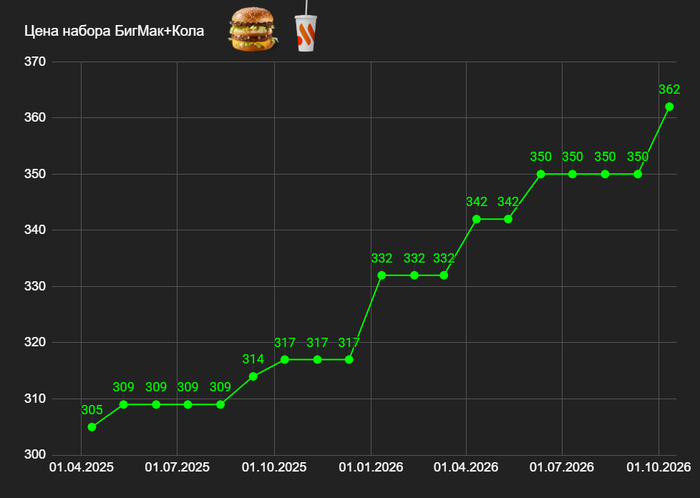
За все время ещё не было ни одного периода без повышения цены дольше 4 месяцев. Паттерн примерно одинаковый: летом цена держится, а осенью растет.
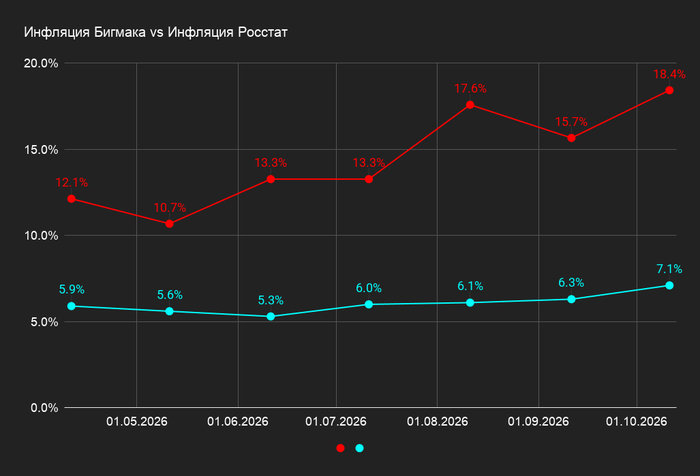
Годовая инфляция по Биг-Маку - существенно выше Росстата. Я считаю инфляцию с учетом шринкфляции, ведь за время эксперимента бургер официально успели урезать с 228 грамм до 216 грамм.
Недовес пока оставляю на совести работников отдельной точки. Не верю в такое крохоборство на уровне целой сети.
18% инфляция по Бигмак-Коле! Это даже больше инфляционных ожиданий населения (14,2%) из статистики ЦБ. Это ужас, если честно. Главное открытие данного эксперимента.
Я считал Бигмак-Колу прекрасным срезом общей инфляции, т.к. цена набора включает в себя:
Мясо: животноводство и производство говядины.
Пшеница: выращивание, помол муки, производство булок.
Молочка: переработка молока, пастеризация и созревание сыра (Чеддер).
Овощи: салат Айсберг, лук и огурцы.
Масложировая промышленность: производство соуса.
Упаковка: бумажная, картонная и полимерная промышленность.
Энергетика: расходы на электричество, газ и воду для работы кухни.
Оборудование: машиностроение (грили, холодильные установки).
Агрологистика: транспортировка сырья до распределительных центров.
Дистрибуция: хранение на складах и доставка до конкретного ресторана.
Коммерческая недвижимость: аренда или амортизация здания.
Труд: заработная плата поваров, кассиров, менеджеров (включая налоги).
Маркетинг и реклама: продвижение бренда и самого бургера.
Технологии и IT: кассовые аппараты, системы автоматизации, программное обеспечение.
Перейдем к портфелю, который поддерживает абонемент на плаву. Рыночек начал восстанавливаться, ведь мы находимся в стадии рынка "Трамп наш слоняра":
Но из-за инфляции 18%, портфель остался на одном значении:
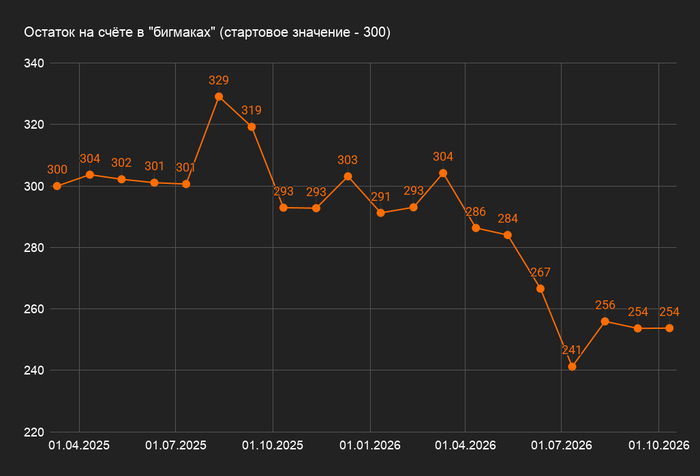
Его по-прежнему хватает на 254 набора по новой цене. Несмотря на то что в номинале он сейчас даже выше, чем был на старте эксперимента - и это с учетом того, что мы с него купили уже 19 бигмаков. То есть, в рублях стабильность:
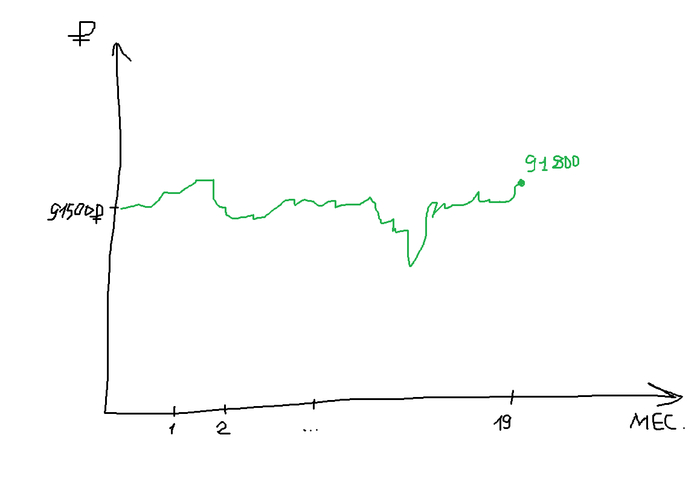
а в реальном выражении - дорога вниз!
Благодаря концепции "трёх тазиков", падающие активы не уничтожаются при изъятии средств. Снимаю из денежной подушки, которая специально под такие времена предусмотрена. Страхующей подушки хватит до ноября 2029 года, если всё будет даже хуже, чем сейчас.
▪️ Старт 10.04.2025 - портфель был пополнен на 91 500 ₽, это 300 наборов "Бигмак+Кола" на тот момент.
▪️ Текущий состав: акции 70%, облигации 15%, деньги под процент 15%.
▪️ По состоянию на октябрь 2026 на счёте осталось 91 800 ₽ или 254 набора.
▪️ Выведено: 6 248 ₽ - это 19 бигмаков и 19 стаканов колы.
Ссылка на портфель тут:
https://snowball-income.com/public/portfolios/sJPmcgAzUN
Подписывайтесь на мой Телеграм, там много полезного и интересного по теме личных финансов. Не инфоцыганю.
Бигмаки ем ради науки я, так что тег моё.
Вы может не следите за новостями (или не совсем понимаете, что в них написано), так я вам расскажу.
Вчера был очень странный не-дефолт у застройщика САМОЛЕТ. Произошла редчайшая техническая ошибка.
Итак, 28 сентября 2026 - дата погашения 20-го выпуска на 2,5 млрд рублей. Сначала Мосбиржа (в лице Национального Расчетного Депозитария) опубликовала сообщение о том, что обязательства исполнены ненадлежащим образом: 28.09.2026 поступило всего 672 млн рублей, а не 2,5 миллиарда. Но позже опубликовано ещё одно сообщение о том, что деньги всё-таки доплатили. И обязательства исполнены в срок.
Мнения экспертов и аналитиков разделились. Кто-то верит в версию с технической ошибкой. Кто-то, имея больше опыта и зная как работает лента раскрытия таких фактов, выдвигает версию, что доплачивали уже на следующий день, то есть с задержкой. А это уже дефолт, но биржа решила сгладить углы, потому что время сейчас такое, беспокойные новости ни к чему.
Вообще, как устроена механика рефинансирования кредитов? На пальцах простым языком, попытаюсь объяснить.
Самое страшное, что может случиться с очень честной, ответственной, но очень закредитованной компанией - это потеря доступа к рефинансированию. Когда подходит срок погашения крупного долга, ты не всегда можешь вытащить из операционки большую котлету денег без ущерба делу. Гораздо проще и рациональнее взять новый кредит, отправив средства на погашение старого - и продолжать делать бизнес. Это нормальная практика, огромное количество компаний по всему миру десятилетиями так живут. Кредитное плечо не всегда зло, если грамотно рассчитывать свои силы - то вполне себе добро. Но это работает только до тех пор, пока тебе есть у кого эти деньги взять.
А теперь возьмем ситуацию, когда твои облигации на вторичном рынке торгуются с доходностью 50-60% годовых. А ты хочешь перекредитоваться под 20% годовых - а больше не потянешь, маржа просто не позволит платить больше. Но ни один дурак не возьмет твою облигацию с купоном 20% на новом размещении, когда старые торгуются с доходностью 50%. В итоге, ты не можешь занять новые деньги на рынке.
А что банки? Банки тоже не дураки. Чтобы взять у банка кредит, надо что-то дать в залог. А все ценное уже заложено по старым кредитам. Закладывать больше нечего.
А дальше - погашение на несколько миллиардов, пустая казна и технические ошибки при перечислении в НРД. Это не про Самолет, конечно же, а про другие компании. Все совпадения случайны.
Но что если допустить, что все-таки не техническая ошибка? А что если у крупнейшего застройщика кассовый разрыв? Что если доступ к рефинансу закрылся? А без льготной ипотеки продажи встали колом, и своих денег тупо нет.
Это что тогда получается? Без льготной ипотеки вообще бизнес-модель у массовой стройки нерабочая? На укольчиках с массовой льготкой, в которую некоторые брали по 4-5 квартир тем самым разогнав цены на жилье, так что вместо доступности оно наоборот стало недоступным - на этих укольчиках бизнес-модель работала, а без них вообще не работает? Огромные кредиты были взяты и десятки ЖК запущены в строительство под ситуацию, когда льготная ипотека будет вечной, и спрос на квартиры будет вечным? Даже под угрозой банкротства снижать цену на недвижимость считается недопустимым?
А может, настоящая цена программы льготной ипотеки - это масштабный кризис, который может нас настигнуть в случае, если стройка вот так встанет, а застрои не смогут платить по долгам? И нам придется платить эту цену?
Неужто с программой льготной ипотеки просчитались - НО ГДЕ?
Не хочется в это всё верить, уж лучше и правда будь это техническая ошибка.
Я веду учет своих расходов и доходов уже много лет, и среди доходов у меня есть категория "Кэшбэк". Я не профессиональный хоббист* и не охотник за какими-то предложениями банков. Но каково же было моё удивление, когда я увидел, что получил 134 тысячи рублей за год, ничего особенного для этого не делая!

Все что я для этого делаю - трачу 15 минут каждый месяц на выбор категорий в банковских приложениях, а потом живу обычную жизнь.
Основная сумма приходит в виде рублей, и не требует выполнения каких-либо условий или обмена в рубли по невыгодному курсу. Но фантики тоже пока не перевелись: в эту категорию я отношу такие штуки, как Сбер-Спасибо, Плюсы от Яндекс-Банка и мили по кредитной карте. Их можно обменять 1-к-1 на рубли, но с определенными условиями, и на графике только фактически реализованные фантики, без тех случаев, когда их некуда потратить.
*Хоббисты — люди, которые с выгодой для себя используют банковские продукты и лимиты кредитных карт. В некоторых случаях, это является существенной статьей дохода.
Конечно, кешбэк - это функция от расходов по картам. Уже лет 10 я почти не использую наличные, ~95% трат проходит с карты. У нас типичная семья из 4 человек (С.-Петербург), и мы тратим в среднем 204 тыс. рублей в месяц на обычную жизнь. Можно сказать, что живем так, нормально: еда, вода, кое-что из бытовой техники.
То есть, базовые расходы на обычную жизнь составили 2,45 млн рублей, из них примерно 95% - расходы картой. Следует сюда добавить расходы на авиабилеты и отели, которые были куплены с карты, потому что категорию "Петушествия" в базовых расходах я не учитываю, это еще 342,5 тыс рублей:
2,45 млн * 0,95 + 0,3425 = 2,67 млн
И теперь можно рассчитать долю полученных назад денег:
134 тыс / 2670 тыс = 5%.
Я не ожидал, что так много. Давайте посмотрим, как это получается.
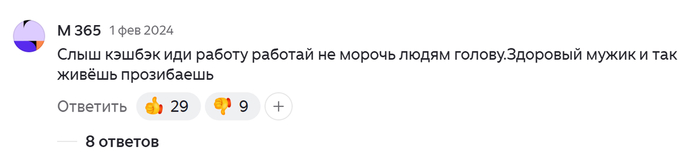
Раньше я вел подробные дневники трат на Дзене, и вот типичный комментарий оттуда. Догадайтесь, почему перестал :))
Навряд ли мой пример может быть масштабируемым. Навряд ли большинство прочитавших сможет повторить за мной. Все-таки, я не совсем обычный банковский пользователь: благодаря грамотному распределению средств между банками, у меня есть три премиальные банковские программы, и предложения у меня чуть лучше, чем у обыкновенных пользователей.
Но я осмелюсь поделиться опытом, и если ранее вы не придавали этой статье дохода большого значения, то может быть это поможет вам чуточку изменить свои привычки и получить эффект, исчисляемый десятками тысяч рублей в год.
1. Платите картой как можно чаще
Если вам предлагают оплатить налычными, переводом, или сканировать QR и заплатить по СБП - очевидно, продавец хочет сэкономить: или на налогах, или на банковском эквайринге (откуда эти самые кешбэки банк и платит). Нет ничего плохого в том, чтобы сказать "нет, мне удобнее картой". Постарайтесь довести долю расходов по карте до 90-95% - поверьте, это возможно. И это удобно.
2. Если пользуетесь одним банком, расширьтесь до 3-4 банков
У меня сейчас два основных банка, откуда мы делаем большую часть платежей. Плюс есть ещё два банка, в которых периодически есть хорошие предложения или целые месяцы с хорошим кешбэком! А еще есть Сбер, карту которого я использую как проездной (Единая карта Петербуржца долгое время была единственной полностью бесплатной в Сбере без доп условий, не знаю как сейчас). На этом, собственно, всё.
Помним, что сейчас почти все банки выдают свои дебетовые карты с бесплатным обслуживанием. Брать абонентскую плату просто за карточку - моветон, не пользуйтесь такими банками. Впрочем, вы их навряд ли сейчас найдёте. Помним, что почти все крупные банки сейчас бесплатно доставляют свои карточки на дом, и ездить в офис не нужно. Это тоже сейчас стандарт индустрии.
Помним также, что часто встречаются разные промо-акции, по которым вам как новому клиенту могут дать тысячу-другую рублей. Будет в качестве бонуса за потраченное время.
Если сложно разобраться, какие сейчас банки норм, какие представлены в вашем регионе - используйте специальные инструменты. Например, у Яндекса есть кешбэк-калькулятор, где можно вбить свои траты по категориям, а он предложит вам оптимальные варианты под ваши траты:
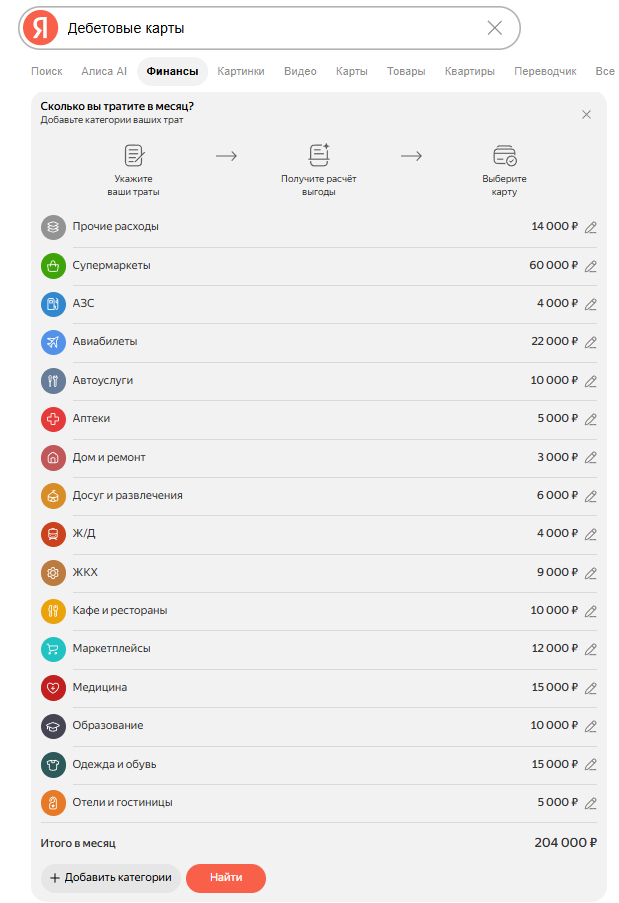
Вот, к примеру, я вбил свои расходы по категориям. В среднем по году. Не то чтобы я куда-то еду на поезде каждый месяц за 4000 рублей, а потом лечу на самолете за 22000 рублей. Но в среднем за последний год так и выходило. Результат подбора:
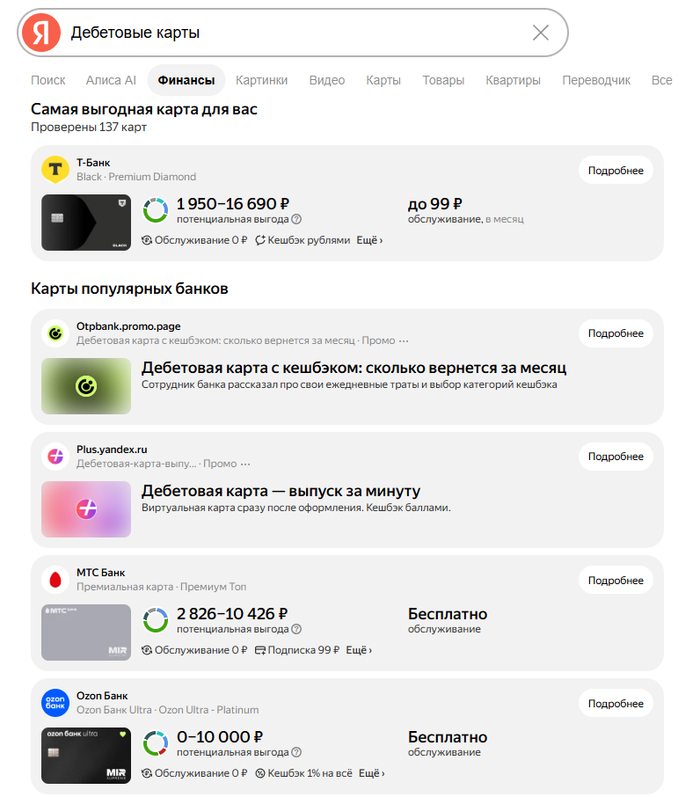
Понятно, что есть пара рекламных баннеров, но выдача корректная: в общем-то, в выдаче есть основной банк сейчас для оплат.
3. Заведите привычку выбирать категории кешбэка
Поначалу я думал, что будет сложно. Но сейчас это вошло в привычку: в последний день каждого месяца надо пройтись по 4 приложениям, посмотреть что даёт каждый из банков на следующий месяц. И скомбинировать, выбрав везде хорошие категории, желательно без повторов. Вот например мой набор на сентябрь 2026:
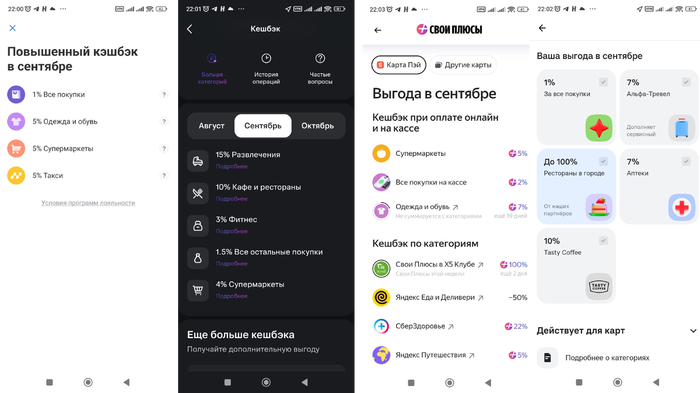
И в принципе, засчет комбинации банков у меня каждый месяц есть 5% супермаркеты, 10% рестораны и фастфуд, 15% развлечения и 2% на всё. И уже остальные категории из месяца в месяц могут отличаться: одежда, аптеки, медицинские услуги.
Ранее был даже кешбек за коммуналку! И вроде, в каком-то из банков он до сих пор есть, надо этот вопрос изучить. У меня он тоже был на одной из кредиток, но я только сейчас заметил, что примерно с весны его уже не начисляют. Пишите в комментариях, если знаете, где он есть :)
4. Следите за промо-акциями
Так например, пару лет назад была неплохая акция в Газпромбанке, когда несильно напрягаясь можно было получить 25000 рублей на человека в виде кешбека (вроде бы 25% на всё). Спасибо ему за круглую сумму. А весь сентябрь 2026 года многотысячное кешбэковое сообщество питается индейкой с возвратом 100% суммы покупки. Такое бывает часто, вопрос в том, готовы ли вы нажимать несколько кнопок ради суммы от 1000 до 5000 рублей.
В общем-то, на этом всё. Несмотря на всю банальность темы, я надеюсь, что эта статья поможет кому-то чуть изменить свое отношение к личным финансам и немного увеличить свои сбережения. Денег много не бывает!
Если интересны темы, связанные с личными финансами, то можете подписаться на меня здесь, на Пикабу или в Телеграме - где вам удобно. В Телеграме публикуюсь почаще, конечно.
Это 18-я закупка в рамках эксперимента. Я положил на отдельный счёт сумму, равную 300 наборам "Бигмак-Кола", и теперь ежемесячно снимаю с него средства. Подставьте вместо бигмаков что угодно - коммуналку, расходы на продукты питания или все расходы на жизнь. Суть не поменяется, вопрос лишь в размере стартовой суммы.
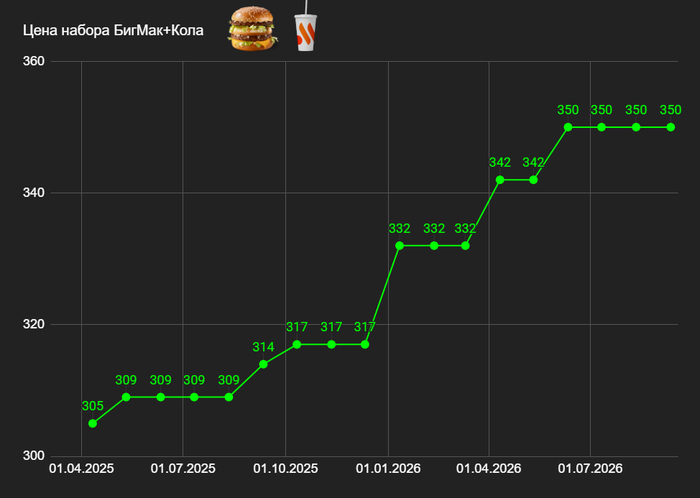
Набор стоит 350 рублей (239+111). Уже 4-ый месяц цена не повышается! Правда, дольше 4 месяцев цена не держалась на одном месте. Октябрь покажет, идем ли на рекорд по стабильности цен во Вкусно-точке.
Почему именно 300 "бигмаков" я положил на отдельный счет, и почему я рассчитываю на вечный абонемент? Детали описаны в данной публикации: https://t.me/Finindie/2210 - кстати, подписывайтесь, чтобы не потерять!
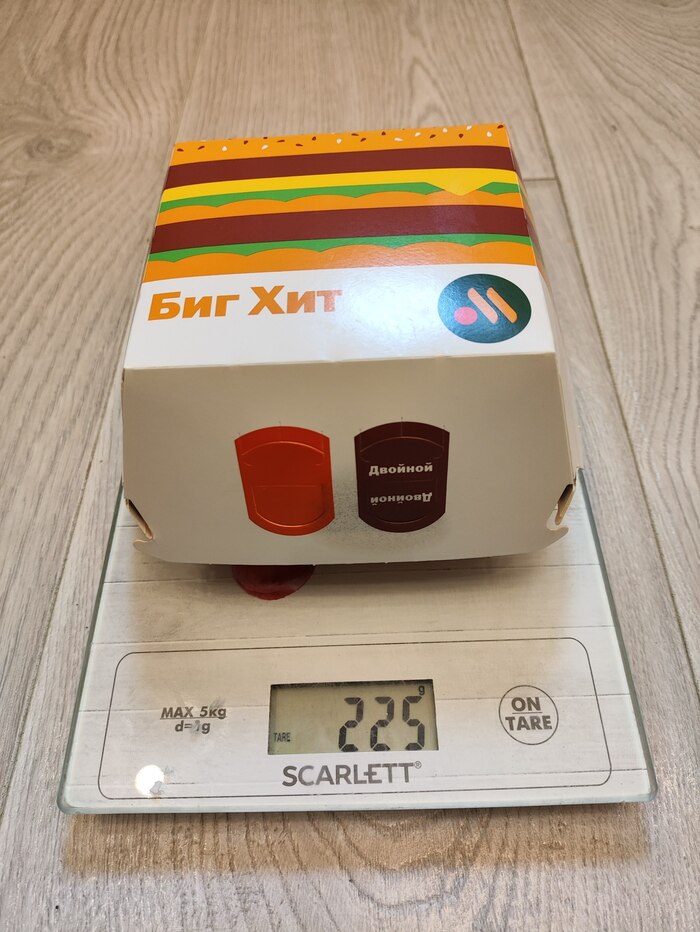
Вес брутто 225 граммов, нетто около 210 граммов. Официально заявлено 216 г.
Так как у нас в прошлом месяце произошла официальная шринкфляция, и вес издели официально снижен производителем с 228 г до 216 г, график инфляции теперь учитывает и эффект шринкфляции:
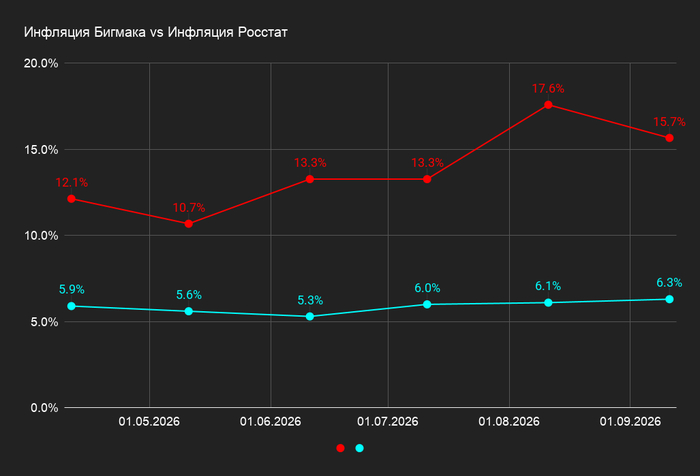
С учетом шринкфляции, рост цены на каждый грамм набора составляет 15,7% в годовом выражении, против 6,3% официального показателя инфляции.
Мой план на эксперимент длиною в 25+ лет был такой:
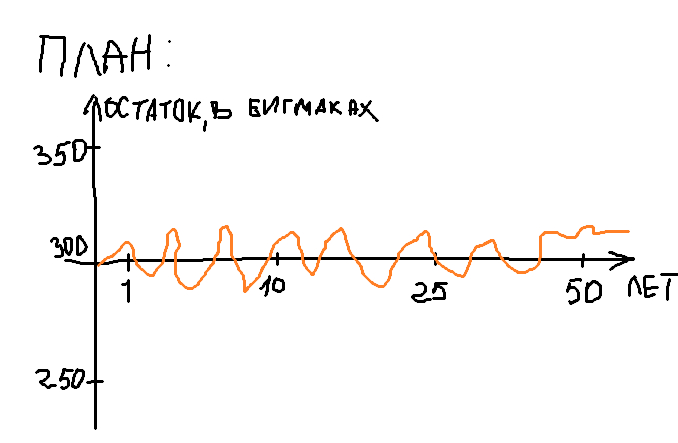
Факт в первый год в принципе соответствовал плану. Но сейчас.. Остаток на счете оставляет желать лучшего:
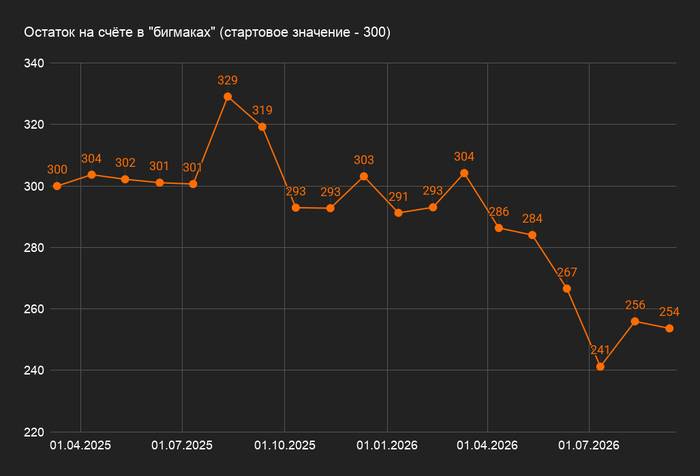
Уже 5 месяцев наблюдается деградация после 13 месяцев спокойной жизни. Причины две: одна зависит от меня (я положился на высокую долю акций, которые не растут), а вторая - неожиданная. Дело в том, что я совсем не ожидал такого огромного отрыва инфляции Бигмака от официальной инфляции.
Стараюсь выправить ситуацию и спасти эксперимент. Я применяю концепцию "трёх тазиков" при снятии средств, и покуда вижу кризисную ситуацию, сливаю средства только из безопасного тазика - вклады. Снимаю с него средства, не продавая ни акции, ни облигации. После того как ситуация выправится, я буду восполнять этот обмелевший тазик переливом из верхних. Нижнего тазика хватит еще на 39 месяцев - а там, глядишь, СВО закончится и будет немного спокойнее.
Эксперимент накладывает на меня ряд обязательств. Так, мне приходится ездить по миру и сравнивать Бигмак в отдельных точках планеты с нашим Биг-хитом.

Неделю назад проводил органолептический анализ изделия из Таиланда.
Стоит он там 160 THB, в пересчете на рубли это 415 рублей. На 74% дороже, чем у нас. По органолептике примерно такой же - правда, мне показался более питательным. Причем, "котлеты" такие же 2-миллиметровые, но то ли диаметр чуть больше, то ли булки чуть толще. И сыр внизу, а не как у нас вверху.
В тайском Макдоналдсе пусто. "Пусто неуютно - неуютно грустно". Народу нет. Почти все немногочисленные посетители - русские! Обратила на себя внимание кучка русских подростков ~16 лет, одетых не по погоде (в худи), которые не столько обедали, сколько просто тусили в Маке. Кмк, это не туристы, а дети местных эмигрантов. Интересно, с чем связана такая наша любовь к Макдональдсу? Ваша версия.
▪️ Старт 10.04.2025 - портфель был пополнен на 91 500 ₽, это 300 наборов "Бигмак+Кола" на тот момент.
▪️ Текущий состав: акции 69%, облигации 15,5%, деньги под процент 15,5%.
▪️ По состоянию на сентябрь 2026 на счёте осталось 88700 ₽ или 254 набора.
▪️ Выведено: 5 886 ₽ - это 18 бигмаков и 18 стаканов колы.
Ссылка на портфель тут:
https://snowball-income.com/public/portfolios/sJPmcgAzUN
Подписывайтесь на мой Телеграм, там много полезного и интересного по теме личных финансов. Не инфоцыганю.
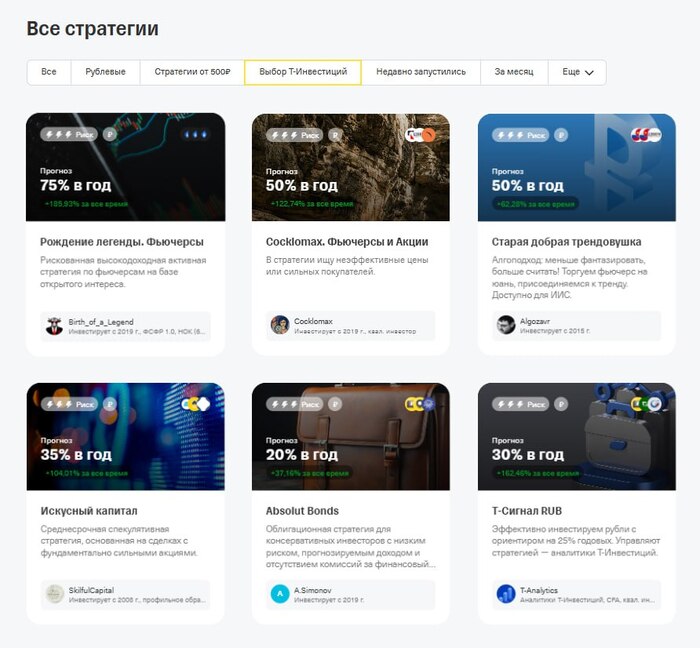
Год назад я зашел на страницу стратегий автоследования в самом популярном приложении для инвестиций. Алгоритмы порекомендовали мне "Выбор редакции":
... а также подборку лучших стратегий по доходности за год:
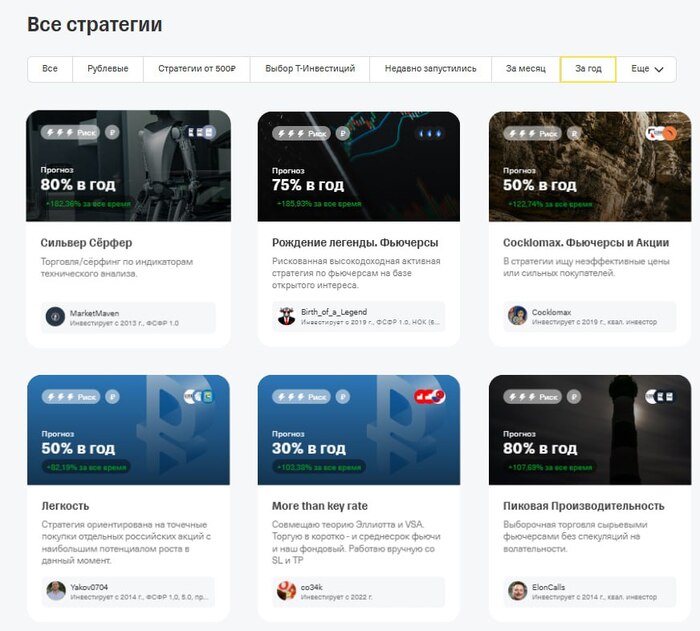
Работает это примерно так: ты кладешь на счёт денежку, выбираешь стратегию и нажимаешь "подключиться". На том конце провода есть автор стратегии - биржевой воротила (ну или дилетант, который наврал в своём резюме, а никто и не проверил). Он совершает сделки, сделки автоматом повторяются на счетах подключившихся. Ежедневно списывается микро-комиссия в пользу площадки и автора (за год накопится прилично). Если автор управляет стратегией хорошо, то все в плюсе: ему комиссия, тебе оставшаяся прибыль. Но если нет, то он особо ничем не рискует, ибо комиссионная прибыль его стабильна, а убытки - это убытки подписавшихся хомячков. Ну и ни для кого не секрет, что "казино всегда в плюсе" - площадка для стратегий также живет на комиссионном доходе, и для нее важен совокупный объем средств во всех стратегиях. Чем объем выше, тем больше прибыль казино. Поэтому рекомендации так и пышат зелеными большими процентами.
Я эти рекомендации сохранил, закинул в отложенные сообщения и забыл об этом. А сегодня пришли уведомления из прошлого. И я решил проверить, что там по автоследованию? Какую прибыль я бы получил, если бы доверился алгоритмам?
Результат — противоречивый! Смотрите сами:
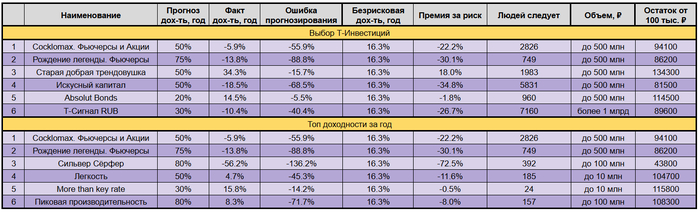
Выбор Редакции:
▪️ Только 2 стратегии из 6 показали положительный результат, а 4 из 6 - в убытках.
▪️ Только 1 стратегия из 6 могла оправдать вложения: её доходность обогнала вклады (фонды ликвидности) на 18% за год.
▪️ Ни одна стратегия не показала результат, указанный в прогнозе.
▪️ Автору стратегии с облигациями не удалось обогнать ни безрисковую ставку (16,3%), ни распространенные полупассивные бондовые стратегии (17-20%).
▪️ Если бы я вложил в стратегии 600 тыс. рублей (в каждую по 100 тыс. рублей), через год я бы забрал те же 600 тыс. рублей.
Топ за 1 год:
▪️ Целых 3 стратегии из 6 в плюсе.
▪️ Ни одной стратегии не удалось показать результат лучше вклада.
▪️ Мега-топ-стратегия с прогнозом доходности +80% показала фактический результат -56%. Это надо было сильно постараться.
▪️ Если бы я вложил в стратегии 600 тыс. рублей (в каждую по 100 тыс. рублей), через год я бы забрал 553 тыс. рублей.
Сохранил свежие рекомендации, сверим часы ещё раз через год. Комиссию они свою с 1 августа 2026 сократили — посмотрим, как это отразится на результатах.
Подписывайтесь в Телеграме или здесь, на Пикабу - пишу о личных финансах и инвестициях честно и понятным языком.
Это 17-я закупка в рамках эксперимента. Я положил на отдельный счёт сумму, равную 300 наборам "Бигмак-Кола", и теперь ежемесячно снимаю с него средства. Подставьте вместо бигмаков что угодно - коммуналку, расходы на продукты питания или все расходы на жизнь. Суть не поменяется, вопрос лишь в размере стартовой суммы.
Почему именно 300, и почему я рассчитываю на вечный абонемент? Детали описаны в данной публикации: https://t.me/Finindie/2210
Я экспериментально проверяю "Правило-4%", согласно которому можно накопить 300 ежемесячных расходов, и этих денег должно хватить на всю жизнь. Ведь при дозированном изъятии сбережения способны сами себя воспроизводить и не снижаться даже с поправкой на инфляцию.
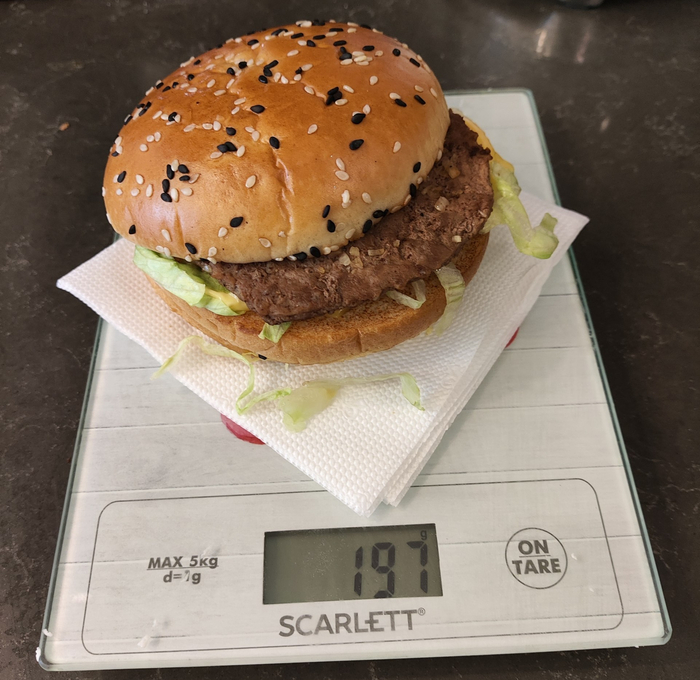
Вес оказался ниже эталонного - причем, значительно!
Всего 197 г при заявленном 228 г (-14%). Два месяца вес был выше, и теперь два месяца - ниже заявленного. Котлеты на этот раз кажутся прямо тоньше обычного. Очень внимательно надо следить за весом в следующем месяце.
UPD: Добрые люди подсказали, что вес на сайте уже 216 граммов. То есть, произошла шринкфляция, официально. Это потребует от меня внесения корректировок в эксперимент и пересчет ряда метрик. В следующем месяце сделаем это.
Набор стоит 350 рублей (239+111). Уже 3-й месяц цена не повышается:
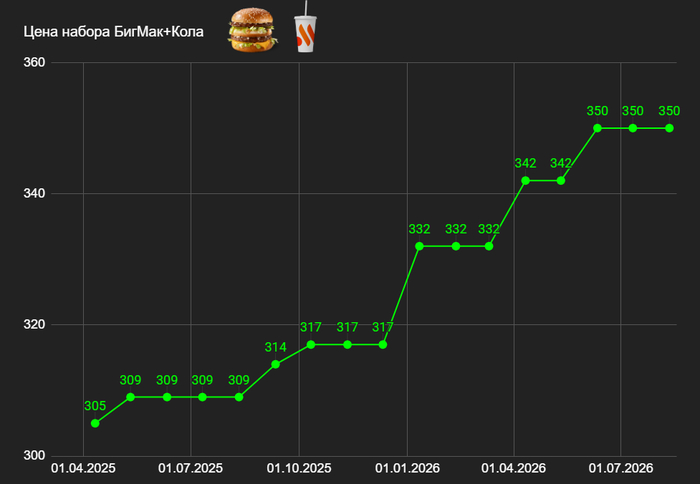
Правда, в прошлом году было так же: лето без повышения цены, а в сентябре и октябре - два повышения подряд. Наиболее стабильным был период с мая по август 2025 - целых 4 месяца без роста цены. Посмотрим, что будет дальше.
Помнится, в комментариях были обвинения в рекламе бургеров и пиаре Макдачной. Расскажу вам небольшой секрет. Я действительно задумывался о том, чтобы найти под рубрику спонсора, и обращался в пиар службу Вкусно и Точка. Мне казалось, что на базе ежемесячных постов с сотнями тысяч просмотров можно соорудить неплохую пиар-историю, с какой-то дополнительной интересной информацией. Для меня это тоже вопрос выживания, ибо на Пикабу я признан коммерческим аккаунтом, и это вынуждает меня платить несколько тысяч в месяц за возможность публиковаться. Это сильно бьет по моему карману, и я был бы счастлив переложить эти затраты на кого-то. Но в ответ был получен полный игнор.
Причина игнора теперь для меня очевидна: о какой положительной пиар-истории может идти речь, когда мы видим такой огромный недовес флагманского продукта и такой график роста цены?!
Burger King, напишите мне если у вас есть какие-то идеи :D И главное - если у вас есть уверенность в том, что вы чем-то лучше.
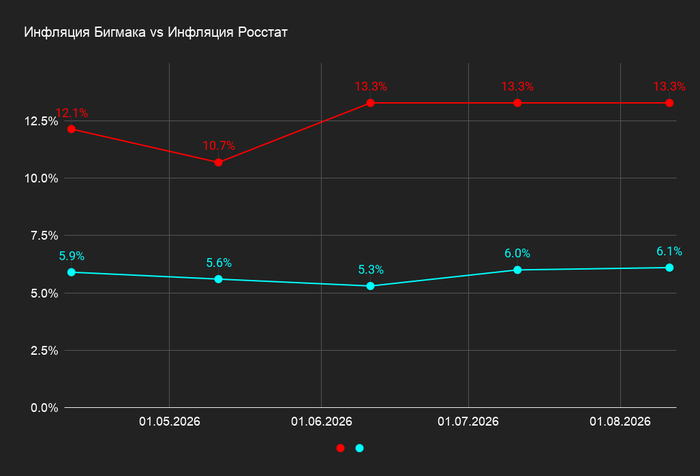
Годовая инфляция по Бигмаку +13,3%, инфляция официальная +6,1%.
UPD: С учетом шринкфляции, график уже такой:
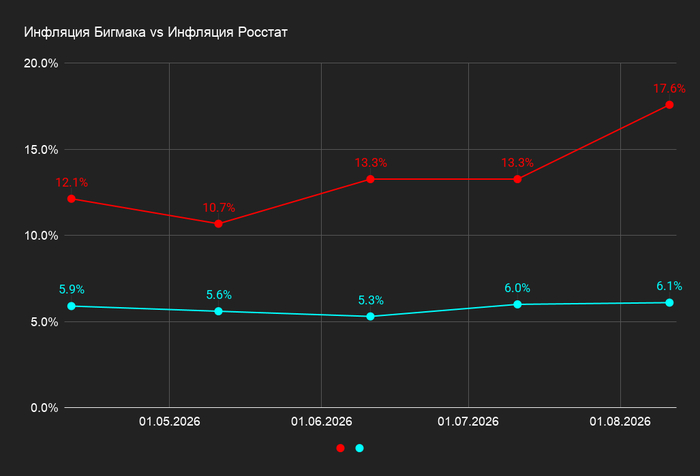
Должен был пройти целый год, чтобы у меня были данные об инфляции в годовом выражении. Поэтому график пока короткий. Но с каждым месяцем он будет наполняться. Подписывайтесь, чтобы следить ;)
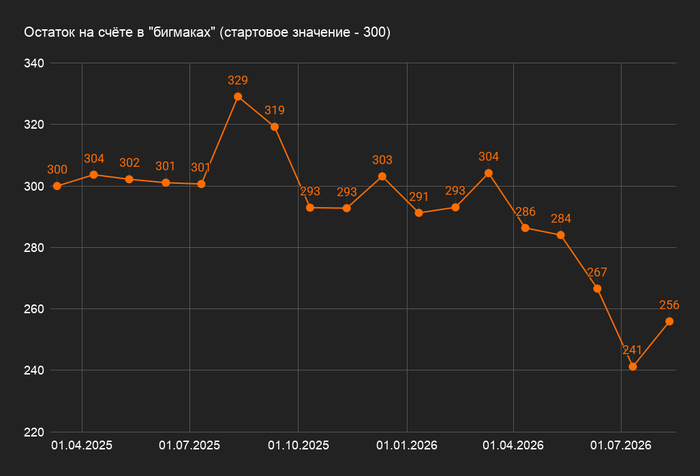
Портфель не держит инфляционный удар. Причина: большая доля акций. Но моя логика заключалась в том, что акции по природе своей должны впитывать инфляцию. По крайней мере, так говорят разные экономисты. Факт значительно разошелся с теорией. То ли в России мировые законы капитализма не работают, то ли в период СВО это не работает, то ли экономисты что-то сочинили.
В любом случае, я стараюсь выправить ситуацию, внедрив концепцию "трёх тазиков". Использую в кризисный период только самый безопасный, нижний тазик - вклады. Снимаю с него средства, не продавая ни акции, ни облигации. Потом, после того как ситуация выправится, я буду восполнять этот обмелевший тазик переливом из верхних. Нижнего тазика хватит еще на 39-40 месяцев - так что я готов терпеть текущее положение дел ещё долго.
▪️ Старт 10.04.2025 - портфель был пополнен на 91 500 ₽, это 300 наборов "Бигмак+Кола" на тот момент.
▪️ Текущий состав: акции 69%, облигации 15,3%, деньги под процент 15,7%.
▪️ По состоянию на август 2026 на счёте осталось 89500 ₽ или 256 наборов.
▪️ Выведено: 5 536 ₽ - это 17 бигмаков и 17 стаканов колы.
Ссылка на портфель тут:
https://snowball-income.com/public/portfolios/sJPmcgAzUN
Подписывайтесь на мой Телеграм, там много полезного и интересного по теме личных финансов. Не инфоцыганю.
Эта история из разряда "было бы смешно, если бы не было так грустно".
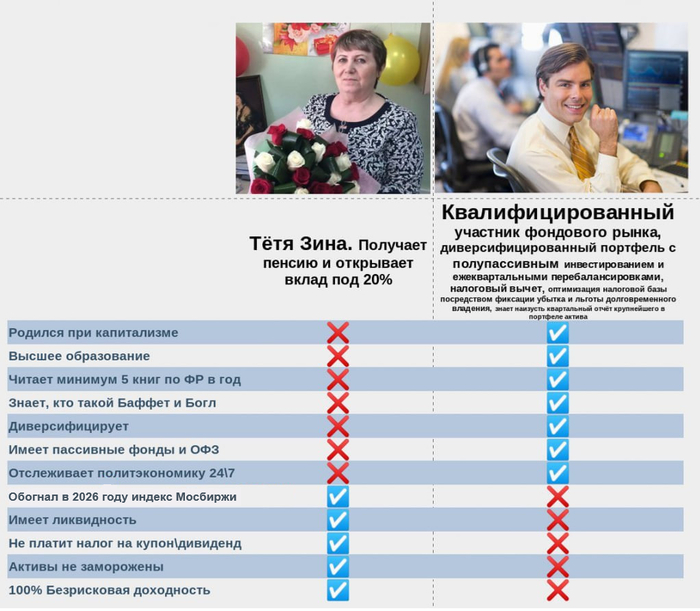
Тётя Зина - персонаж выдуманный, все совпадения случайны. А портфельный инвестор - ваш покорный слуга, автор данной статьи.
Я откладываю часть своих доходов в сбережения уже 15-й год, а в последние 8 лет (с 2018 года) ещё и инвестирую эти сбережения в рынок ценных бумаг. Сказать, что результат инвестиций в последние пару лет скромный - ничего не сказать. Но каково же было моё удивление, когда я сравнил эти результаты со вкладом.
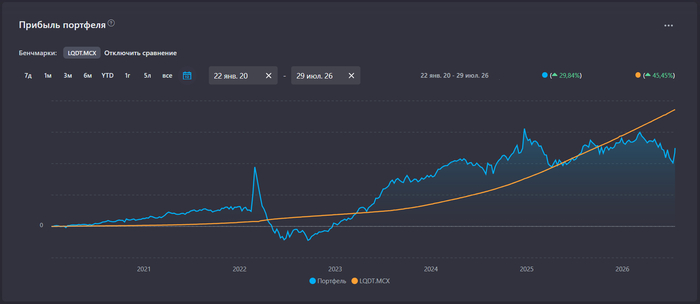
Синяя линия - мои вложения, Оранжевая линия - вклад
Правда, это сравнение имеет пару допущений:
Сравниваю с начала 2020 года: тогда у нас появился первый фонд денежного рынка LQDT, который очень похож на вклад своей доходностью. И график LQDT открыт и доступен для сравнения.
Я допускаю, что "Тётя Зина" на протяжении всего времени имела такую же доходность по вкладу, что и LQDT. На самом деле, это хоть и сложно, но возможно. Так например, в данный момент его доходность составляет 13,7% в годовом выражении, что близко к предложениям банков по вкладам (без промо-условий).
Доходность считается кривовато, и это не средняя доходность за 6 лет замера. Это отношение итоговой прибыли к текущему размеру, а размер был не всегда
И что я вижу: вклад обогнал мой диверсифицированный инвестиционный портфель на 15% за эти 6 лет! Конечно, два предыдущих года (2018 и 2019 годы) были получше, но кто же мне поверит на слово. Но даже с их учетом я признаю поражение от "Тёти Зины", хоть и не с таким разгромным результатом (по моей оценке, это будет не 15%, а около 10-11%).
Но не всё так плохо, вот почему:
1) В моем портфеле существенную долю занимают те же самые вклады
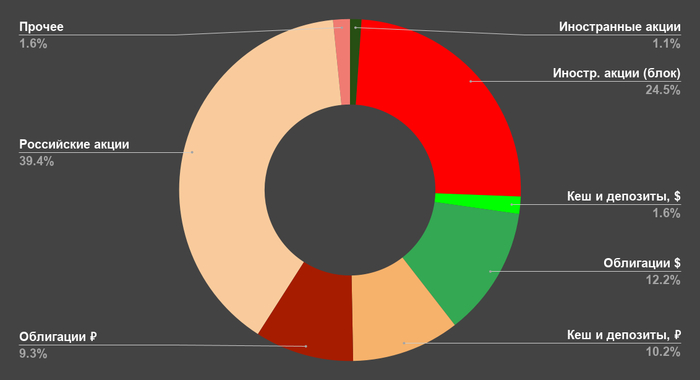
По состоянию на 10.07.2026 расклад такой
А при более высоких ставках по вкладам - было и того больше, до 20%.
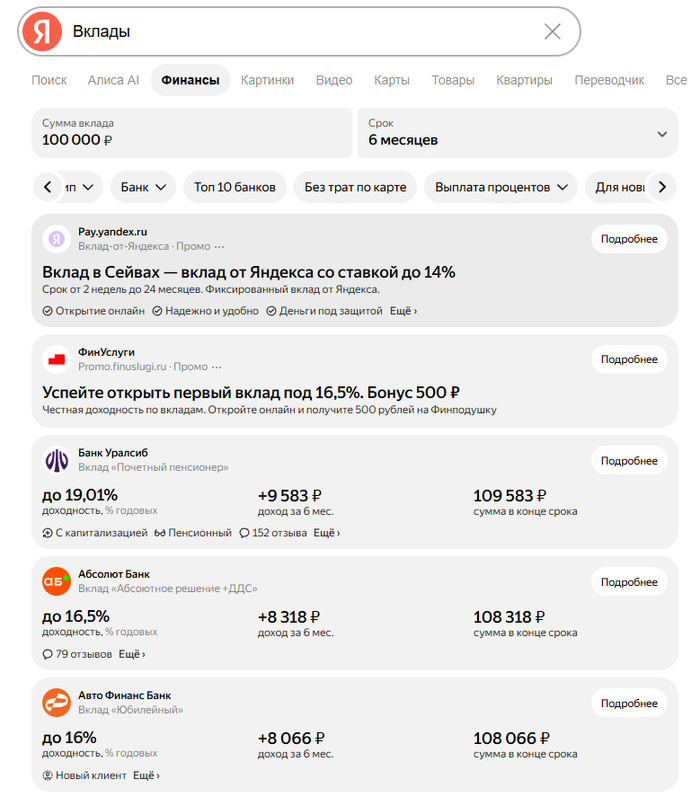
То есть, частично я тоже забрал этот хороший ровный результат. Особенно, в последние два года. Для кого-то это может стать открытием, но операционное управление подушкой из вкладов - это тоже наука. Ведь каждый процентный пункт - это денежка, и она либо уйдет в маржу банка (если мы не заморачиваемся и не сравниваем варианты), либо уйдет в мое будущее благосостояние (если немного заморочиться и сравнить). Сравниваю вклады я сейчас в Поиске Яндекса по финансам, там вклады и накопительные счета от всех банков в одном месте и удобные фильтры:
То есть, результат мог бы быть печальнее, если бы я на полную катушку залетел в биржевые активы.
2) Мои рублевые облигации - лучше вклада.
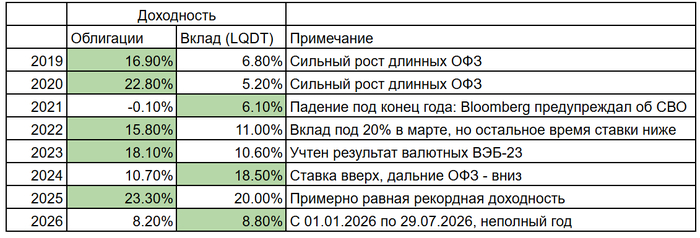
Всё-таки не везде я обделался: были и у меня вполне удачные инвестиционные решения. Жаль, что облигации занимали не такую большую долю в портфеле - порядка 20% в среднем.
3) Концепция возврата к среднему расставит всё по своим местам (если она существует)
Как видим из самого первого графика, я обгонял Тётю Зину на протяжении долгого времени: с начала 2020 года (на самом деле, со старта инвестиций в 2018 году, если поверите на слово) по 2022 год. Затем был ужасный год. А с 2023 по март 2025 года - был вновь результат лучше "Тёти Зины". И только в последний год результат значительно хуже.
Главный виновник моего проигрыша "Тёте Зине" - это, конечно же, акции. Они составляют основу моих сбережений сейчас. От них зависит общий результат. Добавим к ним еще валютные облигации, которые тоже немного проигрывают вкладу из-за того, что рубль по-прежнему крепок.
По природе своей акции должны впитывать инфляцию. И давать результат выше вклада. Берешь на себя побольше риска, ожидаешь побольше доходность. Историческая доходность на длинных периодах у российских акций составляла порядка 15% в год (номинально без учета инфляции). Так и было на протяжении 6 лет из 8. Но последние 1,5 года были временем "Тёти Зины", и мне ничего не остаётся делать, кроме как обтекать и надеяться, что произойдет "возврат к среднему".
Что ж, я выговорился. И на душе немного полегчало. Я со своими заумными инвестициями проиграл обычному вкладу. Можете смеяться надо мной и открывать вклады - они действительно дают хорошую доходность сейчас, и ещё как минимум год будет так.
Результат (ужасный) мой, тег моё. Подписывайтесь здесь на Пикабу или в Телеграме - честно рассказываю своих попытках накопить денежку.