ninarozd

ninarozd

Инвесторка в недвижимость https://t.me/betonvest
Пикабушница
Дата рождения: 15 апреля
30К рейтинг 59 подписчиков 32 подписки 35 постов 8 в горячем
Награды:
Пикабу 17 лет!10 лет на Пикабу

День рождения за 77 164 рубля: оно того стоило?⁠⁠

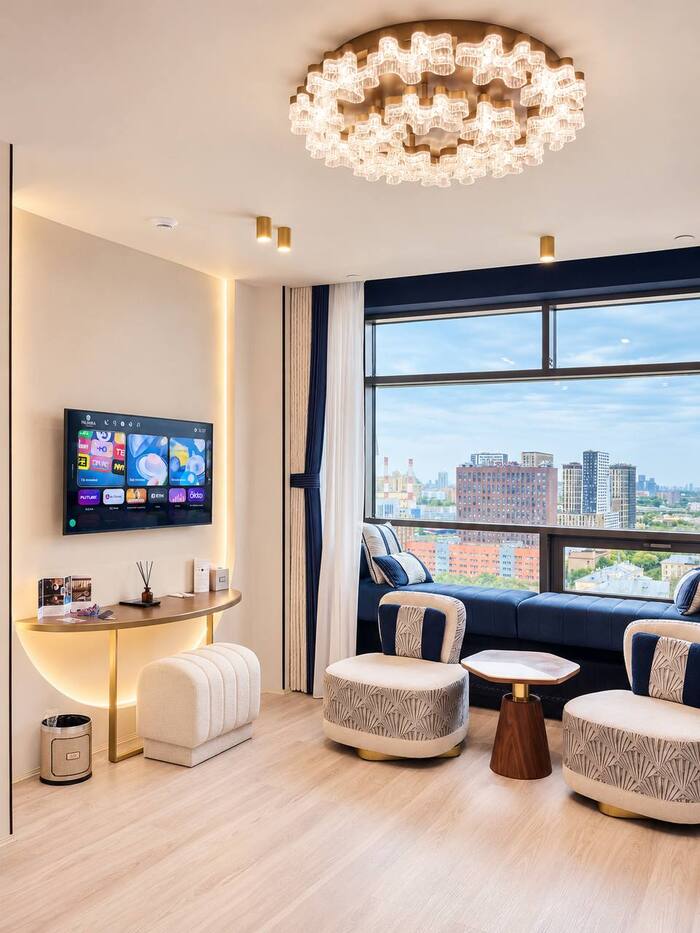
Решила сделать ход конём и на день рождения дочери подарила… ночь в отеле нам обеим (и не только нам).

Итог: минус 77к с карты, но плюс бесконечность к настроению. Сразу оговорюсь — общая сумма за праздник вышла круглее, детские развлечения я сюда не считала. Это чистый чек за нашу «взрослую» часть.

На что ушли деньги:

▪️ Большой номер на четверых. Настоящий простор, где никто друг у друга на головах не сидел.
▪️ Посещение SPA. Залетели туда и вечером, и утром. Бассейн, джакузи — и пусть весь мир и рабочие чаты подождут.
▪️ Пижамная фотосессия. Устроили девичник, наделали кучу уютных и живых кадров.
▪️ Гора воздушных шаров. Чтобы дочка проснулась утром и сразу попала в сказку.
▪️ Праздничный завтрак. Самый кайф, когда не надо стоять у плиты или мыть посуду, а можно просто красиво пить кофе.

Раньше у меня бы точно включилась внутренняя жаба: ну как можно за сутки спустить такую сумму? А сейчас понимаю — мы платим за эмоции. За то, что ты выдыхаешь, забываешь про быт и просто ловишь момент со своим ребёнком. Это окупается на все сто.

Как вам такая альтернатива обычным детским комнатам и аниматорам? Вложились бы в такой отдых?

А как ваши родители праздновали ваши пять лет?


Показать полностью 6

Брачный договор — это недоверие к супругу или элементарная финансовая грамотность?⁠⁠

Вот мне интересно, почему в России предложение заключить брачный договор до сих пор нередко воспринимается чуть ли не как оскорбление?

«Ты мне не доверяешь?», «Мы ещё не поженились, а ты уже о разводе думаешь?», «Если любишь, то всё должно быть общим».

Но почему-то никого не смущает, что ипотеку на 30 лет люди оформляют вполне осознанно, а вот договориться о том, кому достанется квартира в случае развода, — это уже меркантильность.

Особенно интересно, когда один супруг зарабатывает значительно больше другого, покупает недвижимость, выплачивает ипотеку, а при разводе выясняется, что всё нажитое в браке по общему правилу делится пополам.

С другой стороны, второй супруг мог годами заниматься детьми и бытом, обеспечивая первому возможность строить карьеру. И разве его вклад ничего не стоит?

А ещё есть вопрос надёжности самих брачных договоров. Насколько они действительно защищают имущество в России, если при определённых обстоятельствах их можно оспорить?

В общем, интересно ваше мнение:

— Брачный договор — разумная предусмотрительность или подготовка к разводу?

— Справедливо ли делить имущество пополам, если один супруг зарабатывал в пять раз больше другого?

— Согласились бы вы вступить в брак, если бы партнёр предложил режим раздельной собственности?

— А если бы ваш будущий супруг отказался подписывать брачный договор, стало бы это причиной отказаться от свадьбы?

И особенно интересно послушать тех, кто уже разводился и делил имущество. Помогли ли вам договорённости, заключённые до развода?

И главный вопрос: если человек действительно собирается прожить с вами всю жизнь, почему его вообще должен пугать брачный договор?

Показать полностью

Про инвестиции⁠⁠

Пока я взяла паузу в  недвижимости.

Всё-таки жизнь не должна состоять из бесконечной покупки квартир, погашения ипотек и подсчёта доходности.

Есть и другие вещи, в которые мне хочется вкладывать время и энергию.

Например, в впечатления дочери. Совсем скоро ей исполнится пять лет, и я сейчас занимаюсь организацией её дня рождения. Хочется устроить настоящий волшебный праздник, чтобы потом было что вспоминать. И совершенно не хочется на этом экономить.

Или в собственное здоровье. За последние полгода я потратила почти 300 тысяч рублей на зубы. Повторное ортодонтическое лечение, имплант, реставрации. Конечно, сумма немаленькая. Но ходить с красивыми и здоровыми зубами мне хочется сейчас, а не когда я выплачу все ипотеки.

А ещё я снова пошла учиться. В этом году поступила в магистратуру ВШЭ, причём в совершенно новую для себя область. Не знаю, окупится ли это когда-нибудь, но мне интересно.

И вот я думаю: можно, конечно, ещё несколько лет направлять почти все свободные деньги на недвижимость. Быстрее закрыть ипотеки, купить ещё одну квартиру, увеличить капитал.

Но в конце концов, я ведь не ради самих квартир работаю и зарабатываю деньги.

💬 А во что, кроме недвижимости и финансовых инструментов, вы готовы вкладывать деньги, совершенно не задумываясь о доходности?

Показать полностью

Оказывается, я финансово неграмотная. Потому что у меня ипотека⁠⁠

Недавно в комментариях меня назвали финансово неграмотной. Причина довольно неожиданная — я покупаю квартиры в ипотеку.

Мне 34 года, и в последнее время я инвестирую в недвижимость.

И вот что я умею делать:

  1. Копить деньги. Я умею откладывать крупные суммы на первоначальные взносы и досрочные погашения.

  2. Выполнять финансовые обязательства. Все ипотечные платежи вношу вовремя, а долговую нагрузку планирую с учётом своих доходов.

  3. Увеличивать доходы. Постоянно ищу возможности больше зарабатывать, развиваюсь профессионально и создаю дополнительные источники дохода.

  4. Контролировать расходы. Мои доходы за последние годы выросли в несколько раз, но расходы не увеличились пропорционально. Я не стремлюсь тратить всё, что зарабатываю.

  5. Реинвестировать заработанное. Доходы направляю не только на потребление, но и на приобретение активов, которые в дальнейшем могут приносить новые деньги.

Сегодня мой капитал в недвижимости за вычетом ипотечных долгов превышает 50 миллионов рублей. И это результат не наследства и не удачного замужества, как уверены комментаторы.

При этом я не считаю свою стратегию идеальной. У меня высокая концентрация капитала в недвижимости, есть долговая нагрузка и риски, которые я прекрасно осознаю.

Но мне действительно интересно: с каких пор сам факт наличия ипотеки стал признаком финансовой неграмотности?

Разве финансовая грамотность — это принципиальный отказ от заёмных денег, а не умение ими грамотно распоряжаться?

Или, по мнению комментаторов, финансово грамотный человек должен сначала накопить 15 миллионов наличными и только потом позволить себе купить квартиру?

Показать полностью

Почему я продолжаю экономить, хотя могу позволить себе больше?⁠⁠

За последние десять лет я купила несколько объектов недвижимости в Москве. За это время мои доходы существенно выросли, но привычка разумно относиться к деньгам никуда не исчезла.

Вот несколько принципов, которых я придерживаюсь.

1. Экономлю там, где это не влияет на качество жизни.

Пользуюсь общественным транспортом, программами лояльности, скидками и акциями. А теперь ещё и активно использую студенческие льготы (например, проезд по карте Москвича обошелся мне в 2800 на 90 дней);

Не вижу смысла платить больше за то, что можно получить дешевле без потери качества и комфорта.

2. Не гонюсь за статусным потреблением.

У меня нет дорогой машины, люксовых сумок и привычки покупать последние модели гаджетов. Например, до сих пор пользуюсь iPhone 13 mini, выпущенным в 2021 году, и пока не планирую его менять.

При этом я не стремлюсь покупать всё самое дешёвое. Предпочитаю качественные вещи, которые мне нравятся и прослужат долго. Просто не вижу смысла переплачивать исключительно за статус или новизну вещи.

3. Не экономлю на здоровье.

Регулярно прохожу обследования, сдаю анализы, уделяю внимание здоровью зубов и не откладываю необходимое лечение.

Считаю, что здоровье — точно не та статья расходов, на которой стоит экономить. Своевременная профилактика и лечение зачастую обходятся дешевле, чем решение запущенных проблем.

4. Не отказываю себе в удовольствиях.

С ростом доходов мои расходы, безусловно, увеличились. Теперь я могу спокойно выпить кофе в любимом кафе, сходить на массаж, провести выходные в хорошем отеле или отправиться в отпуск.

При этом я по-прежнему контролирую свои расходы и стараюсь избегать бессмысленных покупок. Просто теперь могу позволить себе больше, чем раньше, и не испытывать из-за этого чувства вины.

Я много работаю, чтобы обеспечить себе и своей семье финансовую устойчивость. Но не считаю, что ради очередной квартиры нужно отказывать себе абсолютно во всём.

В конце концов, зачем вообще много зарабатывать, если все деньги откладывать на потом?

Мы всё-таки живём один раз. И важно не забыть пожить, пока строишь своё финансовое будущее.

А вы с ростом доходов стали больше тратить или привычка экономить осталась?

Показать полностью

Что такое богатство?⁠⁠

Мой капитал в недвижимости за вычетом ипотечных долгов к 34 годам превышает 50 миллионов рублей.

Казалось бы, я должна чувствовать себя богатым человеком. Но нет.

Я не езжу на автомобиле премиум-класса, не летаю бизнесом, не покупаю дизайнерские сумки и не отдыхаю на дорогих курортах.

Мой образ жизни ничем не отличается от жизни человека с одной квартирой в ипотеке. Я точно так же смотрю на цены, планирую крупные покупки и каждый месяц выплачиваю ипотеку (в моем случае — три ипотеки).

Просто значительную часть заработанных денег я направляю не на потребление, а на увеличение капитала.

Я изначально понимала, что до финансовой свободы мне ещё несколько лет. Но чем больше становится мой капитал, тем отчётливее я понимаю, что иметь недвижимость на десятки миллионов и жить как богатый человек — совершенно разные вещи.

И иногда мне кажется, что 50 миллионов рублей — это одновременно очень много и удивительно мало.

А вы считаете человека с капиталом в 50 миллионов рублей богатым, если по образу жизни он практически не отличается от среднего класса?

Показать полностью

Должен ли мужчина иметь своё жильё?⁠⁠1

Мне 34 года. Я была замужем, у меня пятилетняя дочь и четыре квартиры в Москве (и три ипотеки). Звучит как не самое простое резюме для сайта знакомств, правда?

Недавно я задумалась, а какого мужчину вообще стоит искать женщине с таким багажом.

С одной стороны, я вполне самостоятельный человек. Хорошо зарабатываю, обеспечиваю себя и ребёнка, сама покупаю недвижимость. Одна квартира у меня полностью выплачена, остальные три — в ипотеке, а общий долг перед банками — около 30 миллионов рублей.

С другой стороны, мне совершенно не хочется становиться финансовой опорой ещё для одного взрослого человека. И вот тут начинается самое интересное.

Допустим, я знакомлюсь с мужчиной. Ему 35–40 лет, он работает, нормально зарабатывает (пусть 300 тысяч рублей в месяц), но у него нет своей квартиры. Живёт на съёмной.

Должно ли меня это смущать? Вроде бы нет. Я прекрасно знаю, сколько стоит недвижимость. И понимаю, что далеко не каждый может позволить себе её купить. Но одновременно я думаю: а почему я смогла купить четыре квартиры, а он за столько лет не купил ни одной?

С одной стороны, мне совершенно не нужен мужчина, который будет меня обеспечивать. С другой — не хочется отношений, в которых я автоматически становлюсь человеком, решающим все жилищные и финансовые вопросы. И я не понимаю, где проходит граница между разумными требованиями к партнёру и меркантильностью в моем случае.

Мужчины, а вы бы вообще стали строить отношения с женщиной, у которой четыре квартиры и 30 миллионов долгов?

Женщины, а вы бы рассматривали мужчину без собственного жилья, если сами уже обеспечили себя недвижимостью?

Показать полностью

Ты же понимаешь, что если тебя завтра уволят, ты останешься должна банкам почти 30 миллионов рублей?⁠⁠

Этот вопрос мне недавно задали совершенно серьезно.

И ведь формально человек прав. На сегодняшний день у меня:

— ипотека 11,5 млн ₽ под 5%;
— ипотека 8 млн ₽ под 6%;
— ипотека 9,6 млн ₽ под 7,8%;
— потребительский кредит 800 тыс. ₽ под 14%.

Почти 30 миллионов рублей долгов.

Для большинства людей это выглядит как финансовое самоубийство. Но я смотрю на ситуацию иначе. Я покупала не машины, айфоны и отпуска. За этими кредитами стоят четыре квартиры, парковочное место и две кладовые в старой Москве. Часть ипотек уже обслуживается арендой, а каждый платеж понемногу увеличивает мою долю в этих активах.

Сейчас мне 34 года. Моя цель — 50 миллионов рублей (в сегодняшних деньгах) капитала в инвестиционной недвижимости к 50 годам.

Возможно, через 15 лет окажется, что моя стратегия была ошибкой. А возможно — именно эти почти 30 миллионов долга станут причиной, почему цель будет достигнута.

Интересно услышать мнение тех, кто тоже инвестирует «в бетон».

Использовали бы вы заемные деньги для создания капитала или принципиально избегаете долгов?

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества