Знакомая картина: вы сделали работу (например, дизайн-проект), скинули ссылки на файлы в WhatsApp, получили часть денег. А потом заказчик заявляет: «Акт не подписан, работа не принята, верните аванс!» И требует назад сотни тысяч рублей.
Казалось бы, бумажки нет — дело проиграно. Но реальность интереснее.
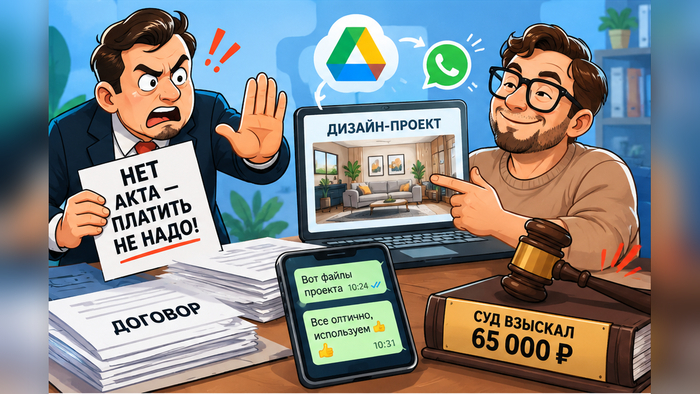
Денежный риск и спасительная переписка В 2026 году Арбитражный суд Западно-Сибирского округа (постановление от 17.09.2026 № Ф04-1529/2026 по делу № А45-37296/2024) встал на сторону исполнителя. Заказчик хотел вернуть 259 900 ₽ аванса, ссылаясь на отсутствие акта. Суд в возврате отказал. Более того, исполнитель взыскал еще 65 000 ₽ за дополнительные работы.
Почему суд проигнорировал отсутствие бумаги? Потому что посмотрел на факты:
Переписка в мессенджере, где заказчик согласовывал правки.
Передача файлов через Google Диск.
Частичная оплата этапов.
Фактическое использование проекта заказчиком.
Пункт договора: оплата этапа признается подтверждением его приемки без замечаний.
Неожиданный нюанс (ловушка) Не спешите радоваться и выбрасывать бумажный документооборот! Есть обратная сторона медали.
В другом свежем деле (А32-41106/2024, сентябрь 2026 года, Арбитражный суд Северо-Кавказского округа) суд обязал исполнителя вернуть 7,2 млн ₽ аванса, хотя файлы тоже летали через облако. Почему? Потому что в договоре была жесткая процедура сдачи с бумажным актом в трех экземплярах, а исполнитель ее нарушил. Ссылка в чате не отменяет условий, которые вы сами же подписали.
А что скажет налоговая? (Главный разрыв шаблона) Вот тут начинается самое интересное. Суд и налоговая живут в разных вселенных.
Суду достаточно совокупности косвенных доказательств (переписка + оплата + использование), чтобы признать работу выполненной по гражданскому праву.
А налоговой для признания ваших расходов (ст. 252 и 272 НК РФ) нужна надлежаще оформленная «первичка» (ст. 9 Закона № 402-ФЗ). Что это такое? Это не обязательно бумажка с печатью. Это любой документ (в том числе электронный), который доказывает факт хозяйственной жизни и содержит все обязательные реквизиты: название, дату, содержание операции, величину измерения и подпись.
Просто скриншот из WhatsApp или «голая» ссылка на Яндекс.Диск первичным документом не являются. Минфин прямо об этом напоминает (например, письмо от 09.07.2026 № 03-03-06/1/59162).
Итог: суд может взыскать долг в вашу пользу по переписке, а налоговая при проверке снимет расходы из-за отсутствия нормального первичного документа.
Выход: 3 конкретных действия Как подстелить соломку, не скатываясь в бюрократию:
Пропишите электронный порядок в договоре. Пример формулировки: «Результат передается через согласованный мессенджер или почту. Если в течение 5 рабочих дней нет мотивированных замечаний, работа считается принятой. Оплата этапа подтверждает его приемку».
Фиксируйте факт передачи правильно. Не просто «скинул ссылку», а «файлы отправлены, доступ предоставлен, вот скриншот подтверждения прочтения или ответа "ок"».
Оформляйте электронные акты. Даже если вы работаете по переписке, сформируйте акт со всеми реквизитами по 402-ФЗ и подпишите его (например, простой или квалифицированной электронной подписью, если это предусмотрено договором).
Вопрос для обсуждения: А как вы сейчас принимаете работу у подрядчиков или сдаете свою: по старинке с курьером и печатями или достаточно галочки и смайлика в Телеграме? Делитесь в комментариях, как у вас это работает на практике и были ли прецеденты!
Если не хотите гадать, примет ли налоговая вашу цифровую переписку вместо нормального документа, давайте разберем вашу конкретную ситуацию на консультации. Без давления, магических обещаний и гарантий, только четкий и законный план действий под ваш бизнес: 👉 https://taplink.cc/nalogpro
Больше практических налоговых решений и разборов кейсов ищите на моем сайте: 👉 https://sivkovtax.ru/
А если любите читать и разбираться в деталях самостоятельно, загляните в мой официальный магазин книг: 👉 https://booksivkov.ru/
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант
Представьте ситуацию: вы работаете в компании, а фирме нужно жилье для командировочных специалистов (или, скажем прямо, иногда просто «для галочки»). Вы предлагаете: «Ребята, да я свою сдам!». Заключаете договор, получаете 60 000 рублей в месяц, щелкаете чеком в приложении «Мой налог», и все довольны. Казалось бы, идеальный win-win.
Но дьявол, как всегда, в деталях. И эти детали могут стоить очень дорого.
В чем подвох и неожиданный нюанс Долгое время бухгалтеры жили по правилу: сдавать имущество своему работодателю на самозанятости (НПД — налог на профессиональный доход) нельзя. Это считалось услугой, а на услуги между работником и компанией действует запрет (Письмо ФНС от 03.08.2021 № СД-4-3/10980@).
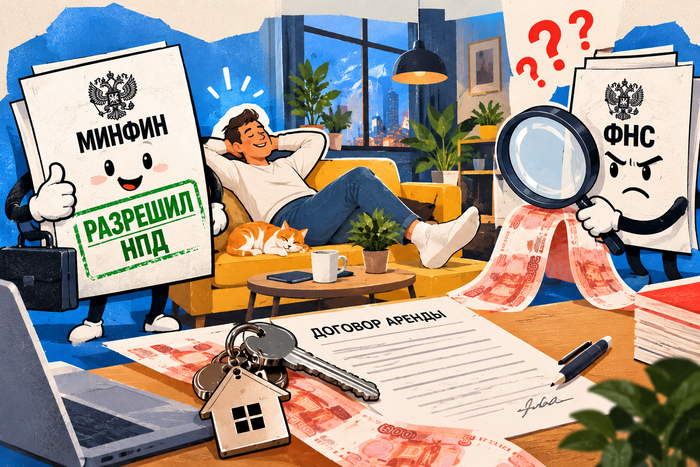
Но в августе 2026 года Минфин выпустил разъяснение (Письмо от 24.08.2026 № 03-11-06/74216): ограничение на договоры с работодателем не распространяется на аренду жилых помещений. То есть формально платить 6% НПД можно. Бухгалтеры выдохнули.
Рано. Разъяснение Минфина — это не закон и не нормативный акт. Оно не отменяет базовое правило: сделка должна быть реальной. Старое письмо ФНС до сих пор висит на сайте без отметки об отзыве. А главное: Минфин разрешил режим, но не разрешил подменять зарплату арендой.
Где прячется финансовый риск Если вы по-прежнему живете в этой квартире с семьей, ключи никуда не передавали, а компания просто перевела вам 60 000 ₽ вместо премии, чтобы сэкономить на налогах, налоговая это увидит.
Условный пример: за год таких «арендных» выплат набегает 720 000 ₽. Если инспекция переквалифицирует их в скрытую зарплату, компания попадет на:
Страховые взносы (30%) = 216 000 ₽.
НДФЛ, который она должна была удержать (в 2026 году действует прогрессивная шкала: 13% до 2,4 млн ₽ совокупного дохода, 15% с суммы свыше).
Итог: мнимая экономия превращается в доначисления и штрафы на сотни тысяч рублей. И это без учета времени и нервов на споры.
Как выйти из ситуации и спать спокойно Чтобы аренда была настоящей, а не бумажной, держите три правила:
Реальная передача. Квартира должна быть фактически передана компании. Акт приема-передачи, опись имущества, ключи. А лучше всего — реальные документы о проживании там сотрудников (командировочные удостоверения, билеты).
Деловая цель. В договоре и служебной записке должно быть внятно написано, ЗАЧЕМ фирме эта квартира. Не просто «для производственных нужд», а конкретно: «для размещения сотрудников филиала на период проекта».
Чистота документов. Проверяйте статус самозанятого сотрудника на дату каждой выплаты. Лимит дохода на НПД — 2,4 млн ₽ в год (зарплата в этот лимит не входит). В чеке пишите четко: «Арендная плата за жилую квартиру по договору №... за октябрь 2026 года».
Важные мелочи:
Если вы включаете коммуналку в общую сумму аренды, налогом облагается вся сумма. Выделить «по счетчику» можно, только если это прямо прописано в договоре и есть квитанции (Письмо Минфина от 29.05.2019 № 03-11-09/40094).
Ремонт в счет аренды — это доход в натуральной форме. Он исключен из НПД (п. 11 ч. 2 ст. 6 Закона № 422-ФЗ). Так делать нельзя.
Вопрос для обсуждения А как у вас решается вопрос с жильем для сотрудников? Компенсируют официально, сдаете свое или все живут по старинке? Сталкивались с такими схемами? Делитесь в комментариях, почитаю реальные кейсы.
Если сомневаетесь, как оформить договор, чтобы он выдержал проверку, а не стал поводом для спора, давайте разберем вашу ситуацию на консультации. Без давления, шаблонных фраз и пустых гарантий — только конкретные шаги под ваши документы.
Думали, что с принятием нового закона крипту «легализовали» в России, и теперь заживем? На самом деле, всё ровно наоборот: приватные ключи от «российской крипты» будут принадлежать не вам, вывести ее на свой некастодиальный кошелек вам не дадут, а P2P-сделки будут запрещены. Разбираем с юристом все последствия нового закона для российских криптанов.
Картинка, которая лучше всего передает вайбы нового закона о регулировании крипты в РФ. Блокчейн как бы есть, но радости от него никакой…
Этот материал мне помог подготовить Кирилл Соппа – руководитель налоговой практики GMT Legal, автор YouTube-канала «Финансовая разведка», и аттестованный налоговый консультант, который уже много лет помогает криптанам решать проблемы с российской налоговой.
Disclaimer: Данная статья носит исключительно образовательный характер и не является юридической консультацией или рекомендацией к каким-либо действиям. Мы советуем вам строго следовать любым законным и подзаконным актам, и не пытаться выполнять какие-либо действия в их обход. Учитывайте, что к моменту прочтения вами статьи какая-то информация ниже может уже устареть.
TLDR: Кратко самое важное
С 01.09.2026 крипту признали в РФ валютной ценностью – а это значит, что уже сейчас получение оплаты от заказчиков в крипте или участие в P2P-сделках с криптой за наличные может привести к штрафу до 40%. Большинство остальных положений нового закона вступят в силу только с 01.07.2027 – в пунктах ниже речь идет о них.
Закон разделяет сделки с криптой на российский контур (где задействованы российские банки, брокеры или депозитарии – и все операции должны проходить именно через таких профучастников) и внешний контур (где обращается «настоящая» крипта с гораздо меньшим контролем).
Купить крипту в РФ можно будет только через лицензированные организации, P2P-сделки запрещены. Во внешнем контуре разрешается и P2P, и покупка на зарубежных криптобиржах – но при этом российским банкам запретят отправлять туда деньги напрямую.
Завести крипту из внешнего контура в российский можно будет без проблем, а вот в обратную сторону вывести свою крипту от российского депозитария на личный некастодиальный кошелек вам не дадут. На зарубежные криптобиржи с лицензией закон выводить крипту из РФ не запрещает, но там скорее всего будет проблема с невозможностью обмена персональными данными по Travel Rule.
Закон строго запрещает выдавать любые займы в крипте – причем, не только в РФ, но и во внешнем контуре. Есть риск, что на этом основании вам могут попытаться предъявить за DeFi-лендинг и стейкинг как за незаконную валютную операцию.
Валютные резиденты РФ, которые живут там более 182 дней в году, должны будут отчитываться по всем своим операциям с криптой во внешнем контуре (да, и по некастодиальным кошелькам тоже). Как будет выглядеть эта отчетность – мы узнаем в следующем году.
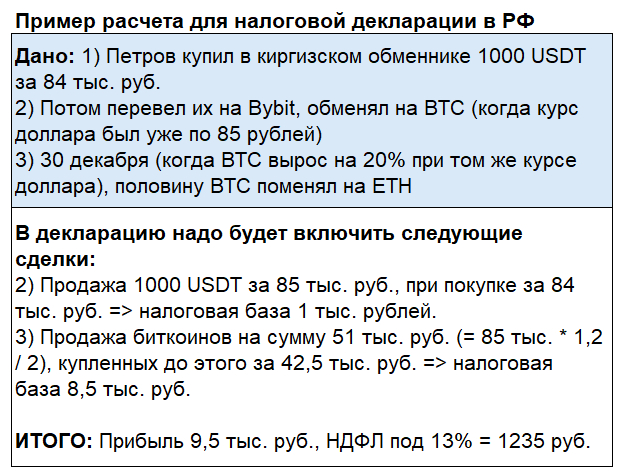
По налоговой части пока ничего не поменялось. Имейте в виду, что с точки зрения НК РФ налогооблагаемая прибыль возникает не только при выходе из крипты в фиат, но даже и при обычном обмене одной крипты на другую.
А теперь давайте нырнем уже в детали!
Чтобы вам было не так скучно читать, я добавил в юридический текст Кирилла мемов. Мемы всё делают лучше!
Что уже поменялось с 1 сентября 2026 года
Федеральный закон от 04.08.2026 г. № 282-ФЗ «О цифровых валютах и цифровых правах» был принят Госдумой в августе 2026-го и вступил в силу с 1 сентября 2026 года. Но при этом первые десять месяцев его действия объявлены переходным периодом, так что большинство ограничений из нового закона вступят в силу только с 1 июля 2027-го.
Но кое-что важное всё-таки изменилось уже сейчас! С 01.09.2026 криптовалюта признана валютной ценностью – а это значит, что к крипте теперь применимы все положения из общего закона о валютном регулировании (с указанием о том, что законной валютной операцией считается любая операция, которая не запрещена новым законом о цифровых валютах). Как будто бы, ничего пока не меняется, ведь все запреты в новом законе вступают в силу только с 01.07.2027? А вот и нет, пара интересных юридических последствий отсюда вытекает сразу же.
Во-первых, раз крипта стала валютной ценностью, нарушение любого связанного с ней запрета теперь приравнивается к незаконной валютной операции – а значит, чревато штрафом в размере 20–40% от ее суммы.
К примеру, в России еще до принятия нового закона существовал запрет на прием выручки за товары и услуги криптой, но при этом он не предусматривал никакого наказания за его нарушение – поэтому многие жители РФ продолжали спокойно получать доход криптой от заказчиков. А вот с 01.09.2026 любое получение вознаграждения за проделанную работу в крипте уже грозит вам штрафом до 40% от суммы, такие дела.
В общем, ситуация какая-то такая
Во-вторых, под вопросом оказалась торговля криптой за наличку. Новый закон об обороте цифровой валюты в РФ пока не запрещает такого рода сделки (до наступления 01.07.2027), но вот в валютном законе есть общее требование совершать расчеты по валютным операциям только через банковские счета. Хотя у юристов есть разные мнения на эту тему (Кирилл Соппа записывал про это отдельное видео), риск того, что P2P-сделку за наличные прямо сейчас могут признать незаконной валютной операцией и впаять вам за нее штраф до 40% – определенно, есть (особенно, если дело происходит на территории России).
По большому счету, это всё, что изменилось прямо сейчас. А вот с 01.07.2027 уже включатся основные ограничения: покупать и продавать крипту внутри российского контура станет можно только через специальных профучастников, а российские банки заставят блокировать платежи при любых подозрениях, что они как-то связаны с криптосделками в обход этих самых профучастников. Но сначала нам с вами нужно немного разобраться в терминологии, которую вводит принятый закон.
Обратите внимание: дальше всю оставшуюся статью мы будем копаться в нюансах, которые станут актуальными только с 1 июля 2027 года!
Основные понятия нового закона о цифровых валютах
Российский и иностранный криптоконтур
Самое главное, что нужно понимать про новый российский криптозакон – это то, что вся крипта отныне будет юридически разделена на российский контур и внешний контур:
Российский контур: его регулирование будет крайне близко к рынку ценных бумаг (что-либо сделать можно будет только через профучастников – так же, как акцию условного Газпрома вы не можете просто пойти и купить у соседа за налик без участия брокера). Да, вы всё правильно поняли: крипта в российском контуре будет скорее игрушечная – даже не мечтайте о всяких шифропанковских идеях вроде «у меня есть приватные ключи и поэтому я сам полностью контролирую свои монеты».
Внешний контур: по сути, настоящая «трушная» крипта (которая живет на блокчейне и с ней можно напрямую делать, что хочешь) останется доступна россиянам только здесь. Как ни странно, внешний контур для россиян сам по себе не запрещается и практически никак не ограничивается.
При этом, из внешнего контура в российский перевести крипту будет крайне легко и просто (конечно, если ты не занимаешься чем-то вроде торговли веществами, и можешь доказать легальное происхождение своих монет). А вот из российского контура вывести свою крипту наружу будет если и не невозможно, то очень близко к этому (для всех, кроме майнеров, импортеров или лицензированных профучастников). Короче, как говорят на Руси: «вход копейка, да выход рубль». Получается, нам с вами очень важно научиться правильно различать российский и внешний контур (так, как они разграничены в законе).
И правильно, нечего нашу скрепную крипту об внешний контур пачкать! (Вася Ложкин, прости)
Признаки российского контура (достаточно, если будет удовлетворяться хотя бы один из них):
в сделке с криптой участвует субъект российской платежной системы (российский банк или небанковская платежная организация);
за крипту передаются ценные бумаги или криптовалюта в российских депозитариях;
за крипту передается имущество, физически находящееся на территории РФ, включая наличные деньги.
Как вы заметили по списку выше, между контурами классифицируется не столько сама крипта, сколько сделки с ней. Причем, упрощенное понимание «сделки с криптой в российском контуре = все сделки, где участвуют рубли» является неправильным: к примеру, оплата за крипту платежкой в тенге из российского банка будет считаться относящейся к российскому контуру; а оплата за ту же крипту в рублях из одного киргизского банка в другой – как раз может сканать за внешний контур.
Крипта для резидентов и нерезидентов РФ
Здесь еще важно вспомнить, что помимо определения того, в какой контур попадает криптосделка – имеет значение еще, кто в ней участвует. Российское регулирование в основном направлено на операции, в которых хотя бы одна сторона является российским валютным резидентом (напомним, что сюда относятся все обладатели российского паспорта – независимо от того, где они проживают). Кратко о том, на что это влияет:
Подробнее соответствующие ограничения и обязанности мы рассмотрим дальше, здесь же просто хотели дать вам общую картинку связи резидентства и российского крипторегулирования
Профучастники в российском контуре
В российском криптоконтуре предусмотрены пять типов профучастников. Три из них уже существуют в природе (биржа, брокер и управляющая компания), им для начала работы с криптой не надо получать новые лицензии. И есть два новых: криптодепозитарий и криптообменник. В целом, здесь взяли уже привычную нам модель из рынка ценных бумаг, и просто немного адаптировали ее к нуждам обращения цифровой валюты.
Биржа – организует стакан торговых заявок, но только для профучастников (брокеров – см. ниже). То есть, российские биржи будут похожи не на зарубежные криптобиржи типа Binance или Bybit (где доступ к торговле может получить напрямую любое физлицо), а скорее на обычные биржи ценных бумаг (торговать на которых можно только через брокера-посредника).
Брокер – исполняет сделки с цифровой валютой на бирже по поручению и в интересах клиентов.
Управляющая компания – может осуществлять доверительное управление вашим портфелем цифровых валют.
Криптодепозитарий – хранит криптовалюту (и биржевую, и личную тоже), а также ведет цифровые счета. Опять же, тут понятная аналогия с уже привычным нам классическим депозитарием, который ведет учет принадлежащих вам ценных бумаг.
Криптообменник – организация, осуществляющая куплю-продажу и обмен цифровых валют. Здесь прямой аналогии из мира ценных бумаг нет. По сути, это эдакий «магазин крипты», где можно купить биткоин, оплатив его с банковской карточки. Только вот получите вы его не на свой некастодиальный кошелек, а на специальный цифровой счет в криптодепозитарии. Говорю же, в российском контуре нас ждет «игрушечная крипта» – Сатоши Накамото плакал бы от такого горючими слезами!
Получается, цифровой счет в депозитарии может быть представлен одним адресом на блокчейне, где «общим котлом» лежит вся учитывающаяся на данном депозитарии крипта – а потом уже депозитарий в своем внутреннем (off-chain) реестре расписывает ее по отдельным клиентам.
На всякий случай уточним: цифровой счет для крипты, о котором мы тут пишем, не имеет ничего общего с цифровым рублем (это вообще отдельный зверь)
Плюсом к этому, российским криптозаконом предусмотрена еще такая конструкция, как адреса-идентификаторы, администрируемые цифровыми депозитариями. Это уже полноценный Web-3 кошелек на блокчейне, заведенный для конкретного пользователя – но доступ к нему всё равно осуществляется только через цифровой депозитарий. Пока технически не совсем понятно как это должно работать – но, скорее всего, приватные ключи и seed-фразу от этого кошелька будет знать только депозитарий (и здесь опять «игрушечная крипта», да что ж такое-то!).
Как меняется правовой статус стейблкоинов
До выхода нового криптозакона, с точки зрения российского законодательства стейблкоины находились в серой зоне. Закрепленное определение цифровой валюты содержало требование «отсутствия обязанного лица», а для какого-нибудь токена USDT его эмитент Tether Holdings Limited как раз, по идее, несет определенные обязательства. Ну там: держать соответствующие долларовые резервы, обеспечивающие весь объем выпущенных USDT, осуществлять обмен токенов на «настоящие» баксы, и так далее.
Так вот, в новом законе эту лазейку прикрыли. Сначала планировалось расширить определение цифровой валюты, чтобы туда и стейблкоины тоже попали; но в итоге для них ввели новое понятие – иностранный цифровой инструмент.
Но на этом отличия от обычной крипты заканчиваются: почти во все законы (11 федеральных законов, связанных с обращением цифровой валюты) понапихали указание, что иностранные цифровые инструменты обращаются по общим правилам для цифровой валюты. То есть, и к биткоину, и к USDT с USDC будут применимы одни и те же ограничения российского регулирования.
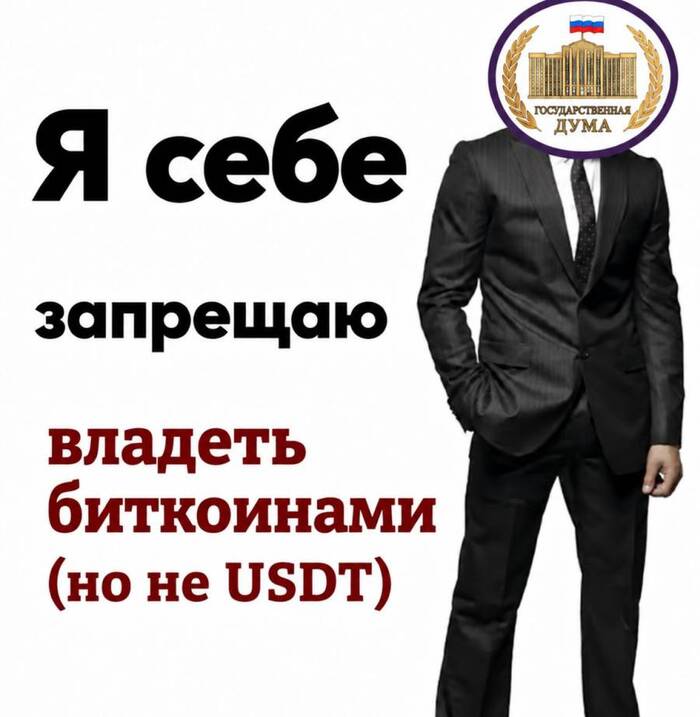
Хотя, такая конструкция с отличающимися терминами потенциально создает возможность в отдельных сферах создавать разное регулирование для классических криптовалют и стейблкоинов. Как забавный пример: 79-ФЗ запрещает российским депутатам владеть иностранными ценными бумагами. При этом цифровую валюту приравняли к иностранным ценным бумагам, а вот иностранный цифровой инструмент – нет. Получается, владеть биткоином депутатам нельзя, а стейблкоинами USDT – по-видимому, можно.
Как думаете: специально так сделали, или нет? 🤔
Окей, с основными понятиями и терминами мы, наконец, закончили. Давайте теперь перейдем к практике: как будут выглядеть привычные нам операции с криптой после 1 июля 2027 года? Каким образом можно будет покупать и продавать крипту, куда в этой схеме впишется DeFi, и что там будет с налогами и отчетностью? Давайте разбираться.
Как купить крипту
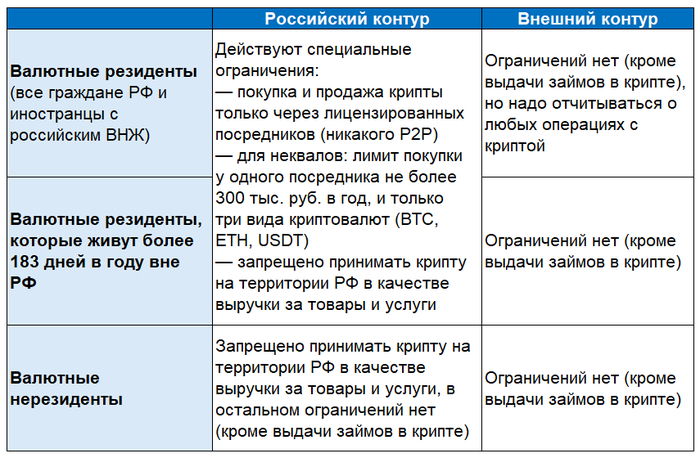
Приобрести крипту в российском контуре можно будет довольно легко через специальных профучастников (российских лицензированных посредников) – скорее всего, такая возможность скоро появится у всех прямо в банковском приложении. Но есть некоторые ограничения: без статуса квалифицированного инвестора можно будет купить крипты максимум на 300 тыс. рублей в год у одного посредника, а доступно неквалам будет только три вида криптовалют – BTC, ETH, и USDT. При этом, саму крипту «в руки» (на ваш личный некастодиальный кошелек) в российском контуре вам не дадут – она будет храниться на цифровом счете в депозитарии.
А вот классические P2P-сделки между физлицами будут запрещены в России с 1 июля 2027 года – то есть, вариант «ты мне перечисляешь крипту, а я тебе обратно отправляю рубли с российского банка» будет считаться незаконной валютной операцией (со штрафом до 40%). Любые сделки, где участвуют наличные рубли или российские банки, относятся к российскому контуру – а значит, должны проходить через профучастника. Аналогично нельзя менять крипту и на другое имущество – автомобили, квартиры, ценные бумаги, оказанные услуги, и т.д.
Подпольная P2P-сделка в Челябинске в 2027 году. Вижу так!
Но это речь про P2P в российском контуре, а во внешнем контуре P2P-сделки не запрещены. То есть, купить крипту у какого-нибудь физлица (неважно – резидента или нерезидента), оплатив ее со своего счета в зарубежном банке, вы сможете (если ваши деньги сами по себе очутились там без нарушения валютного законодательства РФ). Еще два физлица могут без проблем обменивать крипту на крипту (к примеру, вы отправляете кому-то USDT, а взамен получаете BTC) – такое P2P тоже считается сделкой во внешнем контуре и не запрещается. А вот всё, что связано со сделками с криптой за наличные рубли или валюту, резидентам РФ в любом случае запрещено (это общий запрет из валютного законодательства), даже во внешнем контуре!
Двигаемся дальше: во внешнем контуре не запрещено покупать крипту на иностранных криптобиржах и криптообменниках, но делать это из России станет сложнее. Прямо сейчас еще можно отправить рублевую платежку из российского банка в адрес какого-нибудь криптосервиса в Беларуси или Казахстане, и там уже приобрести нужную вам крипту. Но с 01.07.2027 российским банкам уже будет запрещено делать переводы в адрес криптосервисов без российской лицензии. То есть, похоже, схема такой покупки станет двухэтапной: сначала переводишь деньги из российского банка на свой счет в зарубежном банке, а потом оттуда пополняешь свой аккаунт в криптосервисе (про это банку в РФ уже знать необязательно).
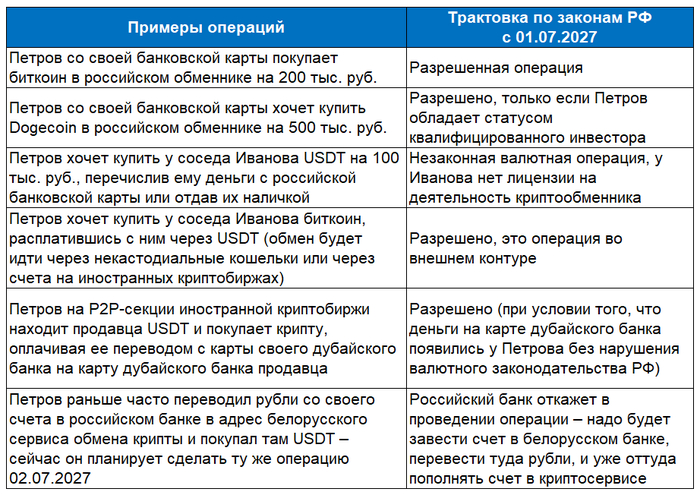
Чтобы все эти правила лучше уложились у вас в голове, вот вам табличка с примерами:
Как продать крипту
Здесь, в целом, всё зеркально повторяет предыдущий раздел. Если у вас есть законно заработанная крипта (есть немаленькая вероятность, что на предмет этого у вас запросят какие-то подтверждения) – то по новому закону нет никаких проблем в том, чтобы запулить ее на российский лицензированный криптообменник и получить взамен рубли. При этом, тут даже не будет ограничений по сумме такой продажи для людей без статуса квалифицированного инвестора (в отличие от покупки, которая ограничивается для неквалов 300 тыс. руб./год на один обменник).
Кстати, а что, если у вас есть какая-то «некрасивая» крипта, нести которую в официально лицензированный криптообменник не хочется ПО ПРИЧИНАМ? Можно предположить, что в каком-то виде нелегальные криптообменники продолжат свою деятельность в России и после 01.07.2026. Но если раньше поход в такой обменник выглядел как относительно цивилизованная поездка в Москва-Сити – то теперь, вероятно, это уже будет встреча с какими-то мутными челиками «за гаражами», со всеми соответствующими рисками (начиная от потери ценностей/здоровья, и заканчивая ненулевой вероятностью лечь носом в пол по приезду правоохранительных органов).
Во внешнем контуре продавать крипту тоже можно свободно – хоть на иностранной криптобирже, хоть физлицам через P2P. В закон о валютном регулировании специально внесена норма, которая прямо разрешает зачислять на свой иностранный банковский счет средства от продажи цифровой валюты. Помните только, что запрет на любые наличные расчеты по крипте будет актуален и здесь – ну, товарищ российский майор вас за рубежом с пакетом налички вряд ли поймает; но и самостоятельно нести в ФНС РФ бумажки на тему «подтверждения доходов от продажи крипты за наличку» тоже явно не стоит.
Продавать крипту за наличку ЗАПРЕЩЕНО. Немедленно прекратите!
Переводы крипты
Переводы самому себе
Внутри российского контура между цифровыми счетами у разных лицензированных депозитариев ваша крипта ходить не будет. Это немного странно: по аналогии с фондовым рынком, где портфель ценных бумаг можно без проблем переставлять между разными брокерами и депозитариями, можно было бы ожидать похожий механизм и здесь. Возможно, ЦБ РФ в будущем разрешит такие перестановки отдельным указанием (в законе прописано, что у него есть такое право).
Во внешнем контуре переводы между вашими собственными кастодиальными (счета на криптобирже вроде Bybit) и некастодиальными кошельками (приложение типа MetaMask, или даже холодный кошелек) не запрещены.
Более того, закон не запрещает и заведение крипты из внешнего контура в российский (можно предполагать, что российские криптодепозитарии в какой-то момент дадут возможность пополнять цифровой счет прямо на блокчейне). А вот с проворачиванием фарша в обратную сторону (из российского контура во внешний) дела обстоят гораздо сложнее.
Помните, мы с вами говорили выше о том, что в российском контуре предполагается, по сути, обращение только «игрушечной крипты» – движение которой полностью контролируют посредники, а приватных ключей от которой у вас нет? Так вот, сюрприз-сюрприз: конечно же, просто так вывести такую крипту из российского контура (то есть, от российского криптодепозитария) нельзя!
Точнее, закон запрещает вывод крипты из российского контура на некастодиальные кошельки, а вот переводы на иностранные площадки, имеющие лицензию на операции с криптой в своей юрисдикции, не запрещены. Но есть нюанс: внесенные изменения в антиотмывочный закон 115-ФЗ обязывают цифровой депозитарий сопровождать каждый перевод крипты передачей данных о получателе и отправителе – в том числе, если перевод криптовалюты совершается на кошелек иностранной организации финансового рынка. Таким образом, если условный Binance не будет поддерживать так называемый Travel Rule с РФ (протокол обмена персональных данных о контрагентах для транзакций на блокчейне), то российский цифровой депозитарий туда вашу крипту почти наверняка откажется отправлять. В общем, у нас есть определенные сомнения, что этот канал вывода крипты из российского контура наружу будет хорошо работать на практике…
Переводы другим людям
В российском контуре опять всё сложно. Если вы просто так захотите перевести крипту со своего счета в российском депозитарии на чужой цифровой счет – то депозитарий откажется это делать. В законе прописано, что такие переводы возможны только в рамках раздела брачного имущества или правопреемства (например, по завещанию).
Тут налицо странная коллизия: к примеру, подарить свою крипту другому человеку законодательство РФ как бы не запрещает, но вот сам перевод этой крипты в рамках договора дарения российский криптодепозитарий выполнить не сможет – такого основания в списке разрешенных для депозитария операций просто нет.
То чувство, когда подарил своей девушке биткоин (зная, что депозитарий всё равно ей его не перечислит)
Если говорить про переводы другому человеку во внешнем контуре – то, конечно, чисто технически это запретить невозможно (между некастодиальными кошельками вы всегда это сможете сделать). Но тут не забывайте, что граждане России, проживающие в РФ более 183 дней в году, будут обязаны отчитываться российскому государству о всех своих криптотранзакциях (даже во внешнем контуре) – так что здесь еще важно, чтобы сама сделка (в рамках которой вы переводите крипту другому человеку) не нарушала никакие положения российского законодательства.
Внешнеэкономическая деятельность
Есть еще одно интересное исключение из запрета на вывод крипты из российского контура наружу: закон позволяет сделать это в рамках расчетов по внешнеэкономическому договору. Ни 282-ФЗ (закон о цифровой валюте), ни 164-ФЗ (закон о внешнеэкономической деятельности) не ограничивают импорт только юрлицами или ИП – обычный гражданин точно так же может быть участником внешнеэкономической деятельности.
Это значит, что чисто теоретически, если необходимо оплатить криптой квартиру в Дубае или автомобиль в Корее – то новый российский закон в принципе позволяет купить крипту в российском контуре и потом вывести ее наружу для оплаты продавцу. Но, конечно, как это будет работать на практике – пока совершенно неясно (предвидим, что российские криптодепозитарии будут крайне неохотно участвовать в таких нетипичных операциях, даже если они не противоречат букве закона).
В целом, тут еще будет нелишним напомнить, что российское законодательство не запрещает расплачиваться криптой за товары или услуги (например, в адрес нерезидентов), но при этом запрещает принимать крипту в РФ в качестве средства платежа (то есть, сами вы продавать что-либо или оказывать услуги кому-либо за крипту не имеете права).
Будет ли крипта из РФ считаться «меченной»?
Как мы писали выше, свободный вывод крипты из российского контура во внешний будет крайне маловероятен. Но даже если предположить, что вам в итоге удастся вывести крипту, купленную в российском официальном криптоконтуре, наружу – то тут еще будет риск, что западными финансовыми организациями такая крипта может быть признана «серой».
В конце концов, к гадалке не ходи – большинство российских профучастников в сфере крипты будут так или иначе аффилированы с санкционными юрлицами (в России почти все крупные банки сейчас под санкциями). Вполне возможно, что специальные антиотмывочные AML-инструменты будут помечать пришедшую с их адресов крипту как «нехорошую» (с соответствующими последствиями в виде блокировок или отказа принимать ее при попытке отправки на какой-либо криптосервис). Хотя, с другой стороны, при постоянной динамической смене адресов (как, к примеру, делает белорусский Whitebird) автоматическая разметка кошельков может и не сработать.
Трейдинг на CEX/DEX, DeFi, лендинг, стейкинг
Торговля на иностранных CEX (централизованных криптобиржах вроде Binance) сама по себе ничем не ограничена – разве что, вам нужно будет аккуратно подумать про каналы ввода и вывода криптовалюты/фиата.
Далее, DeFi – это децентрализованные финансы, когда вы взаимодействуете с криптопротоколами напрямую, без участия каких-либо централизованных посредников (тех же самых CEX). Для целей российского криптозакона это всё является внешним контуром (если в процессе никак не задействованы российские банки) – поэтому почти никак не регулируется и не ограничивается. Более того, взаимодействие со смарт-контрактами вообще, похоже, не подпадает под определение валютной операции по законам РФ и почти что как бы выпадает из российского правового регулирования.
Но есть неприятный нюанс, который всё же надо учитывать. В российском криптозаконе есть один запрет, который распространяется и на внешний контур: это запрет на выдачу любых займов криптой. И в российском контуре, и во внешнем. И резидентам, живущим в РФ, и тем, кто постоянно проживает за границей. Короче, вообще всем и везде (кроме специальных российских профучастников с лицензией, этим можно)!
Причем, этот пункт закона сформулирован крайне неудачно для криптанов: «заключать договор займа, предметом которого является цифровая валюта, в качестве кредитора могут только {профучастники}». Тут можно при желании попытаться натянуть сову на глобус и обосновать, что когда вы вкладываете свою крипту в какой-нибудь децентрализованный протокол Aave – вы там тоже как бы «заключаете договор займа». В конце концов, там же прямо используется соответствующая терминология: smart contract, lending, borrowing, interest, principal, и так далее. Короче, вопрос этот крайне спорный, но если вы собрались декларировать свои доходы от DeFi в российской ФНС – имейте в виду, что строчка «проценты от лендинга крипты» может вам теоретически грозить штрафом до 40% от суммы незаконной валютной операции.
Со стейкингом похожая история: это не то же самое, что лендинг. Но, положа руку на сердце, далеко не все криптаны глубоко разбираются, в чем конкретно там техническая разница. Так что, мы не удивимся, если какой-нибудь инспектор-налоговик вам тоже скажет: «Вкладываете крипту, а обратно получаете ее с процентами? Так это же запрещенная выдача займов, держите штраф!»
Надеемся, что в итоге здесь сформируется какая-то адекватная практика (на базе разъяснений ЦБ и решений судов) – но искренне желаем вам не стать первым прецедентом
Отчетность и налоги
Надо ли отчитываться перед российской налоговой о криптокошельках и операциях по ним?
В первой версии криптозакона была обязанность сообщать в налоговую информацию об открытии и закрытии всех своих криптокошельков во внешнем контуре – по аналогии с обязательствами по иностранным банковским и брокерским счетам, которые действуют уже давно. Но в финальной версии закона она была заменена на обязанность валютных резидентов (граждан РФ) отчитываться об операциях с цифровой валютой во внешнем контуре. (Почему только внешнем? Потому что во внутреннем у вас и так всё будет идти через лицензированные криптодепозитарии/криптообменники – они там сами отчитаются куда надо, не беспокойтесь.)
Получается, теперь крипта, которая просто у вас лежит без движения на некастодиальном кошельке или на централизованной криптобирже, не формирует обязанности отчитываться в ФНС. Простое открытие кошелька тоже не формирует такой обязанности. А вот факт его пополнения или списания оттуда – это уже операция, о которой надо будет отчитаться.
Норма об обязанности отчитываться вступает в силу со 2 мая 2027 года. Порядок и форму отчетности должно установить Правительство РФ по согласованию с Банком России, подробностей тут пока нет. Лишь добавим, что по аналогии с иностранными счетами, от предоставления отчетности по криптотранзакциям освободили валютных резидентов, проживающих более 183 дней в году за границей РФ.
Минздрав предупреждает: иногда предоставление налоговому инспектору «лишних» данных может довольно дорого обойтись
Налоги по сделкам с криптой
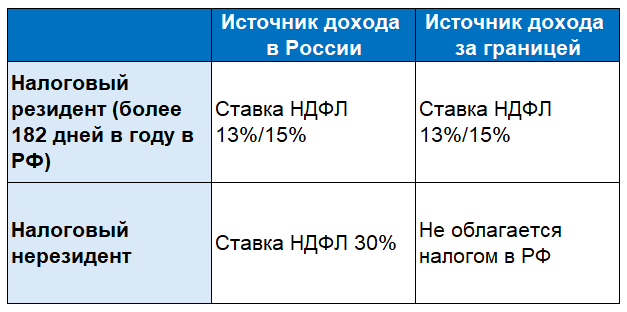
Что касается налогообложения, то тут по факту от нового закона ничего не меняется. Для российских налоговых резидентов налогом облагается любой доход от продажи имущества – вне зависимости от того, в российском контуре совершается сделка, или во внешнем. Налоговые нерезиденты РФ будут платить налог, только если источник дохода находится в России.
Как видно из таблицы, если для налоговых резидентов нет никакой разницы, то вот для нерезидентов крайне важно правильно определить источник дохода. А тут в НК РФ существует пробел – так как источник от продажи имущества в ст. 208 НК РФ определяется не по покупателю, а по местонахождению имущества.
То есть, если нерез продал крипту в российском контуре (на цифровом счете российского депозитария), то это еще как-то можно считать источником в РФ. А вот если это продажа крипты на блокчейне, то даже если покупателем является российский гражданин, находящийся в РФ, то непонятно – можно ли говорить о том, что источник дохода находится в РФ? На такие случаи предусмотрен п. 4 ст. 208 НК РФ, который говорит что если однозначно определить источник дохода из текста статьи нельзя, то его должен определить Минфин РФ. Так что, налоговым нерезидентам остается ждать разъяснения Минфина по этому поводу.
В какой момент возникает обязанность по уплате налога от продажи крипты?
Давайте уж заодно обсудим и это: существуют разные мнения относительно того, что с точки зрения НК РФ является налоговым событием – только выход из крипты в фиат (продажа за «обычные» деньги), или обмен крипты на крипту тоже? С нашей точки зрения, нет никаких правовых оснований считать, что налог возникает только при выходе в фиат. Эта позиция раньше держалась чисто на недостатках администрирования (то есть, на том, что налоговая попросту обмен крипты на крипту не видит).
Единственное правовое обоснование в поддержку этого подхода нам встречалось такое: с выходом в фиат связывается фраза в ст. 282.3 НК РФ «фактическая цена реализации». Якобы, при условном обмене эфира на биток никакой фактической цены реализации нет. Но это крайне сомнительное утверждение – ни один профильный налоговый юрист (или, что еще важнее, налоговый инспектор) с ним не согласится (см. также вопрос под номером 12 вот здесь).
Кстати, свежий пакет законопроектов по крипте включает в себя и налоговый законопроект – пока он еще только прошел первое чтение. Но он как раз устраняет эту неоднозначность, прямо именуя мену одной цифровой валюты на другую цифровую валюту налогооблагаемой реализацией. Так что, после Нового года (если законопроект успеют принять) предметом налоговых споров потенциально останутся лишь сделки за 2024–2026 годы.
Но вполне вероятно, что этот налоговый законопроект создаст еще и некоторые проблемы для криптанов. Смотрите, там планируется как бы облегчить им жизнь и сделать брокеров налоговыми агентами по крипте, по аналогии с ценными бумагами (эту норму практически полностью переписали оттуда). При этом, рынок ценных бумаг уже давно организовался так, что ценные бумаги там ходят лишь с помощью профучастников. А вот в крипте, сами понимаете, может быть совсем не так – вы могли свою крипту купить у какого-нибудь нерезидента энное количество лет назад!
Короче, при продаже такой крипты через российского брокера он у вас будет обязан удержать НДФЛ с полной суммы выручки от продажи (а не прибыли), если вы ему не докажете документально затраты на ее покупку – а с этим могут быть проблемки. Раньше при самостоятельной подаче декларации можно было приложить скриншоты с зарубежных криптобирж, и налоговая их часто принимала – а вот от налогового агента законопроект прямо требует получить «оригиналы или надлежащим образом заверенные копии», так что брокера такие скриншотные пруфы не удовлетворят почти точно.
Предупреждаем: ваши представления о том, как должно выглядеть документальное подтверждение операций, не обязательно будет совпадать с мнением вашего налогового агента!
Открытые вопросы
Принятый закон уже позволяет довольно четко понять общую архитектуру будущего российского крипторынка. Но между текстом закона и тем, как система реально будет работать, остается довольно много пространства. Поэтому ближайшие год-два самое интересное будет происходить уже не в Госдуме, а в банках, криптодепозитариях, налоговых инспекциях и судах.
Много вопросов еще остаются открытыми, вот за чем мы будем следить:
Будут ли контролирующие органы наказывать за наличные P2P-операции до 1 июля 2027 года?
Как цифровые депозитарии будут выпускать крипту наружу для целей ВЭД? Какие документы придется предоставить физлицу, который собирается купить автомобиль в Корее или квартиру в Дубае, и как при выводе на некастодиальный кошелек они будут выполнять Travel Rule?
Что банки будут считать подозрением, что платеж идет иностранному криптосервису? Начнут ли блокировать только прямые переводы на известные биржи, или под раздачу попадут и просто иностранные банки и платежные агрегаторы?
Какие AML/KYT-стандарты установят российские криптообменники и депозитарии? Что будет происходить с криптой после DEX, миксеров, сомнительных сервисов или просто с адресов, которые зарубежный AML-сервис почему-то считает рискованными?
Насколько быстро будут российские адреса получать санкционную маркировку за рубежом и насколько массово? И насколько такая маркировка реально будет мешать использовать BTC, ETH и USDT вне России?
Посчитают ли размещение крипты в Aave и других lending-протоколах запрещенным займом? И где в итоге проведут границу между займом, стейкингом, liquidity providing и другими DeFi-механиками?
Как именно будет работать отчетность по внешним криптокошелькам со 2 мая 2027 года? Что будет считаться отдельной операцией, как будет выглядеть отчет, и насколько подробно придется раскрывать историю движения крипты?
Как Минфин определит источник дохода при продаже крипты налоговым нерезидентом? Крипта является имуществом, но Налоговый кодекс пока не объясняет, где такое имущество «находится».
Какие документы брокеры, депозитарии и, возможно, криптообменники будут принимать для подтверждения расходов на покупку крипты? Прокатят ли выгрузки и скриншоты с иностранных бирж, или налоговый агент потребует почти нотариальное досье на каждый биткоин?
Надеемся, что вам было интересно! Если статья вам понравится и наберет много лайков, мы сделаем продолжение по мере прояснения вопросов выше. Чтобы не пропустить следующие материалы по теме – подписывайтесь на мой ТГ-канал RationalAnswer про финансы, а также на канал Кирилла Соппа, который проделал здесь весь необходимый юридический анализ.
Власти задумались о перераспределении налога на прибыль от маркетплейсов в зависимости от продаж в регионах
Фото: Виталий Тимкив / РИА Новости
Традиционно в середине недели разбираемся с главными экономическими новостями последних дней. В этом обзоре говорим про инфляцию, продажу дизеля в США, налоги с маркетплейсов, ставку ЦБ и многое другое.
Инфляция и дизель
Росстат опубликовал новую сводку о росте цен в стране. На отрезке с 13 по 19 октября инфляция составила 0,5%. Рост цен с начала года добрался до отметки в 6,15%. Если брать в расчет только еженедельные данные, то — до отметки в 6,36%. Годовая инфляция замедлилась до 7,15%.
На многие основные товары цены на прошедшей неделе росли. Но помощь внезапно пришла от топлива. Бензин на неделе стал дешевле на 0,7%, а дизель — на 0,1%. С начала года бензин подорожал на 20,5%, а дизель — на 13,4%.
Российские власти продолжают день за днем говорить, что поставка дизеля в США не повлияет на внутренний рынок, потому что на экспорт идут излишки. И это правда. РФ отправит в Америку летнее дизельное топливо. Оно только занимает место в резервуарах и сейчас не нужно.
В ближайшее время начнется полноценный переход российских АЗС на зимний вариант дизеля, который дороже летнего. Из-за этого цены на топливо будут расти. Этот момент может совпасть с тем, как танкеры с дизелем дойдут до США. Будет весело наблюдать за тем, как власти будут объяснять эти простые вещи народу, который привык к разным официальным версиям относиться скептически. Даже если для этого нет повода в конкретной ситуации.
Продажа активов «Лукойла»
Основную информацию о новой ветке переговоров РФ и США мы уже обсудили в телеграм-канале. Главное — в повестку возвращаются трехсторонние переговоры. Но есть одна тема, о которой хочу поговорить здесь. Это вопрос о зарубежных активах «Лукойла», который обсуждают РФ и США. Переговоры о коммерческой сделке ещё идут, обсуждаются разные потенциальные покупатели из Штатов и с Ближнего Востока.
Но самое интересное здесь, что в очередной раз нужно будет продлевать лицензию Минфина США на продажу российских активов. Санкции в адрес «Лукойла» были введены ещё в октябре 2025 года. Вполне возможно, что за закрытыми дверями обсуждается такой вариант: переговоры затянуть максимально надолго, чтобы в определенной перспективе вообще ничего не продавать. Если будет достигнуто мирное соглашение между странами, а будут санкции сняты, то проще будет всё оставить как есть.
Маркетплейсы могут платить налоги иначе
Министерство финансов РФ рассматривает возможность изменить порядок уплаты налога на прибыль от маркетплейсов. Возможно, его станут платить в зависимости от продаж в конкретных субъектах России, а не исходя из расположения крупных подразделений и головных офисов. Но пока всё это находится на стадии обсуждения.
Общий объём налога на прибыль, поступающий в бюджеты регионов, составляет 5,3 триллиона рублей. Поступления от маркетплейсов измеряются десятками миллиардов рублей, что на общем фоне является небольшой суммой, но субъектам важна каждая копейка. При этом часть регионов, естественно, против нового порядка — потребность в деньгах у них та же, а терять доходы никто не хочет.
Размер имеет значение
Министр финансов РФ Антон Силуанов на встрече с депутатами Госдумы поспорил о размере дефицита федерального бюджета. Он, в отличие от народных избранников и обычных граждан, не считает его большим. Хотя именно этот показатель становится одним из факторов, который мешает снижать ключевую ставку.
Цитата министра:
Вы сказали, большой дефицит. Я бы здесь поспорил, у нас средний дефицит в следующей трехлетке около 2% ВВП. Считаю, что в условиях, когда мы концентрируем ресурсы на глобальнейших задачах, которые стоят перед нашей страной, это небольшой дефицит.
Это любимая тема министра финансов, который потом начинает говорить, что наш дефицит маленький в сравнении с другими странами. Но главная проблема — это не сам дефицит, а то, что его обслуживать очень дорого. Доходность по ОФЗ уже не покрывает риски дефицита бюджета, а процент по долгосрочным гособлигациям приближается к отметке в 17%. Это значительно выше ключевой ставки. В 2027 году на обслуживание госдолга будет направлено 4,6 триллиона рублей. Эта сумма практически равна расходам по всему разделу «Национальная экономика», где заложены деньги на строительство дорог, коммунальной инфраструктуры и далее по списку.
Растёт просроченная задолженность по заработной плате в России. По данным Росстата, на конец сентября показатель превысил 2,5 миллиарда рублей. В сравнении с прошлым месяцем рост составил 4,7%, с аналогичным периодом прошлого года — 30,2%. Это пока не пик 2026 года, но хорошей динамику не назовёшь.
Аналитики ожидают, что на предстоящем в пятницу заседании ЦБ будет сохранена ключевая ставка в размере 14%. И высокая инфляция, и большой дефицит бюджета в 2026-2027 годах, и другие факторы говорят за это решение. Конечно, регулятор может вернуться к снижению ставки по 0,25%, но это будет политическое решение на фоне переговоров.
«Вник и рассказал» — проект, где вы найдете аналитические материалы о разных сферах экономики и жизни общества. Присоединяйтесь к нашему телеграм-каналу и Boosty.
50 тысяч в год — потолок расходов, которые можно будет учесть. При ставке НДФЛ 13% максимальный возврат составит 6,5 тыс. рублей за год на одного питомца.
В список включили: корм, лекарства, ветеринарные услуги, вакцинацию, стерилизацию и другие расходы на уход. Понадобятся подтверждение передачи животного именно из приюта и чеки.
Вычет предлагают давать в течение трёх налоговых периодов, но учитывать его в общем лимите социальных вычетов.
Пока это только законопроект: текст инициативы и условия. Идею уже обсуждали на Пикабу летом, когда её отправили на заключение правительства (предыдущий пост). Теперь проект внесли в Думу.
1. Налог на недра удорожает любое сырье делает любое производство неконкурентоспособным
Налог на недра в экономике, богатой природными ресурсами, перераспределяет значительную часть природной ренты в интересах общества - проще говоря финансирует образование, медицину, науку, социальные программы и т.д. Если данную ренту не изымать, то добывающие компании просто станут ещё богаче, потому что цены на ресурсы устанавливаются на мировом рынке в иностранной валюте и они значительно выше издержек, которые номинированы в рублях. При этом все прочие налоги нужно будет повысить, чтобы компенсировать данные выпадающие доходы. И нет, никто не обязан и не будет продавать тебе, скажем, нефть за 40 долларов внутри страны, если её цена на мировом рынке 60 долларов, хотя бы просто потому что ты сам же быстро сообразишь как полученную по 40 долларов нефть продать зарубеж за 60.
2. Нахлебники: разные надзоры, чьи главы ходят в брюликах за миллиард, система кормлений как при Иване Грозном - придворные кормятся с чего-то при царе - платон, честный знак, парковки и тд. А должно быть: налоговая служба. всё. Работай и делись толикой. Все счастливы.
С тем, что у нас есть проблема скрытого налогообложения я согласен, но с тем, что нужно упразднить все надзорные органы - категорически нет. Мы все знаем как бизнес в погоне за прибылью забивает йух на безопасность, а потом случаются такие трагедии как в Зимней вишне, Хромой лошади или Трансвааль парке.
3. Вялая инфраструктура.
А что же бизнес сам не строит нужную ему инфраструктуру (за редким исключением)? Может быть потому что это стоит гигантских денег (триллионы рублей), которые даже государству сложно привлечь?
Например, Собянин сносит всю промку в столице, но где будут работать горожане, в этом бесконечном жилье, Собянин не озадачивается
Очевидно, что в сфере услуг, которая в современных экономиках "весит" больше, чем производство.
4. Река денег из казны. Она не доходит. Масса посредников и причастных вычерпывают по пути, оставляя 0 производственнику. А главное - потом производственник становится фигурантом уголовного дела о растрате казенных денег.
Если река денег не доходит, то за что же тогда сажают производственников ?) Нет, конечно, есть разные истории с подставами в том числе, но глобально число уголовных дел на несколько порядков меньше чем общее число получателей субсидий.
Заходишь на сайт минпромторга - даем от 500млн, меньше нам не интересно. Но вы еще столько же должны вложить. Чиво бл?! Если у меня есть полъярда на проект - нафуя вы мне нужны?
Есть разные программы, в том числе и для среднего бизнеса и МСП. Но да, в любой из них нужно что-то вложить и от себя, а не на чужих деньгах пытаться заработать.
Я хочу построить завод, создать 300 рабочих мест - окупаемость от 5 лет. Дайте мне кредит на 10 лет под 0,1%.
1. С чего ты взял, что кто-то обязан тебе дать деньги под 0,1%, когда само государство привлекает ОФЗ под 17%?
2. Если экономика твоего проекта работает лишь при ставке в 0,1%, то это хреновый проект. Особенно, когда рядом есть производства, которые готовы занимать и под 10% и под 15%, а некоторые и под 20%.
3. Свои сбережения в текущей ситуации ты с какой доходностью размещаешь? Рентабельность своего производства ты какую хочешь? Подозреваю, что больше чем 0,1%.
Честно, я вижу в этом трагедию. Пока наш человек, как в США, в конце года не будет отдавать кровно нажитое, он не поймет величину суммы, которую платит, а значит, у него не возникнет требований к правительству что-то сделать на эти деньги.
Так и будем жить, ну это ж не мои деньги, они не имеют ко мне никакого отношения, ну да, из воздуха появились.
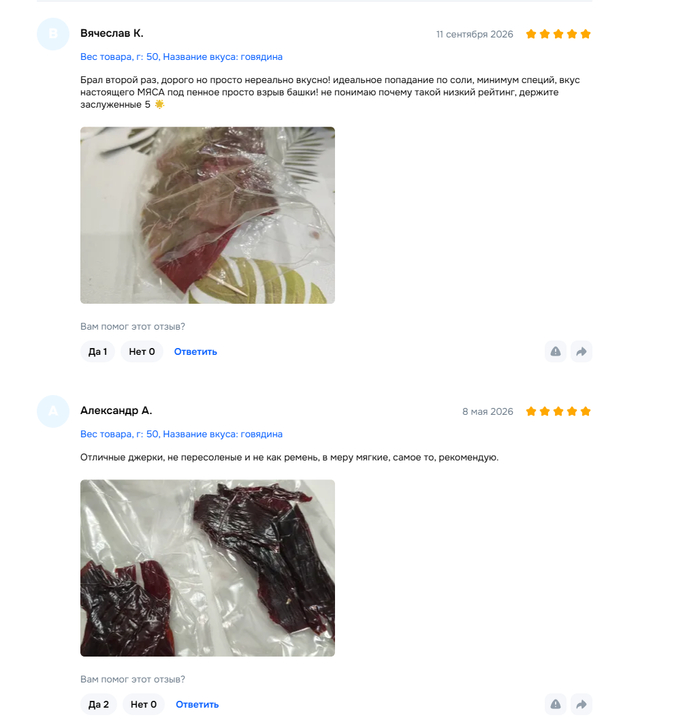
В августе сделали свежую партию и отправили в Москву. Но пока товар ехал, появилась плесень. При этом в Иркутске те же джерки спокойно продавались на полках и не портились.
Тогда мы поняли, что наш натуральный продукт не выдерживает длительную доставку, особенно в жару.
В сентябре пришлось сильно сократить производство. Сейчас делаем джерки в основном под заказы с сайта. это около 1000шт. Хотя оборудование позволяет выпускать до 15 000 упаковок в месяц, используем его далеко не на полную мощность.
Почему не наращиваем продажи? Дело в сроках хранения — всего 90 дней. Для маркетплейсов, магазинов и торговых сетей это слишком мало, особенно с учётом доставки из Забайкалья.
В Иркутске ребята возят по пивным точкам, но там мы теряемся в ассортименте. В обычных магазинах слабо берут. Всё таки культуры ещё нет.
Можно добавить консерванты, изменить рецептуру, увеличить количество соли. Но тогда изменится вкус, ради которого люди и покупают наш продукт.