

25k -новый тариф от Илона для Украины
Атлантик сообщает о новом тарифе для Украины в 25 тысяч с прежних 30 за пользование Интернетом от компании Илона Маска.
Атлантик сообщает о новом тарифе для Украины в 25 тысяч с прежних 30 за пользование Интернетом от компании Илона Маска.
Консоль хочется купить к выходу GTA VI (19 ноября), а в декабре деньги понадобятся на подарки и праздничный стол. План: берём PS5 в кредит, платим по графику и закрываем долг после Нового года.
Rockstar планирует выпустить GTA VI 19 ноября 2026 года. Игра выходит только на консолях, так что в сторону ПК не смотрим. Для нашего эксперимента выберем PS5 Slim Digital Edition. Slim дешевле, а игра все равно будет выглядеть классно и на ней. Digital Edition — потому что GTA VI не выйдет на дисках, только в «цифре».
Сначала посчитаем консоль и игру.
Вот два ценовых ориентира со страниц магазинов в октябре 2026 года:
PS5 Slim Digital Edition, 825 ГБ, японская версия — 68 900 ₽ при оплате наличными.
GTA VI для PS5, код загрузки — 7 990 ₽, по предзаказу.
Вместе — 76 890 ₽. Округлим до 77 000 ₽ и предположим бесплатный самовывоз. Если доставка платная или вы выбираете другую версию консоли, нужно будет пересчитать. Ну и цены ближе к 19 ноября могут измениться, поэтому лучше оформить заявку прямо сейчас (и заодно принять участие в конкурсе, где можно выиграть PS5 и не только).
Кредит позволяет оплатить покупку сейчас и вернуть основную часть суммы после праздников.
Посчитаем условный кредит на 77 000 ₽ на 12 месяцев со ставкой 30% годовых и равными ежемесячными платежами. Предположим, что деньги получены в ноябре — значит, первый платёж назначен на декабрь, второй — на январь. Комиссий, страховки и платных услуг в этой модели нет.
Для простоты считаем месячную ставку как 30% ÷ 12 = 2,5%. Ежемесячный платёж получается около 7 500 ₽.
Не путайте ставку с полной стоимостью кредита — ПСК. Она показывает стоимость кредита с учётом платежей, которые должны входить в её расчёт. Перед оформлением посмотрите также график, общую сумму выплат и стоимость дополнительных услуг, если они есть.
При полном погашении в дату второго платежа в январе банку нужно вернуть в общей сложности около 80 710 ₽ за всё время: 77 000 ₽ основного долга и 3 700 ₽ процентов. Декабрьский платёж уже внесён, поэтому на январь приходится примерно 73 200 ₽. Эта сумма включает январский обязательный платёж и досрочное погашение остатка — второй раз прибавлять платёж к ней не нужно.
Теперь проверим, что будет, если быстро закрыть долг не получится:
Погашение в феврале, в дату третьего платежа: всего около 82 350 ₽, из них проценты — 5 350 ₽.
Погашение в мае, в дату шестого платежа: всего около 86 400 ₽, проценты — 9 400 ₽.
Выплаты по графику все 12 месяцев: всего около 90 100 ₽, проценты — 13 100 ₽.
Досрочное погашение нужно оформить по правилам договора. Обычно о нём уведомляют не менее чем за 30 календарных дней, но договор может предусматривать более короткий срок. Проценты уплачиваются за фактический срок пользования кредитом. Так что если хотите закрыть долг досрочно и заплатить меньше процентов, заранее уточните порядок, дату и точную сумму полного погашения.
Если часть денег на комплект уже накоплена, считайте кредит только на недостающую сумму. Сохранение денег на праздники имеет смысл, когда вы заранее ограничили праздничные траты: иначе к стоимости консоли добавятся расходы, из-за которых погашение снова придётся переносить.
Наш план выдержал расчёт при конкретных условиях: регулярный доход, ограниченный бюджет декабря и накопление денег к январю. Если ваш бюджет тоже сходится, изучите кредит наличными Альфа-Банка и подайте заявку. Решение банка и условия индивидуальны, а соглашаться стоит на те, которые укладываются в ваш план.
Если вы оставили заявку на получение кредита, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
Представьте, что есть два предложения: в одном ставка составляет 18%, во втором — 20% годовых. Первое выглядит дешевле, но там есть платная страховка, которая всё меняет: ежемесячный платёж хоть и ниже, но общие расходы получаются выше. Разбираем, как увидеть это до подписания договора.
Ставка, ПСК, ежемесячный платёж и итоговая переплата.
Ставка показывает, под какой процент начисляют, собственно, проценты на остаток долга. И по одной только ставке нельзя узнать все расходы, связанные с получением кредита.
Полная стоимость кредита, или ПСК, выражена в процентах годовых. Она учитывает ставку и платежи, от которых зависит выдача кредита и его условия. Например, в расчёт может попасть страховка, если от неё зависит ставка.
Ежемесячный платёж показывает нагрузку на бюджет по графику. Тут всё интуитивно понятно: сколько денег возвращаем банку каждый месяц. Разовый платёж за услугу может в эту сумму не входить, хотя платить за неё всё равно придётся.
Итоговая переплата — все расходы сверх полученной на руки суммы. Не стоит путать ПСК с итоговой переплатой. Переплата — это сумма в рублях за весь срок, а ПСК — годовой показатель в процентах.
Если вы оставили заявку на получение кредита, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
Представим, что нужно получить кредит 300 000 ₽ на два года. В обоих примерах — 24 равных ежемесячных платежа, без досрочного погашения.
• Предложение А. Ставка — 20% годовых, дополнительных расходов нет. Ежемесячный платёж — около 15 269 ₽. За два года по графику получится около 366 500 ₽, из них переплата — около 66 500 ₽. При таких условиях ПСК составляет примерно 20% годовых.
• Предложение Б. Ставка — 18% годовых при оформлении страховки за 20 000 ₽, которую надо оплатить сразу. Ежемесячный платёж по кредиту — около 14 977 ₽. За два года по графику получится около 359 500 ₽. Плюс 20 000 ₽ за страховку! Все расходы сверх полученных 300 000 ₽ — около 79 500 ₽, а расчётная ПСК — около 25,2% годовых.
В предложении Б регулярный платёж меньше, но за весь срок человек потратит на 13 000 ₽ больше. Причина расхождения между ставкой и ПСК — в стоимости страховки, от которой, в свою очередь, зависит ставка.
Приведите предложения к одной сумме, сроку и способу погашения. Затем посмотрите, сколько денег вы получите на руки и какие расходы потребуются сразу или позже. В наших примерах одинаковы сумма и срок, поэтому разницу создают только ставка и страховка — это для наглядности. В жизни же условия могут отличаться сильнее, и тогда сравнение одного ежемесячного платежа ничего не решает.
Не считайте страховку лишней услугой автоматически: её покрытие может быть полезным. Но решение о ней должно быть отдельным и осознанным. Если от страховки зависит ставка, попросите оба расчёта — с ней и без неё — и сравните все выплаты.
Сохраните себе небольшой чек-лист. Может пригодиться, чтобы вспомнить материал из этого поста!
Сколько денег вы получите на руки, каковы сумма кредита и срок. Для сравнения разных вариантов приведите их к одинаковой сумме и сроку.
Какая ставка записана в индивидуальных условиях и от чего она зависит. Узнайте, изменится ли ставка при отказе от страховки или другой услуги.
Какая ПСК указана для вашего предложения и какие расходы учтены в расчёте.
Какие дополнительные услуги выбраны, сколько они стоят и когда оплачиваются. Сравните вариант с каждой услугой и без неё.
Поместится ли ежемесячный платёж в ваш бюджет после всех обязательных расходов. Останется ли запас на непредвиденные ситуации? Если нет, уменьшите сумму ежемесячного платежа.
Если нужна сумма на крупную покупку, изучите условия кредита наличными Альфа-Банка. Сумма, срок, ставка и ПСК определяются индивидуально. Чтобы получить предложение, оставьте заявку в этой форме.
Обычно мы скептически относимся к заявлениям «до 30% кэшбэка» (да и к любым «до Х чего-то») в рекламе: 1% — это ведь тоже «до 30», а максимальную ставку дают не всем и не всегда. Давайте разберём формулировку по частям и по-простому. Для наглядности посчитаем три месяца трат.
У кэшбэка по Альфа-Карте несколько независимых механик, у каждой своя верхняя граница и свои покупки, к которым он применяется. Реклама «складывает» их в одну строку и оставляет самую крупную цифру. Вот что получается, если разложить всё по полочкам.
Три категории на месяц с кэшбэком до 30%
Каждый месяц в приложении вы выбираете три категории покупок, по которым вам начислят повышенный кэшбэк. Они дают до 30%. Один из трёх слотов можно отдать под 1% на все покупки — вариант для тех, чьи траты не собираются в чёткие группы.
Это базовая механика, и она предсказуемая: вы сами решаете, где будет повышенный процент, и можете заранее спланировать расходы.
Она же объясняет, почему итоговая сумма возврата обычно скромнее рекламной. Большая часть повседневных трат в три категории просто не помещается: аптека, транспорт, подписки, детские кружки, бензин — категорий покупок в реальности намного больше трёх.
Барабан суперкэшбэка
Барабан суперкэшбэка крутится один раз в месяц и может дать 40, 60, 80 или даже 100% в случайной категории. Здесь всё основано на удаче: повезло — можете вернуть всю сумму за обед в кафе, например.
Ещё один важный момент. Если выпавшая в барабане категория совпала с выбранной на месяц, их процент суммируется. Например, вы выбрали 30% кэшбэка за поездки на такси, а в барабане вам выпало еще 60%. Общий кэшбэк получится 90%. Круто? Круто!
Кэшбэк до 50% у партнеров
Здесь всё зависит от конкретного предложения. Каждый месяц Альфа-Банк делает подборку актуальных акций от партнеров, которые работают точечно: определённый продавец, определённый кэшбэк, определённые условия.
То есть 30% — не самый большой кэшбэк в списке. У партнерских предложений граница выше, у барабана ещё выше. В рекламной формулировке стоит 30, потому что это потолок для повышенных категорий на месяц, основной механики кэшбэка по дебетовой Альфа-Карте.
Если вы оставили заявку на получение бесплатной карты, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
Теперь то, о чем чаще всего забывают. У любого кэшбэка есть месячный лимит — 5 000 ₽. Это максимальная сумма, которую вы можете вернуть. Порог общий: категории, промокатегории, суперкэшбэк и партнёрские предложения складываются и упираются в один потолок.
Это меняет арифметику сильнее, чем кажется. Проценты работают ровно до этой суммы. Одна удачная партнёрская покупка способна забрать месячный лимит целиком, и всё, что вы накопите дальше по обычным категориям, уже не начислится.
Барабан здесь показателен. Допустим, вам выпало 100% кэшбэка на категорию, где вы потратили 4 000 ₽, и, соответственно, вернули эти же 4 000. На остальные категории остается всего 1 000 ₽, которую можно забрать достаточно быстро.
То есть высокий процент кэшбэка интересен ровно до тех пор, пока общая сумма возврата не подошла к 5 000 ₽. Заранее заложить такие расчеты на месяц нельзя: категорию выбираете не вы, и крутится барабан только один раз. Остается рассчитывать на удачу и ждать подходящего случая для крупной покупки.
Для наглядности рассчитаем три корзины с разным кэшбэком. Да, примеры условные, но траты реальные. Попробуйте также разложить свой прошлый месяц и посчитайте возможную выгоду.
Корзина 1. До максимума далеко
Для этого случая берем только выбранные на месяц категории, не включая промоакции и барабан. Общие траты за месяц — 67 000 ₽, 18 000 из них — переводы на другие карты, которые выпадают из расчетов. Остаются 49 000 ₽, от которых и будем отталкиваться.
Супермаркеты: 22 800 ₽ × 5% = 1 140 ₽
Кафе и рестораны: 6 300 ₽ × 30% = 1 890 ₽
Остальные покупки: 19 900 × 1% = 199 ₽
Итого 3 229 ₽ кэшбэка. Максимальная ставка месяца — 30%. Повышенный кэшбэк закрыл больше половины расходов, а остальные прошли по базовой ставке.
Корзина 2. Удачная категория
Здесь допускаем вариант, когда вам выпала категория с максимальным кэшбэком, которую вы давно ждали. Пусть это будет мелкая бытовая техника. Общие траты за месяц — 63 000 ₽.
Бытовая техника: 8 000 ₽ × 30% = 2 400 ₽
Одежда и обувь: 20 000 ₽ × 10% = 2 000 ₽
Дом и ремонт: 7 000 ₽ × 5% = 350 ₽
Итого 4 750₽. Заметно лучше и уже достаточно близко к лимиту кэшбэка. Рекламные «до 30%» здесь действительно сработали, и строка с ними — самая крупная в расчете: 8 000 ₽ трат принесли 2 400 ₽, больше, чем 20 000 ₽ по десятипроцентной категории.
Корзина 3. Используем предложение партнера
Партнёрские предложения — отличная возможность купить то, что давно планировали, но откладывали. Предположим, что удачный момент настал. Общие траты берём в том же диапазоне — 64 000 ₽.
Покупка у партнёра Альфа-Банка: 12 000 ₽ × 50% = 6 000 ₽
Супермаркеты: 19 000 ₽ × 10% = 1 900 ₽
Аптеки: 4 000 ₽ × 30% = 1 200 ₽
Остальные покупки: 29 000 ₽ × 1% = 290 ₽
На бумаге получается 9 390 ₽, но из них начислится только 5 000 ₽: лимит срезал 4 390 ₽.
Три разных сценария, и ни в одном общая сумма возврата даже близко не подошла к рекламной цифре. Подвоха здесь нет: 30% кэшбэка на всю корзину никто и не обещал.
Из расчетов видно, что вообще должно совпасть, чтобы эффективный процент подобрался к рекламному. Для этого практически все траты месяца должны попасть в промокатегорию с максимальной ставкой, а такого месяца у обычного человека не бывает: продукты, транспорт, связь и все остальное в одну промокатегорию не складываются. Но даже в этом случае сработал бы лимит..
Кэшбэк по Альфа-Карте возвращает часть трат, которые всё равно случатся. Доходом это вряд ли можно считать, а вот приятным бонусом — вполне. Насколько заметной выйдет сумма, зависит от того, совпадут ли ваши покупки с категориями кэшбэка и партнёрскими предложениями. Отсюда четыре варианта действий.
1. Посмотрите выписки за прошлые месяцы, определите самые частые и крупные постоянные категории расходов и выберите категории повышенного кэшбэка под них. Высокий процент в категории, где вы почти не тратите, бесполезен.
2. Если траты размазаны по десятку мелочей, отдайте один слот под 1% на все покупки.
3. Промокатегории и партнёрские предложения проверяйте до крупной покупки, пока ещё можно что-то поменять.
4. Держите в голове лимит кэшбэка. Если возврат подходит к 5 000 ₽, крупную покупку в промокатегории разумнее перенести на следующий месяц.

Дебетовая Альфа-Карта подойдёт, если вы хотите вернуть часть повседневных трат и готовы раз в месяц заходить в приложение, переключать категории и проверять акционные предложения. Обслуживание бесплатное навсегда без дополнительных условий, так что «отбивать» плату за карту не придется.
Банк может предложить сумму кредита и ежемесячный платёж, но потянет ли его человек, знает только он сам. Сейчас покажем, как найти диапазон платежа, проверить его на неприятных сценариях и определить свой посильный кредит.

Возьмите доход после налогов за несколько обычных месяцев (например, три). Если доход меняется, используйте сумму, на которую можете рассчитывать даже в менее удачный месяц. Для общего бюджета учитывайте доходы и обязательства всей семьи.
Банк России в ответах на часто задаваемые вопросы о кредитах тоже советует учитывать семейные расходы и будущие крупные траты.
Обязательные траты: жильё, коммунальные платежи, продукты, транспорт, лекарства и регулярная помощь близким.
Долги: платежи по кредитам, кредитным картам и рассрочкам. Лимит кредитной карты не считайте свободными деньгами.
Повторяющиеся расходы: связь, сервисы и подписки. Исключайте подписку из расчёта, только если действительно готовы её отменить.
Нерегулярные траты: страховки, обслуживание машины, сезонные покупки. Сложите все подобные ожидаемые расходы за год и разделите на 12.
Пополнение резерва: сумму, которую планируете каждый месяц откладывать на непредвиденные расходы.
Вычтите всё перечисленное из дохода — и получится свободный остаток. Отдавать его целиком как платеж по кредиту рискованно, ведь тогда любое отклонение от плана придётся покрывать из резерва или новым долгом.
Отдельно оцените уже накопленную подушку. Разделите её сумму на месячные расходы с учётом будущего платежа. Так вы увидите, на сколько месяцев хватит запаса без привычного дохода.
Подушка нужна для непредвиденных ситуаций, а не для планового погашения кредита.
Допустим, человек получает 130 000 ₽ в месяц после налогов. Это условный пример, можно подставить в него свои суммы.
Обязательные повседневные расходы — 60 000 ₽ в месяц.
Платежи по другим долгам — 10 000 ₽ в месяц.
Связь и подписки — 3 000 ₽ в месяц.
Сезонные и годовые траты — 84 000 ₽ в год, или 7 000 ₽ в месяц.
Пополнение резерва / подушки — 10 000 ₽ в месяц.
В итоге остается 40 000 ₽. Для платежа берём диапазон 10 000–15 000 ₽ в месяц — останется 25 000–30 000 ₽ сверх учтённых расходов и пополнения резерва.
Предположим также, что в подушке уже есть 200 000 ₽. При платеже 15 000 ₽ учтённые месячные расходы вместе с долгами составят 95 000 ₽. Значит, такой подушки хватит на 2 месяца без дохода при сохранении этих расходов (ежемесячное пополнение резерва сюда не входит, потому что в этой ситуации мы тратим подушку, а не копим). Если платеж по кредиту сделать заметно больше, то и подушка должна быть плотнее, иначе она не даст достаточно времени, чтобы среагировать на изменившиеся доходы.
Такая проверка показывает, что будет с вашим расчётом, если что-то пойдет не как задумано. Для каждого сценария снова посчитайте свободный остаток и вычтите предполагаемый платёж.
Ситуация: доход временно снизился на 20 000 ₽
Остаток до нового кредита стал 20 000 ₽. При платеже 15 000 ₽ остаётся 5 000 ₽.
Ситуация: появился незапланированный расход в 15 000 ₽
Остаток до кредита сократился до 25 000 ₽. После платежа 15 000 ₽ остаётся 10 000 ₽.
Ситуация: оба события произошли в один месяц
Остаётся лишь 5 000 ₽. Платёж уже не покрывается текущим доходом.
Оцените, насколько такие события вероятны именно для вас и что можно сократить без ущерба для обязательных трат. Если платёж держится только при идеально сложившимся месяце, уменьшите сумму кредита.
Когда диапазон платежа найден, сравните несколько вариантов суммы и срока. Смотрите не только на платёж, но и на график, общую сумму выплат и дополнительные услуги. При одинаковых сумме и ставке более длинный срок обычно уменьшает ежемесячный платёж, но увеличивает сумму процентов.
Полная стоимость кредита помогает увидеть расходы, от которых зависит получение кредита или его условия. Проверьте её вместе с итоговой суммой выплат, потому что низкий ежемесячный платёж сам по себе не означает меньшую стоимость.
По кредиту наличными Альфа-Банка сумма, срок, ставка и полная стоимость кредита определяются индивидуально. Если предложенный платёж проходит вашу проверку, изучите условия и подайте заявку.
Если вы оставили заявку на получение кредита, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
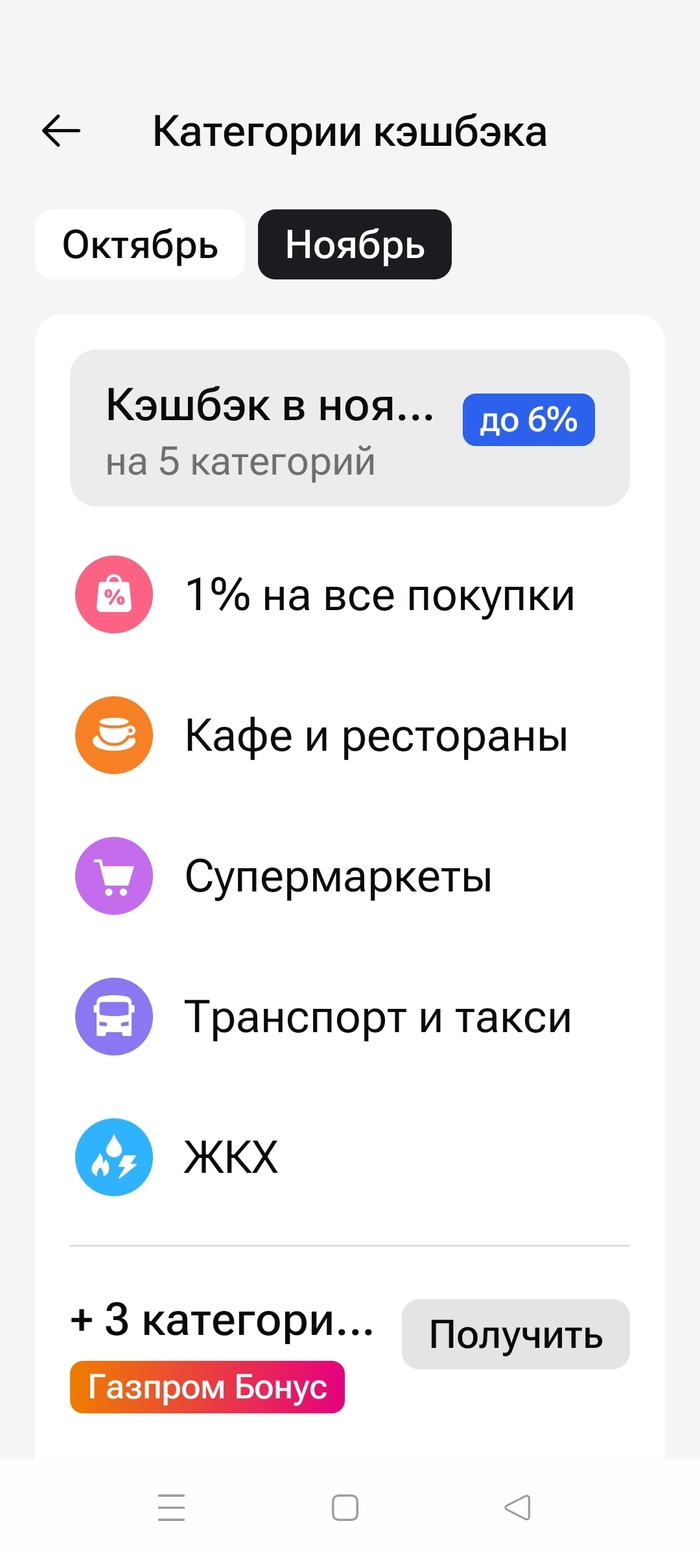
Категории кешбека
Ещё были АЗС, но я закрыл сезон.
Ну и кто скажет, что идеальных категорий не бывает?
Одной банковской карты действительно может хватать для всех основных транзакций. Вторая полезна, когда у нее есть конкретная работа: держать лимит, собирать отдельные платежи или давать повышенный кэшбэк. Посчитаем три обычных месяца и увидим, где появляется выгода, а где — только еще одно банковское приложение.
Знакомая картина: середина месяца, по карте прошло тридцать операций, и уже не восстановить, что из этого продукты, что — импульсивный заказ на маркетплейсе, а что — подарок коллеге. Приложения для учета расходов обещают навести порядок, но требуют дисциплины, которой обычно хватает на пару недель.
Вторая карта решает ту же задачу грубее и надежнее. На основной карте держите деньги на продукты, транспорт, коммунальные платежи и другие обязательные траты. На вторую в день зарплаты переводите фиксированную сумму на кафе, развлечения и спонтанные покупки. Остаток на ней сразу покажет, сколько еще можно потратить в этой категории.
Разберем на примере. Вы планируете тратить на необязательные покупки 12 000 ₽ в месяц, но по выпискам обычно выходит 13 500 ₽.
Если отдельный баланс действительно помогает удержаться в пределах 12 000 ₽, расходы сокращаются на 1 500 ₽. Это не доход, а сумма, которую вы сэкономили. Однако стоит пополнить вторую карту после исчерпания лимита — и результат исчезнет. Без изменения поведения пользы не будет, даже если в приложении расходы разложены очень аккуратно.
Часто деньги хранятся в разных местах: накопительный счет в одном банке, кредит — в другом, общие расходы с партнером — в третьем. Второй карте можно поручить роль распределительного узла и отвести под нерегулярные поступления — подработку, возврат долга, деньги за проданный на барахолке велосипед. А дальше начинается ручная логистика с оглядкой на комиссии и лимиты.
Для онлайн-переводов между своими счетами в разных банках действует лимит до 30 млн ₽ в месяц без комиссии. Правило не распространяется на операции по номеру карты, поэтому способ перевода нужно проверить до отправки денег.
Пример. За месяц через карту прошло 60 000 ₽. Из них 40 000 ₽ ушли на ваш накопительный счет в другом банке, 12 000 ₽ — за коммуналку, интернет и телефон, остальное потратили с самой карты. Комиссия за всю логистику — 0 ₽.
Сколько вы на этом экономите, зависит от способа перевода и тарифов вашего основного банка: если лимитов хватает, сценарий ничего вам не добавит. Польза появляется там, где бесплатный лимит заканчивается к середине месяца или где перед каждым переводом приходится сверяться с тарифами. Если задача сводится только к переводу денег, отдельная карта может быть не нужна: иногда достаточно второго счета.
Здесь у второй карты появляется прямая денежная отдача. Важно считать не весь кэшбэк по ней, а только прибавку к тому, что уже дала бы основная карта.
Бонусная программа банка не обязана совпадать с вашей жизнью: бывает, что щедрые проценты начисляются в категориях, которые вам не нужны. Зато если карт несколько, можно распределить траты между ними, чтобы общая сумма возврата была больше.
Механика Альфа-Карты позволяет получать много кэшбэка из разных источников: каждый месяц в приложении можно выбрать три категории кэшбэка со ставкой до 30%. Дополнительно — барабан суперкэшбэка, в котором можно получить ещё больше: 40, 60, 80 и даже 100% кэшбэка на случайную категорию. А ещё разовые предложения от партнеров — там можно получать дополнительный кэшбэк без лимита по выгоде (то есть от любой суммы).
Пример. Допустим, в месяц вы тратите 16 000 ₽ в супермаркетах. Основная карта возвращает 1% за такие покупки, дополнительная — 30% в повышенной категории. Предположим, что все покупки входят в программу, лимит кэшбэка не исчерпан, а условия категории не меняются в течение расчетного месяца.
Что получается:
по основной карте: 16 000 × 1% = 160 ₽
по второй: 16 000 × 30% = 4 800 ₽
То есть дополнительная выгода: 4 800 − 160 = 4 640 ₽.
Если обслуживание бесплатное, как по Альфа-Карте, выгода составит 4 640 ₽. Если нет, вычтите комиссию банка.
Оставили заявку на получение бесплатной карты? Тогда самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
Если вы не готовы несколько раз в месяц открывать приложение банка, выбирать категории кэшбэка и отслеживать промопредложения, вторая карта точно будет для вас бесполезна. Но она оправдана, когда у нее есть роль и измеримый результат: например, принести больше кэшбэка после всех расходов.
Представьте свой обычный вторник. Ничего особенного в этот день не произошло: дом — работа — дом. Из трат только дорога до офиса и обратно, пара стаканов кофе, заедание стресса шоколадкой, пара лекарств в аптеке и продукты вечером в магазине у дома. Разложили такой день на чеки и посчитали, сколько денег ушло и сколько из них могло вернуться на карту. Разница получилась заметная.
Возьмем одного взрослого человека в городе-миллионнике, не транжиру и не аскета, и обычный будний день: без праздников, дней рождения, неожиданных поломок техники и прочих внезапностей.
Утро — метро и кофе с собой, потому что заниматься рабочими задачами без подзарядки совсем не хочется. Ориентируемся на среднюю цену по России и получаем 233 ₽ за стакан бодрости.
Дальше две поездки на метро, туда и обратно, — 150 ₽. Обед в столовой на работе, без изысков — 520 ₽. Здесь тоже для расчетов берем среднюю стоимость бизнес-ланча по стране. После обеда хочется спать, а не работать, поэтому добавляем второй кофе и еще 233 ₽.
На очередном скучном совещании, чтобы чем-то себя занять, заходим на маркетплейс и под влиянием момента заказываем коту игрушку, рублей за 200, и корм — еще 1200 ₽.
По дороге домой заходим в аптеку: осень, начались дожди, и один коллега уже начал активно чихать. Для подстраховки берем порошок от простуды за 270 ₽.
Ну и последняя остановка перед домом, супермаркет. Хлеб, молоко, сметана, немного фруктов и овощей, что-то по мелочи — и вот еще минус 1000 ₽ на карте.
Итого за день: 3 806 ₽
Кажется, что для «обычного дня» это многовато? В этом весь секрет: все мелочи выглядят скромно, пока не начинаешь считать их столбиком.
Сумма возврата зависит от стоимости каждой покупки и ставки кэшбэка. Каждый месяц в приложении Альфа-Банка можно выбрать категории с повышенным кэшбэком до 30%.
Допустим, из наших вторничных трат совпали только две категории — «супермаркеты» и «кафе». Сюда попадают продукты, кофе и обед, всего 1986 ₽. Остальные покупки проходят по базовой ставке 1%. Получается:
1986 × 5% + 1820 × 1% = 117 ₽
Если допустить 10-15 таких будних дней в месяц, то кэшбэком вернется от 1170 до 1755 ₽. Как минимум хватит на еще один поход в супермаркет. И это скорее «дежурный» кэшбэк, ведь мы взяли для примера только две совпавшие категории и еще даже не говорили о других возможностях.
30% — стандартная ставка для повышенного кэшбэка. Альфа-Банк регулярно запускает акции, где в категориях предлагают до 30% кэшбэка от трех категорий на выбор. Так можно вернуть, например, 69 рублей за стакан кофе. Это даже звучит приятно.
А еще есть барабан суперкэшбэка. В нем может выпасть до 100% в случайной категории. Планировать бюджет под нее не стоит, заранее тут не угадать, но раз в месяц потратить 30 секунд на кручение барабана и получить полный возврат за покупку как минимум разумно. Вдруг выпадет что-то нужное именно вам.
Если вы оставили заявку на получение бесплатной карты, самое время принять участие в конкурсе с розыгрышем PS5 и аксессуаров к ней! Для этого оставьте свою почту для связи в поле ниже. Правила конкурса можно прочитать в отдельном посте!
Деньги мы тратим в любом случае, от этого никуда не деться. А вернется ли часть из них или нет, зависит от пары настроек в приложении. Не забывайте выбирать категории кэшбэка на месяц, планируйте покупки, крутите барабан и получайте максимум выгоды от Альфа-Карты.
Выпуск и обслуживание дебетовой карты бесплатны всегда и без условий, снять наличные можно без комиссии в банкоматах Альфа-Банка и партнеров, а также до 100 000 ₽ в банкоматах других банков. Переводы по номеру телефона клиентам других банков — бесплатно до 100 000 ₽ в месяц.
Оформите и активируйте дебетовую Альфа-Карту, выберите кэшбэк под свои реальные траты — и посчитайте следующий вторник еще раз, но уже специально под себя.

