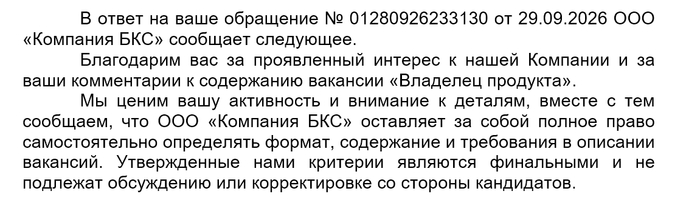
БКС опубликовал вакансию "Владелец продукта". Сотрудники БКС даже не знают, что это такое ....
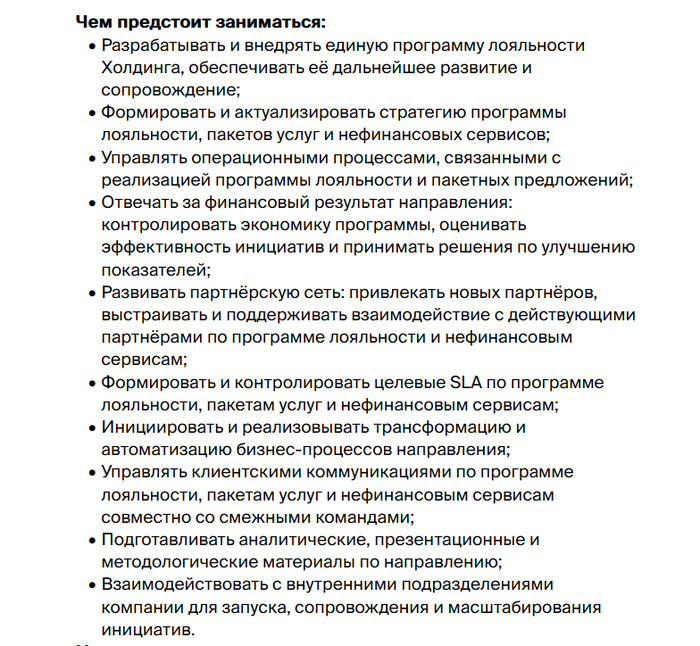
В описании вакансии Владелец Продукта должен:
Дело в том, что Prouct Owner - это роль в Scrum и является сертифицированной профессией. Т.е. есть четкая инструкция за что он отвечает и как делает. И в этом списке нет ничего из вышеперечисленного.
Понятно, что в России трудно найти профессионалов, а в HR работаю практикантки, которых невзяли никуда более... но прочитать 2 страницы текста с официальным описанием способен то каждый.. или...
Хотя, что еще можно ожидать: БКС (Финансовая группа БКС) была создана в июне 1995 года в Новосибирске бизнесменом Олегом Михасенко
Стоит ли сейчас покупать акции? Однозначного ответа здесь нет. Индекс Московской биржи (соответственно и его компоненты) не спешит расти из-за конфликтов, сильного рубля и высокой ключевой ставки. Да, нефть сейчас держится выше 100 долларов за баррель и временно были смягчены санкции на российские углеводороды, но рынку этого мало.
С другой стороны, после затяжных минимумов рано или поздно пружина разожмется и иксы будут неизбежны, вот только не ясно случится это через месяц, два или уже в 2027-2028 годах.
Аналитики БКС, зная вышеперечисленное, обновили подборку акций, которые могут быть в лидерах роста в ближайшей перспективе.
1. Транснефть-п
Фактор роста для акций в ближайшее время один - выплата дивидендов. Компания отчиталась за 2025 год хуже ожиданий, но распределять есть что. Компания напрямую не зависит от цен на нефть, а вот смягчение санкционного давления на отрасль уже приводит к росту прокачки и росту выручки.
2. Новаэк
Из плюсов - некоторые проекты компании находятся под санкциями, но не сам Новатэк. Фактически с Арктик-СПГ происходят отгрузки СПГ в Китай, то есть логистика и операционка уже отлажены. Ситуация на Ближнем Востоке привела к росту цен на газ и повысила спрос на акции компании.
3. МТС
Компания хорошо закрыла 2025 год, что придало уверенности инвесторам. Кроме того у МТС пока еще понятная дивидендная политика и условно гарантированные 35 рублей на акцию инвесторы получат. А значит к закрытию реестра акции будут пользоваться повышенным спросом, что приведет к росту их цены. Сейчас дивидендная доходность составляет 15%.
4. Озон
У компании отсутствует долговая нагрузка, пройден пик капекса и, с высокой степенью вероятности, 2026 год закроется уже с чистой прибылью и ростом маржинальности. Дополнительный драйвер - рост инвестиционного и банковского направлений. По итогу 2025 года Озон перевыполнила свои гайденсы и спрогнозировала активный рост на 2026 год.
5. Сбербанк
Живая легенда рынка и дивидендных стратегий многих инвесторов. Из месяца в месяц банк устанавливает новые рекорды по выручке и чистой прибыли. С прошлой дивидендной выплаты ситуация на рынке улучшилась, прибыль выросла, ключевая ставка снизилась, а цена акций остается низкой - близкой к прошлогодней.
6. Т-Технологии
Компания наращивает чистую прибыль опережающими темпами и в этом году планирует её увеличить еще на 20%. Ежеквартальные выплаты дивидендов на постоянной основе подогревают спрос к бумагам, правда дивидендная доходность оставляет желать лучшего. Компания планирует в 2026 году продолжать расширяться за свет сделок слияния и поглощения.
7. Яндекс
Компания ставит себе гайденс по росту выручки на 20% в этом году. Компания провела работу над сокращением операционных расходов, что должно положительно повлиять на финансовый результат уже этого года. Не совсем понятна логика краткосрочного прогноза от аналитиков БКС, но в топы долгосрока Яндекс точно можно добавить.
🔥 Чтобы не пропустить новые разборы акций, обзоры свежих выпусков облигаций и тренды фондового рынка скорее подписывайтесь на телеграм-канал. Там еще много полезной авторской аналитики и весь мой пассивный доход.
«Купил акцию — она упала. Продал — она выросла. Опять не повезло».
Знакомо? Чаще всего дело не в везении, а в том, что нет базы. Обучение трейдингу с нуля — это не умение жать кнопки, а понимание: как устроен рынок, что движет ценой, как управлять рисками. Без этого торговля превращается в казино с печальной статистикой: по разным оценкам, до 90% новичков теряют деньги в первый год. Разберём, как войти в тему осознанно и не наступать на грабли.
С чего начать: базовая теория
Сначала — термины и механизмы: акции, облигации, фьючерсы, свопы. Акция даёт долю в компании и право на дивиденды; облигация — долговой инструмент с купонами; фьючерсы и свопы используются для хеджирования и спекуляций. Потом — как читать графики: свечи, японские свечи, объемы. Что такое тренд, поддержка и сопротивление, уровни разворота. Затем — фундаментальный анализ (отчётность, мультипликаторы, макро) и технический (паттерны, индикаторы). Без этой базы торговля «по советам» или «по ощущениям» часто приводит к убыткам.
Важно понимать разницу между спекуляцией и инвестированием. Краткосрочная торговля (день, неделя) — это спекуляция: быстрые входы и выходы, высокий риск. Долгосрочные инвестиции — удержание активов месяцами и годами. Разные стратегии, разные риски и требования к знаниям.
Инструменты и площадки
Торговля ведётся через брокера. В России — лицензированные брокеры с доступом к Московской бирже (акции, облигации, фьючерсы). Для иностранных активов нужен зарубежный счёт или специальные инструменты (например, депозитарные расписки). Понадобится: брокерский счёт, торговый терминал (QUIK, MetaTrader, мобильное приложение), доступ к котировкам и отчётам.
Для старта достаточно демо-счёта: можно отрабатывать стратегии без реальных денег, привыкнуть к интерфейсу и таймингам. Выбор площадки и инструментов зависит от целей: российские акции и ОФЗ — простота и понятная регуляция; forex — волатильность и 24/5; криптовалюты — ещё выше волатильность и свои риски. У каждого сегмента своя специфика.
Риски и управление капиталом
Трейдинг — рискованная деятельность. До 90% новичков теряют деньги в первый год. Почему? Нет правил. Входят «на эмоциях», увеличивают позицию после убытка, торгуют последними деньгами. Рецепт выживания прост, но следовать ему сложно: не торговать деньгами на жизнь, не больше 1–2% капитала на сделку, стоп-лосс до входа, никаких кредитов под торговлю.
Главная ошибка: «Отобью убыток» После серии минусов хочется вернуть всё одной крупной сделкой. Это путь к ещё большим потерям. Дисциплина важнее удачи: фиксируйте убыток, анализируйте, возвращайтесь к правилам.
Управление капиталом и психология часто важнее «правильной стратегии». Эмоции — враг трейдера: жадность, страх, надежда. Дисциплина: фиксированные стоп-лоссы, тейк-профиты, правила входа и выхода. Структурированное обучение снижает число типичных ошибок и помогает выстроить осознанный подход к рискам.
Вопросы и ответы
Сколько времени нужно, чтобы научиться трейдингу?
Базовая теория — несколько недель. Практика на демо — минимум 3–6 месяцев, чтобы пройти разные рыночные условия. Реальные навыки формируются годами. Курсы ускоряют вход в тему, но опыт накапливается только через практику.
Можно ли заработать на трейдинге с нуля?
Теоретически да, но статистика против новичков. Важно начинать с малых сумм, которые не страшно потерять, и не ожидать быстрых результатов. Обучение и дисциплина повышают шансы на долгосрочный плюс.
Какой брокер лучше для начинающего трейдера?
Выбирайте лицензированных брокеров с низкими комиссиями, понятным интерфейсом и демо-счётом. Важна поддержка и качество исполнения. Для российского рынка — брокеры с доступом к Мосбирже; для зарубежного — отдельные требования и ограничения.
Итог
Обучение трейдингу с нуля — это поэтапный процесс: база теории, выбор инструментов и площадки, практика на демо, выработка правил управления капиталом. Без системы и дисциплины результат обычно непредсказуем. Структурированные курсы помогают не наступать на типичные грабли и быстрее выйти на осознанную торговлю.
На Мосбирже считают, что в ближайшее время около 20 эмитентов акций уже «технически готовы» к выходу на IPO. Вслед за ДОМ-РФ и Базисом, в 2026-м году мы можем увидеть целый вал первичных размещений.
🏃Сейчас скопилась целая очередь из контор, которые уже «на низком старте» и ждут подходящего момента, чтобы стать частью нашего фондового казино. Предлагаю подсветить наиболее яркие из них.
Самые важные новости фондового рынка, авторская аналитика, обзоры компаний и инвест-юмор — в моем телеграм-канале.
СИБУР
Крупнейшая интегрированная газоперерабатывающая и нефтехимическая компания в РФ. Сибур долго откладывал размещение на бирже в ожидании благоприятных факторов, и может начать торговаться на Восточной бирже в 2026 году.
Ожидается, что Сибур разместит в свободном обращении всего лишь 2% акций. Но с учетом предполагаемой капитализации компании в 3 трлн, объем размещения может быть сравним с суммой, которую привлекли все IPO 2024 г., вместе взятые.
VK Tech
В декабре 2024 ВК объявил, что рассматривает возможность размещения на Мосбирже акций «дочки», которая поставляет ИТ-продукты собственной разработки корпоративным клиентам. А летом 2025 VK Tech сменила форму собственности с АО на ПАО, сделав ещё один шаг к IPO.
«Дочки» АФК Системы
Медси: крупнейшая сеть из 130 частных медицинских клиник по всей России. Это IPO, кстати, обсуждается ещё с 2014 г.
Биннофарм: крупный фармацевтический холдинг с потенциальной капитализацией более 100 млрд ₽. Препараты эмитента присутствуют на рынках 15 стран, а самый продаваемый — Кагоцел.
«Степь»: один из крупнейших агрохолдингов РФ с активами в Краснодарском крае и в Ростовской обл. За короткий период компания стала лидером в независимом сахарном трейдинге, вошла в топ-10 агротрейдеров страны, стала #1 по надою молока на одну корову.
Cosmos Hotel Group: сеть гостиниц и отелей. Включает 36 объектов в 24 городах России с общим фондом в 10 тыс. номеров.
Евраз
Одна из крупнейших металлургических и горнодобывающих компаний. В июле 2025 компания объявила о создании ПАО, которое объединит все активы группы. Ожидается, что новое ПАО выйдет на биржу в 1-й половине 2026.
MTC Web Services
В декабре 2024 МТС объявила об объединении своих дочерние компаний в сфере ИТ и облачного бизнеса, в том числе МТС Ads, в крупную компанию MTC Web Services. Эксперты считают, что именно эту структуру оператор собирается вывести на биржу.
РТК-ЦОД
Дочка Ростелекома — лидер рынка дата-центров в РФ. Контролирует 30% коммерческого сегмента ЦОД (центр обработки данных). В мае 2024 компания уже объявляла о выходе на IPO, но тогда что-то пошло не так. А в декабре 2025 она вывела на биржу свою собственную дочку (и «внучку» Ростелика) — ГК Базис.
Нанософт
Российский аналог Autodesk (разработчика AutoCAD). Занимается разработкой программного обеспечения и систем автоматизированного проектирования. Лидер рынка САПР (77% в РФ). После ухода западных конкурентов у компании огромный потенциал для захвата рынка.
NanoCAD — флагманский продукт компании Нанософт. Источник фото: Яндекс.Картинки
Суточно-ру
Второй игрок по обороту на рынке аренды жилья после Avito с долей 27%. Активно присутствовали на конференции Смарт-лаба, видно что готовятся к IPO.
Винлаб
Сеть винных магазинов, крупнейший алкогольный ритейлер (более 2100 торговых точек по стране). Дочка NovaBev с выручкой 87 млрд ₽ за 2024 г. Выход на биржу возможен уже в начале 2026 г.
БКС Холдинг
Крупнейший независимый (не-банковский) брокер в РФ. После смены собственника компания анонсировала планы по выходу на IPO в 2026 г. Успешное размещение может укрепить её позиции на фоне бума частного инвестирования.
🤔Кто ещё?
Кроме того, на бирже в 2026-2027 годах могут появиться: сервисная дочка Самолета «Самолет-плюс», федеральная ювелирная сеть «Sokolov», хорошо нам известный «Балтийский лизинг» (кстати, старейший из всех ЛК в стране), облачный провайдер Selectel (про его IPO говорят с 2021 года и каждый раз откладывают).
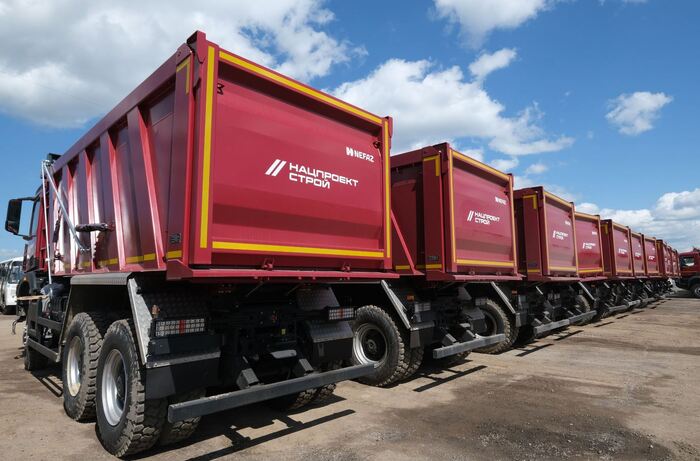
Кроме того, на IPO могу выйти разработчик программного обеспечения «Омега», автодилеры Рольф и Автодом, российско-китайская платформа КИФА (уже объявляла об IPO в 2024-м, но слилась) и инфраструктурный холдинг «Нацпроектстрой» (это он реализует ВСМ «Москва-Петербург» и расширение БАМа).
Техника Нацпроектстрой. Источник фото: Яндекс.Картинки
🎯Подытожу
Список не исчерпывающий, потому что некоторые компании могут резко решить выйти на IPO без «предварительных ласк» (как это сделал Базис), а некоторые — годами ждать удачного момента и мариновать инвесторов ожиданиями (как многие из вышеперечисленных).
⚠️Но все IPO объединяет одно (и это нужно помнить!) — любая компания, которая впервые становится публичной, стремится продать себя КАК МОЖНО ДОРОЖЕ. Поэтому когда вы участвуете в IPO с целью заработать на акциях, не забывайте что и сами текущие акционеры хотят абсолютно того же😉
Лично я за почти 8 лет своего инвестирования в фондовый рынок, принимал участие лишь в паре IPO, а абсолютное их большинство обходил стороной. И как показал опыт, это было экономически весьма разумной тактикой.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
С сентября 2025 года брокер бкс ввёл новые правила маржинальной торговли для физ лиц, своих клиентов.
Если у вас депозит не больше 6 млн рублей....
То комиссия за пользование " кредитным плечом, маржинальная торговля, плечи " составит для нас / вас от 30 % (29.5%) до 150% годовых за каждый день "просрочки", читайте - за каждый день переноса позиции.
Да, скажите вы, что здесь такого?! Всегда платили за перенос и за плечи...
Да... Платили, но не 30% годовых и не 150 % тем более.
Суть вкратце.
Перенос позиций каждую торговую сессию стоит денег (если ваш депозит не более 6 млн) - стоимость составляет от 40 рублей в сутки.
От 5 тысяч до 50 тысяч рублей - 40 рублей в сутки
От 50 до 100 тысяч - 80 рублей в сутки
От 100 тысяч до 200 тысяч - то это уже 205 рублей в сутки... Об этом можете подробнее узнать у бкс :
То есть, задача брокера бкс на данный момент - не помочь заработать физ лицу, хомяку, клиенту бкс... А просто тупо вытрясти из него максимальное количество денежных средств 🤦♂️🙈🤷♂️
Вообще, судя по данной табличке в вышеописанной ссылке - мы видим, что брокер настроен больше на шорт, чем на лонг. И пытается таким образом вытряхнуть хомяков из лонговых позиций.
Это ещё заметно по активности шлаков, которые начали давать в шорт, по которым ранее даже думать не думали, чтобына шлаки давали в шорт.
Для тех, кто сомневается в цифрах от 30% до 150 % и больше
40 рублей (фикс комиссия) / 8.000 (сумма переносимой маржинальной позиции) *100 = 0.5 % в сутки
0.5% *360 = 180 % годовых (где вы увидите такую прибыль??? 🤩🤩🤩, только у брокера БэКаЭс)
Да, вы не будете держать целый год, возможно, но цифры и факты остаются фактами
Минимум получится, если брать на плечо на 49.900 рублей
40 /49900 *100 *360 = 29%
После 50 тысяч заёмных денег надо считать не 40, а уже 80 рублей. И так далее...
Раньше платили кс (ключевая ставка ЦБ РФ) плюс до 5 %.
Сейчас минимум 30%
Это не считая постоянных комиссий/ обслуживания вашего/нашего депозита в виде 399 рублей + 299 рублей, если вы совершаете хотя бы одну сделку.
То есть 700 рублей априори платится.
И не считая комиссии самой биржи moex, и комиссии за перенос позиций.
Последние две комиссии были терпимы... Можно было пересидеть хоть полгода, год... Сейчас же только комиссия брокера БэКаЭс сожрёт ваш депозит как неххх делать 😆👻😂
Так что...
"Думайте сами, решайте сами"
Сразу скажу - я не буду отвечать на комментарии, так как очень редко здесь появляюсь.
Пишите, комментируйте, шлите тем, кто работает или играет на бирже, особенно тем, кто является клиентом Бкс 👻🤣😂 если только депозит у таких клиентов не больше 6 млн🤭
Решил поделиться своим рейтингом "весёлых" ситуаций с банками.
Первое место - Альфа-банк. "ЯРОСТЬ" Просто сказочная контора вынесшая весь мозг, которой удалось довести меня (вполне спокойного и уравновешенного человека) до натуральной истерики. Суть истории - лет 12-13 назад пришлось брать срочно потребительский кредит на приобретение определённой аппаратуры (форс-мажорная ситуация с выходом за пределы бюджета одного проекта из-за поломки той самой аппаратуры). Ремонт был не вариант, потому что горели сроки. Вообще планировали отдать кредит досрочно в течении пары недель/месяца. Просто на тот момент не было лишних средств. А штука дорогая. По итогу происходит какая-то странная ситуация - деньги до магазина не доходят, но у банка кредит висит и мне заявляют что платить я по нему должен. Полтора месяца общения с их ТП (деньги так и не пришли) привели меня к выводу что там то-ли на тяжёлых наркотиках люди, то-ли туда набирают принципиально не понимающих человеческую речь. Всё общение напоминало уробороса - одни и те же фразы по скрипту, переключение по кругу друг на друга и так по бесконечному циклу. Пришлось идти в центральное отделение города и выковыривать там самого главного и уже на повышенных тонах грозить подачей заявления в суд. В итоге в течении часа вопрос решили. Но нервов сожжено порядочно было. Больше с ними дел никаких иметь не хочется.
Второе место - банк БКС. "Познавшие дзэн" Аккурат накануне наложения санкций после начала СВО, чуя что дело пахнет керосином, принимаю решение избавиться от иностранных инвестиционных продуктов, которые у меня все были в выше упомянутом банке. В общем мне что бы получить деньги после продажи активов и закрыть счета в этом банке, пришлось при полупустом отделении (реально человека 4-5 на 10 операционистов) ждать 4 с половиной часа пока меня соблаговолят принять. Пришлось чуть-ли не скандал им закатить. В итоге все манипуляции заняли не больше 20ти минут. С учётом того что все передо мной прошли уже и очередь сменилась раза три-четыре и половина менеджеров просто балду пинала. Вот что за звиздец.
Почётное третье место - Газпром банк. "Потерявшиеся во времени" Пару лет назад подавал заявки на рефинансирование нескольких кредитов, с целью объединения их в один, в разные банки. Хотел посмотреть кто более выгодные предложения даст. Все банки отзвонились, мы пообщались. Только Газпром молчал. Я и думать про них забыл. И в общем недели через полторы после подачи заявок сижу на сутках на своей основной работе. Время - самое начало пятого утра. Мне звонок с неизвестного номера с каким-то необычным префиксом. Ну я поднимаю трубку в полной уверенности что это кто-то из монтажников подрядной организации у которых мы должны работу принимать, ибо только они в это время и могли звонить. А мне из трубки бодрый женский голос: Добрый день! Это Газпром банк. Вы тут заявку на рефинансирование оставляли и бла-бла-бла. На что я немного растерявшись протянул только что вообще-то сейчас начало пятого утра, а так норм. На том конце подзависли немного, а я в свою очередь спокойно продолжил разговор попутно выяснив у барышни что колл-центр чуть-ли не во Владивостоке, а я-то сам в Санкт-Петербурге. Поугорали с ней. Вот что это было? Но я не в обиде. Ситуация очень забавная, как мне показалось.
📌Взгляд на обыкновенные и привилегированные акции Татнефти ухудшен до «Негативного».
📌Совет директоров рекомендовал распределить в качестве дивидендов за 2024 г. 75% чистой прибыли. Рынок отреагировал на это решение позитивно.
📌Однако в I квартале 2025 г. чистая прибыль по российским стандартам бухгалтерского учета снизилась на 45% в годовом сопоставлении — это уже тревожный звонок для инвесторов.
👉Бумаги выглядят дорого — БКС понижает прогноз до «Негативного». В результате скорректировали на 10–11% вниз целевые цены по обыкновенным и привилегированным акциям Татнефти — понизили до 650 руб. по обычке и до 620 руб. по префам.
Обратите внимание, я выкладываю свои посты на разных площадках, потому рекомендую подписаться на мой тг канал, где они все есть в одном потоке. Там я делюсь информацией в онлайн-режиме.
Аналитики БКС изучили дивидендные выплаты за 2016–2024 годы и пришли к интересному выводу: лучшее время для покупки дивидендных акций - примерно за 10 недель до старта выплат.
Почему так? Данные показывают, что дивидендные бумаги за этот период обычно опережают рынок в среднем на 5,3%. Это связано с тем, что инвесторы активно скупают такие акции в преддверии выплат. В долгосрочной перспективе такая стратегия приносит около 30% годовых, а даже в худшем случае её просадка относительно рынка не превышала 1%.
По прогнозам БКС дивидендная доходность индекса Мосбиржи в ближайшие 12 месяцев составит около 8,8%. Очевидно, что российские акции сейчас выглядят крайне привлекательно для дивидендных инвесторов. Так какие 5 компаний выбрали аналитики в этот раз?
1. Сургутнефтегаз-п (дивдоходность - 17,2%)
Аналитики считают, что именно тут годовые выплаты будут самыми высокими по сектору - ориентировочно они составят 9 рублей на одну акцию.
У компании высокая доля процентных доходов в прибыли и зависимость от изменения курса рубля на конец года. Сургутнефтегаз собрал на балансе внушительную кубышку в размере до 64 млрд. долларов.
2. КЦ ИКС 5 (дивдоходность - 14,9%)
Продолжаем ждать обновленную дивидендную политику компании, а вместе с ней и те самые заветные специальные выплаты из прибыли прошлых периодов. Вчера акции компании переписали очередной исторический максимум на ожиданиях высоких выплат за 2024 год, которые могут в сумме составить 1100 рублей на одну акцию.
Эксперты полагают, что у X5 привлекательные перспективы дивидендных выплат и роста бизнеса при невысокой рыночной оценке. Спрос на продукты питания и перекладывание роста цен на конечного покупателя позволяет компании показывать хорошие финансовые итоги деятельности.
3. Транснефть-п (дивдоходность - 14,2%)
Аналитики ждут роста процента выплат с 50 до 75% от чистой прибыли по МСФО на фоне высоких денежных потоков и некоторого сокращения капекса. Морковкой для инвесторов служат заявления менеджмента о возможности перехода на выплату дивидендов два раза в год.
В обзоре эксперты не акцентируют внимание на росте налога на прибыль до рекордных 40%, ведь прибыль за 2024 год не попадает под новый закон. И, возможно, это будет последний год с такой высокой дивидендной доходностью.
4. МТС (дивдоходность - 14%)
Свободный денежный поток и чистая прибыль МТС упали в 2024 году, но руководство компании неоднократно утверждало, что будет еще несколько лет продолжать выплачивать дивиденды в размере 35 рублей на одну акцию. Себе в убыток? Скорее всего, ведь им надо кормить всю махину под названием АФК Система.
5. Башнефть (дивдоходность - 12,2%)
Компания выплачивает самые скромные дивиденды в секторе - 25% от чистой прибыли.
У компании есть потенциал для роста добычи, если ОПЕК+ снимет ограничения. Сейчас компания добывает около 320 тыс. баррелей в сутки (точные цифры не публикуются), а к 2027 году этот показатель может стабильно вырасти до 380 тыс. баррелей. При росте добычи растут не только объемы продаж, но и ,возможно, финансовые показатели. Для инвесторов это интересный момент, особенно если цены на нефть останутся высокими.
⭐Подборка от аналитиков БКС получилась нефтяной - бюджет страны находится на нефтяной игле, а доход инвесторов - на дивидендной нефтяной игле. При этом стоит обратить внимание, что по ряду компаний размер дивидендов рассчитан исходя из дивидендной политики, но в реальной жизни он может очень сильно отличаться от расчета. В моем портфеле представлены 3 из 5 компания данной подборки.
Не инвестиционная рекомендация
Еще больше полезной информации по своему опыту в инвестициях, фондовому рынку и регулярных покупках в инвестиционный портфель можно прочитать у меня в телеграм-канале. Буду рад вас там видеть.