
Россия - крупнейший рынок сбыта китайских автомобилей
Пять маршрутов китайского автоэкспорта: где, кроме России, покупают машины из КНР
Главное таможенное управление КНР подтвердило: по итогам трёх кварталов 2026 года Россия остаётся крупнейшим рынком сбыта китайских автомобилей. Но в первую пятёрку также вошли Великобритания, Бельгия, Бразилия и Австралия. За строкой таможенной статистики скрываются пять непохожих друг на друга рынков, и на каждом из них китайская автоиндустрия побеждает по собственному сценарию: где-то заполняя вакуум, где-то пользуясь открытыми границами, а где-то соревнуясь наперегонки с пошлинами.
Главные цифры и то, что за ними
По данным таможенного управления КНР, за январь-сентябрь 2026 года Китай экспортировал в Россию 806,3 тысячи легковых автомобилей — вдвое больше, чем за тот же период 2025-го. Стоимость поставок выросла в 2,1 раза и составила 10,67 миллиарда долларов.
Сентябрь оказался рекордным за два года: машин отгрузили на 1,59 миллиарда долларов, и больше было лишь в сентябре 2024-го, когда импортёры торопились успеть до резкого повышения утилизационного сбора.
Если сопоставить накопленные итоги за восемь и девять месяцев, получится, что только в сентябре в Россию ушло около 118 тысяч автомобилей. В сентябрьском денежном зачёте за Россией расположились Великобритания (1,14 миллиарда долларов), Бельгия (969,7 миллиона), Бразилия (786,8 миллиона) и Австралия (771,6 миллиона).
Прежде чем говорить о марках и моделях, стоит сделать три оговорки.
Первая: рейтинг в деньгах и рейтинг в штуках — не одно и то же. По подсчётам аналитического института Gasgoo, в январе-апреле и январе-мае по числу отгруженных машин Россию опережала Бразилия, и лишь к концу первого полугодия российское направление вернуло первенство: 432,7 тысячи машин против 394,4 тысячи.
Вторая: таможня учитывает весь экспорт — новые и подержанные автомобили, машины китайских марок и иностранных брендов, собранные в Китае, прежде всего Tesla. Деление общей суммы российских поставок на число машин даёт среднюю экспортную стоимость около 13,2 тысячи долларов, но это цена на границе, а не в дилерском салоне.
Третья: страна назначения далеко не всегда совпадает с конечным рынком, и бельгийский пример это наглядно показывает.
Общий фон для всех пяти историй — перенасыщение внутреннего рынка КНР. Розничные продажи в самом Китае, по данным Китайской ассоциации автопроизводителей (CAAM), в первом полугодии 2026 года сократились на 26%, и производители всё настойчивее ищут покупателя за рубежом. За шесть месяцев страна экспортировала около 5,1 миллиона авто (+65% год к году), а по итогам года, согласно прогнозам, экспорт превысит 10 миллионов.
Россия: китайские машины под местными именами
Российский случай парадоксален. Отгрузки из Китая удвоились, а рынок новых легковых машин за девять месяцев вырос лишь на 8% — до 967,8 тысячи экземпляров, по уточнённым данным «Автостата». Более того, продажи собственно китайских марок за январь–июль снизились на 17%, а их доля опустилась до 40,9%, практически сравнявшись с долей российских брендов (40,6%). Ещё в 2025 году китайские марки занимали до 54% продаж.
Разгадка в том, что значительная часть китайской продукции теперь продаётся под российскими флагами. Главный феномен года — марка Tenet, под которой на бывшем заводе Volkswagen в Калуге выпускают перелицованные модели Chery. За девять месяцев её продажи выросли в 37 раз, а кроссовер Tenet T7 — «двойник» Chery Tiggo 7L — с результатом 56,5 тысячи машин (5,8% рынка) обошёл Haval Jolion (55 тысяч, 5,7%) и стал самой популярной моделью в сегменте SUV. Jolion при этом сохраняет титул самой продаваемой иномарки страны.
В топ-15 рейтинга также вошли Haval M6 (22,6 тысячи), Geely Monjaro (20,3 тысячи), Tenet T4 (19,4 тысячи) и Tenet T4L (17,1 тысячи), а вплотную к ним идут Changan Uni-S и белорусский Belgee X50+ — ещё одна китайская по происхождению модель, собранная за пределами КНР. В марочном зачёте сентября за Lada следуют Haval (14,3 тысячи), Tenet (13,4 тысячи), Geely (6,7 тысячи, почти на треть меньше, чем годом ранее) и Changan (6,5 тысяч).
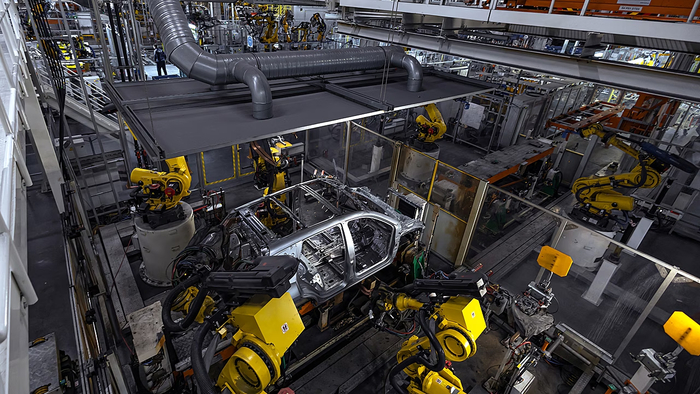
Почему китайские бренды так прочно укоренились в России? Отправная точка очевидна: после 2022 года западные, японские и корейские производители покинули рынок, и именно китайские марки заполнили образовавшийся вакуум. Сегодня в стране зарегистрировано 3,43 миллиона легковых автомобилей китайских брендов, или 7,2% всего парка. На Haval приходится 690,2 тысячи машин, на Chery — 662,5 тысячи, на Geely — 576 тысяч. Но удержаться на рынке помогла уже локализация. Haval собирают на тульском заводе Great Wall, модели Chery под маркой Tenet — в Калуге, Geely под маркой Belgee — в Белоруссии. Местная сборка стала главным щитом от утилизационного сбора, который с октября 2024 года разово вырос на 70–85%, затем ежегодно индексируется в пределах 20%, а с 1 декабря 2025 года был существенно повышен для машин мощнее 160 л. с. Импортные модели, напротив, сдают позиции: Geely, по-прежнему привозящий из Китая свой бестселлер Monjaro, теряет объёмы.
Откуда же тогда удвоение экспорта? Причин несколько. Во-первых, эффект базы: в рекордном 2024 году в Россию ввезли 1,031 миллиона автомобилей и машинокомплектов, а в 2025-м поставки упали почти вдвое, до 547,2 тысячи, — склады дилеров были затоварены, и завозить новые машины не имело смысла. Теперь их снова приходится наполнять. Во-вторых, подешевели кредиты: ставка, составлявшая около 26,6% годовых во втором квартале 2025 года, через год опустилась примерно до 19,5%. В-третьих, таможенная статистика учитывает и подержанные машины. После повышения утильсбора для мощных автомобилей частные импортёры переключились на машины до 160 л. с., сохранившие льготный режим, и только за первые четыре месяца 2026 года из Китая ввезли 28,9 тысячи легковушек с пробегом (+140%). Наконец, на альтернативный импорт за девять месяцев пришлось 14% продаж новых машин. Сам Пекин, впрочем, этот канал прикрывает: с 2026 года вывезти автомобиль без согласия производителя можно, только если он не менее 180 дней состоял на учёте в КНР.
Итог таков: Россия остаётся крупнейшим получателем китайских машин потому, что Китай обеспечивает почти весь её автомобильный импорт — в мае на КНР пришлось 73% ввезённых новых легковушек. Но сама структура спроса меняется: российский покупатель всё чаще выбирает китайскую технику, собранную внутри страны.
Великобритания: открытая дверь и «электрический» мандат
Если Россия покупает китайские машины в силу обстоятельств, то Британия — по собственному выбору. В сентябре 2026 года, по данным британского Общества производителей и продавцов автомобилей (SMMT), китайские бренды зарегистрировали 81 776 новых автомобилей из 350 536, то есть 23,3% рынка — против 12,4% годом ранее. По итогам девяти месяцев их доля составила 17,5%; для сравнения: в Германии — 4,5%.
Главный символ этой экспансии — кроссовер Jaecoo 7 концерна Chery. В марте он стал первым китайским автомобилем, возглавившим ежемесячный рейтинг продаж в Великобритании (10 064 регистрации), а в сентябре повторил успех с результатом 10 813 машин, опередив Tesla Model 3, Ford Puma и Kia Sportage. По итогам девяти месяцев Jaecoo 7 занимает второе место (39 473) вслед за Ford Puma (42 926). В сентябре BYD провёл лучший месяц в своей британской истории (20 140 машин, 5,75% рынка), MG зарегистрировал 18 026 машин, Jaecoo — 15 057, Omoda — 7 241, сама Chery — 9 788. Вместе с дебютировавшей маркой Lepas бренды Chery International UK обеспечили группе 9,36% рынка и третье место среди автоконцернов. Помимо Jaecoo 7, в списках бестселлеров регулярно фигурируют MG HS, Jaecoo 5, BYD Seal U, Omoda 5 и семейство Chery Tiggo. В первом полугодии крупнейшим китайским брендом оставался MG (48 741 машина, 4,28%), а BYD, пришедший в страну весной 2023 года, перешагнул отметку в 100 тысяч проданных машин и развернул сеть из 143 дилерских центров.
Причин британского успеха как минимум четыре. Первая — отсутствие заградительных пошлин: Евросоюз в 2024 году ввёл компенсационные пошлины до 35,3% на китайские электромобили, Лондон этого не сделал. Вторая — мандат ZEV (Zero Emission Vehicle — автомобили с нулевым выбросом. — Прим. ред.), обязывающий производителей довести долю электромобилей в продажах до 33% в 2026 году. Реальный показатель за девять месяцев — лишь 26,2%, и, по оценке SMMT, производители уже потратили на скидки ради выполнения нормы более 12 миллиардов фунтов. Китайские компании с их низкой себестоимостью машин переносят эту ценовую войну легче конкурентов. Третья — подключаемые гибриды. По оценке Bloomberg, на китайские бренды приходится 43% британского рынка подключаемых гибридов против 25% в среднем по Европе. Такие машины позволяют обойти европейские пошлины, нацеленные именно на электромобили, и подходят покупателям, ещё не готовым полностью отказаться от бензина. Четвёртая — правый руль: новички заранее разрабатывают праворульные версии, и Британия для них — главный праворульный рынок Европы.
Риски, впрочем, тоже есть: две трети участников опроса Bloomberg признаются в настороженности к китайским маркам, а если доля новичков продолжит расти, то, по мнению наблюдателей, усилится и давление в пользу синхронизации британских тарифов с европейскими.
Бельгия: ворота, а не рынок
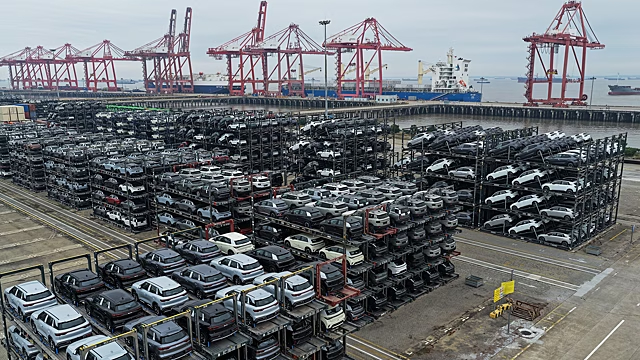
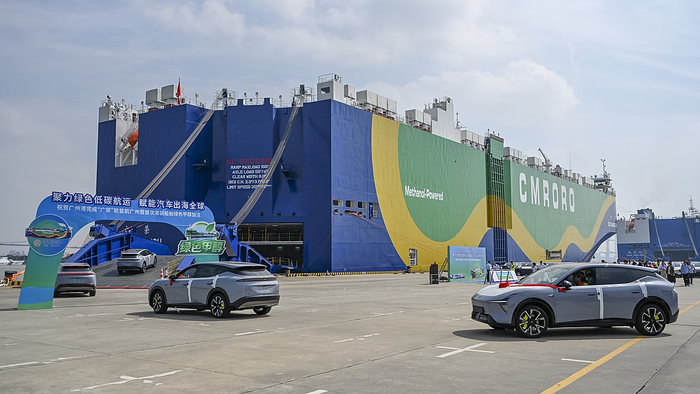
Позиция Бельгии в рейтинге озадачивает лишь на первый взгляд. Страна, где ежемесячно регистрируют около 30 тысяч новых легковых машин (в июле — 29 274, в сентябре — 32 124), получила из Китая за первое полугодие 215,2 тысячи автомобилей (+46,2%). Очевидно, что большая часть этих машин в Бельгии не остаётся. Gasgoo прямо называет страну ключевым европейским транзитным узлом: по экспорту автомобилей на новых источниках энергии в январе-мае Бельгия уступала только Бразилии. Через порты Зебрюгге и Антверпена ещё в 2024 году проходило около 40% китайских машин, предназначенных для европейского рынка. В июле 2026 года крупнейший в мире автовоз Glovis Nova принял в Шанхае рекордные 7 738 электромобилей Tesla Model 3 и Model Y и взял курс на Зебрюгге, откуда машины расходятся по всей Европе. Tesla здесь — характерный пример: американская компания платит в ЕС самую низкую компенсационную пошлину на китайскую продукцию (7,8% против 17% у BYD, 18,8% у Geely и 35,3% у SAIC — сверх базовой ставки в 10%) и потому активно возит в Европу машины шанхайской сборки, которые китайская таможня учитывает как свой экспорт.
Однако и собственный бельгийский рынок для китайцев становится всё привлекательнее. Его двигатель — служебные автомобили: в июле 58% новых регистраций пришлось на корпоративных клиентов. С 2026 года полный налоговый вычет сохраняется лишь за служебными машинами с нулевыми выбросами: электромобиль, заказанный до конца 2026 года, вычитается на 100%, а заказанный в 2027-м — уже на 95%.
Результат не заставил себя ждать: в сентябре впервые более половины новых машин в Бельгии оказались полностью электрическими. В такой ситуации выигрывает тот, кто способен предложить доступный электромобиль. За девять месяцев BYD зарегистрировал 6 672 машины (+115,8%), MG — 6 620 (+105,8%); стремительно растут Leapmotor (2 657, рост в 4,7 раза), Jaecoo (1 853), Xpeng (1 748) и Omoda (1 376). В июле доля BYD достигла 3,8% (11-е место среди всех марок), а среди частных покупателей электромобилей бренд и вовсе вышел на первое место с долей около 10%. Входной билет в его линейку — компактный Dolphin Surf стоимостью от 23 990 евро.
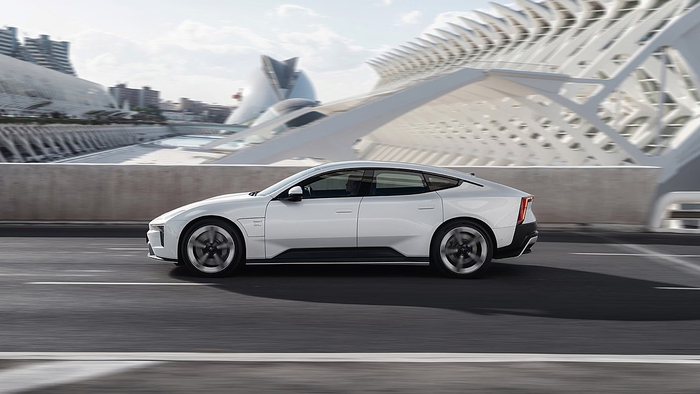
Ещё часть китайского присутствия скрыта за шведскими вывесками Volvo и Polestar, принадлежащих Geely. Слабые места тоже очевидны: у BYD в стране около 15 точек продаж против 120 у Renault, а остаточная стоимость их машин через три года оценивается в 40–50% против 55–65% у Tesla.
Бразилия: наперегонки с пошлиной
Бразильская история — самая драматичная. В январе–апреле 2026 года Бразилия, по подсчётам Gasgoo, впервые обошла Россию по числу ввезённых китайских машин (286 тысяч против 261,4 тысячи), а в январе-мае отрыв вырос: 372,2 тысячи против 350,6 тысячи. По экспорту автомобилей на новых источниках энергии Бразилия и вовсе безусловный лидер: только за первое полугодие туда ушло 293 тысяч таких машин.
Объяснение кроется в графике импортных пошлин. С 2016 года электромобили ввозились в Бразилию беспошлинно, но с января 2024-го ставку начали поэтапно поднимать: 10%, затем 18%, 25% и, наконец, 35% с 1 июля 2026 года — столько же теперь платят обычные и подключаемые гибриды. Производители, прежде всего BYD, заранее формировали складские запасы, и поставки первой половины года во многом стали гонкой против этой даты. Неудивительно, что в сентябрьском денежном рейтинге Бразилия опустилась на четвёртое место. Следующий рубеж — 1 января 2027 года, когда до 35% поднимется и пошлина на машинокомплекты для местной сборки.
Рыночный эффект впечатляет. Сентябрь стал для бразильского авторынка лучшим за 12 лет, а BYD занял четвёртое место среди марок с 22 254 машинами (8,3%, +122%). За девять месяцев на его счету 169 261 автомобиль и 7,8% рынка, причём уже к августу компания превысила свой результат за весь 2025 год. Флагман экспансии — городской электромобиль Dolphin Mini (в Китае — Seagull). В феврале он впервые возглавил розничные продажи, а в сентябре с 9 385 машинами стал третьим в общем зачёте — первым электромобилем в национальной тройке. С начала года его купили 60 630 бразильцев, ещё 35 418 выбрали более крупный Dolphin. Подключаемый гибрид BYD King в сентябре разошёлся тиражом 1 666 машин против 475 у Toyota Corolla Hybrid.
GWM также вошёл в первую десятку марок, а его Haval H6 (38 525 машин за девять месяцев) в сентябре возглавил розничный сегмент кроссоверов. В июле в топ-10 моделей впервые пробился электрический Geely EX2, а Omoda, Jaecoo и GAC демонстрируют многократный рост. На китайские бренды приходится более 80% продаж электромобилей в стране, причём одна только BYD весной контролировала около трёх четвертей этого сегмента.
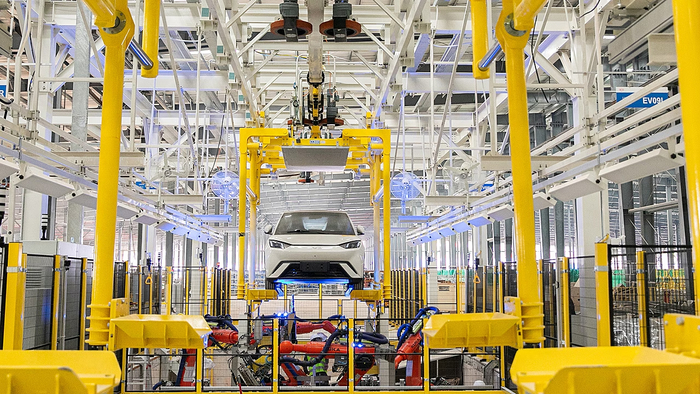
Секрет — в сочетании цены и стратегии. Dolphin Mini дал бразильцам доступный электромобиль в массовом сегменте, подключаемые гибриды сняли страх перед недостатком зарядных станций, а широкий модельный ряд позволил закрыть сразу несколько ниш — от городского хэтчбека до седана, бросившего вызов Corolla. Но главное — китайцы ответили на протекционизм локализацией. Завод BYD в Камасари (штат Баия), открытый в октябре 2025 года на площадке бывшего предприятия Ford, который обошёлся в 5,5 миллиардов реалов, рассчитан на 150 тысяч машин в год с перспективой роста до 600 тысяч. Там уже выпускают модели Dolphin Mini, King и Song Pro крупноузловым методом, а до конца года должны заработать сварочное, окрасочное и штамповочное производства. Концерн GWM также собирает машины в Ирасемаполисе (штат Сан-Паулу). Иными словами, бразильский импорт готовых автомобилей из Китая постепенно уступает место местной сборке.
Австралия: рынок без барьеров
Австралия — пожалуй, самый чистый эксперимент. Собственного автопроизводства в стране нет с 2017 года, а значит, нет и отрасли, которую нужно защищать. В феврале 2026 года Китай впервые стал крупнейшей страной происхождения новых автомобилей, продаваемых в Австралии, потеснив Японию и Таиланд. В сентябре машины китайского производства разошлись тиражом 42 358 штук (+63,8%) — это около 39% рынка.
BYD шестой месяц подряд занимает второе место среди марок (8 191 машина в сентябре, +61,1%), а в июне отставал от многолетнего лидера Toyota всего на 243 автомобиля. В десятку самых продаваемых моделей сентября вошли BYD Sealion 7 (2 687 машин, пятое место и второй по популярности электромобиль страны), Chery Tiggo 4 (2 059), Haval Jolion (2 018) и Geely EX5 (2 008, рост на 620%). Чуть ниже расположились MG ZS (1 805) и подключаемый гибридный пикап BYD Shark 6 (1 492). Премиальный Zeekr продал больше машин, чем Nissan. Вместе BYD, GWM, MG и Geely заняли в сентябре 20,7% рынка — и это без учёта Chery и её суббрендов. Пять лет назад единственным китайским брендом в австралийской десятке был MG с долей всего 3,6%.
Факторы успеха здесь одновременно экономические и регуляторные. Импорт электромобилей освобождён от пошлин, между странами действует соглашение о свободной торговле. С 2025 года работает стандарт эффективности новых автомобилей NVES, который наказывает штрафами за высокие выбросы и поощряет кредитами за низкие. BYD накопил за 2025 год более 6 миллионов кредитов — в пять с лишним раз больше, чем требуется для покрытия всех его обязательств, и может использовать этот запас для ценового манёвра. Третий фактор — цена как таковая: модели Atto 1, Atto 2 и Dolphin стали тремя самыми дешёвыми новыми электромобилями в стране, а бензиновый MG3 стоит меньше 20 тысяч австралийских долларов.
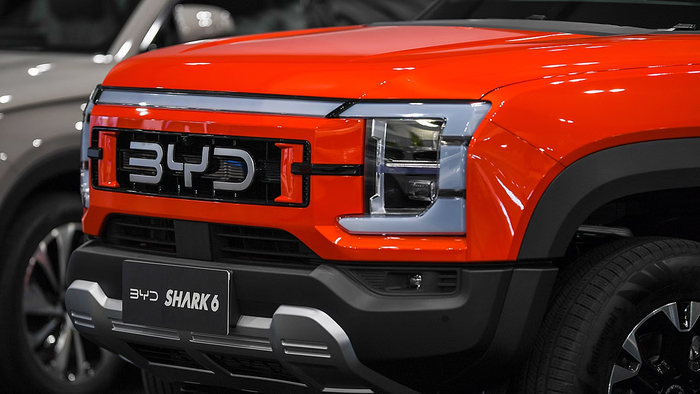
Глава Федеральной палаты автомобильной промышленности (FCAI) Тони Вебер признаёт, что для австралийского покупателя цена важнее всего — геополитическая настороженность в отношении Китая этого не меняет. Наконец, китайские бренды угадали местные приоритеты. Гибридный пикап Shark 6 бросил вызов Ford Ranger и Toyota Hilux на их собственной территории, а рост цен на топливо в 2026 году подтолкнул спрос на электромобили, где у китайских марок почти нет конкурентов.
Главное: пять рецептов одного успеха
Сведя пять историй воедино, нетрудно увидеть, что универсального рецепта у китайской автоиндустрии нет — есть умение подстраиваться под правила каждого рынка. В России китайские компании заполнили вакуум после ухода западных конкурентов, а когда государство взвинтило утильсбор, ушли в локальную сборку и даже сменили имена. В Великобритании они воспользовались отсутствием пошлин, сделав ставку на подключаемые гибриды. В Бельгии сработали логистика и налоговая политика, трансформирующая служебный парк в электрический. В Бразилии китайцы выиграли гонку с пошлинами и ответили на протекционизм локализацией и заводами. В Австралии им попросту никто не мешал, а регулятор фактически ещё помог кредитами.
Общий знаменатель эти успешных кейсов при этом один: соотношение цены, оснащения и скорости обновления модельного ряда, которого традиционные производители пока обеспечить не могут, — подкреплённое избыточными мощностями внутри Китая. Но в каждой из пяти историй заложен и собственный риск.
Британия может оказаться под давлением необходимости выровнять тарифы с ЕС. В Бразилии с 2027 года подорожает сборка из машинокомплектов, а в России продолжает расти утильсбор, и выигрывают лишь те, кто собирает машины на месте. В Бельгии китайским брендам ещё предстоит выстроить дилерские сети и доказать устойчивость остаточной стоимости. Однако на сегодняшний день таможенная статистика КНР говорит недвусмысленно: китайский автомобиль стал товаром, который покупают на всех континентах, — и каждый раз по своей причине.