Visa Classic, Gold, Signature: разница не в названии
На карте иностранного банка почти всегда написано не просто «Visa», а «Visa Classic», «Visa Gold» или «Visa Signature». Это не украшение и не случайный набор слов: платежная система делит карты на классы, и от класса зависят лимиты, набор сервисов и то, какой банк вообще готов ее выпустить нерезиденту.
Разбираем, что в этой линейке меняется реально, а что — только название.
Что вообще означает класс
Visa присваивает карте класс по тому, какой уровень обслуживания и какие лимиты банк-эмитент готов под нее держать. Иерархия простая: Electron и Classic — начальный уровень, Gold — средний, Platinum и Signature — премиальный, Infinite — верхний. Каждый банк сам решает, какие классы выпускать и на каких условиях, поэтому одинаковое название у двух банков может означать разные цифры лимитов.
Для карты иностранного банка это работает так же, только к этому добавляется еще один слой: не все банки, которые в принципе выпускают Gold или Signature, готовы делать это для нерезидента. Отсюда и разброс — от простого Classic до карт уровня Infinite в одной витрине.
Classic и Gold: рабочая лошадка
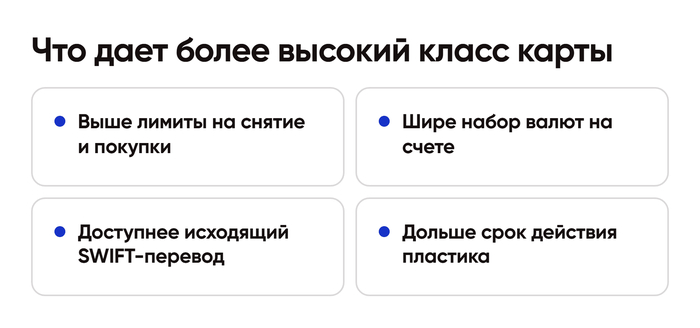
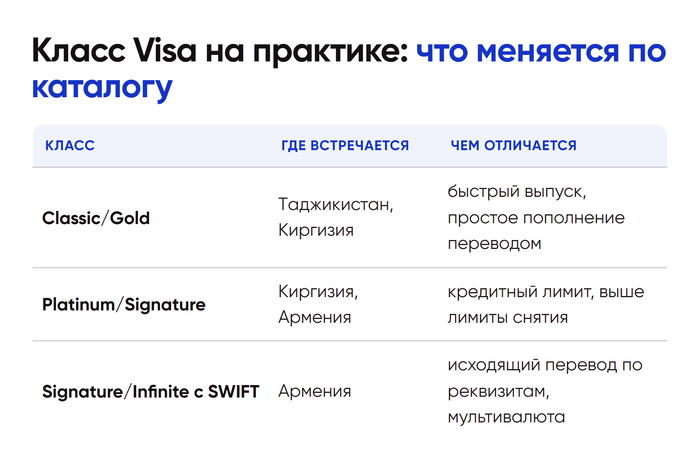
Это самый частый вариант в оформлении зарубежных карт для повседневных задач — оплата подписок, покупки в иностранных магазинах, снятие наличных в поездке. Пример из практики: карта Тaджикистана уровня Visa Gold оформляется за три дня, дает снятие до пяти тысяч долларов в сутки и покупки до десяти тысяч, а пополняется обычным переводом из российского банка — ВТБ, Сбербанк, Газпромбанк, МТС-банк, Т-Банк, ЮMoney. Подробности — на странице карты Таджикистана. Для первой карты нерезидента это неплохой набор: Gold здесь не про статус, а про рабочий лимит на снятие.
Схожий уровень у части программ Киргизии: Visa Gold с мультивалютным счетом в долларах и евро, снятие до пяти тысяч в каждой валюте, пополнение через МТС-банк, Газпромбанк, ЮMoney и корреспондентские счета — детали по карте Киргизии. Разница с таджикским вариантом не в классе, а в сроке — киргизские карты этого уровня делают около двух недель, а не три дня.
Platinum, Signature, Infinite: когда класс решает задачу
Верхние классы встречаются там, где карта нужна не для покупок, а для переводов по реквизитам — оплаты аренды за рубежом, обучения, расчетов с подрядчиком. Здесь класс — это не статус ради статуса, а конкретный список того, что карта умеет: исходящий SWIFT, мультивалютный счет, кредитный лимит.
Так устроена киргизская Visa Platinum и Signature с кредитным лимитом без ограничений по классической линейке и картой Gold/Infinite с повышенными лимитами до шести тысяч долларов в сутки. По Армении на верхнем уровне стоит Visa Signature и Infinite — кредитная карта с исходящим SWIFT, пополнением через МТС-банк, ЮMoney, Сбербанк, корреспондентские счета и лимитом покупок до тридцати тысяч долларов в сутки офлайн.
Почему не стоит выбирать по названию класса
Соблазн взять карту повыше классом по умолчанию — обычная ошибка. На деле название класса ничего не говорит о сроке выпуска и способе пополнения, а это то, с чем сталкиваются в первую неделю. Карта Infinite с исходящим SWIFT ожидается около трех недель и пополняется переводом на корреспондентский счет — совсем другой процесс, чем перевод в приложении банка за три дня у таджикской Gold.
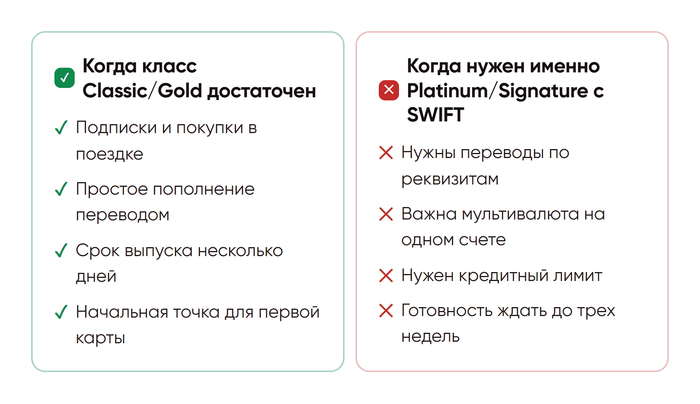
Выбор класса имеет смысл строить не от престижа названия, а от задачи: подписки и покупки — обычно достаточно Classic или Gold с простым пополнением; переводы по реквизитам за рубеж — тогда важен именно класс с исходящим SWIFT, и тут дешевле не получится, потому что это другой уровень банковского обслуживания. Актуальные условия по классам открыты на витрине, где собраны все направления: зарубежная карта visa по направлениям.
Отдельно про карты Visa российских банков
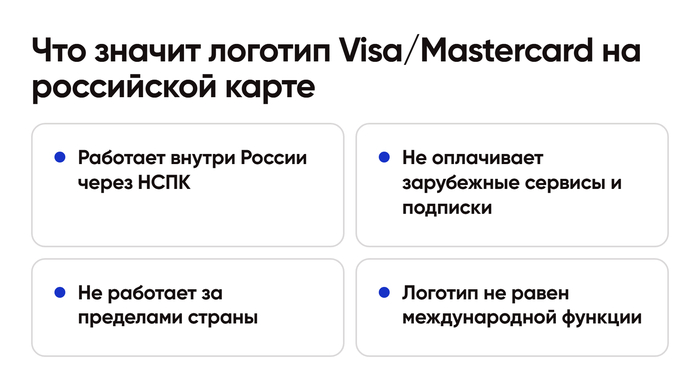
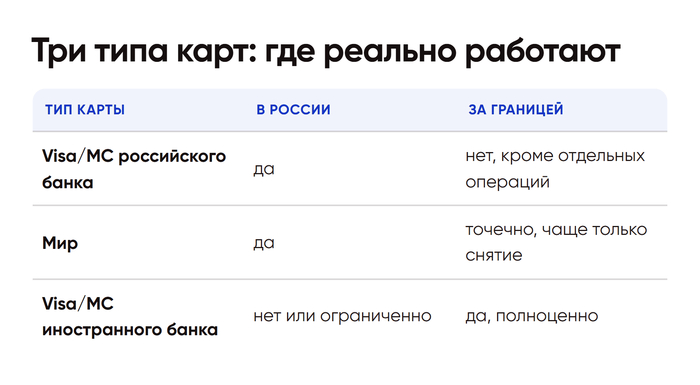
Это стоит проговорить прямо, потому что путаница встречается часто: карта Visa от российского банка внутри страны работает как обычно — магазины, снятие, российские сервисы. Но она не оплачивает зарубежные сервисы и подписки и не работает за границей — эту функцию у российских карт Visa и Mastercard отключили, и к классу карты это отношения не имеет. Речь в этом материале — о карте Visa иностранного банка, а это отдельный продукт с отдельным оформлением.
Итог
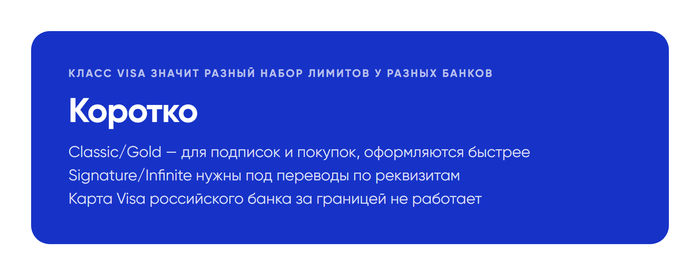
Класс Visa на карте иностранного банка — это не маркетинг, а реальный набор параметров: лимиты, валюты, доступность SWIFT. Classic и Gold закрывают повседневные задачи и оформляются быстрее всего, Platinum и Signature нужны там, где дело доходит до переводов по реквизитам и кредитного лимита.
Разница между классами в каталоге видна сразу — срок, лимиты, способ пополнения указаны по каждой карте отдельно, без реконструкции по названию: оформить карту visa иностранного банка.
Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Частый повод для звонка в поддержку — карта с логотипом Visa или Mastercard от российского банка не проходит оплату на зарубежном сайте. Формально на карте написано международное название платежной системы, а по факту карта работает только внутри страны. Разбираем, откуда возникает эта путаница и что на самом деле значит «международная карта».
Почему логотип на карте не гарантирует работу за границей
Платежная система — это технология, по которой проходит операция, а не территория, где карта действует. Российские банки продолжают выпускать карты с логотипами Visa и Mastercard, потому что внутри страны эти карты обслуживаются через НСПК — Национальную систему платежных карт, и для оплаты в российских магазинах и сервисах логотип не влияет на работу карты никак.
Но международный контур этих платежных систем для карт российских банков отключен — оплата зарубежных сервисов и подписок, работа за пределами России такой картой не проходит. Формально Visa на карте есть, а международной в привычном смысле карта не является.
А как насчет карты «Мир» за границей
С картой «Мир» ситуация обратная по смыслу, но похожая по сути: она принимается в ограниченном списке стран, и чаще всего только на снятие наличных, а не на полноценную оплату покупок и сервисов. Список стран и набор доступных операций меняется, и полагаться на «Мир» как на универсальный инструмент для зарубежных расчетов не стоит — это карта с точечной, а не с международной функциональностью.
Что тогда действительно работает за границей
Полноценно международной является карта иностранного банка — той страны, где выпуск и обслуживание карт нерезидентам не ограничены санкционными и инфраструктурными последствиями, например карта Таджикистана или карта армянского банка. Такая карта проходит оплату зарубежных сервисов, снятие наличных в других странах и покупки офлайн так же, как обычная карта работает внутри страны для ее держателя.
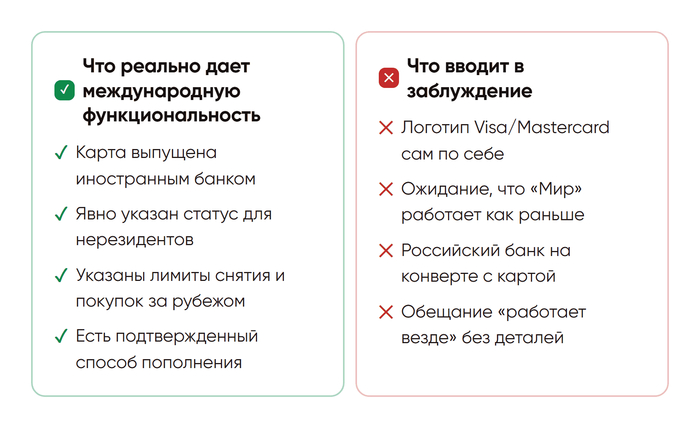
Именно поэтому «международная карта» как термин имеет смысл, только если уточнить: карта какого банка, а не только какой платежной системы. Логотип Visa или Mastercard на пластике — необходимое условие, но не достаточное.
Почему это путают чаще всего именно с подписками
Ситуация, где путаница проявляется больнее всего, — оплата зарубежных подписок и сервисов российской картой Visa или Mastercard. Карта технически действующая, деньги на счете есть, а операция не проходит — и это не сбой, а штатное поведение: международный контур для таких карт отключен полностью, а не выборочно для отдельных сервисов.
Закрывается эта задача только картой иностранного банка — с понятным набором параметров: срок выпуска, лимиты, способ пополнения, действует ли SWIFT. Актуальный список направлений с такими картами — на витрине: международная карта иностранного банка.
Что стоит запомнить в одну фразу
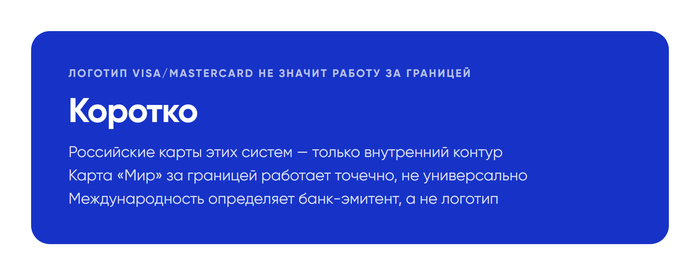
Международность карты определяет не логотип платежной системы, а банк, который ее выпустил, и его политика в отношении операций за пределами страны выпуска. Прежде чем полагаться на карту для расчетов за границей, стоит уточнить именно это — а не ориентироваться на название Visa или Mastercard на пластике.
Итог
«Международная карта» — не про логотип, а про банк-эмитент и его правила. Российские карты Visa и Mastercard работают внутри страны и не оплачивают зарубежные сервисы, карта «Мир» работает за границей точечно и в ограниченном списке стран, а по-настоящему международной остается карта, выпущенная иностранным банком, готовым обслуживать нерезидента за пределами своей юрисдикции.
Условия по картам иностранных банков, где международная функция подтверждена по каждому направлению отдельно, — на странице каталога: оформить международную карту.
Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229
Друзья, отзовитесь, кто пользуется мультитрансфером напрямую или через «владельца» МТС банк, как проходит перевод на Арарат банк?
Прошел один платёж, дальше было несколько попыток, зависло немного денег на неделю уже, поддержка на оф. сайте даже меняет номера телефонов, что бы им не дозвониться.
Могут забить на поиск перевода, если долго искать без номера перевода, а по дате и ФИО (в шоке просто))))
Пост, чтоб привлечь внимание, Арарат банк идёт на встречу, свои просто нахер посылают беззвучно)
Армянам - барев дзес, службе поддержки Арарат банка - лучи добра, службе поддержки мультитрансфер: сегодняшней девушке лучи добра, до этого ленивым попам всего самого такого себе)
Международная платежная система Visa объявила о сокращении около 2600 сотрудников, что составляет примерно 7% ее глобального штата. Основная часть увольнений придется на подразделения, занимающиеся технологиями и разработкой продуктов.
В компании объяснили решение реорганизацией и стремлением повысить эффективность, перераспределив ресурсы в пользу перспективных направлений, включая искусственный интеллект. Руководство Visa подчеркивает, что внедрение ИИ является важной частью изменений, однако не единственной причиной сокращений.
Объявление прозвучало на фоне сильных финансовых результатов за третий квартал 2026 финансового года. Выручка Visa выросла на 14%, до 11,63 млрд долларов, чистая прибыль достигла 5,63 млрд долларов. Объем платежей и число обработанных транзакций увеличились на 10%, трансграничные операции – на 13%.
Сокращения в Visa отражают тенденцию, при которой крупные корпорации уменьшают штат не из-за финансового кризиса, а одновременно с ростом бизнеса – для перестройки структуры и ускорения внедрения новых технологий.
Ниже — мой подробный отчёт о поездке в Казахстан с целью получить ИИН, открыть банковские карты и оформить брокерский счёт для доступа к зарубежным, в том числе американским, ценным бумагам.
Это не универсальная инструкция и не гарантия результата. Условия банков, требования комплаенса и порядок оказания госуслуг могут меняться. Я описываю именно свой опыт поездки в Астану: что сработало у меня, где я потерял время, а где можно было бы поступить разумнее.
Коротко: сколько дней закладывать
По моему опыту, на основной маршрут достаточно трёх рабочих дней:
Первый день — прилёт, сим-карта, уведомление о пребывании, подача заявления на ИИН.
Второй день — получение ИИН, перерегистрация сим-карты, первые банки.
Третий день — исправленный ИИН, Freedom Bank, Freedom Invest, проверка доступов.
Я закладывал четыре дня «с запасом», но в моём случае это оказалось избыточно. При нормальном ходе процесса три рабочих дня выглядят оптимально, но небольшой запас всё равно не помешает: задержки бывают у ЦОНа, банков и комплаенса.
I. Подготовка к поездке
1. Выбрать город
Я бы выбирал из двух крупнейших городов — Астана или Алматы.
Причина простая: в крупных городах у банков и ЦОНов чаще есть опыт работы с нерезидентами. Меньше шанс, что сотрудник впервые видит подобную ситуацию и начнёт задавать лишние вопросы или отправлять вас «уточнить».
Я выбрал Астану, поэтому дальше описываю именно астанинский маршрут. За Алматы ручаться не могу, но общая логика должна быть похожей: ЦОН → ИИН → сим-карта на ИИН → банки → брокер.
2. Проверить загранпаспорт
Граждане РФ могут въезжать в Казахстан и по внутреннему паспорту, но для этой задачи я настоятельно рекомендую использовать заграничный паспорт.
Причина практическая: банки, госорганы и брокеры намного спокойнее работают с загранпаспортом. Внутренний паспорт может усложнить получение ИИН, открытие счетов и прохождение комплаенса.
Перед поездкой проверьте:
срок действия загранпаспорта;
корректность написания имени и фамилии латиницей;
наличие отчества в российских документах;
совпадение данных во всех документах.
Отдельный важный момент: в Казахстане ИИН, оформленный на загранпаспорт, может подтянуться без отчества. Некоторые банки это принимают, а некоторые могут потребовать, чтобы отчество было внесено. Поэтому после получения ИИН данные нужно сразу внимательно проверить. И, если ИИН выдали без отчества подать заявление на корректировку данных.
3. Забронировать жильё и заранее обсудить уведомление о пребывании.
Бронировал жильё я через российский сервис, с оплатой брони с российской карты и оплатой остального уже на месте.
Перед бронированием жилья я бы сразу уточнил у арендодателя:
Сможете ли вы оформить уведомление о пребывании иностранца?
Это важный документ. По смыслу он похож на временную регистрацию: подтверждает, что вы легально пребываете по конкретному адресу в Казахстане.
Оформляется он принимающей стороной через местные электронные сервисы. Собственнику это, как правило, не стоит денег и занимает немного времени, но для вас документ может оказаться критически важным: его могут попросить в банке как подтверждение законности пребывания.
После оформления уведомление нужно скачать и распечатать. Заверять его отдельно не нужно.
4. Подготовить деньги на первые расходы
На первые расходы лучше иметь наличные.
Что стоит учесть:
такси и доставка еды у меня работали через российский Яндекс: списание шло в рублях с привязанной российской карты;
местную сим-карту лучше купить сразу после прилёта;
часть денег лучше обменять в городе, а не в аэропорту — курс обычно выгоднее;
в Bank CenterCredit у меня попросили разместить 60 000 тенге на депозит на месяц для открытия счёта;
ИИН можно получить бесплатно, но «ускоренные» услуги могут стоить денег;
сим-карта с интернетом на месяц в аэропорту обошлась мне примерно в 6 000 тенге.
Я бы не менял в аэропорту крупную сумму. Достаточно взять немного тенге на сим-карту и мелкие расходы, а основную сумму поменять уже в городе.
5. Выбрать удобный ЦОН
ЦОН — это Центр обслуживания населения, примерно аналог российского МФЦ.
Я выбрал ЦОН в Астане по адресу Амангельды Иманова, 20, потому что рядом находились отделения сразу нескольких банков. Это удобно: можно получить документ и сразу идти в банк, не тратя время на поездки по городу.
Перед поездкой я бы заранее отметил на карте:
ЦОН;
ближайшие отделения Kaspi;
Bank CenterCredit;
Freedom Bank;
обменники;
места, где можно распечатать документы.
II. Первый день: прилёт, сим-карта, уведомление, ИИН
1. Проверить штамп о пересечении границы
После прохождения границы обязательно проверьте, что в паспорте есть отметка о въезде.
Это важный момент: штамп подтверждает легальность пребывания в стране. Его могут попросить при оформлении ИИН, открытии банковского счёта и прохождении комплаенса.
Лучше проверить это сразу, пока вы ещё в зоне аэропорта, а не обнаружить проблему уже в ЦОНе или банке.
2. Купить местную сим-карту
Следующий шаг — местная казахстанская сим-карта.
Она нужна не только для интернета. На неё будут приходить SMS от госорганов, банков и приложений. Через неё вы будете регистрироваться в банковских сервисах.
Я оформлял сим-карту на загранпаспорт. Позже, после получения ИИН, номер лучше перерегистрировать уже на ИИН.
Также стоит сразу уточнить у оператора, как сохранить номер после отъезда. У некоторых операторов есть услуга, позволяющая поддерживать номер активным без обычной абонентской платы. Перед вылетом тариф лучше поменять на самый простой, чтобы номер не отключился из-за неоплаченного пакета.
3. Обменять деньги
В аэропорту я бы менял только небольшую сумму — например, на сим-карту и первые расходы.
После покупки сим-карты можно вызвать Яндекс Такси и доехать до города (либо общественным транспортом, он там тоже имеется), а уже там найти обычный обменник. Курсы в городе обычно приятнее, чем в аэропорту.
4. Распечатать уведомление о пребывании
Если арендодатель уже оформил уведомление, его нужно скачать и распечатать.
Распечатать можно где угодно: в копицентре, отеле, рядом с ЦОНом. Заверять документ отдельно не нужно.
5. Подать заявление на ИИН в ЦОНе
В ЦОНе нужно сказать, что вам необходимо получить ИИН нерезиденту.
ИИН — это индивидуальный идентификационный номер. Он нужен для банков, сим-карты, госуслуг и брокера.
После подачи заявления остаётся ждать SMS о готовности. По отзывам, у всех сроки немного разные. У меня SMS пришло только на следующий день. Поэтому в первый день после подачи заявления лучше уже не планировать банковские дела, которые требуют ИИН.
III. Второй день: получение ИИН, сим-карта и первые банки
К утру второго дня, скорее всего, уже придёт SMS о готовности ИИН. Даже если SMS не пришло, я бы всё равно съездил в ЦОН и уточнил статус заявки.
1. Получить ИИН и сразу проверить данные
В ЦОНе вам выдадут регистрационное свидетельство с ИИН. Сам ИИН — это просто номер, но бумажный документ лучше сразу получить и сохранить.
Что важно проверить:
фамилию;
имя;
отчество;
дату рождения;
место рождения;
номер паспорта;
гражданство.
В моём случае ИИН, оформленный на загранпаспорт, был выдан без отчества. Некоторые банки это принимают, но Freedom у меня документы без отчества не принял.
Поэтому мой совет: если у вас есть отчество, сразу подайте заявление на корректировку ИИН и попросите внести отчество. Не откладывайте это на потом. Корректировка тоже занимает время, и из-за неё можно потерять день.
2. Перерегистрировать сим-карту на ИИН
Даже с ИИН без отчества уже можно сделать следующий шаг — пойти в салон связи и перерегистрировать номер с загранпаспорта на ИИН.
У меня процедура заняла около 15 минут без учёта очереди.
Это важно, потому что банковские приложения и сервисы лучше привязывать уже к номеру, зарегистрированному на ваш ИИН.
3. Открыть Kaspi Gold
После получения ИИН можно идти в Kaspi.
В моём случае это был самый быстрый и простой банковский этап. Счёт открыли, пластиковую неименную VISA карту сроком на год выдали примерно за 10 минут.
Kaspi полезен как повседневная карта внутри Казахстана: платежи, переводы, покупки, локальная инфраструктура. Но для международных переводов и инвестиционных задач он не был моей основной целью, хотя работает она ничем не хуже прочих.
4. Открыть счёт в Bank CenterCredit
Следующим банком у меня был Bank CenterCredit.
На стойке я сказал, что хочу открыть счёт нерезиденту. У меня запросили стандартный пакет документов:
ИИН;
заграничный паспорт с отметкой о пересечении границы;
уведомление о пребывании иностранца;
казахстанский номер телефона;
заявление, которое выдали и помогли заполнить в банке.
После заполнения документов я разместил деньги на депозит. По условиям, которые мне озвучили, через месяц их можно будет снять, а счёт продолжит работать.
Отдельный важный момент: сначала мне сказали, что карту нужно ждать около недели. После моей просьбы оформить ускоренный выпуск карту заказали в другой офис, и забрать её можно было уже на следующий день.
По итогу мне выдали именную Visa на хороший срок.
Bank CenterCredit был для меня интересен тем, что через него можно было выстроить понятный маршрут движения денег: рублёвый счёт в Райфайзен, перевод на рублёвый счёт в БЦК, перевод на внутренней форекс платформе по биржевому курсу в нужную валюту. Но конкретные условия, корреспондентские банки, комиссии и доступные валютные операции лучше перепроверять непосредственно перед поездкой.
IV. Третий день: Freedom Bank и Freedom Invest
Моей основной целью была не просто банковская карта, а доступ к зарубежным ценным бумагам. Поэтому главным этапом стали Freedom Bank и Freedom Invest.
Именно здесь требования к документам и комплаенсу оказались строже. В моём случае Freedom не принял ИИН без отчества, поэтому сначала нужно было забрать обновлённый ИИН из ЦОНа.
1. Забрать исправленный ИИН
Первым делом на третий день я поехал в ЦОН и получил обновлённый ИИН с отчеством.
Остальные банки отдельно уведомлять об изменении не пришлось: данные должны подтянуться в систему автоматически. Но я всё равно рекомендую сохранить обе версии документов и внимательно проверять, какие данные отображаются в каждом приложении.
2. Открыть счёт во Freedom Bank
После этого я поехал во Freedom Bank.
Там нужно было заполнить достаточно длинную анкету, предоставить стандартный пакет документов и пройти банковские формальности.
Плюс Freedom Bank в том, что виртуальную именную карту открыли сразу. Пластиковая карта должна была быть готова примерно через неделю.
Интересный нюанс: после личного визита в офис и открытия счёта доставку физического пластика, если он нужен, можно было заказать в Москву и некоторые крупные города РФ. Конкретный список городов нужно уточнять у поддержки.
3. Открыть брокерский счёт во Freedom Invest
После открытия банковского счёта я зарегистрировался во Freedom Invest и подал заявку на брокерский счёт.
К брокерскому счёту также выпускается отдельная карта.
На этом основная цель поездки была выполнена: ИИН получен, банковские карты открыты, брокерский счёт запущен. Через сутки я был уже зарегистрирован на бирже и смог купить первые бумаги.
V. Что сделать перед вылетом
Перед вылетом я бы обязательно сделал несколько вещей:
Поменять тариф сим-карты на самый простой или подключить услугу сохранения номера.
Проверить вход во все банковские приложения.
Сохранить ИИН в PDF, фото и бумажном виде.
Сохранить уведомление о пребывании.
Сделать фото всех договоров и банковских документов.
Проверить реквизиты счетов.
Убедиться, что SMS приходят на казахстанский номер.
Проверить статус брокерского счёта.
Уточнить у банков комиссии, лимиты и условия переводов.
Не закрывать казахстанскую сим-карту, потому что она ещё понадобится для входа в приложения и подтверждения операций.
Итог
Поездка в Казахстан за картами и брокерским счётом оказалась вполне реализуемой, но не такой простой, как может показаться по коротким гайдам.
Главная логика процесса такая:
загранпаспорт → уведомление о пребывании → ИИН → сим-карта на ИИН → банки → брокерский счёт.
Самые важные практические выводы:
лучше ехать с загранпаспортом;
жильё нужно выбирать с готовностью оформить уведомление;
ИИН нужно сразу проверять на ошибки и отсутствие отчества;
казахстанский номер лучше перерегистрировать на ИИН;
Freedom лучше проходить уже с полностью корректным ИИН;
перед вылетом нужно сохранить номер, документы и доступы.
В моём случае цель поездки была достигнута: я получил ИИН, открыл банковские карты и запустил брокерский счёт для доступа к зарубежным ценным бумагам.
Карта для оплаты за границей в 2026 году — это уже давно история не только про отпуск и кофе в аэропорту. Для пользователей из России такая карта все чаще нужна и для куда более приземленных вещей: оплатить бронирование отеля, привязать способ оплаты к App Store [1] или Google Play [2], купить подписку на зарубежный сервис, рассчитаться на иностранном сайте или просто держать под рукой рабочий инструмент для международных онлайн-платежей. Причем сегодня в 2026 году карты для оплаты за границей — это не обязательно пластик иностранного банка: многие задачи закрывает обычная виртуальная карта для оплаты за границей, которую можно выпустить онлайн за несколько минут.
Карта для оплаты за границей - как получить в России
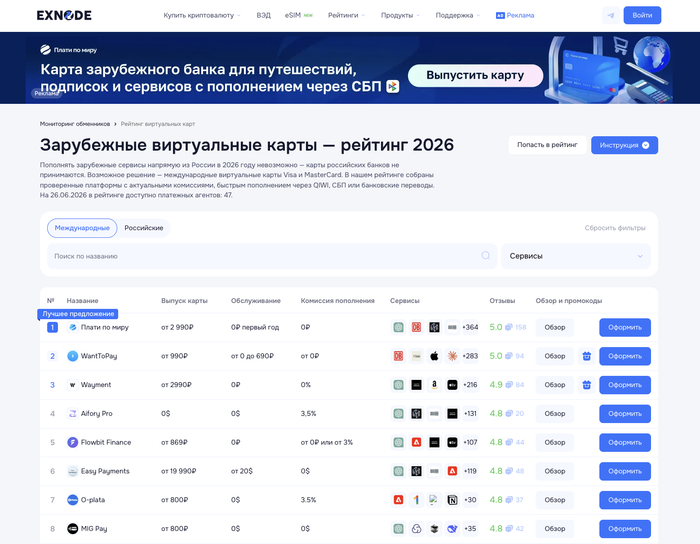
И вот здесь начинается самое интересное. Карта для оплаты за границей сегодня выбирается не по красивому слову Visa [3] или Mastercard [4], а по тому, что именно вы собираетесь ей оплачивать: подписки, бронирования или платежи за границей. Поэтому ориентироваться на первую попавшуюся карту — так себе стратегия. Намного логичнее сначала посмотреть, какие сервисы виртуальных карт вообще есть на рынке, чем отличаются их условия и под какие задачи они заточены. В этом смысле мониторинг виртуальных карт Exnode удобен тем, что не заставляет перебирать все вручную: там проще сразу понять, какая карта для оплаты за границей подойдет именно под ваши задачи.
Мониторинг виртуальных карт Exnode
ТОП-8 сервисов, где можно оформить карту для оплаты за границей
Ниже — как раз те сервисы, которые имеет смысл сравнивать уже предметно. Не потому что один из них «лучший вообще», а потому что у каждого своя логика: где-то упор сделан на карты для оплаты за границей, где-то — на подписки и зарубежные сервисы, где-то — на более универсальные карты с долгим сроком жизни. Поэтому смотреть здесь стоит не только на стоимость выпуска, но и на то, какую именно карту дает сервис: предоплаченную или пополняемую, под Apple Pay [5] и Google Pay [6] или только под онлайн-платежи, под разовую поездку или под регулярное использование.
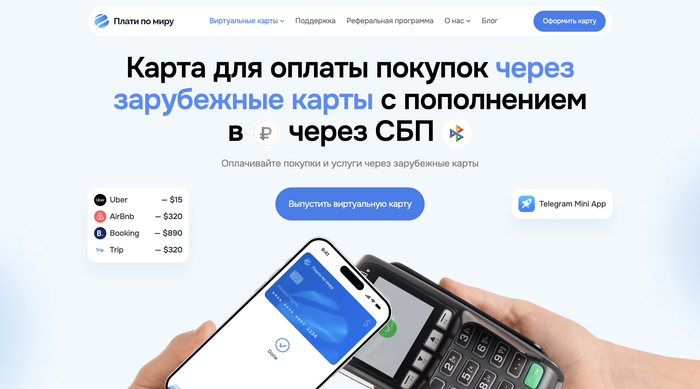
Плати по миру — сервис виртуальных карт для зарубежных платежей, подписок и поездок. Пополнение карт доступно в рублях через СБП [9], после чего средства конвертируются в валюту карты.
Общие условия:
обслуживание — бесплатно в первый год;
комиссия пополнения — 0%.
Какие карты доступны:
Карта для подписок — 2 990 ₽, EUR. Используется для зарубежных онлайн-сервисов и регулярных списаний.
Карта для путешествий — 3 990 ₽, USD. Подходит для оплат за границей в 160 странах через Apple Pay, Google Pay, Alipay [7] и WeChat Pay [8].
Премиальная карта — 14 990 ₽, USD. Рассчитана на пользователей, которым нужна карта для оплаты за границей для более активного использования.
Общество с ограниченной ответственностью «КАПИБАРА» ОГРН/ОГРНИП: 1257700507965. 123112, г. Москва, вн.тер.г. Муниципальный Округ Пресненский, наб Пресненская, д. 12, помещ. 19/64
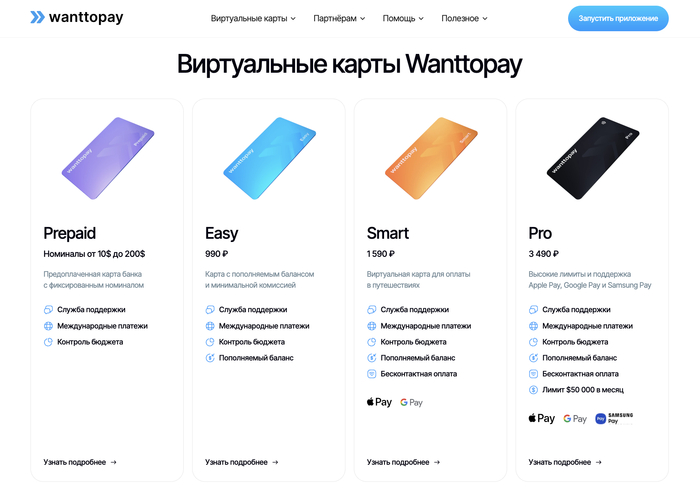
WantToPay выпускает несколько типов виртуальных карт под разные сценарии — от разовых покупок до регулярных платежей. Для выпуска требуется KYC, платежи поддерживают 3D Secure [10].
Общие условия:
обслуживание — от 0 ₽ до 690 ₽;
комиссия пополнения — от 0 ₽;
валюта — USD.
Какие карты доступны:
Prepaid — бесплатно. Предоплаченная карта с фиксированным балансом для разовых покупок.
Easy — 990 ₽. Пополняемая карта для подписок, регулярных платежей и автосписаний.
Smart — 1 590 ₽. Карта для более активного использования с поддержкой Apple Pay и Google Pay - действует до 36 месяцев.
Pro — 3 490 ₽. Расширенный тариф с поддержкой Apple Pay, Google Pay и Samsung Pay [11].
Сервис выпускает виртуальные карты для оплаты цифровых сервисов, но снять с карт наличные или вывести средства нельзя.
ООО "ВТП-Технолоджи"; Регистрационный номер: 305867-3301-ООО; Юридический адрес: Кыргызская Республика, г.Бишкек, Первомайский район, ул.Московская, 163, 8
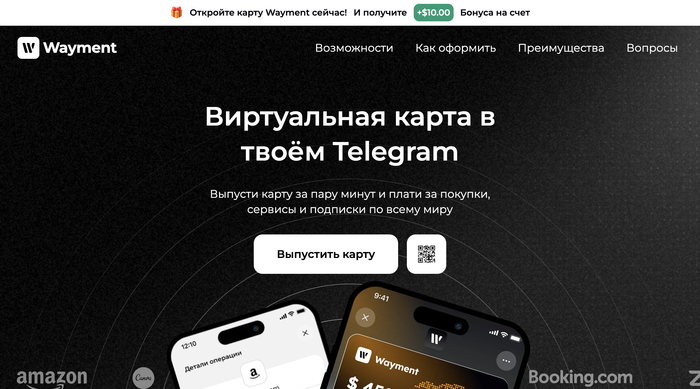
Wayment выпускает виртуальные карты для оплаты за границей через Telegram [12] за минуту без верификации. После выпуска сервис начисляет бонус 10 $ на баланс.
Общие условия:
обслуживание — бесплатно в первый год;
комиссия пополнения — 0%;
валюта — USD.
Какие карты доступны:
Карта для подписок — 2 990 ₽. Подходит для регулярных платежей в AI-сервисах, стримингах, рабочих и облачных сервисах.
Карта для путешествий — 3 990 ₽. Поддерживает Apple Pay, Google Pay и Alipay для оплат в путешествиях.
Премиальная карта — 7 990 ₽. Карта с более выгодным курсом конвертации для пользователей с большим количеством международных платежей.
LVLUP Limited, компания с ограниченной ответственностью, зарегистрированная в Гонконге (регистрационный номер 77106962)
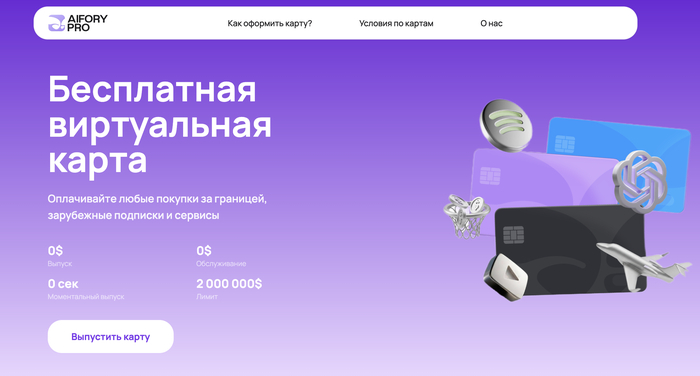
Aifory Pro — сервис виртуальных карт для зарубежных онлайн-платежей, подписок и рекламных сервисов. Выпуск и обслуживание карт бесплатные, для оформления нужна базовая верификация.
Общие условия:
выпуск — 0 $;
обслуживание — 0 $;
комиссия пополнения — 3,5%;
валюты — USD и EUR.
Какие карты доступны:
Карта для подписок и онлайн-сервисов.
Карта для рекламных продуктов.
Карта для путешествий с поддержкой Apple Pay и Google Pay.
Срок действия карт — до 1 года.
ООО «ЛИМАН», общество с ограниченной ответственностью, зарегистрированное в Российской Федерации (121293, г. Москва, ул. Неверовского, д. 10/3, помещ. 8/5, ОГРН 1227700562540)
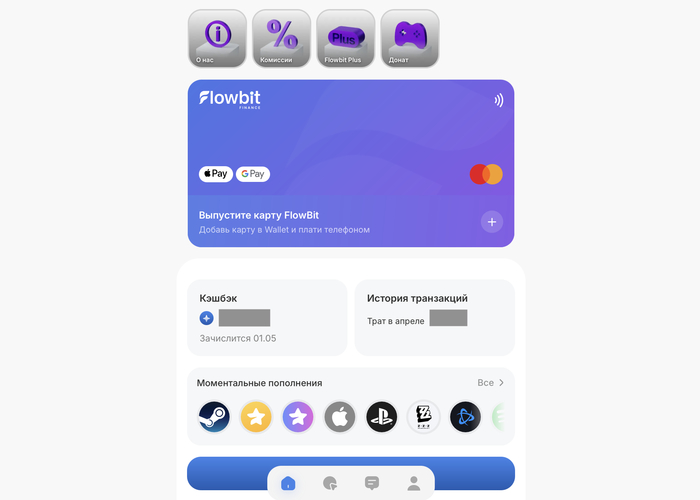
Flowbit Finance — сервис виртуальных карт для зарубежных подписок, онлайн-платежей и поездок. Выпуск и управление картами происходят через Telegram.
Общие условия:
обслуживание — 0 ₽;
комиссия пополнения — от 0% или от 3%;
валюта — USD.
Какие карты доступны:
Flowbit Online — 9,99 $. Карта для подписок, зарубежных сервисов и регулярных онлайн-платежей.
Flowbit NFC — 19,99 $. Карта для поездок и мобильных платежей через Apple Pay и Google Pay. Для выпуска требуется верификация.
Если нужно быстро сделать виртуальную карту для оплаты за границей и управлять ей через Telegram, это один из самых подходящих вариантов.
Flowbit Finance LLC-FZ, компания с ограниченной ответственностью, зарегистрированная в ОАЭ (Meydan Grandstand, 6th Floor, Meydan Road, Nad Al Sheba, Dubai, U.A.E., Formation No. 2541754
Easy Payments — сервис, который помогает оформлять полноценные карты иностранных банков со счетом и возможностью выпуска и доставки пластика для долгосрочного использования.
Общие условия:
выпуск — от 19 990 ₽;
обслуживание — от 20 $;
комиссия пополнения — 0 $;
валюты — USD, EUR и др;
срок действия — до 5 лет.
Easy Payments сопровождает выпуск карт банков Киргизии и Армении. Это вариант для тех, кто хочет не просто разово купить карту для оплаты за границей, а получить более долгий и «банковский» формат использования — со счетом, физической картой, хранением, переводом и снятием наличных средств за границей.
ООО «АЙТИ ВОРЛД», общество с ограниченной ответственностью, зарегистрированное в Российской Федерации (Пермский край, г. Пермь, ул. Петропавловская, д. 59, офис 52, ОГРН 1245900020893)
O-Plata — сервис виртуальных карт Visa и Mastercard для подписок, международных онлайн-платежей и зарубежных покупок. Карты поддерживают регулярные списания.
Общие условия:
выпуск — от 800 ₽;
обслуживание — 0 $;
комиссия пополнения — 3,5%;
валюта — USD.
Какие карты доступны:
Universal — базовая карта для подписок, регулярных платежей и повседневных зарубежных онлайн-оплат.
Premium — карта с поддержкой Apple Pay и Google Pay для более широкого сценария использования, включая поездки.
Для оформления требуется KYC, срок действия карты — 1 год. По сути, это еще одна виртуальная карта для оплаты за границей, если нужен понятный формат под подписки и ежедневные зарубежные платежи.
G7 Company LLC, компания с ограниченной ответственностью, зарегистрированная в Грузии (Georgia, Akhaltsikhe District, Abi (below the lake), регистрационный номер 424094786
MIG Pay — сервис виртуальных карт для зарубежных сервисов, подписок и онлайн-покупок. Выпуск карт и управление ими происходят через Telegram-бот.
Общие условия:
выпуск — от 800 ₽;
обслуживание — 0 $;
комиссия пополнения — 0 $;
валюта — USD.
Сервис выпускает виртуальные карты Mastercard. Они подходят для подписок, цифровых сервисов и онлайн-покупок, но часть карт может не поддерживать 3D Secure, поэтому совместимость с конкретным сервисом лучше проверять заранее.
ИП Гаврилов Михаил Игоревич, индивидуальный предприниматель, зарегистрированный в Российской Федерации (г. Санкт-Петербург, ОГРНИП 323784700149322)
В итоге смотреть здесь стоит не столько на Visa или Mastercard, сколько на сам сценарий использования карты. Для поездок, бронирований, подписок и регулярных международных платежей подходят разные форматы, поэтому выбирать карту лучше по совместимости, валюте, комиссиям, поддержке автосписаний и возможностям самой карты. Проще говоря, хорошая карта для оплаты за границей — это не та, где популярный логотип, а та, которая нормально закрывает ваши потребности.
А если карта нужна именно для поездки, стоит сразу подумать и о мобильном интернете. На Exnode можно посмотреть не только сервисы виртуальных карт, но и рейтинг eSIM — это удобно, если хочется заранее закрыть и оплату, и связь за границей в одном месте.
Как оформить карту для оплаты за границей: пошаговая инструкция
Сегодня оформить карту для оплаты за границей можно полностью онлайн — без визита в банк, ожидания пластика и долгой переписки с менеджерами. Но если хочется не просто открыть карту для оплаты за границей, а сразу получить рабочий инструмент под конкретную задачу, начинать лучше с выбора подходящего сервиса и формата карты.
Шаг 1. Определите задачу и выберите сервис на Exnode. Сначала решите, для чего именно нужна карта: для поездки, бронирований, подписок, зарубежных сервисов или регулярных международных платежей. От этого зависит и формат карты, и сам сервис, через который ее лучше выпускать.
Шаг 2. Проверьте совместимость и условия. Сравните комиссии, валюту, срок действия, поддержку автосписаний, а если карта нужна для поездки — еще и Apple Pay, Google Pay, бронирования и снятие наличных. На этом шаге нужно решить, какую карту для оплаты за границей выпускать.
Шаг 3. Зарегистрируйтесь и пройдите KYC, если требуется. В одних сервисах карта выпускается почти сразу, в других сначала нужно пройти базовую верификацию личности.
Шаг 4. Выпустите карту и пополните баланс. После регистрации можно сделать виртуальную карту для оплаты за границей, получить реквизиты и внести нужную сумму с запасом на конвертацию или тестовое списание.
После выпуска добавьте карту в нужный сервис и проверьте оплату. Привяжите карту к приложению, подписке, кошельку или платежному профилю и убедитесь, что оплата проходит.
От подписок до поездок: какую карту выбрать под ваши задачи
Если упростить, вопрос какую карту для оплаты за границей выбрать сводится к одному: что именно вы собираетесь ей оплачивать и как часто.
Для поездок и оплат за границей
Если карта нужна для кафе, магазинов, транспорта, бронирований и обычных расходов в поездке, логичнее смотреть на travel-карты с мобильными платежами. Под такие задачи подходят Карта для путешествий от Плати по миру или Wayment, карты Smart и Pro от WantToPay, Flowbit NFC, а также карты других сервисов с поддержкой Apple Pay, Google Pay.
Для зарубежных сервисов и подписок
Если в приоритете App Store, Google Play, Netflix [14], Spotify [15], ChatGPT [13] и другие онлайн платформы, то удобнее брать карты для оплаты сервисов за границей с автосписаниями и регулярными платежами. Здесь логично смотреть на Карту для подписок от Плати по миру и Wayment, Easy от WantToPay, Flowbit Online, а также карты Aifory Pro и других платформ из ТОПа.
Для постоянных международных платежей
Если нужна карта для оплаты за границей не на один сервис и не на одну поездку, а надолго — под регулярные зарубежные платежи, снятие наличных в поездках, а также хранение и переводы средств — уже стоит смотреть в сторону Easy Payments. Сервис сопровождает выпуск карт иностранных банков: со счетом, долгим сроком действия и возможностью использовать карту как постоянный рабочий инструмент.
Заключение
В итоге карта для оплаты за границей в 2026 году — это уже не просто способ расплатиться в поездке, а полноценный инструмент под разные сценарии: бронирования, подписки, зарубежные сервисы, регулярные международные платежи и повседневные расходы за рубежом. Поэтому выбирать ее лучше, отталкиваясь от собственных потребностей и задач. А чтобы не собирать все это по кускам с десятка сайтов, удобнее сразу сравнивать сервисы в одном месте. В этом смысле Exnode полезен как точка входа: там проще быстро сопоставить условия по Плати по миру, WantToPay, Wayment, Aifory Pro, Flowbit Finance, Easy Payments, O-Plata и MIG Pay и уже потом выбрать карту под свои задачи, а не наугад.
*Все цены и условия актуальны на конец июня 2026 года
[1] App Store является товарным знаком Apple Inc.
[2] Google Play является товарным знаком Google LLC.
[3] Visa является зарегистрированным товарным знаком Виза Интернэшнл Сервис Ассосиэйшн.
[4] Mastercard является зарегистрированным товарным знаком Мастеркард Интернешнл Инкорпорейтед, корпорация штата Делавэр.
[5] Apple Pay является товарным знаком Apple Inc.
[6] Google Pay является зарегистрированным товарным знаком Google LLC.
[7] Alipay является товарным знаком Ant Group Co., Ltd.
[8] WeChat Pay является товарным знаком Tencent Holdings Limited.
[9] СБП является зарегистрированным товарным знаком Центрального банка Российской Федерации.
[10] 3D Secure является технологией аутентификации платежей в рамках стандарта EMV® 3-D Secure.
[11] Samsung Pay является товарным знаком Samsung Electronics Co., Ltd.
[12] Telegram является товарным знаком Telegram FZ-LLC.
[13] ChatGPT является товарным знаком OpenAI.
[14] Netflix является товарным знаком Netflix, Inc.