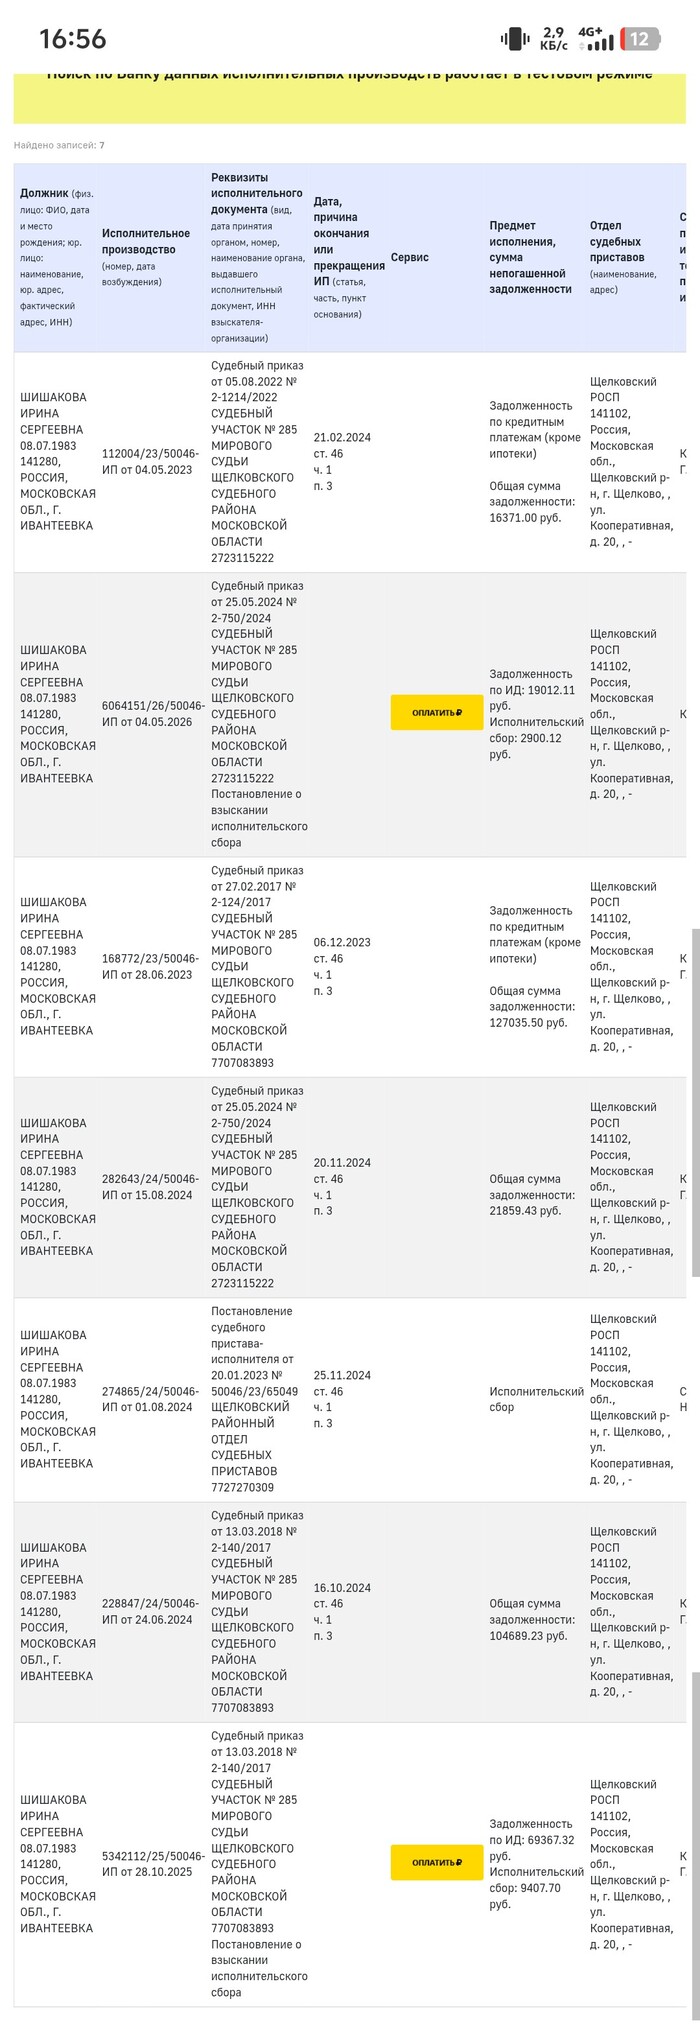
Автор текста прав в одном : процедура банкротства не является « волшебной кнопкой » и требует денег . Но он категорически не прав в главном выводе — он предлагает « уйти в ФССП » как альтернативу банкротству , хотя на деле это путь в никуда , а не решение проблемы.
Давайте по порядку :
Долг не исчезает , он « зависает » навсегда . Закрытие производства по ст. 46 ч. 1 п. 4 (отсутствие имущества) не списывает долг . Кредитор может в любой момент возобновить взыскание - как только у вас появится официальный доход или имущество .
Приставы - это не защита , а постоянное давление . Автор пишет , что приставы « оставят прожиточный минимум » . Формально да , но для этого нужно каждый раз доказывать право на это , писать заявления , ждать . А до этого - аресты счетов , запреты на выезд , визиты , психологическое давление .
Никакой « юридической чистоты » нет. Вы остаетесь должником . Банк не « перестанет накручивать пени » - он просто приостановит взыскание . При первой же возможности ( новая работа , наследство , проданная квартира ) приставы вернутся .
Банкротство - это единственный законный способ полностью и навсегда списать непосильные долги . Вот реальные плюсы , которые автор выше старательно игнорирует :
Полное освобождение от долгов . После завершения процедуры вы свободны . Кредиторы больше не могут к вам приставать , приставы закрывают производства , аресты снимаются . Это не « зависание » , а юридическая смерть долга .
Вы не теряете контроль над жизнью навсегда . Да , во время процедуры (6-12 месяцев) финансовый управляющий контролирует доходы . Но это временная плата за свободу. Автор рисует это как « выпрашивание денег на куртку ребенку » , но на деле вы получаете прожиточный минимум автоматически . Через год - вы свободный человек без долгов .
Это дешевле , чем жить в долгах . Да, процедура стоит денег (госпошлина, публикации, вознаграждение управляющего) . Но если долг 500 тысяч, а процедура стоит 100-150 тысяч - вы закрываете вопрос навсегда , а не платите проценты и пени годами . Экономия очевидна .
Миф о « клейме на всю жизнь » . Ограничения есть , но они точечные : 5 лет сообщать банкам о банкротстве при новом кредите , 3 года - не руководить юрлицом . Для обычного наемного работника нет вообще никаких ограничений : работайте, получайте зарплату , живите. Ипотеку не дадут? Тоже неправда , в законе нет запрета на взятие новых кредитов . И автор почему-то считает , что с « зависшим » долгом у ФССП ипотеку дадут - это абсурд .