
Всё смешали: как новый проект НДФЛ незаметно съест деньги продавцов жилья
Представьте: ваша зарплата не изменилась, вы не стали миллионером с обложки Forbes и даже не приблизились к максимальной ставке налога. Но государству вы должны больше. Просто потому, что в этом же году продали квартиру с небольшой прибылью.
Звучит как бюрократический абсурд, но именно такой эффект дает механическое сложение разных доходов. Разбираем, что предлагает изменить проект закона № 617-9, кому это грозит и как не потерять деньги на ровном месте.
Важно: мы разбираем именно редакцию проекта. Применять эти правила для текущих расчетов нельзя, пока закон официально не вступит в силу.
Что именно хотят поменять
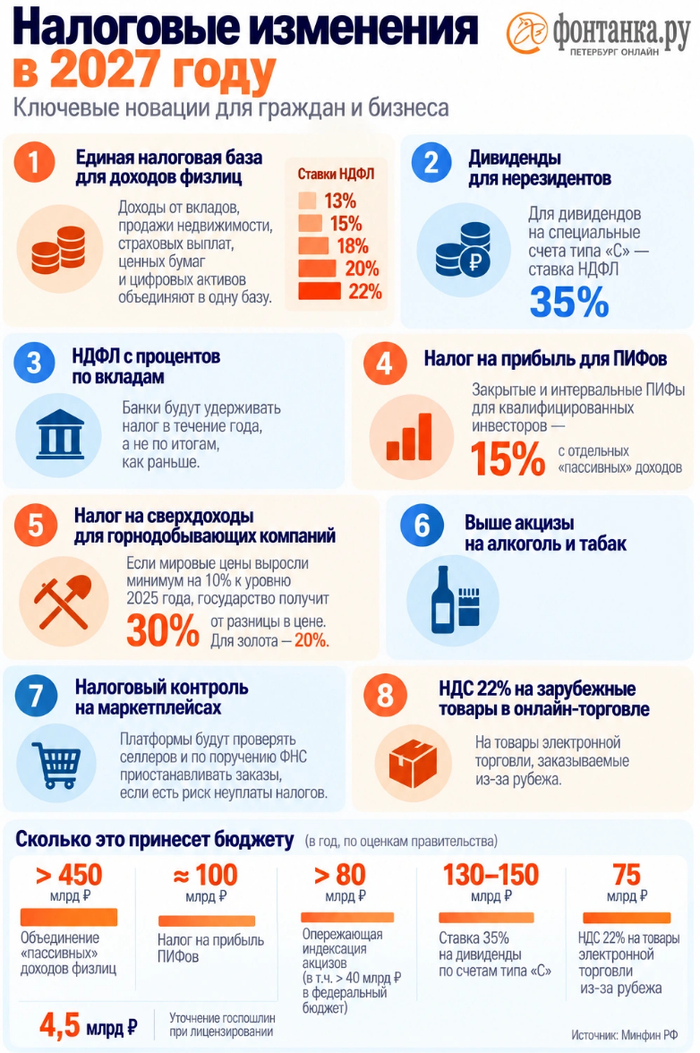
Сейчас у нас действует пятиступенчатая шкала НДФЛ (от 13% до 22%), но она применяется в основном к зарплате. Доходы от продажи имущества, дивиденды или проценты по вкладам считаются отдельно и облагаются по своим правилам (чаще всего плоские 13% или 15%).
Законодатели предлагают это изменить: объединить все эти доходы в одну общую базу. В «общий котел» хотят добавить:
доходы от продажи имущества (квартиры, машины, доли);
дивиденды;
проценты по банковским вкладам;
доходы от операций с ценными бумагами;
некоторые страховые и пенсионные выплаты.
Пример из жизни: откуда берутся «лишние» деньги
Допустим, вы получаете 250 тысяч рублей в месяц (3 млн в год). И в этом же году продали квартиру за 12 млн, которую ранее купили за 9 млн. Расходы подтверждены документами, льгот нет. Прибыль от продажи = 3 млн рублей.
Как считается сейчас (базы раздельные):
НДФЛ с зарплаты (3 млн): 402 тыс. руб.
НДФЛ с продажи (3 млн): 402 тыс. руб.
Итого: 804 тыс. руб.
Как посчитают по новому проекту (базы суммируются = 6 млн): К общей сумме применяется прогрессивная шкала:
312 тыс. руб. (13% с первых 2,4 млн);
390 тыс. руб. (15% со следующих 2,6 млн);
180 тыс. руб. (18% с остатка в 1 млн).
Итого: 882 тыс. руб.
Разница: 78 тысяч рублей. Вы не стали богаче, ставка для вас формально не выросла до максимума, но налог увеличился просто из-за сложения двух разных видов доходов.
Кого это заденет сильнее всего
Собственников бизнеса. Если вы получаете, например, 60 млн рублей дивидендов, переплата по новой схеме может составить около 2,65 млн рублей. Эффективная ставка вырастет почти до 19,3%.
Активных инвесторов и продавцов недвижимости. Любая крупная сделка в год с высокой зарплатой будет подталкивать ваш совокупный доход в более высокие налоговые коридоры.
Кому можно выдохнуть
Если ваш единственный доход за год — это зарплата в размере 2,4 млн рублей (200 тыс. в месяц) и вы ничего не продаете и не получаете в виде дивидендов, для вас ничего не меняется. Ваш налог составит те же 312 тысяч рублей (13%). Утверждение, что «после принятия поправок все начнут платить больше», неверно.
Что важно знать про вклады
Здесь меняется не только шкала, но и механика. Банки (как налоговые агенты) будут удерживать НДФЛ с процентов нарастающим итогом прямо в течение года. Но есть и хорошая новость: необлагаемую сумму (1 млн рублей × ключевая ставка) будут считать по максимальной ставке ЦБ, действовавшей на 1-е число каждого месяца предшествующего года. Это значит, что порог невозвратных процентов вы сможете узнать заранее и спланировать финансы. Также проект допускает применение стандартных и имущественных вычетов к базе по процентам.
Чек-лист перед крупной сделкой
Чтобы не получить неприятный сюрприз в виде налогового уведомления, проверьте себя по пунктам:
Какие облагаемые доходы (зарплата, подработки) ожидаются за весь год?
Какие поступления освобождены от НДФЛ и есть ли у вас документы, это подтверждающие?
Какие расходы и вычеты можно законно учесть для уменьшения базы?
Как изменится сумма «на руки», если поправки примут в текущей редакции?
Планируете дивиденды, продажу недвижимости или крупный инвестиционный доход? До сделки сравните налог по действующим правилам и по предлагаемым изменениям. Налоговое уведомление — это самый дорогой способ узнать, что вы что-то не учли.
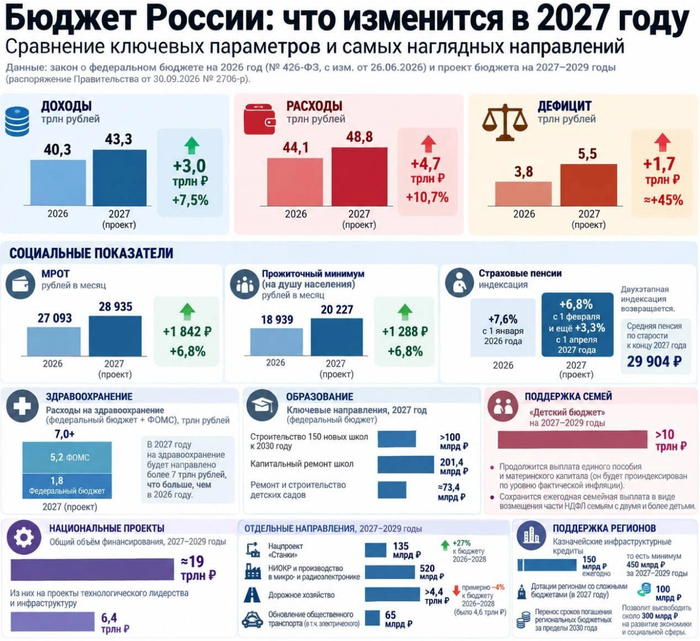
Практический вывод: Проект нацелен на пополнение бюджета (разработчики говорят о 450 млрд рублей дополнительно в год). Пока это только законопроект, но игнорировать его логику при планировании сделок на 2027 год и далее уже нельзя.
А вы уже прикидывали, как продажа дачи или квартиры впишется в ваш годовой доход, или по-прежнему надеетесь на «авось»? Делитесь в комментариях.
Больше системных знаний ищите в моих книгах: https://booksivkov.ru/
А все актуальные льготы по налогам собраны здесь: https://sivkovtax.ru/