
Купить в ипотеку или снимать и копить? Я сделал калькулятор RentCompare, который отвечает за 10 секунд
Каждый раз, когда в комментариях всплывает тема «брать ипотеку или снимать и копить», начинается одно и то же. Одни кричат «ипотека -это кабала на 30 лет». Другие -«вклад под 14% перекроет любую квартиру». Третьи просто кидают ссылку на «исследование», где всё посчитано для Америки 1985 года.
А истина, как обычно, посередине -и зависит от конкретных цифр. Ставки, срока, роста цен на жильё, инфляции, аренды. Меняется одно число -и вердикт переворачивается.
Я устал спорить на пальцах и собрал калькулятор RentCompare.
Вот он: 👉 https://modbustester.ru/RentCompare.html
⚠️ Сразу оговорюсь: сайт у меня непрофильный (тестирование Modbus), калькулятор лежит там просто потому, что домен уже был. Никаких регистраций, рекламы и «оставьте телефон -мы перезвоним» там нет. Открыл -посчитал -закрыл.
🤔 Что он сравнивает
Два сценария на одном горизонте (от 5 до 30 лет):
Сценарий 1 -Ипотека.
Берёшь квартиру, платишь банку N лет, квартира при этом дорожает (или дешевеет -всякое бывает).
Сценарий 2 -Вклад + аренда.
Не берёшь ипотеку. Первоначальный взнос кладёшь на вклад. Снимаешь жильё. А каждый месяц на вклад докидываешь разницу между ипотечным платежом и арендой. Например, ипотека была бы 110к, аренда 70к -вот 40к и уходят на вклад.
🧮 Что учитывается (и почему это важно)
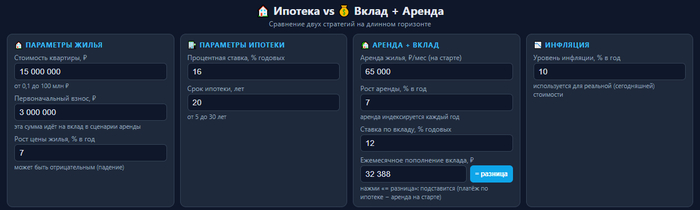
Вот тут самое интересное. Большинство споров ломается именно на том, что люди забывают половину переменных. В калькуляторе учтено:
Стоимость квартиры (0,1–100 млн) - от неё зависит всё
Первоначальный взнос - в сценарии аренды он идёт на вклад
Ставка по ипотеке - аннуитетный платёж считается честно
Срок ипотеки (5–30 лет) - чем дольше, тем больше переплата
Рост цены жилья (% в год, может быть отрицательным) - квартира -это актив, она дорожает или дешевеет
Аренда (₽/мес на старте) - сколько платишь, пока копишь
Рост аренды (% в год) - аренда тоже индексируется! через 10 лет ты не будешь платить столько же
Ставка по вкладу - сложный процент, капитализация помесячно
Ежемесячное пополнение вклада - та самая «разница» между ипотекой и арендой
Инфляция - чтобы сравнивать в сегодняшних деньгах, а не в фантиках через 20 лет
Последний пункт -критичный. Если тебе сказать «на вкладе будет 50 млн через 20 лет», это звучит круто. Но если хлеб к тому времени будет стоить 500 рублей, эти 50 млн -не то же самое, что 50 млн сейчас.
Поэтому калькулятор пересчитывает всё в сегодняшние деньги. И сравнивает честно: «сколько это в нынешних рублях». Без этой поправки любой расчёт -самообман.
🤷 Чего калькулятор НЕ учитывает (честно)
Чтобы не быть как те самые «исследования»:
Налоговый вычет по ипотеке (13% от процентов, до 390к). Если добавить -ипотека станет чуть выгоднее.
НДФЛ с вклада (13% с дохода сверх необлагаемого лимита). Если добавить -вклад станет чуть менее выгодным.
Ремонт, страховка, содержание жилья -в ипотечном сценарии это твои расходы, в аренде -частично проблема арендодателя.
Риски: потеря работы, болезнь, рост ставки по вкладу вниз, обвал рынка жилья.
Но даже без этого -он показывает порядок величин и точку, где один сценарий обгоняет другой. А это уже в разы больше, чем «ипотека -кабала».
Всем добра и низких ставок. 🏠💰