Гуля покажет вам всё. Даже то, что обычно скрыто от посторонних глаз
И прежде чем комментарии ушли куда-то не туда: речь о химическом заводе.
И прежде чем комментарии ушли куда-то не туда: речь о химическом заводе.
Вчера ты представлял, как станешь айтишником, а сегодня вышел на завод. Как тебе спецовка и суровые Петровичи? Отправили на разведку сильнейшего, чтобы вы узнали, что ждёт начинающего заводчанина.

В 45 лет мне несколько раз отказывали в работе: работодатели хотели специалиста помоложе. А в 50 я устроилась на химическое производство, начала осваивать новую профессию и даже бегать марафоны. Можно было смириться с судьбой, но пособие по безработице я получать не хотела, поэтому решила кардинально менять жизнь.
Меня зовут Надежда Давыдова, сейчас мне 55. Я работаю в СИБУРе машинистом гранулирования пластических масс на производстве полипропилена. Иногда сама удивляюсь, как всё повернулось: у меня химическое образование, больше двадцати лет стажа в других сферах — и вдруг снова нужно учиться практически с нуля. На работу не брали совсем.
Сначала я окончила техникум, потом Менделеевский университет в Москве. Казалось, с таким дипломом все двери должны открыться: вот сейчас начну строить карьеру.
Мы с мужем переехали в Ставропольский край. На дворе перестройка, предприятия стоят. На одном заводе мне сказали, что своих специалистов девать некуда. На другом — то же самое. Я обратилась в центр занятости, рассказала про образование и услышала: «Боже мой, да у вас все шансы получить пособие по безработице».
Помню, как меня это поразило. Я ведь пришла не за пособием — я хотела работать! Хотя какое-то время пособие всё-таки получала. Потом устроилась в комитет охраны природы и проработала там 11 лет. Следующие 11 лет преподавала химию в техникуме. Когда предложили преподавать, тоже сомневалась: справлюсь ли? Но решила попробовать. Так у меня уже однажды получилась смена профессии.
А затем муж перешёл работать в СИБУР, и мы переехали в Москву. Мне было 45. Я снова стала искать работу — и столкнулась с неожиданным препятствием: возрастом.
Звонишь по вакансии, тебя спрашивают, сколько лет. Отвечаешь: 45. А в ответ — нам бы кого-нибудь помоложе, хотя бы 35, и так несколько раз. При том что у меня образование, опыт, взрослые дети. И я, наоборот, считала это преимуществом.
Через некоторое время я подала документы в СИБУР. Мне предложили вакансию машиниста гранулирования пластических масс и я согласилась. Между преподаванием и работой на производстве разница огромная. Да, я знала теорию, но теперь нужно было осваивать конкретный технологический процесс и учиться работать в совершенно другой среде. Не скажу, что всё давалось легко. И сегодня, спустя несколько лет, мне всё ещё приходится многое узнавать.
Самое неожиданное — кто меня учил. Моим наставником стала Елена, ей сейчас 27 лет. Получается, в 50 я пришла осваивать профессию к человеку почти вдвое моложе себя. Но мне никогда не казалось, что в этом есть что-то неловкое. Наоборот, я очень благодарна коллегам за терпение и помощь. У молодых специалистов действительно есть преимущество в освоении современных технологий. Только это ведь не значит, что людям постарше уже нечему и незачем учиться.
Большинству моих коллег около 30. Я не чувствую между нами особой дистанции. Мы вместе смеёмся, обсуждаем обычные дела, ходим в театр и даже в баню. С Леной, моей наставницей, тоже дружим за пределами работы.
Она иногда шутит: «Надежда, да вы у нас тут самая молодая!» Надеюсь, что ей со мной так же комфортно, как мне с ней.
Наверное, можно подумать, что после смены профессии в 50 лет хочется проводить свободное время максимально спокойно. Но у меня почему-то наоборот.
Несколько лет назад я начала бегать, сначала просто чтобы поддержать дочь. А потом втянулась настолько, что пробежала два московских марафона. Больше всего люблю дистанцию 10 километров. Включаю музыку и просто бегу. За это время успеваю мысленно ответить на письма, составить планы не то что на день — на целую неделю.
А вот 42 километра — совсем другая история. Первые десять бегу в полном восторге. Потом начинаю думать: «А правильно ли я вообще сюда приехала?» Ближе к концу считаю километровые отметки. Зато на последних двух километрах понимаю: дотерпела, смогла! И очень собой горжусь.
С выходными тоже непросто, потому что хочется успеть всё. В пятницу после работы можем с коллегами поехать в баню. Зимой, когда на улице минус 26, выбежать после парной в снег — отдельное удовольствие. В субботу у меня тренировка и аэростретчинг, потом хочется успеть на уходовые процедуры и заняться домом. В воскресенье — традиционная пробежка на 10 километров, иногда массаж.
И вот выходные закончились. Моя главная претензия к жизни: слишком мало времени в сутках. А я ещё хочу побывать на Кубе, научиться писать картины, увереннее ходить на лыжах. И водить машину: иногда мне даже снится, как я за рулём. Потом просыпаюсь и думаю, что не смогу. А через некоторое время — почему, собственно, нет?
С работой получилось ведь примерно так же. В 50 лет было нелегко начинать незнакомое дело, особенно рядом с коллегами, которые гораздо моложе. Но я попробовала — и теперь у меня новая профессия, друзья и планы ещё как минимум на десять лет работы.
Так что если меня спросить, не поздно ли что-то менять после пятидесяти, я, пожалуй, отвечу встречным вопросом: а почему должно быть поздно?
Учёные СИБУРа совместно с Кабардино-Балкарским государственным университетом имени Х.М. Бербекова получили первые килограммы полифталамида — суперконструкционного пластика, который в России прежде не производился. Синтез провели на лабораторной модельной установке по собственной технологии, и характеристики материала, по данным компании, не уступают мировым аналогам.
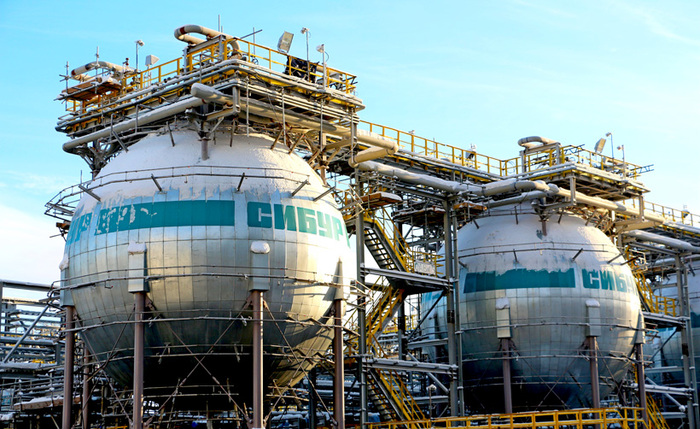
Работы шли в несколько этапов. Весной 2026 года команда перешла к масштабированию: в России появилась первая модельная установка для выпуска опытных партий. Она позволяет отработать параметры процесса в контролируемых условиях и наработать объём, достаточный для изучения свойств и испытаний в готовых изделиях. По итогам пуска и первых тестов специалисты подтвердили, что лабораторную технологию можно переносить в больший масштаб.
Полифталамид входит в портфель разработок СИБУРа по суперконструкционным пластикам. Этот класс материалов сочетает газобарьерные свойства, высокую механическую прочность и химическую стойкость, а работать способен длительно при 210 °C и кратковременно при 280 °C.
Как уточнили в Сибуре, ключевое преимущество полифталамида — барьерные свойства и стойкость к химии. Отсюда его перспективы в гибкой упаковке: в пищевой и фармацевтической промышленности плёнки с этим полимером защищают продукцию от влаги, жиров и перепадов температур. Устойчивость к маслам, топливу, антифризам и охлаждающим жидкостям открывает литьевые применения. В транспорте из него делают топливные трубки, корпуса термостатов и элементы систем охлаждения — более лёгкие и термостойкие, что снижает массу автомобиля, повышает надёжность и увеличивает запас хода. В электротехнике полифталамид идёт на разъёмы, катушки и изоляционные элементы.
Суперконструкционные пластики стоят на верхней ступени «пирамиды полимеров»: в отличие от массовых и инженерных, они рассчитаны на жёсткие условия — высокие температуры, механические нагрузки, агрессивные среды. В России такие материалы сегодня почти не выпускают: есть лишь единичные опытно-промышленные установки, а доступ к импортным ограничен. При этом спрос на них есть в самых технологичных сегментах — от автомобилестроения и электроники до авиации и медицины. Собственные технологии создают базу для последующего масштабирования производства.
Развитие этого направления — одно из стратегических для науки СИБУРа. Помимо полифталамида, в портфеле учёных компании — технологии получения полиэфиркетонкетона (PEKK), полиарилсульфонов (PSU, PPSU, PESU) и полифениленсульфида (PPS).
Также у нас теперь есть канал в МАХ
Некогда соколы-балобаны были символом Волжско-Камского региона. Но сегодня по всей России насчитывается не более 1200 гнездящихся пар, и эти птицы занесены в Красную книгу как исчезающий вид. Рассказываем, чем уникальны балобаны и что делается для их спасения.
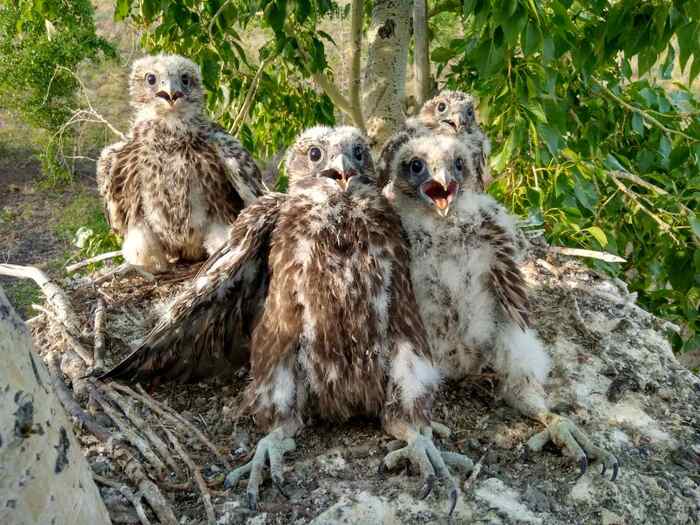
Птенцы-«балобанята». Источник фото: ООО «Сибирский экологический центр»
Слово «балобан» — тюркского происхождения. В переводе оно означает «большой», «силач», «борец». И оно близко к истине: длина тела балобана достигает 60 см, а размах крыльев — до 130 см. При этом самки заметно крупнее. Из соколов его превосходит только кречет.

Балобан занимает второе место по размерам среди соколиных. Источник фото: tursar․ru
Окраска у вида непостоянная: даже в одной популяции встречаются и совсем светлые птицы, и почти однотонные темно-бурые. Самым редким считается темный окрас, относящийся к алтайскому фенотипу.
На охоте балобан чаще подкарауливает добычу с высокой присады и бьет ее в полете. Или хватает прямо с земли, развивая при этом баснословную скорость: до 120 км/ч в горизонтальном полете и до 250 — в вертикальном пикировании.
В меню пернатого охотника — суслики, пищухи, мелкие грызуны и птицы среднего размера. Отсюда и вполне практическая польза: там, где живет балобан, он работает естественным регулятором численности грызунов, в том числе на сельхозугодьях. Но не брезгуют они и «разбоем» и могут отобрать рыбу у соседей.
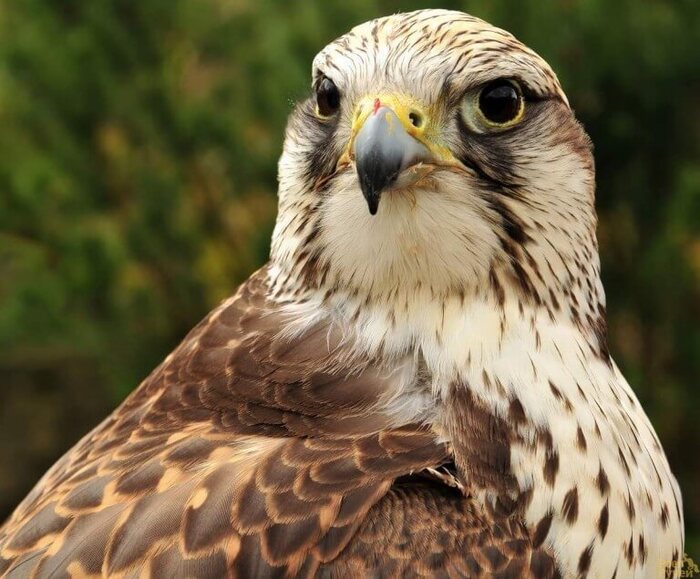
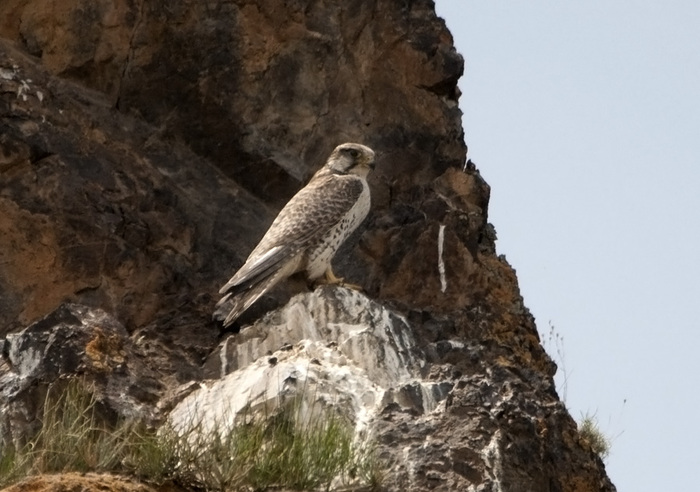
Источники фото: zoopark-rostov․ru, elis-birds․narod․ru
Такого же подхода балобаны придерживаются и в выборе жилья. Своих гнезд они не строят, а занимают чужие — уже покинутые или попросту выгоняют хозяев. Немного ремонта сухими ветками, подстилка из шерсти животных — и можно заселяться.
50 лет назад десятки тысяч балобанов заселяли пустыни, степи и лесостепи на огромных территориях — от Восточной Европы до Дальнего Востока, от Гималаев до пустынь Ирана. Но в 1970-х годах начался бум на соколиную охоту в арабских странах, и спрос на птиц резко вырос. Особое предпочтение отдается именно диким особям, а не выращенным на фермах. На черном рынке стоимость птиц может достигать десятков, а то и сотен тысяч долларов.
К тому же браконьеры ловят прежде всего самок: они крупнее и ценятся выше. То есть из природы изымают именно тех птиц, которые могли бы вывести потомство.
Еще одна причина вымирания — опоры линий электропередачи, которые стали идеальной присадой для балобанов. Соколы приземляются на опору, чтобы осмотреть окрестности, и попадают под напряжение. Для крупной птицы с широко расставленными крыльями в большинстве случаев это заканчивается гибелью.
Среди других причин — отравления ядами для борьбы с грызунами, разрушение степных пастбищ. Потом добавились еще и пестициды и распашка целины.
В 2023 году в Татарстане при поддержке СИБУРа запустили большой проект по восстановлению популяции краснокнижных птиц. Птенцов выводят в питомнике и потом выпускают в дикую природу особым способом: до того, как они встанут на крыло, переносят в искусственное гнездо на подходящей территории. Корм туда подкладывают так, чтобы птицы не связывали еду с человеком.
Со временем соколята оперяются, начинают летать и постепенно переходят на самостоятельную охоту. Смысл метода в том, что место первых полетов птицы запоминают как родное — повзрослев, они могут вернуться туда гнездиться.
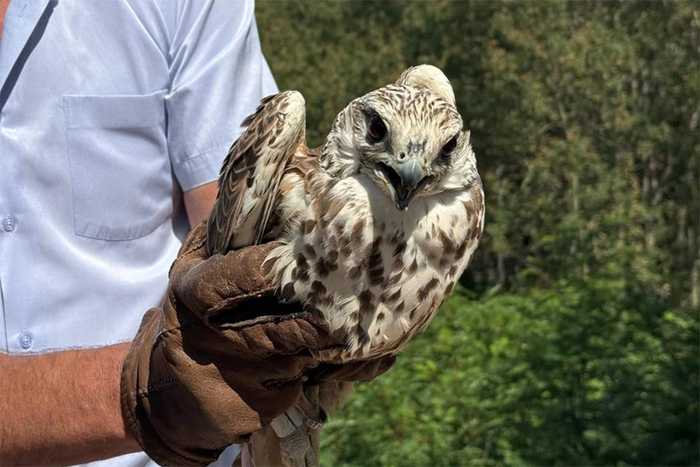
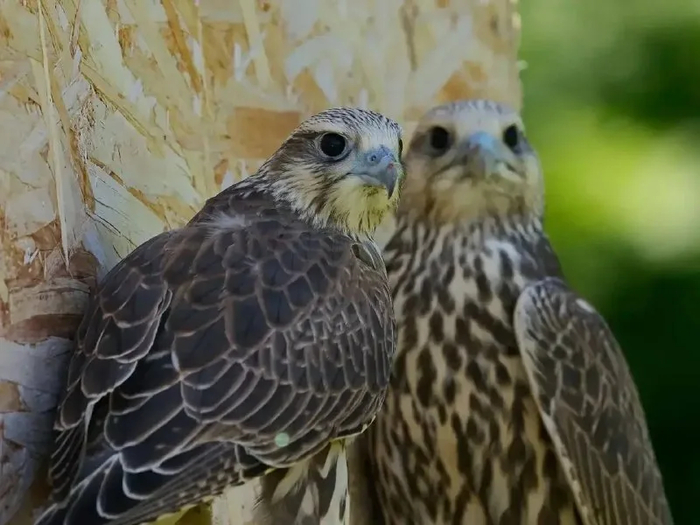
Источники фото: Министерство природных ресурсов и экологии Алтайского края, t․me/azat_ziganshin
В июне 2026-го сразу 20 молодых соколов отправились на волю в районе Волжско-Камского заповедника. А всего с начала проекта в природу вернули 44 птицы.
Все выпущенные животные находятся под наблюдением — для этого совместно с СИБУРом разработали новую полностью отечественную систему мониторинга. Трекер передает данные о координатах, перемещениях и активности соколов — все это вместе с информацией об окружающей среде через сеть станций загружается в специальную программу. Уникальность разработки в том, что станции используют сразу два канала связи: GPS и радиочастоты. И аналогов в мире нет.
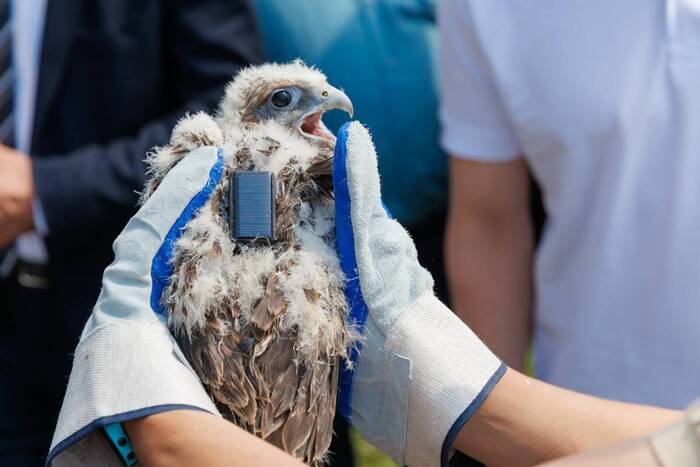
Трекеры весят около 15 грамм и очень износостойкие. Источник фото: tatar-inform․ru
Отслеживают выпущенных балобанов не просто из любопытства. Мониторинг помогает определить миграционные маршруты и опасные участки на них, где птицам угрожают опоры ЛЭП или, например, браконьеры. Защита этих точек тоже станет немаловажной помощью в сохранении и восстановлении популяции балобанов.
Вторая причина — оценка выживаемости. Трекеры показывают ученым, нашла ли птица еду, не погибла ли в первые, самые опасные недели на воле. Если активности совсем нет, это может означать, что надо сменить методику подготовки к выпуску.
Кроме того, это может спасти балобанов от браконьеров. Например, если трекер покажет, что птица резко перестала двигаться или неестественно быстро перемещается в сторону границы, можно передать сигнал полиции или Минэкологии, чтобы перехватить нарушителей.
И конечно, трекеры помогают отследить, возвращаются ли соколы в родные места после зимовки, чтобы вывести потомство. Если это подтвердится, значит, проект по восстановлению Волжско-Камской популяции идет по плану.
Ждать еще несколько лет: обычно балобаны начинают размножаться на четвертом году жизни. Но если вы в 2030-м окажетесь летом на Волге и заметите крупного светлого сокола, который высматривает добычу с высокой присады, есть шанс, что это окажется один из них.
Перед запуском Амурского газохимического комплекса его будущий технологический процесс воспроизвели в миниатюре — на пилотной установке в Тобольске. Это позволило заранее отработать режимы работы, подобрать параметры для катализаторов и подготовить команду, которая будет запускать производство.

Задача специалистов Центра пилотирования технологий СИБУРа — сделать запуск крупнейшего газохимического комплекса страны максимально предсказуемым. В мировой практике на настройку оборудования и выход на проектную мощность может уходить от нескольких месяцев до двух лет. В Тобольске этот этап частично прошли ещё до того, как основное производство начало работу.
В центре воспроизвели работу линии по выпуску полиэтилена высокой плотности — продукта, который используется для производства труб, упаковки и строительных материалов. Процесс имитировали в петлевых реакторах, отработали две каталитические системы. В итоге наработали более полутора тонн полиэтилена пяти марок. Теперь образцы проверяют в лаборатории СИБУР ПолиЛаб — там оценят технологичность переработки и соответствие свойствам материалов требованиям рынка.
Параллельно на пилотной установке готовили будущую эксплуатационную команду Амурского ГХК — инженеры и операторы заранее отработали последовательность пусковых операций, познакомились с особенностями оборудования и автоматизированной системой управления. Это сократит время на выход на проектную мощность после фактического запуска, рассказали в пресс-службе Сибура.
Центр пилотирования технологий в Тобольске заработал в конце 2024 года. Это единственная в России площадка, которая позволяет воспроизводить нефтехимические процессы в полупромышленном масштабе. Здесь объединены 12 технологий производства полиэтилена и полипропилена. Аналогичный подход используют и для подготовки к запуску комплекса ДГП-2 на «ЗапСибНефтехиме».
Амурский ГХК — крупнейший газохимический проект в современной России. После выхода на полную мощность он будет выпускать 2,3 млн тонн полиэтилена и 400 тыс. тонн полипропилена в год.
Также у нас теперь есть канал в МАХ
Один или два раза в месяц я анализирую все основные новые выпуски, которые разместились в последнее время, выбираю из них наиболее интересные и публикую их в отдельной регулярной подборке.
🔥В феврале эмитенты так спешили занять денег, что выпусков опять набралось много, и все достойные внимания не влезли в один пост. Поэтому первую часть я опубликовал в середине прошлого месяца, а вторую публикую сегодня.
Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚠️ВАЖНО! В этой рубрике я НЕ оцениваю текущую привлекательность облигаций с точки зрения их доходности «в моменте», как делаю в других подборках. Я лишь выбираю наиболее качественные (на свой вкус) выпуски, опираясь на их БАЗОВЫЕ параметры.
📊Заодно в таких подборках даю ISIN выпуска, актуализирую информацию об объеме размещения, дате погашения и, главное, об итоговой ставке — ведь зачастую финальный купон уменьшается по сравнению с изначальным ориентиром.
🎯А если возникнет желание более глубоко погрузиться в бизнес эмитента и подробности выпуска, можно кликнуть на кнопку "Подробнее" и перейти на детальный обзор. По-моему, очень удобно.
📍Про самые любопытные выпуски января рассказал здесь.
Сегодня смотрим лучшие (на мой взгляд) выпуски облиг, которые вышли на рынок во 2-й половине февраля 2026. *Конечно же, не ИИР.* Поехали!
● ISIN: RU000A10EAB8
● Объем: 300 млн ₽
● Купон: 19%
● Выплаты: 12 раз в год
● Погашение: 08.03.2029
● Рейтинг: BBB от АКРА
❗Амортизация: по 10% на 15, 18, 21, 24, 27, 30, 33 купонах, 30% при погашении.
👉У Арензы крепкие операционные результаты и низкая долговая нагрузка по сравнению с конкурентами. Она не только в целом развивается лучше отрасли, но и является одним из лидеров РФ в своём сегменте. Главное, чтобы Аренза не переняла у своей «мамы» АФК Система её главное свойство — талант накапливать долги. Подробнее
● ISIN: RU000A10EAM5
● Объем: 100 млн $
● Номинал: 100 $
● Купон: 9,5%
● Выплаты: 12 раз в год
● Погашение: 30.08.2029
● Рейтинг: АA- от АКРА и ЭкспертРА
❗Амортизация: 50% на 39 купоне, 50% при погашении
👉Если допустить, что ГТЛК вряд ли развалится за 40 месяцев, то выпуск можно расценить как неплохой квази-государственный бонд с привязкой к доллару. Только следует помнить, что огромная компания набирает долги как не в себя и держится исключительно за счёт бюджета. Подробнее
● ISIN: RU000A10ECK5
● Объем: 250 млн $
● Номинал: 100 $
● Купон: 7,5%
● Выплаты: 12 раз в год
● Погашение: 06.03.2029
● Рейтинг: AАА от АКРА и ЭкспертРА
👉Качественный 3-хлетний долларовый выпуск от главного нефтехимического монстра страны. При покупке сегодня можно ещё успеть попасть под ЛДВ. Очень консервативно, но и соответственно надежно. А вот доходность, как водится, оставляет желать лучшего. Подробнее
● ISIN: RU000A10EE87
● Объем: 5,5 млрд ₽
● Купон: 17,5%
● Выплаты: 12 раз в год
● Погашение: 01.02.2031
● Рейтинг: АА- «негативный» от АКРА и ЭкспертРА
❗ Оферта: пут через 2 года (21.02.2028)
👉Пятилетний фикс с неплохим купоном, но с офертой спустя 2 года. Размер долга вызывает уже серьёзную тревогу, хотя в банкротство Системы на горизонте пары лет не очень верится. АФК пришлось начать распродавать портфель активов для снижения нагрузки. Подробнее
● ISIN: RU000A10ECX8
● Объем: 10 млн $
● Номинал: 100 $
● Купон: 12,75%
● Выплаты: 12 раз в год
● Погашение: 08.08.2029
● Рейтинг: А от АКРА и НКР
👉Для тех, кому хочется разбавить портфель валютными бондами, но доходность Сибура и даже ГТЛК выглядит слишком скучно. Полипласт продолжает безостановочно клепать выпуски в разнообразных валютах, оставаясь при этом пока что прибыльным. Одновременно разместился юаневый БО-15, но купон там дали чуть пониже. Подробнее
● ISIN: RU000A10ECY6
● Объем: 1 млрд ₽
● Купон: 23,5%
● Выплаты: 12 раз в год
● Погашение: 19.08.2027
● Рейтинг: BBB «негативный» от АКРА
👉Самый щедрый и самый рискованный эмитент из подборки. Долговая нагрузка у EKF, если верить последним данным, в пределах разумного. Но напрягает плохое раскрытие отчетности и непрозрачная история с претензиями от ФНС. При этом сам я держу небольшую позицию по первому выпуску. Подробнее
По итогам размещений во 2-й половине февраля, отобрал 6+1 свежих выпусков облигаций, которые мне кажутся наиболее интересными с точки зрения оптимального соотношения риск/доходность.
Получилось 3 фикса и 3 квази-валютных выпуска с привязкой к доллару. С интересными флоатерами в феврале был полный голяк: даже если эмитенты их анонсировали, то потом отменяли.
💼Лично мне особенно нравятся Аренза (неплохой фиксированный купон на 3 года, но картину портит амортизация) и Сибур (супер-надежная баксовая доходность). Ну а Полипласт и особенно «Электрорешения» — для тех, кто любит погорячее и готов рисковать.
В марте также будут интересные первичные размещения, которые я обязательно разберу, не пропустите.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.
Гигант «СИБУР» снова отправляется на биржу занять денег. Сверхнадежный (или не совсем?) эмитент предлагает зафиксировать доходность в своих облигациях на 3 года вперёд — и не простую, а валютную. Давайте оценим, стОит ли это делать. Сбор заявок — 18 февраля.

Чтобы не пропустить обзоры, подписывайтесь на фирменный телеграм-канал с авторской аналитикой и инвест-юмором.
⚗️СИБУР — крупнейшая интегрированная газоперерабатывающая и нефтехимическая компания в РФ. Была основана в 1995 г. на базе газоперерабатывающих активов Газпрома. Основное направление деятельности — производство нефтехимической продукции. Лидер по производству полимеров и каучуков в России.
Продукция «Сибура» используется в производстве потребительских товаров и автомобилей, строительстве, энергетике и других отраслях в 90 странах по всему миру. Производственные площадки находятся более чем в 20 регионах РФ, численность сотрудников превышает 36 тыс. человек.
В 2021 г. в холдинг СИБУРа вошли нефтехимические и энергетические предприятия группы ТАИФ — Казаньоргсинтез, Нижнекамскнефтехим и ТГК-16.
👉В 2026-м ждем потенциальное IPO Сибура — оно станет одним из крупнейших в истории рынка РФ. Председатель совета директоров и крупнейший акционер с долей 31% — Леонид Михельсон (НОВАТЭК).
⭐Кредитный рейтинг: AAA «стабильный» от АКРА (август 2025), ААА «развивающийся» от Эксперт РА (февраль 2026) — наивысший.
💼В обращении 11 выпусков в рублях общим объемом ~180 млрд ₽ и 9 выпусков в USD общим объемом ок. 3,3 млрд $. Я делал обзоры на большинство предыдущих выпусков и сам держу два долларовых — Сибур 1Р3 и Сибур 1Р8. Ближайшее погашение на 10 млрд ₽ — уже через месяц.

ТАИФ (г. Нижнекамск). Источник: Яндекс.Картинки
Показатели за весь год где-то на подходе, а пока смотрим отчет МСФО за 6 мес. 2025:
🔻Выручка: 529,5 млрд ₽ (-7,1% г/г). Из-за снижения спроса на внутреннем рынке, часть продукции была перенаправлена на экспорт — в СНГ и Азию. За весь 2024 г. Сибур получил 1,17 трлн ₽ выручки (+7,7% г/г).
🔻EBITDA: 194 млрд ₽ (-16,7% г/г). Снижение преимущественно за счет укрепления рубля. При этом рентабельность EBITDA хотя и снизилась на 4,2 п.п., но всё равно впечатляет — 36,6%. По итогам 2024 г. EBITDA была 477 млрд ₽ (-2,2% г/г).
👉Чистая прибыль: 147 млрд ₽ (-2,7% г/г). Негатив из-за снижения EBITDA и роста процентных расходов был компенсирован эффектом курсовых разниц. За весь 2024 г. прибыль составляла 159 млрд ₽ (+16,5% г/г).
💰Собств. капитал: 1,38 трлн ₽ (+7,1% за 6 мес). Активы подросли на 5,3% до 2,98 трлн ₽. На счетах 103 млрд ₽ кэша (в конце 2024 было 67 млрд).
🔺Кредиты и займы: 1,07 трлн ₽ (+16,5% за 6 мес). Нагрузка Чистый долг / EBITDA выросла с 1,8х до 2,2x в рублевом выражении. В начале 2024 нагрузка составляла всего около 1,3х. Компания наращивает привлечение финансирования для реализации ключевых проектов развития.

Источник: отчет ПАО «СИБУР» по МСФО за 6 мес. 2025
● Название: СИБУР-001Р-09
● Номинал: 100 $
● Объем: от 150 млн $
● Купон: до 7,75% (YTM до 8,03%)
● Выплаты: 12 раз в год
● Срок: 3 года (1110 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: AАА от АКРА и Эксперт РА
● Выпуск для всех
👉Расчеты в рублях по курсу ЦБ на дату выплат.
👉Организатор: ИК «Табула Раса».
⏳Сбор заявок — 18 февраля, размещение — 20 февраля 2026.
🏭Итак, СИБУР размещает локальные долларовые облиги объемом от 150 млн $ на 3 года с ежемесячным купоном в рублях, без амортизации и без оферты.
✅Очень надежный и известный эмитент. Крупнейший нефтегазохимический гигант страны с сильной поддержкой государства и наивысшим кредитным рейтингом ААА.
✅Достойные показатели. Выручка и чистая прибыль уверенно росли в 2023-2024 годах, сейчас стагнируют. Собственный капитал компании в 1,5 раза перекрывает весь чистый долг.
✅Удобный номинал в 100$ — в 10 раз дешевле замещаек. Возможность для российских инвесторов диверсифицировать свой портфель «токсичной» американской валютой.
⛔Долг увеличивается. Объем займов и кредитов уже перевалил за триллион. Растет долговая нагрузка ЧД/EBITDA — с 1,3х в начале 2024 года до 2,2х на середину 2025.
⛔Риск крепкого рубля. Если бакс не будет расти в среднем хотя бы по 5-7% в год, то рублёвые корпоративные выпуски с тем же рейтингом принесут больше дохода.
💼Вывод: очень консервативно, но и соответственно надежно. Качественный 3-хлетний долларовый выпуск от главного нефтехимического монстра страны, попадает под ЛДВ. У меня уже есть приличная позиция по выпускам Сибур 1Р3 и 1Р8, подумаю над добавлением в портфель и нового.
Вряд ли что-то случится с нефтехимической компанией №1 в СНГ за эти несколько лет. На мой взгляд, достойный вариант, чтобы припарковать кэш под долларовую ставку. Пусть это и «ненастоящие» доллары, но от возможной девальвации рубля на горизонте нескольких лет они смогут защитить.
👉Подписывайтесь на мой телеграм — там все обзоры, подборки, качественная аналитика, новости и инвест-юмор.