Прошу внимания людей, кто хорошо разбирается в компьютерном железе (занимается сборкой ПК) и просто любителей поиграть в игрушки
Значится, решил я прикинуть себе новый ПК, по моим мизерным знаниям. Оцените по Вашему объективному/субъективному мнению данную сборку:
Процессор Intel Core i7-14700F OEM Материнская плата ASUS TUF GAMING B760M-PLUS Блок питания DEEPCOOL GamerStorm PN1200M Видеокарта ASUS GeForce RTX 5070 Ti PRIME OC Edition [PRIME-RTX5070TI-O16G] Кулер для процессора DEEPCOOL AK620 [LGA1700] [R-AK620-BKNNMT-G] Оперативная память DDR5 UDIMM ADATA XPG Lancer Blade [AX5U6000C3016G-DTLABBK] 32 ГБ 2000 ГБ M.2 NVMe накопитель Samsung 990 EVO Plus [MZ-V9S2T0BW]
Как говорится - норм или стрём? Да, по ценнику это конь на крыле от самолета. Но мне интересно, насколько адекватно подобраны комплектующие. Понимаю, что лучше выбирать водянку, но к ней как то не лежит душа. В теории, как может показать себя данный ПК? Так же хочу отметить, что разгонять проц, карту и память не собираюсь.
Спасибо за внимание. Надеюсь на адекватную критику и советы
Вывод: Nvidia — это компания, продающая вычислительные мощности, которая одновременно выполняет функции кредитора, гаранта и инвестора для своих клиентов. Её финансовая отчётность выглядит превосходно (выручка $96,2 млрд за квартал, валовая маржа 75%), но структура движения денежных средств и забалансовые обязательства указывают на системную особенность: значительная часть спроса на чипы создаётся самой Nvidia с помощью финансовых инструментов.
Это нельзя считать схемой Понци, потому что базовый актив все-таки реален, но по своей сути ситуация близка к финансовой пирамиде, требующей непрерывного притока нового капитала для поддержания работы.
Подробнее о схемах Понци и как они формируются, иногда чуть ли не вынужденно, можно прочитать здесь.
I. Что показывает финансовый отчёт Nvidia
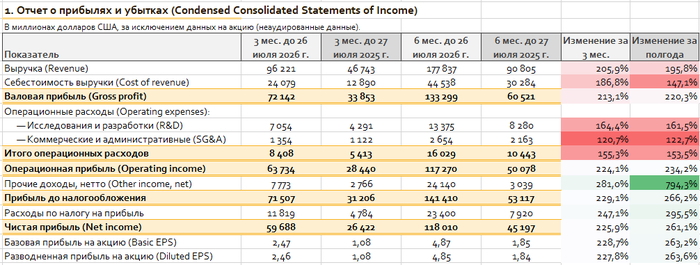
Официальный пресс-релиз Nvidia за Q2 FY2026 дает следующие ключевые показатели:
выручка $96,221 млрд,
валовая прибыль $72,142 млрд (75%),
операционная прибыль $63,734 млрд,
чистая прибыль $59,688 млрд.
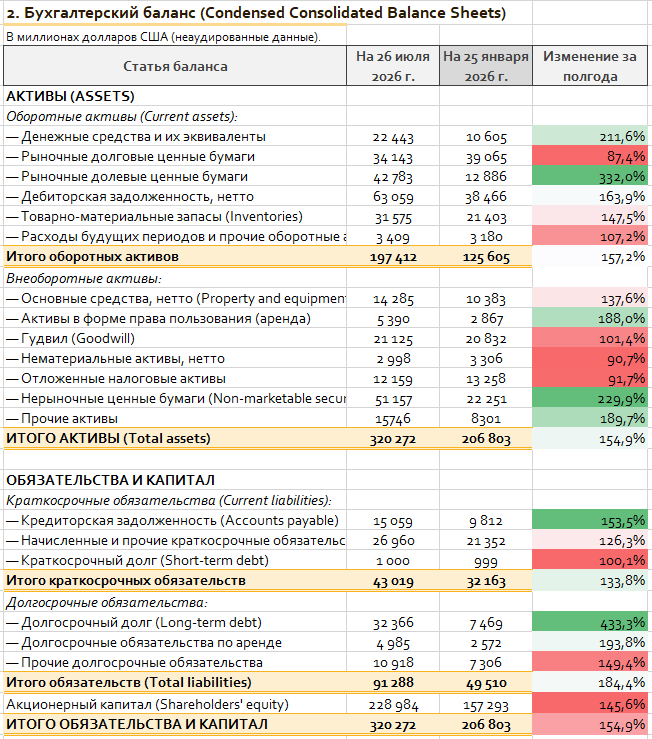
Но дьявол в деталях. Если вы любите баланс так же, как люблю его я, то вас заинтересуют не ключевые показатели, а полностью фин. отчет:
Цветовая легенда правых столбцов: чем зеленее фон ячейки, тем больше рост, чем краснее — тем меньше. Даже самые маленькие цифры очень большие. За год бизнес по оборотам раздулся вдвое.
На первый взгляд все хорошо, даже отлично. «Золотое правило развития предприятия» требует, чтобы темпы роста прибыли были больше темпов роста выручки (доходов), а тем роста выручки был больше темпов роста активов. Не буду вдаваться в детальное объяснение, но оно есть и весьма убедительно. Так вот, Nvidia в первом полугодии 2026 это правило выполнило.
Но в структуре баланса есть аномалии
Дебиторская задолженность $63,059 млрд за полгода выросла с $38,466 млрд, т.е. на 64%. При годовой выручке около $355 млрд (прогноз на год) дебиторская задолженность составляет примерно 18% — для аппаратного бизнеса это высокий показатель, означающий, что значительная часть «продаж» ещё не оплачена.
Стоимость нерыночных ценных бумаг составила $51,157 млрд, т.е. за полгода за полгода увеличилась на 130% (было $22,251 млрд). Это в основном долевые инвестиции Nvidia в клиентов и партнёров экосистемы. По состоянию на июль 2026 года инвестиционный портфель Nvidia в акции AI-компаний достиг $99 млрд, год назад составлял $7 млрд.
Совокупные обязательства выросли до $91,288 млрд, из которых долгосрочная задолженность составляет $32,366 млрд, хотя полгода назад была всего $7,469 млрд. В апреле 2026 года Nvidia выпустила облигации на $25 млрд. Если компания, генерирующая огромные денежные потоки, решила занять деньги — это само по себе очень тревожный сигнал.
Ключевые забалансовые статьи (раскрыты в примечаниях, но не отражены в балансе): гарантийные обязательства Nvidia достигают $108,5 млрд, из которых до $105 млрд — гарантия аренды дата-центра OpenAI в Огайо (через SB Energy) сроком 20 лет. Кроме того, $279 млрд — обязательства по закупкам у поставщиков (финансовый год 2026 $45,8 млрд). Общая сумма всех обязательств и гарантий составляет около $366 млрд.
Важное замечание: забалансовые обязательства разбросаны по отчету и трудны для понимания, обычные инвесторы не могут интуитивно оценить реальный риск. Это институциональный недостаток финансовой отчётности, а не обязательно намеренный обман. Но добросовестная компания сделала бы сводку и разместила информацию наглядно.
Для сравнения: свободный денежный поток Nvidia за финансовый год 2026 составил $96,7 млрд. Гарантийные обязательства (только они!) превышают свободный денежный поток в 1,1 раза.
II. Механизм работы «циклического финансирования»
Логика этой схемы может быть описана примерно так:
Источник дохода: Nvidia продаёт GPU, признаёт выручку, получает денежные средства (или отражает в балансе дебиторскую задолженность).
Ответвление: часть денежных средств (или привлечённые займы) направляется обратно в клиентов через долевые инвестиции. В 2026 году Nvidia обязалась предоставить:
OpenAI $30 млрд,
Anthropic $10 млрд,
CoreWeave и
Nebius по $2 млрд каждой,
а также приобрести Hugging Face за $12,9 млрд.
Обратная связь: эти клиенты используют полученные средства (плюс привлечённое под гарантии Nvidia финансирование) для закупки GPU у Nvidia. Выручка возвращается.
Усиление: когда стоимость акций этих клиентов растёт, Nvidia отражает нереализованную прибыль от переоценки в отчёте о прибылях и убытках. За первое полугодие 2026 финансового года прибыль от переоценки долевых инвестиций составила $23,7 млрд, что составляет около 17% прибыли до налогообложения.
Замыкание: Nvidia предоставляет гарантии аренды дата-центров (до $105 млрд), позволяя клиентам получать кредитное плечо от частных кредитных фондов под залог GPU. Кредиторы полагаются на гарантии Nvidia, Nvidia полагается на непрерывный рост спроса на ИИ для обслуживания этих гарантий.
Это не мошенничество с юридической точки зрения. Гарантии и инвестиции раскрыты в примечаниях к финансовой отчётности, аудитор — Deloitte, SEC не возбудила никаких дел. Но с инженерной точки зрения это конструкция с положительной обратной связью: чем больше выручки, тем больше можно инвестировать в клиентов, тем больше клиенты могут закупать, тем больше выручки. Положительная обратная связь эффективна в фазе роста и катастрофична при развороте.
III. Является ли финансовый хоровод Nvidia схемой Понци?
Скорее нет, потому что у Nvidia есть денежный поток, генерируемый активами: GPU действительно работают, вычисления действительно продаются. В схеме Понци его нет.
Проблема в том, кто платит за продукты Nvidia и смогут ли они заплатить в будущем.
Cisco предоставляла вендорское финансирование телеком-операторам для закупки своего оборудования. После краха доткомов Cisco списала миллиарды долларов. Джордж Ноубл (бывший управляющий Fidelity) прямо провёл это сравнение и отметил: доля Nvidia в S&P 500 составляет около 8%, что вдвое превышает пиковую долю Cisco в пузыре.
Но есть важное отличие: во время пузыря доткомов рост интернет-трафика не оправдал ожиданий. Сегодня трафик вывода ИИ растёт очень быстро. Вопрос в том, может ли рост трафика превратиться в прибыль, а не только в выручку.
Есть простой критерий: если Nvidia завтра прекратит инвестиции и гарантии, продолжат ли клиенты закупать чипы? Если да, то спрос реален. Если нет, то мы имеем дело с искусственным спросом, что близко к схеме Понци. Часть спроса со стороны неооблачных провайдеров (например, CoreWeave) действительно зависит от гарантий Nvidia, которая обязалась выкупить у CoreWeave неиспользуемые вычислительные мощности на сумму до $6,3 млрд (соглашение действует до апреля 2032 года). Без этой гарантии кредиторы вряд ли предоставили бы финансирование, и CoreWeave не смогла бы разместить заказы в таких масштабах.
IV. Кто заплатит (известно только отчасти)
Кредиторы, покупающие старшие транши SPV (структурированных инвестиционных инструментов), согласно отчётам, включают страховые и пенсионные фонды. Если цепочка оборвётся, убытки понесут не только акционеры Nvidia, но и держатели пенсионных счетов. Это системный риск, который вызывает особенное беспокойство.
Nvidia имеет $22,4 млрд денежных средств и $34,1 млрд рыночных долговых ценных бумаг (см. баланс выше), их достаточно для компенсации определенных убытков. Но при гарантиях в $108,5 млрд и инвестиционных обязательствах в $25 млрд буфер безопасности не так велик, как кажется.
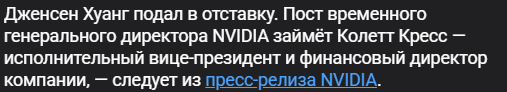
Последний сигнал: в момент вступления в должность Кресс (бывший CFO) выступила против гарантии в $105 млрд для OpenAI в Огайо. Человек, который лучше всех знает эти цифры, счёл этот масштаб гарантий слишком большим. Этот факт сам по себе информативен.