Серия «Диагностика бизнеса»

6

Ситуация с Nvidia через призму баланса компании⁠⁠

Серия Диагностика бизнеса

Вывод: Nvidia — это компания, продающая вычислительные мощности, которая одновременно выполняет функции кредитора, гаранта и инвестора для своих клиентов. Её финансовая отчётность выглядит превосходно (выручка $96,2 млрд за квартал, валовая маржа 75%), но структура движения денежных средств и забалансовые обязательства указывают на системную особенность: значительная часть спроса на чипы создаётся самой Nvidia с помощью финансовых инструментов.

Это нельзя считать схемой Понци, потому что базовый актив все-таки реален, но по своей сути ситуация близка к финансовой пирамиде, требующей непрерывного притока нового капитала для поддержания работы.

Подробнее о схемах Понци и как они формируются, иногда чуть ли не вынужденно, можно прочитать здесь.

I. Что показывает финансовый отчёт Nvidia

Официальный пресс-релиз Nvidia за Q2 FY2026 дает следующие ключевые показатели:

  • выручка $96,221 млрд,

  • валовая прибыль $72,142 млрд (75%),

  • операционная прибыль $63,734 млрд,

  • чистая прибыль $59,688 млрд.

Но дьявол в деталях. Если вы любите баланс так же, как люблю его я, то вас заинтересуют не ключевые показатели, а полностью фин. отчет:
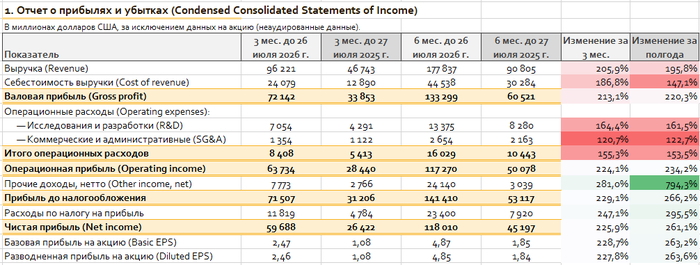
Цветовая легенда правых столбцов: чем зеленее фон ячейки, тем больше рост, чем краснее — тем меньше. Даже самые маленькие цифры очень большие. За год бизнес по оборотам раздулся вдвое.
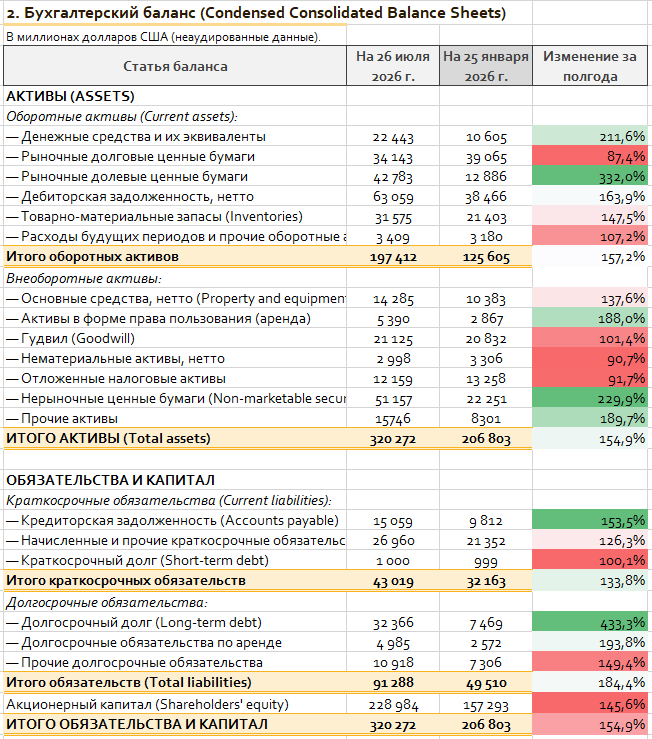
Цветовая легенда правых столбцов: чем зеленее фон ячейки, тем больше рост, чем краснее — тем меньше. Даже самые маленькие цифры очень большие. За год бизнес по оборотам раздулся вдвое.

На первый взгляд все хорошо, даже отлично. «Золотое правило развития предприятия» требует, чтобы темпы роста прибыли были больше темпов роста выручки (доходов), а тем роста выручки был больше темпов роста активов. Не буду вдаваться в детальное объяснение, но оно есть и весьма убедительно. Так вот, Nvidia в первом полугодии 2026 это правило выполнило.

Но в структуре баланса есть аномалии

  1. Дебиторская задолженность $63,059 млрд за полгода выросла с $38,466 млрд, т.е. на 64%. При годовой выручке около $355 млрд (прогноз на год) дебиторская задолженность составляет примерно 18% — для аппаратного бизнеса это высокий показатель, означающий, что значительная часть «продаж» ещё не оплачена.

  2. Стоимость нерыночных ценных бумаг составила $51,157 млрд, т.е. за полгода за полгода увеличилась на 130% (было $22,251 млрд). Это в основном долевые инвестиции Nvidia в клиентов и партнёров экосистемы. По состоянию на июль 2026 года инвестиционный портфель Nvidia в акции AI-компаний достиг $99 млрд, год назад составлял $7 млрд.

  3. Совокупные обязательства выросли до $91,288 млрд, из которых долгосрочная задолженность составляет $32,366 млрд, хотя полгода назад была всего $7,469 млрд. В апреле 2026 года Nvidia выпустила облигации на $25 млрд. Если компания, генерирующая огромные денежные потоки, решила занять деньги — это само по себе очень тревожный сигнал.

Ключевые забалансовые статьи (раскрыты в примечаниях, но не отражены в балансе): гарантийные обязательства Nvidia достигают $108,5 млрд, из которых до $105 млрд — гарантия аренды дата-центра OpenAI в Огайо (через SB Energy) сроком 20 лет. Кроме того, $279 млрд — обязательства по закупкам у поставщиков (финансовый год 2026 $45,8 млрд). Общая сумма всех обязательств и гарантий составляет около $366 млрд.

Важное замечание: забалансовые обязательства разбросаны по отчету и трудны для понимания, обычные инвесторы не могут интуитивно оценить реальный риск. Это институциональный недостаток финансовой отчётности, а не обязательно намеренный обман. Но добросовестная компания сделала бы сводку и разместила информацию наглядно.

Для сравнения: свободный денежный поток Nvidia за финансовый год 2026 составил $96,7 млрд. Гарантийные обязательства (только они!) превышают свободный денежный поток в 1,1 раза.


II. Механизм работы «циклического финансирования»

Логика этой схемы может быть описана примерно так:

Источник дохода: Nvidia продаёт GPU, признаёт выручку, получает денежные средства (или отражает в балансе дебиторскую задолженность).

Ответвление: часть денежных средств (или привлечённые займы) направляется обратно в клиентов через долевые инвестиции. В 2026 году Nvidia обязалась предоставить:

  • OpenAI $30 млрд,

  • Anthropic $10 млрд,

  • CoreWeave и

  • Nebius по $2 млрд каждой,

  • а также приобрести Hugging Face за $12,9 млрд.

Обратная связь: эти клиенты используют полученные средства (плюс привлечённое под гарантии Nvidia финансирование) для закупки GPU у Nvidia. Выручка возвращается.

Усиление: когда стоимость акций этих клиентов растёт, Nvidia отражает нереализованную прибыль от переоценки в отчёте о прибылях и убытках. За первое полугодие 2026 финансового года прибыль от переоценки долевых инвестиций составила $23,7 млрд, что составляет около 17% прибыли до налогообложения.

Замыкание: Nvidia предоставляет гарантии аренды дата-центров (до $105 млрд), позволяя клиентам получать кредитное плечо от частных кредитных фондов под залог GPU. Кредиторы полагаются на гарантии Nvidia, Nvidia полагается на непрерывный рост спроса на ИИ для обслуживания этих гарантий.

Это не мошенничество с юридической точки зрения. Гарантии и инвестиции раскрыты в примечаниях к финансовой отчётности, аудитор — Deloitte, SEC не возбудила никаких дел. Но с инженерной точки зрения это конструкция с положительной обратной связью: чем больше выручки, тем больше можно инвестировать в клиентов, тем больше клиенты могут закупать, тем больше выручки. Положительная обратная связь эффективна в фазе роста и катастрофична при развороте.


III. Является ли финансовый хоровод Nvidia схемой Понци?

Скорее нет, потому что у Nvidia есть денежный поток, генерируемый активами: GPU действительно работают, вычисления действительно продаются. В схеме Понци его нет.

Скорее нет, потому что у Nvidia есть денежный поток, генерируемый активами: GPU действительно работают, вычисления действительно продаются. В схеме Понци его нет.

Проблема в том, кто платит за продукты Nvidia и смогут ли они заплатить в будущем.

У финансового хоровода Nvidia больше сходства с Cisco в 2000 году.

Источник — <a href="https://pikabu.ru/story/situatsiya_s_nvidia_cherez_prizmu_balansa_kompanii_14529364?u=https%3A%2F%2Fsmart-lab.ru%2Fblog%2F1241716.php&t=%D0%A1%D0%BC%D0%B0%D1%80%D1%82%D0%BB%D0%B0%D0%B1&h=d9f3c9d29b04c1c2b48377e74d5da07947b7ba61" title="https://smart-lab.ru/blog/1241716.php" target="_blank" rel="nofollow noopener">Смартлаб</a>, 11 декабря 2025

Источник — Смартлаб, 11 декабря 2025

Cisco предоставляла вендорское финансирование телеком-операторам для закупки своего оборудования. После краха доткомов Cisco списала миллиарды долларов. Джордж Ноубл (бывший управляющий Fidelity) прямо провёл это сравнение и отметил: доля Nvidia в S&P 500 составляет около 8%, что вдвое превышает пиковую долю Cisco в пузыре.

Но есть важное отличие: во время пузыря доткомов рост интернет-трафика не оправдал ожиданий. Сегодня трафик вывода ИИ растёт очень быстро. Вопрос в том, может ли рост трафика превратиться в прибыль, а не только в выручку.

Есть простой критерий: если Nvidia завтра прекратит инвестиции и гарантии, продолжат ли клиенты закупать чипы? Если да, то спрос реален. Если нет, то мы имеем дело с искусственным спросом, что близко к схеме Понци. Часть спроса со стороны неооблачных провайдеров (например, CoreWeave) действительно зависит от гарантий Nvidia, которая обязалась выкупить у CoreWeave неиспользуемые вычислительные мощности на сумму до $6,3 млрд (соглашение действует до апреля 2032 года). Без этой гарантии кредиторы вряд ли предоставили бы финансирование, и CoreWeave не смогла бы разместить заказы в таких масштабах.

IV. Кто заплатит (известно только отчасти)

Кредиторы, покупающие старшие транши SPV (структурированных инвестиционных инструментов), согласно отчётам, включают страховые и пенсионные фонды. Если цепочка оборвётся, убытки понесут не только акционеры Nvidia, но и держатели пенсионных счетов. Это системный риск, который вызывает особенное беспокойство.

Nvidia имеет $22,4 млрд денежных средств и $34,1 млрд рыночных долговых ценных бумаг (см. баланс выше), их достаточно для компенсации определенных убытков. Но при гарантиях в $108,5 млрд и инвестиционных обязательствах в $25 млрд буфер безопасности не так велик, как кажется.

Последний сигнал: в момент вступления в должность Кресс (бывший CFO) выступила против гарантии в $105 млрд для OpenAI в Огайо. Человек, который лучше всех знает эти цифры, счёл этот масштаб гарантий слишком большим. Этот факт сам по себе информативен.

Показать полностью 5
13

Почему Север воевал с Югом? Вы уверены, что из-за рабства?⁠⁠

Серия Диагностика бизнеса

От автора

С позиций сегодняшнего дня система, при которой одни люди владеют другими, чудовищна. Но люди, принимавшие решения в 1850-е годы, видели её иначе. Южный плантатор видел в рабе актив стоимостью до двух тысяч долларов (примерно $86,4 тыс. долларов сегодня) — накануне войны первоклассный полевой работник стоил именно столько. Северный фермер видел в рабовладении угрозу своему образу жизни. Мы не оправдываем их выбор. Мы реконструируем их логику, потому что последствия этих решений определяют американскую жизнь до сих пор. А через Америку касаются очень многих на этой планете.


Причины войны и поворотные точки (1850–1861)

1. Две экономики, один ресурс

К 1860 году Юг был четвёртой экономикой мира. Стоимость рабов на Юге втрое превышала стоимость всех железных дорог и фабрик Севера, вместе взятых. Хлопок составлял более 60% всего американского экспорта.

Но у этой экономики была структурная уязвимость: хлопок истощал почву. Плантаторам требовались новые земли — на запад, в Техас, на Кубу, в бассейн Амазонки. Расширение было не прихотью, а условием выживания системы.

Хлопковый пояс.

Хлопковый пояс.

Север, в свою очередь, не был промышленным гигантом, как часто думают, более половины белых северян жили и работали на фермах. Это ключевой момент в истории этой войны. Цель и мечта североамериканских фермеров — свободный труд на своей земле. Их страх — что плантаторы с капиталом и рабами захватят западные территории и вытеснят их.

Надо сказать, им было чего бояться.

Обе системы требовали одного и того же ресурса — земли. И не могли его поделить.

2. Компромисс 1850 года: процедура вместо решения

Компромисс 1850 года ввёл принцип «народного суверенитета»: жители новых территорий сами решат вопрос о рабстве. Казалось, найден процедурный выход.

Но на самом деле стало только хуже, потому что рабство перестало быть вопросом, который можно отложить. Каждая новая территория ставила его заново. И каждая попытка решить его «процедурно» обнажала трещину.

3. Канзас-Небраска (1854): Дуглас ломает старый компромисс

Стивен Дуглас отменяет Миссурийский компромисс 1820 года, открывая Канзас и Небраску для «народного суверенитета». Он рассчитывает снять напряжение. Результат же получился обратный: в Канзас хлынули сторонники и противники рабства, между которыми начались вооружённые столкновения. В том же году была создана Республиканская партия — чисто северная, с программой ограничения рабства.

Политическая система, которая раньше гасила конфликты через компромиссы, стала действовать откровенно плохо.

4. Дред Скотт и Джон Браун: мораль как язык интересов

В 1857 году Верховный суд выносит решение: Конгресс не имеет права запрещать рабство на территориях. Для Севера это означало, что «народный суверенитет» — фикция и рабство может распространяться автоматически.

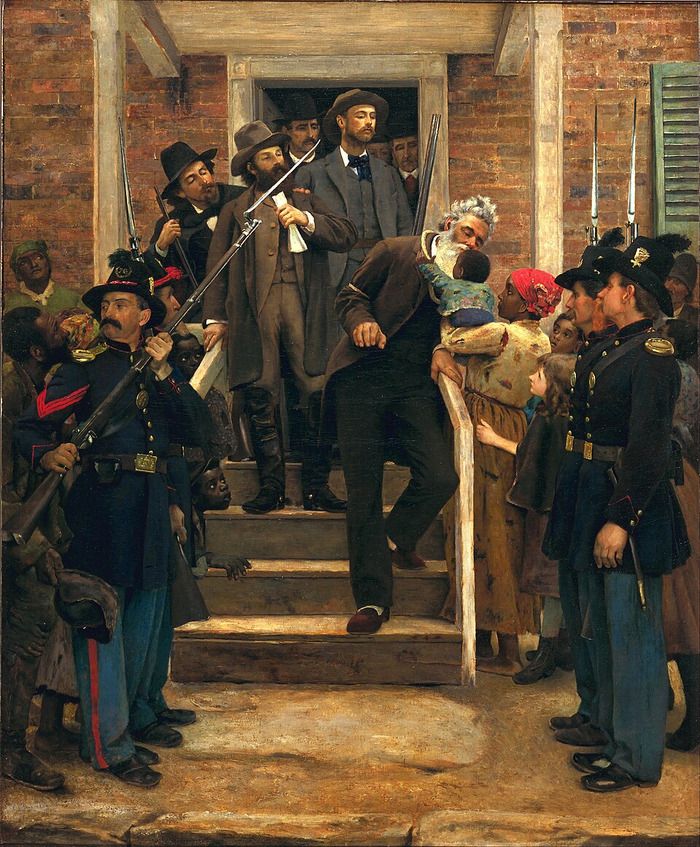
В 1859 году Джон Браун захватывает арсенал в Харперс-Ферри. Провал мятежа, казнь. Но на Севере Браун становится мучеником, на Юге — доказательством того, что северяне хотят уничтожить их мир силой.

«Последние минуты Джона Брауна», картина кисти Томаса Ховендена.

«Последние минуты Джона Брауна», картина кисти Томаса Ховендена.

Мораль здесь — не движущая сила, а язык. Северяне говорили о «свободе», имея в виду свободу белого фермера от плантатора. Южане говорили о «собственности» и «порядке». За словами и тех, и других стояли их интересы. Это нормальная ситуация, но интересы нужно научиться видеть.

5. Выборы 1860 года: проигрыш, который не был принят

Линкольн побеждает, не получив ни одного голоса выборщиков от Юга. Для Юга это означало, что политическим путём защитить систему больше нельзя. Компромисс Криттендена (навсегда закрепить рабство южнее линии 36°30′) отвергают обе стороны: республиканцы — потому что он легализует рабство на южных территориях, южане — потому что он не даёт им расширять рабство севернее.

Декабрь 1860: Южная Каролина выходит из Союза. Февраль 1861: создаётся Конфедерация. Вице-президент Стивенс формулирует кредо прямо: «Краеугольный камень нашего государства — та великая истина, что негр не равен белому и что рабство есть его естественное состояние».

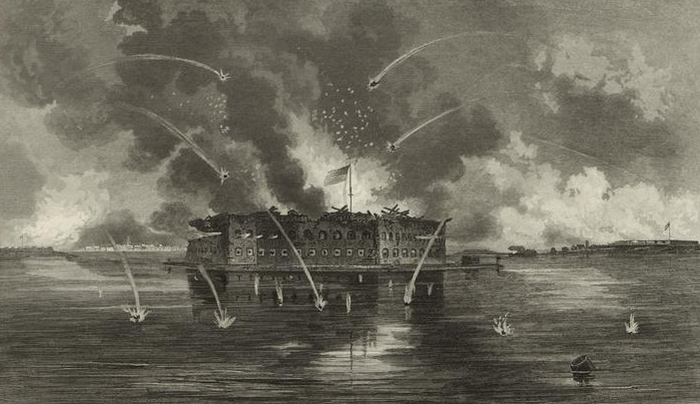
6. Форт Самтер (апрель 1861): выстрел, который сделал войну неизбежной

Линкольн не хочет войны. Но форт Самтер — федеральный гарнизон в Чарльстонской бухте — символ. Если Союз его сдаст, Конфедерация состоится как государство.

Линкольн посылает корабли только с продовольствием, уведомив губернатора Южной Каролины. Дэвис приказывает открыть огонь. 12 апреля 1861 года Конфедерация делает первый выстрел.

<a href="https://pikabu.ru/story/pochemu_sever_voeval_s_yugom_vyi_uverenyi_chto_izza_rabstva_14483030?u=https%3A%2F%2Fru.wikipedia.org%2Fwiki%2F%25D0%25A1%25D1%2580%25D0%25B0%25D0%25B6%25D0%25B5%25D0%25BD%25D0%25B8%25D0%25B5_%25D0%25B7%25D0%25B0_%25D1%2584%25D0%25BE%25D1%2580%25D1%2582_%25D0%25A1%25D0%25B0%25D0%25BC%25D1%2582%25D0%25B5%25D1%2580&t=%D0%A1%D1%80%D0%B0%D0%B6%D0%B5%D0%BD%D0%B8%D0%B5%20%D0%B7%D0%B0%20%D1%84%D0%BE%D1%80%D1%82%20%D0%A1%D0%B0%D0%BC%D1%82%D0%B5%D1%80&h=b3def3020e166f0cc3d2a26fb499fa151e617d51" title="https://ru.wikipedia.org/wiki/%D0%A1%D1%80%D0%B0%D0%B6%D0%B5%D0%BD%D0%B8%D0%B5_%D0%B7%D0%B0_%D1%84%D..." target="_blank" rel="nofollow noopener">Сражение за форт Самтер</a>.

Сражение за форт Самтер.

Для Линкольна это выход из ловушки: война начинается не как агрессия, а как защита Союза. Для Юга компромисс становится невозможен.


Уроки, которые не выучили (1865–1877)

1. Победа не означала примирения

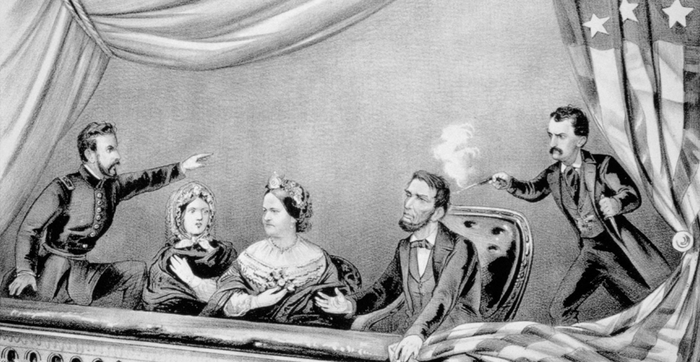
Линкольн был убит 14 апреля 1865 года через несколько дней после капитуляции генерала Ли.

Линкольн был убит 14 апреля 1865 года через несколько дней после капитуляции генерала Ли.

Его план мягкой Реконструкции остался нереализованным. Радикальные республиканцы хотели наказать Юг. Джонсон пытался продолжить линию Линкольна, но был подвергнут импичменту, который не прошёл с перевесом в один голос. Политический хаос заменил стратегию.

2. Свобода без экономической базы

Освобождённые рабы получили свободу, но не землю. Плантационная система возродилась в форме издольщины — точно так же, как это произошло с освобожденными крепостными в России. Политическое освобождение без экономической базы оказалось непрочным. Это была структурная ошибка, которую можно было предвидеть.

3. Компромисс 1877 года: конец Реконструкции

Республиканцы согласились вывести федеральные войска с Юга в обмен на признание результатов выборов 1876 года. Это открыло дорогу «законам Джима Кроу» о сегрегации, которая продержалась почти сто лет.

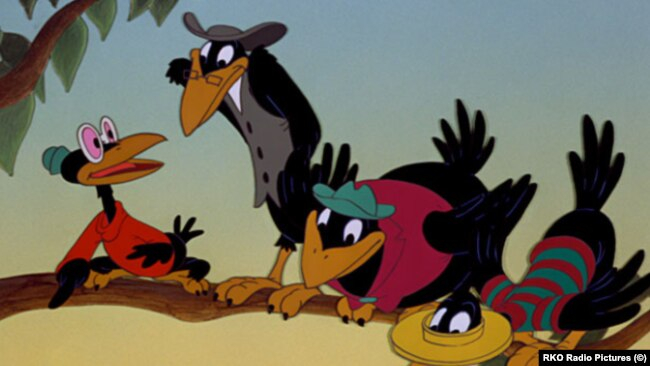
В диснеевском мультфильме «Дамбо» 1941 года группа ворон-бездельников, одетых в несуразные костюмы, говорит на афроамериканском сленге, а их главаря зовут Джимом Кроу.

В диснеевском мультфильме «Дамбо» 1941 года группа ворон-бездельников, одетых в несуразные костюмы, говорит на афроамериканском сленге, а их главаря зовут Джимом Кроу.

Урок Гражданской войны — «рабство уничтожено» — был выучен. Урок Реконструкции — «равенство требует постоянной защиты» — не был.


Послесловие полковника

— Война Севера и Юга, — говорит он, — это не история о добрых северянах и злых южанах. Это история столкновения двух экономических систем, которым была нужна одна и та же земля. Южане защищали хлопок и рабов. Северяне защищали свободный труд и свои фермы. Мораль была языком, на котором обе стороны формулировали свои требования.

Он закрывает папку.

— Последствия этих решений мы видим до сих пор. Не потому, что кто-то был глуп или зол. А потому, что структурные трещины не исчезают от того, что их перестают замечать.

Хорошая тактика вечна, но иногда она проигрывает экономике. Тогда в дело вступает стратегия. А стратегия — это умение видеть трещину раньше, чем она станет пропастью.

Показать полностью 5
7

Финансовая круговерть вместо вентиляции в горячих цехах⁠⁠

Серия Диагностика бизнеса

Прочитав про Конфликт на хлебозаводе «Коломенский», я решила посмотреть, каково же финансовое состояние этого самого хлебозавода. Может, там последние рубли идут на зарплату и о вентиляции речь в принципе не идет? Нужен хлеб для народа?

Скачала финансовую отчетность audit-it.ru и углубилась.

Чтобы коровы меньше ели и давали больше молока, их нужно меньше кормить и больше доить.

Чтобы коровы меньше ели и давали больше молока, их нужно меньше кормить и больше доить.

Первая гипотеза была, что владельцы выводят активы, чтобы за несколько лет закрыть предприятия (аргумент -- серьезное падение продаж в 2025 и др. статьи), но потом я решила, что все несколько сложнее. Речь идет о систематическом переливе капитала из операционной деятельности (производства) в финансовые активы и долговые обязательства сторонних структур холдинга из 37 юридических лиц. Другое дело, что эти финансовые вложения могут быть финансированием вполне промышленного производства, но на финансовый анализ 37 компаний у меня времени нет, да и, что важнее, нет нужной информации.

Перечислю то, бросается в глаза.

Огромные «Финансовые вложения» на фоне долгов

Обратите внимание на строку 1170 (Долгосрочные финансовые вложения) и 1240 (Краткосрочные финансовые вложения) баланса.

На 31.12.2025 долгосрочные вложения составляют ~1,97 млрд руб., краткосрочные — ~1,69 млрд руб. Итого почти 3,66 млрд рублей «заморожено» в акциях, долговых бумагах и, что критично, в предоставленных займах (в 2025 году — 1,686 млрд руб. краткосрочных займов). Вместо модернизации производства хлебозавод кредитует кого-то на стороне, вероятнее всего -- братьев и сестер по холдингу.

Реальное падение инвестиций в производство

Смотрим на Основные средства (строка 1150) и их расшифровку:

Общая стоимость ОС упала с 1,75 млрд (2023) до 1,03 млрд (2025) за счет "прав пользования активами", которые за два года уменьшились более чем на 529 миллионов рублей. Стоимость собственных ОС увеличилась на 300 млн. руб.

Вывод: производственные мощности (с большой вероятностью) физически сокращаются. Компания сворачивает производство, и падение продаж в 2025 г. может быть не следствием конкурентного проигрыша, а результатом сокращения произв. мощностей.

В расшифровке к ОС видно, что «Приобретение объектов основных средств» в 2025 году = 0 рублей. С учетом того, что «Авансы, выданные для приобретения и сооружения ОС» резко сократились (с 586 млн в 2023 до 17 млн в 2025), можно утверждать, что крупные инвестиционные проекты свернуты.

Кредиторская задолженность и кассовый разрыв

В 2025 году выручка упала на 28% (с 24,6 млрд до 17,8 млрд), но при этом:

  1. Кредиторская задолженность (строка 1520) сократилась с 3,63 млрд до 1,63 млрд. Компания платит поставщикам не просто своевременно, но и быстрее, чем пару лет назад. Если поставщиками являются другие предприятия холдинга, то такое ускорение является еще одним способом их финансирования.

  2. Заемные средства (строка 1510) рухнули с 1,78 млрд до 898 млн — компания активно гасит кредиты. Если это средства, полученные от других компаний холдинга... ну, вы поняли.

  3. Сальдо денежных потоков от операционной деятельности в 2025 году упало до 231 млн (с 561 млн в 2024). Чистый денежный поток стал ощутимо скромнее.

Главный «красный флаг»

Строка 1230 (Дебиторская задолженность) — 4,8 млрд рублей (чуть меньше половины всего баланса!).

Из них 3,07 млрд — это «Расчеты с разными дебиторами и кредиторами». Это типичная «мутная» статья, за которой часто скрывается вывод средств или кредитование аффилированных структур. Деньги выведены из компании, но числятся по разряду «нам должны».

Формально прибыль есть, но...

Чистая прибыль 2025 года — 600,9 млн руб., капитал вырос до 7,5 млрд. Однако в отчете об изменениях капитала указано, что дивиденды не выплачивались (0 руб.). Вся прибыль остается внутри компании, но... см. пункт 1 — она конвертируется в займы выданные и финансовые вложения, а не в улучшение условий для пекарей.


Связь с трудовым конфликтом

Температура в цехах 39°C — это прямое следствие отказа от инвестиций в основные средства (вентиляция, кондиционирование — это тоже ОС).

Вместо того чтобы потратить 100-200 млн рублей на нормализацию климата в цехах (что для компании с оборотом 18 млрд — копейки), руководство предпочитает держать 1,6 млрд в выданных займах (под проценты, судя по их сумме в строке 2320 Отчета о финансовых результатах). При нынешних процентных ставках это весьма соблазнительно, увы.

Таким образом, хлебозавод уже несколько лет служит «дойной коровой», которую выжимают до последнего, не вкладывая в нее ни копейки, отсюда и адские условия труда.

Показать полностью 1
2

Каскад, или почему группа часто принимает ошибочные решения⁠⁠

Серия Диагностика бизнеса

Каскад – не единственная причина ошибочных групповых решений, но с нее легко начать рассказ, потому что ее наблюдал каждый из нас.

Сам термин «каскад» по отношению к одному из феноменов принятия ошибочных или по крайней мере недостаточно обоснованных решений принадлежит Даниэлю Канеману и его коллеге Оливье Сибони. Они описали этот феномен в своей книге «Шум. Несовершенство человеческих суждений». В этой книге они показывают, как работает каскад, на примере выбора кандидата на ответственную должность.

Каскад, или почему группа часто принимает ошибочные решения

Я опишу аналогичный каскад на примере принятия решения о выборе поставщика учетной системы.

Чтобы понять механизм действия каскада, представьте, что в большом кабинете собрались шесть человек, чтобы выбрать поставщика учетной системы. На рассмотрении три главных кандидата: Внедрятель, Учетчик и Интегранец. Допустим, члены группы высказывают свои мнения по очереди. Каждый из них, что разумно и этично, принимает во внимание точку зрения остальных.

Начинает обсуждение Дмитрий. Он полагает, что лучшая кандидатура – Внедрятель. Теперь Ирина в курсе мнения Дмитрия, и ей, конечно, следует его поддержать, если она тоже считает Внедрятеля подходящим поставщиком учетной системы. Но что, если она не может определиться с выбором? Если Ирина доверяет мнению Дмитрия, она может попросту с ним согласиться и сказать, что Внедрятель действительно самый подходящий. Поскольку уровень ее доверия Дмитрию достаточно высок, она поддерживает его предложение.

Настала очередь Игоря, третьего члена группы. Дмитрий и Ирина уже высказались в пользу Внедрятеля, однако Игорь на прежней работе имел дело с Внедрятелем, причем неудачно, поэтому считает, что Внедрятель не подходит, и лучший выбор – это Интегранец. Несмотря на такую точку зрения, он может проигнорировать свой негативный опыт (это было раньше; у Внедрятеля много специалистов, он мог сделать выводы и измениться к лучшему и т.п.) и просто поддержать мнение Дмитрия и Ирины. Если он так сделает, причиной тому будет вовсе не малодушие. Он последует за коллегами потому, что он внимательный слушатель и искренний командный игрок. Возможно, он просто посчитает, что у Дмитрия и Ирины есть веские основания для энтузиазма по поводу Внедрятеля, например, они уже договорились об участии в проекте лучших специалистов.

Если только у Михаила нет причин считать, что он обладает более полной информацией, чем коллеги, высказавшиеся до него, он должен будет последовать их примеру – и он так и сделает. При этом он уже попал в каскад. Михаил пойдет против мнения коллег, только имея очень и очень веские причины полагать, что Дмитрий, Ирина и Игорь неправы. Но если таких причин нет, он, скорее всего, с ними согласится.

Важно заметить, что Игорь или Михаил могут что‑то знать или о чем‑то догадываться насчет Внедрятеля или других кандидатов, в то время как Дмитрий и Ирина могут быть не в курсе этих моментов. Если бы эти сведения дошли до всех членов группы, подобная конфиденциальная информация могла бы изменить мнения Дмитрия и Ирины. Если бы Игорь или Михаил, а тем более Игорь и Михаил выступали на встрече первыми, они бы не только высказали свое мнение о кандидатах, но также поделились бы данными, способными сформировать у других участников обсуждения иное мнение. Но поскольку они высказывались последними, их частная информация, возможно, так и осталась частной.

Теперь представим, что настала пора высказаться Марине и Алексею. Если перед этим Дмитрий, Ирина, Игорь и Михаил уже заявили, что лучшим кандидатом является Внедрятель, каждый из новых выступающих может с ними согласиться, даже если у них есть подозрение, что это не так. Безусловно, они могут оказать сопротивление растущему консенсусу, если посчитают, что это мнение явно ошибочно. Но что, если выбор неочевиден?

Весь фокус в том, что первоначальное суждение Дмитрия запустило процесс, в ходе которого несколько человек были втянуты в каскад, что привело к единогласному решению в пользу Внедрятеля, даже если одни члены группы на самом деле не определились с выбором, а другие не считали его оптимальным.

Конечно, этот пример носит весьма искусственный характер. Однако подобное постоянно происходит во всевозможных группах. Люди выслушивают мнения окружающих, и если эксперты, выступающие первыми, высказываются в пользу какого‑то решения, то остальные могут с ними согласиться – по крайней мере в отсутствие причин не доверять выступающим или сомневаться в их правоте.

Чтобы пойти против группы, нужны веские причины и незаурядная уверенность в себе. Так, в пьесе и фильме "12" одному из присяжных удалось заронить сомнения у остальных 11, причем он апеллировал прежде всего к пожизненности срока:

А в замечательном мини-сериале «Женский приговор» сомнение в виновности подозреваемого рокер-неформала, которого ждала высшая мера наказания, возникло потому, что он оказался кавалером Ордена Нахимова. Уж очень не вязался с мрачным патлатым музыкантом орден за личное мужество на военной службе!

«Отягчающими обстоятельствами» при расширении каскада является то, что первым выступает руководитель или иной облеченный властью или влиянием/авторитетом сотрудник, а также то, что предлагается решение из числа «любимых начальством» или сходное с ранее принимавшимися.

Что делать, если вы как руководитель допускаете, что можно попасть в каскад?

Очень просто: предложите участникам совещания анонимно проголосовать за лучший вариант решения или отранжировать предлагаемые решения. Дополнительно при голосовании можно ставить отметку о том, что по определенному решению или нескольким есть важная информация. И перед принятием решения проанализируйте полученные результаты «анкетирования». Обычно они короткие, так что проблемы это не составит. А от ошибки убережет.

Показать полностью 1 2

Нелегкий выбор⁠⁠

Серия Диагностика бизнеса

Представьте, что вы лидер рынка, и перед вами появился стартап с нелепым, недоделанным, но очень дешевым продуктом. А вдруг это подрывная инновация?

🤔 Тут побыстрее надо бы понять, с кем вы вообще имеете дело. Для этого посмотрите, на кого нацелен новичок.

Если он улучшает продукт для ваших же лучших клиентов — это просто еще один конкурент. Можно купить, скопировать или задавить качеством.

Но если это подрыв, картина иная. Скорее всего, он даже не лезет к вашим жирным клиентам, а возится с теми, кто ваш продукт не мог купить или освоить. Или вообще собирает самых дешевых и непритязательных пользователей с нижнего яруса. Его продукт по главным для вас параметрам — откровенное барахло. Но зато он проще, удобнее или настолько дешев, что это меняет правила игры. И, что самое страшное, его бизнес-модель позволяет зарабатывать там, где вы мгновенно уйдете в минус из-за своих заводов и маркетинговых бюджетов.

Главная опасность здесь — траектория. Пока вы будете улучшать и улучшать свой премиальный продукт для верхушки рынка, новичок будет неспешно подтягивать качество своей фиговины. И в какой-то момент его «достаточно хорошего» продукта станет довольно для большинства, а ваш окажется переусложненным и дорогим.


Году в 2012 один знакомый, бригады которого устанавливали системы безопасности, рассказал, что 6 лет назад, т.е. примерно в 2006, они неожиданно получили из Китая посылку (бесплатно!) с какими панелями (сорри, это не моя предметная область), аналогичными тем, которые они применяли. В сопроводительном письме на очень смешном русском языке было написано, что панели сделаны на новом заводе, что производители извиняются за возможный брак и предлагают весь обнаруженный брак отправить назад за счет самого же производителя, а оплатить только то, что подойдет. Подошло 50 штук. 50 бракованных панелей отправили назад с издевательскими комментариями. В ответ неожиданно получили 75 панелей по цене 50-ти с еще более смешными извинениями (думаю, все помнят переводы тех времен) и с теми же условиями. Доля брака на второй раз была меньше. Отправки буду-сюда продолжились, брак с каждым разом сокращался. «Короче, — сказал знакомый, — за последние полгода мы отправили назад одну штуку, получили взамен одну штуку. Без комменатариев. А в Европе мы уже года два ничего не покупаем».


Если диагноз «подрыв» подтвердился, встает вопрос о реакции. Перед лидером появляется непростая развилка, выбор которой зависит от нескольких обстоятельств.

  1. Можно попробовать просто купить угрозу. Этот путь хорош, если у компании есть свободные деньги, а стартап стоит пока еще дешевле Boeing-а. Но здесь есть ловушка, о которой Кристенсен говорит отдельно: купив, нельзя переваривать жертву. Нельзя навешивать на стартап свои KPI, свои отделы закупок и свои дресс-коды. Если вы не готовы оставить их в изоляции и позволить пожирать ваш же рынок сбоку — поглощение провалится. Деньги будут потрачены впустую, а лучшие люди уйдут.

  2. Второй вариант — создать собственный «автономный стартап» внутри компании, отдельную бизнес-единицу. К нему стоит прибегнуть, если вы понимаете, что ваша текущая машина просто не способна производить дешево, потому что заточена под роскошь. И если вы видите, что новый рынок — это не сиюминутная мода, а будущее, которое способно каннибализировать ваши текущие продажи, лучше сделать это своими руками. Отправить отдельную команду в гараж, дать им маленький бюджет и право не оглядываться на корпоративные стандарты. Их задача — убить ваш основной бизнес раньше, чем это сделает чужой дядя.

  3. И наконец, третий, самый рискованный путь — игнорирование и уход в премиум. Иногда он оправдан. Например, если вы уверены, что подрывной продукт по технологическим причинам никогда не догонит ваш по качеству. Или если выход в дешевый сегмент убьет ваш бренд, который десятилетиями строился как люксовый. Или если маржа там настолько низкая, что, даже захватив сто процентов этого рынка, вы не окупите содержание штаб-квартиры. Но здесь надо быть честным с собой: история учит, что ставка на «нас это не коснется» чаще всего заканчивается банкротством или унизительной продажей активов.

Самое важное, что нужно вынести из теории Кристенсена — это понимание, почему инстинкт «бей» так опасен. Когда лидер рынка видит дешевый продукт, ему хочется бросить все ресурсы и доказать, что его инженеры сделают круче. Подвох здесь в том, что он начнет вкладываться в улучшение характеристик, которых клиентам уже давно «за глаза», в то время как новичок будет оттачивать простоту и дешевизну. И главное — лидер просто не выиграет ценовую войну на чужом поле, потому что структура его затрат рассчитана на высокую маржу, а новичок с самого начала создавался под низкие издержки.

Выбирая реакцию, лидер должен честно ответить себе на несколько вопросов.

  • Станет ли этот новый рынок большим?

  • Не разрушит ли мой бренд участие в дешевом сегменте?

  • И самый страшный вопрос: готов ли я разрешить своему же новому подразделению откусывать куски от моего текущего прибыльного бизнеса?

Если ответ на последний вопрос «нет», значит, лидер уже проиграл, просто пока об этом не знает.

Показать полностью 1
0

Стратегия «Щита и меча»: как маленькие побеждают больших⁠⁠

Серия Диагностика бизнеса

Почему гиганты рынка, обладая огромными ресурсами, не то чтобы часто, но время от времени с треском проигрывают «выскочкам»?

Секрет не в силе, а в асимметрии. Маленькие компании побеждают, используя два мощных инструмента: «Щит» стимулов и «Меч» компетенций.

«Щит» — асимметрия стимулов

Это ситуация, когда новичок делает то, от чего лидер решительно отказывается. «Подрывные» компании начинают с рынков, которые кажутся гигантам слишком мелкими, неприбыльными или несуществующими.

Как это работает

Пока лидер сосредоточен на своих лучших клиентах и высокой марже, новичок работает в «нижних секторах» с менее требовательными покупателями.

Почему это «Щит»

Лидер просто не хочет вступать в борьбу за этот кусок пирога. Его ценности и бизнес-модель «заточены» под дорогие продукты, и атака на дешевый сегмент кажется ему бессмысленной тратой сил. Новичок «не виден на радарах».

«Меч» — асимметрия компетенций

Пока лидер игнорирует новичка, тот день за днем решает задачи, с которыми гигант никогда не сталкивался, и вырабатывает уникальные процедуры.

Как это работает

Компания Bell, создавая телефон, научилась передавать голос на короткие расстояния. Лидер того времени Western Union умел передавать данные только телеграфом на дальние дистанции.

Почему это «Меч»

Когда через 25 лет телефон стал угрожать телеграфу, Western Union обнаружила, что у неё нет нужных навыков. Правила игры изменились, а жесткие процедуры лидера не позволили ему быстро освоить новые умения. «Меч» новичка стал смертельным, потому что лидер просто не умел так «фехтовать».

Цикл вытеснения

В итоге лидер выбирает бегство: он уходит в еще более высокие, премиальные сектора, уступая низ рынка новичку. Продажи лидера могут даже расти (за счет дорогих товаров), создавая иллюзию благополучия, пока бежать становится некуда — новичок со своим отточенным «мечом» захватывает весь рынок.

 🕵️ Чтобы понять, кто победит в битве, ответьте на вопросы:

  1. Есть ли у вас «Щит»: делаете ли вы то, что конкуренту-лидеру кажется невыгодным или неинтересным?

  2. Насколько остер ваш «Меч»: наработали ли вы процедуры и навыки, которые лидеру будет практически невозможно скопировать из-за его масштабов и старых привычек?

Лидеры часто начинают действовать только тогда, когда видят спад основного бизнеса — но в этот момент уже поздно.

❓ А на чьей стороне сейчас вы: вооружены «Мечом» и «Щитом» как атакующий новичок или вынуждены «спасаться бегством» в премиум-сегмент?

Как предсказать исход столкновения на рынке?

Многие считают, что исход рыночной борьбы зависит от случая или удачи. Но теория инноваций доказывает: результат схватки «новичок vs лидер» можно предсказать с высокой точностью, если знать, куда смотреть.

Чтобы понять, кто выйдет победителем, недостаточно просто сравнить бюджеты. Нужно проанализировать асимметрию стимулов и компетенций.

🔍 Чек-лист для диагностики исхода битвы

1️⃣ Какова бизнес-модель и стимулы сторон? Если новичок атакует сегмент, который для лидера слишком мал или неприбылен, у новичка есть «щит» — асимметрия стимулов. Лидер просто не захочет тратить силы на ответный удар.

2️⃣ Кто обладает «мечом» компетенций? Чьи процедуры лучше подходят для текущей задачи? Если новичок ежедневно оттачивает навыки, которых нет у лидера (например, быструю доставку или работу с мелкими чеками), он готовит смертоносный «меч». Когда лидер решит дать отпор, он обнаружит, что его процедуры слишком неповоротливы.

3️⃣ Есть ли признаки «втискивания»? Если лидер пытается ответить на инновацию, но при этом старается сделать её «удобной» для своих старых клиентов или бизнес-модели, он «втискивает» продукт. Это верный признак того, что инновация потеряет свою энергию и проиграет.

4️⃣ Какую стратегию выбрал лидер: бегство или борьбу?

  • Бегство: лидер уходит в «верхние» сектора к дорогим клиентам, уступая низ рынка. Это дает временное ощущение роста доходов, но лишает компетенций для борьбы в будущем.

  • Присвоение: лидер пытается купить новичка или копировать его продукт. Это работает только на ранних стадиях, если у лидера есть схожие процедуры.

  • Бой: если лидеру некуда «бежать» (нет более высоких сегментов), он вступает в изнурительную «войну на истощение», где проигрывают все.

📈 Как предсказать финал?

👶🏻 Если новичок атакует с подрывным продуктом (дешевле, проще) и лидер выбирает бегство — победит новичок, постепенно вытеснив лидера с рынка.

👱🏻‍♂️ Если новичок пытается вывести поддерживающую инновацию (продукт лучше, чем у лидера) на его же поле — почти всегда побеждает лидер, так как у него больше ресурсов и те же стимулы бороться за своих клиентов.

Показать полностью 2
7

Как «выскочка» Nucor переписал правила сталелитейной отрасли⁠⁠

Серия Диагностика бизнеса

Я уже разбирала подрывные инновации в своем канале (для удобства повторила здесь). Но сегодня мне встретился пост о противостоянии двух американских сталелитейных компаний, Bethlehem Steel и Nucor, и я поняла, что это чуть ли не идеальный пример. Однако автор встретившегося поста, Андрей Медведев, сосредоточил свое внимание на различиях в управлении, хотя реальная история была гораздо сложнее. Хочу заполнить допущенный пробел.

Это сталь Bethlehem Steel.

Это сталь Bethlehem Steel.

История этого противостояния — пожалуй, самый чистый и трагичный пример того, что Клейтон Кристенсен назвал «дилеммой инноватора». Это не просто рассказ о том, как одна технология победила другую. Это прежде всего история о том, как системы управления, финансовые приоритеты и корпоративные инстинкты делают лидеров слепыми к самым опасным угрозам.

В середине XX века Bethlehem Steel (1857–2003) был абсолютным монархом американской металлургии. Она была второй по величине сталелитейной корпорацией США и важнейшим промышленным гигантом, базировавшимся в городе Бетлехем, штат Пенсильвания. На пике своего могущества (в годы Второй мировой войны) корпорация насчитывала около 300 000 сотрудников. Она производила сталь для строительства таких знаменитых объектов, как мост Золотые Ворота (Golden Gate) и Эмпайр-стейт-билдинг.

Это тоже сталь Bethlehem Steel.

Это тоже сталь Bethlehem Steel.

Bethlehem Steel владела одними из крупнейших верфей в стране (Bethlehem Shipbuilding), сыграв решающую роль в строительстве флота США.

Nucor появился в 1960-х годах как полная противоположность. У них не было гигантских заводов.

Вместо этого они построили технологию на так называемых «мини-заводах» (minimills), которые использовали электродуговые печи, переплавляющие металлолом.

Вместо этого они построили технологию на так называемых «мини-заводах» (minimills), которые использовали электродуговые печи, переплавляющие металлолом.

Продукт, который они производили в начале, — простая арматура, уголки, проволока — был откровенно плох по стандартам Bethlehem. Но он был на 20-30% дешевле.

Две философии управления

Именно здесь проявилось главное различие, не имеющее прямого отношения к металлургии.

Bethlehem Steel управлялась как классическая иерархическая машина. Многозвенная бюрократия, где решения о ценах и инвестициях принимались далеко от цехов. Многотысячная штаб-квартира, бизнес-джеты, свой гольф клуб и закрытые столовые для топов. В центре всего стоял принцип «защиты текущей прибыли». Когда менеджеры Bethlehem посмотрели на Nucor, их финансовая логика сказала: «Нам нет дела до рынка арматуры с его мизерной маржой в 7%. Мы зарабатываем на высококачественном автомобильном листе, где маржа 25%». Они рационально и по всем правилам MBA отдали низкий сегмент новичку, чтобы сфокусироваться на главном.

Nucor же управлялся как аскетичный стартап, даже когда вырос. У них была культура радикальной простоты и ответственности. Вместо пяти уровней менеджмента между директором и рабочим Nucor имел всего четыре иерархических уровня во всей компании: рабочий — начальник цеха — директор завода — руководство Nucor. Вместо того чтобы поощрять потребление ресурсов, они поощряли бережливость. Вместо того чтобы диктовать сверху, они платили рабочим сдельно: если цех произвел больше качественной стали за смену, люди получали чек, который мог в два раза превышать ставку Bethlehem. Это создавало невероятную мотивацию к снижению издержек.

Разные траектории развития

Пока Bethlehem наслаждался маржой на вершине рынка, компания Nucor делала то, что не ожидал ни один аналитик: она шаг за шагом поднималась вверх по технологической лестнице. Каждый доллар прибыли с арматуры они вкладывали в улучшение своих мини-заводов. К 1987 году Nucor решился на то, что считалось невозможным — инвестировал 250 миллионов долларов в производство высококачественного плоского листового проката — прямого конкурента основному продукту Bethlehem.

И вот здесь управленческое несоответствие стало фатальным. У Bethlehem были лучшие инженеры, но их заводы были спроектированы под огромные объемы и высокие издержки. У Nucor были худшие исходные материалы (металлолом против руды), но их управленческая модель позволяла перенастраивать завод быстрее, нанимать менее квалифицированных людей (и учить их) и не нести бремя пенсионных обязательств и профсоюзов.

Финал

Когда Nucor вышел на рынок с «достаточно хорошим» качеством по значительно более низкой цене, у Bethlehem не осталось убежища. Их клиенты увидели, что сталь от Nucor ничуть не хуже для 95% задач, но экономия — миллионы. Bethlehem Steel, чье имя было синонимом американской промышленной мощи, произвел последнюю плавку на историческом заводе в Бетлехеме, а в 2003 году компания официально прекратила свою деятельность. Nucor сегодня — крупнейший сталелитейный производитель в США.

В городе Бетлехем сегодня возвышаются гигантские домны бывшего завода, ставшие историческим памятником.

На территории работает музей, сохранилось множество исторических документов.

На территории работает музей, сохранилось множество исторических документов.

Главный урок этой истории

Войну выиграл не тот, у кого была лучшая физика плавки металла в 1960-м. Войну выиграл тот, чья управленческая логика позволила ему терпеть низкую маржу на старте ради завоевания будущего. Bethlehem проиграл не из-за лени или глупости. Они проиграли из-за того, что были идеально управляемы в соответствии с пожеланиями своих текущих лучших клиентов и акционеров. И именно это совершенство их и убило.

Показать полностью 5
8

Славное тридцатилетие во Франции⁠⁠

Серия Диагностика бизнеса

Я уже несколько раз писала о причинах катастрофических провалов, а вот сегодня хочу написать о причинах успеха. Историю успеха анализировать сложнее, чем катастрофу, потому что катастрофа часто имеет четкие точки невозврата (оккупация Рура, отказ от санации банков). Успех же — это наложение множества факторов, которые могли не сработать, но сработали.

Получилось не просто «послевоенное восстановление». Такое было во многих странах, но именно во Франции темпы роста оказались беспрецедентными в результате трех сознательных институциональных решений, принятых в узком окне между 1944 и 1948 годами.


Отправная точка: разрушение мифа о «плане Маршалла»

Прежде чем перейти к корням, нужно отбросить шаблон, который часто выдают поисковики, нейросети и даже уважаемые учебники. «Славное тридцатилетие» не было результатом плана Маршалла. План Маршалла (1948) пришел уже тогда, когда французская модель роста была запущена. Более того, США долго с подозрением относились к этой модели, видя в ней «этатизм» и «коллективизм».

Этатизм (от фр. état — государство) — это политическая идеология и принцип, согласно которому государство играет ведущую, доминирующую роль в жизни общества.

Французское чудо — это результат сознательного отказа от довоенной модели laissez-faire (свободной конкуренции) и создания гибридной системы, которую ее архитекторы называли «планированием по-французски».


Корневая причина №1. Национализация как создание «артиллерии» для роста (1944–1946)

Конкретное событие

На волне освобождения (1944–1946) Временное правительство Франции во главе с Шарлем де Голлем, а затем правительство Феликса Гуэна провели самую масштабную национализацию в истории Франции.

Что было национализировано:

  • Энергетика: угольные шахты, электричество (Électricité de France, EDF), газ (Gaz de France, GDF).

  • Транспорт: авиационная промышленность, железные дороги (SNCF была усилена).

  • Финансовый сектор: Банк Франции (центробанк) и четыре крупнейших коммерческих банка (Crédit Lyonnais, Société Générale и др.).

  • Промышленность: авиастроительная компания Air France, автомобильный концерн Renault (национализирован за сотрудничество владельца с оккупантами).

Штаб-квартира банка Лионский кредит.

Штаб-квартира банка Лионский кредит.

Почему это корень, а не просто «социалистическая мера»
Национализация во Франции была не идеологической расправой с капиталом, а созданием стратегического инструментария.

  1. Контроль над ценами и инвестициями: государство получило возможность напрямую направлять капитал в тяжелую промышленность, не спрашивая частных инвесторов, которые в 1945 году были слабы и консервативны.

  2. Кредитная накачка: национализированные банки стали проводниками политики dirigisme — они кредитовали под низкие проценты не тех, у кого была лучшая прибыль, а тех, кто работал на цели государственного плана.

  3. Эффект масштаба: в отличие от Германии, где промышленность была разрушена, а потом восстановлена в частном порядке, Франция создала крупные государственные монополии в инфраструктуре, которые обеспечили дешевой энергией и транспортом весь остальной частный сектор.

Результат: к 1950 году Франция имела «тяжелую артиллерию» в лице госсектора, которая могла бить в те направления, которые были нужны для модернизации, а не для быстрой частной прибыли.


Корневая причина №2. Создание «планирования по-французски» (Комиссариат по планированию, 1946)

Конкретное лицо и решение

Жан Монне — человек, которого часто называют «архитектором славного тридцатилетия». В 1946 году де Голль назначил его главой Комиссариата по планированию (Commissariat général du Plan).

Монне создал систему, которую назвали planification indicative (индикативное планирование).

Монне создал систему, которую назвали planification indicative (индикативное планирование).

Механизм
В отличие от советского Госплана, который устанавливал жесткие директивы и наказания за невыполнение, французская система работала иначе:

  1. Диалог, а не приказ: государство собирало представителей крупных корпораций, профсоюзов, банкиров и чиновников за одним столом.

  2. Целевые показатели: вместо того чтобы говорить «вы должны произвести X», государство говорило: «к 1950 году экономике потребуется Y тонн стали, Z киловатт энергии. Мы гарантируем, что эти ресурсы будут доступны по фиксированной цене, если вы инвестируете в их создание».

  3. Концентрация ресурсов: первые планы Монне (1946–1952) были сконцентрированы на шести базовых секторах: уголь, сталь, цемент, сельхозтехника, транспорт и электроэнергия. Все остальное было предоставлено рынку, но работало на этом фундаменте.

Почему это корень
Франция создала институт, который снял неопределенность. Частный капитал, который в довоенной Франции был известен своей осторожностью и склонностью к вывозу капитала за границу или хранению в золоте, получил предсказуемую картину будущего. Государство брало на себя риски долгосрочных инфраструктурных инвестиций, а частный бизнес получал гарантированные рынки сбыта.

Результат: инвестиционная норма (доля ВВП, идущая в капиталовложения) выросла с 10% в 1930-х до 25% к середине 1960-х. Это был беспрецедентный уровень для капиталистической страны без военной мобилизации.


Корневая причина №3. Демографический и социальный «дирижизм» (1945–1956)

Эта причина часто выпадает из экономического анализа, но для Франции она была критической. В отличие от Японии, где демография стала тормозом, во Франции она стала двигателем — но не сама по себе, а в результате сознательной государственной политики.

Конкретные решения

  1. Создание системы социального обеспечения (Sécurité Sociale, 1945): Это была не просто «социальная помощь», а инструмент перераспределения, который гарантировал, что рост будет для всех. Стабильность спроса была обеспечена тем, что у широких масс появились деньги.

  2. Семейная политика (Кодекс семьи, 1945–1946): Франция, обескровленная потерями в двух мировых войнах, ввела мощнейшие стимулы для рождаемости. Это включало:

    • Семейные пособия, которые составляли существенную долю зарплаты (часто 20-30%).

    • Налоговые льготы для семей с детьми.

    • Государственное жилищное строительство (HLM — habitations à loyer modéré) для молодых семей.

Почему это корень
В 1930-е годы Франция была страной с самой низкой рождаемостью в Европе и стагнирующим населением. К 1950-м годам, благодаря этой политике, Франция пережила беби-бум, который по интенсивности превзошел американский.

  • Внутренний рынок: рост населения (с 40 млн в 1945 до 52 млн к 1975) создал колоссальный внутренний спрос. Франция стала единственной крупной европейской страной, которая не зависела исключительно от экспорта для роста.

  • Синергия: дешевая энергия от национализированных EDF + доступный кредит от национализированных банков + растущее население, которому нужно жилье, бытовая техника и автомобили = замкнутый цикл роста.

Результат: Франция совершила переход от аграрно-ориентированной, мальтузианской экономики (где семьи ограничивали рождаемость, чтобы не делить наследство) к динамичному массовому потребительскому обществу.


Итоговая логика: почему это «славное тридцатилетие», а не просто «восстановление»

Почему это «славное тридцатилетие» закончилось (нефтяной шок 1973–1974)

Кратко, чтобы завершить картину: модель, созданная в 1945–1948 годах, была гениальной для эпохи дешевой энергии и экстенсивного роста. Но она содержала в себе семена уязвимости:

  1. Чрезмерная зависимость от государства. Когда нефтяной шок 1973 года обрушился на экономику, государство вместо того, чтобы позволить ценам скорректироваться, попыталось «запланировать» выход из кризиса, сохраняя субсидии и раздувая дефицит. Гибкость, которую давал частный сектор, была утрачена.

  2. Рост социальных расходов. Система Sécurité Sociale, созданная для послевоенной демографии, к 1970-м годам стала непомерно дорогой, а реформировать ее политически не решались.

  3. Окончание дешевого кредита. Глобальная инфляция 1970-х сделала невозможной политику «дешевых денег» через национализированные банки. Франция вступила в период станфляции, из которого выходила болезненно в 1980-х (период «жесткой экономии» при Миттеране, который фактически отменил модель Монне).

Но анализ ошибок, допущенных правительством Франции в 1970-х, — тема отдельной диссертации.

Показать полностью 5
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества