
Сколько на самом деле стоит квартира в ипотеку
Когда решают, брать ли ипотеку, обычно смотрят на две цифры: ежемесячный платеж и переплату банку. Но реальная стоимость владения квартирой в ипотеку заметно выше. Кроме банка, деньги каждый месяц уходят еще на несколько статей, и о части из них просто не задумываются.
Эти сопутствующие расходы бьют по карману не меньше процентов. Без них не получится честно оценить, какую нагрузку семья берет на себя на ближайшие 20 лет.
Сопутствующие расходы по ипотеке
Часть расходов появляется только из-за кредита:
комиссии при оформлении: оценка квартиры, регистрация сделки, аккредитив или сейфовая ячейка;
страхование квартиры (залога), без него банк ипотеку не выдаст;
страхование жизни и здоровья, без него ставка обычно выше;
налог на материальную выгоду, если ставка совсем низкая, например по программе работодателя.
Другие расходы есть у любого владельца квартиры, с ипотекой или без:
налог на имущество;
коммунальные платежи;
ремонт: косметика раз в несколько лет, замена техники и сантехники.
У расходов второй группы есть неприятная особенность: они растут каждый год. Тарифы ЖКХ индексируют, ремонт дорожает вместе с инфляцией, кадастровую стоимость пересматривают. Поэтому считать их по сегодняшним ценам на 20 лет вперед нельзя, нужно закладывать рост.
Пример расчета: двушка в Москве по семейной ипотеке
Возьмем типичную покупку: двухкомнатная квартира 55 м² в московской новостройке по семейной ипотеке.
Стоимость квартиры: 18 млн ₽ (около 330 тыс. ₽ за метр)
Первоначальный взнос: 6 млн ₽
Сумма кредита: 12 млн ₽, это лимит семейной ипотеки для Москвы
Ставка: 6% (семейная ипотека)
Срок: 20 лет
Расходы на сделку: 50 тыс. ₽ разово
Страхование жизни: 22 тыс. ₽ в год
Страхование квартиры: 8 тыс. ₽ в год
Налог на материальную выгоду: 0, по семейной ипотеке он не платится
Налог на имущество: кадастровая стоимость 13 млн ₽, ставка 0,15%, вычет 20 м². Получается около 12 тыс. ₽ в год, кадастр растет на 5% в год
Коммуналка: 9 тыс. ₽ в месяц, рост 8% в год
Ремонт: 60 тыс. ₽ в год, рост 8% в год
Что показал ипотечный калькулятор
Ежемесячный платеж банку: 85 972 ₽.
За 20 лет:
Всего расходов: 35,38 млн ₽. Квартира стоила 18 млн, а обошлась почти вдвое дороже.
Ушло банку в виде процентов: 8,63 млн ₽. Это и есть та самая переплата по ипотеке, на которую все смотрят.
Сопутствующие расходы: 8,75 млн ₽. Из них:
коммуналка: 4,94 млн ₽
ремонт: 2,75 млн ₽
страховки: 600 тыс. ₽
налог на имущество: 410 тыс. ₽
расходы на сделку: 50 тыс. ₽
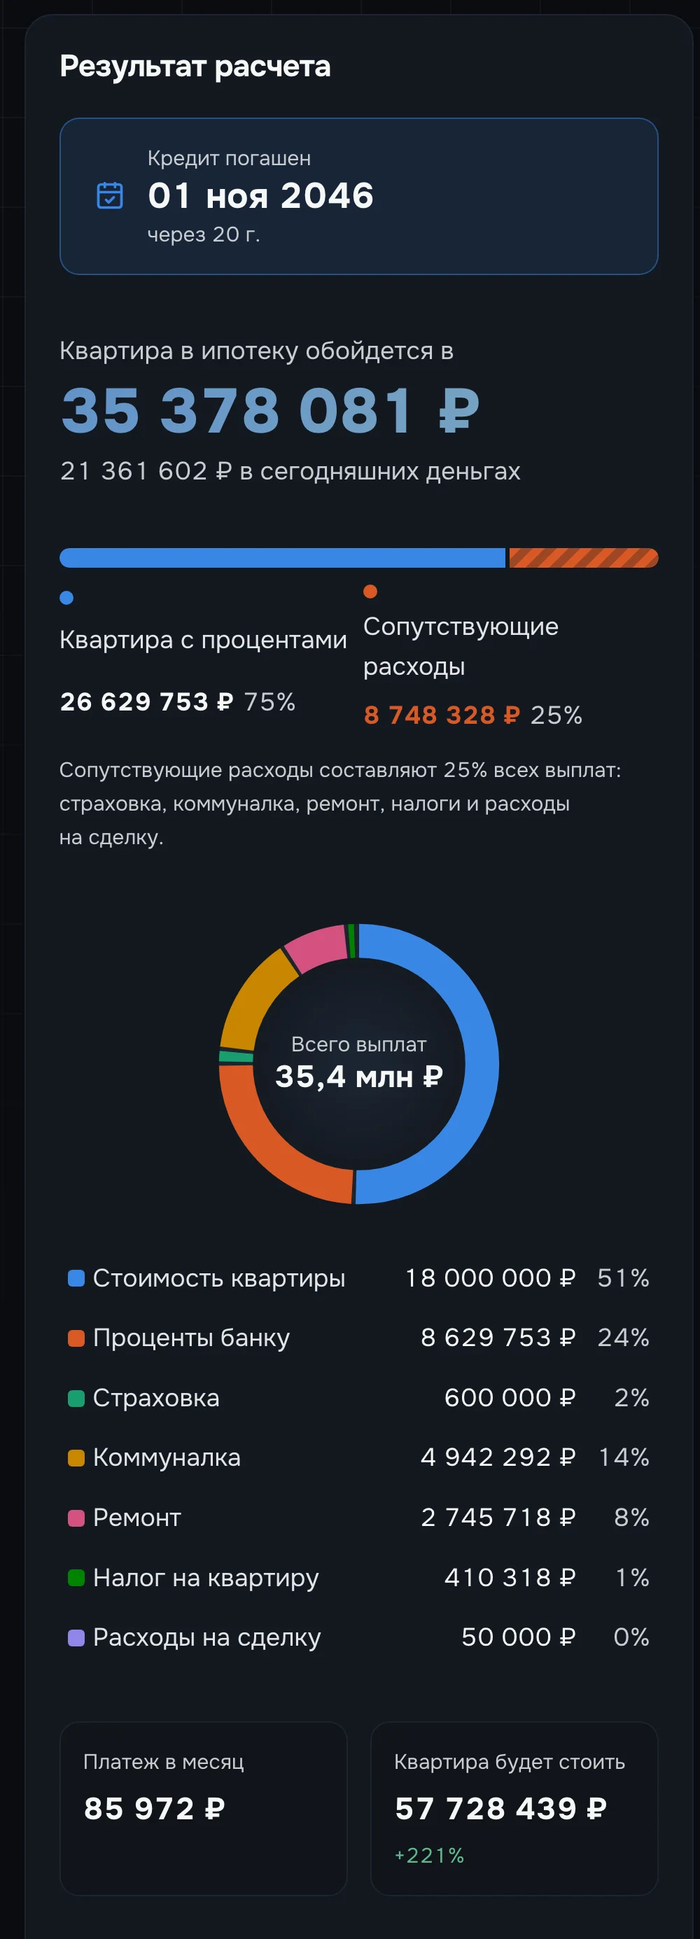
Сопутствующие расходы оказались больше, чем проценты банку. В среднем это еще около 36 тыс. ₽ в месяц сверху к платежу. Причем в первые годы меньше, а ближе к концу срока заметно больше: коммуналка и ремонт дорожают каждый год.
Только с такой полной картиной можно честно ответить на вопрос, потянет ли семья ношу в виде владения квартиры в ипотеку.