
Ипотека в России 2026: почему рынок раскололся на «льготный» и «рыночный» — и что это значит для Кубани, Крыма и инвесторов

Представьте себе рынок, где рядом сосуществуют два параллельных мира. В одном ипотека стоит 6% годовых, и за ней выстраиваются очереди. В другом — 20%, и туда идут лишь те, кому некуда деваться. Это не антиутопия. Это российский ипотечный рынок в 2026 году — год, когда он окончательно перестал быть единым целым. И нигде этот раскол не виден так отчётливо, как на юге страны, где курортная недвижимость превратилась в отдельную инвестиционную вселенную со своими правилами, доходностью и рисками.
Общая картина: рост портфеля при замедлении выдач
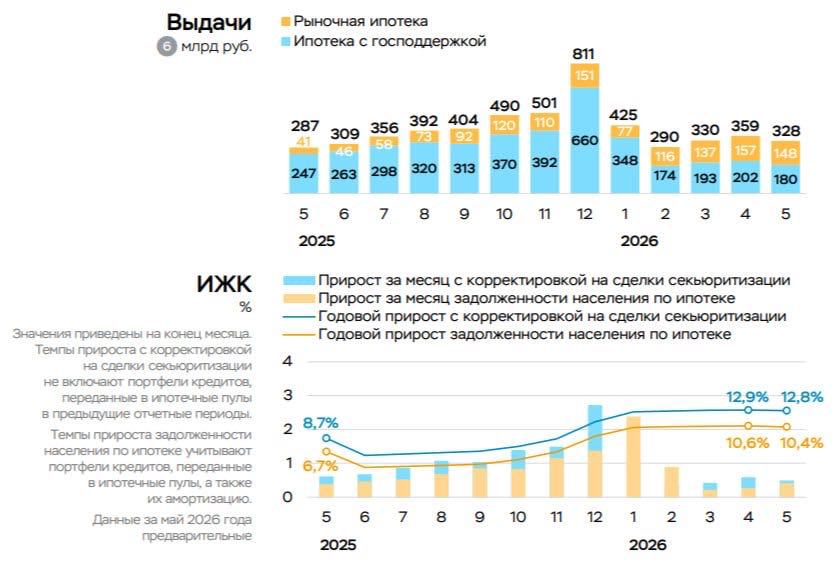
Ипотечный портфель российских банков на балансе вырос на 11,1% за 2025 год, а на 1 апреля 2026 года достиг 22,1 трлн рублей, увеличившись на 12,8% год к году. Задолженность населения по ипотеке с учётом секьюритизированных кредитов также продолжает расти, хотя темпы замедлились.
Однако за агрегатными цифрами скрывается принципиально иная динамика. В I квартале 2026 года рост ипотечного портфеля замедлился до 0,4% месяц к месяцу в феврале — марте после 2,7% в декабре 2025 года. Причина — введение с 1 февраля 2026 года правила «одна семья — одна льготная ипотека», которое спровоцировало ажиотажный спрос в конце 2025 года, а затем резкое охлаждение рынка.
По оценке ДОМ.РФ, в 2026 году будет выдано порядка 1,0–1,2 млн ипотечных кредитов на сумму 4,6–5 трлн рублей, в том числе с господдержкой — около 450 тыс. кредитов на 2,9 трлн рублей. Доля продаж в ипотеку по сумме составила 73%, а за наличные и в рассрочку — 27%. Рассрочка продолжает занимать существенную долю в объёме заключённых договоров долевого участия — 17% на 1 апреля 2026 года, а общий объём рассрочки достиг 1,5 трлн рублей.
В январе–мае 2026 года российские банки выдали ипотечных кредитов на 1,73 трлн рублей, что на 45,8% больше, чем за аналогичный период 2025 года. За первые два месяца 2026 года было выдано 156 тыс. кредитов на 710 млрд рублей, из которых на льготные программы пришлось 90 тыс. кредитов на 526 млрд рублей, а на рыночные — 64 тыс. на 185 млрд рублей.
Ключевая ставка и ставки по ипотеке: медленное смягчение
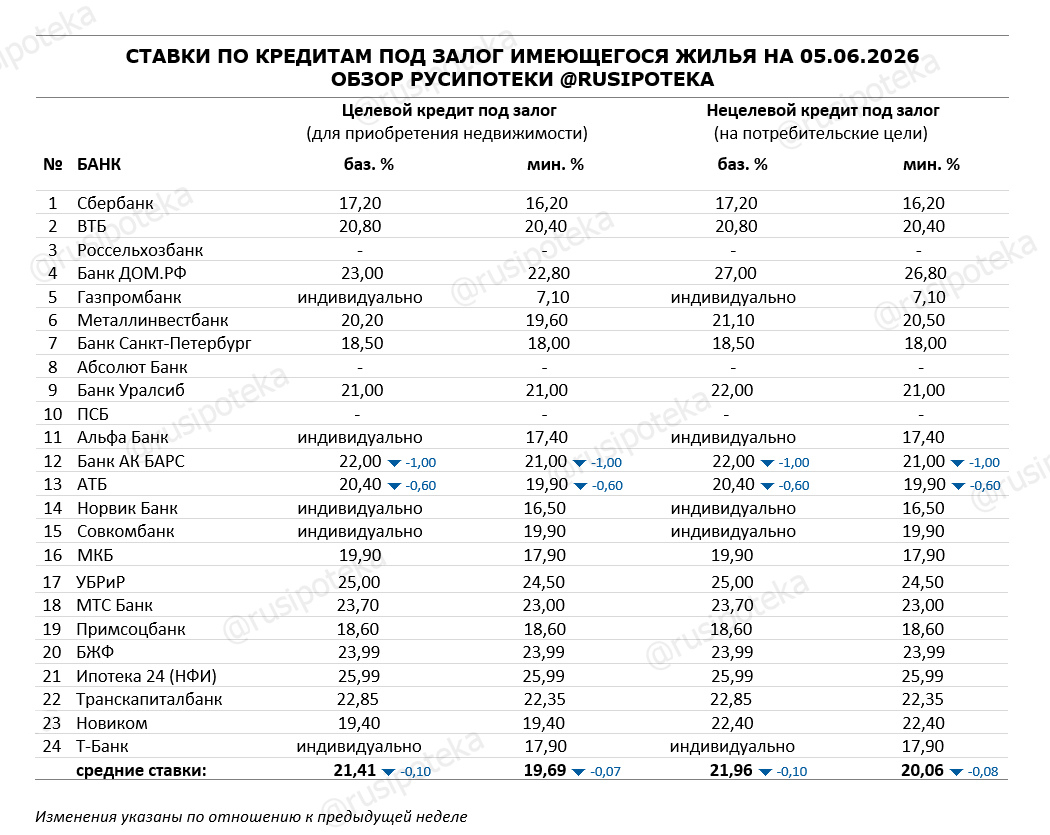
Банк России в I квартале 2026 года продолжил цикл снижения ключевой ставки, начатый в середине 2025 года: с 16% на конец декабря до 15% к концу марта — минус 1 процентный пункт за квартал и минус 6 п.п. с пиковых 21% начала 2025 года. В апреле 2026 года регулятор снизил ключевую ставку до 14,5%, после чего ставки предложения по рыночной ипотеке впервые с августа 2024 года опустились ниже 20%. На 11 сентября 2026 года Банк России сохранил ключевую ставку на уровне 14% годовых.
Средневзвешенная ставка выдачи ипотеки на новостройки в I квартале 2026 года выросла до 6,7%, а на готовое жильё — до 11,9%. Этот парадокс объясняется постепенным ростом доли ипотеки, выданной на рыночных условиях. За квартал по рыночной ипотеке выдано 109 тыс. кредитов — в два раза больше аналогичного периода прошлого года — на 330 млрд рублей, что в три раза больше год к году.
Наблюдается постепенный рост интереса к рефинансированию: число таких кредитов увеличилось примерно до 1,4 тыс. в марте, что составляет 1,8% от выдач, тогда как до сентября 2025 года доля рефинансирования была околонулевой.
Прогнозы по ставкам на конец 2026 года расходятся. Депутат Аксаков допускает снижение до 12–13% при замедлении инфляции. Минфин ожидает более скромного снижения — на 4–5 п.п., до 16–17% годовых. Эксперты «Эксперт РА» прогнозируют, что в первом полугодии ставки будут в пределах 17–21%.
Льготные программы: ужесточение правил и перераспределение спроса

Льготные программы продолжают доминировать в структуре выдач — 68% от объёма в I квартале 2026 года. Однако их условия существенно изменились.
Семейная ипотека остаётся главным драйвером рынка. Ставка сохранилась на уровне 6% годовых на весь срок кредита. Программа доступна семьям с хотя бы одним ребёнком до 6 лет включительно, а также с ребёнком-инвалидом до 18 лет и семьям с двумя и более детьми. Максимальная сумма кредита составляет 12 млн рублей для Москвы, Санкт-Петербурга, Московской и Ленинградской областей и 6 млн рублей для остальных регионов.
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека», а супруги обязаны выступать созаёмщиками по одному договору. Кабмин дополнительно направит 157 млрд рублей на льготные ипотечные программы, из которых почти 66 млрд рублей — на Семейную ипотеку, около 6 млрд — на дальневосточную и арктическую, а 85 млрд — на субсидирование ставок по ранее оформленным кредитам.
Южный федеральный округ: Кубань как эпицентр ипотечной активности
Краснодарский край заслуженно считается одним из самых динамичных ипотечных рынков страны. В первом полугодии 2026 года Краснодар стал лидером среди крупнейших рынков России по доле ипотечных сделок на рынке новостроек. В январе 2026 года доля ипотечных сделок в новостройках Кубани достигла 87% — на 32 процентных пункта выше, чем год назад.
Средний размер ипотечного жилищного кредита в Краснодарском крае в апреле 2026 года составил 4,53 млн рублей, что на 1,1% меньше уровня 2025 года, но на 11,5% больше значения 2024 года. За 4 месяца 2026 года средний размер ИЖК накопленным итогом составил 4,74 млн рублей — на 8,7% больше, чем в 2025 году, и на 19,5% больше, чем в 2024-м. Средний размер кредита под залог ДДУ достиг 5,51 млн рублей.
Однако наметилось замедление: в мае 2026 года банки выдали в Краснодарском крае 2420 ипотечных кредитов на 10 млрд рублей — на 4% меньше по количеству и на 7% меньше по объёму, чем в апреле. Средний чек ипотеки составил 4,13 млн рублей, а средний срок кредитования вырос до 271 месяца.
Реальный ежемесячный платёж по вновь выданной рыночной ипотеке в Краснодарском крае составляет в среднем 54,4 тыс. рублей в месяц при среднем размере кредита 3,1 млн рублей и требуемой зарплате около 90 тыс. рублей.
Ценовая динамика на рынке недвижимости Кубани неоднозначна. Во II квартале 2026 года цены на первичном рынке края снизились на 1,8% к предыдущему кварталу, а в августе средняя стоимость квадратного метра упала до 165 590 рублей. При этом средняя цена предложения на вторичном рынке выросла с 276 тыс. рублей за квадратный метр в августе 2024 года до 387,6 тыс. рублей в августе 2026-го — на 40,4%. В наиболее востребованных локациях цены способны прибавить до 10% в год.
Крым и Севастополь: рынок с двойным дном

Крымский полуостров представляет собой уникальный случай: здесь сосуществуют два принципиально разных рынка. В Крыму и Севастополе лишь 3,5% и 3% сделок проходят по рыночной ставке — остальное приходится на льготные программы. При этом аналитики прогнозируют умеренный рост цен на 4–8% ежегодно в 2026–2027 годах.
За январь–май 2026 года банки выдали жителям Крыма 2,6 тыс. ипотечных кредитов на сумму 12,1 млрд рублей — на 34,4% больше по количеству и на 45% больше по объёму. За первые два месяца 2026 года объём ИЖК под залог ДДУ составил 4,17 млрд рублей, или 69,5% от общего объёма. Жители Крыма и Севастополя получили 9,2 млрд рублей на приобретение жилья за четыре месяца 2026 года, причём 45% крымчан и севастопольцев купили жильё без применения льготных программ.
В Севастополе за первое полугодие 2026 года банки предоставили по договорам 4,6 млрд рублей, а объём ипотечных кредитов за год вырос на 18%, достигнув почти 44 млрд рублей. Однако в 2025 году жители Севастополя взяли около двух тысяч ипотечных кредитов — на треть меньше показателя 2024 года. Число сделок с новостройками снизилось на 23%.
При этом цены продолжают расти. На первичном рынке Севастополя стоимость квартиры в новостройке составляет в среднем 8,2 млн рублей за 33–40 квадратных метров, а цены выросли почти на 30–40% за 2025 год. В центре города есть предложения по 280–360 тыс. рублей за квадратный метр.
Инвестиционная недвижимость: апартаменты как новый класс активов

Сервисные апартаменты превратились в отдельный инвестиционный класс, особенно на Черноморском побережье. В первом квартале 2026 года 20–25% сделок по покупке сервисных апартаментов в Крыму среди жителей мегаполисов составили петербуржцы, причём предпочтения сместились от Калининграда в пользу Крыма. Ключевыми факторами выбора становятся ликвидность объекта и потенциал доходности 12–16% годовых без учёта капитализации.
На первичном рынке сервисных апартаментов Крыма стоимость квадратного метра выросла на 9% до 408,2 тыс. рублей, а средняя цена лота увеличилась на 13%, достигнув 21,7 млн рублей. На Балтийском побережье рост составил лишь 3,6% и 5,4% соответственно, что указывает на более высокую концентрацию реального спроса именно в крымском сегменте.
В Сочи доля сервисных апартаментов достигла 74% рынка. Средняя доходность сервисных апартаментов составляет 6–12% годовых против примерно 5% у обычной квартиры, сдаваемой в долгосрочную аренду. Сочинские операторы называют диапазон 7–14%. На рынке апарт-отелей юга средний размер заявленной операционной доходности составляет 9–15%, а средняя доходность апартаментов находится на уровне 9–13% со сроком окупаемости 10–13 лет.
Однако реальность сложнее рекламных проспектов. Доходность с квадратного метра в сегменте апартаментов составила 1 792 рубля против 2 187 рублей в апреле 2025 года и 3 422 рублей в 2024-м. Инвестиции в гостиничные номера, которые продвигаются как альтернатива апартаментам, на практике часто приносят доходность около 2–4% годовых, тогда как управляющая компания обещает 8–12%. В Сочи доходность от сдачи однокомнатной квартиры в январе 2026 года составила всего 4% годовых — один из самых низких показателей среди крупных городов России. При цене квартиры 13,1 млн рублей и ставке аренды 55,5 тыс. рублей в месяц доходность снижается до 5,1%, а окупаемость растягивается на 19,8 года.
Качество портфеля: рост просрочки как индикатор рисков

Ипотека остаётся самым качественным сегментом банковского кредитования, но негативные тенденции заметны. Доля проблемных ипотечных кредитов выросла до 1,8% на 1 апреля 2026 года против 1,2% годом ранее. Доля NPL90 (просрочка более 90 дней) выросла с 0,5% до 1,3%, а объём проблемных ипотечных кредитов увеличился со 100 млрд до 296 млрд рублей.
По данным на 1 января 2026 года доля просроченной задолженности составила 0,99% при объёме просрочки 206,3 млрд рублей, тогда как годом ранее эти показатели составляли 0,5% и 96,4 млрд рублей соответственно. «Эксперт РА» прогнозирует, что по итогам 2026 года доля просроченной задолженности в ипотечном портфеле может достигнуть 1,5%, однако благодаря снижению высокорискованных выдач этот рост не будет нести критичных угроз для банковского сектора.
Часть проблемных ссуд приходится на кредиты на индивидуальное жилищное строительство, которые отличаются более низким качеством. Для покрытия рисков банки сформировали макропруденциальный буфер капитала в размере 1,4% от ипотечного портфеля, или 306 млрд рублей.
Прогноз: ставки вниз, но доступность не вернётся автоматически

При средней ключевой ставке 14,5–14,6% в 2026 году и 10,5–12,5% в 2027 году быстрое снижение ставок по рыночной ипотеке маловероятно — достижение ставок ниже 15% ожидается лишь к концу прогнозного периода. По мере замедления инфляции и снижения процентных ставок доступность рыночной ипотеки вырастет, что поможет улучшить финансовое положение компаний отрасли.
Однако структурный раскол рынка сохранится. Льготные программы продолжат доминировать, но с ужесточающимися правилами. Рыночная ипотека будет медленно восстанавливаться, но не вернётся к уровню 2023 года. А южные регионы — Кубань, Крым, Черноморское побережье — останутся ареной наиболее интенсивной конкуренции за покупателя, где инвестиционная привлекательность недвижимости будет определяться не столько ставкой по кредиту, сколько реальной доходностью объекта, качеством локации и способностью застройщика создать продукт, востребованный не только в сезон, но и круглый год.