
Свежие облигации Брусника 002Р-09. Доходность до 24% на 3 года! Покупать или нет
Выждав для приличия почти 3 месяца со дня размещения предыдущего фикса, «ягодная» строительная компания опять берёт денег взаймы. Сбор заявок состоялся прямо сегодня, 17 августа. Причём без снижения изначально заявленного ориентира купона.

Эмитент отлично известный — причем не только своими жилыми комплексами, а с некоторых пор ещё и неожиданными приколами с однодневными техническими дефолтами.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🍒Эмитент: ООО «Брусника»
🏘️Брусника — девелоперская компания, основанная в 2004 г. Специализируется на строительстве жилья и комплексном развитии городских территорий. Штаб-квартира — в Екатеринбурге.
Портфель проектов диверсифицирован по 14 регионам страны, в т.ч. по 8 крупным городам Урала, Сибири и Московского региона. По результатам 2025 г. объем ввода жилой недвижимости составил 446 тыс. кв.м (в 2024-м было 470 тыс. кв.м).
🥇На август 2026 Брусника занимает 8-е место в РФ по объему портфеля текущего строительства. При этом Брусника занимает 1-е место по потребительским качествам жилых комплексов в России по версии ЕРЗ. Конечный бенефициар — Алексей Круковский.
⭐Кредитный рейтинг: A- «негативный» от АКРА (декабрь 2025), А- «стабильный» от НКР (октябрь 2025).
👉В обращении 7 выпусков суммарно на 30,3 млрд ₽: 5 классических и 2 флоатера. Делал подробные обзоры почти на все предыдущие выпуски. Оферта на 3 млрд по выпуску 2Р5 — уже в сентябре 2026, ближайшее погашение — в ноябре 2026.
⚠️В ноябре 2025 Брусника умудрилась на 1 день просрочить платеж по 3-му купону для выпуска 2Р4, таким образом допустив формальный техдефолт. Случайность или первый явный звоночек?🤔

Облигации ООО «Брусника» на Мосбирже. Данные от 17.08.2026. Источник: сайт Мосбиржи
📊Финансовые результаты Брусника
Пока консолидированный отчет за 1п2026 где-то на подходе, смотрим цифры из отчетности МСФО за 2025:
🔼Выручка: 116 млрд ₽ (+52,4% г/г). Темпы ввода результатов строительства лучше конкурентов. Себестоимость продаж росла чуть медленнее (+49%) до 67,1 млрд, что улучшило валовую рентабельность.
🔼Скорр. EBITDA: 44,4 млрд ₽ (+94% г/г). Рентабельность EBITDA выросла с 30% до 38%. При этом основной драйвер продаж — скидки и рассрочки. Реального кэша в компанию поступает не так много, всё на эскроу.
🔼Чистая прибыль: 7,61 млрд ₽ (+70% г/г). Впечатляет, но могло быть гораздо лучше, если бы не финансовые расходы: они взлетели в 2,1 раза за год и достигли 30,1 млрд ₽.
💰Собств. капитал: 21,8 млрд ₽ (+54% за год). Активы достигли 368 млрд ₽ (+37%). На балансе 4,02 млрд ₽ кэша (в начале 2025 было 7,14 млрд). Остатки на эскроу — 113 млрд ₽ (+66%).
🔺Кредиты и займы: 291 млрд (+41% за год). Чистый долг за вычетом эскроу: 174 млрд ₽ (+32%). Долговая нагрузка по показателю ЧД / EBITDA улучшилась до 3,9х (в конце 2024 была 5,8х, в конце 2023 — 3,4х). Чистый долг обеспечен капиталом на 12,5% — комфортнее, чем было в середине 2025.

Источник: Отчет ГК «Брусника» по МСФО за 2025
⚙️Параметры выпуска 2Р09
● Название: Брусника-002Р-09
● Номинал: 1000 ₽
● Объем: 2 млрд ₽
● Купон: до 21,75% (YTM до 24,05%)
● Выплаты: 12 раз в год
● Срок: 3 года (1080 дней)
● Оферта: нет
● Амортизация: нет
● Рейтинг: А- от АКРА и НКР
● Выпуск для всех
👉Организатор: Совкомбанк.
⏳Сбор заявок — 17 августа, размещение — 19 августа 2026.
🤔Резюме: ягодка дозрела?
🍒Итак, Брусника размещает фикс объемом 2 млрд ₽ на 3 года с ежемесячным купоном, без амортизации и без оферты.
✅Крупный и известный региональный девелопер. Входит в ТОП-10 застройщиков РФ, имеет сильный бизнес-профиль и репутацию, кредитный рейтинг A-. Компания вышла в Челябинск, Пермь, Лен. область, приобрела площадки в СПб и Горно-Алтайске.
✅Хорошие операционные показатели. Выручка за 2025 г. взлетела на 52% (ключевой драйвер — рост в столичном регионе в 2,7 раза), EBITDA вообще удвоилась. Наблюдался рост задержек ввода недвижки, но пока только на 25%, а не на 80%, как у Самолета.
✅Долговая нагрузка снизилась — ЧД / EBITDA улучшился с 5,8x до 3,9x за счет роста EBITDA. Операционный и свободный денежный потоки вышли в плюс (если учитывать наполнение эскроу), а доля капитала в активах увеличилась с 7,5 до 12,5%.
✅Без амортизации и оферты, что для 3-хлетнего выпуска при прочих равных я считаю плюсом.
⛔Взлёт объема долгов. За 2 года чистый долг вырос в 3 раза, общий долг только за 2025 г. — на 41%. Зато покрытие процентов ICR при этом подросло с 1,6х до 2,4х.
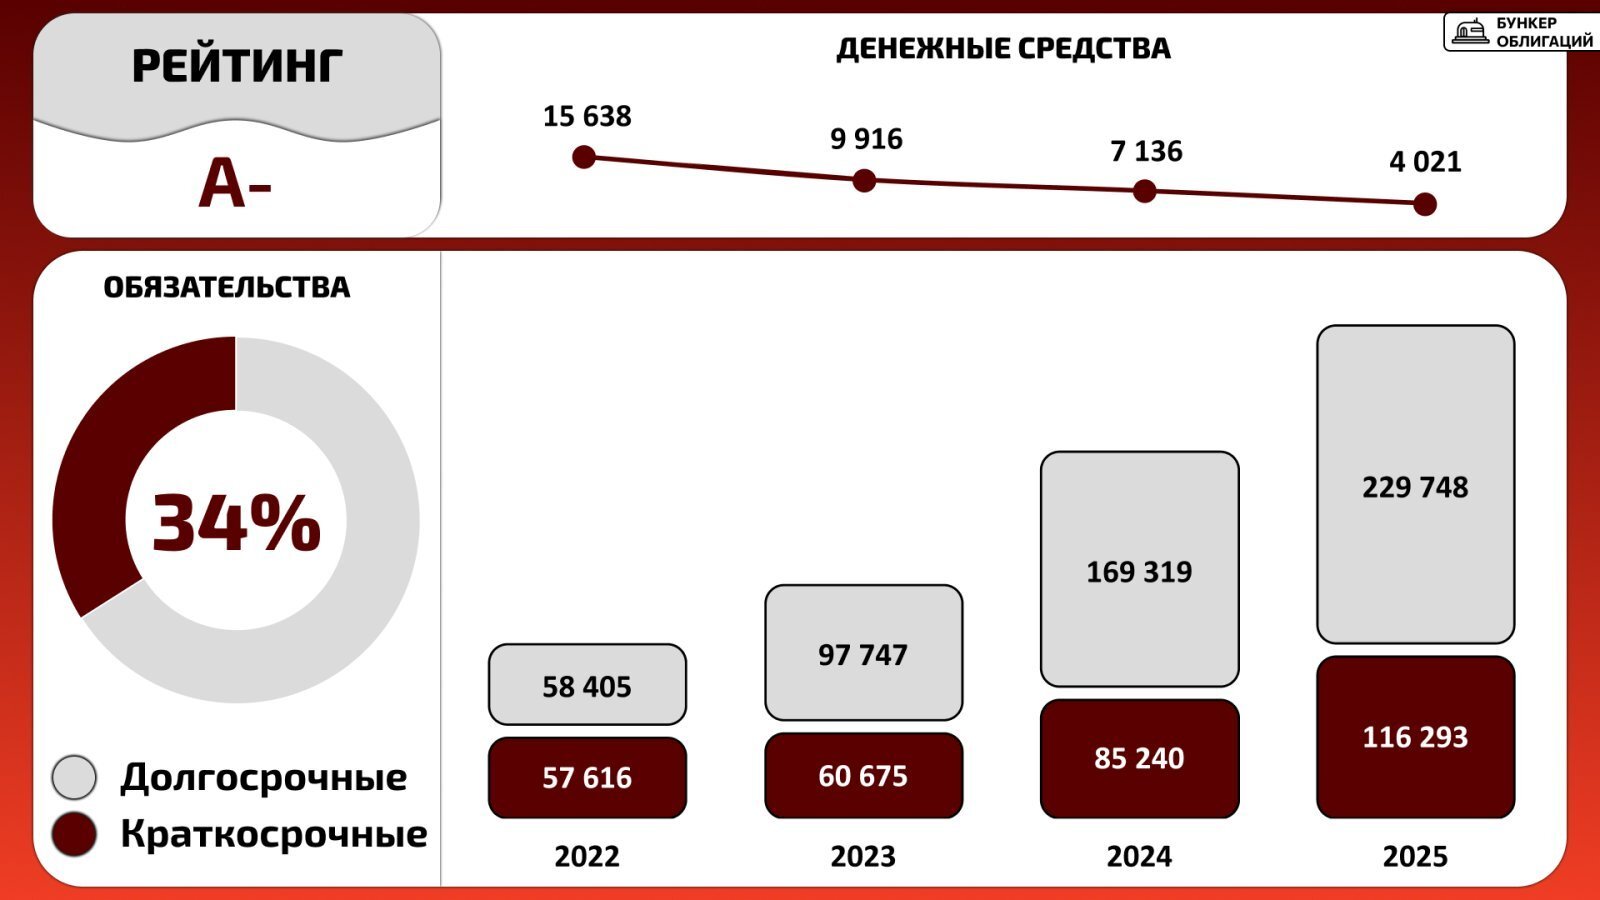
Денежные средства и долг Брусники. Инфографика: канал «Бункер облигаций»
⛔«Негативный» прогноз. АКРА отмечала риски ухудшения показателя обслуживания долга и невысокий денежный поток компании. Возможно, к декабрю агентство улучшит свои оценки, но это не точно.
⛔Отраслевые риски. Из-за непростой макроэкономической ситуации и отмены общерыночных льготных ипотек, перспективы рынка недвижимости на ближайшие годы я бы назвал «сдержанными».
💼Вывод: В середине прошлого года Брусника провалилась в убытки, но по итогам 2025 финансовое положение заметно улучшилось. Напрягают регулярные займы — это уже 4-й выпуск за полгода. При этом у компании 112,8 млрд ₽ на эскроу и 709 млрд кредитных линий, т.е. риск ликвидности ей вроде бы не грозит.
Если вы верите в светлое будущее для застройщиков, то как будто есть шанс урвать довольно любопытный фикс. Я присмотрюсь. Главное, как остроумно заметили в комментариях, лишь бы Брусника через какое-то время не стала горчить и не превратилась в «Дриснику»😄
Серьезные испытания на фин. устойчивость Бруснику ждут уже этой осенью: впереди пут-оферта на 3 млрд ₽ (сентябрь) и затем погашения облигаций на 3,4 млрд (ноябрь).
нет