Финансовые инструменты: Облигации
3 поста
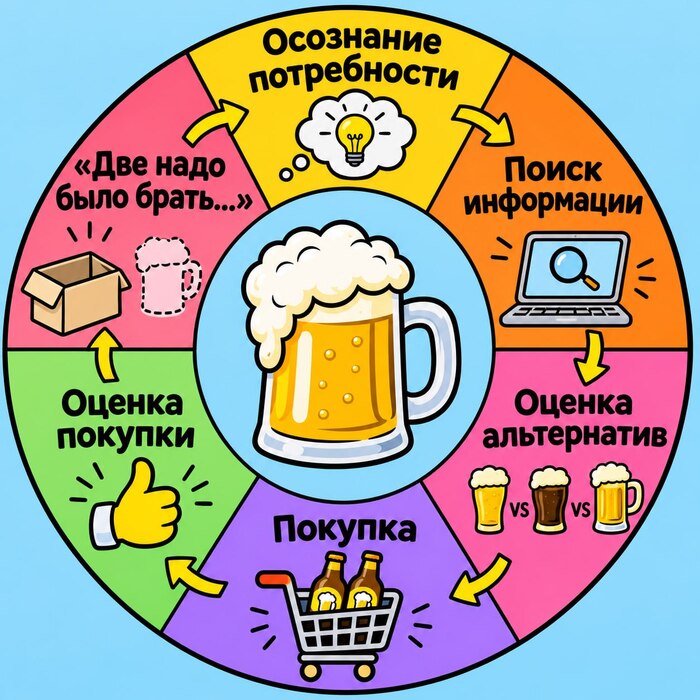
Процесс принятия решения по пятницам (friday buying process)
Продолжим. Ранее мы разобрали, что при покупке облигации «с рук» вы платите продавцу на бирже часть купона. Что это значит? 🤔
НКД (накопленный купонный доход). Купон выплачивают тому, кто держит облигацию в день выплаты, сразу за весь период. Но вы можете купить облигацию в середине периода у человека, который держал её несколько месяцев. Чтобы было честно, вы доплачиваете продавцу его «накопленную» часть купона. Это и есть НКД. 💰
Это работает и в обратную сторону: если вы продаёте облигацию между выплатами, покупатель доплачивает НКД вам. Поэтому купон не «сгорает», даже если продать облигацию за день до выплаты. ✅
«Не является индивидуальной инвестиционной рекомендацией»
Именно так работает предложение отдельной фирмы в рыночной экономике при совершенной конкуренции. Рыночная цена складывается независимо от фирмы и воспринимается ею как заданная.
Чуть-чуть терминов:
MR «marginal revenue» – предельный доход;
MC «marginal costs» – предельные издержки.
Итак, прибыль максимизируется при: MR = MC.
Поскольку для конкурентной фирмы предельный доход соответствует заданной рыночной цене, производство продолжается до точки: P = MC.
Таким образом, объем предложения отдельной конкурентной фирмы определяется заданной рыночной ценой и соответствующим ей объемом выпуска, при котором цена равна предельным издержкам.
Но, есть хорошая новость, совершенной конкуренции нет, это термин из учебника по экономике не более. Поэтому, шансы у вашего бизнеса все-таки есть.
Часть 2/4
Облигации сами по себе выпускаются один раз в финансовый пруд (биржа) и далее могут торговаться уже между держателями данной бумаги.
Цена на конкретную бумагу бывает:
-100% «По номиналу»;
-95% «С дисконтом»;
-105% «С премией».
Однако, от цены покупки бумаги на бирже еë номинал и купон никак не меняются, платить будут те же 10 руб. в месяц (см. прошлую часть).
Почему так происходит? Экономика, ключевая ставка, репутация эмитента.
Если после выпуска ценной бумаги ключевая ставка, например, 15% то выгоды еë иметь нету, ведь можно перекинуть деньги на вклад.
Если компания N, которая выпустила бумагу, вот-вот обанкротится, то цена на бумагу упадет, мало кто хочет держать в руках «горячую картошку».
Правда, при покупке облигации «с рук» вы еще и заплатите, дополнительно, прошлому держателю облигации часть купонного дохода, но об этом в следующий раз.
«Не является индивидуальной инвестиционной рекомендацией»
Если вы когда-то думали о том, что было интересно узнать, что такое этот ваш фондовый рынок, про который говорят в новостях и снимают фильмы, то сегодня мы откроем завесу тайн.
Итак, облигации, они же бонды (bond) - это долговая расписка. Вы даёте в долг государству или компании, а она обязуется:
- платить вам процент (купон);
- в конце срока займа вернуть сумму долга (номинал).
Например, компания N выпустила облигацию номиналом 1000 руб., купон 12% годовых, выплаты каждый месяц, срок 3 года.
Тогда, каждый месяц вам будет приходить по 10 руб. (1000×0.12÷12), а в конце срока (через 3 года) вам вернется, дополнительно, 1000 руб. Получается, вы заработали: 1000+10×12×3=1360.
Очень похоже на вклад, верно? Но нет, деньги на вкладе в банке страхуемые (если, конечно, банк есть в реестре АСВ), а вот облигации таким преимуществом не обладают, даже если заёмщиком является банк, вклад в который застрахован. Поэтому, если заемщик N обанкротится, то деньги вы потеряете. Это риск дефолта, о нем будет в следующих частях.
«Не является индивидуальной инвестиционной рекомендацией»
Увольняют всех и всегда, это своеобразный цикл перерождения человека из одной организации в другой. Иногда, увольняют даже людей из «своей» компании, Стив Джобс не даст здесь соврать.
Ты можешь быть самым ярким специалистом в своей специфике, а можешь быть серой мышью, которая без лишнего пафосно, но кропотливо пишет отчеты пять дней в неделю с перерывом на обед. Но результат будет всегда один. Для чего тогда это все? Все очень просто, ты должен быть к этому готов ежедневно физически, морально и финансово! Необходимо корректно спланировать свою работу и быт таким образом, чтобы все твои «хвосты» были закрыты. Вот и получается, что у кого-то будет «подушка безопасности» или даже «золотой парашют», а кому-то достанутся долги.
