artemzzz92

artemzzz92

Жена в декрете, сын 2 года, ипотека и кофе за 300 - отдельная строка в бюджете. Считаю чужую юнит-экономику за деньги, а собственную заявку на ипотеку завалил. Отказали. С белой зарплатой. Сидел и тупил в это «отказано» минут десять. Потом сел разбираться - и понял, что про кредитную историю и скоринг не знал вообще ничего. Пишу про свои грабли. Не эксперт - просто наступил первым.
Пикабушник
в топе авторов на 561 месте
60 рейтинг 2 подписчика 0 подписок 20 постов 0 в горячем
Награды:
Пикабу 17 лет!

Сын появился, а следом расплакался мой эксель⁠⁠

Открываю таблицу бюджета в воскресенье вечером, как обычно, сверять циферки с Катей. Пять вкладок, подсветка категорий, в трех из них путаюсь сам - моя гордость и мой позор одновременно. Строка "детское" уже третий месяц красная. Смотрю на нее, как на счет из автосервиса: вроде мои цифры, а поверить не могу.

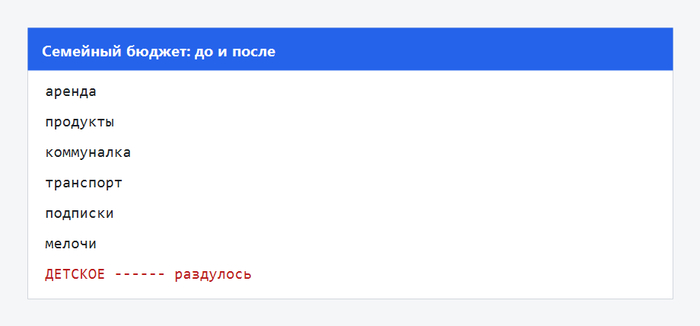
Короче, Мирону два с половиной. Когда он родился, в бюджете у меня было шесть спокойных строк: аренда, продукты, коммуналка, транспорт, подписки и "мелочи" - тогда самая жирная графа, где жили кофе и спонтанные покупки. Добавил седьмую строку, "детское", и был уверен, что это разовая история: подгузники, смесь, пара распашонок. Ну максимум тысяча-другая в месяц, прикинул я тогда за десять минут в уме. Я же продакт, я такие вещи оцениваю профессионально. Ха.

Подгузники закончились, а строка не закрылась. Пошли игрушки, потом развивашка, потом врачи по плану и не по плану, потом одежда, из которой он вырастает с такой скоростью, что я один раз купил куртку в сентябре, а в октябре она уже коротка в рукавах. Сейчас осень, Мирон почти садовского возраста, и у нас волна покупок "на вырост": обувь на размер больше, рюкзачок, форма для группы, плановый осмотр перед садом. Свел все это в табличку - привычка, куда без нее - и увидел, что "детское" давно обогнало и коммуналку, и транспорт вместе взятые. Та самая "мелочь", из-за которой я два года вел отдельную вкладку кешбэка ради сорока рублей в час экономии, теперь смотрится как шутка на фоне детских трат.

Катя мою табличку в целом не очень жалует, у нее своя часть, сверяемся раз в неделю. В этот раз она просто ткнула пальцем в красную строку и спросила: "А ты вообще считал, что из этого можно было не покупать?" Вопрос на засыпку. Я честно попытался. Подгузники - нет. Смесь - нет. Куртка на вырост - технически можно было донашивать старую пару недель, но старая уже трещала по швам в прямом смысле. Развивашку можно было отложить, но не стали - у нас правило: на Мироне не экономим. Я сам в это верю, хотя строка в табличке от этого не худеет.

Смешнее всего вышло с кешбэком. У меня кредитка, которой я плачу почти за все, включая детское, и я искренне думал, что чем больше трачу на Мирона, тем больше кешбэка капает - этакая компенсация. Посчитал за квартал: кешбэк вырос рублей на несколько сотен, а сама строка расходов - на порядок больше. То есть я радовался трем процентам кешбэка с того, что и так улетало из бюджета быстрее всего. Гениальная экономика, одобряю.

Самое обидное, что по работе я каждый день разбираю чужие продукты: где утечка, какая статья съедает маржу, что надо урезать. А дома два с половиной года не замечал, что одна строка бюджета тихо стала главной, пока я переживал из-за кофе за три сотни. Смешно. И стыдно, если честно.

Больших выводов делать не буду, тут не про "как правильно". Просто строку "детское" теперь не трогаю и не пытаюсь оптимизировать красивыми табличками - какая есть, такая есть, это цена за то, что у нас растет человек. А вот кофейную статью в прошлом месяце урезал окончательно, чтобы хоть где-то цифры сходились не только на бумаге. Экономия копеечная, зато хоть эту строку я дожал сам.

Это мой случай, у вас могла быть совсем другая картина. А у вас какая строка так же тихо разрослась?

Показать полностью 2

Коллега Дэн сказал: гасить ипотеку - глупость, клади на вклад. Сели считать - не сошлись до сих пор⁠⁠

Коллега Дэн сказал: гасить ипотеку - глупость, клади на вклад. Сели считать - не сошлись до сих пор

В пятницу в бухгалтерии выдали квартальную премию - у меня вышло 140 тысяч, у Кати в тот же день подвернулся старый фриланс-хвост, еще 20. Я уже открыл банковское приложение и набрал в поиске "досрочное погашение", когда сзади навис Дэн с кружкой кофе.

- Что делаешь?

- Гашу ипотеку частично.

- Ты дурак.

Вот с этой фразы и понеслось.

Дэн у нас в агентстве инвестирует во все подряд - акции, облигации, что-то еще непонятное с иностранными буквами в названии. Мы с ним не первый год спорим про мои финансовые решения, он считает меня слишком осторожным. В этот раз аргумент был простой: у меня ипотека под 6% годовых, семейная, оформили в прошлом году, а у него в банке лежит вклад под 19% (его слова, я не проверял - может, акция у него какая-то разовая, не общая ставка). Дэн разложил на пальцах: если занял под 6, а разместил под 19, разница остается тебе. Зачем закрывать дешевый долг, если на этой же сумме можно зарабатывать больше, чем платишь по нему.

Звучало красиво. Я сел считать сам, в своей таблице, по своим цифрам - тело у меня осталось около 1,3 миллиона, платеж фиксированный, автосписание в день зарплаты, я его даже не замечаю. Завел отдельный лист, вбил формулы для обоих вариантов - и на середине поймал себя на том, что второй вечер подряд считаю выгоду в тридцать тысяч в год теми же часами, которые мог бы проспать. Если наши 160 тысяч закинуть на вклад под 19% на год, капнет тысяч тридцать. Если те же 160 закинуть в счет ипотеки, я сокращаю срок и переплату - но переплата у меня и так не космическая, ставка-то льготная. На бумаге выходило, что Дэн прав. Признавать это вслух было противнее, чем считать - я же спорил.

Но дальше пошли "но". Вклад срочный - открыл на год под 19, а через год ставка может быть уже другой, и придется заново решать, куда девать эти деньги. Это еще один счет в списке, за которым надо следить, а у меня и так пять приложений, каждое со своей задачей, я на пределе. И главное - досрочное погашение снижает сумму, с которой вообще считаются проценты. Это спокойствие, которое в табличку не забьешь.

Катя, когда я вечером все это пересказал, отреагировала одной фразой: "А если Дэн ошибся со ставкой на вклад?" Я такой - ну, он же сказал 19. Она - "он сказал, ты не проверил". Пошел проверять условия у себя в банке. Оказалось, чтобы получить что-то близкое к дэновским цифрам, нужен вклад с ограничениями - без пополнения, без снятия, и та ставка еще и плавает в зависимости от суммы. А если завтра нам с Мироном срочно понадобятся деньги, а они лежат заблокированные до конца срока - в нужный момент до них не дотянуться. Какая тут выгода.

В итоге разделили пополам. Половину премии закинул в счет ипотеки досрочно - платеж остался прежним, срок чуть сократился, цифра в приложении прыгнула вниз недели на три. Вторую половину положил на обычный вклад с возможностью снятия, ставка там куда скромнее дэновской, зато деньги живые. Дэну сказал, что нашел компромисс. Он хмыкнул: компромисс - это когда обе стороны недовольны, поздравляю. И ушел к своим графикам.

Мы с ним до сих пор спорим по пятницам - он присылает мне скрины доходности, я ему в ответ график, как падает моя переплата. Ни один не переубедил другого. Да я и вообще не про то, кто прав. Мне за те спокойные три недели, что срезала переплата, спится лучше, чем спалось бы за дэновские проценты. Ему наоборот - у него в этих процентах азарт. Разные мы, короче, вот и весь спор.

Если у вас была похожая дилемма - гасить ипотеку заранее или пробовать заработать на разнице ставок - как в итоге решили и не жалеете?

Показать полностью 1

Ночь перед подписанием ипотеки расписал пять сценариев провала. Сбылся тот, который я не продумал⁠⁠

Ночь перед подписанием я не спал. Волновался предметно - у меня к тому моменту было чем. Полгода назад банк уже сказал мне "нет" на первую заявку, и с тех пор где-то в затылке сидело: до подписания еще далеко, а банк в любой момент может передумать.

Катя спала рядом спокойно, а я в темноте открыл в телефоне заметки и начал, в общем, декомпозировать. Я же продакт, я по работе чужие процессы на этапы раскладываю каждый день, вот и свой собственный расписал. Пять сценариев, как подписание может пойти не так. Свел в табличку, чтобы наглядно.

Первый: банк в последний момент пересмотрит решение, потому что где-то вылезет еще одна забытая карта, как в прошлый раз. Второй: в документах найдется ошибка - опечатка в паспортных данных, неверная сумма, что угодно, и подписание перенесут. Третий: брокер, которому я обещал заплатить 32 тысячи по факту одобрения, в последний день найдет повод не приехать, и я останусь один разбираться в бумагах, где половину терминов не понимаю. Четвертый: ставку на подписании внезапно пересчитают, шесть процентов окажутся не шесть. Пятый - его я вписал уже под утро, полусонный - просто "что-то, о чем я даже не подумал".

Вот именно пятый и сбылся. Только не так, как я боялся.

Утром приехали в банк вчетвером: я, Катя, брокер и Катина мама. Теща настояла, что хочет присутствовать при подписании лично, "чтобы своими глазами". Теща, которая кредитам не доверяет в принципе и сберкнижку до сих пор где-то хранит, в это утро выглядела спокойнее меня раза в три.

Брокер сел в кресло у входа, достал телефон и полчаса листал ленту. Бумаги, за которые я ему обещал 32 тысячи, так и остались у него в сумке нетронутыми. Я на это смотрел, и внутри екало. Может, он давно все проверил и правда спокоен. А может, ему просто все равно, и разбираться придется мне самому - вот эта мысль всю дорогу до подписания не отпускала.

Дальше было скучно. Реально скучно - настолько, что мне через полчаса стало неловко за свою ночь с пятью сценариями. Менеджер банка разложила стопку документов, показывала пальцем, где расписаться, иногда коротко поясняла пункт. Катя расписывалась быстро и без вопросов - она из тех, кто читает договор один раз и дальше не дергается. Я читал каждую страницу медленно, реально вчитывался, и на середине поймал себя: один и тот же пункт перечитываю уже второй раз, ищу подвох, которого там, скорее всего, и не было.

Ставка была та же, что называли на одобрении. Сумма та же. Ошибок в паспортных данных не нашлось - хотя я каждую циферку сверил, наверное, дважды. Единственное незапланированное, что реально случилось, - принтер у менеджера зажевал лист, и мы минут десять ждали, пока распечатают заново. Вот и весь пятый сценарий, которого я боялся всю ночь. Зажеванный принтер.

Когда вышли на улицу, теща вздохнула:

- Ну вот, а ты переживал.

Я хотел ответить что-то про то, что переживать было из-за чего, у меня уже был один отказ, я не на пустом месте паниковал. Но вместо этого просто кивнул. Спорить с человеком, который весь путь просидел спокойнее меня, было как-то глупо.

Катя всю дорогу домой молчала, а потом сказала - без всякого пафоса, между делом:

- Ты весь месяц дерганый был вроде не из-за документов. Тебе, по-моему, кажется, что ты опять что-то прошляпишь, как тогда.

Не знаю, дошло до меня сразу в машине или я просто не стал спорить. Но где-то по дороге домой я признал, в чем на самом деле дело. Я боялся снова оказаться тем растерянным, который был уверен, что все нормально, а потом сидел и тупил в "отказано" минут десять. Один раз обжегся - и теперь любая тишина в процессе читается как затишье перед новым отказом, даже когда все давно решено и одобрено, а мне просто надо расписаться в нужных местах.

Ничего великого я из этого не вынес, если честно. Никакого золотого правила. Просто теперь знаю за собой эту штуку: после одного реального провала голова еще долго готовится к следующему, даже когда объективно готовиться уже не к чему. Проверил документы восемь раз - хотя причины, кроме той, прошлогодней, для этого не было. Тело ее запомнило крепче, чем голова.

А у вас было такое - готовился к катастрофе, а получил скучный спокойный день, и потом было даже неловко за собственную ночь без сна?

Показать полностью

Риелтор выслушала мой отказ по ипотеке и вздохнула: а заранее посмотреть нельзя было⁠⁠

Риелтор выслушала мой отказ по ипотеке и вздохнула: а заранее посмотреть нельзя было

Светлана слушала меня минуту, потом вздохнула и сказала ровно то, что я не хотел слышать: «Молодой человек, а заранее посмотреть нельзя было?» Я сидел в ее маленьком офисе с распечаткой отказа в руках и чувствовал себя первокурсником, которого спросили, почему он не открыл учебник хотя бы раз за семестр.

Расскажу по порядку. Со стороны это чистый позор для человека, который цифрами зарабатывает на жизнь.

Осенью 2024-го я подал на ипотеку. Белая зарплата, работа официальная, Мирону еще года не было. По работе я каждый день раскладываю чужие продукты и воронки по косточкам, не первый год этим живу. А свою заявку я почему-то никак не разложил. Просто заполнил форму и стал ждать, как будто банк должен был обрадоваться моей белой зарплате и на этом закрыть вопрос.

Отказ пришел быстро. Я тупил в экран, потом позвонил Светлане, с которой мы уже смотрели квартиры, и получил вот этот самый вопрос про «заранее».

Дальше началось разбирательство, и тут было стыдно по нарастающей.

Первым делом вылезла кредитка. Три года лежала в приложении с лимитом восемьдесят тысяч, я ей не пользовался и давно считал вопрос закрытым - просто забытая карта. Для банка неактивный лимит выглядит иначе: это долг, который можно выбрать целиком в любой день. Он висит на тебе, даже если ты сам о нем не вспоминаешь третий год.

Дальше нашлась просрочка на пару дней по студенческому кредиту, который я закрыл лет семь-восемь назад. Про саму просрочку я вообще не помнил - видимо, платеж когда-то опоздал на день-два, и это осело в истории на годы вперед.

И самое неловкое - взнос. Пятнадцать процентов, и я честно считал их достаточными, потому что где-то на форумах читал: взнос вообще не обязателен. Светлана на это только покачала головой: «Банк ниже определенного порога взнос читает как риск. Либо режет сумму, либо разворачивает целиком». Я слушал и понимал, что те форумы читал примерно с тем же вниманием, с каким смотрю рекламу.

Сверху - пять заявок сразу в пять банков, я рассуждал просто: чем больше банков, тем выше шанс. Для скоринга такой веер означает одно - «человеку срочно нужны деньги, у него горит». Мысль про то, что клиент так выбирает себе лучшие условия, скорингу даже в голову не приходит.

Светлана после того самого вздоха дала мне контакт брокера. Я взял его не сразу - сначала решил, что разберусь сам, я же с цифрами на «ты». Разбирался месяца три, поначалу медленно, потом уже с азартом: закрыл карту, взял справку о закрытии, ждал полтора месяца, пока это доедет до истории. Собрал документы заранее, стал откладывать дополнительно на взнос, поднял его почти до двадцати двух процентов - тут очень помогли родители.

К этому моменту понял, что дальше без посторонней головы буду ходить кругами, и обратился к брокеру Светланы - тридцать две тысячи фиксом, оплата после одобрения. С ним подали уже одну заявку, точечно, в банк, где по документам у меня были все шансы. Одобрили. Ставка семейная, шесть процентов - Мирон подходил по возрасту.

Через несколько месяцев я снова заехал к Светлане, уже подписывать финальные бумаги, и напомнил ей про тот вздох. Она засмеялась и сказала, что у нее таких историй половина клиентов - все уверены, что с белой зарплатой банк обязан сказать «да», и никто ни разу не открывал свою кредитную историю просто из любопытства. Я, честно говоря, тоже был из этой половины.

Что я унес с собой. Кредитную историю теперь смотрю раз в два-три месяца, без повода, просто по привычке. Неактивные лимиты закрываю в тот же день. А на заявки больше не хожу веером - если решил, что банк подходит, иду туда одной точной заявкой.

Это мой случай, у вас могло быть по-другому и цифры другие. Но вопрос Светланы с тех пор всплывает у меня в голове каждый раз, когда я собираюсь что-то сделать «и так сойдет». А у вас было такое - чтобы кто-то со стороны одним вопросом ткнул носом в то, что вы просто поленились проверить очевидное?

Показать полностью 1

Смотрите свой кредитный рейтинг не в том сервисе? Тогда банк видит совсем другие цифры - и отказывает⁠⁠

Смотрите свой кредитный рейтинг не в том сервисе? Тогда банк видит совсем другие цифры - и отказывает

Кредитная история - это записи о ваших займах, картах и платежах, которые банки и МФО сдают в бюро кредитных историй. Кредитный рейтинг, а точнее персональный кредитный рейтинг (ПКР), - это балл от 1 до 999, который бюро считает по этой истории: чем выше балл, тем спокойнее кредитор смотрит на вашу заявку. Ловушка простая: балл в стороннем сервисе-перепродавце и балл в самом бюро - это два разных числа, посчитанных по разным данным. Банк запрашивает отчет там, куда сам сдает данные, - а там и полнота, и методика могут отличаться от того, что вам показал агрегатор. Я по работе продакт - каждый день считаю чужие метрики и юнит-экономику и был уверен, что уж в цифрах-то разбираюсь. А потом сам получил отказ по заявке и понял простую вещь: пока не откроешь первоисточник, не знаешь, какие цифры видит банк. С кредитной историей логика та же, и разница между агрегатором и бюро - это ровно то, что иногда решает, одобрят вам заявку или откажут.

## Коротко о главном

• В России 6 бюро кредитных историй, но квалифицированных - три: НБКИ, ОКБ и Скоринг Бюро (по реестру Банка России, 2026 год)

• Кредитор сам решает, в какое бюро сдавать данные о вас - поэтому полнота истории в разных бюро отличается

• Шкала персонального кредитного рейтинга единая - от 1 до 999 баллов, действует с 2022 года, но методики расчета у бюро разные, и итоговые баллы не совпадают

• Средний балл россиян в 2025 году - около 707 (данные ОКБ, отчет "Кредистория россиян 2025")

• Полный отчет о своей кредитной истории можно получить бесплатно два раза в год в каждом бюро - это право закреплено 218-ФЗ

• Агрегатор считает оценку по тому, что ему предоставили вы сами; бюро-первоисточник получает данные прямо от кредиторов, и картина там полнее

• Рейтинг - это ориентир для банка: решение принимается по внутреннему скорингу, и высокий балл не гарантирует одобрение

## Почему в России нет одного бюро на всех

Бюро кредитных историй в стране шесть, и это разные организации из реестра Банка России - каждый кредитор сам решает, куда сдавать данные о вас, часто сразу в несколько. Квалифицированных, то есть работающих по единой методологии рейтинга и попадающих под требования регулятора, три: НБКИ, ОКБ, Скоринг Бюро. Честно - большинство людей узнают об этом устройстве только когда две проверки дают разную картину. У меня самого история раскидана по бюро неровно: где-то видна плотнее, где-то реже, потому что кредиты я брал в разных банках, а каждый работает со своим бюро. Логика простая: где банк чаще выдает кредиты, туда и стекаются данные о вас гуще.

## Откуда берется разница в баллах между бюро

Шкала ПКР с 2022 года единая - 1-999 у всех квалифицированных бюро, и это удобно: цифры хотя бы измеряются в одних единицах. А вот методика подсчета внутри этой шкалы у каждого бюро своя, и веса, которые бюро дает разным факторам - платежной дисциплине, возрасту истории, числу активных займов - не совпадают. Из-за этого один и тот же человек в ОКБ и в НБКИ может увидеть разные баллы, и оба отчета при этом честные, просто считают немного по-разному. Скажу как продакт, который каждый день возится с метриками и A/B-тестами: любая система оценки - это отражение методики, которую в нее заложили, и не больше. С кредитным рейтингом ровно так же. Средний балл россиян по итогам 2025 года - около 707 из 999, по данным отчета ОКБ "Кредистория россиян" - и это точка отсчета по рынку: ваш личный балл считается отдельно, по вашей собственной истории.

## Агрегатор или бюро-первоисточник: сравниваем по существу

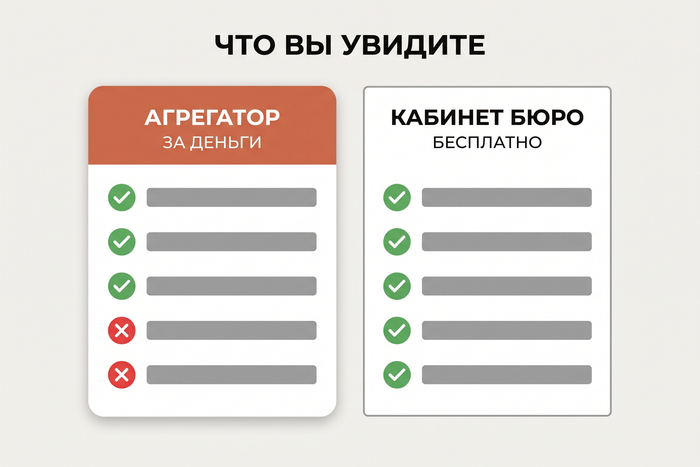
• Полнота данных: агрегатор обычно работает с тем, что вы сами ему открыли, или подключается к одному бюро; бюро-первоисточник, например ОКБ, получает данные напрямую от 600+ кредиторов-партнеров (по собственным данным ОКБ, 2025 год) и видит все, что реально дошло от банков и МФО.

• Актуальность: у первоисточника данные обновляются в среднем за 3-7 рабочих дней после операции по вашему кредиту - я как-то специально засекал по своей истории, обновилось даже быстрее недели; у агрегатора - как повезет, зависит от того, когда он в последний раз забирал отчет.

• Цена: смотреть рейтинг в бюро - бесплатно и без лимита по обновлениям; полный отчет - два раза в год бесплатно по 218-ФЗ в каждом бюро. Платные разовые проверки в сторонних сервисах существуют и имеют право на жизнь, просто нужно понимать, за что именно платишь и откуда там цифры.

• Кто источник: агрегатор собирает данные и упаковывает их в удобный интерфейс, работает как посредник; бюро - организация из реестра Банка России, куда кредиторы обязаны сдавать сведения по закону.

• Что видит банк: банк, рассматривая вашу заявку, запрашивает отчет в том бюро (или бюро), куда сам сдает данные, и строит решение на своем скоринге по этому отчету. Балл, который вам показал сторонний сервис, банк при этом в расчет не берет.

## Кейс: как забытая рассрочка испортила красивую картину

Такое сплошь и рядом: мой друг Леха проверил свой рейтинг в популярном стороннем сервисе, увидел цифру заметно выше среднего, обрадовался и пошел за увеличением лимита по кредитной карте. Банк отказал без объяснений, кроме сухого "по результатам оценки". Он полез разбираться - и когда открыл отчет напрямую в бюро-первоисточнике, увидел там рассрочку за технику, оформленную больше года назад через магазин-партнер: платежи закрыты давно, а запись так и осталась активной строкой в истории. Тот сервис, где он смотрел красивый балл, эту рассрочку просто не видел, потому что подтягивал данные из другого источника.

У меня самого было похожее: брал технику в рассрочку и после первого платежа специально залез в отчет - запись действительно появилась. Тут во мне включается рабочая привычка продакта: не доверять пересказанной цифре, пока не увижу ее в первоисточнике, - слишком легко по дороге теряются детали. Собственную заявку я когда-то на этом и завалил: смотрел красивый балл в приложении, а что реально лежит в бюро - не проверил. Паниковать тут не из-за чего, но именно такие мелочи объясняют, почему два разных сервиса про одного и того же человека иногда говорят разное.

## Что дает бюро-первоисточник и почему туда стоит заглядывать напрямую

ОКБ - одно из квалифицированных бюро, база данных там - порядка 91 миллиона человек, партнеров-кредиторов больше 600, и именно эта широта дает более полную картину, чем у сервиса, который данные откуда-то перепродает. Личный кабинет ОКБ называется Кредистория: рейтинг там бесплатный и без ограничений по числу проверок, вход - через Госуслуги, Сбер ID или Т-ID, отдельно регистрироваться не нужно. Я теперь сам туда проверить кредитную историю заглядываю перед каждой крупной заявкой - выученная привычка, из той же логики, по которой в работе я доверяю только первоисточнику. Кто обещает, что сторонний рейтинг точно совпадет с тем, что увидит банк, - лукавит: совпадет он только если оба смотрят в одно и то же бюро с одной методикой, а это не гарантировано.

## Что делать: чек-лист

• Собираетесь брать кредит или ипотеку - посмотрите отчет сразу в двух квалифицированных бюро: банк может запросить именно то, в которое обычно не заглядывали вы.

• Рейтинг в стороннем сервисе радует, а в памяти всплывают старые рассрочки или микрозаймы - зайдите в бюро-первоисточник и сверьте: платный внешний балл отчет бюро не заменяет.

• Хотите просто присматривать за своей историей - смотрите рейтинг в бюро бесплатно и без лимита, а полный отчет забирайте дважды в год по 218-ФЗ в каждом квалифицированном бюро.

• Нашли в отчете ошибку или чужую запись - подавайте заявление в бюро (ответ до 20 рабочих дней) или напрямую кредитору (10 рабочих дней): это ваше закрепленное право.

• Высокий балл я воспринимаю как ориентир: финальное решение всегда за внутренним скорингом конкретного банка, а рейтинг - только один из факторов на входе.

Хорошая новость: посмотреть свою историю напрямую в бюро - дело десяти минут и денег не стоит. Плохая - не вся: за вас эту проверку никто не сделает, и пока не залезете в первоисточник сами, будете гадать, какую именно картину видит банк. У вас бывало, что рейтинг в одном сервисе и решение банка расходились - или пока обходилось?
Показать полностью

ИП у меня нет, а бизнес-аккаунт в MAX я себе завел. И залип на верификации⁠⁠

ИП у меня нет, а бизнес-аккаунт в MAX я себе завел. И залип на верификации

Вечер, Мирон уснул, я сижу с ноутбуком. Продакт-привычка простая: если про какой-то продукт все вокруг говорят, я иду туда сам, руками потыкать. Обзоры читать скучно, хочется потрогать. Так я и залез в бизнес-часть MAX.

Дисклеймер сразу, чтоб потом не было вопросов: ИП у меня нет. Наемный продакт, свои проекты пока только в табличке по вечерам прикидываю, про ИП думаю года полтора и все не решусь. То есть я полез заводить бизнес-аккаунт, будучи человеком, которому этот бизнес-аккаунт вообще-то не положен. По привычке. Просто интересно же, как оно там устроено внутри.

Заводится все быстро: отдельный портал для бизнеса, работает в браузере, скачивать ничего не надо. Это мне сразу зашло - люблю, когда можно зайти с веба и не засорять телефон еще одним приложением. Начал заполнять. И тут первый барьер: выбери тип профиля, юрлицо или ИП. А сама верификация - через Госуслуги, по ИНН.

Вот тут я и завис минут на десять: сижу и жду, что после Госуслуг что-то подтянется само. А порталу нужно от меня ровно одно - подтверди себя как ИП или юрлицо. А мне подтверждать нечего: ИП нет, ООО нет, есть продакт Артем с наемной зарплатой и амбициями в гугл-таблице. Меня развернуло. И правильно развернуло, если подумать - я ровно тот, кого эта проверка и должна отсекать.

Посидел, поковырялся дальше. Электронную подпись там можно оформить через Госключ, данные лежат на серверах в РФ, 152-ФЗ - все по-взрослому. Для настоящего ИП это, видимо, минут пять: зашел через Госуслуги, ИНН подтянулся, готово. Для меня - стоп-кран, на нем и закончил.

И тут я наткнулся на то, из-за чего вообще решил это записать. Оказалось, есть отдельная дверь - MAX для самозанятых, отдельный партнерский портал business.max.ru. Заходишь по номеру телефона, выбираешь тип профиля "Самозанятый", подтверждаешь через те же Госуслуги. И самозанятому уже не нужен ни ИП, ни юрлицо - дверь сделана именно под них.

Тут я завис уже надолго - только вопрос сменился. Сначала разбирался, куда тыкать, а дальше стал прикидывать, кому это все вообще пригодится. Сам-то я не самозанятый. Катя, жена, в декрете, по профессии маркетолог - выйдет, вернется в диджитал, и вот ей бы такая витрина зашла в кассу: можно выставить свои услуги и принимать за них оплату там же, где сидит клиент. Плюс рассылки - говорят, дешевле SMS, и внутри картинки и ссылки, целое оформленное письмо; в SMS-то всего 70 символов голого текста.

Дальше меня как продакта понесло, чего уж. Глянул одним глазом, что там в наборе помимо переписки - и зацепился ровно на одном: чат-ботов там сразу семь конструкторов, под разные задачи. Остальное - мини приложения MAX, каналы, интеграции с CRM - пролистал по диагонали, это уже не мой профиль.

И вот тут щелкнуло, почему вообще сделали отдельную дверь: самозанятых в стране больше 16 миллионов. Свел это в голове и поймал знакомое чувство - будто смотрю на чужую юнит-экономику. Профессиональная деформация, не лечится.

Что я из вечера вынес лично для себя. Первое, приземленное: когда пойду наконец открывать ИП, я уже знаю - верификация тут через Госуслуги и ИНН, и упирается она ровно в наличие статуса: галочки тут ни при чем, либо ты ИП, либо нет, никакой магии. Второе, обидное: я весь вечер долбился в дверь для юрлиц, а рядом была дверь для самозанятых - и она нужна как раз половине моих знакомых. Смешно: продакт, который по работе первым делом рисует все пути пользователя, в жизни полез в первую попавшуюся дверь и уперся лбом.

Это мой заход из любопытства, инструкции из него не выйдет - у вас наверняка свой сценарий, я про самозанятость на своей шкуре ничего не знаю, только пощупал снаружи. А вы залезали куда-нибудь без реального повода, просто из интереса - как оно там внутри устроено? Или это только меня так тянет потыкать не свою кнопку?

Показать полностью 1

Объяснял теще грейс-период по кредитке. Она мне - про сберкнижку. Разошлись каждый при своем⁠⁠

Объяснял теще грейс-период по кредитке. Она мне - про сберкнижку. Разошлись каждый при своем

Сели ужинать в субботу, Мирон под столом гоняет машинку, Катя разливает чай, а я по привычке достаю телефон - глянуть баланс по карте. Теща этот момент засекла. "Опять с картой сидишь?" И понеслось.

Я попытался объяснить по-человечески, минут за пять рассчитывал уложиться. Говорю: смотри, плачу картой, а до конца беспроцентного периода гашу долг деньгами со счета - банк мне как бы дал в долг бесплатно, я еще и кешбэк с этого имею. Продакт я или кто, у меня вся работа - объяснять людям фичи. Тут-то я и должен был блеснуть.

Не блеснул. Теща услышала одно слово - "кредитка" - и после этого будто перестала слышать меня вообще, разговаривала уже с собственной картиной мира. "Мы жили без ваших карт. Была книжка сберегательная - туда положил, оттуда взял, никому не должен." Я зашел с другой стороны: получается, банк в этой схеме платит мне, я его деньгами пользуюсь бесплатно целый месяц. Тут и застрял. Как объяснить человеку, для которого "занял" и "должен" - одно слово, что здесь выгода едет ко мне?

Минут двадцать мы кружили по одному кругу. Я - про то, что беспроцентный период оставляет деньги у меня, а не у банка. Теща - про то, что при Союзе тоже как-то жили, и никто с картами по улицам не бегал. Катя откровенно веселилась, разливая второй чай, и один раз не выдержала: "Мам, он тебе сейчас презентацию читает, прямо как на работе." Я посмотрел на нее с укором, но возразить было нечего - я реально включил рабочий режим за семейным столом, будто теща не приняла фичу на демо, и я дожимаю возражение. Только обычно на том конце у меня человек в интерфейсе. Тут был чайник в руках и лет тридцать жизни без карт вообще.

Сдался честно, без обид. Сказал: ладно, у тебя своя правда, у меня своя. Она хмыкнула и налила мне чай, будто и не спорили. И вот тут, если совсем без понтов: она ведь по-своему права. С книжкой в руках спокойнее - положил, значит твое, сколько отдал, столько и осталось. Вся моя конструкция с грейсом держится на одном условии, о которое я сам однажды споткнулся: проспал дату полного гашения на день из-за командировки и сбитого напоминания в телефоне - и банк начислил проценты на всю сумму с момента покупки. Кешбэк, которым я так гордился, эти проценты съели раза в три. Теще эту историю я, конечно, не рассказал. Ей бы одного такого случая хватило, чтобы окончательно списать меня в "безответственные с вашими картами".

В общем, ничья. Теща осталась при сберкнижке, я при календаре напоминаний. В следующий раз, наверное, просто налью чаю и не полезу с презентацией - Мирону под столом от этого точно веселее, чем от моих графиков беспроцентного периода.

Показать полностью 1

Макс выпилили из App Store, а он мне по работе нужен. Ставил веб-версию на айфон и весь вечер как параноик проверял, не влетел ли⁠⁠

Макс выпилили из App Store, а он мне по работе нужен. Ставил веб-версию на айфон и весь вечер как параноик проверял, не влетел ли

Полез я на днях переставить Макс на новый айфон - и не нашел его в App Store. Вбиваю в поиск - пусто. Думаю, ну глюк, обновлю страницу. Опять пусто. А у меня в Максе рабочие чаты, там пара клиентов, там переписка, которую я не хочу терять. И тут до меня доходит, что приложение просто убрали из магазина. Полез гуглить - да, MAX выпилили из App Store 23 июня. Стою с телефоном и думаю: приехали.

Первая мысль была - да ладно, у меня же он на старом айфоне стоит, снесу со старого, поставлю на новый. Хорошо, что не стал. Потому что если удалить уже установленное - обратно его не поставишь, в App Store-то нет. Так что если у вас Макс еще жив на телефоне - не трогайте, не сносите. Это первое, что я понял, и хорошо, что понял до того, как нажал.

Дальше стал разбираться, как установить МАКС на айфон, раз с магазином не вышло. Погуглил, покопался - оказалось, есть обходной путь через веб-версию. В Safari открываешь web.max.ru, жмешь «Поделиться», добавляешь на экран Домой - и получаешь иконку, как у обычного приложения. Авторизовался, разрешил уведомления - минут пять от силы, я реально засек, дольше кофе себе делаю. Официально это PWA, веб-версия, которая ведет себя как приложение. Обновлять ее руками не надо - сама подтягивается со стороны сервиса. Мне как продакту эта механика даже понравилась.

## И вот тут началась моя паранойя

Поставил я эту иконку, авторизовался - и меня накрыло. Сижу вечером и думаю: а как безопасно установить Макс на айфон, я вообще правильно сейчас сделал? Это точно официальный адрес или я сам себе фишинг устроил? В магазине приложений хоть Apple что-то там проверяет, а я вбил ссылку в браузер руками. А там рабочая переписка, там клиенты.

Тут надо честно сказать, откуда у меня эта дерготня. После ипотеки я по деньгам и по всему, что рядом с деньгами, стал перестраховщиком до занудства. Когда тебе один раз отказал банк на ровном месте, и ты полгода разбираешься, где именно налажал, - в голове что-то переклинивает. Начинаешь дважды проверять то, что раньше делал на автомате. Катя надо мной посмеивается: раньше кнопки жал не глядя, теперь адрес сайта по буквам сверяешь.

В общем, весь вечер я эту веб-версию Макса допрашивал. Сверил адрес - да, web.max.ru, тот самый, никаких лишних букв и подмен. Проверил, что открывается через Safari по https, с замочком. Прошелся по настройкам разрешений для сайта - что там с уведомлениями, что с доступами. Мирона уложили, а я все сижу, кручу телефон. Катя из спальни: ты там до утра его обнюхивать будешь? Я говорю - дай доразберусь. Ну вот такой я после той ипотеки стал.

А смешное вылезло с уведомлениями. У меня Макс молчал - сообщения приходят, захожу, а они там уже висят непрочитанные, но телефон при этом не пикнул ни разу. Я сначала на веб-версию погрешил, думал, кривой обход. А потом дочитал: когда приложение убрали из App Store, на айфонах отвалились токены пуш-уведомлений. То есть само сообщение доходит и ложится непрочитанным, только телефон об этом молчит - ни звука, ни плашки. И для меня это уже было личное, потому что однажды именно из-за такого молчания я влетел: не увидел вовремя сообщение от Кати, что нашлась стиральная машина по нормальной цене, протупил неделю - и в итоге взяли ту же самую на четыре с лишним тысячи дороже. С тех пор к молчащим уведомлениям у меня отношение нервное.

Стал ковырять. Тыкал разрешения на уведомления в настройках Safari - вроде включены. Полез смотреть режим энергосбережения - он, оказывается, фоновую активность режет, но у меня был выключен, мимо. Проверил «Не беспокоить» - тоже не оно. И только потом дошло до самого тупого: я же в этот раз просто открыл вкладку в браузере, а иконку на экран Домой толком не добавил - а это, оказывается, разные истории по правам доступа. Добавил заново, полез в разрешения для сайта, переключил тумблер - запикало.

К утру я выдохнул. Ничего страшного не установил, паранойя оказалась паранойей, но, честно, я и не жалею, что перебдел, - с рабочими чатами лучше пять раз проверить. Заодно вычитал цифру, которая меня немного успокоила: к началу июля через эту веб-версию уведомления себе вернули больше 5,3 миллиона айфонов. Понятно, что 5,3 миллиона - это не гарантия, что лично моя переписка в безопасности, но когда видишь, что не ты один возишься с этим обходом, - дышится ровнее. И выяснил попутно, что веб-версия открывается и на компе в браузере, без всякой установки, - мне это удобно, я днем и так за ноутом сижу.

Драму, если разобраться, я устроил на пустом месте - все свелось к тому, что открыл нужный адрес в Safari и потыкал пару переключателей в настройках. Но после той ипотеки я, видимо, обречен все перепроверять по два раза, а старое приложение с телефона теперь и подавно не трону - раз обратно из App Store не поставишь, пусть живет как есть.

Это мой случай и мой айфон, у вас модель и настройки могут отличаться, так что берите просто как рассказ о том, на чем я сам тормозил. А вы как - тоже дергаетесь, когда ставите что-то в обход магазина приложений, или спокойно жмете «установить» и не паритесь?

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества