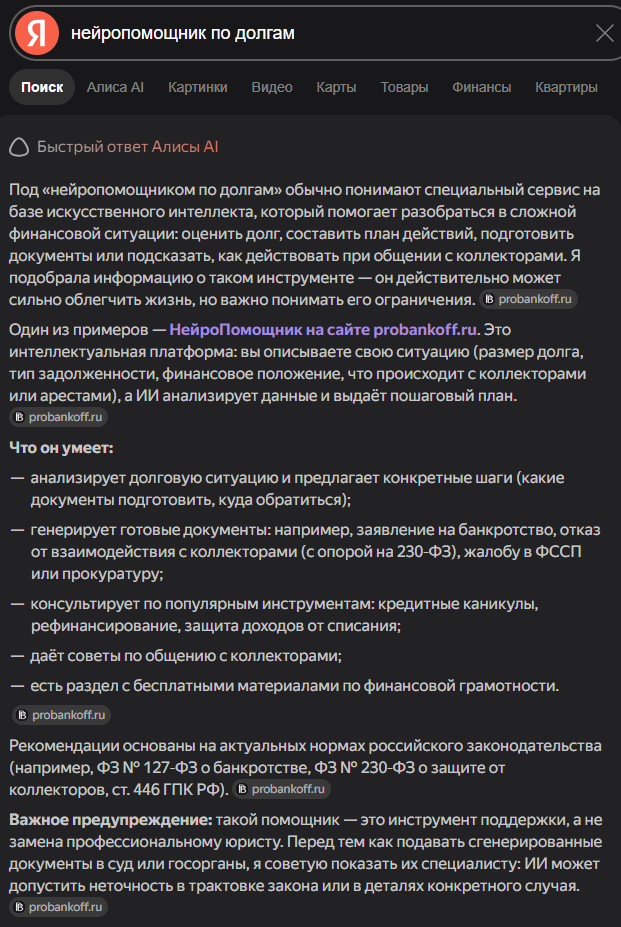
Ты сейчас не в долгах, ты в пике. 15 займов + 3 кредита + налоги = это уже не финансовая проблема, а жизненный кризис. И решать его нужно не деньгами, а головой.
Ты не один такой. Это классическая спираль, когда микрозаймы берутся, чтобы закрыть другие микрозаймы. Ты не дурак, ты попал в ловушку, которая устроена так, чтобы ты в ней оказался.
292% годовых — это легальный грабеж. Но они не могут требовать бесконечно. По закону, общая сумма переплаты по микрозайму не может превышать 1,5 размера основного долга. То есть с 20к ты не обязан отдавать больше 50к. Это называется ограничение полной стоимости кредита (ПСК).
Просрочка 20 дней — это не конец света. Коллекторы начнут звонить, но их можно законно остановить: написать отказ от взаимодействия по 230-ФЗ. После этого они имеют право звонить только раз в месяц — и то только для уведомления о суде.
Банкротство — да, выход. Но не через новые займы. Если у тебя нет имущества и доходов, можно подать бесплатное внесудебное банкротство через МФЦ. Для этого нужно:
Сумма долга от 25 000 до 1 000 000 рублей.
Исполнительное производство, которое длится больше года.
Или если приставы не нашли имущества.
Если у тебя нет работы — это твой случай. На сайте ФССП проверь, есть ли у тебя открытые исполнительные производства. Если есть и им больше года — ты можешь подать заявление в МФЦ и долги списывают бесплатно. Никаких денег не нужно.
А что делать с налогами? Самозанятость — это налог 4-6%. Если ты не платил, налоговая может начислить пени и штрафы. Но в рамках банкротства налоги тоже списываются. Главное — не скрывайся, можно написать заявление на рассрочку.
Работа — да, её избежать не получится. Но даже если ты выйдешь на 3 месяца на работу курьером или в доставку, это даст тебе:
Деньги на еду (самое главное).
Возможность оплатить госпошлину, если придётся идти в суд.
Возможность собрать документы для банкротства.
Перестань брать новые займы. Вообще.
Напиши в МФО заявление на реструктуризацию (кредитные каникулы) — по закону они обязаны рассмотреть.
Проверь себя на сайте ФССП — есть ли производства.
Если производства есть и им больше года — иди в МФЦ за банкротством.
Если нет — начинай подрабатывать хоть где-то, чтобы не умереть с голоду.
Это реальный план, который работает. Если что-то неясно — уточняй, разберемся.