DmitryZernov

DmitryZernov

Питер. Работаю с залогами недвижимости и срочным выкупом квартир. Пишу про схемы, на которых люди теряют жильё, и про то, как читать договоры до подписи. Без рекламы и ссылок. Если есть вопрос по своей ситуации — спрашивайте в комментариях.
На Пикабу
в топе авторов на 361 месте
127 рейтинг 0 подписчиков 3 подписки 10 постов 0 в горячем

Закрыл ипотеку, а квартира всё ещё в залоге. Как снять обременение⁠⁠

Закрыл ипотеку, а квартира всё ещё в залоге. Как снять обременение

Последний платёж ушёл, банк прислал поздравление. А в выписке из ЕГРН всё ещё написано «ипотека в силу закона». Знакомо? Запись сама не исчезает, её снимают отдельным действием. Разберу, как это устроено, без юридической каши.

Сначала выясните, есть ли закладная

Закладная это документ, который банк иногда оформляет на ипотечную квартиру. Есть она или нет, написано в договоре. Не нашли, спросите в банке. От этого зависит, кто будет бегать.

Закладной нет

Заявление в Росреестр подаёт банк. Вам нести ничего не нужно, но проверить стоит: через пару недель после последнего платежа закажите выписку из ЕГРН на Госуслугах или в МФЦ и посмотрите, осталась ли запись об ипотеке.

Закладная есть

Банк возвращает её с отметкой о полном погашении, обычно в течение месяца. Дальше два пути: банк сам отдаёт закладную в МФЦ, или вы несёте её туда вместе с заявлением о погашении регистрационной записи об ипотеке. Если закладная электронная, может понадобиться выписка со счёта депо, её тоже выдаёт банк. Как именно делает ваш банк, лучше уточнить у него заранее.

Сроки и деньги

Росреестру на снятие обременения отведено три рабочих дня. Госпошлины нет. После этого новая выписка будет уже без записи об ипотеке.

Почему не стоит откладывать

Пока запись висит, продать квартиру обычным порядком не получится: покупатель и его банк увидят залог. Заложить квартиру под новый кредит тоже. Если планируете продажу или переезд, закройте вопрос заранее, а не за неделю до сделки.

Если банк тянет

Сначала письменное обращение в банк с датой последнего платежа и просьбой снять обременение. Не помогло, жалоба в интернет-приёмную Банка России. Последний вариант суд.

Кто уже снимал обременение? Сколько у вас прошло от последнего платежа до чистой выписки?

Показать полностью
1

Вычет по процентам ипотеки: сколько реально вернут. Считаю на пальцах⁠⁠

В прошлый раз считал на пальцах, как 100 тысяч досрочки в первый год ипотеки срезают годы платежей. Сегодня вторая половина той же математики: сколько государство возвращает за проценты, которые вы отдали банку. Про этот вычет слышали все, а до конца добирают далеко не все.

Два разных вычета, не путайте

1. Основной: с цены квартиры. База до 2 млн, на руки до 260 тысяч.
2. За проценты: с того, что вы реально заплатили банку процентами. База до 3 млн, на руки до 390 тысяч.

Это два отдельных кошелька, можно получить оба. Цифры для ставки 13%, про более высокие доходы ниже.

Считаю на пальцах

Допустим, за год вы заплатили банку 400 тысяч процентов. 13% от них это 52 тысячи. Это ваш возврат за год.

Но есть потолок, про который забывают: вернут не больше, чем с вас удержали НДФЛ за этот год.

Белая зарплата 60 тысяч в месяц: 60 000 × 12 × 13% = 93 600 налога за год. 52 тысячи влезают целиком.
Официальные 20 тысяч, остальное в конверте: за год удержали 31 200. Вернут 31 200, а неиспользованная часть вычета переедет на следующие годы. Так что конверт бьёт не только по пенсии.

И так каждый год, пока проценты в сумме не дойдут до 3 млн. Итого максимум 390 тысяч за всю ипотеку на одного человека.

Где люди теряют деньги

Не подают вообще. Вернуть налог можно за три последних года. В 2026 году подают за 2023, 2024 и 2025. Если взяли ипотеку пару лет назад и так и не дошли руки, самое время.

Получает только один супруг. Вычет по процентам положен каждому, даже если кредитный договор подписал один. У каждого свой лимит 3 млн. Доли можно делить и менять каждый год, логично оформлять на того, у кого больше белый доход.

Думают, что досрочка съедает вычет. Вычет просто считают с меньших процентов. Арифметика жестокая: чтобы вернуть 13 рублей, нужно сначала отдать банку 100. Платить банку больше ради вычета это как покупать ненужное ради кешбэка.

Стартовая студия съедает право. Вычет за проценты дают только по одному объекту. Взяли маленькую ипотеку, быстро закрыли, отчитались за проценты, и на большую квартиру этот вычет уже не дадут. С основным вычетом в 2 млн иначе: его можно добирать на следующих квартирах.

Ждут повода сесть за декларацию. Часто заполнять ничего не надо: если банк и работодатель передали данные, в личном кабинете налоговой появляется готовое заявление, остаётся проверить и подписать. Нет такого, тогда 3-НДФЛ и справка из банка об уплаченных процентах.

Самозанятые и ИП на упрощёнке. Возвращать нечего, НДФЛ вы не платите. Но если есть ещё и официальная работа, с неё вернут.

Для тех, у кого доход выше 2,4 млн в год

С 2025 года шкала НДФЛ прогрессивная, и потолок возврата растёт вместе со ставкой. По данным ФНС, при 15% за проценты можно вернуть до 450 тысяч, при 18% до 540 тысяч. Но суть та же: не больше того, что с вас реально удержали.

Итог одной строкой

Возврат = 13% от уплаченных процентов, но не больше вашего НДФЛ за год и не больше 390 тысяч на человека за всю жизнь. Для пары с большой ипотекой это до 780 тысяч на двоих, если процентов набежит от 6 млн.

Я не налоговый консультант, цифры из ст. 220 НК и разъяснений ФНС, свою ситуацию лучше сверять в личном кабинете.

Кто уже получал: у вас прошло через готовое заявление в кабинете или пришлось воевать с декларацией?

Показать полностью
5

«Я же внёс минимальный платёж!» Где ломается льготный период кредитки⁠⁠

Работаю с кредитами, и одну фразу слышу чуть ли не каждую неделю:

— Я же платил вовремя! Откуда проценты?

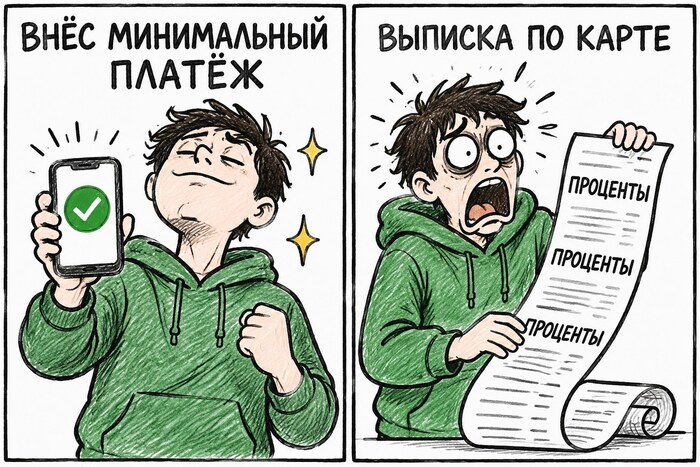
Человек честно, день в день, вносил минимальный платёж. Ни одной просрочки. А потом открыл выписку и узнал, что «120 дней без процентов» давно закончились, и закончились не в его пользу.

Расскажу на пальцах, как устроен льготный период и в каких местах он ломается. Без формул, обещаю.

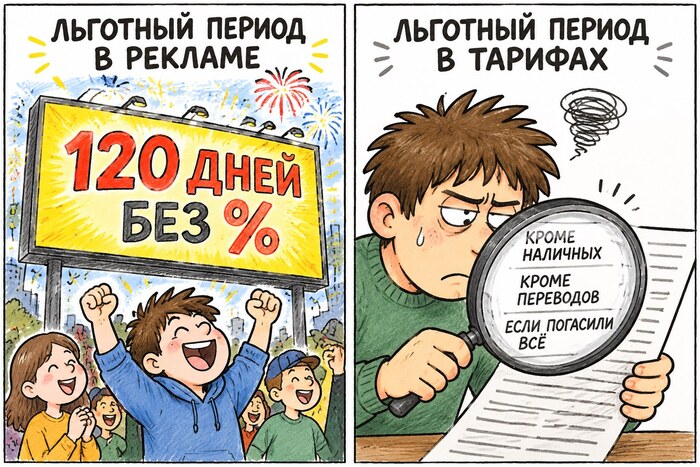
Начнём с рекламы. «До 120 дней без процентов» звучит как бесплатные деньги. На деле условие одно: вернуть ВСЁ, что потратили, до определённой даты. Вернули всё, и процентов нет вообще. Не вернули, и банк начисляет проценты. Причём у многих банков не на остаток, а на всю сумму покупок, задним числом, с первого дня.

Ловушка первая, самая популярная: минимальный платёж. Он нужен только для того, чтобы не было просрочки. Льготный период он не спасает. Внесли свои 3–5%, остальное «потом», и проценты уже капают. Самое обидное, что человек ничего не нарушил. Его даже не штрафуют. Просто тихо берут деньги.

Ловушка вторая: наличные и переводы. На большинстве карт льготный период действует только на покупки. Сняли в банкомате или скинули другу на карту, и привет: комиссия плюс проценты с первого дня. Бывают карты, где снятие тоже входит в льготный период, но это ищут в тарифах, а не на баннере.

Ловушка третья: «а до какого числа-то?». Схемы бывают разные. Где-то у каждой покупки свой срок. Где-то месяц копите траты, а потом есть пара недель, чтобы всё закрыть. Купили в последний день расчётного периода, и у вас почти два месяца. Купили в первый, и времени заметно меньше, чем обещали. Гадать не нужно: в приложении банк пишет «сумма для льготного периода» или «погасить до». Вот на эту цифру и смотрите, а не на минимальный платёж.

Как пользоваться и не платить ни копейки:

1. Платить не минимальный платёж, а всю сумму для льготного периода.

2. Поставить напоминание за 3–4 дня до даты. Перевод в последний вечер может не дойти вовремя.

3. Не снимать наличные и не переводить с кредитки, если тарифы прямо не говорят, что это бесплатно.

4. Если ясно, что в срок всё не закрыть, гасить сколько получится: чем меньше долг, тем меньше проценты дальше.

И бонус для тех, кто держит кредитку «на всякий случай» в ящике. Лимит по ней банки видят в кредитной истории и учитывают как возможный долг, даже если вы ей ни разу не пользовались. Про это у меня была отдельная история с кредиткой на 5000 рублей, из-за которой человеку отказывали все банки подряд.

А вас ловили на минимальном платеже? Или вы из тех редких людей, кто годами живёт на кредитке и ни разу не заплатил процентов?

Показать полностью 2
0

«У вас плохая кредитная история». А как её исправить, если кредит не дают?⁠⁠

Самый частый замкнутый круг, который я вижу на работе (работаю с кредитами в Питере).

Человеку отказывают из-за плохой кредитной истории. Он спрашивает: как её исправить? Ему отвечают: брать кредиты и платить вовремя. Он идёт за кредитом. Ему отказывают из-за плохой кредитной истории.

Расскажу, что я советую в такой ситуации. Чудес не обещаю: старые просрочки не стереть, их можно только перекрыть новыми ровными платежами. Но кое-что делается бесплатно за пару вечеров, а кое-чего лучше не делать вообще.

Сначала бесплатное

Узнайте, где лежит ваша история. Единой базы нет, она может быть в нескольких бюро сразу. Список бюро бесплатно выдаёт Центральный каталог кредитных историй, запрос подаётся через Госуслуги.

Закажите отчёт в каждом бюро. Дважды в год это бесплатно. Смотрите не только на просрочки, но и на паспортные данные, закрытые кредиты, которые висят открытыми, и чужие договоры. Бывает, что половина проблем в отчёте вообще не ваша.

Оспорьте ошибки. Погашенный кредит числится действующим, просрочка задвоилась, мошенники оформили заём на ваш паспорт. Пишете заявление в бюро, оно проверяет данные у банка. Тоже бесплатно.

Закройте текущие долги. Пока есть открытая просрочка или долг у приставов, всё остальное почти бессмысленно.

Как разорвать круг

Новую историю нарабатывают только платежами, а кредит человеку с плохой историей не дают. Если есть квартира, круг можно разорвать: некоторые банки к сложной истории лояльнее, когда кредит под залог недвижимости. Там решает объект, а не анкета.

Схема, которую я показываю людям:

1. Берёте такой кредит на минимальную сумму, которую даёт банк.

2. В первые две недели гасите бо́льшую часть, оставив около 50 тысяч. В этот период по закону можно вернуть деньги без предупреждения банка и заплатить проценты только за фактические дни.

3. При досрочке просите уменьшить платёж, а не срок.

4. Дальше много месяцев платите около тысячи рублей в месяц. Строго по графику, ни дня просрочки.

В истории появляется свежий кредит с ровными платежами, и следующий банк видит его рядом со старыми просрочками.

Минусы честно: оформление стоит денег (оценка, страховка, регистрация залога), квартира будет в залоге, пока не закроете остаток, а сама история нарабатывается месяцами. Если не уверены, что потянете даже тысячу в месяц, не начинайте. Заранее спросите банк, можно ли уменьшить именно платёж.

Чего не делать

Рассылать заявки во все банки подряд. Каждый запрос и каждый отказ видны в истории, и пачка отказов выглядит хуже, чем одна прицельная заявка.

Брать микрозаймы «для улучшения истории». Банки обычно читают пачку микрозаймов как нехватку денег.

Платить «исправителям кредитной истории». Правдивую запись не удалит никто, а ошибку вы оспорите сами и бесплатно.

А вам отказывали из-за истории? Что в итоге помогло?

Показать полностью 2
2

Последняя комната в коммуналке на Петроградке: как выкупить её у соседа⁠⁠

Питерская классика: трёхкомнатная квартира на Петроградке, высокие потолки, лепнина, а внутри коммуналка. Две комнаты твои, одна соседская. Кухня общая, ванная по расписанию, в холодильнике подписанные полки.

С такой историей к нам пришёл клиент. Жил так годами и однажды понял, что хочет одного: закрыть за собой дверь квартиры, а не комнаты.

Сосед, к счастью, был не против съехать. Против была арифметика: свободных денег на покупку комнаты не было. Отсюда вопрос, который нам задают чаще, чем кажется: можно ли купить у соседа комнату в ипотеку?

Можно. Но есть нюансы, о которых полезно знать и тем, кто покупает, и тем, кто продаёт.

Начну с главного козыря соседа-покупателя. Продать комнату в коммуналке «кому угодно» сосед не может. У других собственников квартиры есть преимущественное право покупки. Продавец обязан письменно известить их о продаже, с ценой и условиями. Обычно это делают через нотариуса. Дальше у соседей месяц, чтобы решить, покупают они или нет.

Если продавец про это право «забыл» и продал комнату постороннему, сосед может в течение трёх месяцев через суд потребовать перевести права покупателя на себя. Поэтому нормальный покупатель с улицы в такую сделку без отказа соседей не полезет.

Для того, кто хочет выкупить комнату сам, это хорошая новость. Вы для продавца самый простой и быстрый покупатель: не нужно ничего согласовывать, отказываться и ждать месяц.

Теперь про ипотеку. Комната — не самый любимый банками объект, ипотеку на неё дают не все. Банк смотрит на комнату и на дом, проверяет, что она нормально оформлена и что нет сюрпризов вроде прописанных людей, которые не собираются выписываться.

Нашему клиенту в итоге оформили ипотеку на 15 лет. Сосед получил деньги и уехал, а клиент стал единственным владельцем всей трёшки. Кастрюли теперь только его, ванная тоже, а на полках в холодильнике можно ничего не подписывать.

Что стоит проверить, если собираетесь так же:

1. Кто ещё собственник. Если комнат больше двух и соседей несколько, известить продавец должен всех. С каждым договориться заранее проще, чем потом спорить.

2. Кто прописан в комнате. Продаёт один человек, а прописаны могут быть и другие. Перед задатком попросите у продавца расширенную выписку из домовой книги.

3. Есть ли долги. Долг за свет, воду и отопление остаётся за прежним хозяином. А вот долг по взносам на капремонт переходит к новому собственнику, так что справку об этом берите до сделки.

4. Есть ли перепланировка. В старом фонде у комнат бывают интересные истории: кладовка, ставшая комнатой, или дверь, проделанная не там. Банк такое увидит при оценке.

А вы жили в коммуналке? Удалось расселить или до сих пор подписываете полки?

Показать полностью 2

Банки отказывали один за другим. Виноватой оказалась кредитка на 5000 рублей⁠⁠

Звонит мужик. По голосу слышно, что он уже неделю воюет с банками и проигрывает.

— Я не понимаю, что происходит. Всю жизнь брал кредиты сам: машину, ремонт, технику. Ни одной просрочки. А сейчас отказ, отказ, отказ. Как будто меня в какой-то чёрный список внесли.

Я работаю с кредитами, и такие звонки у нас не редкость. Начинаю всегда с одного вопроса: что поменялось за последние пару месяцев? Работа, переезд, может, кого-то поручителем записали.

— Да ничего не менялось.

Ладно, идём по списку. Старые кредиты? Закрыты. Просрочки? Нет. Приставы? Чисто. Новые карты?

Пауза.

— Ну... недели две назад банк кредитку дал. На пять тысяч. Я её, по-моему, даже не активировал. В приложении всплыло предложение, я нажал «да», чтобы отстали.

Вот она, родимая.

Со стороны банка картина выглядит так. Человек две недели назад открыл новую кредитку, а теперь пришёл за кредитом посерьёзнее. Скоринг такое не любит: свежая карта прямо перед заявкой похожа на то, что деньги нужны срочно и человек собирает их где только может. Что он нажал «да» от скуки, робот не знает и знать не хочет.

Вторая причина — нагрузка. Банк считает, какую часть дохода съедают платежи по кредитам. Кредитку он учитывает, даже если по ней не потрачено ни рубля: смотрит на лимит, а не на то, пользуетесь вы картой или нет.

А дальше начинается снежный ком. Отказали — человек расстроился и пошёл в следующий банк. Потом ещё в один. Каждая заявка и каждый отказ ложатся в кредитную историю. Через месяц таких походов там уже красота: новая кредитка, пачка запросов и пачка отказов. Следующий банк смотрит на это и тоже отказывает. Уже не из-за карты, а потому что все до него отказали.

Лечение простое и скучное: карту закрыть и ничего не делать.

Самое смешное: открыли кредитку за две секунды, а закрывали больше месяца. Заявление, «счёт будет закрыт в течение...», потом ждать, пока банк сообщит в бюро кредитных историй, что карты больше нет.

И всё это время ни одной новой заявки. Это было тяжелее всего. Человеку нужны деньги, а ему говорят: сиди и жди. Но выдержал. Когда карта пропала из истории, прислал документы и получил одобрение.

Что я из этой истории рассказываю всем:

1. Перед крупным кредитом или ипотекой ничего нового не открывайте. Ни кредиток, ни рассрочек, ни «карт с кэшбэком», которые банк настойчиво подсовывает в приложении.

2. Ненужную кредитку закрывайте, а не кладите в ящик. Именно закрывайте счёт. Заблокированная карта с лимитом продолжает висеть в истории как действующая.

3. Отказали — не бегите сразу в следующий банк. Сначала закажите свою кредитную историю. В каждом бюро это бесплатно два раза в год, а в каких бюро она лежит, бесплатно подскажут Госуслуги. Обычно там сразу видно, за что цепляются.

4. Закрыли карту — возьмите справку о закрытии и через месяц проверьте историю. Бывает, что банк закрыть закрыл, а в бюро передать забыл.

А вам отказывали без видимой причины? Нашли в итоге, в чём было дело?

Показать полностью 2
20

Как 100 тысяч в первый год ипотеки срезают 7 лет платежей. Считаю на пальцах⁠⁠

Возьмём обычную ипотеку: 6 млн ₽ на 30 лет, платежи равные. Ставка пусть будет 18% годовых. Это условный пример, а не ставка какого-то банка, ниже посчитаю ещё для 6, 12 и 22%.

Платёж здесь 90 425 ₽. Из первого платежа на сам долг уходит 425 рублей. Остальные 90 000 банк забирает процентами. За весь первый год вы отдадите больше миллиона, а долг уменьшится на 5 544 ₽.

Работаю с ипотекой и кредитами под залог в Питере. Эту арифметику я рисую людям на листочке почти на каждой встрече, и почти каждый раз человек удивляется.

Почему так

Проценты начисляются на остаток долга. В начале остаток равен почти всему кредиту, и проценты съедают почти весь платёж. На тело остаются копейки. К концу срока пропорция переворачивается.

Досрочный платёж целиком идёт в тело, и с этих денег банк больше не начислит ни рубля. При 18% каждые 100 тысяч долга стоят 1 500 ₽ процентов в месяц. Все оставшиеся 29 лет.

Отсюда эффект. Вносите сразу после 12-го платежа 100 000 ₽ сверху и просите сократить срок. Ипотека заканчивается на 92 месяца раньше, это 7 лет и 8 месяцев. Процентов за всё время уходит примерно на 8,24 млн ₽ меньше.

Сто тысяч экономят восемь миллионов. Похоже на кликбейт, но это обычные сложные проценты, только в кои-то веки в вашу пользу.

Чем выше ставка, тем сильнее эффект

Тот же кредит, те же 100 000 ₽ после первого года, ставки условные.

При 6% платёж 35 973 ₽. Срок короче на 15 месяцев, процентов меньше примерно на 447 тысяч.

При 12% платёж 61 717 ₽. Ипотека короче почти на три с половиной года, экономия около 2,48 млн.

При 22% платёж 110 159 ₽. Минус 128 месяцев, это больше десяти с половиной лет.

Или наоборот: сколько внести, чтобы закончить на пять лет раньше? При 22% примерно 21 тысячу, при 18% около 49 тысяч, при 12% около 158 тысяч. А при 6% уже около 442 тысяч: там заметная часть платежа с первого месяца идёт в тело, и долг гасится без вашей помощи.

Тянуть невыгодно. Те же 100 000 ₽ при 18%, внесённые через три года, сокращают срок на 75 месяцев вместо 92. Почти полтора года потеряно только из-за того, что деньги пришли позже.

Срок или платёж

Банк спросит, что уменьшать. По деньгам выигрывает срок, все цифры выше для этого варианта.

Но уменьшить платёж тоже разумно, если доход плавает, впереди декрет или подушки нет. Меньший обязательный платёж даёт свободу в плохой месяц. В хороший можно снова внести сверху.

Как это делается

Вернуть ипотеку досрочно, целиком или частями, вы имеете право по закону, банк запретить не может. Банк уведомляют не меньше чем за 30 календарных дней, если договор не устанавливает срок короче. Обычно он короче, и всё делается в приложении.

Проверьте две вещи. Договор может разрешать частичную досрочку только в день очередного платежа, к этой дате деньги должны лежать на счёте. И после досрочки банк обязан выдать уточнённый график: скачайте его и убедитесь, что сократилось то, что вы выбирали.

А как же вычет по процентам

Вычет считают с уплаченных процентов, лимит 3 млн ₽ по кредитам с 2014 года. Досрочка уменьшает будущие проценты, а с ними и вычет: с каждого сэкономленного рубля вы теряете 13 копеек возврата. Экономия всё равно остаётся.

Если проценты и после досрочки сильно больше 3 млн, не теряете ничего, вычет упрётся в лимит. При 18% на 6 млн за 30 лет переплата больше 26 млн, тут и думать нечего. Вычет за саму покупку досрочка не трогает.

Когда досрочка не лучший ход

Нет подушки. Деньги из ипотеки назад не достать. Сломается машина через три месяца, и вы пойдёте занимать уже не под ипотечную ставку. Сначала запас на несколько месяцев жизни.

Есть дорогие долги. Кредитка, потребкредит, микрозаём почти всегда дороже ипотеки. Гасить сначала надо самый дорогой.

Вклад даёт больше ставки ипотеки. Типичный случай с льготной ипотекой под 6%. Пока ключевая ставка двузначная, по вкладам обычно платят больше 6%, и деньги на вкладе зарабатывают больше, чем стоит долг, оставаясь под рукой. Ставки по вкладам меняются, так что просто сравните перед тем, как нести деньги в досрочку.

При ставке 18–22% сомнений обычно нет. Там свободные деньги после подушки и дорогих долгов лучше отправлять в досрочку, и чем раньше, тем лучше.

А вы делали досрочку в первый год? Что выбрали, срок или платёж?
Показать полностью 2
1

В выписке ЕГРН появился запрет от приставов. Что это значит и как его снять⁠⁠

Работаю в залоговом кредитовании, и квартиры с ограничениями от приставов попадаются нам постоянно. Сценарий у людей почти всегда один: заказал выписку ЕГРН, увидел слово «запрещение» или «арест» и решил, что квартиру вот-вот заберут.

Обычно это не так. Разберу по-простому, без юридического тумана.

Запрет и арест — не одно и то же

Запрет на регистрационные действия — самое частое. Пристав просто запрещает Росреестру регистрировать сделки с квартирой: продать, подарить, заложить нельзя. Жить в ней и платить коммуналку можно, ничего не меняется.

Арест — шаг дальше. Пристав описывает имущество, может ограничить пользование и потом передать квартиру на продажу. Ещё арест бывает судебный: суд накладывает его по иску, ещё до решения, чтобы ответчик ничего не успел переоформить.

И то и другое видно в выписке ЕГРН, в разделе про ограничения. Там же написано, кто наложил и каким документом.

«У меня единственное жильё, мне ничего не будет»

Наполовину правда. Забрать единственное жильё за долги нельзя, это статья 446 ГПК. Исключение одно — ипотека: если квартира в залоге, её могут продать и при единственном жилье.

А вот запрет на сделки на единственное жильё ставить можно. Это не взыскание, а способ не дать вам продать или переписать квартиру, пока долг висит. Так что логика «квартира одна, значит, ничего не наложат» не работает.

Если квартира не единственная, её могут продать на торгах. Не продалась на первых — на повторных цену снижают на 15%. Долг гасят из вырученного, остаток возвращают владельцу.

Как узнать, что за долг

Банк данных исполнительных производств на сайте ФССП: ищете по ФИО и дате рождения, видите сумму, отдел и пристава. На Госуслугах те же долги видно сразу и там же можно оплатить. Выписка ЕГРН покажет все запреты с реквизитами постановлений.

Запретов может быть несколько, от разных приставов по разным делам. Снимать придётся каждый.

Как снять

1. Выясните все производства и суммы. Если не заплатить в срок для добровольного исполнения, обычно это 5 дней, сверху добавят исполнительский сбор: с 9 января 2026 года это 12%, но не меньше 2 000 ₽.

2. Не согласны с долгом или действиями пристава — постановление можно обжаловать за 10 дней, старшему приставу или в суд. Долг признаёте, но сразу заплатить не можете — можно просить суд об отсрочке или рассрочке.

3. Платите через Госуслуги, сайт ФССП или по реквизитам из постановления. Платёжку сохраните обязательно.

4. После оплаты пристав оканчивает производство, выносит постановление о снятии запрета и отправляет его в Росреестр. Росреестр вносит запись в течение трёх рабочих дней после получения. Сколько провозится сам пристав, зависит от отдела и количества дел. Точный срок вам заранее никто не назовёт, и это нормально.

5. Закажите свежую выписку и проверьте, что запретов нет. Висит, хотя долг погашен, — пишите приставу обращение с копией платёжки. Через Госуслуги проще всего.

Можно ли продать квартиру с запретом

Можно, но через погашение долга. Пока запрет стоит, Росреестр переход права не зарегистрирует. Поэтому часть денег покупателя сначала идёт на долг: напрямую приставам или через аккредитив либо депозит нотариуса. Пристав снимает запрет, стороны регистрируют сделку, остаток продавец получает после регистрации.

Честно скажу: обычные покупатели от таких квартир часто отказываются даже со скидкой. Боятся, что запрет снимут не сразу или что появятся новые. Есть инвесторы, которые выкупают квартиры с арестами и сами разбираются с приставами, но, понятное дело, дешевле рынка.

А вот занять под залог этой же квартиры, чтобы погасить долг, обычно не выйдет. Под квартиру с арестом или запретом кредиторы не дают: сначала снятие, потом сделка.

Чего не делать

Не переписывайте квартиру на родственников «пока не поздно». С запретом сделку не зарегистрируют, а если запрета ещё нет, её могут оспорить как мнимую.

Не игнорируйте письма от пристава. Сбор 12% и новые ограничения сами не рассосутся.

Не платите тем, кто обещает «снять арест» без погашения долга. Запрет снимает пристав своим постановлением или суд. Законного способа обойти долг за отдельную плату нет.

Если долгов много и платить нечем, отдельная история — банкротство. Единственное жильё без ипотеки там тоже защищено. Но это уже тема для другого поста.

Показать полностью 2
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества