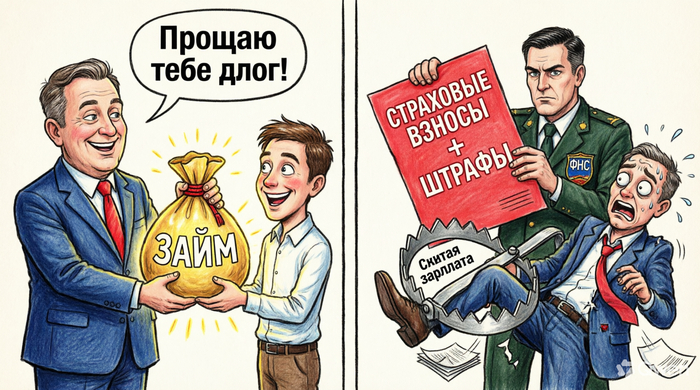
Представьте ситуацию: вы — заботливый работодатель. Вашему ценному сотруднику срочно нужны деньги на квартиру или лечение, и компания выдает ему беспроцентный займ. Через год вы, как добрый начальник, решаете простить ему этот долг. Звучит благородно? А вот налоговая может увидеть в этом хитрую схему по уходу от налогов и доначислить вам страховые взносы по полной программе.
Разбираемся, где проходит тонкая грань между реальной помощью сотруднику и налоговой ловушкой.
Когда выдача займа безопасна
Сразу хорошая новость: сам факт выдачи денег по договору займа не облагается страховыми взносами. Почему? Потому что это не оплата за труд и не вознаграждение по договору на оказание услуг. Это просто передача имущества в собственность с обязательством вернуть его обратно (п. 1 ст. 807 ГК РФ, п. 4 ст. 420 НК РФ).
Материальная выгода от экономии на процентах (то есть то, что сотрудник не платит проценты) тоже не является базой для начисления взносов. Глава 34 НК РФ просто не содержит таких правил, в отличие от правил по НДФЛ. Условный доход — это не реальная выплата.
Ловушка при прощении долга
А теперь внимание, главный риск. Что будет, если вы решите простить работнику этот долг?
Позиция контролирующих органов, мягко говоря, неоднозначна. В одних письмах ФНС и Минфин говорят, что объекта обложения нет (совместные письма от 26.04.2017 №БС-4-11/8019, от 30.05.2018 №БС-4-11/10449@). В других, более свежих письмах, Минфин занимает жесткую позицию: прощение долга — это выплата в пользу работника в рамках трудовых отношений, а значит, облагается взносами (письма от 18.10.2019 №03-15-06/80212, от 25.11.2022 №03-04-05/115606).
Когда ведомства спорят сами с собой, в игру вступают суды. И здесь практика в основном на стороне бизнеса, но с важными оговорками. Компании выигрывают споры (например, постановления АС Московского округа от 29.01.2019 по делу №А40-12924/2018), если доказывают три ключевых факта:
Прощение долга никак не связано с квалификацией, сложностью или качеством работы сотрудника (это не оплата труда).
Это не скрытая премия за рабочие показатели, и такие «бонусы» не прописаны в локальных актах о премировании.
По своей юридической сути это подарок (гражданско-правовая сделка по прощению долга), а с подарков страховые взносы не платятся.
Системность — красный флаг для налоговой
А теперь о том, как можно потерять действительно много денег. Если вы практикуете выдачу займов с последующим прощением на регулярной основе, налоговая может переквалифицировать эти операции в скрытую форму выплаты зарплаты.
И самое неприятное: базу для взносов рассчитают задним числом — не на дату прощения долга, а на дату первоначальной выдачи денег сотруднику.
Яркий пример негативного сценария — постановление Арбитражного суда Поволжского округа от 21.02.2022 №Ф06-13834/2021 по делу №А12-2193/2021. Там суд согласился с налоговиками, потому что:
займы выдавались одним и тем же сотрудникам регулярно;
старые долги не гасились, а новые транши выдавались;
компания даже не пыталась требовать возврата денег по истечении срока;
фактически деньги так и не вернулись в компанию.
Суд расценил это как схему ухода от налогов.
Для контраста: в постановлении 11-го ААС от 09.06.2023 №11АП-8673/2023 по делу №А55-36301/2022 компания смогла оспорить доначисления. Почему? Потому что займ был выдан не регулярно, и, что важно, сотрудник его в итоге вернул.
Что делать, чтобы не платить лишнего
Не смешивайте отношения. В документах о прощении долга не должно быть ни слова о трудовых заслугах, KPI или стаже работы. Это самостоятельная гражданская сделка.
Избегайте конвейера. Разовая помощь сотруднику — это одно. Регулярная выдача денег одним и тем же людям без реальных попыток взыскания долга — прямой путь к переквалификации в зарплату.
Соблюдайте формальности. Если это заем, пусть он будет реальным: с графиком возврата и, в случае просрочки, с реальными претензиями или хотя бы их отправкой.
Кстати, тему налоговых рисков при операциях с персоналом и не только я подробно разбираю в своих книгах. Если хотите копнуть глубже и выстроить безопасную систему, загляните сюда: https://booksivkov.ru/
А если проверка уже на пороге, и нужно грамотно отбиться от необоснованных доначислений по займам или другим операциям, я и моя команда готовы помочь:
Помощь при налоговых проверках: https://taplink.cc/nalogpro
Резюмирую: помочь сотруднику деньгами можно и нужно. Но делать это надо так, чтобы ваша благородность не была принята налоговой за схему ухода от взносов. Документируйте сделку как гражданско-правовую, избегайте системности и не связывайте прощение долга с трудовой функцией.
А ваша компания практикует займы для сотрудников? Сталкивались ли вы или ваши знакомые с претензиями налоговиков по этому поводу? Делитесь опытом в комментариях!