Рудбекия
Люблю жёлтые цветы. Мне нравится, как они распускаются, цветут, а потом увядают. В этом — удивительная красота и своя эстетика.
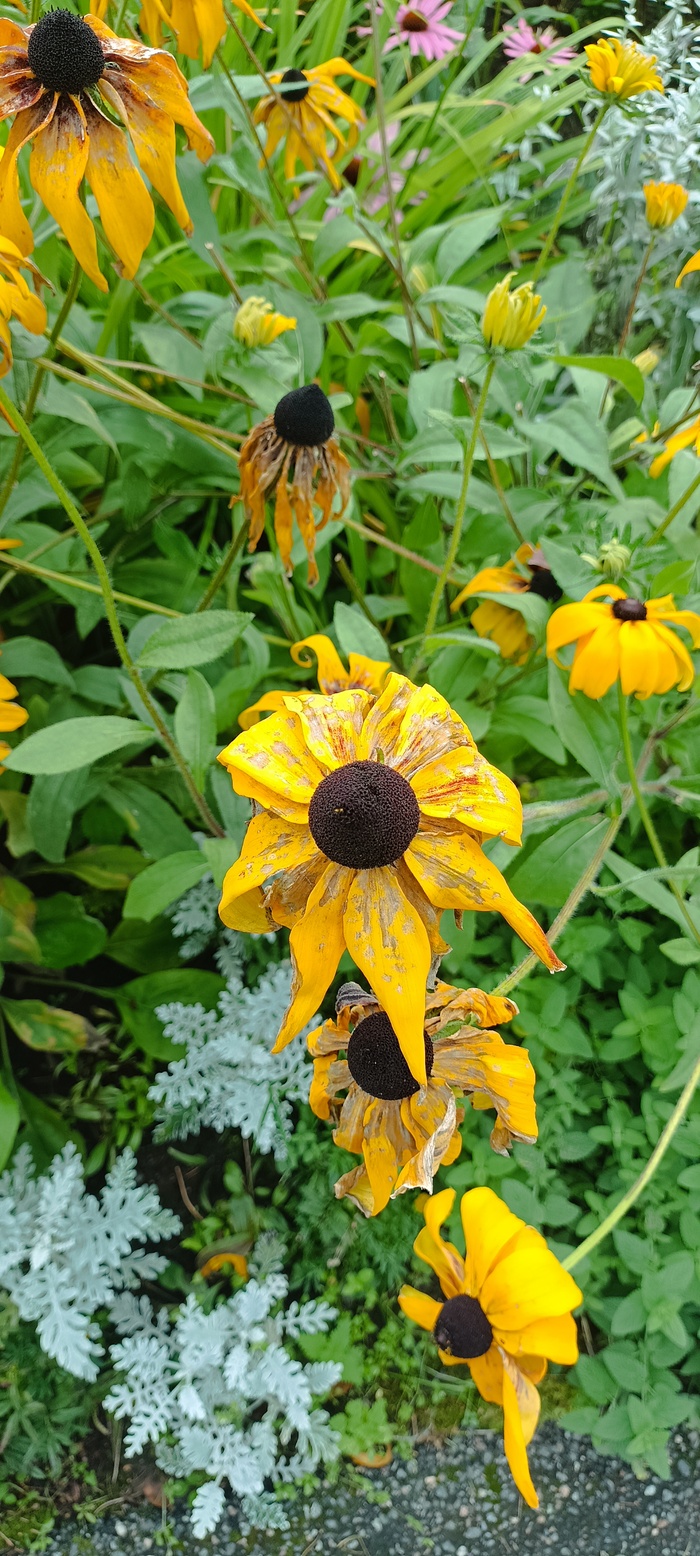
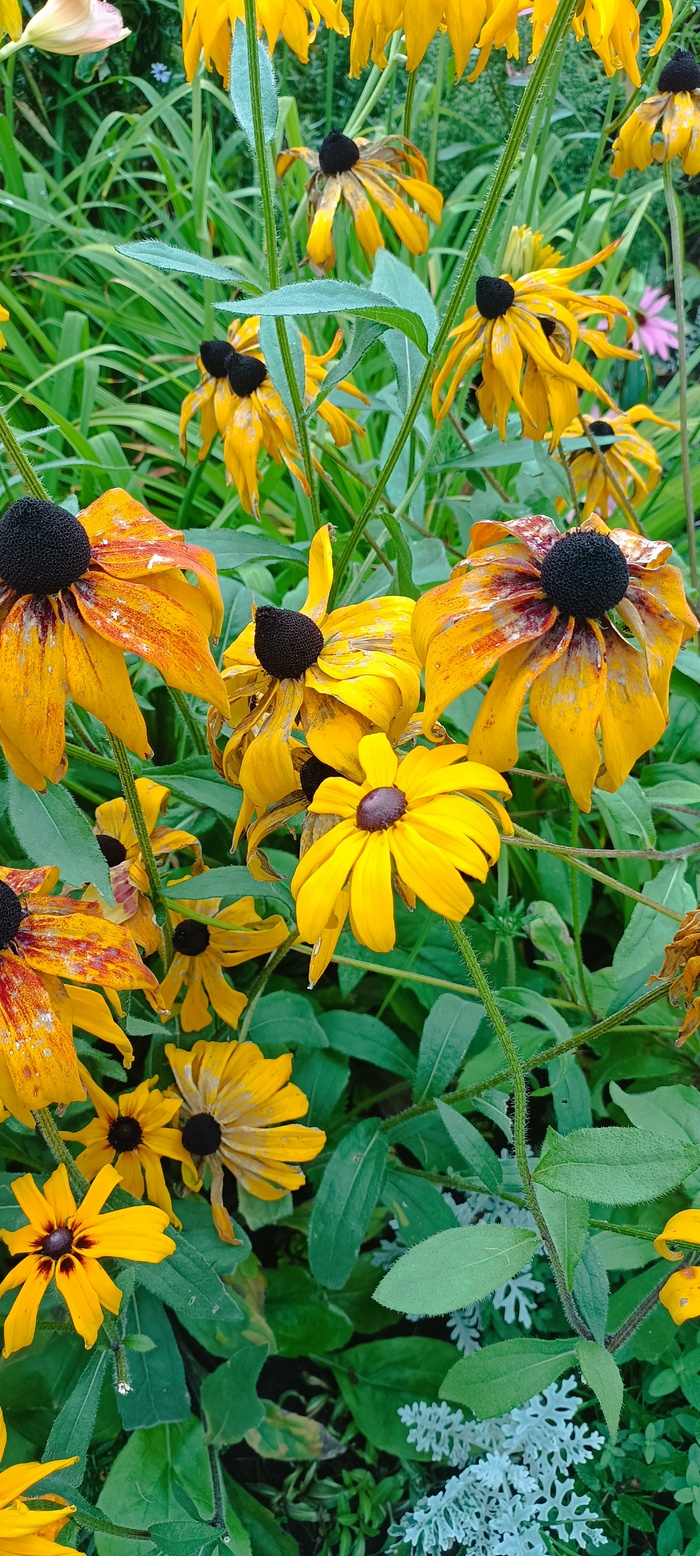
Rudbeckia fulgida
Показать полностью
2
Люблю жёлтые цветы. Мне нравится, как они распускаются, цветут, а потом увядают. В этом — удивительная красота и своя эстетика.
Rudbeckia fulgida
Импортозамещение:
Для модераторов: ссылки в цитатах. Группа Астра пишущая сама про себя, и Альфабанк достаточно доверенные источники, хотя не пресса ?
В пятницу, 29 мая, Группа Астра опубликовала финансовые результаты по МСФО за I квартал 2026 года. К началу основной сессии акции отреагировали снижением на 2%.
Отгрузки в I квартале 2026 года составили 1,9 млрд руб., а выручка — 2,7 млрд руб., снизившись на 4 и 15% г/г, соответственно.Чистый убыток составил 752 млн руб. против прибыли в 184 млн руб. годом ранее.
https://alfabank.ru/alfa-investor/t/gruppa-astra-otchitalas-...
Во Freedom Holding масштаб падения считают чрезмерным и во многом спекулятивным, поскольку у компании почти нет долговой нагрузки, сохраняется спрос на импортозамещение ПО, а менеджмент подтверждает цель по чистой прибыли в ₽8,6 млрд в 2026 году.
https://www.rbc.ru/quote/08/06/2026/6a26f0ce9a794748b098b10d
Ну ..
2 апреля 2026 года. ПАО Группа Астра (далее группа или компания, MOEX: ASTR), один из лидеров российского IT-рынка и ведущий производитель инфраструктурного программного обеспечения (ПО), объявляет аудированные финансовые результаты по МСФО за 12 месяцев 2025 года.
Чистая прибыль осталась на уровне прошлого года и составила 6 млрд рублей. Основные факторы, которые повлияли на показатель: повышение выплат страховых взносов, завершение срока действия льготного кредита, а также увеличение cтавки налога на прибыль до 5%. Рентабельность по чистой прибыли составила 30%.
Компания продолжает усиливать экосистему и активно инвестирует в разработку, в том числе для будущей реализации отложенного спроса. Капитализированные расходы выросли на 43% год к году до 4 млрд рублей.
https://astra.ru/about/press-center/news/vyruchka-gruppy-ast...
Вендекапец
РЕДМОНД, штат Вашингтон — 29 апреля 2026 г. — Компания Microsoft Corp. сегодня объявила следующие результаты за квартал, закончившийся 31 марта 2026 года, по сравнению с аналогичным периодом прошлого финансового года:
· Выручка составила 82,9 млрд долларов США и увеличилась на 18% (на 15% в постоянной валюте)
|· Операционная прибыль составила 38,4 млрд долларов США и увеличилась на 20% (на 16% в постоянной валюте)
· Чистая прибыль составила 31,8 млрд долларов США и увеличилась на 23% по стандартам GAAP и на 20% (на 18% в постоянной валюте) по стандартам non-GAAP
· Разводненная прибыль на акцию составила 4,27 доллара США и увеличилась на 23% по стандартам GAAP и на 21% (на 18% в постоянной валюте) по стандартам non-GAAP
https://www.microsoft.com/en-us/investor/earnings/FY-2026-Q3...
В общем то подоконничная страда буквально на пике, томаты вчера таки надумали цвести и выпустили бутоны и это после «атлета», ну не суть, видимо им комфортно, а вот с перцами обратная ситуация, примерно, как в том интервью с актрисой: «а вы какая? а никакая», вот и перцы, в буквальном смысле никакие и что с ними делать хз, удобряла, свет отличный, а они заморыши со скрученными в чашки листьями желто салатового оттенка, причем, что очень странно, в предыдущие сезоны, перцы всегда радовали, дружными всходами и не менее дружным ростом, а тут вот такое безобразие и стыдоба, нет конечно недели полторы назад, чуя что перцы чудят, я посеяла еще несколько пачек перцев и они даже все взошли, но это считай припоздание почти на три недели и даже если предположить, что «вот эти то», не повторят поведение собратьев, то все равно кондиции подходящей для высадки они достигнут значительно позже, а следовательно и плодоношение затянется, конечно это я раскатываю губы и прыгаю не сказав гоп, но все же, что делать с первой партией перцев и как их привести в надлежащий вид непонятно.
С астрами тоже «странная» ситуация, не рассаживала, растут в одной ёмкасти, всхожесть была ровно восемьдесят процентов, то есть взошли все кроме одной полоски в пару сантиметров шириной, прут примерно так же как и помидоры, уже доросли до ламп и куда их переставлять непонятно, верхние ярусы стиллажей оккупированы помидорами и как притормозить нарастание зеленой массы тоже не ясно, может кто-то имеет аналогичную картину на сегодняшний момент? Что делаете? Причем ситуация эта именно относительно астр для меня не типичная, несколько лет подряд сажала семена на рассаду даже еще раньше не первого марта, а в феврале и росла рассада медленно и без особого энтузиазма, причем при аналогичных условиях выращивания, тот же свет, тот же прошлогодний грунт, те же подкормки, даже семена тех же сортов, еще очень интересно влияет ли размер растения на приживаемость при высадке в открытый грунт? Ели растения предположим почти достигли своего взрослого размера?
Есть и вопрос по новому для меня нового вида растения, а именно котовник, из нескольких пачек семян буйно взошел лоток, дел ранее с коровником не имела, выглядит конечно красиво, но что с ним делать непонятно, надеяться ли что ему в одном лотке хватит ресурсов до высадки или все таки пытаться разделить эту «шапку» по разным емкостям, расскажите, кто как делает?
Ну и о приятном, достаточно давно возникали мысли, а не купить ли мне облепиху, нет в целом для меня это не новое растение и все моё детство у моей бабушки росла облепиха, точно припоминаю, что росло четыре женских растения и одно мужское, причем это были чуть ли не первые деревья посаженные на участке, а вот отследить момент когда они испарились не могу, помню росли, росли, ягоды чуть ли не тазами собирали, а потом бац и на месте облепих совершенно другие деревья и кустарники, сколько не силилась вспомнить почему они испарились, так и не смогла вспомнить, может сами выродились, может еще тогда много лет назад бабушку с дедушкой просто отказались от выращивания этой культуры, не знаю в общем, а знаю совершенно точно, что единственный образец сей растительности обитает за забором вдоль дороги, судя по тому, что не плодоносит, наверное мужское дерево, но ни побегов, ни отростков от него ни разу не наблюдалось, ну вот и в связи с такой картиной решила я купить новые облепихи, ну и прогуливаясь на днях по садоводческому отделу, встретился мне там прекрасный оплепЫх с названием алей, собственно говоря его я и купила, ну и высадив в ведро стала шерстить сеть на предмет, а какого же сорта приобрести ему подруг. Вспоминая детство и бабушкины облепихи, хорошо помню две претензии которые бабушка регулярно озвучивала в риторическом контексте , а именно, что ягоду сложно собирать по двум причинам, из за чрезмерной колючести и высоты деревьев, я помню эпопею по сбору ягод, дед на стремянке с пилой, потом погрузка веток в багажник дядиной машины и долгие вечера с маникюрными ножничками с этими колючими ветками, иногда конечно собирали и сразу с деревьев, но это только когда либо сестра, либо тётя соглашались помочь, может конечно это и послужило причиной испарения облепих. Ну и в связи с этими воспоминаниями, хочется купить сорта не колючие, не супер высокие и естественно холодостойкие, какие конкретно покупать не ясно, по описанию нравятся вообще все представленные на рынке, но что выбрать и сколько растений купить не ясно, с удовольствием послушаю ваши мысли по выбору сортов облепихи, что лучше всего растет и плодоносит в средней полосе, с адекватным плодоношением, ну дружелюбно не колючее, среднего размера.
Вот такие мыслишки на тему садово-огородного сезона, с удовольствием выслушаю ваши мысли и советы на этот счет, ну и интересно, как обстоят дела на ваших подоконниках и как развивается ваша рассада разных культур, ведь опыт такая штука, ели его много им совершенно точно стоит делится, тем более в таких интересных вещах, как садово-огородные дела.

Отгрузки выросли на 9%, до 21,8 млрд руб., благодаря масштабированию бизнеса и клиентской базы, а также развитию продуктово-сервисной экосистемы.
Количество клиентов за отчетный период составило более 18 500 (более 18 100 в 2024 г.).
Пока результаты обнадеживают.
Обратите внимание, я выкладываю свои посты на разных площадках, потому рекомендую подписаться на мой тг канал, где они все есть в одном потоке. Там я делюсь информацией в онлайн-режиме.

💭 Анализируем финансовое состояние и стратегические перспективы Группы Астра, чтобы определить, стоит ли удерживать её акции в инвестиционном портфеле...
💰 Финансовая часть / ✔️ Операционная часть (I кв 2025)
🤔 Деятельность группы компаний Астра отличается ярко выраженным сезонным характером, причем около 70% поставок приходится на вторую половину года, тогда как расходы распределяются равномерно в течение всего периода.
↗️ Отгрузки продукции в первом квартале продемонстрировали прирост на 3% относительно аналогичного показателя прошлого года, достигнув объема в 1,9 миллиарда рублей. Доходность бизнеса выросла значительно — на 70%, составив 3,1 миллиарда рублей, что стало возможным благодаря учету доходов прошлых периодов и увеличению прибыли от поддержки реализованных решений.
💪 Показатели операционной эффективности также улучшились: скорректированный показатель EBITDA увеличился до уровня 0,5 миллиарда рублей, а скорректированная чистая прибыль достигла отметки в 0,26 миллиарда рублей.
💳 Благодаря грамотному финансовому менеджменту группа поддерживает стабильно низкую долговую нагрузку, располагая значительными объемами свободных денежных средств. Несмотря на строгий режим кредитно-денежной политики, компания продолжает активно финансировать инновационные проекты и техническое перевооружение. По состоянию на конец первого квартала 2025 года коэффициент отношения чистого долга к LTM скорректированной EBITDA составил отрицательное значение (-0,01x), свидетельствуя о наличии избытка ликвидности над уровнем обязательств.
✅ Развитие
🤖 Астра и производитель робототехники TECHNORED заключили соглашение о сотрудничестве, направленное на разработку и реализацию комплексных решений в области промышленной автоматизации. Партнерство предусматривает организацию полного цикла производства роботизированных систем, начиная от проектирования и заканчивая внедрением автоматизированных технологий непосредственно в производственные процессы предприятия.
👥 Совет директоров одобрил проведение обратной покупки до двух миллионов собственных акций, что составляет приблизительно один процент от общего количества акций компании. Реальное количество приобретаемых ценных бумаг будет определяться рядом обстоятельств, среди которых финансовые возможности компании, рыночная стоимость акций, достижение целевых показателей долгосрочной мотивационной программы руководства и ведущих специалистов. Кроме того, была запущена новая программа долгосрочного стимулирования персонала, цель которой заключается в увеличении чистой прибыли вдвое к концу 2026 года по сравнению с показателями 2024-го.
📌 Итог
💻 Акции российских разработчиков программного обеспечения находятся под давлением неблагоприятных внешних условий, однако Группа Астра выделяется как одна из основных выгодоприобретателей процесса замещения иностранных IT-продуктов отечественными решениями.
🔥 Тем не менее, компания успешно развивает собственный бизнес через расширение ассортимента продуктов и укрепление позиций на государственном уровне, несмотря на замедление роста рынка и угрозы возвращения зарубежных игроков. Несмотря на высокие ставки и кредиты, чистый долг остаётся низким.
🎯 ИнвестВзгляд: Актив продолжаем удерживать в портфеле, несмотря на просадку. Потенциал для роста сохраняется. При возможности доля будет только увеличиваться.
💯 Ответ на поставленный вопрос: Акции Астры представляют собой привлекательную возможность для инвесторов, готовых принять краткосрочную волатильность ради будущих прибылей. Компания имеет чёткую стратегию развития, крепкий баланс и стабильные денежные потоки. Поэтому акции имеет смысл удерживать или даже увеличивать долю, особенно при просадках.
👇 Держите в портфеле? Какой результат?
$ASTR #ASTR #астра #инвестиции #финансы #технологии #Инвесторы #Трейдеры #Рынок #Биржа #Портфель

Литораль Белого моря с цветущей солончаковой астрой. Фото М. Новиковой с сайта plantarium.ru.
По берегам Белого моря в полосе прилива на засоленных почвах формируются приморские засоленные сырые луга.

Триостренник приморский, Соловецкие острова. Фото Л. Головневой.
Наиболее часто на этих лугах встречаются подорожник морской (Plantago maritima), триостренник приморский (Triglochin maritimum), млечник приморский (Glaux maritima), солончаковая астра (Tripolium pannonicum), а также некоторые осоки и ситники.

Цветение млечника приморского, Белое море, июль. Фото Л. Головневой.

Цветение млечника приморского, Белое море, июль. Фото Л. Головневой.

Подорожник морской, Белое море. Фото Л. Головневой.

Триостренник приморский. Фото Л. Головневой.
Из них наибольшее внимание привлекает солончаковая астра. Она цветет очень обильно и придает замечательный лиловый аспект приморским сообществам.

Солончаковая астра на Соловецких островах. Фото К. Кеменовой с сайта plantarium.ru.
Астра является прекрасным медоносом. Во время прилива растение часто полностью затопляется и кажется, что астра цветет под водой.

Во время прилива астра может полностью заливаться водой. Фото Ю. Лоскутовой.
Растение это живет всего несколько лет. В первые годы развиваются только розетки листьев, а после цветения растение погибает, разбрасывая множество семян.

Во время прилива морская астра заливается водой. Фото Ю. Лоскутовой.
Приглашаем всех любителей ботаники присоединиться к нашему сообществу в ВК, там вы найдете ещё больше интересных рассказов и красивых фотографий из мира растений!
Выручка выросла на 80%, прибыль — в разы выше конкурентов, а инвесторы… разочарованы. Что не так с Астрой, и почему сильные отчёты больше не работают?

Новый выпуск подкаста от инвест-канала «Fond&Flow»
🎲#51. Под ребрами..
Несмотря на неадекватную волатильность рынка, продолжаем разбирать свежие результаты МСФО за 2024 год.
⚡ 80% рост выручки, трёхкратный рост экосистемных продаж, прибыль, которая в несколько раз выше конкурентов. Казалось бы, такие хорошие отчёты должны вдохновлять инвесторов для инвестирования в Астру, если бы не...
Замедление динамики... Снижение свободного денежного потока... Переоценка целей... Невыполнение обещаний...
Как так получилось, что компания с хорошей выручкой и высокой прибыльностью вдруг начинает терять в капитализации? Давайте смотреть

Результаты за 2024 год:
🔼 Выручка взлетела на 80% и составила 17,2 млрд ₽
🔼 Скорр. EBITDA выросла на 69%, до 7 млрд ₽
🔼 Чистая прибыль увеличилась на 66%, до 6 млрд ₽
🔼 Скорр. Чистая прибыль увеличилась на 46% и составила 6,5 млрд ₽
Все ключевые метрики, очевидно, растут. В действительности, если наблюдать за динамикой, то можно понять, что это «кульминация» старого импульса, а не начало нового.
Да, показатели сильные. Но в них слишком много временных факторов, которые в 2025 году уйдут, оставив рынок с абсолютно другим качеством прибыли.

Один из ключевых факторов роста в 2024 — неадекватно высокий доход от банковских вкладов.
Компания зарабатывала на разнице между дешёвыми льготными кредитами и ставками по депозитам. В 2024 году это дало +138% по чистому процентному доходу, а на минутку 740 млн рублей, полученных благодаря тому, что ставки на денежном рынке были высоки. (Спасибо за ключевую ставку в 21%)
Но с 2025 года халява заканчивается:
❌ Льготный период по кредиту на 3,8 млрд руб. истёк
❌ Депозитная ставка активно снижается
❌ Замедление роста спроса на IT-решения
Без этих доходов рентабельность и прибыльность выглядят куда более скромными.
❗Теперь к более болезненному — переписанным целям. На IPO Астра продавала инвесторам сказку про УТРОЕНИЕ прибыли к 2025 году. Обещали выйти на 10,8–13,2 млрд руб. чистой прибыли — в зависимости от методологии расчёта. Но теперь же...
Новая цель — 13 млрд только к 2026 году.
Уже не утроение, а удвоение. Уже не к 2025, а на год позже. Это и называется пересмотр стратегии в сторону понижения. Это и есть разочарование рынка. Это и объясняет снижение спроса на акции.
Они, конечно, говорят про "консервативную переоценку целей" — но это и есть проблема. Инвесторов тоже можно понять, когда им обещают одно, а на выходе дают лишь половину.

Руководство компании не теряет надежду «разбудить рынок» — а потому заявило о запуске программы байбэка. Мол, текущая капитализация не отражает истинной ценности бизнеса. И вроде всё красиво… но проблемы также присутствуют:
Объём выкупа будет небольшим — не более 2% УК.
Может потребоваться либо увеличение долга, либо урезание дивидендов, что рынку не понравится.
Эффекта на котировки от такого байбэка не будет.
Примечательно то, что в отличие от многих других компаний, Астра не размывает миноритариев через бесконечную допэмиссию.
Мотивация менеджмента — за счёт казначейского пакета:
💡 464 186 акций на первом этапе
💡 до 1% УК на всю программу
💡 Без создания новых бумаг — следовательно, доля инвесторов сохраняется
Это — однозначный плюс. Особенно на фоне дикого размытия, к которому нас приучили компании второго и третьего эшелона. Но, к сожалению, этого недостаточно, чтобы повернуть тренд по акциям.
🤔 Лично у меня нет данной компании в портфеле, но я не считаю, что она стала хуже, чем перед IPO. Сейчас это более зрелый бизнес, чем был вначале. Без долговой нагрузки. С понятной бизнес-моделью. С приличной рентабельностью. С хорошей долгосрочной перспективой.
Очень важна ваша поддержка, ставь – ♥, и подпишись на канал, чтобы не упустить от меня что-то интересное!
Последние выпуски:
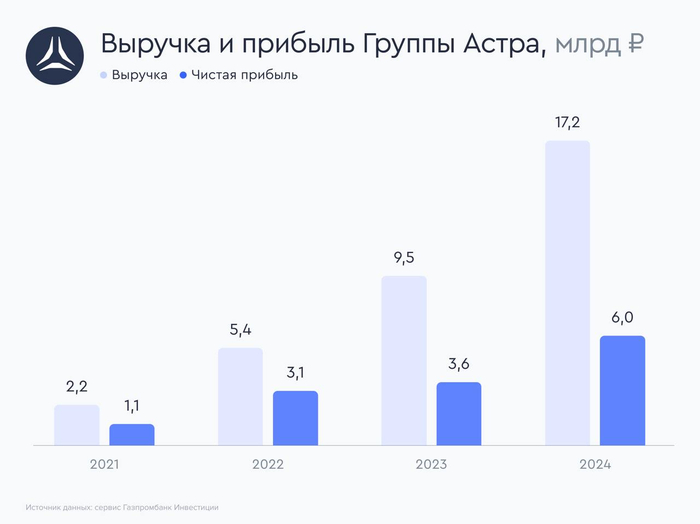
Компания разработчик отечественного ПО "Астра" отчиталась по результатам работы за 2024 год. Ниже приведу цифры, но если прям коротко, то выручка выросла на 80,3%, а чистая прибыль на 66%. Выросли конечно и затраты, у них это в основном заработная плана айтишников.
▪️ Выручка по итогам 2024 года увеличилась на 80,3%, до 17,2 млрд рублей, в основном за счет роста выручки от продажи продуктов экосистемы (без учета операционной системы Astra Linux) в три раза, до 5,5 млрд рублей, роста доходов от сопровождения продуктов в 2 раза, до 2,8 млрд рублей, и роста выручки от продаж операционной системы Астра Линукс на 35,4%, до 8,5 млрд рублей.
▪️ Операционная прибыль увеличилась на 35%, до 5,5 млрд рублей, на фоне опережающих темпов роста себестоимости, коммерческих и административных расходов относительно темпов роста выручки. Крупнейшей статьей операционных расходов является заработная плата, затраты на которую увеличились в два раза, до 7,9 млрд рублей, на фоне развития и расширения команды: в течение 2024 года штат сотрудников увеличился с 2275 до 2803 человек.
▪️ Чистая прибыль выросла на 66%, до 6,0 млрд рублей, на фоне роста операционной прибыли и финансовых доходов с 0,6 до 1,3 млрд рублей.
▪️ Чистый долг на конец 2024 года вырос до 1,6 млрд рублей после 0,09 млрд рублей годом ранее, при этом долговая нагрузка компании остается низкой: соотношение чистого долга к скорректированному показателю прибыли до уплаты налогов, процентов и начисления амортизации (EBITDA) составило 0,23.
🔹 Компания объявила о запуске новой программы мотивации топ-менеджмента и ключевых сотрудников, в основе которой будет задача — удвоить чистую прибыль по итогам 2026 года относительно 2024 года. Проведение программы мотивации будет осуществляться за счет 2,5 млн акций квазиказначейского пакета.
🔹 Астра намерена и дальше расширять программу мотивации, а также проводить M&A-сделки для стратегического развития, в том числе используя акции квазиказначейского пакета.
🔹 Менеджмент компании планирует предложить совету директоров во втором квартале 2025 года рассмотреть вопрос о целесообразности запуска обратного выкупа акций (buyback).
Все эти результаты вроде как не должны были быть неожиданностью, для тех кто изучал компанию, но при этом, котировки акций неплохо росли после отчёта, даже не смотря на падающий рынок.
Единственное, необходимо отметить, несмотря на весьма неплохие результаты, сама компания ставила еще более высокие планы, по той же чистой прибыли. Также были пересмотрены (!понижены) прогнозы компании по прибыли на 2025-2026 год.
По итогам 2024 года компания заработала своим акционерам 29,09 рубля чистой прибыли на одну акцию, что соответствует 6,7% текущей акционерной доходности. Не много, но для ИТ, с такой динамикой роста выручки и прибыли, по моему вполне не плохо.
Есть у нас такая не очень хорошая черта - хаять отечественное. И если китайцы с гордостью ляпают везде свои (даже порой убогенькие) бренды и логотим made in china, американе так и вовсе готовы бить себя в грудь, если что-то сделано в США, а не в том же Китае, то у нас все молятся на благословенное западное, и хаят отечественное, даже если на то нет никаких оснований.
И по моему, Астра, как раз подобный случай.
В сухом остатке: Астра - русский разработчик ПО. Флагманский продукт Астралинукс. Все с него ругаются и плюются, но госов постепенно заставляют ставить и работать. И кстати, ставят не только госы. Коллеги подсказали, что например, Татнефть и Газпромнефть взяли на вооружение продукцию Астры.
Конечно на ожиданиях, что вот-вот сейчас как все потеплеет и все вернётся, бумаги компании были в последнее не в фаворе у инвесторов.
И конечно, сценария запуска недружественных компаний в Федерацию, в действительности нельзя исключать (за 30 серебренников пустят назад и мелкософт и всех остальных).
Но все же есть такое понятие, как цифровой суверенитет. И Астра, на мой взгляд, является одним из его бенефициаров.
04.04.2025 Станислав Райт — Русский Инвестор