
Москва выкачала все деньги с регионов, плак:( Прекращаем заблуждение, или откровенный враньеж
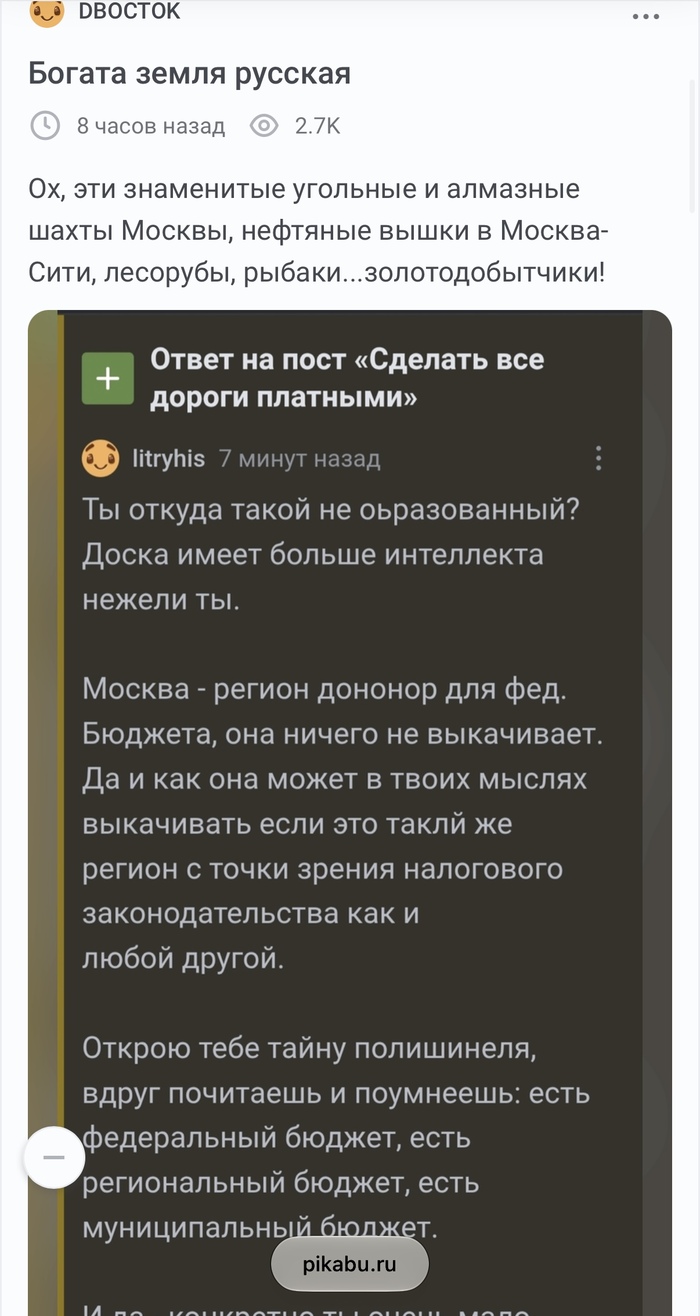
Собственно навеяно очередным срачем на тему: «Мы в регионах платим за Москву, Москва забирает у нас деньги и живет за наш счет…» ну и прочая подобная херня.
На доводы что это не так, глупые люди начинают усиленно хрюкать: «я посмотрел бюджет г Москва, треть бюджета это налог на прибыль организаций! Москва качает ресурсы с нас а продает сама! Хрю хрю хрю!»
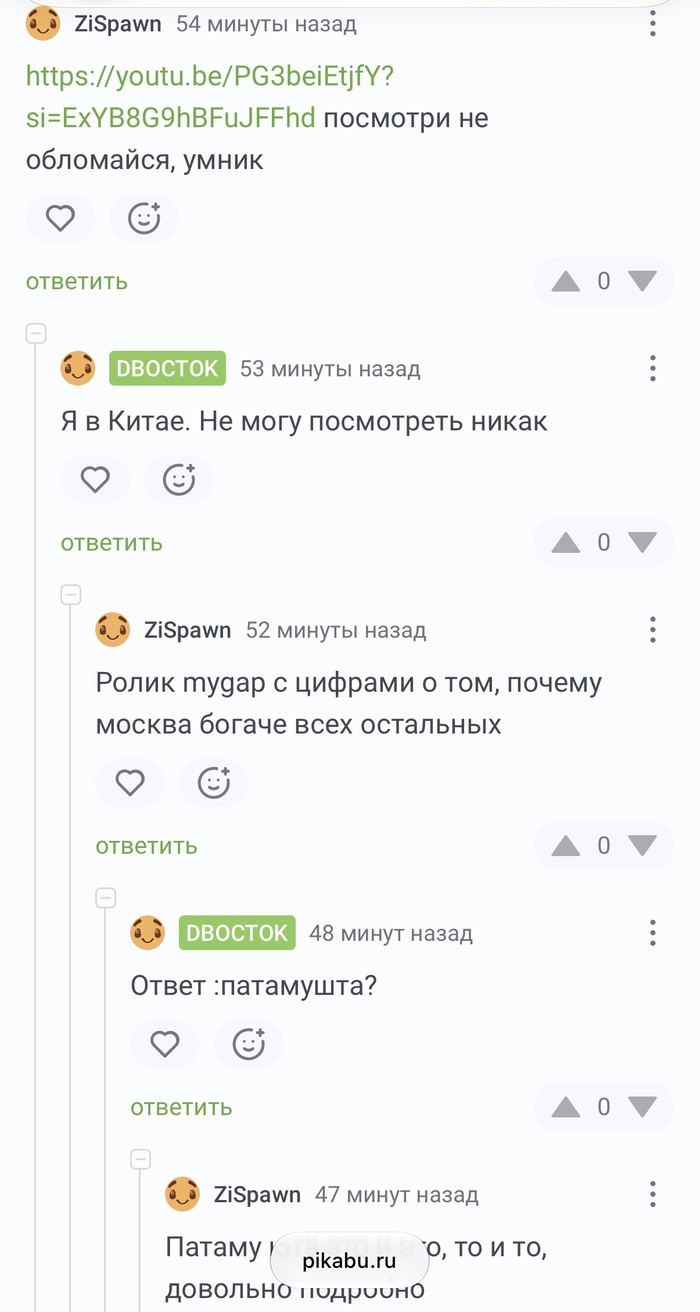
Причем доказывая свою позицию эти откровенно очень глупые люди приводят как аргумент и истину видосик какого-то блоггера.
(Ссылку на видосик привожу:
В видео блогер, сначала начинает с базовых и совершенно очевидных фактов:
Человек родившийся в Мск имеет определенные преимущества перед остальными с рождения (ну тут сложно спорить, мир не справедлив).
МСК является городом федерального значения и фактически равняется региону. (Что тоже факт).
А далее блоггер (ссаный) говорит что треть бюджета Москвы это налог на прибыль организаций (что факт) и что этот налог платится по месту регистрации организации, а все самые богатые организации (в т ч ресусодобывающие) зарегистрированы в Москве, и именно таким способом Москва забирает всю прибыль с регионов - а вот это является самым настоящим пиздежом!!!
Почему автор пиздит? Потому что тупой и не знаком НК или читал его жопой? Или потому что он специально перевирает факты? (Я считаю что второе) - по сути не важно.
Итак. Разбираемся с налогом на прибыль организаций (которые в т ч зарегистрированы в Москве).
Налог на прибыль организаций составляет 25% и состоит из двух частей:
8% - Федеральная часть, т е эта часть сразу уходит в федеральный бюджет. (Для тех кто вообще не вкурсе: Федеральный бюджет это не бюджет города Москва)
Региональная часть 17% - уходит, как понятно из названия в региональный бюджет, но! Уходит ли он весь в Москву? - НЕТ!!
Она распределяется между головным офисом и ВСЕМИ обособленными подразделениями (ОП) предприятия.
Доля прибыли каждого обособленного подразделения (или головного офиса) определяется по формуле (п. 2 ст. 288 НК РФ), которая рассчитывается как среднее арифметическое двух показателей:
Доля среднесписочной численности работников (или расходов на оплату труда) этого подразделения в общей численности (расходах) всей компании.
Доля остаточной стоимости амортизируемого имущества этого подразделения в общей остаточной стоимости имущества всей компании
Так что даже здесь Москва не занимается бесщадным доением регионов.
Умный человек думает, и образовывается.
Глупые обмановаться рады и вместо образования умеют только нахрюкивать да визжать.