
Бедный папа, богатая цель.
5 постов
5 постов
Всем пламенный привет дорогие читатели 👋
Выражаю огромную благодарность за активность под крайним постом, мнение каждого было для меня полезно. Мнение большинства пересеклось с моим убеждением по поводу имущества и как с ним стоит поступить, если такая ситуация имеет место быть, спасибо каждому, кто постарался вникнуть в суть вопроса.
Прошел очередной месяц и мне хотелось бы подвести свой небольшой итог по его результатам.
Из основного:
план по накоплению - выполнен 🎉
Но выполнен он к сожалению с несколькими оговорками..
во-первых, минимальный порог по накоплению (4000₽) выполнен с небольшим перевыполнением в 2000₽ (немного, но лучше чем ничего). Дополнительного дохода в прошедшем месяце не было, поэтому показатель перевыполнения упал по сравнению с предыдущими месяцами. Будем наверстывать данный показатель в этом месяце, хоть на работе дела не очень, один из показателей обвалился до 90%, так что премия будет в размере 50%..
Во-вторых, есть положительная новость по поводу плана. По итогам предыдущего месяца он перевыполнен и график достижения 100% сократился с 18 месяцев до 8 месяцев на бумаге, если придерживаться даже минимального перевыполнения плана, цель может быть достигнута до конца года.
А теперь немного поясню:
в июле этого года я в очередной раз предложил жене откладывать хоть какую-то сумму, которая посильна в бюджет дочери, на что она прокомментировала это следующим образом: что мы уже это пытались делать и что, я предлагаю откладывать по 1000₽? Это смешно. Примерно после этого диалога, я принял решение откладывать деньги без ее участия и никак ей об этом не сообщать.
Так вот, в сентябре закончились ее выплаты от работодателя, мы доехали до офиса, чтобы она уволилась и потом устроилась ко мне в организацию. Расчет был, что увольнительные придут в размере (примерно) 20-30000₽, мы подготовимся к зиме и благополучно она выйдет на работу уже у меня. После увольнения, кажется на следующий день, ей пришли расчетные в размере 158000₽, она самостоятельно приняла решение, что хочет отложить часть денег в виде «подушки безопасности» и с этой просьбой она обратилась ко мне, удивительно..
В общем она сказала что хочет отложить 100к на что я ей предложил 70 в пользу дочери 30 на подушку, почему 30, потому что как показала практика, этой суммы хватает на небольшой букс до зарплаты или решение срочных вопросов (пример ДТП) остальные деньги в целом не нудны. Она подумала некоторое время и сказала, что на счет она хочет отложить 40, а на подушку 60. Остальные деньги были потрачены на подготовку к зиме, дочери купили зимнюю одежду, дополнительные майки, костюмы, обувь, часть денег на обновление гардероба ей и мне в районе 13000₽, остальное она потратила на красоту около 9000₽
Так что, таким образом мы имеем перевыполнение плана на 42028₽, я ей пояснил, что сумма, которую она выберет для счета, считается безвозвратно потраченной 🤭
план по ремонту машины - не выполнен, идет небольшое отклонение по причине неправильно рассчитанных мной отпускных выплат, но это не критично, нагоним план и закроем этот вопрос, когда автомобиль отремонтируют.
Кстати, спустя пару дней, жена спросила у меня, почему я ей не сказал, что откладываю деньги дочери, я ей объяснил, что я предлагал ей заниматься этим вместе, принимать участие любой суммой. Она посмотрела, улыбнулась и никак не прокомментировала, как это понимать? Кто его знает.
Срез:
Сумма внесенных средств: 68378₽
Сумма на счете с учетом %: 68709₽
Вопрос к вам:
Как бы вы поступили с полученными расчетными в аналогичной ситуации?
В каком процентном соотношении разделили денежные средства?
Всем пламенный привет дорогие читатели 👋
Хочу выразить искреннюю благодарность каждому, кто читает мои посты и оставляет свои комментарии. Ваши комментарии имеют большой смысл для меня, некоторые заставляют задуматься и что-то переосмыслить.
Я понимаю, что тема моего микро блога мало кого может затронуть, но он несет для меня большую ценность.
во-первых это мотивация не свернуть со своего пути;
во-вторых услышать ваще мнение или ваш совет
Я давольно замкнутый человек относительно своих мыслей и план для меня, в любом деле, имеет важную роль. К сожалению иногда, в некоторых вопросах, я ставлю его выше всего остального. Раньше я мог услышать ценный совет от друга, но сейчас у меня такой возможности нет, время, расстояния, не всегда удается уделить важным вопросам время для обсуждения.
Иногда я задумываюсь о следующем: вот я наберу первоначальную сумму для открытия вклада, дальше буду придерживаться своего плана по пополнению. Закроются кредитные обязательства, в теории минимальная сумма запланированная для дальнейших накоплений 30000₽, но возникают у меня следующие вопросы:
Если по итогам периода остается сумма, которую я могу и кидаю на счет для дочери, на сколько это правильно или выгодно (не знаю как выразиться правильно). Кидать освободившиеся/оставшиеся денежные средства на счет ИЛИ закрывать очередной кредит (в настоящий момент кредитную карту) к примеру на 3-5000₽?
Когда закроются кредитные обязательства и сумма для накопления увеличится, откладывать сумму 30000₽ ИЛИ разбить данную сумму на 3 части (в моих мыслях, УСЛОВНО) 1/3 идет на счет, 1/3 идет на инвестиционный счет и приобретаются какие либо консервативные инструменты без спекуляции на бирже, 1/3 идет на приобретение какой либо ценной вещи, которую к примеру можно будет продать в случае чего с сохранением условной стоимости (пример: драгоценные металлы, драгоценности или что-то еще)
Как бы вы поступили в моей ситуации если: внезапно, вам на голову упало имущество условной стоимостью предположим 1кк +- в виде автомобиля (в данном случае он стал бы вторым) и дачного участка, но который находится в часе езды от вас. Как бы вы распорядились данной возможностью или обузой
Почему я вообще об этом спрашиваю
В последнее время, после прочтения разных книг, у меня в голове складывается мысль: любая вещь лучше денег. Объясню:
Вещь - она есть. Даже в случае экономических потрясений её можно продать по новому курсу. Её можно использовать как гарант по обязательствам (не кредитным). Люди видят, что у тебя есть имущество - значит, ты можешь закрыть внезапно возникшие обязательства.
Но с другой стороны, деньги - это ликвидность. Их можно быстро вложить, перевести, использовать, а вещь - это замороженный актив.
Я запутался. И буду очень благодарен, если вы поделитесь своим мнением. Ваши ответы помогут разрешить спор в моей голове.
Всем пламенный привет 👋
Сегодня я хотел бы рассказать, как я распределяю зарплатный бюджет. Образцово-показательного распределения сегодня продемонстрировать не получится, но все же это лучше чем ничего (прошлые месяцы выдались немного лучше).
На этой неделе произошло зачисление зарплаты от работодателя в размере 62326₽.
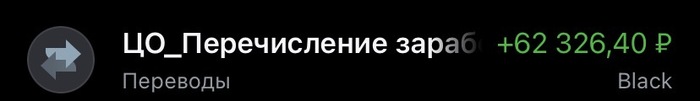
Немного и немало, хорошо закрытый месяц по торговле и выполнение остальных показателей.
Когда приходит зарплата я останавливаюсь, усаживаюсь в уединное место и начинаю распределять полученные копейки по всем статьям.
В первую очередь деньги улетают на кредиты в зеленый и красный банк:
19000₽ по потребительскому кредиту.
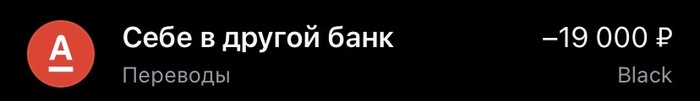
19000₽ по кредитной карте.
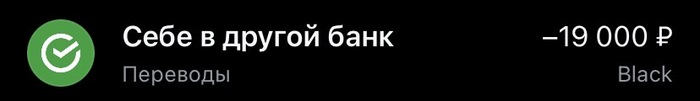
По потребительскому кредиту идет железный платеж, он каждый месяц одинаковый, а вот по кредитной карте обязательный платеж уменьшается ежемесячно, в этом месяце он составил 14620₽.

Потом, вторым платежом, я вношу сумму досрочного погашения, что дополнительно уменьшит сумму обязательного платежа, которая рассчитывается каждое первое число месяца. В данном случае сумма составила 4379₽ (я взял за правило, что минимум, который я вношу по кредитке это 19000₽, потому что данная сумма была максимумом по платежу в начале года)
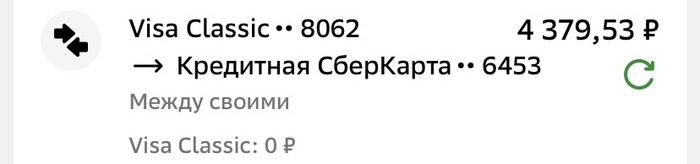
Таким образом, если при внесении минимального обязательного платежа, в следующем месяце платеж уменьшается на 100-200₽ то при внесении дополнительных средств, мой платеж каждый месяц в среднем уменьшается на 1000-1500₽, но в следующих месяцах, минимум который я буду вносить все равно будет оставаться 19000₽.
Следующим перечислением является категория расходов на такси, чтобы добираться до работы. Я считаю немного грубо, округляя в большую сторону, но получается примерно следующая картина: день работы у меня обходится если я еду один это 800₽ если я забираю по пути коллег 1100₽, в среднем чаще всего эта сумма я 1000₽ поэтому я считаю количество смен до аванса или зарплаты и откладываю кратную сумму на отдельный счет. В этом месяце до аванса у меня будет 8 рабочих смен что приравнивается примерно 8000₽, которые я отложил.
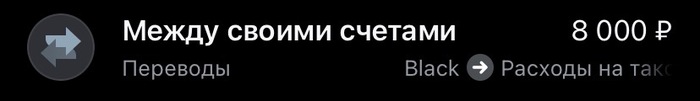
Опять же, хочу обратить внимание, если все идет строго по плану, от этой суммы может остаться пару тысяч к дню аванса, где-то получится сэкономить, где-то вечером коллега подвез либо брат жены, пока моя машина в ремонте.
4000₽ следующим этапом улетают на счет дочери, это минимум, которого я пока что придерживаюсь с зарплаты и аванса, если поступают какие-то другие незапланированные средства, то в процентном соотношении от 50-100% улетают на счет дочери, 50 если у меня возникли трудности, 100 если я держусь в рамках бюджета.
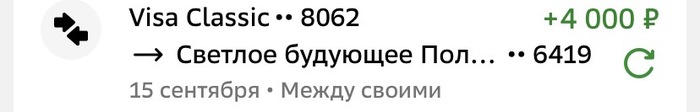
Итог по счету, на настоящий момент, от конца июля 2026 такой:
Сумма внесенных средств: 26350₽
Сумма на счете с учетом %: 26681₽
После всех отчислений оставалось около 12000₽, около 7500₽ улетело на одежду дочери, зашел посмотреть себе джинсы, их я не нашел, но увидел детскую косуху, акцию на двойные комплекты кофт, штанов, в общем вещи любимой оказалось покупать гораздо интересней, чем искать штаны себе 🤭🤦♂️
2000₽ потратил на долг за сигареты, получилось, что я вначале месяца работал почти каждый день и поэтому курил соответсвенно тоже каждый день, когда я дома, мы курим только дудки (на предложение бросить к жене, слышу только отказы) ну и соответсвенно купил блок стиков до аванса.
На этом весь бюджет в этом месяце иссяк. Теоретически я должен был положить на кредитную карту 26000₽, а положил 19000₽, но спонтанные покупки плюс дополнительный расход на сигареты немного откорректировали этот план в этом месяце.
Также в этом месяце пришли отпускные, вся сумма была отправлена в счет ремонта автомобиля, в отпуск я не иду, продолжаю вкалывать. На ремонт отложено 30000₽, в следующем месяце планируется еще одно зачисление, думаю оно будет немного больше.
Если вы бросали курить, как вы это делали?
Как вы распределяете зарплату? Есть ли у вас свои правила? Поделитесь, ваши советы и мнения могут быть полезны.
Всем горячий привет 👋
Хочу поблагодарить каждого, кто прочитал мой первый пост, в котором я дал немного вводной информации о себе, моих планах и финансовой обстановке в моем «бюджете». Спасибо, что вы уделили время прочтению моего поста и огромная благодарность всем, кто написал комментарии, некоторые комментарии были крайне полезны, интересны и конструктивны. Спасибо за общение ☺️
В данном посте я хотел бы предоставить более детальную обстановку по финансам на настоящий момент и сравнение с обстановкой на начало 2026 года, чтобы вы увидели относительно наглядно ситуацию, дали обратную связь или совет.
В конце 2025 года, когда я начал задумываться о том, что мне надоело мое финансовое положение и что необходимо что-то менять я решил откладывать деньги, с момента трудоустройства в новую организацию и параллельно с этим я почитывал статьи о финансах. Так вот в одной из статей, для стабилизации своего бюджета было предложено посчитать свое «богатство», где учитываются все виды обязательств, активов и пассивов и разница этих показателей и является твоим «богатством»
Скриншот таблицы декабрь 2025 года 👇
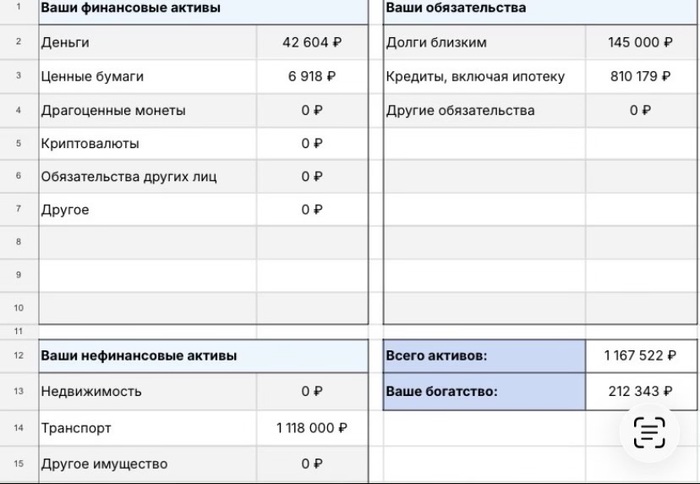
Это снимок на момент момент начала пути по стабилизации.
Ключевые показатели на которые стоит обратить внимание:
Деньги (в наличии): 42604₽
Трудоустроился на новое место работы я в конце сентября 2025 года и решил откладывать все денежные средства, которые остаются после закрытия обязательств по кредитам (я думал это гениальная идея-нет).
На январь 2026 года сумма накоплений составила 118000₽, кажется - отличный показатель, продолжай в том же духе!
Но жена заскамила меня 🤦♂️ Поясню, если я плох в финансовых вопросах относительно бережного отношения к деньгам, накоплениям (мне нужно все потратить здесь и сейчас, иногда мне кажется, что это похоже на детскую травму, трать сейчас, а то потом не будет..) то моя жена вообще не имеет понимания что такое финансы и все деньги у нее будут потрачены еще позавчера.
Так вот, она подала заявление на получение каких-то выплат, сказала, что ей на неделе должна придти сумма разово в районе 180000₽ и она все никак не могла ее дождаться, повторюсь: денег нет, а они уже потрачены на ремонт машины, покупку телефона, одежды, планшета и так далее.
В один из прекрасных зимних вечеров, она говорит: я знаю что у тебя есть деньги (она не знает о моих финансах, как и я о ее) давай купим мне сегодня айфон, а завтра, когда придут деньги, я тебе их отдам (гениально!). Она берет мой телефон, заходит в банк, видит сумму и с глазами кота из Шрека говорит мне собираться и ехать, время близится к 21.0 🥺🤦♂️👍
Телефон и аксессуары куплены. На следующий день, я нахожусь на работе и мне приходит сообщение: «денег нет, это сумма выплаты в течении года», я потерял дар речи, но я не конфликтный, поэтому пришлось улыбнуться и сказать, что ничего страшного не случилось.
С того момента я понял, что стратегия с откладыванием денег в моей ситуации на настоящий момент не самая лучшая и лучше бы эти 118000₽ были потрачены на досрочное погашение кредитов. Поэтому я изменил стратегию и теперь вношу все свободные деньги на досрочное закрытие кредитов, стараюсь держать 10-20000₽ на непредвиденные ситуации.
Ценные бумаги: 6918₽
Когда я устроился на работу, я решил с каждой зарплаты покупать акции компании в которой работаю, но потом пришлось их продать (ни все статьи о финансах могут быть полезны), к слову покупал я их в течении 6 месяцев на хаях, продал на том же уровне, а сейчас смотрел их курс и понял, что вовремя их продал-ничего не потерял, а сейчас они стоят в 3 раза меньше..
Долги близким: 145000₽
Это я и мой лучший друг вкинулись в стопроцентную темку с морженальностью 80% (да-да, как же без граблей). Карандашом на полях нас вкинулось 4 человека и сумма была 630000₽, но к концу года удалось вернуть деньги большей части вкладчиков 🤭🤦♂️
Кредиты: 810179₽
3 из 4 кредитов были взяты под конец 2023 года, четвертый кредит был взят в конце 2024, срок кредитов 5 лет.
Первый кредитный инструмент это кредитная карта Сбербанка, была взята еще в 2022 году для формирования кредитной истории (глупое решение). Но могу сказать, что пользовался я ей давольно грамотно, а именно: изначально мне одобрили кредитный лимит формата 5000₽ не помню что я изначально на нее купил, чтобы увеличить лимит в дальнейшем, но потом я пользовался ей исключительно для приобретения необходимых вещей и с расчетом закрытия долга в беспроцентный период. Я совершал покупку и хранил карту дома, как только закрывал платеж без процентов, я покупал еще вещь. На кредитку я приобрел пылесос, телевизор, прихожую, спальню. На период службы в органах с небольшой зарплатой мой кредитный лимит вырос до 80000₽, чего вполне хватало для приобретения необходимых вещей и все покупки я мог закрывать в беспроцентный период.
Но когда я сменил работу, мой доход вырос примерно в 3-4 раза и этой кредитной я стал пользоваться для покупки всего от покупки сигарет, заправки машины до ремонта машины и мой кредитный лимит был 350000₽, я ей пользовался потому что с зарплаты мог полностью закрывать весь долг за месяц.
Все последующие кредиты были взяты не по острой необходимости, а просто по причине того что я заигрался, и не чувствовал в рамках своей зарплаты кредитную нагрузку ежемесячную.
Самый высокий процент по последнему кредиту составлял 55%.
Оценочная стоимость тс: 1118000₽
Общая сумма активов: 1167522₽
Это сумма, если я продам все свое имущество.
«Мое богатство»: 212343₽
Это сумма, если я продам все свое имущество и закрою кредиты, именно столько денежных средств у меня останется.
На настоящий момент картина изменилась следующем образом:
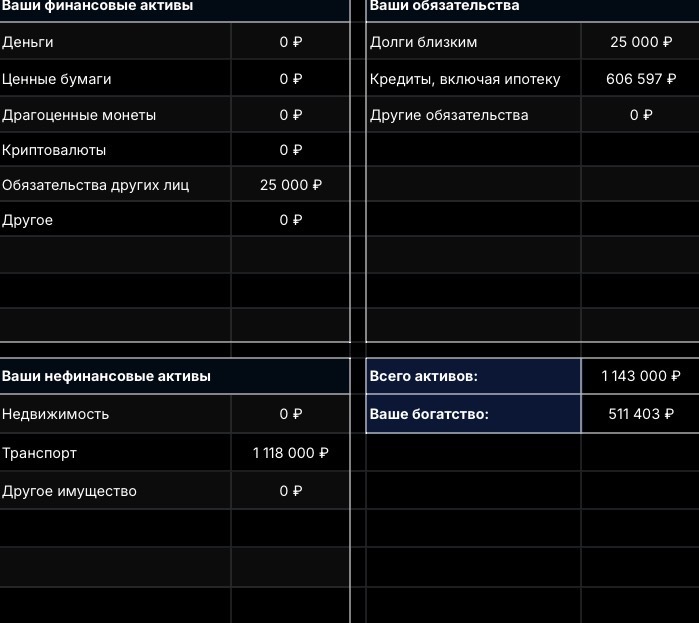
Деньги (в наличии): 0₽
Все деньги идут на погашение долговых обязательств, деньги на счету дочери я не учитываю в данную категорию.
Ценные бумаги: 0₽
Долги близким: 25000₽
Большая часть суммы лучшему другу возвращена.
Кредиты: 606597
Закрыто два потребительских кредита досрочно, общая сумма долга сокращена на 203600₽, что считаю неплохим результатом, если бы туда добавить те 118000, которые были потрачены на ерунду, было бы замечательно, также по весне было небольшое ДТП на автомобиле, небольшая сумма была потрачена на первичные расходы, сейчас автомобиль отправлен на ремонт. Если бы не расходы на ремонт автомобиля и расходы на телефон, можно было бы закрыть и кредитную карту к этому моменту, но имеем, что имеем. Нагрузка по обязательствам сокращена с 52000 до 33000 (сумма обязательных платежей)
Оценочная стоимость им: 1118000₽
Общая сумма активов: 1143000
Это сумма, если я продам все свое имущество
«Мое богатство»: 511403₽
Это сумма, если я продам все свое имущество и закрою кредиты, именно столько денежных средств у меня останется.
Примерно такие цифры мы имеем. Сейчас меня сбивает с графика оплата ремонта автомобиля, но автомобиль тоже нужен, хоть я и привык уже обходиться без него, не приходится думать о топливе и других расходниках, а с топливом у нас в регионе очень туго.
Как бы вы отреагировали в ситуации с женой?
Ремонтировали бы машину? С тем учетом, что в регионе, как минимум топливный коллапс.
Всем привет 👋 . Меня зовут Юрий, мне 29 лет, я никогда не писал комментарии в интернете, а уж тем более не писал какие-либо посты. Не представляю каким читателям попадется мой пост, но я искренне надеюсь, что найдется хоть один человек разделяющий мой вопрос или кому будущая серия постов может быть интересна и полезна.
Список моих достижений невелик: высшее юридическое образование, служба в армии, работа в банковском секторе, гос. органах, службе безопасности большой коммерческой организации у которой насчитывается более 20000 торговых объектов на территории РФ, а в настоящий момент тружусь в сфере торговли на рядовой должности. Также, чуть не забыл, пачка кредитов, которые были взяты по абсолютной глупости молодой головы 🤦♂️
Моя цель: к 2044 году, когда дочери исполнится 18 лет, накопить 10 млн. рублей, чтобы её старт в жизни был лучше моего. Без долгов и кредитной кабалы. Чтобы она могла себе позволить выделить время на то, чтобы определиться, чем она хочет заниматься по жизни, откуда получать доход и уж точно имела свое жилье и никогда в жизни не задумывалась о вопросе отсутствия жилья, автомобиля и досуга.
Небольшой поток вводной информации:
• На настоящий момент обязательства сокращены до 606597₽;
• В этом году до июля закрыты досрочно 2 потребительских кредита на общую сумму ~110000₽;
• Кредитная нагрузка в рамках 2026 года сокращена с 52000₽ до 33620₽ (в процентном соотношении на начало года ежемесячная нагрузка составляла 75% от дохода);
Первый шаг
Я открыл счет, на который планирую вносить минимальный платеж в 4 т.р. Для накопления суммы в 100 т.р., чтобы открыть вклад под 11% годовых, а дальше сложный процент, дисциплина, вера в себя, головоломка как приумножить свои финансы не только вкалывая на работе.
Как только я закрою все свои обязательства, смогу откладывать значительно больше.
По первоначальному накоплению был расчет на то что я продолжаю закрывать кредиты досрочно, остался потребительский кредит и кредитная карта (не допускаю просрочек), поэтому расчет в накоплении примерно 18 месяцев.
На настоящий момент с июля я перевыполняю план в 4000₽ примерно на 75% и общая сумма на счету дочери 22350₽.
Зачем я начал этот блог?
Я прочитал много книг и пересмотрел кучу роликов по типу: "миллион для дочери", и знаете, что я заметил? Там везде уже состоявшиеся люди: доход под 10 млн в год, инвестиционные счета, активный отдых и путешествия. Никто не рассказывает, как идти к большой цели из долговой ямы, с зарплатой 66 тысяч и кредитами, которые съедают половину дохода.
Я не хочу давать советы, я не гуру, я просто хочу вести публичный дневник, чтобы:
· Дисциплинировать себя (стыдно бросить, если за тобой наблюдают).
· Получить обратную связь, советы, предупреждения об ошибках.
· Показать, что это возможно даже для обычного работяги.
Даже если здесь будет всего один читатель - значит, мы с ним уже одна команда. Он поможет мне не бросить, а я - показать ему, что всё реально.
Я наделал кучу ошибок в своих финансах и сейчас учусь на чужих: читаю, смотрю, анализирую. Но книжки - это теория, а живой опыт дороже. Если вы видите в моей истории какой-то провал или, наоборот, шанс - дайте знать. Мне важно не идти с закрытыми глазами
Каждую неделю я буду выкладывать пост о своем пути к поставленной цели.
Подписывайтесь. Вместе будет интереснее 😉
Если вам не сложно напишите, с какой суммы начинали копить вы? Копили ли вы для своего ребенка? Как вы считаете это реальная цель?