Судя по количеству клоунов под постом, люди либо реально не понимают профита кэшбеков, либо думают, что им что-то втюхивают, либо автор просто слишком душно написал.
Я помню как лет 6-7 назад копил сберспасибо и мне казалось это интересной темой, а потом задолбали костыли с конвертацией и курс бонуса к рублю. Перешел на 1% кешбек у тинькова и те 600р с трат на 60тр тоже казались интересной темой - траты то как ни крути были. Потом полностью забил на этот способ возврата средств, перешел на вклады и накопительные. И только года 3 назад я решил изучить, что нового там банки придумали и начал активно собирательствовать.
Самое сложное, когда у тебя много банковских карт (у меня, например, есть и альфа и втб и совком и яндекс и гпб и мтс и тбанк) - это ориентироваться в разных условиях банков, категоризировать все предложения кешбека, ранжировать и отсеивать лишнее. Это и ежемесячный труд (выбирать категории на месяц) и ежедневный (мониторить акции банков с партнерами), хоть десятиминутный, но все-таки труд. Мотивация появляется, когда в конце месяца видишь сумму к возврату и с нескольких банков выходит сумма равная плате за условную коммуналку.
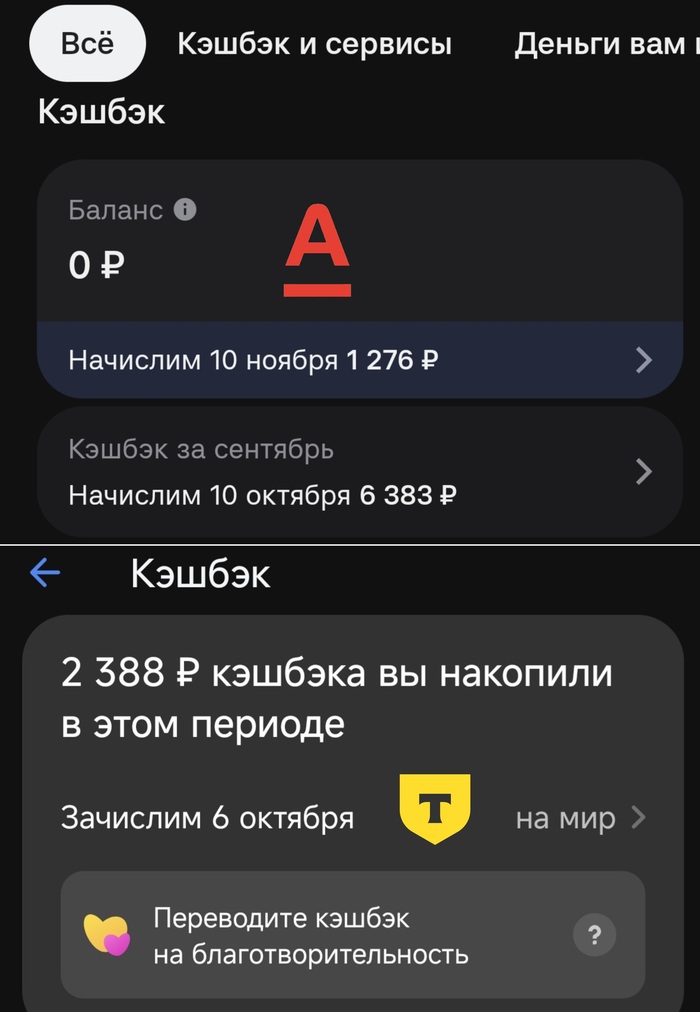
П**деть - не мешки ворочать, поэтому я просто покажу, что у меня вышло за сентябрь на примере пары банков, которые принесли больше всего денег.
Этот кешбек не получен за какие-то крупные покупки, ничего лишнего не брал, только актуальное и пригодное в быту. Насколько я помню в альфе были акции с дикси, м.видео, здравсити, золотым яблоком, подружкой, в т был кеш за какие-то конкретные продовольственные товары и магнит. Может показаться, что мы тратим лишнее из-за акций, но на самом деле иногда мы даже сдерживаем какие-то импульсивные покупки в ожидании и поиске самых выгодных предложений. Продукты, бытовая химия, что-то по мелкой бытовой технике, лекарства, косметика, бензин - это всё наша ежемесячная база, которую так или иначе мы с женой закрываем, так почему не купить это там, где дадут наибольшую скидку?
Наверняка кто-то скажет, что берет продукты оптом на базах или закупается на фермах или не покупает фуфломицины в аптеках и лечится только уринотерапией, или не доверяет капиталистам и хранит деньги в нале. Выбор каждого, честное слово, все дядьки взрослые, каждый экономит как хочет, а я пошел пересчитывать свои кешбеки.
Я веду учет своих расходов и доходов уже много лет, и среди доходов у меня есть категория "Кэшбэк". Я не профессиональный хоббист* и не охотник за какими-то предложениями банков. Но каково же было моё удивление, когда я увидел, что получил 134 тысячи рублей за год, ничего особенного для этого не делая!
Все что я для этого делаю - трачу 15 минут каждый месяц на выбор категорий в банковских приложениях, а потом живу обычную жизнь.
Основная сумма приходит в виде рублей, и не требует выполнения каких-либо условий или обмена в рубли по невыгодному курсу. Но фантики тоже пока не перевелись: в эту категорию я отношу такие штуки, как Сбер-Спасибо, Плюсы от Яндекс-Банка и мили по кредитной карте. Их можно обменять 1-к-1 на рубли, но с определенными условиями, и на графике только фактически реализованные фантики, без тех случаев, когда их некуда потратить.
*Хоббисты — люди, которые с выгодой для себя используют банковские продукты и лимиты кредитных карт. В некоторых случаях, это является существенной статьей дохода.
Расходы
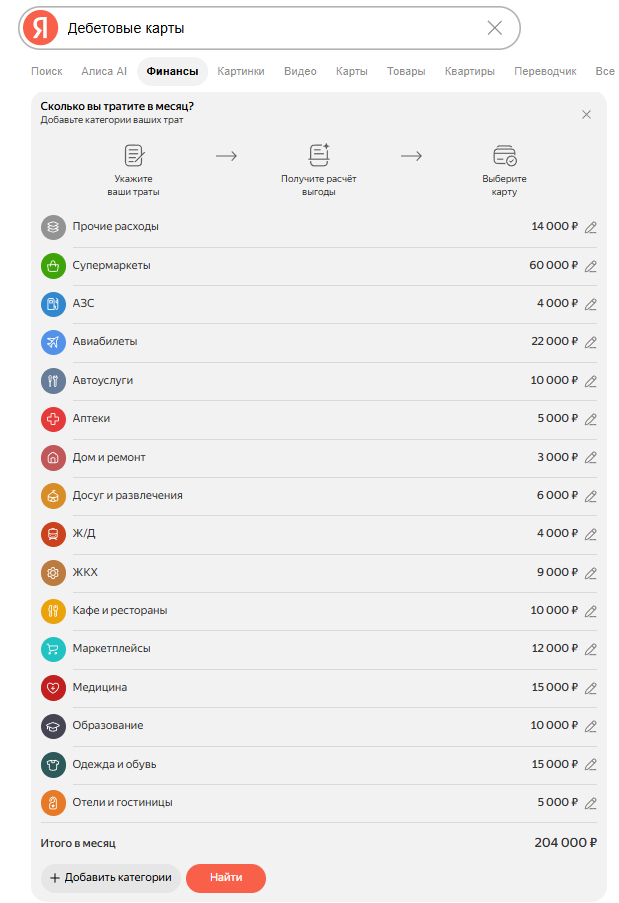
Конечно, кешбэк - это функция от расходов по картам. Уже лет 10 я почти не использую наличные, ~95% трат проходит с карты. У нас типичная семья из 4 человек (С.-Петербург), и мы тратим в среднем 204 тыс. рублей в месяц на обычную жизнь. Можно сказать, что живем так, нормально: еда, вода, кое-что из бытовой техники.
То есть, базовые расходы на обычную жизнь составили 2,45 млн рублей, из них примерно 95% - расходы картой. Следует сюда добавить расходы на авиабилеты и отели, которые были куплены с карты, потому что категорию "Петушествия" в базовых расходах я не учитываю, это еще 342,5 тыс рублей:
2,45 млн * 0,95 + 0,3425 = 2,67 млн
И теперь можно рассчитать долю полученных назад денег:
134 тыс / 2670 тыс = 5%.
Я не ожидал, что так много. Давайте посмотрим, как это получается.
Мои привычки
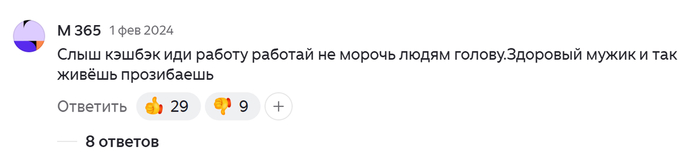
Раньше я вел подробные дневники трат на Дзене, и вот типичный комментарий оттуда. Догадайтесь, почему перестал :))
Навряд ли мой пример может быть масштабируемым. Навряд ли большинство прочитавших сможет повторить за мной. Все-таки, я не совсем обычный банковский пользователь: благодаря грамотному распределению средств между банками, у меня есть три премиальные банковские программы, и предложения у меня чуть лучше, чем у обыкновенных пользователей.
Но я осмелюсь поделиться опытом, и если ранее вы не придавали этой статье дохода большого значения, то может быть это поможет вам чуточку изменить свои привычки и получить эффект, исчисляемый десятками тысяч рублей в год.
1. Платите картой как можно чаще
Если вам предлагают оплатить налычными, переводом, или сканировать QR и заплатить по СБП - очевидно, продавец хочет сэкономить: или на налогах, или на банковском эквайринге (откуда эти самые кешбэки банк и платит). Нет ничего плохого в том, чтобы сказать "нет, мне удобнее картой". Постарайтесь довести долю расходов по карте до 90-95% - поверьте, это возможно. И это удобно.
2. Если пользуетесь одним банком, расширьтесь до 3-4 банков
У меня сейчас два основных банка, откуда мы делаем большую часть платежей. Плюс есть ещё два банка, в которых периодически есть хорошие предложения или целые месяцы с хорошим кешбэком! А еще есть Сбер, карту которого я использую как проездной (Единая карта Петербуржца долгое время была единственной полностью бесплатной в Сбере без доп условий, не знаю как сейчас). На этом, собственно, всё.
Помним, что сейчас почти все банки выдают свои дебетовые карты с бесплатным обслуживанием. Брать абонентскую плату просто за карточку - моветон, не пользуйтесь такими банками. Впрочем, вы их навряд ли сейчас найдёте. Помним, что почти все крупные банки сейчас бесплатно доставляют свои карточки на дом, и ездить в офис не нужно. Это тоже сейчас стандарт индустрии.
Помним также, что часто встречаются разные промо-акции, по которым вам как новому клиенту могут дать тысячу-другую рублей. Будет в качестве бонуса за потраченное время.
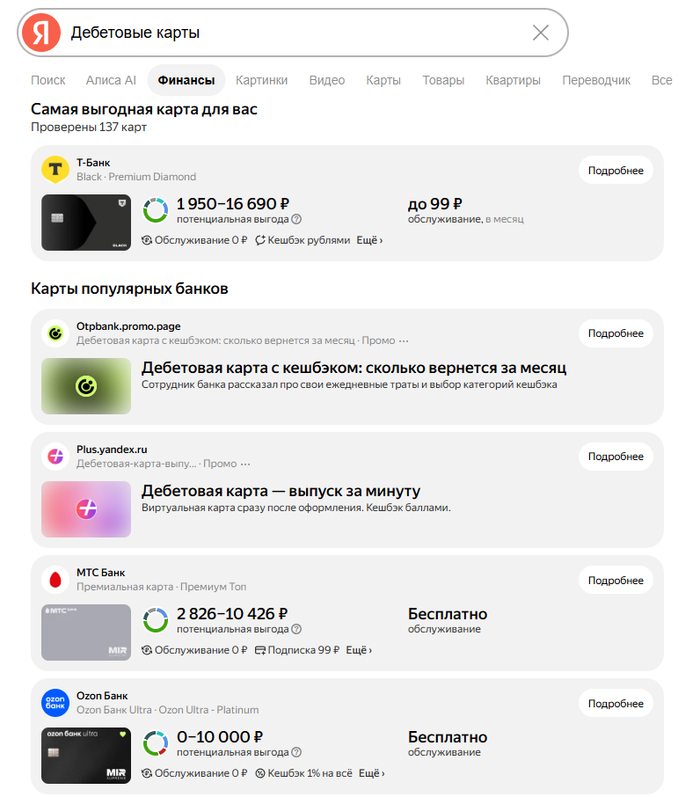
Если сложно разобраться, какие сейчас банки норм, какие представлены в вашем регионе - используйте специальные инструменты. Например, у Яндекса есть кешбэк-калькулятор, где можно вбить свои траты по категориям, а он предложит вам оптимальные варианты под ваши траты:
Вот, к примеру, я вбил свои расходы по категориям. В среднем по году. Не то чтобы я куда-то еду на поезде каждый месяц за 4000 рублей, а потом лечу на самолете за 22000 рублей. Но в среднем за последний год так и выходило. Результат подбора:
Понятно, что есть пара рекламных баннеров, но выдача корректная: в общем-то, в выдаче есть основной банк сейчас для оплат.
3. Заведите привычку выбирать категории кешбэка
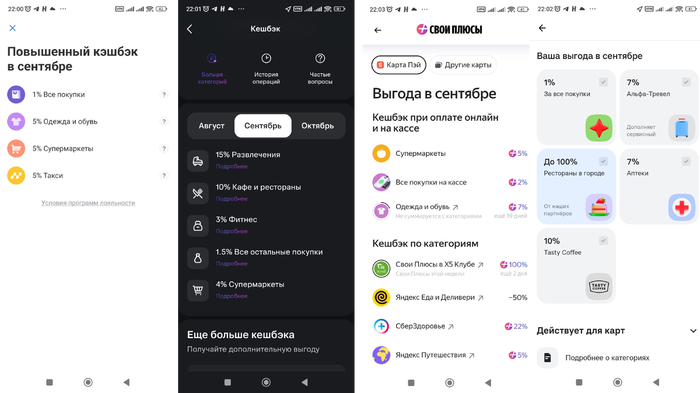
Поначалу я думал, что будет сложно. Но сейчас это вошло в привычку: в последний день каждого месяца надо пройтись по 4 приложениям, посмотреть что даёт каждый из банков на следующий месяц. И скомбинировать, выбрав везде хорошие категории, желательно без повторов. Вот например мой набор на сентябрь 2026:
И в принципе, засчет комбинации банков у меня каждый месяц есть 5% супермаркеты, 10% рестораны и фастфуд, 15% развлечения и 2% на всё. И уже остальные категории из месяца в месяц могут отличаться: одежда, аптеки, медицинские услуги.
Ранее был даже кешбек за коммуналку! И вроде, в каком-то из банков он до сих пор есть, надо этот вопрос изучить. У меня он тоже был на одной из кредиток, но я только сейчас заметил, что примерно с весны его уже не начисляют. Пишите в комментариях, если знаете, где он есть :)
4. Следите за промо-акциями
Так например, пару лет назад была неплохая акция в Газпромбанке, когда несильно напрягаясь можно было получить 25000 рублей на человека в виде кешбека (вроде бы 25% на всё). Спасибо ему за круглую сумму. А весь сентябрь 2026 года многотысячное кешбэковое сообщество питается индейкой с возвратом 100% суммы покупки. Такое бывает часто, вопрос в том, готовы ли вы нажимать несколько кнопок ради суммы от 1000 до 5000 рублей.
В общем-то, на этом всё. Несмотря на всю банальность темы, я надеюсь, что эта статья поможет кому-то чуть изменить свое отношение к личным финансам и немного увеличить свои сбережения. Денег много не бывает!
Если интересны темы, связанные с личными финансами, то можете подписаться на меня здесь, на Пикабу или в Телеграме - где вам удобно. В Телеграме публикуюсь почаще, конечно.