Министр финансов США Скотт Бессент заявил, что с 23 сентября все иранские авиакомпании не смогут совершать полеты в любые страны из-за введенных против страны американских санкций.
"Все иранские авиакомпании 23 сентября прекратят полеты по всему миру. Если их самолеты садятся, им нельзя будет предоставить топливо, нельзя оказывать услуги по посадке, нельзя продавать билеты. Или же вы будете исключены из долларовой системы"
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов ИА Красная Весна
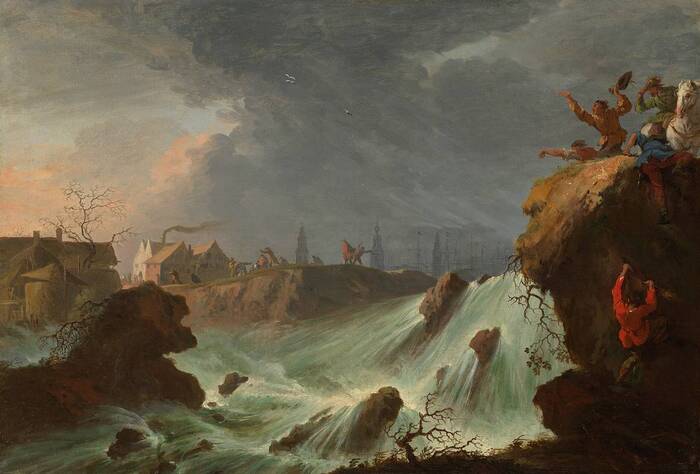
Виллем Шеллинкс. Прорыв дамбы Св. Антония близ Хаутевала в 1651 году. 1651
С 1 сентября в России началась новая эра в истории национальной валюты — цифровой рубль вышел из стадии пилотных проектов и стал доступен миллионам граждан.
Это событие, к которому Банк России готовился шесть лет, знаменует собой переход к третьей форме денег в стране — наряду с наличными и традиционными безналичными средствами.
Однако за фасадом технологического прогресса и обещаний удобства скрываются вопросы, которые заставляют задуматься о будущем финансовой свободы граждан России и о том, кто на самом деле станет главным бенефициаром этой цифровой революции.
Что такое цифровой рубль?
Цифровой рубль представляет собой цифровую валюту Центрального банка (ЦВЦБ) — электронный аналог наличных и денег на банковских счетах, который хранится в специальном кошельке на платформе регулятора.
Технически каждый цифровой рубль — это уникальный код, аналогичный серийному номеру на банкноте, который позволяет отслеживать его перемещение и даже программировать на определенные действия.
В отличие от привычных безналичных денег, которые фактически являются обязательством коммерческого банка перед клиентом, цифровые рубли принадлежат непосредственно владельцу и хранятся напрямую в инфраструктуре Центробанка. Ответственность за эти средства несет регулятор, а не финансовые организации.
На первый взгляд это кажется преимуществом, ведь ЦБ надежнее любого коммерческого банка. Но именно эта особенность открывает двери для беспрецедентного уровня контроля над финансовыми потоками граждан.
Ключевое отличие цифрового рубля от криптовалют, с которыми его часто сравнивают, заключается в централизации эмиссии и управления. Криптовалюты создаются децентрализованно через майнинг, их курс формируется рынком, а контроль распределен среди участников сети.
Цифровой рубль же выпускается исключительно Банком России, обеспечен золотовалютными резервами государства и полностью контролируется регулятором. Это делает его стабильным, но одновременно превращает в идеальный инструмент государственного надзора.
История внедрения
История внедрения цифрового рубля началась в 2020 году. Тогда Банк России представил консультативный доклад о перспективах внедрения национальной цифровой валюты. Уже тогда регулятор обозначил амбициозные планы: создание третьей формы денег, которая дополнит наличные и безналичные расчеты.
Весной 2021 года ЦБ опубликовал концепцию цифрового рубля, где подробно описал его целевую модель и проанализировал влияние на денежно-кредитную политику.
Конец 2021 года ознаменовался разработкой прототипа платформы, а в 2022 году начались первые тесты с участием банков. В феврале 2022 года ВТБ и Промсвязьбанк стали первыми финансовыми организациями, опробовавшими тестовую платформу. Они отработали операции по регистрации цифровых кошельков, покупке и продаже цифровых рублей, переводам между физлицами и платежам в пользу юридических лиц.
В 2024 году ЦБ объявил о расширении пилотного проекта, который позволил подключить до 9 тысяч граждан и 1200 компаний. К числу доступных операций добавили оплату по динамическому QR-коду и переводы между компаниями. В конце года к тестированию присоединились Сбербанк и Т-Банк, а к концу 2025 года в списке участников было уже более 20 кредитных организаций.
Параллельно с техническими испытаниями шла работа над правовым регулированием. Для внедрения цифрового рубля потребовалось изменить Гражданский кодекс, включив в него новую форму денег, а также скорректировать законодательство о Центральном банке, прописав выпуск и обращение цифровой валюты в качестве его функций. Закон, наделяющий Банк России новыми полномочиями, был подписан президентом в июле 2023 года.
Изначально массовое использование цифрового рубля планировали начать 1 июля 2025 года, но в феврале 2025 года глава регулятора Эльвира Набиуллина сообщила о переносе срока без объявления новой даты.
«Мы перейдем к массовому внедрению цифрового рубля после того, как отработаем все детали в пилоте и проведем все консультации с банками по экономической модели, которая наиболее привлекательна для их клиентов», — заявила Набиуллина.
В июле 2025 года ЦБ объявил, что широкое использование цифровой валюты начнется в сентябре 2026 года. К этой дате крупнейшие банки страны должны были обеспечить клиентам возможность проводить операции с цифровыми рублями: открывать и пополнять счета, совершать переводы, оплачивать товары и услуги. Крупные торговые предприятия, в свою очередь, обязали принимать цифровые рубли.
1 сентября 2026 года ЦБ открыл цифровой рубль для массового использования. С этого дня вступила в силу соответствующая часть закона № 248-ФЗ от 23 июля 2025 года. Кошельки с цифровыми рублями обязаны были открыть все 12 системно значимых банков, включая Сбербанк, ВТБ, Альфа-банк, Т-банк и Совкомбанк, а также большинство банков, значимых на рынке платежных услуг.
Первые итоги запуска
11 сентября 2026 года, спустя десять дней после старта массового внедрения, председатель Банка России Эльвира Набиуллина подвела первые итоги на пресс-конференции по итогам заседания совета директоров ЦБ по денежно-кредитной политике.
«Мы стартовали по плану вместе с банками, которые обязаны были это сделать. Стартовали, на мой взгляд, нормально», — сказала Набиуллина.
Она отметила, что за десять дней граждане России открыли 87 тысяч кошельков в цифровых рублях и провели свыше 50 тысяч операций.
«Да, конечно, в первые дни у некоторых клиентов ряда банков были сложности с открытием счетов цифрового рубля, с возможностью провести те или иные операции. Но хочу сказать, что эти сложности оперативно устранялись», — признала глава ЦБ.
При этом она подчеркнула, что массовых жалоб относительно запуска программы не поступало.
Набиуллина также напомнила, что использование гражданами цифровых рублей для совершения переводов или покупок товаров и услуг носит исключительно добровольный характер.
«Регулятор не собирается искусственно форсировать внедрение цифрового рубля, а постарается сделать его востребованным среди граждан и бизнеса», — заявила она.
Однако за этими оптимистичными заявлениями скрывается реальность, которая выглядит далеко не столь безоблачной. 87 тысяч кошельков за десять дней — это ничтожно малая цифра для страны с населением в 146 миллионов человек. Даже с учетом того, что процесс только начался, такие темпы внедрения свидетельствуют о крайне низком интересе со стороны населения.
Как работает система?
Платформа цифрового рубля построена по гибридной схеме, сочетающей централизованные и децентрализованные элементы. Взаимодействие участников операций строится по двухуровневой схеме: на первом уровне находится ЦБ как владелец платформы и эмитент, на втором — коммерческие банки, работающие с людьми и юридическими лицами.
На практике схема выглядит следующим образом: клиент коммерческого банка через его приложение регистрируется на платформе цифрового рубля и открывает электронный кошелек. Для пополнения кошелька он дает соответствующую команду банку — также в приложении. Банк переводит со своего электронного кошелька цифровые рубли на кошелек клиента и одновременно списывает аналогичную сумму с его безналичного счета. Когда банку нужно пополнить собственный цифровой кошелек, он запрашивает средства в ЦБ, который эмитирует цифровые рубли в нужном объеме.
Важная особенность заключается в том, что открыть несколько кошельков с цифровыми рублями не получится — у одного человека или организации он может быть только один. Это ограничение, по мнению регулятора, оправдано тем, что переводить и снимать деньги можно через приложение любого банка, подключенного к платформе.
Но с точки зрения контроля это означает, что все финансовые операции гражданина в цифровых рублях сосредоточены в одном месте и доступны для мониторинга.
Технически транзакции с цифровой валютой устроены так: при покупке товара за цифровые рубли они списываются со счета покупателя и зачисляются на счет продавца.
Различие в том, что оба эти кошелька хранятся в централизованной инфраструктуре ЦБ, а не в разных банках, как раньше. Передача денег между пользователями выглядит как перемещение цифрового кода между двумя кошельками.
Для оплаты товаров или услуг нужно отсканировать QR-код на кассе, а для перевода другому человеку — отправить деньги по номеру телефона, как это делали раньше. Доступ к ЦВЦБ возможен через любой банк, в котором у человека есть счет, при условии, что он подключен к платформе цифрового рубля.
Пополнить кошелек можно на сумму до 300 000 рублей в месяц. Проценты на остаток по цифровым кошелькам не начисляются — в отличие от безналичных вкладов, где банки платят проценты за пользование средствами клиентов. Цифровые рубли, как и наличные деньги, принадлежат только владельцу, а потому не могут приносить пассивный доход.
Работает ли система в оффлайн-режиме?
Одним из ключевых преимуществ, которые обещает Банк России, является возможность работы с цифровым рублем без подключения к интернету.
Согласно концепции ЦБ РФ, интернет не будет обязателен для проведения операций. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Возможно, схема будет работать на основе NFC-технологии, которая позволяет проводить бесконтактные платежи с картами и телефонами.
В любом случае для работы оффлайн понадобится некое автономное хранилище в мобильном устройстве. Пользователь должен будет заранее перевести туда нужную сумму в цифровых рублях — сделать это можно будет только через интернет.
Таким образом, оставшись без связи в непредвиденной ситуации, воспользоваться кошельком всё равно не получится. Это особенно актуально для российской глубинки, отдаленных территорий страны, а также прифронтовых регионов, где есть проблемы со связью. Пока оффлайн-режим не реализован, цифровой рубль в таких местах окажется бесполезен.
Еще один риск для пользователей — потерять телефон с цифровыми рублями в оффлайн-кошельке. Пока не до конца ясно, как можно будет уберечь их от хищения и вернуть законному владельцу. Эта неопределенность создает дополнительные риски для тех, кто решится использовать новую форму денег.
Международные расчеты и надежды на обход санкций
В будущем ЦБ рассчитывает проводить в цифровой валюте трансграничные и валютно-обменные операции. Для этого понадобится организовать сотрудничество с центральными банками других стран, внедряющих свои цифровые валюты. Разработку модели для таких расчетов планировалось начать еще в 2023 году.
Чтобы они стали возможны, в законе о цифровом рубле предусмотрена опция для иностранных банков открывать счета на платформе ЦБ. Это позволит проводить кросс-платежи между цифровыми валютами центральных банков разных стран — аналогично тому, как это делается сейчас через корреспондентские счета.
В регуляторе считают, что в недалеком будущем интеграция цифровых валют полностью изменит платежную инфраструктуру в мире. Эксперты ждут, что уже к 2028 году международные расчеты могут перейти на цифру. Это позволит отказаться от системы SWIFT, от которой из-за санкций отключили российские банки.
Однако даже здесь не всё так однозначно. Обходить финансовые санкции с цифровыми деньгами должно стать проще, но стопроцентной защитой от санкций цифровая валюта всё же не станет.
Например, китайский цифровой юань не может быть заблокирован США. И даже мониторить проходящие по этой системе платежи американские власти эффективно не могут. Зато могут запретить любой финансовой организации доступ к американскому рынку, если она будет пользоваться ЦВЦБ, неугодной госдепартаменту США. Так что надежды на полную независимость от западной финансовой системы могут оказаться преувеличенными.
Можно ли украсть цифровой рубль?
В ЦБ заявляют, что деньги на цифровых счетах защищены по самым высоким стандартам. Кроме того, доступ к цифровому кошельку дополнительно запаролен. Но стопроцентной гарантии защиты цифрового рубля не может дать никто.
Атаки на виртуальные кошельки возможны, например, с использованием вредоносного ПО или метода социальной инженерии. Мошенники начали осваивать новую тему для обмана граждан России еще до официального запуска цифрового рубля.
Уже в сентябре 2026 года зафиксированы случаи телефонного мошенничества, где злоумышленники используют тему цифрового рубля как приманку.
«Подключите цифровой рубль срочно» — типичная фраза, которую используют мошенники, чтобы выманить у граждан персональные данные или заставить перевести деньги на подконтрольные им счета.
Другое дело, что у каждого цифрового рубля есть свой цифровой код — и при необходимости его можно будет отследить после кражи. Но даже здесь для преступников возможны варианты: например, накупить на украденные цифровые рубли дорогих товаров или просто обналичить их до того, как правоохранительные органы успеют отреагировать.
В ЦБ призывают пользователей цифровых рублей быть бдительными и соблюдать правила кибергигиены: не передавать разблокированный телефон другим людям и не делиться паролями и кодами доступа. Но эти рекомендации мало чем отличаются от тех, что даются пользователям обычных банковских приложений.
Кто ответит за украденные деньги?
Вопрос ответственности банков и ЦБ за цифровые кошельки граждан остается пока не до конца решенным. Согласно изначальной версии законопроекта о цифровом рубле, за сохранность денег отвечал оператор платформы, то есть сам Банк России. Однако после поправок ко второму чтению эта норма из документа исчезла.
Теперь ЦБ обязан лишь обеспечить учет и хранение информации об остатках на счетах и совершенных операциях. А мероприятия по противодействию несанкционированным операциям — проще говоря, краже денег — должны проводить участники платформы, то есть коммерческие банки.
Такое распределение ответственности создает правовую неопределенность для пользователей. В случае кражи средств с цифрового кошелька гражданин может оказаться в ситуации, когда ни ЦБ, ни банк не готовы взять на себя ответственность за возмещение ущерба.
Это особенно тревожно в свете того, что платформа цифрового рубля является централизованной системой. Если система ЦВЦБ окажется чрезмерно централизованной, то хакерская атака на серверы может привести к кризису. Любые сбои в работе системы чреваты проблемами с доступом людей к своим кошелькам.
В каких банках можно получить доступ к цифровому рублю?
Купить цифровые рубли нельзя — так же, как невозможно приобрести безналичные рубли за бумажные. Можно лишь перевести одну форму денег в другую. Такая возможность есть у клиентов любого банка, который подключился к цифровой платформе ЦБ.
В июле 2025 года ЦБ объявил о сроках подключения, которые обязательны для российских банков. 22 крупнейшие кредитные организации страны, которые входят в реестр значимых на рынке платежных услуг, должны обеспечить своим клиентам доступ к цифровым рублям с 1 сентября 2026 года. Остальным дали больше времени. Но к сентябрю 2028 года все без исключения российские банки станут участниками системы.
Директор департамента национальной платежной системы ЦБ Алла Бакина в интервью РИА Новости в августе сообщила, что в процессе подключения к платформе цифрового рубля уже больше 130 банков, включая небольшие. ЦБ хочет разрешить им открывать доступ к цифровому рублю для своих клиентов досрочно — при условии, что им удастся «хорошо наладить процессы».
Отдельно регулятор оговаривает, что возможность использования цифровой национальной валюты должна быть предоставлена гражданам и бизнесу наравне с прежними видами денег — наличными и безналичными. Выбор способа расчетов должен оставаться свободным, то есть нельзя обязать клиента платить только цифровыми рублями.
Однако на практике это обязательство выглядит иначе. С 1 сентября 2026 года крупнейшие банки и торговые точки с годовой выручкой более 120 миллионов рублей обязаны предоставить клиентам возможность оплаты цифровыми рублями. С 1 сентября 2027 года это требование распространится на организации с выручкой более 30 миллионов рублей. Для всех остальных оно вступит в силу с 1 сентября 2028 года.
Продавцы с годовой выручкой до 5 миллионов рублей, а также торговые точки без доступа к интернету освобождены от этой обязанности. Но в течение двух лет такое обязательство появится у всех банков и магазинов, кроме самых мелких торговых точек.
Таким образом, хотя формально использование цифрового рубля гражданами остается добровольным, инфраструктура постепенно перестраивается так, что альтернатив становится всё меньше. Крупные торговые сети обязаны принимать цифровые рубли, банки обязаны предоставлять доступ к платформе — и со временем эта обязанность распространится на всех.
Риски проекта
Есть немало вопросов о рисках и противоречиях, связанных с внедрением цифровых валют, на которые пока нет однозначных ответов.
Во-первых, снижение ликвидности банков. Чрезмерно быстрое введение ЦВЦБ повлечет за собой отток клиентских средств из кредитных организаций. Это может привести к банковскому кризису и даже рецессии в экономике. Чем меньше на счетах денег вкладчиков, тем меньше возможностей для кредитования людей и бизнеса.
Банк России признаёт, что структурный баланс ликвидности коммерческих банков действительно может измениться. Но при этом обещает подстроить параметры своих инструментов — то есть будет предоставлять банкам финансирование в необходимом объеме, чтобы компенсировать отток средств клиентов.
Во-вторых, снижение прибыльности банков. Если пользователи массово начнут хранить деньги напрямую в электронном кошельке ЦБ, это ударит и по доходности банковского сектора, в том числе сократит возможности для получения комиссионной прибыли. Сейчас российские банки получают за свои услуги около 2,5 трлн рублей комиссионного дохода в год — и они могут потерять эти деньги. Впрочем, для клиентов это может стать лишь плюсом: снижение комиссий сделает банковские услуги доступнее.
В-третьих, высокие затраты. На создание, интеграцию и обслуживание платформы и платежей в ЦВЦБ нужно много денег как со стороны государства, так и от бизнеса. Банкам приходится встраивать цифровой рубль в свои услуги и сервисы. Повысятся затраты на защиту от киберугроз. А при массовом использовании цифровой валюты нужно будет приобрести много дополнительного оборудования для хранения информации об операциях.
В Ассоциации банков России подсчитали, что на инфраструктурные доработки для использования цифрового рубля может потребоваться 85–150 млн рублей. Для средних и малых банков такие расходы несопоставимы с объемом их бизнеса, предупредили в организации.
Другое исследование, которое провели консалтинговая компания «Яков и партнеры» и Центральный университет, предполагает еще более крупные расходы — 200–300 млн рублей, включая затраты на кибербезопасность, оборудование, программное обеспечение и кадры.
При участии в проекте 100 — 200 банков внедрение цифрового рубля может стоить отрасли 30–50 млрд рублей, предупреждают авторы работы.
Злоупотребление контролем
Формат цифрового кода позволит государству отслеживать все операции с новым рублем. Каждое действие с каждой единицей ЦВЦБ будет отражаться изменением кода. Такая особенность цифровых денег может оттолкнуть потенциальных пользователей. Как и то, что цифровой рубль может быть закодирован на определенные условия.
В теории наличие кода позволит задавать любые ограничения для использования цифровой валюты. Это делает власть государства над деньгами граждан практически безграничной. При желании можно под благовидным предлогом запретить покупать те или иные товары, например табак или алкоголь. Можно ограничить использование денег в недружественных странах или вообще заблокировать кошельки «неблагонадежных» клиентов.
Над решением этой проблемы уже задумались в других юрисдикциях, где также исследуют возможность внедрения ЦВЦБ.
Например, в планах Европейского центрального банка обеспечить конфиденциальность операций с цифровым евро по умолчанию. В банке подчёркивают, что цифровой евро — это непрограммируемые деньги.
В российском ЦБ возможность тотального контроля над операциями клиентов также отрицают. Работа с цифровым рублем будет строиться в рамках действующего законодательства, в котором есть понятие банковской тайны — она запрещает банкам разглашать информацию о своих клиентах, их счетах и операциях.
Однако эти заверения мало что значат на практике. Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Но та же самая инфраструктура может быть использована и в иных целях. Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Мировой опыт
К середине 2026 года в мире было всего несколько стран, которые запустили ЦВЦБ для массового использования и закрепили статус цифровой валюты в своем законодательстве. По данным платформы CBDC Tracker, это Казахстан, Ямайка и Багамские Острова.
При этом больше 100 стран мира в той или иной форме экспериментируют с ЦВЦБ или как минимум изучают возможность ее внедрения.
Проекты ЦВЦБ сейчас активно тестируют в Индии, Турции, Иране и ряде других стран. На основе результатов «пилота» правительства этих государств будут решать, запускать ли цифровую валюту на общенациональном уровне.
Проверка концепции — это закрытые лабораторные испытания технологии банками. При успешном исходе эксперимента, его масштабируют до пилота с привлечением реальных пользователей. Такие испытания проводятся в некоторых крупных экономиках, например в Западной Европе.
Многие развивающиеся страны активно изучают вопрос внедрения цифровой национальной валюты — в основном это государства Африки, Латинской Америки и Азии.
В ряде крупных стран планы масштабного внедрения ЦВЦБ отменили или переосмыслили. Так, Банк Канады официально свернул проект после публичных консультаций. В США сделали ставку на регулирование частных стейблкоинов. А в Австралии сместили фокус и отрабатывают оптовую ЦВЦБ для токенизации финансовых рынков.
Но в целом говорить о наличии полноценного опыта использования цифровой валюты пока рано. Ни одна из крупнейших экономик мира официально еще не вышла на промышленную эксплуатацию.
Особняком здесь стоит Китай, где цифровой юань формально еще на стадии пилота, но по факту используется уже массово. Объемы операций в системе измеряются уже триллионами долларов с использованием сотен миллионов кошельков. Это делает проект самым масштабным в мире. В крупнейших городах страны цифровым юанем можно оплатить абсолютно всё — от проезда в метро до налогов и коммунальных услуг. А в ряде регионов госслужащим выдают зарплату цифровыми деньгами.
Степень активности в реализации проектов ЦВЦБ может быть связана с уровнем развития финансовой системы и спроса на безналичные платежи. Так, в Китае старт проекта цифрового юаня стал возможным благодаря тому, что объемы электронных платежей еще пять лет назад здесь составляли десятки триллионов долларов в год.
Заменит ли цифровой рубль наличные?
Российский ЦБ не рассматривает цифровой рубль в качестве замены наличным или безналичным рублям. Это лишь дополнение к существующим формам денег, у которого есть свои уникальные функции.
Разговоры о том, что наличные должны уйти в прошлое, ведутся давно. Но даже стремительное распространение безнала не привело к этому. И вряд ли когда-либо приведет.
При всех недостатках наличных у них есть качества, которых нет ни у ЦВЦБ, ни у безналичных денег. Важнейшее из них — анонимность расчетов. Пока это будет нужно людям, банкноты и монеты из обихода не уйдут.
А вот будущее криптовалют, по мнению некоторых экспертов, может оказаться под угрозой. Если развитые страны введут у себя ЦВЦБ, за этим последует рождение альтернативных валютных бирж, которые могут потеснить действующие криптовалютные.
Хранить деньги в цифровых рублях — значит постоянно терять часть накоплений из-за инфляции. Нет кэшбэка и прочих банковских поощрений. Анонимность под вопросом: каждая транзакция с цифровым рублем будет отражена в его коде. Все кошельки именные и под полным контролем Центрального банка.
Программируемые деньги и конец финансовой приватности
Одной из ключевых особенностей цифрового рубля является возможность использования смарт-контрактов — цифровых алгоритмов, которые фиксируют сделки и контролируют выполнение обязательств всеми сторонами. Сделка автоматически считается исполненной при наступлении заранее определенных условий.
Это похоже на механизм, который действует сейчас при долевом участии в строительстве недвижимости. Покупая квартиру в строящемся доме, человек не переводит деньги напрямую застройщику, а кладет их в банк на счет эскроу. Продавец квартиры получит к ним доступ, только когда выполнит свои обязательства, то есть передаст готовое жилье.
Аналогичным образом смарт-контракты позволяют проводить оплату услуг по факту их выполнения. В этом случае стороны не могут изменить в одностороннем порядке условия договора, так как они фиксируются в системе.
В ЦБ считают, что это позволит бизнесу снизить издержки и повысить безопасность сделок. С помощью таких контрактов можно, например, настроить автоматическое зачисление зарплаты сотрудникам или получать страховые выплаты по факту наступления страхового случая.
Граждане тоже смогут автоматизировать свои повседневные операции — оплату ежемесячных подписок, услуг ЖКХ или платежи за аренду квартиры. Но за этим удобством скрывается куда более тревожная перспектива: программируемые деньги означают, что государство сможет устанавливать правила использования каждой конкретной суммы.
Уже в концепции цифрового рубля, представленной в 2020 году, Банк России указывал на возможность кодирования цифровых денег на траты в строго ограниченных категориях. Это означает, что полученные, например, в качестве социальной выплаты цифровые рубли можно будет потратить только на определенные товары или услуги. Пустить их на откаты или взятки в этом случае будет проблематично — но и использовать по своему усмотрению тоже.
Зачем это государству?
Официальная позиция Банка России заключается в том, что цифровой рубль нужен для поддержания финансовой стабильности. Угроза перетока денег в частные цифровые валюты создает большие риски для государства. Если ЦБ не сможет контролировать ни эмиссию, ни обращение новых цифровых денег, то и его влияние на кредитную политику банков в стране станет минимальным. Это уменьшило бы возможности управлять инфляцией и поставило под угрозу стабильность курса национальной валюты.
Вместо ничем не обеспеченных криптовалют со стихийно формирующимися курсами центробанки предлагают пользователям централизованную альтернативу. Стоимость ЦВЦБ приравнивается к курсу национальной валюты, а использование полностью контролируется регулятором. Это сильно расширяет возможности ЦБ по управлению денежной массой.
Увеличив свое присутствие в экономике за счет цифровой валюты, государство делает обращение денег в стране более управляемым. Например, оно получает возможность быстрее и эффективнее распределять адресные выплаты, будь то регулярные соцпособия или разовая помощь жертвам стихийных бедствий. Можно жестче контролировать целевые бюджетные расходы, кодируя цифровые деньги на траты в строго ограниченных категориях.
Цифровой рубль открывает властям прямой доступ к информации о транзакциях людей и предприятий. Пользуясь этим во благо, можно увеличить прозрачность налоговой базы, отслеживать операции на предмет их законности, чтобы бороться с оттоком капитала, обналичиванием и отмыванием денег.
Цифровой рубль позволяет ЦБ мгновенно увеличивать или уменьшать объем денег в экономике. В теории эту опцию можно использовать даже для управления курсом национальной валюты: например, сокращать предложение на рынке, способствуя росту стоимости. Правда, такая схема для современной России не актуальна, поскольку курс рубля в РФ официально плавающий, а влияние государства сводится к участию в интервенциях в рамках бюджетного правила.
Зачем это людям?
Еще в концепции цифрового рубля, представленной в 2020 году, российский ЦБ указывал, что новая форма денег сделает платежи быстрее, проще и безопаснее. Регулятор убежден, что финансовые услуги станут доступны большему количеству людей и в итоге это улучшит качество жизни в стране.
Операции в цифровой валюте для людей и бизнеса дешевле, чем в банковской системе. Например, за переводы между физлицами в Центробанке не берут комиссию совсем. Также ЦБ рассчитывает, что пользователи станут менее зависимы от отдельных провайдеров, то есть банков. Правда, не уточняется, что при этом появится другая зависимость — от регулятора, управляющего площадкой с цифровыми рублями.
На деле преимущества цифрового рубля для обычных граждан оказываются далеко не столь очевидными.
Во-первых, бесплатные переводы между физлицами уже доступны через СБП — систему, которая работает с 2019 года и давно стала привычным инструментом.
Во-вторых, на цифровые рубли не начисляются проценты, в отличие от вкладов и накопительных счетов в банках. Это означает, что хранение сбережений в цифровой форме экономически невыгодно.
Ещё одна проблема — зависимость от интернета. Согласно концепции ЦБ РФ, интернет не будет обязателен для работы с цифровым рублем. Но как это реализуют технически, пока неизвестно: решение еще не готово, и в ЦБ пока не называют сроков его внедрения.
Цена цифровизации денег
Хоть цифровой рубль и имеет ряд достоинств, но его польза в большей степени очевидна для государства, а не для граждан. Он способен сделать экономику более прозрачной, а финансовую систему более управляемой. Позволит жестче контролировать целевые расходы, выявлять мошенников и нелегалов. А еще цифровой рубль может снизить интерес к криптовалютам и прочим денежным суррогатам.
Главным индикатором ценности новой формы денег для людей станет спрос. ЦБ обещает не навязывать цифровые рубли, а создавать условия для их добровольного распространения.
Внедрение цифрового рубля в России — это не просто технологическое обновление платежной системы. Это фундаментальное изменение отношений между государством и гражданином в финансовой сфере.
Уникальный цифровой код каждого рубля, возможность отслеживать его перемещение и программировать на определенные действия — всё это превращает цифровую валюту в идеальный инструмент надзора.
Для бизнеса выгода есть только у крупных компаний с высоким уровнем цифровизации — малый и средний бизнес от внедрения новой системы скорее проиграет.
Стремление России создать собственную цифровую валюту можно рассматривать как попытку обретения независимости от западных платежных систем и укрепления финансового суверенитета страны. Но цена этого суверенитета — усиление контроля государства над финансовой жизнью граждан — вызывает серьезные вопросы.
В конечном счете, цифровой рубль — это выбор между удобством и свободой. Государство предлагает первое, но требует второе. И только от каждого конкретного человека зависит, готов ли он пожертвовать финансовой приватностью.
Время покажет, станет ли цифровой рубль шагом вперед в развитии российской экономики или началом конца финансовой свободы граждан. Но одно ясно уже сейчас — обратного пути не будет. Инфраструктура создана, законы приняты, процесс запущен. И теперь каждый должен сам решить, хочет ли он быть частью этой новой цифровой реальности.
Транснефтьпредставила финансовые результаты по МСФО за I полугодие 2026 года. Компания снизила свои финансовые показатели, но это было ожидаемо. Скорректированная чистая прибыль снизилась по сравнению с прошлым годом, FCF не хватает на выплату дивидендов, но есть кубышка, которая вскоре похудеет на 148₽ млрд: 🛢 Выручка: 740,1₽ млрд (+2,9% г/г) 🛢 Операционная прибыль: 180,3₽ млрд (-4,3% г/г) 🛢 Чистая прибыль акционеров: 148,3₽ млрд (-3,2% г/г)
🟣Операционных результатов компания не предоставила, но мы знаем, что РФ в среднем добывала нефти в I п. 2026 г. — 9,098 млн б/с (в I п. 2025 г. 8,983 б/с), да рост есть по сравнению с прошлым годом (в июне, кстати, по добыче опустились ниже 9 млн б/с), но квоту мы всё равно не перешагиваем, т.к. могли добывать 9,762 млн б/с (данная квота была установлена на июнь, но из-за санкций и атак на НПЗ идёт сокращение). ФАС проиндексировала тарифы в 2026 году по прокачке нефти на 5,1%, ниже инфляции.
🟣 Теперь вы знаете, что выручка компании зависит от индексации тарифов и добычи нефти, транспортные тарифы устанавливаются в ₽ (валюта тут не имеет никого влияния). Выручка делится на несколько сегментов: транспортировка нефти, торговля сырьём (Китай), транспортировка нефтепродуктов и порты (НМТП, поэтому атаки на порт влияют на выручку). Известно, что продажа нефти китайцем по ВСТО не несёт никакой прибыли, но влияет на рост выручки (Транснефть — агент с 0 маржей, прибыль достаётся Роснефти и др.). Операционные расходы составили 445,2₽ млрд (+8% г/г, динамика выше, чем в выручке), главные статьи растрат: расходы на оплату труда — 190,8₽ млрд (+17,6% г/г) и материальные затраты — 58,3₽ млрд (+19,1% г/г, атаки на инфраструктуру не проходят бесследно). Как итог, опер. прибыль снизилась.
🟣 Дальнейшие снижение в чистой прибыли связано с разницей финансовых доходов/расходов — 40,2₽ млрд (-18,6% г/г, снижение ключевой ставки влияет на процентные доходы — 40,1₽ млрд, -30,9% г/г), кстати, в этом полугодии помогли курсовые разницы — 0,3₽ млрд (годом ранее -4,6₽ млрд, у эмитента имеется валютная позиция). Акционеров должна интересовать скорректированная прибыль, т.к. от неё компания платит дивиденд — 123,8₽ млрд (-6,6% г/г), по итогу эмитент заработал за I п. 2026 г. 85,4₽ на акцию в виде дивидендов (50% от скоррект. прибыли по МСФО).
🟣 Денежная позиция сократилась до 464,8₽ млрд (на конец 2025 г. — 491,9₽ млрд, надо учитывать ещё, что компания лишится 148₽ млрд в виде выплаченных дивидендов). Долг снизился до 157,4₽ млрд (на конец 2025 г. — 207₽ млрд), чистый долг отрицательный, что намекает на устойчивое фин. положение эмитента.
🟣 OCF увеличился до 136₽ млрд (+5,3% г/г), CAPEX составил 157,7₽ млрд (-1,1% г/г), как итог FCF составил 28,1₽ млрд (годом ранее -2,6₽ млрд), свободных денег на выплату дивидендов не хватает, но есть кубышка.
📌 Главная проблема в низком повышении тарифов они не покрывают расходы компании, которые увеличиваются, а ещё происходит атака на инфраструктуру (резервуары, порты, стоит закладывать деньги на восстановление). Добыча нефти в РФ снижается от месяца к месяцу, в дальнейшем это повлияет на выручку компании, конечно, с учётом всех затрат/издержек эмитента чудно выглядит покупка доли ГПБ за 40₽ млрд (непрофильный и низкомаржинальный актив, с вечными допками). Снижение ключевой ставки тоже идёт во вред эмитенту (% доходы сокращаются и не помогают уже так прибыли). Долгосрочные риски — это ввод Восток Ойла (потеря грузовой базы), но в этом же году будет отменён повышенный налог (2030 год).
Минфин провёл аукцион ОФЗ, предложив инвесторам два выпуска классики. При его проведении индекс RGBI находился ниже 112,5 пунктов, но с учётом инфляционных данных индекс подрос до 112,86 пунктов:
🔔 По даннымРосстата, за период с 8 по 14 сентября ИПЦ составил 0,02% (прошлые недели — 0,05%, -0,01%), с начала месяца 0,07%, с начала года — 4,74% (годовая — 6,27%). Удивительно, но инфляционные темпы сентября всё ещё сдерживает плодоовощная корзина и внешний/внутренний туризм, давления же оказывает подорожание цен на бензин (стоит признать, что темпы роста снизились, но остаются высокими), услуги/техника (ослабление ₽ не проходит бесследно). Темпы находятся ниже прошлогодних данных, поэтому годовая снизилась (прошлогодние недельки: 2025 г. — 0,04%, 2024 г. — 0,10%) и находится ниже обновленной траектории уровня среднесрочного прогноза ЦБ по годовой инфляции (повышен с 4,5-5,5% до 6-7%).
🔔 В 2026 г. Минфин планирует разместить в ОФЗ 6,5₽ трлн. Такая сумма выглядит довольно оптимистично, даже не смотря на рост курса $ и цены Urals (в 2025 г. разместили более 8₽ трлн). Дефицит федерального бюджета за восемь месяцев 2026 г. составил 5,795₽ трлн (в январе-июле 6,455₽ трлн, в августе случился профицит, правда дивидендами поступило 691₽ млрд — разовый фактор) или 2,5% ВВП, в 2026 г. дефицит планируется в 4,828₽ трлн (1,6% ВВП), его пересмотрели и увеличили на 1₽ трлн. Проблема вырисовывается в пополнении бюджета (скорее всего проблема именно в тратах), к 16 сентября потрачено 33,3₽ трлн, при доходах в 26,4₽ трлн.
Также мы имеем несколько фактов о рынке ОФЗ:
✔️ Согласно статистике ЦБ, в августе основными покупателями ОФЗ на вторичном рынке стали НФО ДУ — 58,7₽ млрд, физические лица нарастили свои аппетиты — 15,7₽ млрд (июль — 3,3₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 99,7₽ млрд (в июле — 57,1₽ млрд).
✔️ Средняя доходность выпусков сейчас выше ключевой ставки (доходность дальних выпусков в районе 16,3%). Если рассматривать данные ЦБ о средней max ставке по вкладам физ. лиц до 1 года в топ-10 банках, то в I декаде сентября она составила 12,948% не изменившись (годичные ОФЗ дают доходность выше 13,2%). Банки, как и рынок госдолга явно не ждут дальнейшего снижения ставки.
А теперь к самому выпуску:
▪️ Классика ОФЗ — 26252 (погашение в 2033 г.) ▪️ Классика ОФЗ — 26238 (погашение в 2041 г.)
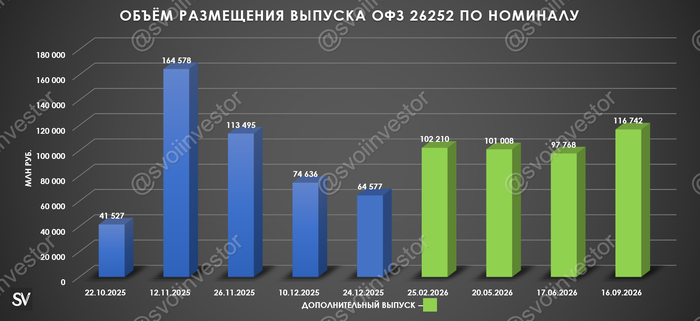
Спрос в 26252 составил 131,8₽ млрд, выручка — 107₽ млрд (средневзвешенная цена — 86,65%, доходность — 16,30%). Спрос в 26238 составил 40,4₽ млрд, выручка — 12,4₽ млрд (средневзвешенная цена — 52,16%, доходность — 16%). Минфин заработал за этот аукцион 119,4₽ млрд (прошлый аукцион — 63,7₽ млрд). Министерствопланирует разместить ОФЗ в III кв. 2026 г. на 1,5₽ трлн (разместили 1,23₽ трлн, осталось 2 недели), план выполним, с такой-то доходностью в классике желающих много.
📌 При таких тратах дефицит бюджета необходимо чем-то восполнять, ставка пала на ОФЗ, но сможет ли рынок переварить займ в 9-10 трлн (дисклеймер — сможет с помощью флоатеров и РЕПО для банков), НГД за этот год по наполняемости ниже предыдущего, даже при увеличении НДС дефицит всё равно расширяется (сейчасUrals на споте торгуется по 120$ за баррель). Также очередной недельный аукцион РЕПО показал, что ликвидности банкам не хватает (в сентябре банки привлекли 17,55₽ трлн, отдали 11,69₽ трлн, на последнем аукционе спрос составил 1,6₽ трлн, выдали только 0,5₽ трлн, если год назад занимали по 4-5₽ трлн в месяц, то сейчас уже по 20-25₽ трлн в месяц).
💬 По итогам августа IMOEX снизился на 2,1%, составив 2179 пункта (геополитика, топливный кризис). Среднедневной объём торгов акциями в августе уменьшился до 103₽ млрд (в июле — 122,8₽ млрд).
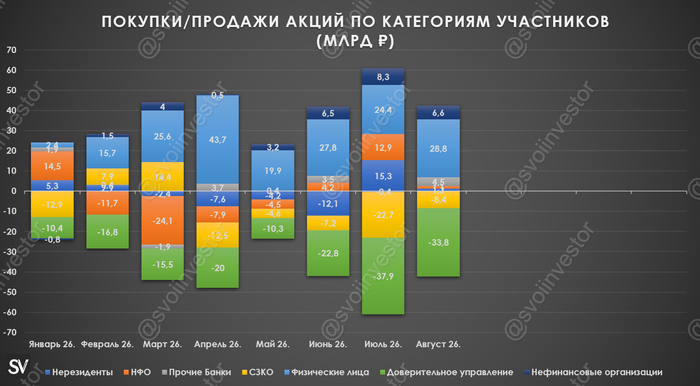
💬 Основными покупателями на российском рынке акций в августе стали, вновь, физические лица — 28,8₽ млрд (вера розничных инвесторов непоколебима, в июле — 24,4₽ млрд). Основными продавцами на российском рынке акций в августе стали НФО ДУ — 33,8₽ млрд (в июле продали на 37,9₽ млрд). Обратите внимание на продажи НФО ДУ за последние 8 месяцев (объёмы впечатляют — 167,5₽ млрд, риторический вопрос откуда взялись то эти объёмы).
💬 Нерезиденты из дружественных стран купили акций в августе на 1,3₽ млрд (в июле купили на 15,3₽ млрд), больше никакие Казахстанские фонды не покупали доли в Самолёте, конечно, на этом фоне покупки снизились, но стоит отметить, что нерезиденты всё ещё считают цены привлекательными на нашей фонде.
💵💴 Валюта:
💬 В августе ₽ ослаб к $ до 85,6₽ (+7,2% м/м), а к ¥ до 12,73₽ (+7,7% м/м).
💬 Объём чистых продаж валюты со стороны экспортёров в августе незначительно возрос до 2,4$ млрд (с учётом цены на нефть в августе, странно видеть такой объём продаж, может придержали, в июле — 2,2$ млрд).
💬 Объём нетто-покупок валюты физическими лицами на биржевом и внебиржевом рынках снизился в августе — 74₽ млрд (пора отпусков подходит к концу, в июле купили на 97,2₽ млрд). Получается на девальвацию рубля повлияли экспортёры, физики же снижают свои покупки, как мы знаем рубль укрепляется в сентябре, но на инфляцию валюта уже действует негативно.
🏛 ОФЗ:
💬 В августе в целях стабилизации рыночной ситуации Минфин России не проводил аукционов по размещению ОФЗ. В итоге план по размещению на III квартал (1,5₽ трлн) был выполнен на 0,6%, поэтому министерство зарегистрировало флоатеров на 1,5₽ трлн (схему мы все отлично знаем). 2 сентября Минфин России разместил выпуск ОФЗ-ПК на сумму 0,9₽ трлн. С учетом этого аукциона до конца года ему потребуется разместить ОФЗ еще на 1,7₽ трлн (в среднем на каждом аукционе – по 100₽ млрд, но с учётом дефицита бюджета понадобится намного больше).
💬 Согласно статистике ЦБ, в августе основными покупателями ОФЗ на вторичном рынке стали НФО ДУ — 58,7₽ млрд, физические лица нарастили свои аппетиты — 15,7₽ млрд (июль — 3,3₽ млрд). Крупнейшими продавцами стали вновь СЗКО, продав на вторичном рынке ОФЗ на 99,7₽ млрд (в июле — 57,1₽ млрд).
📄 Корпоративные облигации
💬 Индекс корпоративных облигаций полной доходности (RUCBTRNS) в августе вырос на 20 б.п. до 16,05% (в целом за 12 месяцев доходность составила — 15,88%), подтянулись к ОФЗ из-за ужесточения ДКП.
💬 Объём торгов на рынке корпоративных облигаций в августе увеличился относительно июля на 38₽ млрд, составив 872₽ млрд. В августе основными покупателями корпоративных облигаций на первичном рынке стали СЗКО — 277,7₽ млрд (в июле — 273,6₽ млрд), физические лица нарастили свой аппетит на покупки — 87,9₽ млрд (в июле — 58,9₽ млрд). Крупнейшими продавцами на вторичном рынке корпоративных облигаций стали вновь СЗКО — 186₽ млрд (в июле — 115,2₽ млрд). Крупнейшими покупателями на вторичном рынке корпоративных облигаций в августе стали НФО ДУ — 60,6₽ млрд (в июле — 77,3₽ млрд).
Предложение минимально, цена максимальна: ЕС получил то, к чему стремился и чего хотел. Топливный шок ударил сообщество по самым больным местам. По незаполненным хранилищам нефти и газа. По невозможности их заполнять в прежнем темпе. По покупательной способности населения. По социальному миру. И по политической стабильности.
Хуже всех сегодня Парижу и Берлину. Германского канцлера отхлестали по его рейтингу результаты выборов в Саксонии-Анхальте так, что он отменил все свои международные визиты. На прошлой неделе он аннулировал встречу с Макроном. На этой — его секретариат сообщил, что Мерц не появится на Генассамблее в Нью-Йорке.
У Макрона положение дел примерно такое же. Если не хуже.
В пятницу во Франции литр простецкого дизеля, которым заправляются фермеры, рыбаки — те, у кого нет средств купить навороченный электрокар и кто рулит на стареньком авто, — стоил почти два с полтиной евро. Средний топливный бак транспортного средства, на котором ездит администрируемое Макроном население, — от 50 до 60 литров. Произведя нехитрое арифметическое действие, понимаем: выходит по любому больше сотни денег в общеевропейской валюте.
Выбор не между "а не прошвырнуться ли нам на выходных в Италию, Швейцарию, Испанию или в ту же (небогоспасаемую) Германию?", а между "поехать в магазин или помыться", "поехать за ребенком или поесть", "навестить родителей или побаловать детей".
В сентябре французы платят ворох налогов, на недвижимость в том числе. А еще в сентябре происходит традиционный перерасчет тарифов на газ и электричество — и для домохозяйств, и для юрлиц. На фоне уже случившегося апокалипсиса Макрон собрал политэлиту, чтобы назвать главного виновника того, что перечислено выше.
Предсказуемо виновником и злоумышленником оказалась наша страна.
Оказывается, это Россия угрожает всему. Как заявил уже очень временный хозяин Елисейского дворца, Франции нужно готовиться "защищать свою структуру жизнеобеспечения". От России.
А то, если мер не принять, "Россия и русские поставят Францию на колени". Сказано именно так не было, но контекстуально смысл был ровно таким.
Как же мы, русские, и наша страна, Россия, намерены Францию и всю с ней Европу унизить и оскорбить?
Разумеется, низким уровнем заполненности газо- и нефтехранилищ. Сегодня тысяча кубометров голубого топлива торгуется от тысячи долларов. И ты еще пойди и найди на этом спотовом рынке за эти деньги оставшихся поставщиков со свободным товаром. И чтобы купленное доставили бы к нужным терминалам и в предусмотренный договором срок.
Это ведь только мы — такие зловредные — торговали с этой же самой Европой, включая и ФРГ, и Францию, и тем же самым топливом по долговременным контрактам и по цене 150-180 долларов за ровно такую же тысячу "кубов".
Русские, такие недоброжелательные, еще до кучи устроили перебои с поставками, создав "очаги геополитической напряженности и непредсказуемости".
Нынче не то, что давеча: Россия "райскому саду" гнала всегда — вопреки всему, несмотря на и что бы ни происходило внутри самой же России, — в срок (до минуты и до часа) весь предусмотренный контрактами объем. Страна могла сколлапсировать, переживать шоковую терапию в экономике, стоять перед экзистенциальной угрозой — но, дав слово, она его держала. Из зловредности — и никак иначе.
При нашем снабжении, абсолютно взаимовыгодном, с учетом интересов всех и каждого, от государств и народов до конечного потребителя — то есть евродомохозяйств и евроюрлиц — Европа была оазисом зажиточности, политической стабильности и прочнейшего социального мира.
Даже в момент, когда Америка переживала жесточайший нефтяной шок (в 1973-м — из-за эмбарго ОПЕК), европейские страны дефицита почти не ощутили. В колоссальной степени благодаря поставкам из нашей страны.
Пока Америка стояла в очередях к заправкам часами (если не днями) напролет, Европа благодаря и нам, и тем своим политикам, у которых на плечах была голова, а не русофобский органчик, произвела настоящий энергетический прорыв. Не только установив экономическое лидерство в экономике, но и закрепив его на почти полвека.
Обвинить нас сегодня в злонамеренной "гибридности", в том, что мы что-то там такое злоумышляем, могут люди, которые либо тотально не в курсе происходившего с их собственными странами, либо патологические лжецы.
Макрон и Мерц, а еще примыкающие к ним фон дер Ляйен и Каллас — имена известны.
Европейское экономическое фиаско, европейский политический коллапс и европейские социальные протесты — эти гроздья гнева — на их совести. И геополитическое поражение Европы, которая она потерпела в противостоянии с нами, будет названо их именами.
Ссора с Россией никогда не делала Европу сильнее. Эта ссора Европу стирала в труху. Ставя ее на колени из-за собственной тупости, реваншизма и глухой зависти.
Последние полтысячи лет, как и эти недели, — тому исчерпывающее доказательство.
Президент США подписал закон имени покойного сенатора Линдси Грэма об "адских" санкциях против РФ, некоторых её чиновников, компаний и организаций, а также против стран, сотрудничающих с РФ. Теперь Китай, Индия и прочие трижды подумают перед тем, как что-либо покупать у РФ или что-либо ей продавать.
Трамп обвинил Россию в том, что она якобы «нападает на союзников Украины уже примерно пять лет». Соответствующее заявление он сделал во время встречи с журналистами в белом доме.
Ранее Дональд Трамп утвердил законопроект, направленный на усиление санкционного давления на Российскую Федерацию. В официальном сообщении администрации США подчеркивается, что этот документ расширяет действующие ограничительные меры, таможенные пошлины и запреты в отношении России, а также продлевает действие ранее введенных санкций против Ирана.
Следует отметить, что законопроект предусматривает введение новых ограничений не только в отношении российских политических и военных деятелей, но и против иностранных компаний и целых государств, закупающих у России нефть и газ. В частности, документ наделяет главу Белого дома правом вводить таможенные пошлины в размере до ста процентов для крупнейших покупателей российских энергоносителей, включая Китай, а также другие страны, которые, по мнению Вашингтона, способствуют обходу Москвой санкций.