Серия «Еженедельные обзоры рынка»

Шорт физических лиц снят, есть ли еще драйверы роста рынка?⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

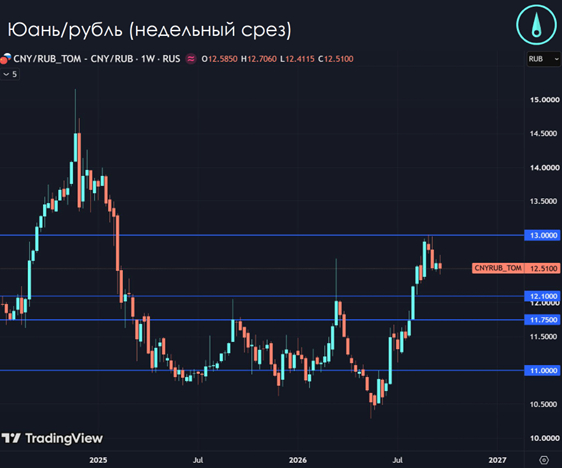
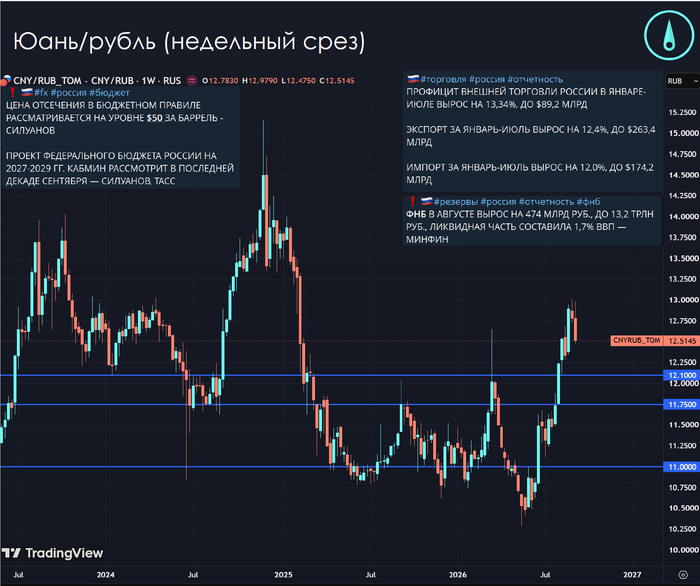
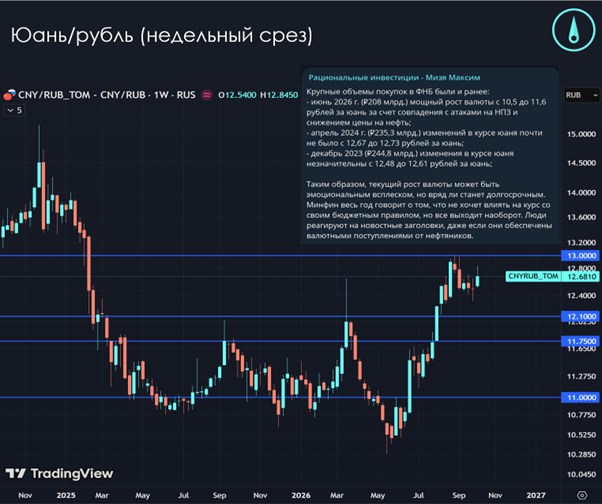
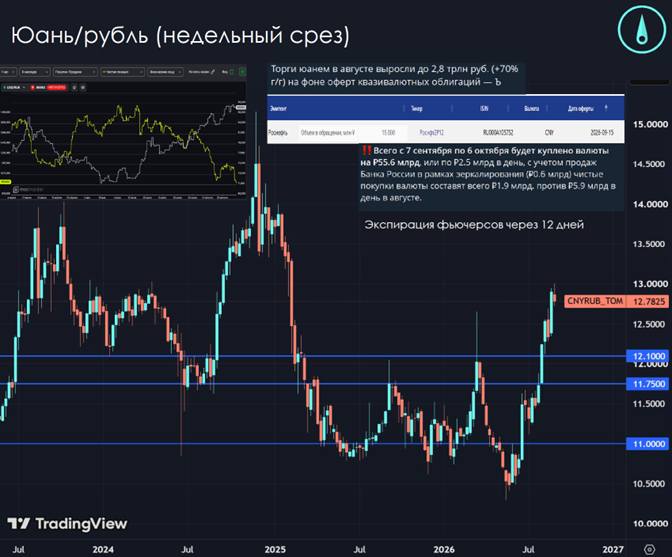
По словам А.Б. Заботкина диапазон колебания курса рубля будет «чуть выше, чем это было в течение последних 1,5 лет», т.е. не 11.0-11.75 к юаню, а, вероятно, 12.10-13.0. Такая перестановка не сильно разгоняет цены на импорт и не должна противоречить предыдущим высказываниям зампреда ЦБ о том, что курс будет таким, чтобы обеспечить 4% по инфляции. С учетом значительного роста профицита платежного баланса за первые 8 месяцев года и предстоящего расширения профицита осенью больший размер девальвации не просматривается, наоборот есть возможности для продолжения укрепления рубля в ближайшие недели.
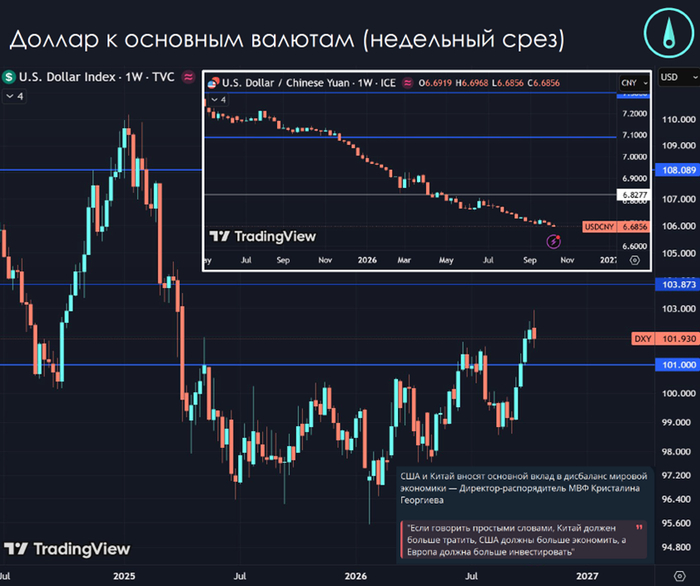
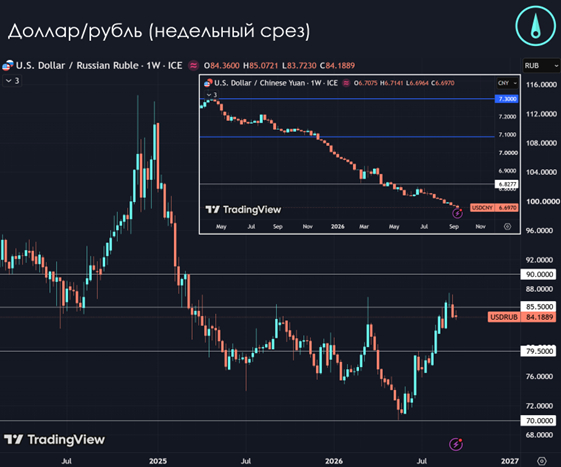
В оценке курса доллара отмечу, что за неделю он снизился даже к евро, а падение доллара к юаню продолжается уже 1,5 года, поэтому логично ожидать развитие снижения курса доллара в направлении 80 рублей.

Рынок ОФЗ

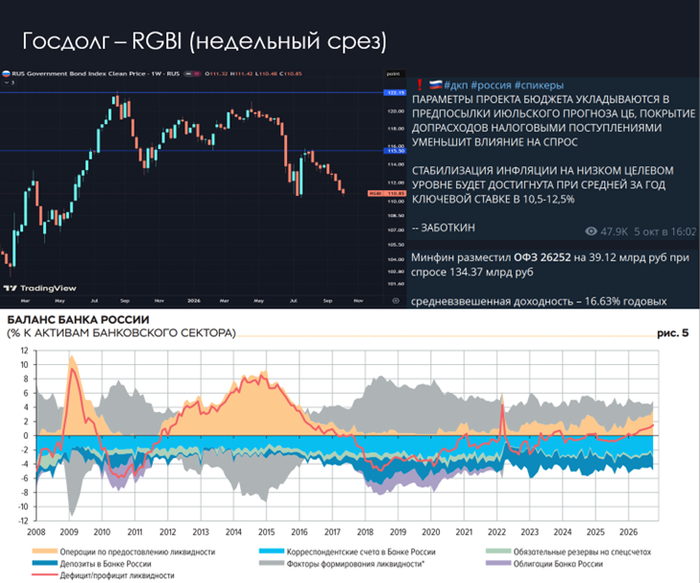
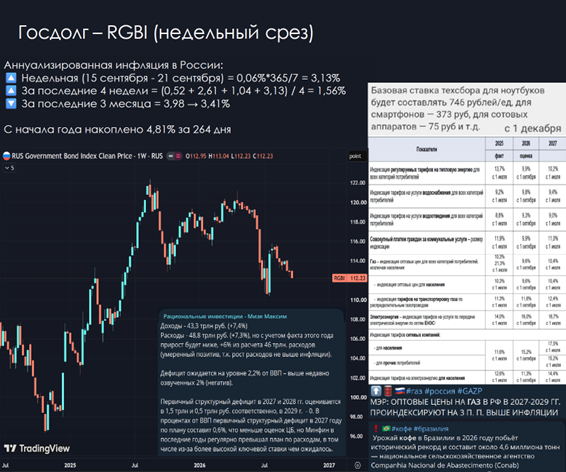
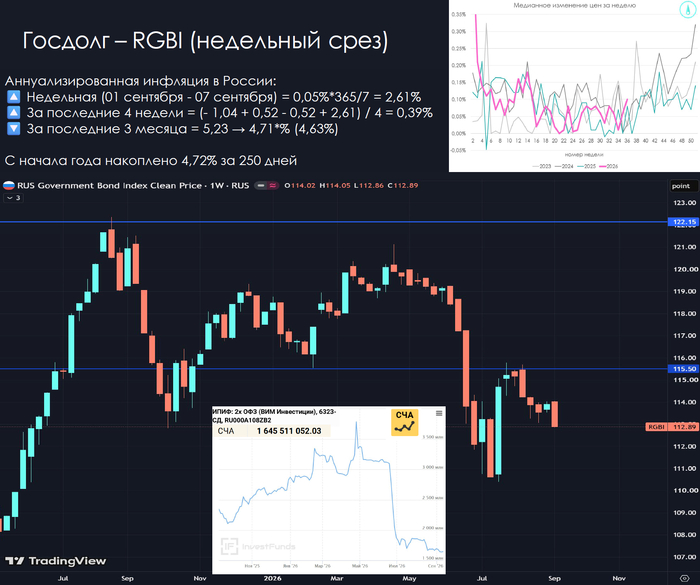
На этой неделе Минфин сумел разместить ОФЗ без премии к рынку и вызвал небольшой рост котировок. Впереди будет позитив по исполнению бюджета в октябре на фоне высоких налогов и ожидаемое пополнение ФНБ до 1 трлн. руб по итогам года, вместе с повышением налогов все это формирует устойчивую конструкцию финансирования бюджета в будущем и должно привести к росту ОФЗ.

Однако, 23 октября состоится опорное заседание ЦБ, возглавляемое ястребиной Э.С. Набиуллиной, ожидаю:

1) сохранение ключевой ставки с нейтральным сигналом, указывающим на проинфляционные риски;

2) пересмотр вверх траектории средней ключевой ставки на 2027 год в базовом сценарии с 10.5-12.5% до 11-13%.

Максимальный позитив – это мягкий сигнал в духе: «ЦБ будет рассматривать возможность снижения ключевой ставки на предстоящих заседаниях»

Рынок акций

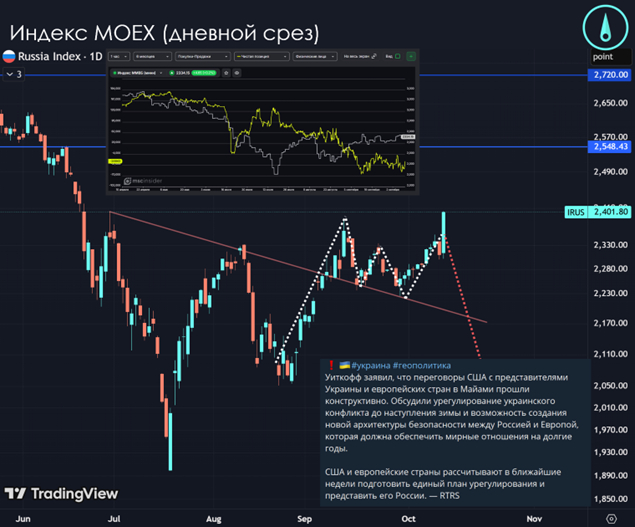
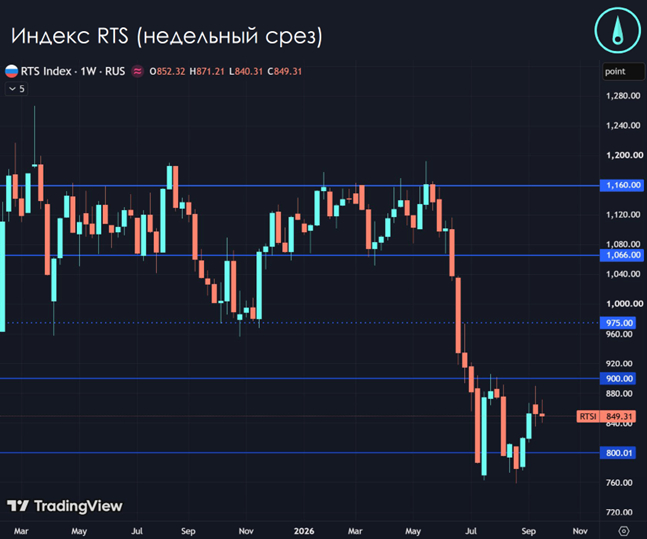
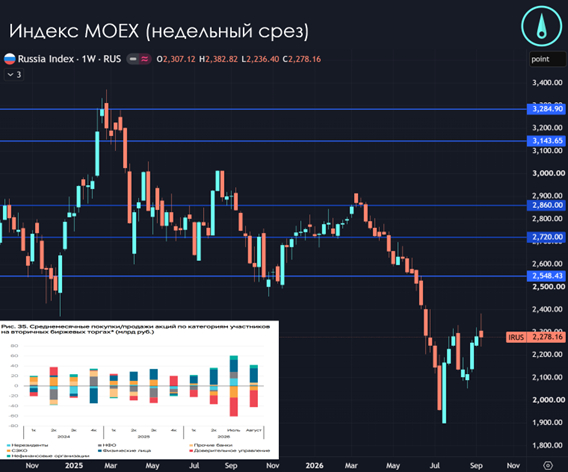
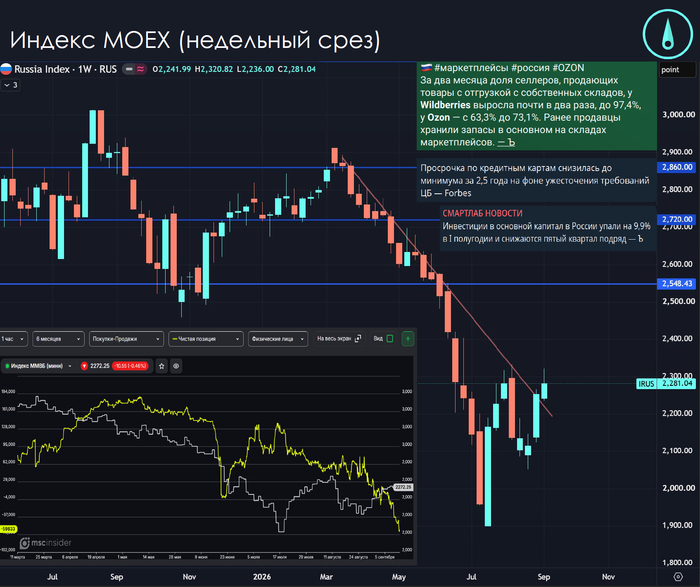
В пятницу физические лица окончательно ликвидировали чистый шорт рынка акций, вызвав рост котировок акций. Кроме того, рост НДФЛ на «пассивный доход» заставляет компании выплачивать дивиденды уже в конце 2026 года. Первыми это сделали ВИ.ру, далее ожидаю новостей по ИКС5 и другим компаниям с крупными мажоритариями. Изменение налогов также способно поддержать спрос на компании роста, выплачивающие минимальный дивиденд, но предполагающие хороший потенциал повышения капитализации. Росту индекса МОЕХ будет способствовать долгожданная допэмиссия ВТБ – снятие неопределенности приведет к повышению котировок акций, имеющих значимый вес в индексе.

Основным сдерживающим фактором роста индекса остается высокая альтернативная доходность на рынке ОФЗ. Негатив от главы ЦБ может сломать весь позитив рынка как уже бывало не раз.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹 Диапазон колебания курса рубля «будет чуть выше последних 1,5 лет»
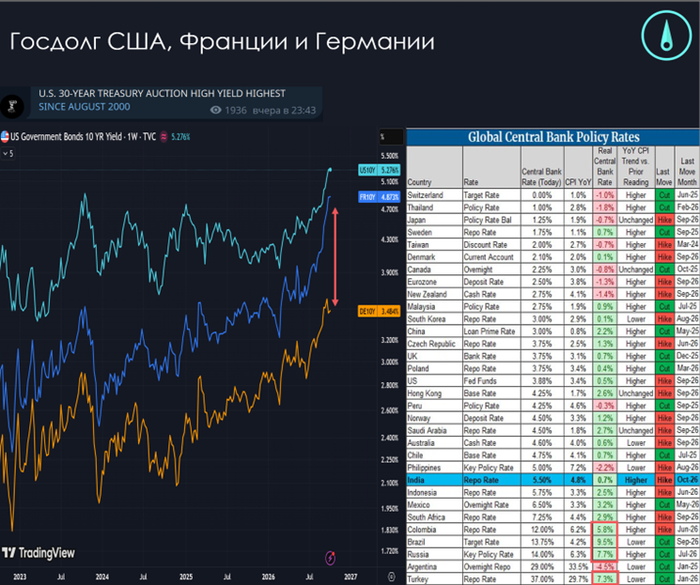
🔹 Проблемы госдолга в Еврозоне усугубились, а США смогли найти спрос на госдолг
🔹 США практически исчерпали стратегические запасы нефти, топливный кризис не отступает
🔹 Золото вторую неделю выкупают ниже $4100
🔹 Индекс товаров продолжает расти
🔹 Американская экономика. ЦОД как драйвер роста
🔹 Инфляция за сентябрь попала в сценарий ЦБ, но есть нюансы
🔹 Кому на Руси жить хорошо или рост зарплат резко замедлился
🔹 Кредитный импульс и входящий поток платежей в экономике. Есть ли рост ВВП?
🔹 Вторая неделя попыток роста ОФЗ
🔹 Процентные кривые. Депозиты опять дорожают
🔹 Физические лица закрыли рекордный шорт рынка – акции выросли, что дальше?
🔹 Отраслевой срез. Портфель акций год к году вышел в плюс.
🔹 Отработка прогнозов
Показать полностью 4

Еженедельный обзор рынков: Доходности ОФЗ дошли до 17% - финал?⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

ФНБ будет пополнено в октябре на ₽279,4 млрд – на этой новости можно было решить, что необходимо покупать валюту, но причина значительного роста покупок в ФНБ в рекордных ожиданиях по поступлениям НДД из-за роста цен на нефть, а вот демпфер принимает циклопические размеры из-за роста экспортной альтернативы. Минфин вернул НПЗ в сентябре ₽305,5 млрд налогов (в августе было ₽197,3 млрд). Чем дороже бензин в Европе, тем меньше доходов остается в бюджете. Если бы не было НДД, то объем покупок валюты в ФНБ обнулился.

При оценке влияния на курс рубля стоит отметить, что общий объем нефтегазовых доходов вырастет на те же ₽300 млрд (НДД или больше при снижении демпфера), а экспортная выручка от дорогой нефти только начнет приходить на рынок в октябре и будет расти в ноябре из-за временных лагов.

Крупные объемы покупок в ФНБ были и ранее:

  • июнь 2026 г. (₽208 млрд.) мощный рост валюты с 10,5 до 11,6 рублей за юань за счет совпадения с атаками на НПЗ и снижением цены на нефть;

  • апрель 2024 г. (₽235,3 млрд.) изменений в курсе юаня почти не было с 12,67 до 12,73 рублей за юань;

  • декабрь 2023 (₽244,8 млрд.) изменения в курсе юаня незначительны с 12,48 до 12,61 рублей за юань;

С учетом ночных новостей из США поступление валютной выручки в Россию лишь вырастет, поэтому не ожидаю продолжения роста курса валюты до конца года.

Рынок госдолга в мире и России

С учетом нарастающих проблем с хроническим дефицитом бюджетов, рынком топлива, скачком инфляции и регулярными политическими потрясениями в развитых странах инвесторы и центральные банки начали диверсифицировать свои портфели, переходя в золото и требуя повышенной доходности за риск. На этой неделе США зафиксировали рекордную доходность с 2000 года при размещении 30-летних бумаг. Скоро начнут появляться оценки нереализованных убытков банков и НПФ по портфелям облигаций, удерживаемым до погашения (HTM), а также альтернативная доходность «безрисковых активов» начнет сказываться на оценке акций. Все это способно увести рынки в нисходящую спираль долгового кризиса.

Особенно опасно выглядит зона евро, где расходятся кредитные спреды между госдолгом Германии и Франции – крупнейших стран союза. Если в 2010-х Британия, Франция и Германия вместе спасали страны PIIGS от долгового кризиса, то сейчас Германия в одиночку вряд ли справится с долговыми проблемами Франции и уже начинают раздаваться идеи о реформах в ЕС, повышающих ответственности отдельных стран за свою долговую политику. Подобная риторика может разрушить спрос на облигации Франции, Италии и других проблемных стран – сможет ли Евро пережить такой сценарий остается большим вопросом.

В России госдолг находится в общемировом тренде на падение и уже дошел до 17% доходности по длинным бумагам. С учетом 609 млрд. руб. профицита бюджета за сентябрь с хорошим ростом доходов от НДС, стабилизации курса рубля на текущих уровнях, а также комментариев А.Б. Заботкина о сохранении экономики в базовом сценарии с ключевой ставкой 10,5-12,5% на следующий год текущие доходности выглядят избыточными.

Разговоры о критическом уровне дефицита ликвидности в банковском секторе выглядят несостоятельными при взгляде на прошлые периоды: с 2012 по 2016 год система функционировала с дефицитом в 6-8% от активов банковского сектора против текущего дефицита менее 2%. Рост зависимости банков от фондирования из ЦБ ведет к повышению их чувствительности в ключевой ставке Банка России, т.к. цена капитала растет до КС+1%. Неудивительно, что после погашения ОФЗ на 300 млрд. руб на этой неделе банки предпочли сократить дорогое фондирование из ЦБ, а не выкупили ОФЗ на аукционе Минфина.

Рынок акций

Рынок акций после политических новостей из США сломал техническую картину, угрожавшую локальным снижением индекса IMOEX до 2000 пунктов. С другой стороны, сработало позиционирование, показывавшее рекордный объем коротких позиций у физических лиц. Удивительно, но розничные инвесторы готовы открывать ставки на понижение, когда капитализация фондового рынка к ВВП составляет уже 19,5% и продолжает падать. Столь опасная стратегия шортить на дне крайне чувствительна к позитивным новостям. Судя по статистике биржи шорт физических лиц все еще не ликвидирован, поэтому рынок может продолжить рост на следующей неделе в направлении 2500 по IMOEX.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹 Курс рубля в понедельник на эмоциях, но перейдет к плавному укреплению
🔹 Доллар в мире продолжает дорожать к Евро, но падает к юаню
🔹 Проблемы роста госдолга в мире усугубляются, возможна реформа в зоне евро
🔹 Нефть и дизель – договорились с Трампом
🔹 Золото упало до интересных значений в сценарии фрагментации экономики
🔹 Индекс товаров продолжает расти
🔹 Американские индексы у исторических максимумов
🔹 Инфляция за сентябрь показала рост в услугах, тарифы ЖКХ подняты
🔹 ОФЗ на минимумах июля. Комментарии Заботкина не помогли
🔹 Насколько значителен дефицит ликвидности банковской системы
🔹 Процентные кривые
🔹 Кредитные спреды
🔹 Две разные статистики одной экономики
🔹 Бюджетный профицит в сентябре составил 609 млрд руб
🔹 Физические лица теряют долю в объеме торгов на Мосбирже и бегут в фонды денежного рынка
🔹 ЦБ не будет помогать поднимать капитализацию фондового рынка
🔹 Индекс МОЕХ сломал технику на падение, рекордный шорт физических лиц под угрозой ликвидации
🔹 Отраслевой срез и Яндекс
🔹 Отработка прогнозов
Показать полностью 4 1

Бюджетный тупик: расходы растут, заимствования невозможны, а ключевая ставка не снижается⁠⁠

Серия Еженедельные обзоры рынка

Бюджетный фактор

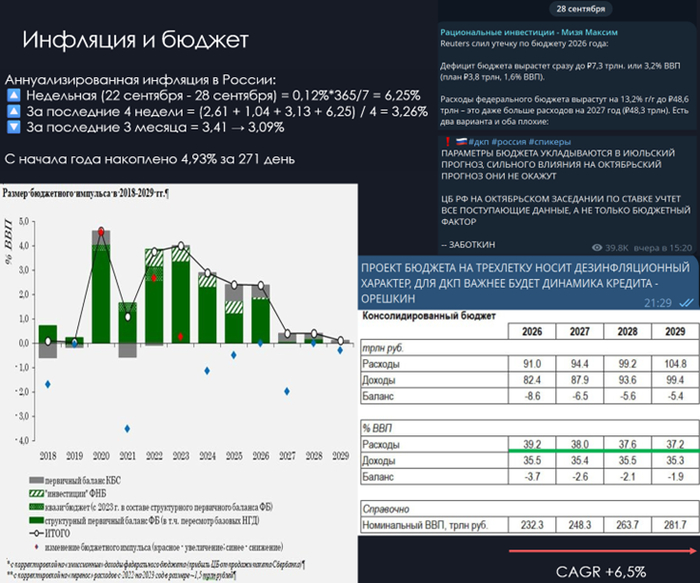
Бюджет еще месяц будет главной новостной темой для рынка ОФЗ и отчасти рынка акций. На этой неделе подтвердились негативные ожидания рынка по государственным расходам, которые в 2026 году даже превысят план на 2027 год. В 48,6 трлн руб расходов 2026 года, вероятно, заложена и часть расходов следующего, что позволило Минфину «нарисовать» близкий к нулю структурный дефицит на 2027 год, но дефицит за скользящие 12 месяцев будет значительным, что не позволит снижать ключевую ставку в ближайшее время. Последние 2 месяца года и первые 4 месяца авансирования поддержат экономику и не дадут свалиться в кризис, провоцируемый жесткой ДКП, но цена такой поддержи – рост госдолга. Из представленных министерствами проектов видно, что номинальный ВВП будет расти по 6,5% в год, т.е. при средней ставке обслуживания долга в 14%, стабилизировать финансы не выйдет, либо нужна более высокая инфляция, либо более высокие темпы роста ВВП, пока же в планах ЦБ и Правительства продолжение потери доли в мировом ВВП за счет отставания от темпов роста других стран ради мифической победы над инфляцией, создаваемой самим Правительством через рост тарифов естественных монополий и избыточную волатильность курса рубля, которой попустительствует ЦБ.

Рынок ОФЗ

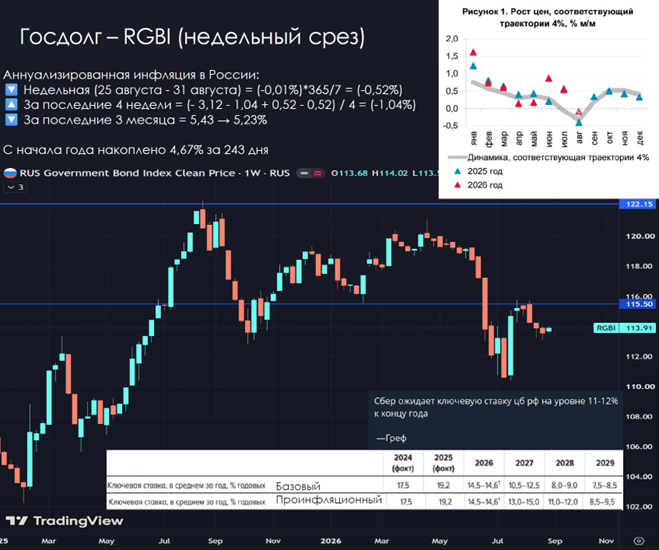
С учетом изложенного негатива рынок ОФЗ падает к июльским минимумам, не позволяя Минфину занимать на рынке. План заимствований на IV квартал увеличен до 2,45 трлн руб, которые невозможно занять без помощи ЦБ. Либо мегарегулятор создаст ликвидность для банков под размещение флоутеров с последующей передачей их в РЕПО регулятору, либо Минфину придется продолжать расходовать оставшиеся 8 трлн. руб депозитов и ликвидную часть ФНБ. Ситуация патовая, в том числе из-за созданного ЦБ регуляторного дефицита ликвидности в банковском секторе, который продолжает держаться у сентябрьских максимумов. Можно смягчить нормативы ликвидности и распустить антициклический демпфер на капитал (бум ИИ в России не замечен, да и в строительстве далеко не бум, промышленность стагнирует), а также ограничить размер платы за эквайринг принятыми в мире 0,2-0,3%, создав условия возврата к платежам безналичным способом.

При очень низком размере долга по сравнению с другими крупными странами (и отрицательном чистом госдолге), переносе налоговой нагрузке на устойчивую внутреннюю базу и незначительном размере бюджетного дефицита государство смогло получить дисфункцию рынка долга за счет регуляторики.

Рынок акций

Рынок акций остается во власти спекулянтов и новостной повестки без значительных изменений. Корректировка налогов не коснулись большей части компаний, явного негатива нет, но и позитивных новостей, способных придать импульс рынку акций тоже нет. Участников, готовых к стоимостному инвестированию в условиях неопределенности мало. Рынок не падает, что уже говорит о его силе по сравнению с весной-летом этого года.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

В этом выпуске:
🔹 Курс рубля в 1 полугодии 2027 года будет поддерживаться «зеркалированием» операций с ФНБ
🔹 Доллар вырос к Евро, но снизился к другим валютам
🔹 Стоимость госдолга США и Франции – бегство капитала в защитный актив
🔹 PMI в секторе производства – наглядный эффект высоких ключевых ставок
🔹 Страны G7 распустят резервы топлива на 100 млн. баррелей
🔹 Золото реагирует на рост доходностей в мире
🔹 Биржевые товары могут значительно подорожать, если верить техническому анализу
🔹 Рост фондового рынка США продолжается при снижении темпов роста заработных плат и занятости
🔹 Инфляция на следующей неделе перейдет к 7% год к году
🔹 Как получился близкий к нулю бюджетный импульс 2027 года
🔹 Бюджетный тупик. Индекс RGBI стремится к минимумам июля - Минфин отменяет аукционы
🔹 Дефицит ликвидности в банковском секторе не снижается
🔹 Мелкие частные инвесторы активно шортят рынок акций, но он остается в боковике
🔹 Отраслевой срез рынка и изменения в портфеле
🔹 Отработка прогнозов
Показать полностью 3 1
5

Еженедельный обзор рынков: Девальвация больше не нужна - бюджет переведен с нефти на внутренние доходы граждан⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

Краткосрочно продолжается налоговая неделя, дающая преимущество рублю против юаня и доллара. Далее 5 октября Минфин посчитает объем покупок валюты по бюджетному правилу, но оценить его величину вряд ли возможно из-за крупных выплат по демпферу. «Альтернативная» цена топлива в Европе сейчас очень велика, поэтому бюджет может столкнуться со значительными выплатами в пользу НПЗ.

На следующий год Минэкономразвития ожидает средний курс доллара по 87,4 рубля, но по инерции сохраняет ожидания дальнейшего снижения до 92 в 2028 и 96 в 2029 годах. Курс юаня – основной торговой валюты для России не прогнозируется вовсе. С учетом переноса налоговой нагрузки на косвенное налогообложение граждан через НДС, Акцизы, Утильсбор и т.п. и внедрения социальной справедливости за счет распространения прогрессивной шкалы ставок на доходы от капитала, цена на нефть и валютные доходы больше не играют той роли, которая была до 2025 года. В следующие годы в доходы бюджета попадет лишь нефть исходя из очень консервативной оценки $50 за баррель. Вероятно ,доходы 2027 года будут перевыполнены, а ФНБ останется инструментом развития национальных проектов. Бюджетная конструкция на первый взгляд выглядит устойчивее, чем в прошлом.

Рынок ОФЗ

Несмотря на рост устойчивости бюджетных доходов дефицит в 2027 году ожидается на уровне 2,2%, где первичный структурный дефицит составит 1,5 трлн. руб., а к 2029 году дефицит будет исключительно финансовым, т.е. целиком уходить на проценты по госдолгу. Долгосрочно нести издержки в 2% от ВВП - это лучше чем у ведущих стран мира (США -3,3%, Британия 3,6%) и тем более чем у Бразилии с огромным долгом (около 80% ВВП) и сравнимой с нашей ставкой его обслуживания (13,9%). Бразильцы тратят 12,8% ВВП при дефиците 8% ВВП, т.е. финансовый дефицит значительно ограничивает возможности расходов бюджета. Россия в отличии от Бразилии закрывает потребности через рост налогов, но долгосрочно накопление столь дорогого долга выглядит негативно. Вероятно, после окончания СВО Минфин будет вводить операции обратного выкупа ОФЗ для корректировки процентных расходов, если, конечно, будут желающие продавать активы с такой доходностью.

До сих пор не известны параметры бюджета на этот год: при плановых 44 трлн. расходов, можно ожидать итоговые 46, а может и более, поэтому вопросы к Правительству пока остаются. Доходность ОФЗ выглядит избыточной с учетом доходностей в мире, но покупателей пока нет, на рынке сохраняются ожидания сохранения и даже повышения ключевой ставки в будущем исходя из инфляционного давления, которое будет повышаться предложениями по подъему тарифов ЖКХ на 10-14% за следующие 9 месяцев (с 1 июля).

Рынок акций

Рынок акций находится ровно по середине между значимыми уровнями 800 и 900 по RTSI без каких-либо идей. От уровня IMOEX-2300 физические лица набирают шорт, поэтому снова и по классическому, и по мини контракту наблюдается чистая отрицательная позиция. Продавать компании по текущим оценкам смысла не много, но и покупать причин нет – в результате получаем боковик у дна рынка в ожидании новостей. Налоговые изменения практически не коснулись компаний за исключением цветной металлургии – явного негатива как в прошлом году нет.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:
🔹 Рубль стабилен, впереди окончание налоговой недели
🔹 Ожидания Правительства по курсу рубля
🔹 Доллар не смог преодолеть 101 по DXY несмотря на резкий рост доходностей облигаций
🔹 Госдолг США обновляет минимумы 2008 года
🔹 Три группы госдолга по развивающимся странам - доходность растет у всех
🔹 Долговая нагрузка на экономику России и Бразилии
🔹 Топливный кризис расходится по миру, Китай может перестать стабилизировать рынки
🔹 Золото реагирует на рост доходностей в мире
🔹 В США рост акций вновь концентрирован в ИИ
🔹 Инфляция будет еще сильнее разгоняться повышением тарифов в 2027 году
🔹 К 2029 году весь дефицит бюджета будет уходить на проценты
🔹 Доходности банковских депозитов растут из-за требований Банка России по ликвидности и капиталу
🔹 Если рынок акций не идет вверх… то он идет вбок
🔹 Энергетики выиграли от проектировок Правительства и традиционная игра в Магните
🔹 Что делать с ГМК Норникель
🔹 Отработка прогнозов
Показать полностью 3 1
1

Еженедельный обзор рынков: Рынок ОФЗ не видит позитива, а акции остаются во власти спекулянтов⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

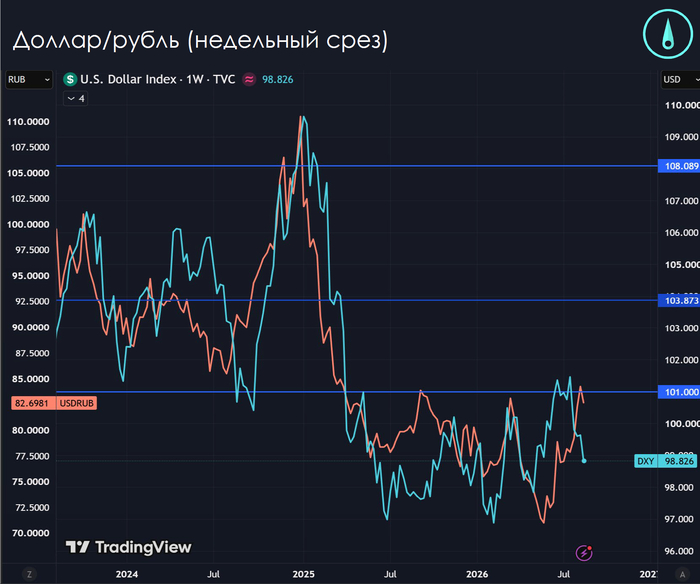
Курс доллара ожидаемо находится в диапазоне 80-85 рублей с потенциалом движения к нижней границе на фоне дорогой нефти, но отмечу продолжающееся с мая прошлого года снижение курса доллара к юаню – основной валюте внешней торговли для России. Доллар как и другие валюты развитых стран (EUR, JPY, GBP) остаются слабыми, поэтому если и ждать девальвацию рубля, то не к доллару, а к юаню, закрепляющемуся в широком коридоре 12.1-13.0 рублей. В следующем году давление на рубль будет оказывать накопление ФНБ за счет снижения цены отсечения нефти до $50 в бюджетном правиле.

Рынок ОФЗ

В ближайшие 2 недели Правительство представит поправки в бюджет текущего года и проект бюджета на 2027 год. На протяжении последних 5 лет каждую осень нас ожидал неприятный сюрприз в виде роста расходов бюджета выше инфляции, роста планового дефицита и повышения налогов. Ожидание усугубления бюджетных проблем давят на котировки и в этом году, но предпосылки иные:

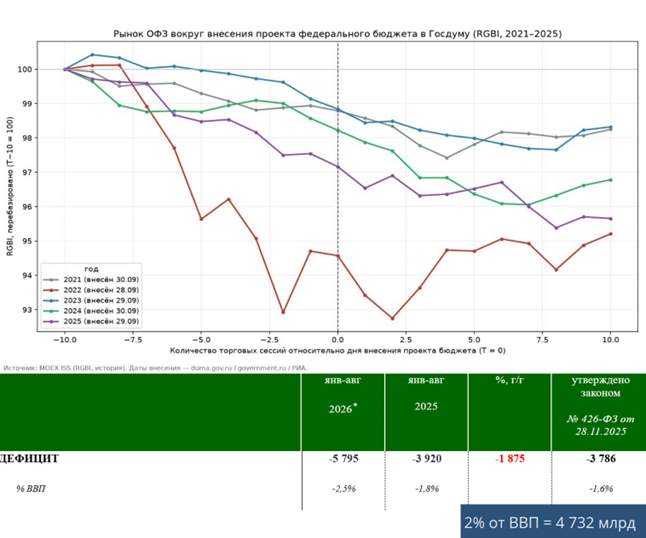
  • Президент заявил о плане по выходу на дефицит в 2% ВВП, что соответствует летним оценкам Минфина и существенно ниже прогнозов аналитиков, дающих разброс от 6 до 9 трлн в самых стрессовых вариантах. Если будет утвержден дефицит в 4,7 трлн руб – это позитив для ОФЗ, в том числе за счет расширения потенциала снижения ключевой ставки.

  • Снижение цены отсечения в бюджетном правиле существенно снизит размер базовых негазовых доходов, что ограничит общий рост расходов бюджета на следующий год

  • Ожидается ужесточение условий по программам льготной ипотеки уже с 1 октября, что также положительно скажется на потенциале снижения ключевой ставки

  • Минфин обсуждает не повышение налогов, а предоставление льгот компаниям, вынужденным инвестировать в защитные сооружения.

Таким образом, на этот раз можно ждать позитивный сюрприз от Минфина для инвесторов. Снижение бюджетного стимулирования экономики потребует ускорения нормализации ДКП.

Рынок акций

Закрытие недели на рынке акций могло быть намного хуже, но помогли политические новости (слухи) про переговоры представителей России и АдГ. На этой неделе избыточный шорт физических лиц на срочном рынке был ликвидирован ростом индекса в понедельник и вторник, а прекратившийся рост котировок  бумажной нефти спровоцировал фиксацию прибыли в акциях нефтегазовых компаний. В отсутствие долгосрочной прогнозируемости на фондовом рынке чтобы купить одни акции участники торгов продают другие акции, а дефицит краткосрочных идей в этих условиях вызывает концентрированный рост в нескольких бумагах с таким же быстрым откатом на выходе из позиций. Рынок акций остается исключительно спекулятивным.


Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹 Рубль стабилен к доллару, но все слабее к юаню
🔹 Повышение ставки ФРС на 0,25% уже не оказывает влияния на рынки
🔹 Нефтяной кризис все активнее разворачивается для ЕС – позитив для переговоров по Украине
🔹 Золото и другие металлы – дорожает все кроме никеля
🔹 Американский индекс акций избежал коррекции
🔹 Инфляция в России до конца года
🔹 Доверительные управляющие вернулись к покупкам ОФЗ
🔹 Динамика котировок госдолга перед внесением проекта бюджета
🔹 Банки перестали закладывать повышение ключевой ставки
🔹 Обновление статистики по Российской экономике
🔹 Избыточный шорт акций на срочном рынке сброшен. Рынок акций во власти краткосрочной торговли
🔹 ЦБ прекращает «регуляторный арбитраж» банков
🔹 Отработка прогнозов
Показать полностью 3 1
0

Еженедельный обзор рынков: Минфин намекает на возможность бюджетной консолидации сразу после выборов⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

На этой неделе рубль слегка укрепился на ожиданиях будущих экспортных доходов от нефтегаза, но стоит отметить заявления А.Г. Силуанова о снижении цены отсечения на нефть в бюджете 2027 года до $50 с текущих $59, что существенно повысит покупки валюты в ФНБ и будет давить на рубль в будущем. Это же означает более консервативный подход к оценке доходов бюджета и существенное ограничение роста расходов в 2027 году. Планируемые цифры по бюджету мы узнаем в 20-х числах сентября, сразу после выборов, и они могут неприятно удивить избирателя снижением социальных льгот, дотаций на льготную ипотеку или другими непопулярными решениями. В период высокой ключевой ставки ЦБ Минфин не будет превышать установленный им ковентант в 20% Госдолг/ВВП. Таким образом, расширение долга ограничено, рост налоговой нагрузки пересматривался уже в этом году, вероятна бюджетная консолидация.

Расширение профицита внешней торговли до $89,2 млрд за 7 месяцев позитивно для рубля, также как и использование средств ФНБ для финансирование программ лизинга в авиации – ЦБ будет что зеркалировать в 1 полугодии 2027 года.

Рынок ОФЗ

Ожидаемое решение ЦБ по сохранению ставки с нейтральным сигналом в условиях ожидания решения по бюджету этого и следующего годов вызвало распродажу в длинном долге. Вероятно, участники рынка скептично оценивают способность ЦБ и Правительства принимать правильные действия для нормализации ситуации, хотя все идет к этому. Неопределенность завершится всего через 2-3 недели, но инвесторы решили срезать позиции.

Рынок акций

Рынок акций демонстрирует высокий уровень устойчивости в отличие от долгового рынка. Первая неделя с апреля закрыта выше нисходящего тренда, при этом частные инвесторы наращивают чистую шорт позицию во фьючерсах на индекс МОЕХ. Такое позиционирование – редкость и обычно заканчивается ростом рынка. Шорты набирались все последние дни, а в пятницу продажи усилились. Любая позитивная новость может закончиться хорошим ростом в направлении 2500 по IMOEX и 900 по RTSI. Например, источником хороших новостей на этих выходных станет саммит БРИКС, но торгов выходного дня не будет.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹 Рубль немного укрепился на фоне дорожающей нефти

🔹 Последствия снижения цены отсечения в бюджетном правиле до $50

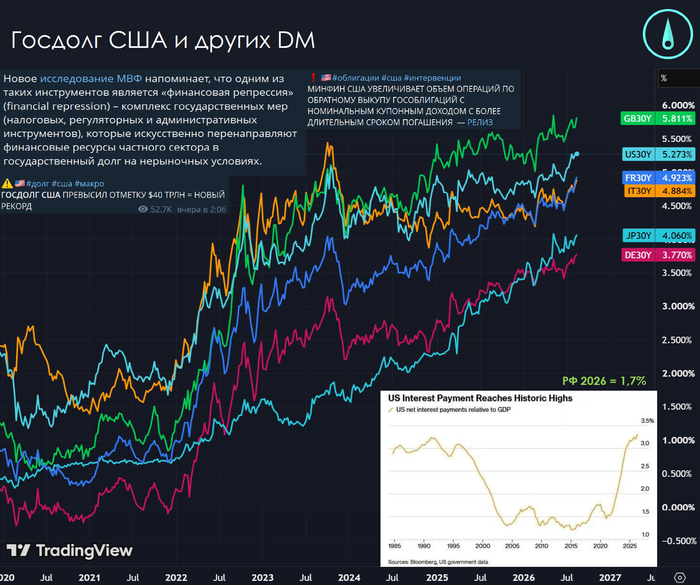
🔹 Доллар и Американский долг перед заседанием ФРС. Все забыли про убытки американских банков

🔹 Цена на нефть и газ растет не только за счет котировки товара, но и за счет цены фрахта

🔹 Признаки окончания топливного кризиса в России

🔹 Коррекция в золоте продолжается

🔹 Рекордный бюджетный дефицит в США уходит на проценты по долгу и исправить это не выйдет

🔹 ЦБ смог попасть в консенсус по ключевой ставке, но ОФЗ все равно упали

🔹 Инфляция в России. Может ли инфляция по итогу года остаться на уровне 6%

🔹 Дефицит ликвидности в банковском секторе снижается

🔹 Статистика по России – стагнация, но не кризис

🔹 Рынок акций пробил падающий тренд, но частные трейдеры ждут продолжения обвала

🔹 Отраслевой срез рынков: переток средств в нефтегаз

🔹 Еще раз о вероятной бюджетной консолидации

🔹 Отработка прогнозов
Показать полностью 3 1
1

Еженедельный обзор рынков: Рубль допадал – акции оживились, рынки во власти ожиданий⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

На этой неделе рубль смог немного отскочить от 13 рублей за юань. ЦБ больше не может говорить, что валюта торгуется «в нижней части диапазона последних лет», но текущие уровни не должны значимо повлиять на инфляцию, т.к. остаются в рамках прогнозов аналитиков и компаний от 2025 года, компании закладывали в расчет себестоимости продукции примерно эти значения.

Поддержку валюте в ближайшие две недели окажет предстоящая оферта по юаневым облигациям Роснефти на 15 млрд. юаней (15 сентября), которые по опыту предыдущих оферт компания будет покупать на внутреннем валютном рынке. Через 12 дней предстоит экспирация по валютным фьючерсам, рынок часто меняет направление уже после экспираций.

Поддержку рублю с понедельника будет оказывать меньший объем покупок валюты в рамках бюджетного правила. Минфин переоценил размер дополнительных нефтегазовых доходов в августе, поэтому покупка валюты составит 55,6 млрд. в рублевом эквиваленте вместо 100,6 млрд.

Рынок ОФЗ

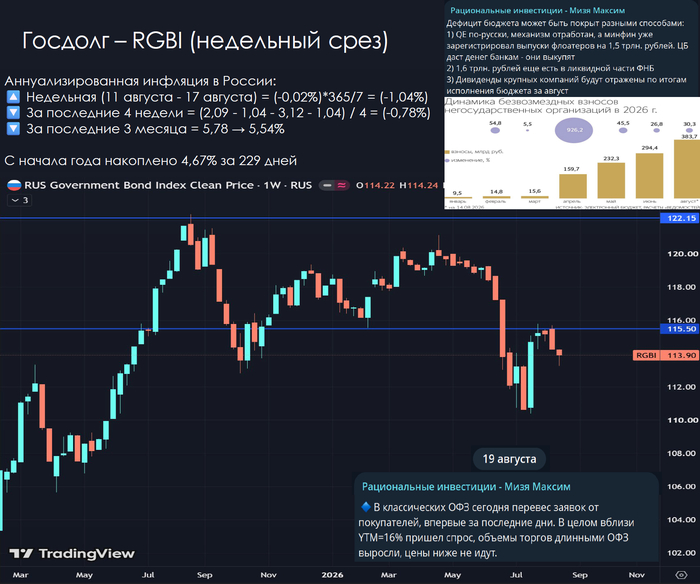
Третью неделю рынок ОФЗ замер у 16% доходности по длинным бумагам. Презентация ОНЕГДКП помогла снять риски повышения ключевой ставки в ближайшее время, но вторым по вероятности реализации сценарием является «Проинфляционный», где ставка весь следующий год остается на текущих уровнях. Возможность повышения ключевой ставки заложена больше для придания жесткости сигналу «ЦБ готов действовать», текущей ставки достаточно для сдерживания кредитного спроса и бизнеса, и населения. Обратной стороной высокой ставки является быстрый рост депозитов (основной части денежной массы) за счет процентных доходов, оплачиваемых повышением себестоимости для компаний (рост цен) и необходимостью повышения доходов для государства (рост налоговой нагрузки).

Для снижения доходности ОФЗ необходимо дождаться корректировок в бюджет 2026 года и преодолеть последствия топливного кризиса: поможет сезонное снижение спроса на бензин со стороны населения и запуск НПЗ после ремонтов. Насыщение топливом всех регионов приведет к значительному снижению инфляции в оценке Росстата и поможет компенсировать рост тарифов ЖКХ в октябре, в таком случае итоговая цифра инфляции окажется ближе к 6% - нижней границе диапазона прогноза ЦБ.

Рынок акций

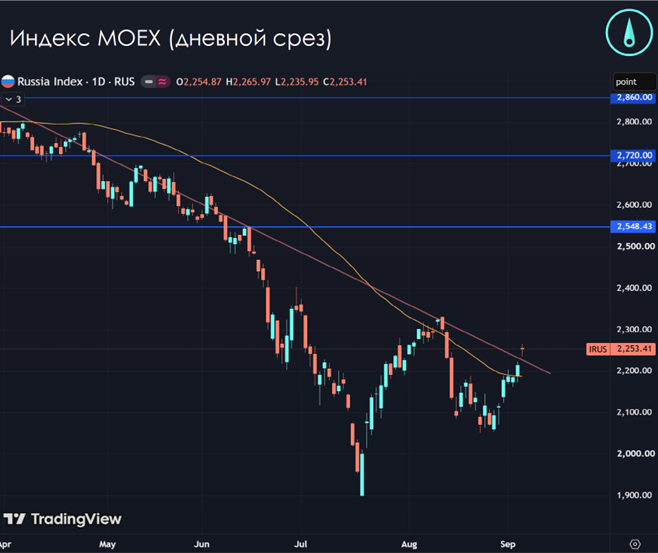
Российский индекс акций IMOEX вернулся к средней скорости падения с апреля этого года, т.е. продолжает находиться в нисходящем тренде, но смог превысить 50-дневную скользящую среднюю (лишь в течение двух дней). Рост акций проходил под воздействием политических заявлений и ожиданий участников рынка, в том числе за счет закрытия коротких позиций в наиболее упавших бумагах. Таким образом, говорить о «росте» акций рано. Частные инвесторы вложили в рынок акций ₽30,5 млрд в августе - отток прекратился и бумаги отскочили, а маржинальные позиции спекулянтов физических лиц остающихся чистой шорт позиции ускорили движение. Тем не менее в очередной раз вблизи 800 пунктов по RTSI происходит (попытка) разворот рынка.

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹 Курс валюты: оферты, экспирации, валютное правило и позиционирование
🔹 Доллар в мире между давлением валютных экспираций и ожиданий повышения ставки ФРС
🔹 Американский долг продолжает наращивать доходность к погашению
🔹 Нефть – все более горячая политическая тема: США, ЕС, Британия
🔹 Коррекция в золоте
🔹 В США вышла хорошая статистика по рынку труда
🔹 Сценарии для ОФЗ – все в руках Правительства
🔹 Процентные кривые без изменений, QE по-русски
🔹 Статистика по России – самое главное на одном листе
🔹 Рынок акций отскочил к линии падающего тренда, есть ли намеки на разворот?
🔹 Отраслевой срез рынков
🔹 Отработка прогнозов
Показать полностью 3 1
3

Еженедельный обзор рынков. Ограничители падения рынков в России: RTS-800, CNYRUB-12.65, RU10Y - 16%⁠⁠

Серия Еженедельные обзоры рынка

Валютный рынок

В паре юань/рубль от 12.65 появилась продажа, которая может быть вызвана приближением налогового периода и поддержит рубль на следующей неделе. По отношению к доллару главной остается внешняя ситуация:

- DXY ускорил снижение на попытках С. Бессента снизить процентные ставки по длинному долгу через его выкуп за счет увеличения займов на короткий срок, что наложилось на превышение объемом госдолга США $40 трлн., валютные интервенции Японии и Индии, а также выход на рекордные чистые процентные платежи государства по отношению к ВВП. Растет недоверие в системе, вызвавшее так называемый debasement trade, т.е. уход от активов, привязанных к стоимости доллара, например, в золото, серебро и криптоактивы.

- Доллар продолжил снижение к юаню, что отражается в России, выходом юаня выше курса 12.10, при сохранении доллара в коридоре 80-85.

Ключевой поддержкой DXY выступает 98 пунктов, уход ниже ускорит рост стоимости товаров. Рубль будет стремиться вернуться к 12.10 по юаню и 80 по доллару.

Рынок ОФЗ

Длинные ОФЗ нашли поддержку покупателей от 16% доходности (YTM)  - это двухпроцентная разница с ключевой ставкой. Снижение наклона кривой ОФЗ возможно в сентябре, когда Минфин объявит планируемые изменения по налогам, а также в октябре, при утверждении корректировок в бюджет текущего года. Последние заявления Минфина не предполагают роста налоговой нагрузки и введения windfall tax, кроме того быстро растут добровольные взносы компаний в федеральный бюджет. Накопленный дефицит бюджета уже профинансирован за счет депозитов Минфина, поэтому дополнительные заимствования нужны лишь для резкого расширения бюджетного дефицита в конце года, на них зарегистрирован выпуск ОФЗ с плавающей ставкой на 1,5 трлн. руб, а также для пополнения депозитов, что нерационально при действующих ставках.

Рынок акций

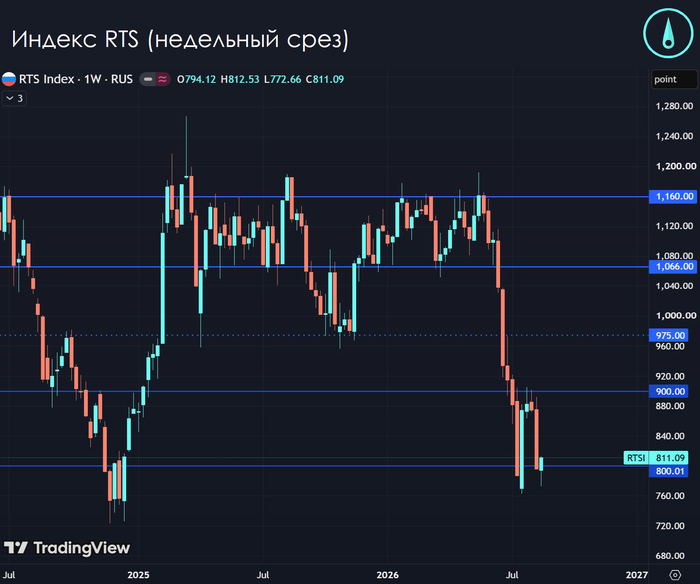
Рынок акций за неделю практически не изменился, оставшись у 800 пунктов по RTS, в рублевой оценке спрос на акции появляется у отметки 2100 по IMOEX. Дальнейшее падение рынка акций требует существенного ухудшения экономики (за 1 полугодие выручка компаний растет, сборы налога на прибыль увеличиваются год к году), либо падения мировых цен на золото, нефть, газ, уголь и металлы в долларовой оценке, пока этого не просматривается. 

Полное содержание еженедельного выпуска доступно в блоге «Рациональные инвестиции» на всех видео-платформах:

🔹Рубль укрепляется к юаню перед налоговым периодом
🔹Рубль остается перепроданным относительно DXY
🔹Распродажа в долларе, падение доллара к юаню
🔹Госдолг развитых стран продолжает дешеветь, куда пропал спрос на долги
🔹Госдолг стран с развивающимся рынком выглядит более устойчивым
🔹Выбор для развитых стран: девальвация, дефолт, подъем налогов
🔹Золото и другие товары растут (debasement trade)
🔹Нефть и газ имеют перспективы развития роста
🔹Американские фонды распродают акции на внебиржевом рынке
🔹Обозначен предел падения ОФЗ YTM 16%, нужен итоговый бюджет на 2026 год
🔹Историческая доходность 10-летних ОФЗ. Афтершок?
🔹Дефицит ликвидности в банковском секторе перестал усугубляться
🔹Рынок акций не падает ниже 2100 по IMOEX, но и не растет выше 2200
🔹История падений RTS ниже 800 пунктов ограничена мощными шоками
🔹Отраслевой срез рынков
🔹Отработка прогнозов
Показать полностью 4 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества