С 1 июля 2027 года в России планируют запретить прямые сделки с криптовалютой между физлицами. Об этом сообщил Банк России.
Моё мнение: P2P сам по себе никогда не был плохой схемой. Наоборот, это был один из самых удобных способов покупать и продавать крипту. Быстро, просто, часто выгоднее альтернатив.
Проблема в другом. Биржи годами развивали P2P, зарабатывали на оборотах, но далеко не всегда нормально следили за гигиеной своих P2P-агентов. В итоге на площадках появлялись скамеры, дропы и участники мутных схем, а обычные пользователи получали блокировки по 161-ФЗ и проблемы с собственными деньгами.
И здесь вопрос не к технологии P2P, а к контролю за теми, кто ею пользуется.
Что будет дальше?
В России рынок могут начать загонять в другие, более регулируемые форматы. Но глобально P2P никуда не денется — за пределами России он продолжит существовать. Скорее всего, биржам придётся серьёзнее заниматься проверками пользователей, мониторингом подозрительных переводов и борьбой с мошенничеством. А за участие в подобных схемах должны наступать реальные последствия.
Потому что нельзя годами зарабатывать на P2P-оборотах, а когда у пользователей начинаются проблемы, делать вид, что это исключительно их личные риски.
🤔 Время покажет, уйдёт ли российский P2P в прошлое. Но сама модель не виновата в том, что рынок позволил мошенникам ею злоупотреблять.
1️⃣ Глава ЕЦБ лично заблокировала выход Binance на рынок ЕС. Лагард опасалась, что биржа усилит доминирование долларовых стейблкоинов в Европе. Конкуренты - Coinbase, Kraken и OKX - лицензии получили.
2️⃣ World запустил World Money со стейблкоинами и интеграцией Stripe. Доступно в 150+ странах, self-custody, балансы в 8 валютах. WLD вырос на 15%.
3️⃣ Hyperliquid обновил ATH - $91 на фоне запуска рынка займов и кредитования. В рынке уже задействовано $269 млн. В качестве обеспечения - HYPE (LTV 65%) и BTC (LTV 50%).
4️⃣ NEAR запустил приватные перпы на базе Hyperliquid, токен вырос на 56% за два дня. Приватность здесь дефолт, а не опция. Доступ к депозитам из 35+ сетей и плечу до 40x.
5️⃣ CFTC направила проект крипторегулирования на рассмотрение Белого дома. Документ подан через два дня после заявления главы CFTC о готовности выпустить свои правила после провала CLARITY Act.
6️⃣ Блокчейн Linera закрывается из-за нехватки денег. Сейл собрал почти $900 тыс., но не дотянул до минимума. Проект привлёк ~$12 млн от a16z.
7️⃣ Гарретт Джин закрыл шорт ZEC с убытком $35 млн. Позицию держал почти три месяца, монета выросла в 4 раза. На кошельках остаётся 202 тыс. ZEC с нереализованной прибылью ~$221 млн.
8️⃣ Холдеры ZETA проголосовали за ликвидацию Layer 1 - токен переезжает на Solana (99,4% «за»). Команда переключается на Anuma - приватное AI-приложение с 300 тыс. пользователей.
9️⃣ Артур Хейс купил ENA на $5,5 млн, ждёт роста до $0,5. Средняя цена входа - $0,22. Хейс назвал ENA одной из главных спекулятивных ставок до конца 2026 года.
1️⃣ Демократы отвергли финальную версию CLARITY Act из-за этических норм. Главная претензия - крипто-активы Трампа, принёсшие ~$1,4 млрд за год. Новые ограничения касаются только активов, запущенных после вступления закона в силу. Республиканцы отклонили встречное предложение - переговоры в тупике.
2️⃣ CLARITY Act не набрал 60 голосов в Сенате и не продвинулся дальше процедурного этапа. Вероятность подписания в 2026 году упала до 14%.
3️⃣ Палата представителей проголосует по стратегическому резерву BTC в среду. Резерв формируется только за счёт конфискованного BTC, 20-летняя блокировка без права продажи. Впервые концепция переходит из указа президента в законодательный процесс.
4️⃣ Robinhood добавит обмен на настоящие акции и право голоса для токенизированных акций. Сейчас юридически это синтетика - держатель получает лишь экономическую привязку к цене. Глава Securitize назвал такие продукты вводящими в заблуждение.
5️⃣ CoinEx объявила о закрытии после девяти лет работы. Причины: спад рынка, падение объёмов и растущие издержки на комплаенс. Резервы превышают 100%, вывод средств открыт до 22 декабря.
6️⃣ Circle проведёт мероприятие с BlackRock, Aave и Uniswap в день запуска основной сети Arc 16 сентября. Участники - глава цифровых активов BlackRock, основатели Aave и Uniswap.
7️⃣ BTC падает ниже $76 000 на фоне застопорившихся переговоров по CLARITY Act. За 24 часа ликвидировано лонг-позиций на ~$300 млн.
8️⃣ Двух инженеров Robinhood обвинили в мошенничестве за торговлю на Hyperliquid на основе инсайдерской информации. Они покупали перпы на токены перед анонсами листингов. Каждый заработал свыше $50 000. Обвинения - до 20 лет лишения свободы.
1️⃣ Chainflip раскрыла подробности взлома: из протокола вывели $736 тыс. Атакующий использовал особенность Tron - протокол считывает инструкции из мемо-транзакции, а не через смарт-контракт. Пострадавшим обещают компенсацию.
2️⃣ ByteDance получила кредит на $29,6 млрд от 28 банков для расширения AI-бизнеса. Более 60% обеспечили китайские кредиторы. Средства пойдут на дата-центры в Юго-Восточной Азии, поскольку экспортные ограничения США закрывают доступ к чипам Nvidia внутри Китая.
3️⃣ ОАЭ интегрируют Avalanche в инфраструктуру национального цифрового кошелька UAE PASS. Блокчейн используется для проверки подлинности документов в Digital Vault. Системой пользуются более 12 млн человек.
4️⃣ Strategy воздержалась от покупок и продаж BTC на прошлой неделе. Выкупила привилегированных акций STRC на $139,3 млн. Позиция по биткоину не изменилась - 845 050 BTC.
5️⃣ BitMine приобрела 27 180 ETH (~$68,3 млн) за неделю. На балансе 5,96 млн ETH на сумму ~$14,98 млрд.
6️⃣ Sky провёл первое сжигание токенов SKY - удалено 2,86 млн SKY. Часть доходов протокола используется для сокращения предложения.
7⃣ Генпрокуроры 18 штатов США выступили против Clarity Act в текущем виде. Документ может ограничить полномочия штатов по борьбе с мошенничеством. Они призвали Конгресс сохранить за штатами надзор за криптоотраслью.
8️⃣ Avantis переименовался в Veranta. Протокол для торговли с плечом на Base набрал ~$100 млрд объёма и 120 000+ держателей токена. До конца года обещают листинг 500+ RWA-активов.
Тогда я сравнивал Rapira, A7A5 и Bitbanker и в основном смотрел именно на то, кому фактически уходят рубли и что потом остаётся в банковской истории: обычный P2P-перевод физлицу, покупка отдельного цифрового актива или платёж в пользу компании.
Но в комментарии той статьи Bitbanker у меня попал довольно узко — я разбирал в основном банковское пополнение. А внутри оказалось ещё несколько способов, которые захотелось проверить уже не теоретически, а руками.
Поэтому решил не устраивать вторую «битву сервисов», а просто отдельно пройтись по каждому сервису по тому, чем действительно воспользовался сам. Получится небольшая серия публикаций, которая наверняка окажется кому-нибудь полезна, так как делиться буду личным опытом.
Больше всего меня заинтересовали два сценария: пополнение через СБП и вывод на банковский счёт по IBAN.
Остальные возможности пока оставил за скобками. Часть из них мне просто не нужна, а часть вообще рассчитана скорее на бизнес — всякие подключения платёжной инфраструктуры и другие корпоративные истории. Тестировать их ради красивого списка функций смысла не вижу.
Пополнение Bitbanker через СБП: вот тут действительно быстро
В прошлый раз у меня была вполне конкретная претензия к обычному банковскому переводу: способ понятный с точки зрения документов, но ждать проведения операции — удовольствие на любителя.
Поэтому первым делом решил проверить СБП.
Тут важный момент: KYC к этому моменту у меня уже был пройден — ещё когда для прошлой статьи я проверял безналичные операции. На платформе операции с традиционными деньгами доступны после верификации, поэтому совсем с нуля путь будет чуть длиннее: сначала придётся подтвердить личность.
У меня же этот этап был уже позади, поэтому дальше всё оказалось довольно просто: создаёшь пополнение в личном кабинете, выбираешь СБП, переходишь к оплате через банковское приложение и подтверждаешь операцию.
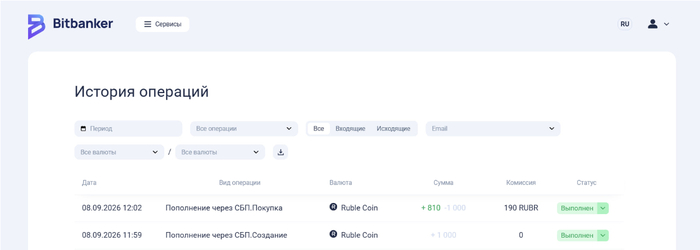
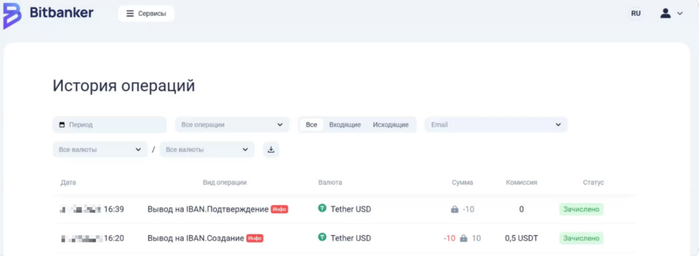
Изображение 1. Интерфейс раздела «История операций»
И вот здесь всё прошло буквально молниеносно (смотря с чем сравнивать).
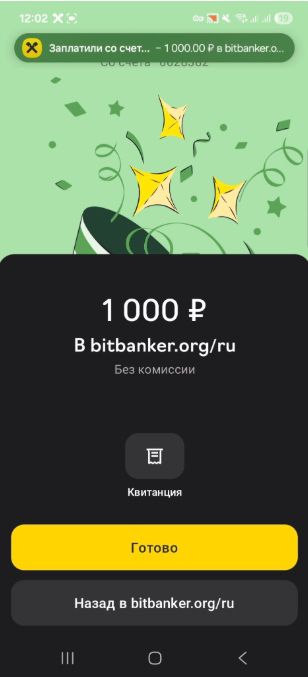
Я для теста отправил всего 1 000 рублей, подтвердил платёж в банковском приложении — и практически сразу увидел деньги на балансе.
По скорости вообще никаких вопросов. После обычного банковского перевода контраст особенно заметен: не надо ждать банковского дня, искать продавца в P2P, смотреть его рейтинг и читать инструкции из серии «ничего не писать в комментарии, чек отправить сюда, после оплаты не нажимать туда».
Изображение 2. Уведомление об успешной оплате по СБП в мобильном приложении банка
Открыл банк, оплатил — деньги пришли.
Но есть нюанс, который особенно хорошо заметен именно на такой маленькой тестовой сумме: комиссия за пополнение через СБП у меня составила 190 рублей при пополнении на 1 000 рублей.
То есть закидывать таким способом совсем небольшие суммы, мягко говоря, не самая экономная идея. На моей тестовой тысяче комиссия получилась слишком заметной относительно самого платежа. Но чем выше будет сумма, тем выгоднее будет и сам курс.
Поэтому СБП здесь я бы рассматривал скорее как вариант, когда нужно быстро завести на счёт уже более существенную сумму. Скорость отличная, но перед операцией точно стоит посмотреть на комиссию и посчитать, насколько она имеет смысл именно для вашей суммы.
Обзор Битбанкер продолжился с IBAN — отправил другу $14 в ОАЭ
Вторая функция заинтересовала меня уже скорее из любопытства.
Это вывод средств на банковский счёт по IBAN в странах Персидского залива.
У меня как раз есть друг-релокант в ОАЭ, поэтому решил не долго думая отправить деньги ему.
Большую сумму ради эксперимента гонять, естественно, не стал. Отправил минимальную — 10 долларов.
Механика достаточно обычная для тех, кто хоть раз делал международный банковский перевод: указываешь данные получателя и IBAN, проверяешь сумму и создаёшь операцию.
После этого я просто засёк время.
Через 19 минут деньги были у него на счёте — при заявленном сроке зачисления до одного часа.
Так что конкретно мой первый тест прошёл без приключений.
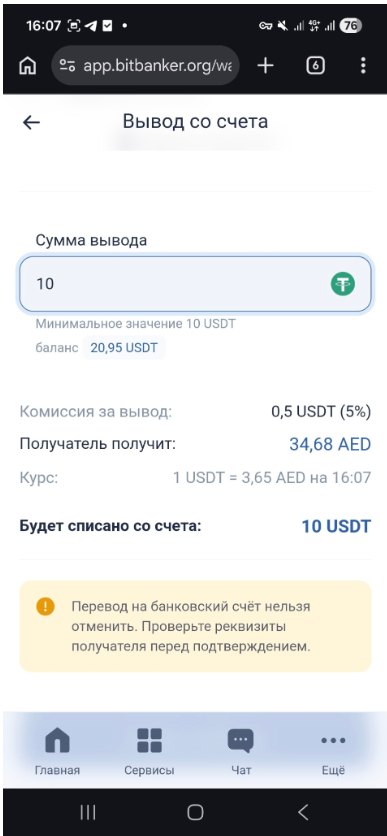
Изображение 3. Проверка вывода на IBAN.
Друг теперь обещает привезти мне что-нибудь из duty free — какой-нибудь сувенир, или сладости. Посмотрим, насколько хорошо сработает уже эта часть международной расчётной инфраструктуры)
А если серьёзно, мне здесь понравилось именно то, что для пользователя процесс выглядит довольно понятно. Есть банковский счёт конкретного человека, его IBAN, сумма и сама операция.
Не нужно отдельно разбираться, как отправить актив на кошелёк, потом где-то его менять, искать обменник на месте или собирать цепочку из нескольких переводов.
Изображение 4. Пример расчёта комиссии для IBAN-перевода.
При этом есть важное ограничение: это не универсальная кнопка «вывести деньги в любой банк мира». Сейчас речь идёт о поддерживаемых странах Персидского залива, поэтому сначала всё равно нужно смотреть географию сервиса.
Есть и комиссия — 5% от суммы перевода. Много это или мало — решайте сами. Мы ради интереса прикинули альтернативный маршрут: перевести средства в криптовалюте, отправить их получателю, а уже на месте искать способ обменять и вывести деньги через обменник. В нашем случае такая цепочка получалась и дольше, и в итоге потенциально дороже, особенно если учитывать комиссии на каждом этапе. Поэтому за удобство прямого перевода на банковский счёт здесь, по сути, платишь эти самые 5%.
Мне нужен был конкретно перевод в ОАЭ — в этом сценарии всё сработало.
Что насчёт остальных возможностей?
Здесь специально не буду изображать человека, который за вечер протестировал весь сервис от первой до последней кнопки.
Не тестировал.
Какие-то функции мне сейчас совершенно не актуальны. Например, значительная часть решений рассчитана на бизнес: подключение платёжной инфраструктуры, корпоративные сценарии и прочие вещи, которые обычному пользователю в личном кабинете особо не нужны.
Поэтому рассказывать про них в формате «посмотрел на сайте — значит, протестировал» было бы странно.
Из того, до чего реально дошли руки:
СБП — зачисление практически сразу;
IBAN в ОАЭ — тоже без проблем минут за 20.
Вот про эти две операции я хотя бы могу говорить на собственном опыте.
Bitbanker: отзывы — это одно, собственный опыт всё-таки другое
Когда ищешь отзывы о Битбанкер или вообще о любом финансовом сервисе, довольно сложно сразу понять, насколько конкретный опыт показателен.
У кого-то все операции проходят быстро и без вопросов, у кого-то возникают задержки, проблемы с поддержкой или дополнительные проверки. У знакомого, например, один из переводов вообще не прошёл AML-проверку, поэтому зачисление отклонили.
И такие ситуации тоже нельзя просто списывать со счетов. Финансовые сервисы работают с проверками операций, банками и комплаенсом, поэтому опыт двух пользователей вполне может отличаться даже при внешне похожих действиях.
Поэтому я стараюсь придерживаться довольно простой позиции: не делать вывод о всём сервисе ни по одному восторженному отзыву, ни по одному проблемному случаю.
Мне гораздо интереснее брать конкретную функцию, проверять её самому и описывать ровно то, что произошло.
Пока впечатление такое: СБП оказался полезен именно скоростью, а IBAN — возможностью отправить деньги на обычный банковский счёт в поддерживаемой стране.
При этом я бы всё равно не оценивал Bitbanker по принципу «лучше или хуже всех остальных».
У каждого сервиса в этой истории свой сценарий.
Если нужен P2P и хочется выбирать продавца и курс — это одна модель.
Если интересен отдельный цифровой актив, привязанный к рублю, — другая.
Если нужны формализованные пополнения или международный перевод на банковский счёт — уже третья.
Собственно, поэтому прошлый сравнительный пост у меня постепенно превращается в небольшую серию.
Так что кого следующим разбирать подробнее: Rapira или A7A5?
ФНС получит право отслеживать устройства, с которых россияне проводят операции с цифровыми рублями. Не ранее 1 июля 2027 года налоговая сможет по запросу получать IP- и MAC-адреса, номера телефонов, данные SIM-карт и другие идентификаторы устройств.
А в выписках будут видны: — сумма и время платежа; — назначение; — отправитель и получатель.
Дальше ФНС сможет сопоставлять счета, искать скрытые доходы, дробление бизнеса и использование чужих кошельков.
В налоговой подчёркивают: это не тотальная слежка, а точечный инструмент контроля — доступ к данным будет регламентирован, а запросы должны быть обоснованы и согласованы.
1️⃣ Binance Wallet добавит PONS в Binance Alpha. Токен-лаунчпад на Robinhood Chain взлетел более чем на 20% до $0,52 — новый ATH.
2️⃣ Standard Chartered запустил торговлю BTC и ETH для институционалов в ОАЭ. Банк стал первым глобальным системно значимым банком с такой услугой на рынке ОАЭ. Клиенты могут торговать парами BTC/USD и ETH/USD через привычные платформы.
3️⃣ BTC достиг $81 000, за 24 часа ликвидировано шорт-позиций на $370 млн. Рынок продолжает восстанавливаться.
4️⃣ Polymarket запускает торговлю фьючерсами с плечом до 20x на криптовалюты, акции и сырьё. Платформа предсказаний расширяется в деривативы.
5️⃣ Корреляция BTC с золотом достигла шестилетнего максимума. Инвесторы больше не выбирают между золотом и BTC - берут оба сразу. Госдолг США впервые превысил $40 трлн, доллар ослаб.
6️⃣ Anthropic расширяет кредитную линию до $15 млрд перед IPO. Сумма в шесть раз выше прошлогодней ($2,5 млрд). Вероятность IPO до 31 октября - 91%.
7️⃣ Coinbase готовит запуск фьючерсов на отдельные акции в США. Биржа подала в SEC формы для регистрации деривативной площадки и брокера. Продукт уже запускали офшорно в марте 2026 года.
1️⃣ Remixpoint продала все альткоины и оставила только BTC. Продано 901 ETH, 13 920 SOL, 1,19 млн XRP и 2,8 млн DOGE. Прибыль ~118 млн иен, в минус ушёл только DOGE. На балансе ~1506 BTC. Компания переходит на BTC-only стратегию.
2️⃣ Robinhood Chain возглавила рейтинг сетей по заработку ($3,75 млн в сутки). Arbitrum Foundation получает 10% из них - ~$370K в день.
3️⃣ Google выпустила Gemini 3.8 Flash и отдельную модель для кибербезопасности. Gemini 3.8 Flash Cyber умеет автоматически искать и исправлять уязвимости в коде. Доступ - только доверенным госорганам.
4️⃣ Материнская компания Kraken отложила IPO минимум до второго квартала 2027 года. Скорректированная выручка $508 млн (+17% г/г), активных счетов 6,6 млн (+42%). Компания скупает конкурентов, превращаясь в полноценную финансовую платформу.
5️⃣ Кайл Самани вошел в совет директоров Backpack US. Соучредитель Multicoin Capital, один из самых ранних и влиятельных инвесторов Solana, официально присоединился к совету.