
Прогулка вокруг полюсов




Показать полностью
20
[звук есть]
Злой обзор на Полюс. Есть фундаментальные причины для негативных настроений.
Держать Полюс в инвестиционный целях — удовольствие для избранных. Орловский однажды довольно точно высказался про наших золотодобытчиков: «Все они не без изъяна. Полюс — лучший, потому что в стране слепых и одноглазый — король».
Полюс лучший не потому, что хорош. Просто его коллеги намного хуже.
Не понимаете, в чем дело? Так я расскажу.
Наслаждайтесь:
Прибыль за 2025 год: 314 млрд руб.
Взносы на благотворительность: 47,8 млрд руб. (15% прибыли)
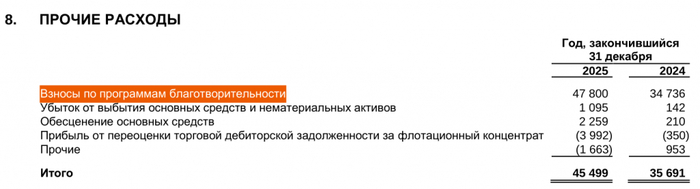
В общем, деньги — пыль, а Господь велел делиться.
Я комментировать этот налог на наивность инвесторов не буду, потому что матом не ругаюсь.
Просто напомню, что данный финт — не единственная причуда компании. Я зла не помню, поэтому у меня всё записано:
Крупнейший российский золотопромышленник «Полюс» 7 июля 2023 объявил выкуп собственных акций по цене на треть выше рыночной.
Инвесторы поначалу восприняли эту новость благосклонно, и акции взлетели в цене на 15%, но быстро скорректировались после того, как стали понятны детали байбэка: заявки на выкуп будут удовлетворяться не пропорционально заявленному объему, а в порядке «живой очереди».
Совершенно очевидно, что кто-то из мажоритарных акционеров получит возможность по хорошей цене сократить свое участие в капитале «Полюса»
Хватит о грустном. Дальше — цифры.
Выручка: ₽695,1 млрд (+2,4%)
Чистая прибыль: ₽314,1 млрд (+2,8%)
EBITDA: ~₽520 млрд (+12%)
Крепкий рубль и падение добычи (и реализации) перемололи эффект от высоких цен. Золото растёт, а Полюс стоит на месте.
3 года назад у меня был обзор на Полюс. Тогда добыча за прошлый (2022) год была 2,5 млн унций, ждали рост до 3 в течение 3-5 лет.
И вот прошло 3 года, история повторяется, мы вернулись в 2022:
Производство золота: 2 528,8 тыс. унций (▼ -16%)
Реализация: 2 535 тыс. унций (▼ -18%)
Ощущаю дежавю. Хочется снова написать то, что уже было написано, потому что ничего не поменялось:
Добыча с пиков
20192024 года сокращается. В20232028 году компания обещает выйти на в 2,8-2,9 млн унций.
Листаю отчёт, а там тоже всё как всегда:
Месторождения истощаются: «Снижение содержания в связи с сокращением доли богатых руд в переработке Олимпиады и Благодатного; снижение содержаний на Куранахе»
Капитальные затраты в запуск новых месторождений
Сухой Лог вот-вот будет запущен, просто сроки ещё чуток сдвинули вправо
Короче, бесконечный День Сурка.
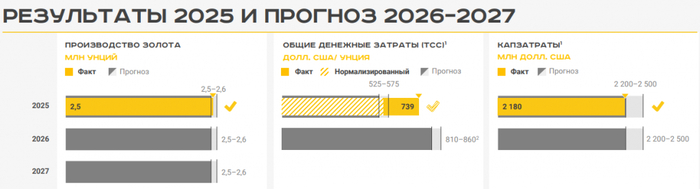
Хотя нет. 3 года назад ждали рост, а теперь уже и не ждём. В планах — стабильные 2,5 млн:
После введения санкций, запуск проекта регулярно переносится.
Я слышу про Сухой Лог так же часто, как новости о победе Трампа над Ираном.
Проект где-то рядом. В капзатратах. В презентациях. Но не на карте.
За время моих наблюдений, срок сдвинулся на 2-3 года, а бюджет вырос в ~3 раза (c $2 до $6 млрд).
Текущие сроки запуска:
1 очередь: 2028 год
2 очередь: 2029 год
Полная мощность: 2029-2030
Наш бизнес ждать. И бизнес идёт хорошо.
Добыча за 3 года вернулась к уровню 2022 и замерла, обещанный рост до 3 млн унций испарился.
Вместо дивидендов — благотворительность на 15% прибыли.
Сухой Лог по-прежнему в далеких мечтах.
В 2026 и 2027 выручка и прибыль будут зависеть от цен на золото и курса рубля.
Если верите в золото, проще купить само золото. Не придется гадать, каким будет следующий способ вывода денег из бизнеса. Менеджмент уничтожает стоимость лучше, чем рынок.
Про изъятие сверхдоходов не буду писать — общий риск для всех акций.
В 2027 году можно будет посмотреть на Полюс с точки зрения ставки на рост добычи. Но это не точно. Я не удивлюсь, если Полюс опять отложит запуск Сухого Лога.
💰5 ноября совет директоров компании рекомендовал по итогам отчетного периода выплатить 36 руб на акцию. Последний день для покупки — 19 декабря. Доходность по текущим ценам составляет ~1,7%.
📉На новость акции отреагировали снижением практически на 2,5%, за которым последовал незначительный рост. Это связано с тем, что инвестдома прогнозировали дивиденды в размере 40-43 руб на акцию.
📊В прошлом году компания возобновила выплату дивидендов после трехлетнего перерыва (последний раз дивиденды выплачивались за первое полугодие 2021 года). По итогам 9 месяцев 2024 года (еще до сплита акций) было выплачено 1301,75 руб на акцию (доходность - 8,8%).
За 2024 год на дивиденды было направлено 73 руб на акцию (~3,8% доходности), а за 1 полугодие текущего года - 70,85 руб (~3,1%).
📁Дивидендная политика Полюса подразумевает дивиденды каждые полгода по 30% от EBITDA, если отношение чистого долга к EBITDA будет меньше 2,5х. Если коэффициент превышает 2,5х, то решение о выплате дивидендов принимается с учетом денежной позиции, свободного денежного потока, прогноза на следующие периоды и рыночной конъюнктуры.
💼 В настоящее время доля Полюса в моем портфеле составляет 3% (100 тыс руб). С учетом рекомендаций мне будут выплачены скромные 1,5 тыс руб (уже с вычетом НДФЛ). Вместе с тем с начала года акции компании показали одну из самых лучших доходностей на нашем рынке (+50%), против падения индекса Мосбиржи на 10%.
✅Полюс - крупнейший производитель золота в России и одна из 5 ведущих глобальных золотодобывающих компаний, себестоимость производства на предприятиях которой является одной из самых низких в мире. Входит в топ-3 мировых лидеров по запасам золота (доказанные и вероятные запасы по международной классификации составляют 105 миллионов унций), что является фундаментом для устойчивого роста производства.
Еще больше информации в моем телеграм канале, там же публикую все свои сделки: https://t.me/+CltfllCmAL44Y2Ji
Все обсуждают лидерство «Полюса», но что, если рынок ставит перед ним невыполнимые задачи? Возможно ли сохранять рост на уровне 15% в год, и почему это может вызвать разочарование? Эта статья будет полезна для инвесторов, стремящихся понять не только потенциал, но и скрытые риски крупных компаний.
Материал не является индивидуальной инвестиционной рекомендацией или предложением о покупке/продаже финансовых инструментов и услуг. Автор не несёт ответственности за убытки, связанные с операциями или инвестированием в упомянутые финансовые инструменты. Информация не должна рассматриваться как единственный источник для принятия инвестиционных решений. Информация предоставлена исключительно в ознакомительных целях.
Прежде чем приступить к чтению, ознакомьтесь с моим руководством по анализу компаний (часть 1, часть 2 и часть 3). Там я подробно рассказываю, как провожу анализ, аналогичный этому.
ПАО «Полюс» — бесспорный лидер золотодобывающей отрасли России и одна из крупнейших компаний мира в этом секторе.Её конкурентное преимущество основано не только на масштабах, но и на уникальной операционной эффективности, обеспечивающей одну из самых низких себестоимостей добычи. Это позволяет компании сохранять рентабельность даже в периоды снижения цен на золото, в то время как менее эффективные игроки, такие как «Бурятзолото» или «Селигдар», могут сталкиваться с финансовыми трудностями.
Работая в сегменте драгоценных металлов, «Полюс» занимается добычей золота — актива, который исторически считается «тихой гаванью» для инвесторов. В моменты глобальной нестабильности капитал традиционно перетекает в золото, что поддерживает и повышает его стоимость.
Благодаря сочетанию масштабов, низких издержек и высококачественных активов «Полюс» занимает исключительно прочные позиции. Компания демонстрирует не только устойчивость к рыночной волатильности, но и обладает уникальным потенциалом для роста в периоды турбулентности в мировой экономике.
Давайте вместе разберемся, какую стоимость может иметь одна акция «Полюса». Мы обратимся к историческим данным компании, чтобы спроектировать ее будущие денежные потоки и определить их текущую стоимость с помощью метода дисконтирования (DCF).
В основу расчетов легли официальные отчеты по РСБУ с 2022 года по второй квартал 2025-го. Из-за холдинговой структуры у «Полюса» нет выручки. Поэтому для корректности модели мы сделали техническое допущение, установив ее на уровне 1 тыс. рублей ежеквартально.
Прогнозный период составил 2 года. Мы заложили консервативный сценарий с ежегодным ростом в 3,5%, что выглядит обоснованным для устойчивого лидера отрасли.
Ставка дисконтирования была рассчитана на основе актуальных данных ЦБ РФ (по бюллетеню от 8 августа 2025 г.): 12,65% в долларах и 15,46% в рублях.
Динамика ключевых финансовых показателей за указанный период наглядно отображена на диаграммах ниже.
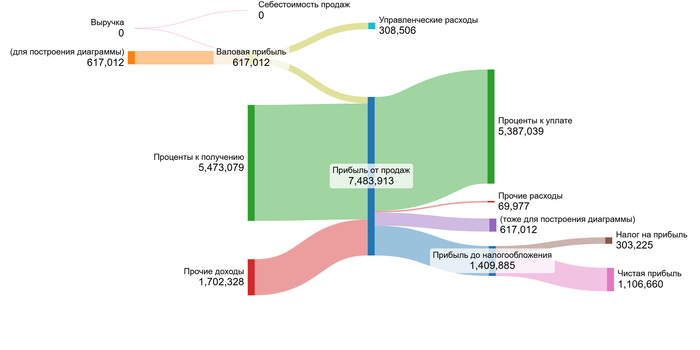
2023 год.
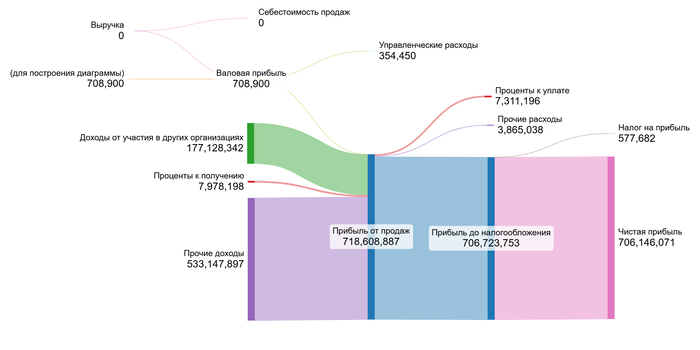
2024 год.
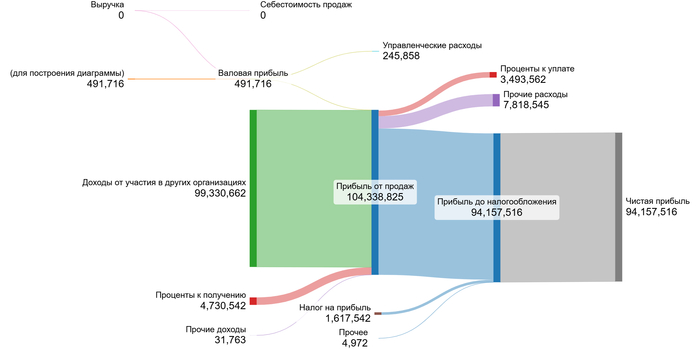
1 полугодие 2025 года.
Чистая прибыль демонстрирует взрывной рост, особенно в 2024 году. Это обусловлено резким скачком доходов от участия в других организациях (дивиденды от дочерних компаний) и колоссальными прочими доходами (вероятно, продажа активов или переоценка).
Проценты к получению растут, что говорит о растущих денежных резервах компании.
Основным драйвером в ближайшие 2 года, вероятно, останутся дивиденды от дочерних предприятий и инвестиционная деятельность.
Давайте перейдем к самому важному аспекту — оценке стоимости акции. Мы собрали и усреднили все необходимые мультипликаторы за рассматриваемый период. Благодаря особенностям холдинговой структуры компании «Полюс», мы можем сосредоточиться на итоговых финансовых результатах, не углубляясь в анализ структуры выручки.
Ключевым этапом стала оценка средневзвешенной стоимости капитала (WACC) — индикатора, который отражает стоимость привлечения финансирования для компании и меру риска для инвестора.
Мы учли все компоненты WACC: безрисковую ставку (доходность 30-летних US Treasuries — 4,66%), премию за страновой риск для России (4,45%), премию за риск вложений в акции (8,66%), поправку на размер компании (-0,37%) и специфические корпоративные риски (1%).

WACC Полюса на 1 полугодие 2025 года.
Итоговое значение WACC для «Полюса» составило 24,12%. Полученная цифра несколько ниже среднеотраслевой (~25,46%), что может сигнализировать о слегка более низкой воспринимаемой рискованности компании по сравнению с конкурентами. Для инвестора это может являться осторожно позитивным сигналом.
Давайте рассмотрим два сценария для прогноза динамики акций. В основе моего подхода лежит модель DCF — она оценивает компанию через призму всех её будущих денежных потоков, за вычетом существующих обязательств. Именно эта рассчитанная внутренняя стоимость и является целью инвестиции, позволяя приобрести долю в перспективном бизнесе по обоснованной цене.
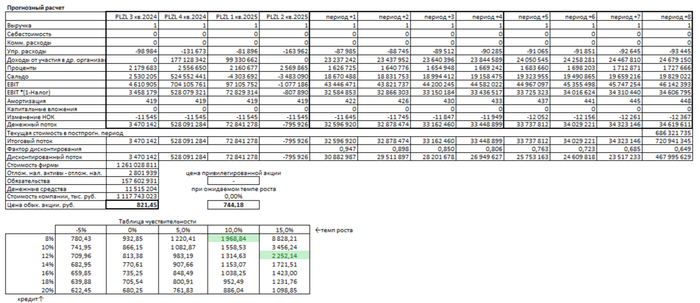
Итоговый расчет Полюса на 1 полугодие 2025 года.
В первом, консервативном сценарии, я предполагаю, что выручка будет расти скромно — на 3,5% в год. Метод DCF, который суммирует все будущие денежные потоки компании и вычитает ее обязательства, показывает цену в 821,45 рубля за акцию. Это на 65% ниже текущей рыночной цены.
Положительный результат означает, что будущих денежных потоков должно хватить на покрытие всех долгов. Однако существенное расхождение с рынком говорит об умеренной переоценке. Модель может учитывать риски, которые рынок игнорирует.
Инвестиционное решение нельзя принимать лишь на основе одной модели. Я настоятельно рекомендую сравнить «Полюс» с другими компаниями по ключевым критериям: рост прибыли, дивидендов, маржи и мультипликаторам. Кроме того, важно каждый квартал проверять, оправдывает ли компания ваши ожидания по выручке, прибыли и долгу. Это поможет вовремя заметить расхождения и скорректировать свою оценку.
Во втором сценарии я рассчитываю внутренний темп роста компании. Он оказался равен 0,00%, что говорит об отсутствии органичного роста на основе реинвестирования прибыли. В этом случае расчетная стоимость акции еще ниже — 744,18 рубля.
Сравнивая расчеты с рыночной ценой в 2350,20 рубля, я вижу, что рынок закладывает очень агрессивные ожидания — рост на 15% годовых при стоимости кредита 12%. Уверен ли я, что «Полюс» сможет десятилетиями поддерживать такой высокий темп? История показывает, что это маловероятно для столь зрелого бизнеса. Для этого потребуется постоянное наращивание производства и благоприятные цены на золото, что является серьезным вызовом.
Любые инвестиционные решения сопряжены с рисками. Прошлые результаты не гарантируют будущей доходности. Материал не является индивидуальной инвестиционной рекомендацией или предложением о покупке/продаже финансовых инструментов и услуг. Автор не несёт ответственности за убытки, связанные с операциями или инвестированием в упомянутые финансовые инструменты. Информация не должна рассматриваться как единственный источник для принятия инвестиционных решений. Информация предоставлена исключительно в ознакомительных целях.
С него мы и начали: не завышены ли ожидания рынка в отношении «Полюса»? Мой ответ — скорее да, чем нет. Текущая цена закладывает поистине фантастические темпы роста, которым вряд ли суждено сбыться.
А что думаете вы? Согласны с такой оценкой или верите, что «Полюс» достигнет этих высот? Жду ваше мнение в комментариях!
Если материал был полезен, поддержите его лайком — это лучшая мотивация для меня. Также подписывайтесь на мой Telegram: там вы найдете больше подобных разборов. Удачи в инвестициях!
Удачи в инвестициях!
Золото бьет рекорды, а крупнейший добытчик в России… снижает производство. Но у компании есть козырь, который способен развернуть рынок и заставить аналитиков пересмотреть прогнозы. Все ещё возможно?
Новый выпуск подкаста от инвест-канала «Fond&Flow»
🎲#77. Под ребрами..
Пока рынок пытается прийти в себя после заседания ЦБ и эффекта "завышенных ожиданий", мы продолжаем разбирать свежие отчёты компаний. На этот раз — сектор золотодобычи, который в неспокойные времена остается одной из важнейших альтернатив для инвесторов.
⚡ Полюс, в отличие от рынка, полностью оправдывает ожидания. Почти год назад я уже делал хороший разбор, где указал, за счёт чего компания сможет выглядеть лучше рынка — и в итоге акции выросли на 85% только с того времени.
И в этом году компания продолжает радовать инвесторов своими результатами, показав рост прибыли и выручки на фоне рекордных цен на золото (которые с начала года выросли ≈30%, превысив $2 900 за унцию), но, к сожалению, производство всё-таки немного просело. О минусах позже, сначала показатели
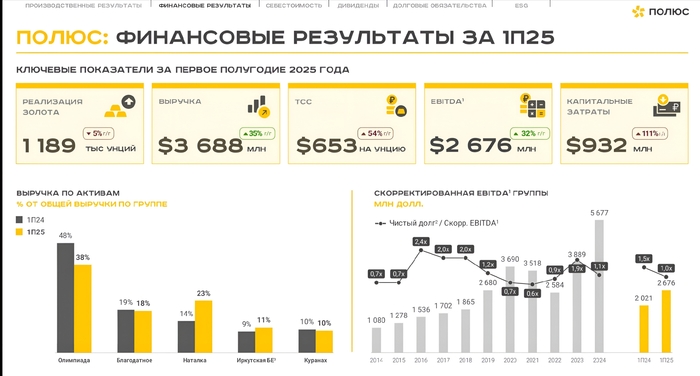
🔺Выручка выросла на 35% до 296 млрд ₽. Конечно, все это на фоне средних цен на золото выше $2900 за унцию — это рекордный уровень, который пока играет ключевую роль в росте показателя, несмотря на снижение объёмов производства.
🔺EBITDA выросла на 32% до 216 млрд ₽. Также важно, что маржа остаётся высокой (около 58%). Это показывает, что компания подтянула эффективность в контроле затрат, несмотря на инфляцию и логистические заморочки.
🔺Чистая прибыль также показала рост на 20% и составила 112 млрд ₽. Это очень хороший результат, особенно на фоне тех отчетов, которые мы разбирали ранее. Еще раз повторю: основной вклад вносит именно высокая цена на золото — это компенсирует другие минусы, вроде спада производства и роста издержек
Если говорить в целом, то отчёт мне понравился. Важно не забывать, что Полюс не отличается какой-то особой неприкосновенностью и также очень сильно страдал от санкций и сопутствующих проблем. Тем не менее быстрые решения (не всегда успешные) по переводу цепочек поставок в Азию сработали — и сработали достаточно хорошо
Единственное, наверное, к чему можно было бы придраться — увеличение затрат (ТСС) до 42 000–46 000 ₽/унция + полная себестоимость (AISC) во 2-м квартале приблизилась к 80 000 ₽/унция. Не заостряю на этом внимание, так как в большей степени это следствие инфляции и санкционного давления. При текущих ценах на золото эти вопросы отчасти нивелируются

На данный момент главным активом компании является рудник "Олимпиада" (51% продаж), который недавно показал снижение по ряду показателей
Судя по прогнозам, из-за планового снижения содержания золота в руде производство в 2025 году упадёт до 2,5–2,6 млн унций (−13,4% за год), и, по оценке экспертов в 2026–2027 годах ничего не поменяется.
Но у компании есть ответ — Сухой Лог.
⛰ "Сухой Лог" — крупнейшее месторождение в мире с ресурсами порядка 40 млн унций. В проект уже инвестировали большие деньги, запуск запланирован на 2027–2028 годы, и он способен давать 2,3–2,8 млн унций/год. К 2030 Полюс рассчитывает выйти на добычу ≈6 млн унций, обогнав всех, кроме американского Newmont
Лично считаю, что это один из главных драйверов роста, хотя многие аналитики упускают этот фактор, акцентируя внимание лишь на перспективах золота
💼 Помимо этого хотелось особо отметить успехи в снижении долговой нагрузки и вполне приятные дивиденды.
На сегодняшний день Полюс благополучно сократил чистый долг на 117,1 млрд ₽ до 507,6 млрд ₽. По соотношению ND/EBITDA также видим вполне комфортные 1,1x, что не вызывает беспокойства.. + Не так давно стало известно, что совет директоров рекомендовал дивиденды в размере 70,85 ₽ на акцию за 1-е полугодие 2025 года, что даёт выплату около 67,3 млрд ₽ (30% от EBITDA, как и обещали). Доходность небольшая, но приятная ≈3,5% по текущим значениям.
🤔 С прошлого года мое мнение о Полюсе не поменялось: это актив для долгосрочного портфеля. Я не сокращал позиции во время рыночной коррекции, даже немного докупал при удобных моментах. Пока не согласен с мнением некоторых аналитиков о том, что "расти уже некуда". У компании есть и крупные проекты (Сухой Лог), и крепкий баланс, и подтверждённые источники прибыли при высоких ценах на золото. Планирую держать долго
Очень важна ваша поддержка — плюсани пожалуйста ♥️, и подпишись на канал, чтобы не упустить от меня что-то интересное!
Последние выпуски: