user12115173

user12115173

Квалифицированный инвестор. С 2019 г. на Мосбирже. Занимаюсь алготрейдингом. Веду телеграмм канал: https://t.me/+-jR2bZTL8K85YTY6 MR Trade | Alerts: https://t.me/MRtrade_alert_bot Instagram: https://www.instagram.com/mrtrade_official_/ Т-пульс: https://www.tbank.ru/invest/social/profile/MRtrade_official/?navigate_from_app=invest&appId=supreme Дзен: https://dzen.ru/id/5f6cfbdec927e63cb647f203 Smart-lab: https://smart-lab.ru/my/RomanMironov_d2b/
Пикабушник
Дата рождения: 12 сентября
100 рейтинг 3 подписчика 0 подписок 7 постов 0 в горячем
1

Итоги эксперимента по алгоритмической торговле следующие: депозит еще не слит⁠⁠

- стратегия моментум на мосбирже +1.71% на счете в Финаме.

- эта же стратегия в Тинькофф автоследовании показала 1.69% за неделю. Подписано на нее 4 человека в сервисе. На текущий момент суммарно под управлением около 500 тысяч рублей капитала подписчиков. Спасибо за доверие!

- стратегия трендовая на Si -1.23% и 3.96% с запуска. Немного разочаровывает, но в пределах отклонений, проверенных на бэктесте, поэтому пока эмоции не включаем.

- FVG продолжаю тестировать в paper режиме (−1.16% за неделю)

В своем тг канале рассказываю на своем опыте про успех и неудачи в алготрейдинге, а также про тестирование стратегий.

1

На счёт пришло 7 793 , а доходность всего +0,45%. Куда делась прибыль?⁠⁠

Неделю назад я запустил алгостратегию на реальном счёте в 300 тысяч рублей. Не демо и не очередной бэктест, на котором всё выглядит подозрительно хорошо.

Вот что получилось с 31 августа:

Доходность счёта +0,45%
Макс. просадка -2,17%
Волатильность 1,35% в день
Сделок закрыто 8
Winrate 75%
Profit factor 1,39

Вариационной маржой пришло 7 793 ₽. Комиссии съели 268 ₽.

Почему тогда счёт вырос только на 0,45%?

Часть позиций пока открыта и висит в минусе. Вариационная маржа показывает результат уже прошедших клирингов, а стоимость счёта учитывает всё сразу: и закрытые сделки, и текущую плавающую просадку.

По дням картина такая:

31.08 -1,14%
03.09 -1,55%
01.09 +2,06%
04.09 -0,59%
02.09 +0,61%
05.09 -0,04%

Пока без повода открывать шампанское. Неделя для оценки стратегии - почти ничто. Но счёт жив, просадка умеренная, 6 из 8 закрытых сделок оказались прибыльными.

Продолжаю эксперимент и буду регулярно показывать результаты: с убытками, комиссиями и открытыми минусовыми позициями. Без вырезания неудачных дней из статистики.

Саму стратегию и промежуточные отчёты публикую в канале MR Trade | Трейдинг на MOEX. Там можно наблюдать, во что превратятся эти 300 тысяч через месяц: в нормальную статистику или в ещё один дорогой урок.

Показать полностью
1

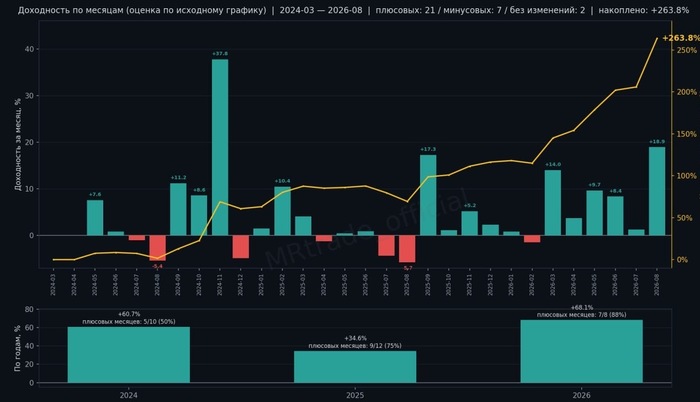
Эксперимент: трендовая стратегия на Si: +263,8% на бэктесте. Проверяю на реальном счёте⁠⁠

Делюсь первыми результатами своей новой стратегии. Запустил одну трендовую стратегию из этого поста на реальном счете.

Оригинал статье можно посмотреть на смартлабе.

Дополнительно затюнил параметры и накинул некоторые фильтры.

На бэктесте с 2024 г. следующие показатели:

- Накопленная доходность 263,8%

- Количество сделок в день - 1,2

- MaxDD - 17,2%

- Шарп - 2,1

- Profit factor - 2,2

- Удержание от 1 часа до нескольких дней (до стоп-лоса)

- Инструмент - фьючерс на доллар

Для проверки устойчивости нужен хотя бы месяц торговли.

Внутренности алгоритма пока не раскрываю. Продолжаем эксперимент.

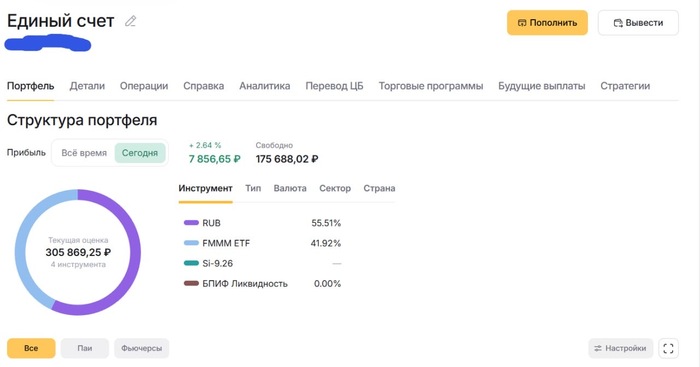
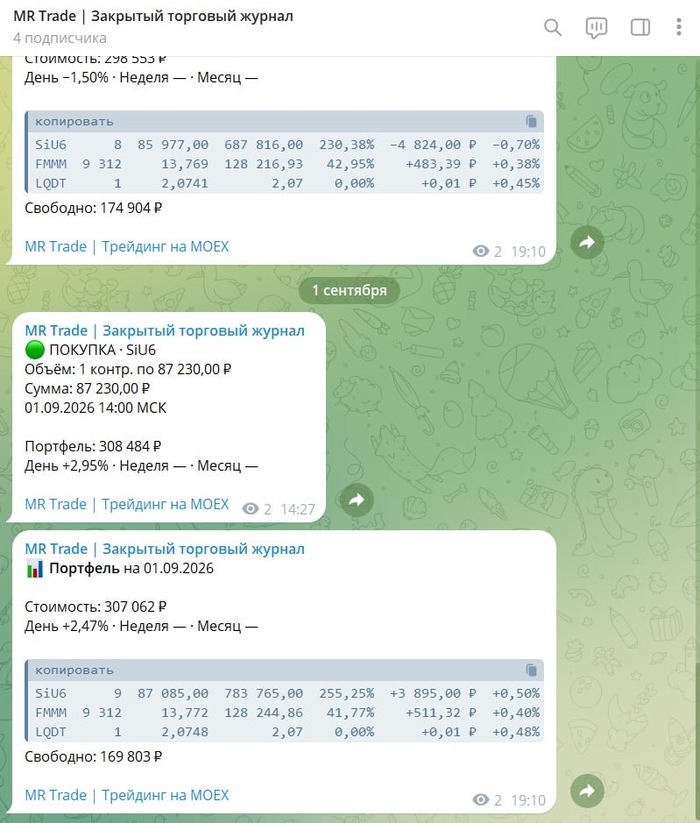
Фактический результат на скринах. Вчера был минус, сегодня плюс.

Скрин телеграмма различается с реальным счетом, т.к. скрины сделаны в разное время.

Устоит ли стратегия на длительном периоде? Из бэктеста вроде да. Но никто не обещает, что было раньше, будет и в будущем.

MRtrade_official

Показать полностью 3
1

Прогнал 3811 стратегий из гитхаба StockSharp на Мосбирже⁠⁠

Этот пост можно также прочитать на смартлабе или в телеге.

Есть на гитхабе открытая библиотека StockSharp/AlgoTrading — 3811 готовых торговых стратегий. Скользящие, пробои, осцилляторы, Вайкофф, каналы, «машинное обучение». Всё бесплатно, бери и торгуй.

Мне стало интересно, что из этого выживает на нашем рынке с реальными издержками. И вообще я хотел сделать портфель стратегий, но нужно протестировать все, чтобы понимать. Запустить стратегии как есть нельзя — все файлы обёртки над .NET-движком StockSharp, доступа к моим данным у них нет. Поэтому 53 стратегии я портировал на Python вручную, логика входа-выхода один в один, и прогнал по 28 инструментам Мосбиржи.

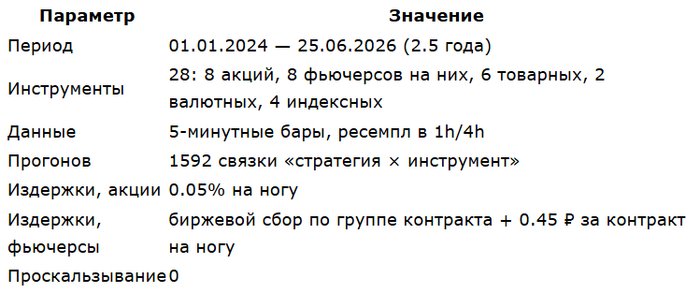
Условия

Два уточнения сразу, иначе цифры прочитаются неверно.

Период — падающий рынок. Buy&hold отрицателен почти везде: GAZP −38.5%, ROSN −48.3%, CHMF −59.7%, по фьючерсам с контанго до −62.9%. Трендовые системы с шортом на таком отрезке выглядят лучше, чем они есть на самом деле.

Проскальзывание я не моделировал. То есть все цифры ниже — оптимистичная граница. В реальности будет хуже, и сильнее всего пострадают самые активные системы.

Что показал прогон

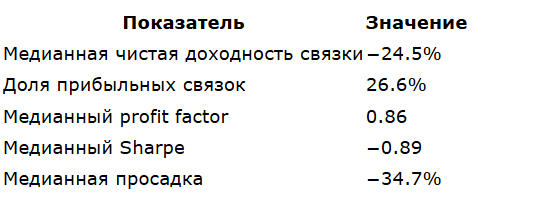
Из 1592 прогонов до метрик дошли 1497, остальные отсеялись по числу сделок.

Три четверти связок убыточны. Само по себе это не приговор библиотеке — так выглядит любой набор шаблонов, прогнанный без отбора по всему пулу с честными комиссиями.

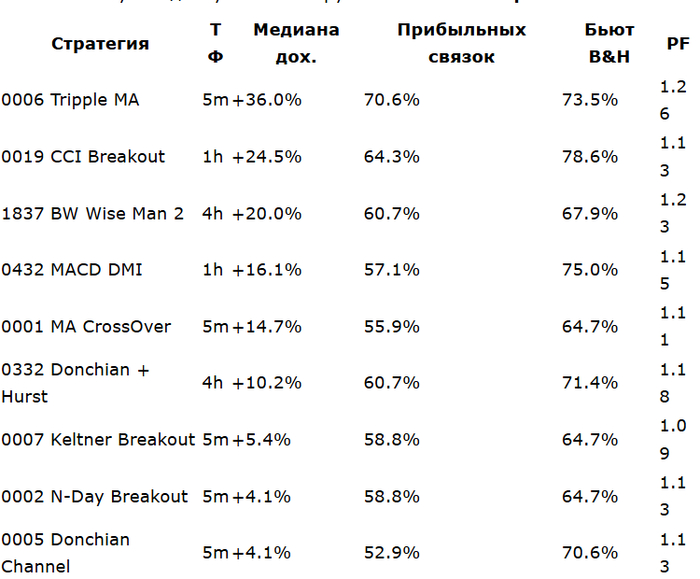
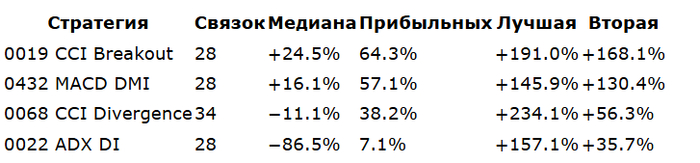
Положительную медиану по 28 инструментам имеют 9 стратегий из 51:

Главный фактор — не индикатор, а оборот

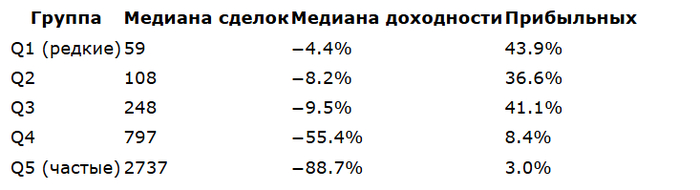
Прежде чем разбирать лидеров, вот срез, который объясняет результат лучше любой классификации по индикаторам. Разбил все связки на пять групп по числу сделок:

Корреляция Спирмена между числом сделок и доходностью — минус 0.64. Связь почти монотонная: чем чаще система торгует, тем надёжнее она убыточна. Из 300 самых активных связок прибыльны девять штук.

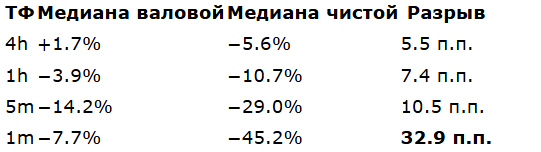
Причина не в качестве сигналов, а в комиссии. Вот разрыв между валовой и чистой доходностью по таймфреймам:

На минутках комиссия съедает 33 процентных пункта — больше, чем большинство систем вообще способны заработать. Для примера из живого прогона: 0019 CCI Breakout на SBER 1h даёт валовую доходность 48.1%, чистую — 1.8%.

Теперь главное

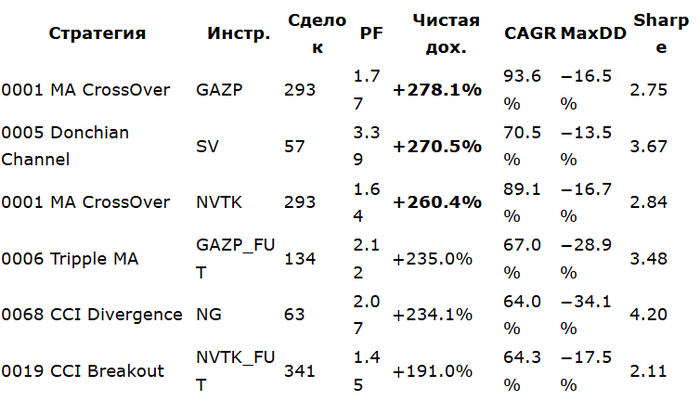
Смотрим на топ связок по доходности:

CAGR под 90%, Sharpe выше 2.7, просадка 16%. Портфель по такой таблице собирается за пять минут.

А теперь тест. Берём ряд и циклически сдвигаем его по приращениям: распределение доходностей сохраняется, волатильность и её кластеризация сохраняются, а связь сигнала с будущим движением разрушается. Прогоняем ту же стратегию 200 раз на таких перемешанных рядах. То, что она «зарабатывает» там, и есть шум.

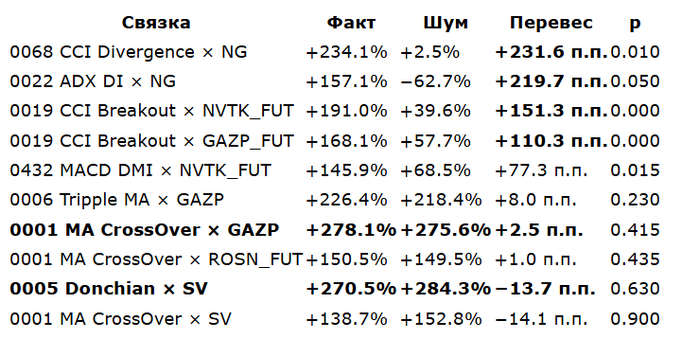
Пересортируем ту же таблицу по перевесу факта над медианой шума:

Две таблицы отсортированы практически наоборот.

Самая доходная связка всего исследования эджа не имеет. MA CrossOver на Газпроме даёт +278%, перемешанный ряд — +276%. Перевес 2.5 процентных пункта, p = 0.42. Стратегия зарабатывала не тем, что угадывала направление, а тем, что просто находилась в рынке на инструменте с большими движениями. То же самое у неё на GAZP_FUT и ROSN_FUT.

Вторая по доходности связка хуже собственного шума. Donchian на серебре: +270%, Sharpe 3.67, просадка всего 13.5% — и проигрывает перемешанному ряду 13.7 п.п.

А лучший эдж сидит там, где доходность лишь пятая по величине.

Портфель, собранный по верхним строкам таблицы доходности, состоял бы ровно из MA CrossOver и Donchian — то есть из двух систем, статистически неотличимых от случайности. Отсюда практический вывод, ради которого всё и затевалось: сортировка стратегий по доходности как инструмент отбора бесполезна.

Почему я не взял в портфель даже прошедших тест

Дальше начинается самое неприятное.

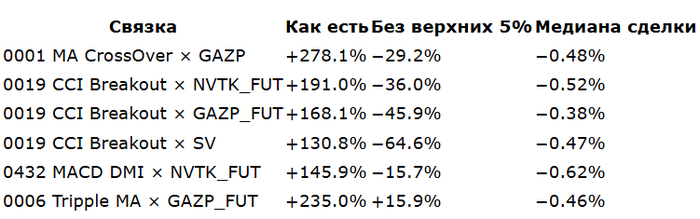
Вся прибыль живёт в верхних 5% сделок. Убираем их и пересчитываем:

Семь связок из восьми проверенных уходят в минус, медиана сделки отрицательна у всех восьми.

Эдж не переносится на другие инструменты. Вот главный отрезвляющий срез:

ADX DI на газе дал +157% и второй по величине перевес над шумом во всём исследовании. На остальных 27 инструментах его медиана — минус 86.5%, прибыльны 7% связок. Одиночный выброс, а не закономерность.

CCI Divergence — та же история. Лучший перевес над шумом во всём прогоне, а медиана по пулу −11.1%. Разрыв между газом (+234%) и следующим инструментом (+56%) — вчетверо. На акциях стабильно убыточна.

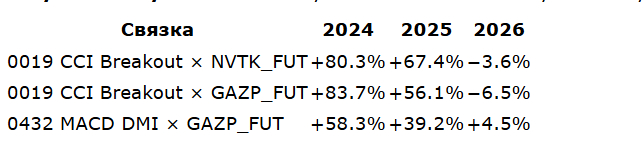
Результат затухает. У обеих лучших связок 2026 год уже в минусе:

2026 год неполный, до 25 июня, но направление видно.

Итог

До статуса «заслуживает дальнейшей проверки» из 3811 стратегий дошли две — CCI Breakout и MACD DMI, обе на часовом таймфрейме. Не «работают». Именно заслуживают проверки: нужен более длинный ряд с полным циклом роста и падения, сужение круга проверяемых связок и пересчёт с проскальзыванием.


В телеграмм канале разместил полный отчет pdf в более удобном формате для чтения.

В телеграмме — пишу про бэктестинг торговых стратегий на Мосбирже.

Если кому-то интересно, могу создать общий репозиторий на гитхабе для совместной работы.

Показать полностью 10

Запуск моей первой стратегии алгоритмической торговли, может больше не придется работать⁠⁠

Уже несколько месяцев веду работу над стратегией. Очень много открытий, а потом закрытий в процессе поиска и бэктеста различных вариантов.
Все-таки нашел что-то, что можно проверить на реальном счете. С 20 августа запущена в «paper» режиме, чтобы посмотреть на журнал сделок. Далее планирую перевести на торговлю не более одного контракта и через неделю после этого на полный сайзинг позиций.

Про стратегию:
1) сигнал поступает от конкретных акций, а исполнение на фьючерсе на эту акцию, чтобы не платить за перенос позиций и держать безрисковый актив в виде фонда денежного рынка
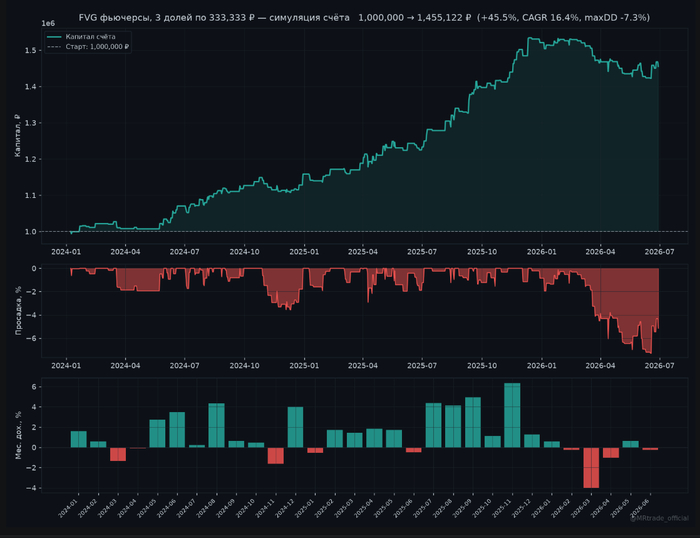
2) стратегия основана на тех. индикаторе FVG + дополнительные фильтры

Краткие результаты на бэктесте (портфеля) без учета безрискового актива, комиссия 0,45 руб. за контракт + 0,0066%:


В своем канале планирую вести еженедельный отчет по стратегии после запуска.

Давайте помолимся, чтобы все сработало.

Показать полностью 2

Какую информацию необходимо подтвердить для публикации поста?⁠⁠

Сегодня опубликовал свою статью с другой платформы (https://dzen.ru/a/al3qh3PoxiuDypdV).

Ссылка в Пикабу: Тупик или пауза? Почему СВО не заканчивается и какое событие действительно поставит точку

Все шло гладко, люди комментировали, общались. Но потом пришло уведомление, что необходимо подтвердить информацию в статье от пикабу. И удалили.

У меня встал вопрос: какую информацию мне нужно подтвердить в моих мыслях источниками?

Подскажите, пожалуйста, как структурировать в таком случае материал.

1

Я нашёл на бирже «грааль» с доходностью 84%. Он оказался дыркой в данных⁠⁠

Это история про то, как я почти поверил в собственные расчёты, и про то, что меня остановило. Никакой мистики — просто хороший урок о том, как цифры врут, когда не задаёшь им правильных вопросов.

Сразу оговорюсь: я ничего не продаю и никуда не зову. Это разбор собственной ошибки, который, надеюсь, окажется полезен не только тем, кто интересуется биржей.

Предыстория

Я пишу программы, которые проверяют торговые идеи на истории. Работает это так: берёшь правило — например, «покупать, когда выполнилось вот такое условие», — и прогоняешь его по котировкам за несколько лет. Программа считает, что было бы, если бы ты все эти годы механически следовал правилу. На выходе — доходность, число сделок, максимальный убыток и прочая статистика.

Смысл в том, чтобы отсеивать плохие идеи, не теряя на них реальных денег. Большинство идей оказываются плохими, и это нормально: в том и работа.

Одну такую идею я проверял на акциях. Она показала скромный, но осмысленный результат. Дальше полагается проверить, работает ли она на других инструментах — если правило отражает что-то настоящее про рынок, оно должно хоть как-то держаться и в других местах. Если работает только на том, на чём его придумали, — скорее всего, ты просто подогнал его под конкретные данные.

Я взял десять биржевых инструментов и прогнал по ним ту же самую программу с теми же настройками. Ничего не подкручивал — в этом весь смысл проверки.

Девять из десяти

Результат вышел честный и скучный: на девяти инструментах идея не сработала. Где-то небольшой минус, где-то около нуля. Вывод очевидный — на этом типе инструментов моё правило не живёт.

А на десятом программа выдала +84%.

Для контекста: остальные девять дали от минус двадцати процентов до плюс одного. И тут — восемьдесят четыре. Причём по всем формальным признакам результат выглядел не просто хорошо, а образцово. Сорок пять сделок — не три штуки, на которых можно списать на случайность. Почти половина прибыльных. Средний выигрыш вдвое больше среднего проигрыша.

Если бы я хотел себя обмануть, момент был идеальный. Все нужные цифры на месте. Можно писать пост, что нашёл работающую систему.

Что меня смутило

Смутила ровно одна вещь: почему именно здесь?

Девять инструментов вели себя одинаково — никак. Десятый выстрелил вчетверо сильнее всего, что я вообще видел за это исследование. Так не бывает без причины. Либо этот инструмент чем-то принципиально отличается, либо я смотрю не на прибыль, а на ошибку.

Я полез разбирать. Ниже — четыре вещи, которые я нашёл. Каждая по отдельности уже приговор.

Улика первая: всю прибыль сделали пять сделок

Сорок пять сделок, суммарно +81%. Убираю три лучшие — остаётся +23,7%. Убираю пять лучших — остаётся +1,0%.

То есть сорок сделок из сорока пяти в сумме не заработали ничего. Весь результат — пять счастливых случаев.

Дальше я посмотрел медианную сделку. Медиана — это «средняя по середине»: выстраиваешь все сделки по результату и берёшь ту, что ровно посередине. В отличие от обычного среднего, её нельзя перекосить парой рекордов.

Медианная сделка оказалась убыточной: −0,34%.

Типичная сделка в этой «прибыльной системе» теряла деньги. Прибыль делали исключения. Это как хвастаться средней зарплатой в компании, где директор получает миллион, а сорок сотрудников — по двадцать тысяч.

Улика вторая: треть убыточных сделок закрылась в плюс

Вот это уже не про статистику, а про физику происходящего.

Объясню механику. Когда открываешь сделку, ставишь «стоп-лосс» — автоматический выход, если цена пошла против тебя. Это защита: страховка, ограничивающая убыток. Ключевое свойство стоп-лосса в том, что он фиксирует убыток. Такова его функция. Сработавший стоп — это по определению проигранная сделка.

В моих результатах из тридцати четырёх сработавших стопов одиннадцать закрылись в плюс. Причём две такие «убыточные» сделки принесли +11,7% и +9,96% и попали в ту самую пятёрку лучших.

Это невозможно. Как «я упал и в результате оказался выше».

Разгадка в том, как устроены цены на неактивном рынке. Обычно цена движется более-менее плавно: 100, 100.5, 101. Если мой стоп стоит на 99, цена по пути к 98 обязательно пройдёт через 99, и я выйду примерно там.

Но если сделок мало, цена не идёт — она прыгает. Была 100, следующая сделка вообще 105. Между ними ничего не было, потому что никто не торговал. И моя программа честно рассуждает: «стоп на 99 пробит? Да. Значит, выходим по первой доступной цене». А первая доступная — 105.

Программа записала прибыль. В реальности такой цены в тот момент на рынке не существовало — точнее, существовала, но по ней бы никто не продал.

Улика третья: пятиминутные данные не были пятиминутными

Я работал с данными, где каждая строка — это пять минут торгов. Открытие, максимум, минимум, закрытие за пятиминутку.

Решил проверить, действительно ли соседние строки отстоят друг от друга на пять минут.

Оказалось, медианный интервал между соседними «пятиминутками» — 25 минут. Треть пар разнесена больше чем на час. А максимальный разрыв между двумя соседними строками — 813 часов. Тридцать четыре дня.

Причина простая: строка в таких данных появляется только тогда, когда прошла хоть одна сделка. Нет сделок — нет строки. Инструмент торговался так вяло, что часами и днями не происходило вообще ничего, и эти пустоты просто выпали из таблицы, сомкнув края.

Теперь главное. Моё правило искало определённую фигуру из трёх идущих подряд отрезков времени. Логика была в том, что за пятнадцать минут произошло что-то резкое.

А программа честно брала три подряд идущие строки — и находила «резкое движение» там, где между строками лежал месяц. Ну разумеется, за месяц цена меняется. Это не открытие, это календарь.

Мой детектор ловил не рыночную ситуацию. Он ловил дырки в торгах.

Улика четвёртая: рынка там просто нет

Последнюю проверку я делаю теперь всегда первой. Померил, сколько вообще было торгов.

Медианный объём — 2 контракта за отрезок. Два. Не две тысячи.

Из всего времени, когда биржа была открыта, сделки шли лишь в 5,5%. Для сравнения, у нормально торгуемых инструментов из той же проверки — 85%.

Это значит, что моя гипотетическая заявка была бы не участником рынка, а всем рынком целиком. Купить по красивой цене из расчёта не вышло бы — не у кого. Любая реальная попытка сдвинула бы цену против меня сильнее, чем вся заложенная прибыль.

Я вычислял доходность торговли в месте, где торговать физически не с кем.

Что в итоге

Результат я выкинул. Записал в отчёт отдельным разделом с пометкой, что это артефакт, и вывел правило, которое теперь проверяется автоматически до всего остального: сначала смотрим, был ли там вообще рынок, и только потом — на доходность.

Программа не врала и не содержала ошибки. Она добросовестно посчитала ровно то, что я просил. Просто я задал ей вопрос «сколько бы я заработал», забыв спросить «а можно ли было там вообще торговать».

Самое неприятное осознание — задним числом. Если бы этот инструмент попался мне первым, а не десятым, я бы, скорее всего, поверил. Не с чем было бы сравнивать. Меня спасло не чутьё, а то, что девять предыдущих дали честный ноль, и на их фоне восемьдесят четыре процента выглядели странно. Повезло с порядком проверки, а не с проницательностью.

Зачем я это рассказываю

Ошибка тут не про биржу. Она общая, и встречается всюду, где считают по данным.

Красивый результат — повод для подозрения, а не для радости. Если что-то резко выбивается из общего ряда, первая гипотеза — ошибка в измерении, а не открытие. Проверка на «слишком хорошо» должна быть такой же обязательной, как проверка на «слишком плохо».

Среднее прячет структуру. Пять выбросов из сорока пяти нарисовали +84% при том, что типичный случай был убыточным. Всегда стоит смотреть, не сделали ли весь результат единицы наблюдений.

Отсутствие данных — тоже данные. Пустые места в таблице не были помечены как пустые. Строки просто сомкнулись, и程序 приняла соседство в таблице за соседство во времени. Пропуски имеют свойство выглядеть как обычные значения, если их специально не искать.

Невозможный результат — самый ценный. Прибыльные стоп-лоссы были подарком: событие, которое не может произойти при исправной работе, указывает на поломку точнее любой статистики. Такие вещи надо не объяснять, а расследовать.

Собственно, всё. Идея, которую я проверял, на этих инструментах не работает — девять честных нулей это и показали. А десятый научил меня большему, чем все остальные вместе.

Дополнение. В тексте выше опечатка — «程序» вместо «программа», не заметил при вычитке. Приношу извинения, исправить в опубликованном виде уже не могу, но пусть остаётся как есть — за честность.

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества