

rubblerub

rubblerub

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер… и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш!
Пикабушник
80 рейтинг 5 подписчиков 5 подписок 23 поста 0 в горячем

Минфин просит жить экономнее, а сам займет 7,7 трлн: что делать со сбережениями⁠⁠

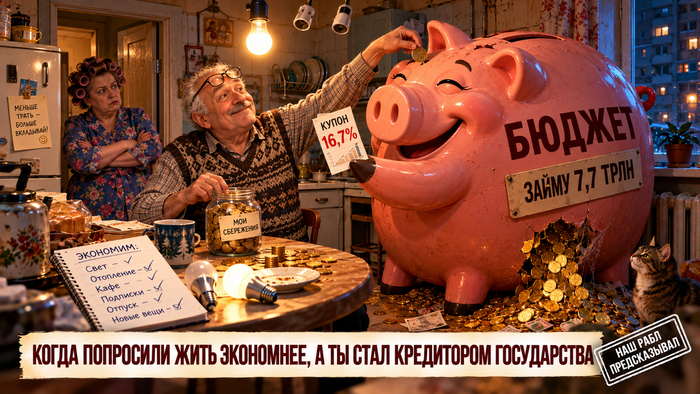
22 октября министр финансов Антон Силуанов стал еще и вице-премьером — и в тот же день, по пересказу СМИ, призвал россиян жить экономнее. Бюджет же в ближайшие годы будет занимать больше прежнего: в 2027 году Минфин планирует разместить ОФЗ на 7,72 трлн ₽ — на 2,3 трлн больше, чем собирался год назад. Для тех, у кого есть сбережения, в этом есть плюс: чтобы продать столько долга, государство платит по длинным ОФЗ около 16,7% годовых, тогда как лучшие вклады на год дают до 13,5%.
Минфин просит жить экономнее, а сам займет 7,7 трлн: что делать со сбережениями

Мы живем в самой доходной стране на свете: ключевая ставка у нас выше, чем давление у тещи, а сбережения мы храним в трех валютах и под тремя матрасами. Мы гордо называем нашу валюту — рубль. Иностранцы говорят — «рабл». Но все-таки он наш! Наш Рабл! Наш MAX!

Тверь, март 2027 года

Кухня в панельной пятиэтажке. Над столом горит одна лампочка из трех. Геннадий Петрович, бухгалтер на пенсии, сидит с ноутбуком и тетрадкой.

— Гена, зачем ты выкрутил половину лампочек?

— Сказали жить экономнее.

— А сэкономленное куда?

— Дал в долг государству. Под шестнадцать и семь.

— А государство тоже экономит?

— Конечно. Занимает в этом году семь и семь триллиона.

— Так кто из вас экономит?

— Я. А оно платит мне купоны. Два раза в год, по графику.

Что сказал министр

22 октября президент подписал указ о назначении Антона Силуанова вице-премьером с сохранением поста министра финансов; в структуре правительства появилась должность «вице-премьер — министр финансов» (Интерфакс). Накануне Госдума поддержала кандидатуру единогласно (Российская газета).

На встречах с фракциями и в Госдуме министр сказал несколько вещей, важных для сберегателей:

Об экономии.

На встрече с фракцией «Новые люди», по пересказу Life. ru и Финансов Mail, министр сказал, что жить в России нужно экономнее, но речь не о том, чтобы «затягивать пояса»: экономия — это разумный подход к расходам и учет своих возможностей. Это пересказ, а не дословная цитата.

О дефиците.

«У нас средний дефицит в следующей трехлетке около 2% ВВП... это небольшой дефицит» и «У нас 2%, и это позволяет нам держать невысокий долг» (Интерфакс, 20 октября).

О налогах для банков.

«Не надо торопиться с дополнительными налогами на банковский сектор» и «Банки платят, как и все компании, 25 процентов налога на прибыль» (Ведомости, Российская газета, 21 октября). Аргумент министра: рост налоговой нагрузки снизит дивиденды, а прибыль банков нужна для новых кредитов.

О доходах.

«Реальные располагаемые доходы населения за последние пять лет выросли более чем на 30 процентов» (Российская газета).

О продаже активов.

«Только в текущем году привлечем от реализации активов порядка 500 миллиардов рублей, что выше плана в пять раз» (Российская газета).

Как экономит бюджет

Проект бюджета на 2027–2029 годы (Интерфакс):

  • 2027 год — дефицит 5,44 трлн ₽, или 2,2% ВВП. В действующем законе было 3,19 трлн ₽ (1,2% ВВП)

  • 2028 год — 5,12 трлн ₽ (1,9% ВВП) вместо 3,51 трлн ₽

  • 2029 год — 5,25 трлн ₽ (1,9% ВВП)

Министр прав в том, что 2% ВВП — немного по меркам G20 (там в среднем около 5%). Но для сберегателя важнее другое: дефицит нужно чем-то закрывать, и главный источник — облигации, которые покупаете в том числе вы.

План заимствований (Ведомости):

  • 2026 год — не более 6,47 трлн ₽ по номиналу; за девять месяцев привлечено около 4 трлн ₽

  • 2027 год — 7,72 трлн ₽ (прежний план — 5,39 трлн ₽, +2,3 трлн)

  • 2028 год — 7,43 трлн ₽ (было 6,18 трлн ₽)

  • 2029 год — 8 трлн ₽

План на IV квартал 2026 года — 2,45 трлн ₽. За три аукционных дня октября Минфин привлек 343,7 млрд ₽ — около 14% квартального плана (ПРАЙМ). Догонять придется в ноябре и декабре.

А что с ОФЗ

Когда государству нужно занять много, оно вынуждено предлагать инвесторам высокую доходность. Аукционы 21 октября (ПРАЙМ):

ОФЗ 26253 — погашение в октябре 2038 года

  • Размещено 36,4 млрд ₽ на аукционе и еще 40,9 млрд ₽ дополнительно, спрос — 92,8 млрд ₽

  • Цена — 83,8% от номинала, доходность — 16,74%

ОФЗ 26235 — погашение в марте 2031 года

  • Размещено 99,8 млрд ₽, спрос — 184 млрд ₽

  • Цена — 71% от номинала, доходность — 15,77%

Длинные ОФЗ с фиксированным купоном торгуются около 17% к погашению уже с начала октября (Fomag). Это означает: если купить бумагу и держать до погашения, вы зафиксируете эту доходность на годы вперед — даже если ставки потом снизятся.

Риски ОФЗ

Если дефицит снова превысит план, Минфин займет больше — предложение облигаций вырастет, цены упадут. На бумаге это убыток, реальный — если придется продать раньше срока.

Инфляция в начале октября ускорилась; если ЦБ будет дольше держать высокую ставку или поднимет ее, длинные ОФЗ подешевеют сильнее коротких.

Летом 2027 года истекает срок полномочий нынешнего главы ЦБ (24 июня 2027 года). Любая неопределенность в денежно-кредитной политике — дополнительная волатильность для длинных бумаг.

Купоны облагаются НДФЛ 13% (15% с доходов свыше 5 млн ₽ в год). Шкала 13–22% для пассивного дохода — пока только проект, обсуждается с 2027 года.

Что с вкладами

Ключевая ставка — 14%. Заседание ЦБ уже завтра, 23 октября, и аналитики в большинстве ждут сохранения ставки. Значит, ставки по вкладам в ближайшие недели резко не упадут.

Конкретные предложения на 12 месяцев:

  • Московский кредитный банк — 13,5%, от 10 тыс. ₽

  • БыстроБанк — 13,5%, от 150 тыс. ₽

  • Авто Финанс Банк — 14,1%, от 100 тыс. ₽

  • Совкомбанк — 13,3%, от 3 млн ₽

Средняя максимальная ставка в топ-10 банков во второй декаде октября — 13,06% (Банк России).

Налог на вклады. Не облагаются проценты в пределах 1 млн ₽ × максимальная ключевая ставка года. В 2026 году максимум был 16%, значит, лимит — 160 тыс. ₽ процентов. Миллион под 13,5% на год даст 135 тыс. ₽ — без налога, если других вкладов нет. Но этот налог для бюджета все важнее: в 2026 году он должен принести 632 млрд ₽, в 2027-м — около 1 трлн ₽ (Финансы Mail). Часть «экономии» бюджета — это налог с ваших процентов.

Что с налогами и дивидендами

Банки. Министр выступил против дополнительных налогов для банковского сектора — со ссылкой на то, что это позиция и ЦБ. Для владельцев акций банков это снимает один из рисков для будущих дивидендов.

Горняки. Законопроект о налоге 30% на «дополнительный доход» горнодобывающих компаний министр назвал результатом компромисса с бизнесом (Ведомости, 13 октября). Для акционеров Норникеля это по-прежнему главный риск дивидендов.

Сколько это в реальных деньгах

С поправкой на инфляцию 7,1% (прогноз на 2026 год):

  • Вклад на год под 13,5% — реальная доходность около 6,4%

  • ОФЗ 26253 при удержании до погашения — около 9,6% до налога с купонов

  • Потребкредит в среднем — 34,3% годовых, рыночная ипотека — 18,7% (Финансы Mail)

Последняя строчка — главная для любой «экономии»: каждый рубль, отданный по кредиту под 34%, съедает три рубля дохода от вклада.

Что делать и куда бежать?

1. Экономить — значит не платить чужие проценты. Если есть дорогой потребкредит или кредитная карта — досрочное погашение «доходнее» любого вклада и любой ОФЗ.

2. Подушку на 3–6 месяцев расходов — на вклад на год. Пока ставки около 13,5%, их можно зафиксировать. Проверьте, что проценты по всем вкладам за год укладываются в 160 тыс. ₽, иначе считайте доход после налога.

3. Деньги, которые не понадобятся 3+ года, — частично в ОФЗ с фиксированным купоном. С расчетом держать до погашения и без перекоса в самые длинные выпуски: смесь средних (до 2031 года) и длинных снижает риск просадки.

Вот государство просит нас жить экономнее и одновременно занимает рекордные суммы. Что думаете, а если оно платит за долг 16,7%, то это лучший момент одолжить ему сбережения — или повод насторожиться?

Наш Рабл предсказывает: до конца 2026 года доходность ОФЗ 26253 не опустится ниже 15,5% — государству слишком много нужно занять.

Но все же мы живем в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нем пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Показать полностью 1
0

Дивиденды до конца 2026 года: кто еще заплатит и сколько получится со 100 тысяч рублей⁠⁠

До Нового года компании заплатят еще около 1 трлн ₽ промежуточных дивидендов. Самые щедрые выплаты из объявленных Лукойл и ВИ. ру, около 8,8%, т. е. со 100 тыс. ₽ это ~7 700 ₽ после налога.

Куйбышевазот и Циан дают 5-5,5% (~4 300–4 800 ₽), Акрон — меньше процента. Но у двух любимцев инвесторов Норникеля и МТС дивиденды становятся непредсказуемыми: у первого из-за нового налога, у второго из-за новой дивполитики.

Дивиденды до конца 2026 года: кто еще заплатит и сколько получится со 100 тысяч рублей

ДИКТОР: Мы живем в самой доходной стране на свете: ключевая ставка у нас выше, чем давление у тещи, а сбережения мы храним в трех валютах и под тремя матрасами. Мы гордо называем нашу валюту — рубль. Иностранцы говорят — «рабл». Но все-таки он наш! Наш Рабл! Наш MAX!

Самара, 31 декабря 2026 года

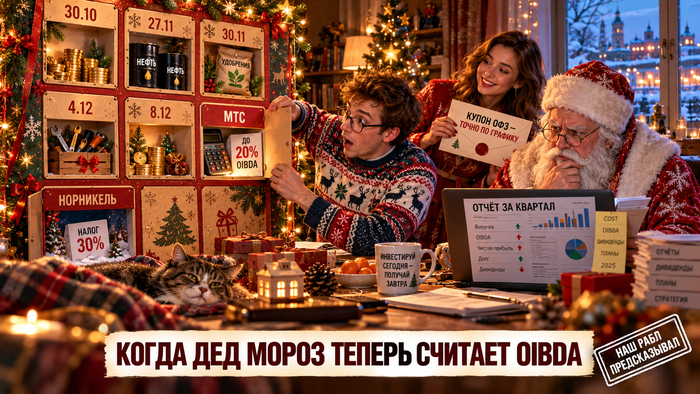
Елка, мандарины, под елкой — коробки с бирками. Кирилл в свитере с оленями раздает подарки по списку из таблицы.

— Алена, в этом году спонсоры праздника — Лукойл и ВИ. ру!

— А МТС? Ты же обещал айфон с их дивидендов.

— МТС теперь платит по OIBDA.

— Это что?

— Это когда подарок зависит от того, как Дед Мороз отработал квартал.

— А Норникель?

— Норникелю Минфин выставил налог на сверхдоходы. Он подарит открытку.

— А от тебя?

— Купон ОФЗ. Он, в отличие от Деда Мороза, приходит точно по графику.

Что происходит с дивидендами

  • Осенний сезон сильнее прошлогоднего: около 500 млрд ₽ против примерно 400 млрд ₽ осенью 2025 года (оценка Альфа-Инвестиций).

  • С октября 2026 по январь 2027 года промежуточные выплаты могут достичь 1,1 трлн ₽ — годом ранее было чуть меньше 1 трлн (ВТБ Мои Инвестиции).

  • При этом основная часть дивидендов 2026 года уже выплачена: по оценке СберИнвестиций, больше 85% пришлось на зиму, весну и лето.

  • Пятерка крупнейших осенних плательщиков — Газпром нефть (201,6 млрд ₽), Новатэк (107,8 млрд ₽), Татнефть (76,5 млрд ₽), Яндекс (43,6 млрд ₽) и Норникель (28,3 млрд ₽). Их отсечки уже прошли.

  • Прогноз дивидендной доходности рынка на 12 месяцев — около 11,5%. Для сравнения: вклад на год — около 12,35%, длинные ОФЗ — около 16,8% к погашению.

Кто еще заплатит до Нового года

Акрон (AKRN)

  • Купить до 30 октября, отсечка 2 ноября, собрание — 22 октября

  • Дивиденд 146 ₽ из нераспределенной прибыли прошлых лет → 0,8%

  • Со 100 тыс. ₽ → ~700 ₽

  • Цена ~18 тыс. ₽ за акцию — дорогой лот

Циан (CNRU)

  • Купить до 27 ноября

  • Дивиденд 33 ₽ → 4,9%

  • Со 100 тыс. ₽ → ~4 300 ₽

Куйбышевазот (KAZT и KAZTP)

  • Купить до 30 ноября

  • Дивиденд 20 ₽ на обыкновенную и привилегированную акцию → 5,6% и 5,5%

  • Со 100 тыс. ₽ → ~4 800 ₽

  • Особенность: малоликвидная бумага — крупный объем быстро не купить и не продать

ВИ. ру (VSEH)

  • Купить до 4 декабря (пятница), отсечка 7 декабря, собрание — 24 ноября

  • Дивиденд 7 ₽ за 9 месяцев 2026 года, всего 3,5 млрд ₽ → 8,8%

  • Со 100 тыс. ₽ → ~7 700 ₽

  • Выплата частным инвесторам — до 20 января 2027 года

Хэндерсон (HNFG)

  • Купить до 4 декабря

  • Дивиденд 8 ₽ → 2,8%

  • Со 100 тыс. ₽ → ~2 400 ₽

Лукойл (LKOH)

  • Купить до 8 декабря, отсечка 9 декабря, заочное собрание — до 20 ноября

  • Дивиденд 535 ₽ за 9 месяцев 2026 года → 8,8%

  • Со 100 тыс. ₽ → ~7 700 ₽

  • Выплата — до 21 января 2027 года (выпуск № 24)

Еще ждем решений по промежуточным выплатам за 9 месяцев у компаний, которые платили в прошлые годы зимой: в обзорах фигурируют, например, X5, Роснефть и МТС — но решений советов директоров по ним пока нет, только прогнозы.

Где подвох

Норникель

Налог может съесть дивиденды. За первое полугодие компания заплатит 1,85 ₽ на акцию — первая выплата за три года (выпуск № 16). Но Минфин предложил налог 30% на «дополнительный доход» горнодобывающих компаний от роста цен на металлы относительно 2025 года. Аналитик Freedom Global оценивает его в 60–70 млрд ₽ — это вдвое больше, чем 28,3 млрд ₽ полугодовых дивидендов. Прогнозы за 2026 год расходятся сильнее, чем обычно:

  • Вектор Капитал — дивидендов не будет

  • БКС — 3–3,5 ₽ с учетом промежуточной выплаты, не исключают отказа от финальной

  • Т-Инвестиции — 3–5 ₽ за второе полугодие

  • Финам — около 5,15 ₽ за 2026 год и 2,55 ₽ за 2027 год

МТС

Фиксированный дивиденд уходит в прошлое. Политика «не менее 35 ₽ на акцию» действовала до 2026 года включительно. С 2027 года компания будет направлять акционерам до 20% годовой OIBDA: 70% — на дивиденды (до 14% OIBDA), 30% — на выкуп акций. Минимальный объем — 70 млрд ₽ в год, выплаты — не реже трех раз в год, первая может быть в январе 2027 года. Если взять минимум, на дивиденды придется около 49 млрд ₽, или порядка 24 ₽ на акцию — это наша грубая оценка, а не прогноз компании. Для тех, кто покупал МТС ради 35 ₽ и доходности под 20%, это существенное изменение.

Как не ошибиться с датами

  • T+1. Купить нужно за один рабочий день до отсечки.

  • Сессии выходного дня. Если последний день покупки — пятница, первый день без дивиденда — суббота: гэп случится уже на субботней сессии, а не в понедельник. Это касается ВИ. ру (4 декабря) и Хэндерсона.

  • Собрание акционеров. У Акрона, ВИ. ру и Лукойла дивиденд пока только рекомендован. Отменяют такие решения редко, но бывает.

  • Выплата. Брокер получает деньги в течение 10 рабочих дней после отсечки — декабрьские дивиденды могут прийти уже в январе.

Что делать

1. Не покупать ради одной выплаты. Гэп обычно съедает дивиденд, а налог вы заплатите. Покупка под отсечку — это ставка на быстрое закрытие гэпа, а не пассивный доход.

2. Сравнивать с безрисковой альтернативой. Вклад на год под 12-13% — это около 3% за квартал. Разовая выплата 5-9% — хороший результат, 0,8-3% — нет.

3. Пересчитать ожидания по Норникелю и МТС. Если они в портфеле ради дивидендов, заложите более скромные выплаты, чем в прошлые годы.

Как думаее, то что МТС заменила фиксированные 35 ₽ на «до 20% OIBDA» и выкуп акций, это честнее для бизнеса или тихое снижение дивидендов для частных инвесторов?

Наш Рабл предсказывает: за второе полугодие 2026 года Норникель заплатит не больше, чем за первое, — 1,85 ₽ на акцию или меньше. Запомните этот выпуск.

Но все-таки он наш! Наш Рабл!

___

Мы живем в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нем пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Показать полностью 1

Атаки на дата-центры Яндекса: что будет с акциями YDEX и дивидендами, с сервисами доставки и такси⁠⁠

За четыре дня атакам беспилотников подверглись три дата-центра Яндекса. Сбоили такси, доставка, оплата, облако и десятки других сервисов и сайтов. За неделю акции Яндекса потеряли около 9%, капитализация сократилась больше чем на 100 млрд ₽ — это в несколько раз больше, чем стоит построить новый дата-центр. Дивиденды пока не под угрозой: компания платит 110 ₽ два раза в год, около 6,6% к текущей цене, и на это уходит меньше половины прибыли. Разбираем, что произошло с дата-центрами, как отреагировали акции, что с дивидендами и что делать держателям. А сначала — заглянем в Мытищи, где один коуч как раз собирался продавать курс про IT.

Атаки на дата-центры Яндекса: что будет с акциями YDEX и дивидендами, с сервисами доставки и такси

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

Мытищи, ноябрь 2026 года

Мытищи — самый облачный город в мире. Здесь даже погоду узнают не из окна, а из приложения, и очень расстраиваются, когда оно не грузится.

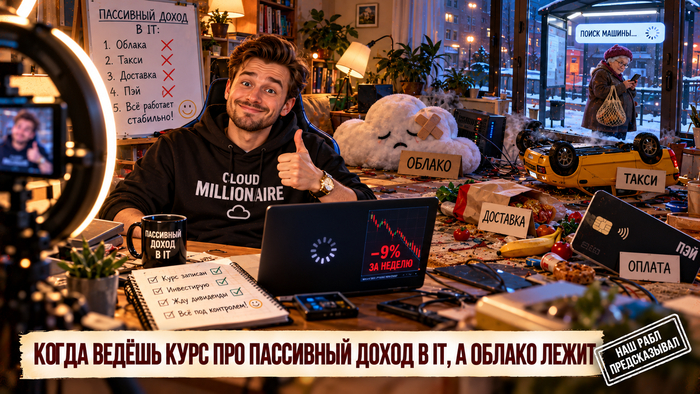
Съёмная квартира, кольцевая лампа, на стене — новый постер «IT — НЕФТЬ XXI ВЕКА». Эдуард в худи с надписью «CLOUD MILLIONAIRE» в пятый раз нажимает «Начать эфир».

— Братва, всем салют! Сегодня большой эфир! Новый курс — «Пассивный доход в IT»! Покупаем технологии будущего!

Мама в чате: «Эдик, тебя не видно. Только кружочек крутится».

— Облако лежит, мам. Временно. Это нормально для технологий будущего.

«А такси за мной приедет? Я к тебе собиралась».

— Тоже лежит.

«А продукты закажешь?»

— Мам, всё лежит! Но временно!

«А акции твои, которые ты в курсе советуешь?»

— Тоже... временно лежат. Минус девять процентов за неделю.

«А дивиденды?»

— Двести двадцать рублей в год на акцию! Шесть с половиной процентов!

«А чтобы жить на них?»

— Ну... двадцать один миллион.

«А у тебя сколько?»

— Мам, это не важно! Важно, что я покупаю на просадке!

«А курс сколько стоит?»

— Сорок четыре девятьсот девяносто. Скидка для первых десяти.

«Эдик, а оплатить как? Пэй тоже лежит».

— ...Мам, давай я тебе потом наличкой расскажу.

Что произошло

🔥 8 октября — Сасово, Рязанская область. Ночью после атаки беспилотника в дата-центре Яндекса начался пожар, работа площадки была полностью остановлена. В 1:31 Yandex Cloud сообщил о перебоях с электропитанием, одна из зон доступности облака была недоступна несколько часов, нагрузку перевели на другие зоны. Утром в Москве на несколько часов нарушилась работа «Почты». В тот же день сбоили сайты ряда СМИ, банков и онлайн-кинотеатров, хотя часть сбоев могла быть связана с отдельной проблемой у сервиса защиты от DDoS-атак. Сасовский ЦОД открылся в 2014 году, его первоначальная мощность — около 12 МВт, там же размещались суперкомпьютеры компании. Пострадавших нет.

🔥 9 октября — Калуга. Компания подтвердила повреждение части инфраструктуры: несколько модулей вышли из строя. Это одна из крупнейших площадок: около 63 МВт и более 3 800 серверных стоек. Масштаб ущерба компания не раскрывает.

🔥 11 октября — Владимир. Дата-центр «полностью остановлен», Yandex Cloud работал нестабильно. Пользователи сообщали о сбоях в Яндекс Go (такси вставало в нескольких городах России, а также в Беларуси, Армении, Казахстане и Сербии), Еде, Pay, Поиске, «Доме с Алисой», Музыке, Кинопоиске, рабочих приложениях курьеров и водителей. Жаловались и на сторонние сервисы. Пострадавших нет.

По открытым данным, у Яндекса четыре-пять собственных крупных дата-центров. За четыре дня атакам подверглись три из них.

Как отреагировали акции Яндекса

📉 8 октября: −3,6%, до 3 560 ₽ — сильнее всех в IT-секторе. Вместе с Яндексом подешевели VK (−3%), Ozon (−2,6%), Аренадата (−2,4%), Позитив (−1,8%), Астра (−1,2%)

📉 9 октября: −4%, до ~3 500 ₽ — капитализация сократилась примерно на 46 млрд ₽ за день

📉 11 октября, сессия выходного дня: −2,9%, до 3 355,5 ₽

Итого за неделю — около −9%, рынок «списал» больше 100 млрд ₽ капитализации. За год акции подешевели примерно на 12%, от годового максимума 4 929 ₽ — почти на 32%. При этом в пятницу индекс Мосбиржи вырос на 4% (выпуск № 25) — Яндекс оказался одним из немногих, кто не поучаствовал в ралли.

Сколько это стоит на самом деле

По отраслевым оценкам, строительство дата-центра обходится в 0,8–1,5 млрд ₽ за 1 МВт. Для площадки уровня Сасово (около 12 МВт) это 10–18 млрд ₽, для Калуги (63 МВт) — в разы больше, но там повреждена лишь часть модулей. Это ориентир стоимости строительства, а не оценка ущерба: реальные потери компания не раскрывает, а дороже стен — серверы, суперкомпьютеры и простой сервисов.

Для сравнения — масштаб бизнеса за первое полугодие 2026 года:

  • Выручка — 759 млрд ₽

  • Скорректированная EBITDA — 162,2 млрд ₽

  • Чистая прибыль по МСФО — 93,4 млрд ₽

  • Выручка Yandex Cloud — 16,7 млрд ₽ (+30%)

Даже несколько десятков миллиардов на восстановление — это неприятно, но не смертельно для компании с такой прибылью. Главный риск в другом: если атаки продолжатся, придётся тратить больше на защиту, резервирование и географическое распределение мощностей, а облачные клиенты могут задуматься, насколько надежно держать сервисы в одном месте.

Что с дивидендами Яндекса

🟢 Яндекс (YDEX)

  • Тикер: YDEX, лот — 1 акция

  • Цена: ~3 355 ₽ (11 октября)

  • Капитализация: около 1,33 трлн ₽

  • История дивидендов: 80 ₽ (сентябрь 2024), 80 ₽ (апрель 2025), 80 ₽ (сентябрь 2025), 110 ₽ (апрель 2026), 110 ₽ (сентябрь 2026)

  • За последние 12 месяцев: 220 ₽ → ~6,6% к текущей цене

  • Следующий: прогноз ~110 ₽ за 2 полугодие 2026, отсечка ориентировочно в апреле 2027

  • Дивполитика: выплаты два раза в год, жесткой формулы нет. За 1 полугодие 2026 года на дивиденды направили 47% прибыли по МСФО

  • 100 акций (~335 тыс. ₽) → ~19 100 ₽ в год после налога

Дивиденд за полугодие — это примерно 43–44 млрд ₽ на всех акционеров. Даже если восстановление дата-центров обойдётся в несколько десятков миллиардов, у компании остается запас. Но решение о дивидендах принимает совет директоров, а дивполитика не содержит формулы — значит, при желании выплату можно уменьшить без нарушения правил.

Сколько акций Яндекса нужно, чтобы жить на дивиденды

При 220 ₽ в год, после налога 13%:

  • 30 000 ₽ в месяц — ~1 880 акций, ≈ 6,3 млн ₽

  • 50 000 ₽ в месяц — ~3 130 акций, ≈ 10,5 млн ₽

  • 100 000 ₽ в месяц — ~6 270 акций, ≈ 21 млн ₽

Для сравнения на 100 000 ₽ в месяц: длинные ОФЗ — около 8,9 млн ₽, Сбер — около 9,3 млн ₽ (выпуск № 26), Лукойл — 7,5–11,6 млн ₽ (выпуск № 24). Яндекс — в два с лишним раза дороже. Это бумага роста с дивидендами в придачу, а не история про пассивный доход.

Что делать держателям? Сбрасывать или ждать?

Если держите ради роста — атаки бьют по капитализации сильнее, чем по бизнесу. Фундаментально компания остается прибыльной, долг низкий, рейтинги — AAA. Но пока атаки продолжаются, акции будут реагировать на каждую новость.

Если держите ради дивидендов — 6,6% в год вдвое ниже, чем у длинных ОФЗ, и без гарантии. Для пассивного дохода есть более подходящие инструменты.

Если хотите купить на просадке — делайте это частями, а не на одной новости. Следующий ориентир — отчёт за третий квартал и решение по дивиденду весной.

Не только Яндекс. Сбоят сторонние сервисы, которые держат мощности в облаке компании. Это напоминание о концентрации риска: интернет-бизнес тоже уязвим к физическим угрозам.

Капитализация Яндекса за неделю упала больше, чем на 100 млрд ₽, а стоимость нового дата-центра — 10–18 млрд ₽. Как думаете, рынок паникует или правильно закладывает риск, что атаки будут продолжаться?

Наш Рабл предсказывает: несмотря на атаки, Яндекс заплатит за второе полугодие 2026 года не меньше 110 ₽ на акцию. А Эдуард переименует курс в «Пассивный доход в офлайне».

Только у нас облако может сгореть... и это не метафора.

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!

Показать полностью 1

Лукойл заплатит 535 на акцию: разбираемся и считаем, сколько бумаг нужно, чтобы жить на дивиденды⁠⁠

Накануне совет директоров нефтяного гиганта ЛУКОЙЛа рекомендовал 535 ₽ на акцию за девять месяцев 2026 года — на 35% больше, чем годом раньше. Утром 9 октября рынок решил, что это «ниже ожиданий», и акции упали на 1,9%. К вечеру — уже в плюсе. Разбираем, что известно о выплате, стоит ли покупать под дивиденд и что ещё важного случилось за неделю. А сначала — заглянем в декабрь, к человеку, который отреагировал на новость быстрее всех.

Лукойл заплатит 535  на акцию: разбираемся и считаем, сколько бумаг нужно, чтобы жить на дивиденды

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

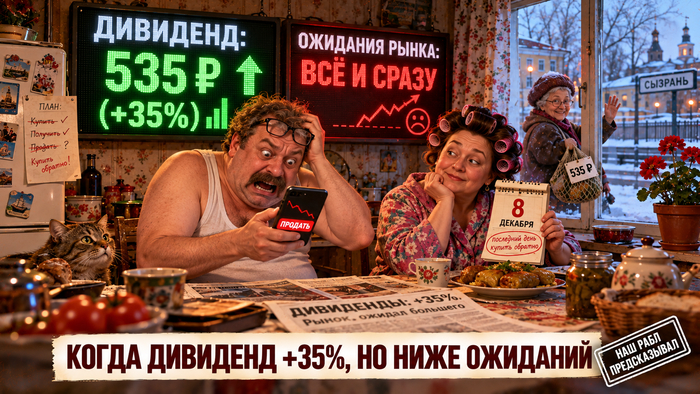
Сызрань, 8 декабря 2026 года

Сызрань — самый ожидающий город в мире. Здесь даже автобус приходит «ниже ожиданий», а снег выпадает «в рамках консенсуса».

Вечер. Последний день, чтобы купить Лукойл под дивиденд. Геннадий Палыч в майке сидит перед ноутбуком, палец завис над кнопкой «Купить». Люда в халате и бигуди ставит на стол тарелку голубцов.

— Люда, я покупаю Лукойл!

— Гена, ты же его в октябре продал.

— Продал! Девятого октября, в 10:32, на самом дне. Дивиденд был ниже ожиданий.

— Чьих ожиданий?

— Рынка.

— А рынок — это кто?

— Я. И ещё сорок тысяч таких же, как я, в телеграме.

— А теперь почему покупаешь?

— Потому что дивиденд выше ожиданий!

— Гена, он же тот же самый. Пятьсот тридцать пять.

— Люда, ожидания поменялись! А дивиденд — нет. Это и есть рынок.

— И почём ты продал?

— По 5 520.

— А покупаешь?

— Не спрашивай. Еще комиссия два раза. И налог с той сделки, что была в плюсе.

— А Нина Фёдоровна?

— Нина Фёдоровна ничего не продавала. Она вообще не знала, что были ожидания. Просто получит дивиденд.

— Гена, а может, тебе тоже ничего не знать?

— Люда, это непрофессионально.

Что известно о дивиденде ЛУКОЙЛа?

8 октября совет директоров Лукойла рекомендовал промежуточные дивиденды за девять месяцев 2026 года — 535 ₽ на обыкновенную акцию. Год назад за тот же период компания заплатила 397 ₽, рост — 35%. Решение примут акционеры на заочном внеочередном собрании, бюллетени принимают до 20 ноября.

Даты:

  • Последний день покупки под дивиденд: 8 декабря (вторник)

  • Дата закрытия реестра: 9 декабря

  • Выплата: не позднее 21 января 2027 года

Утром 9 октября акции упали на 1,9%, до 5 523,5 ₽: рынок рассчитывал на большее. Например, по данным investmint, прогноз был около 557 ₽. Совкомбанк, наоборот, ждал 490–516 ₽ за первое полугодие — решение оказалось выше. К 17:30 акции стоили уже 5 670 ₽, +0,7% за день.

Откуда деньги на такую щедрость у Лукойла? За первое полугодие 2026 года по МСФО выручка выросла на 8%, до 2,06 трлн ₽, EBITDA — на 34%, до 815,3 млрд ₽, чистая прибыль акционеров — в 1,5 раза, до 430,9 млрд ₽. По дивполитике Лукойл направляет на дивиденды не менее 100% скорректированного свободного денежного потока.

Карточка актива — Лукойл (LKOH)

  • ISIN RU0009024277

  • Цена: ~5 670 ₽ (9 октября, 17:30)

  • Дивиденд за 9 месяцев 2026: 535 ₽ → ~9,4% к цене, после налога — ~465 ₽ на акцию

  • Купить до: 8 декабря 2026, отсечка 9 декабря

  • Финальный дивиденд за 2026 год: по прогнозу Совкомбанка — около 505 ₽, отсечка ориентировочно летом 2027

  • Итого за 2026 год (прогноз): ~1 040 ₽ → ~18% к текущей цене

  • История: за 2024 год — 514 + 541 ₽, за 2025 год — 397 + 278 = 675 ₽

  • Цели аналитиков: БКС — 6 500 ₽, Ренессанс Капитал — 5 800 ₽

  • 10 акций (~56,7 тыс. ₽) → 4 650 ₽ после налога в январе

  • Риски: убыток 1,06 трлн ₽ по итогам 2025 года, вопрос зарубежных активов, налог на сверхдоходы сырьевиков в бюджетном пакете, цена нефти и курс рубля

Сколько акций Лукойл нужно, чтобы жить на дивиденды?

ВЫ спрашивали, мы посчитали. Считаем после налога: 13% с дохода до 2,4 млн ₽ в год и 15% сверх. Цена — 5 670 ₽.

Сценарий 1. За 2026 год — 1 040 ₽ (535 ₽ сейчас + ~505 ₽ летом):

  • 30 000 ₽ в месяц — ~400 акций, ≈ 2,3 млн ₽

  • 50 000 ₽ в месяц — ~660 акций, ≈ 3,8 млн ₽

  • 100 000 ₽ в месяц — ~1 330 акций, ≈ 7,5 млн ₽

  • 300 000 ₽ в месяц — ~4 020 акций, ≈ 22,8 млн ₽

Сценарий 2. Осторожный — 675 ₽, как за 2025 год:

  • 30 000 ₽ в месяц — ~610 акций, ≈ 3,5 млн ₽

  • 50 000 ₽ в месяц — ~1 020 акций, ≈ 5,8 млн ₽

  • 100 000 ₽ в месяц — ~2 040 акций, ≈ 11,6 млн ₽

  • 300 000 ₽ в месяц — ~6 190 акций, ≈ 35,1 млн ₽

Для сравнения: на 100 000 ₽ в месяц в длинных ОФЗ нужно около 8,9 млн ₽, Толян с мала посчитал, и там доход зафиксирован, а дивиденд — нет. Лукойл в оптимистичном сценарии «дешевле» облигаций, в осторожном — дороже.

Важно, что дивиденды приходят два раза в год, а не каждый месяц. Если жить только на них, январскую выплату придётся растянуть до лета.

Стоит ли покупать акции нефтянки под дивиденд?

Если держите долго — 535 ₽ за 9 месяцев и прогноз около 18% за год выглядят сильно вкусным и интересным. По прогнозу это больше, чем дают длинные ОФЗ (~16,97%), но без гарантии.

Если хотите купить ради одной выплаты — до отсечки два месяца, а после неё цена обычно падает примерно на размер дивиденда. Налог вы заплатите, а гэп может закрыться не сразу.

Если продали утром «на новостях» — вы, скорее всего, уже знаете, что это было ошибкой. Можете посмотреть в зеркало и увидеть там Иа, и будете не один такой.

Что ещё важного произошло за неделю?

Инфляция ускорилась. За неделю 29 сентября — 5 октября цены выросли на 0,96%, годовая — около 7,1%, выше прогноза ЦБ. Главная причина — коммуналка, +9,9% в среднем. Снижения ключевой ставки 23 октября ждать сложнее.

Сбер заработал 1,5 трлн ₽. Чистая прибыль по РСБУ за 9 месяцев выросла на 18,2%, только за сентябрь — 168,5 млрд ₽ (+12,1%). Для дивидендов за 2026 год это хороший знак: банк платит 50% прибыли по МСФО.

Минфин скупает валюту. С 7 октября — по 12,7 млрд ₽ в день, в пять раз больше, чем в сентябре (выпуск № 17). Рубль ослаб сразу же, а индекс Мосбиржи вырос почти на 2%.

Последние дни под дивиденды. Сегодня, 9 октября, — последний день для Новатэка (35,5 ₽), НоваБев (8 ₽), Т-Технологий (4,7 ₽) и Норникеля (1,85 ₽). До 12 октября — Газпром нефть (42,51 ₽) и Татнефть (32,88 ₽). Вспоминаем дивидендный календарь октября от Нины Фёдоровны.

Вот такие у нас для вас новости на вечер пятницы. Желаем хороших выходных и набраться сил для новых американских горок на следующей неделе.

Да, чуть не забыли, ловите вопрос для спора в комментариях: дивиденд вырос на 35%, а акции утром упали. Кто ошибся — компания, аналитики или рынок? И стоит ли вообще читать «ожидания» перед покупкой?

Ну а наш Рабл предсказывает: к 8 декабря Лукойл будет стоить дороже, чем утром 9 октября, а Геннадий Палыч купит его обратно в последний день.

Только у нас дивиденд на 35% больше, чем год назад... называют «ниже ожиданий».

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Показать полностью 1

Сколько нужно ОФЗ, чтобы купоны оплачивали коммуналку: считаем после роста тарифов за ЖКХ⁠⁠

С 1 октября коммуналка подорожала в среднем на 9,9%, а в Ставропольском крае — на 22%, и из-за этого недельная инфляция ускорилась до 0,96%. Теперь чтобы купоны оплачивали платежку за ЖКХ в 8 800 ₽ в месяц, нужно около 935 облигаций ОФЗ 26254 — примерно 775 тысяч рублей. До октябрьской индексации хватало 705 тысяч: рост тарифов на 10% обошелся инвестору в 70 тысяч дополнительного капитала. 

Давайте разберемся, что и как произошло, сколько теперь обычному работяге с завода или пенсионеру нужно иметь на вкладе, в облигациях и в дивидендных акциях, чтобы платежку за коммуналку оплачивал пассивный доход, и что это значит для ключевой ставки. А сначала — заглянем в июль 2027 года, к молодой семье из Самары.

Сколько нужно ОФЗ, чтобы купоны оплачивали коммуналку: считаем после роста тарифов за ЖКХ

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

Самара, июль 2027 года

Самара — самый расчетливый город в мире. Здесь даже чайник кипятят по тарифу «ночь», а суп варят на опережение индексации.

Кухня съёмной двушки. На холодильнике — магнит «ПАССИВНЫЙ ДОХОД» и платежка за июль. Кирилл в клетчатой рубашке сидит с ноутбуком, на экране — портфель из одной бумаги. Алёна, с идеальным маникюром, держит платежку двумя пальцами, как улику.

— Кирилл, напомни, какой у тебя был план.

— Гениальный план! Купоны оплачивают квартиру. Мы живём, а облигации платят.

— И сколько ты купил?

— 851 облигацию ОФЗ 26254. Ровно на восемь тысяч в месяц. Я всё посчитал.

— А в октябре прошлого года тарифы подняли на десять процентов.

— Я знаю! Я докупил до 935. Мы снова в расчёте.

— А с первого июля — еще на одиннадцать.

— Значит, нужно... 1 038. Алёна, я почти догнал!

— Кирилл, ты не инвестор. Ты спонсор водоканала.

— Ты не понимаешь. Это очень удобная схема. Купоны приходят раз в полгода, а платежка — каждый месяц. Полгода я радуюсь, полгода плачу. Баланс!

— А водоотведение почему на семнадцать процентов?

— Это самая доходная часть коммуналки. Может, мне её акции купить?

— А может, просто свет выключать?

— Это тоже стратегия. Называется «оптимизация издержек». Вчера я её уже применил — ты просто не заметила, было темно.

Что случилось?

Инфляция. 7 октября Росстат опубликовал данные за неделю с 29 сентября по 5 октября: цены выросли на 0,96% — после 0,12% неделей раньше. Если не считать январского скачка из-за повышения НДС, это максимальный недельный рост с весны 2022 года. Годовая инфляция ускорилась примерно до 7,1% (по методике Минэкономразвития — 7,17%) — выше прогноза Банка России на 2026 год (6–7%) и прогноза министерства (6,8%). С начала года цены выросли на 5,94%.

Тарифы. С 1 октября коммунальные платежи проиндексированы в среднем на 9,9%. По данным Росстата за неделю, водоотведение подорожало на 17,1%, холодная вода — на 15,3%, горячая — на 14,2%, отопление — на 12,7%, электричество — на 12%. По регионам: Москва — +15%, Петербург — +14,6%, Самарская область — +9,4% (с допустимым отклонением до 4 п.п. по муниципалитетам), максимум — Ставропольский край, +22%. Вклад тарифов в недельную инфляцию Минэкономразвития оценило в 0,75 п.п.; без них цены выросли на 0,21%.

Что еще подорожало за неделю. Яйца — на 2,2%, гречка — на 1%, смартфоны — на 1,1%, бензин — на 0,3% (с начала года — на 21,5%). Подешевели картофель, яблоки и сахар.

Что будет дальше? Уже объявлено, что с 1 июля 2027 года тарифы вырастут ещё в среднем на 11% (раньше прогнозировали 8,7%). Экономисты называют четвертый квартал «моментом истины» для инфляции: тарифы совпадают с сезонным ростом цен, а ослабление рубля и рост цен на топливо становятся всё заметнее.

Сколько нужно, чтобы пассивный доход платил коммуналку?

Возьмем условную платежку: 8 000 ₽ в месяц до индексации (взяли среднюю), после +9,9% — около 8 800 ₽. Это 105,6 тысяч рублей в год (срочно несите корвалол!). Свои цифры подставьте из квитанции.

Вклад на год

  • Ставка: ~12,35% — средняя максимальная по годовым вкладам топ-10 банков

  • Нужно: около 855 тыс. ₽ (до индексации — около 777 тыс. ₽)

  • Налог: проценты не облагаются в пределах лимита — 1 млн ₽ × максимальная ключевая ставка за год (сейчас 140 тыс. ₽ дохода)

  • Плюсы: никакого риска, застраховано до 1,4 млн ₽

  • Минусы: через год ставку продлят уже по новой — скорее всего, ниже

ОФЗ 26254 — самый большой купон среди длинных ОФЗ

  • ISIN: RU000A10D533

  • Цена: 82,85% — ~829 ₽ за облигацию (7 октября)

  • Купон: 13% годовых, 64,82 ₽ дважды в год — в апреле и октябре, ближайший — 21 октября

  • Доходность к погашению: 16,77%, текущая купонная — 15,69%

  • Погашение: 3 октября 2040 года

  • Нужно: 935 облигаций — около 775 тыс. ₽ (до индексации — 851 облигация, около 705 тыс. ₽)

  • Налог: 13% с купона удерживается при выплате, расчёт уже после налога

  • Особенность: купон фиксирован до 2040 года. Это и плюс (доход не снизится вместе со ставкой), и минус (не вырастет вместе с тарифами)

Сбербанк (SBER)

  • Цена: ~276 ₽

  • Дивиденд за 2025 год: 37,64 ₽ — раз в год, летом; доходность ~13,6%

  • Нужно: около 3 220 акций — примерно 890 тыс. ₽ (до индексации — ~810 тыс. ₽)

  • Плюсы: дивиденд растёт вместе с прибылью банка, а прибыль — вместе с инфляцией. Это единственный из трёх вариантов, где доход может догонять тарифы

  • Минусы: выплата одна в год, цена акций колеблется, дивиденд не гарантирован

Итог расчета: рост тарифов на 10% стоит инвестору еще 70–80 тыс. ₽ капитала. Если в июле 2027 года тарифы вырастут еще на 11%, для той же платежки понадобится уже около 1 040 облигаций — примерно 860 тыс. ₽.

Почему это важно для ставки и для облигаций?

Ставку 23 октября снизить сложнее. Инфляция вышла за прогноз ЦБ, а сам регулятор предупреждал, что высокая индексация тарифов разгоняет инфляционные ожидания. Ещё до этих данных большинство аналитиков ждали паузы.

Реальная доходность пока высокая. Вклад под 12,35% при инфляции 7,1% дает около 5% сверху. Длинные ОФЗ под 16,8% — почти 10%. Но если инфляция продолжит расти, этот запас тает.

Фиксированный купон против растущих тарифов. ОФЗ хороши, чтобы зафиксировать высокую доходность надолго. Но платежка будет расти каждый год, а купон — нет. Поэтому разумно держать часть пассивного дохода в активах, которые растут вместе с ценами: дивидендных акциях или флоатерах.

Где можно ошибиться

  • Считать платежку по старой квитанции. Первые счета с новыми тарифами придут в ноябре — проверьте их.

  • Забыть про субсидию. Если коммуналка превышает 22% дохода семьи (в Москве — 10%, в Петербурге — 14%), можно оформить субсидию.

  • Продать ОФЗ при росте ставки. Если инфляция продолжит расти, цены длинных облигаций могут снизиться. Купоны при этом придут, но продавать бумаги в такой момент невыгодно.

Вопрос для спора: коммуналка дорожает на 10–15% в год, а купон ОФЗ зафиксирован до 2040-го. Так ли уж выгодно «зафиксировать доходность», если расходы не фиксируются? Спорим и обсуждаем в комментариях. Мы даже подраться успели 🙁

Наш Рабл предсказывает: в июле 2027 года Кириллу снова не хватит купонов на коммуналку — после индексации на 11% ему понадобится больше тысячи облигаций.

Только у нас пассивный доход приходит раз в полгода... а платежка — каждый месяц, и каждый раз толще.

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Внимание! Все персонажи вымышленные. Не является индивидуальной инвестиционной рекомендацией.

Показать полностью 1
1

Нефтяные акции вместо вклада: кто заплатит до 18% дивидендами за год⁠⁠

Аналитики Совкомбанка выпустили обзор нефтяного сектора по итогам первого полугодия 2026 года с говорящим названием «На гребне волны». Их вывод: сектор фундаментально недооценен, медианная дивидендная доходность — 13% и выше, а если геополитические риски снизятся, акции могут заметно переоцениться. Добыча и переработка в 2026 году стоят на месте, но на дивиденды это, по мнению банка, не влияет.

Нефтяные акции вместо вклада: кто заплатит до 18% дивидендами за год

Если коротко, то больше всех в базовом сценарии заплатит Лукойл — около 18% за год, Сургутнефтегаз-п может дать до 26%, если рубль ослабнет, а Роснефть — около 8%. Для сравнения: вклад на год — около 12%, длинные ОФЗ — 16,8%.

Мы собрали прогнозы по пяти компаниям, пересчитали доходность к сегодняшним ценам, добавили ближайшие даты и посчитали, что из этого получит частный инвестор. А сначала — заглянем в 2027 год, на собрание пайщиков одного нефтяного фонда.

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

Петербург, ноябрь 2027 года

Петербург — самый интеллигентный город в мире. Здесь даже убытки объявляют шёпотом и с цитатой из классиков.

Особняк на набережной, зал с лепниной. На экране — слайд «НЕВСКИЕ ПЕРСПЕКТИВЫ — НЕФТЬ. ИТОГИ ГОДА». Аркадий Бенедиктович в твидовом пиджаке и бабочке отпивает чай из подстаканника и обводит пайщиков тёплым взглядом.

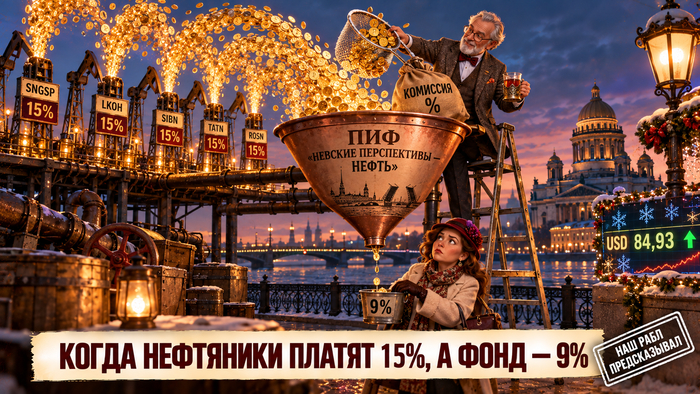
— Коллеги, друзья, пайщики! Год был блестящим. Нефтяные компании заплатили нашему фонду пятнадцать процентов дивидендами!

Пайщица в первом ряду поднимает руку.

— А нам?

— Девять, сударыня. Девять — это тоже очень достойно.

— А где шесть?

— Шесть, сударыня, ушли на интеллигентное управление. Комиссия за управление. Депозитарий. Налог на прибыль фонда — его ввели в бюджете-2027, мы тут ни при чём. И скромная премия управляющему за прогноз курса.

— А прогноз сбылся?

— Мы ждали рубль по девяносто четыре. Рубль, к сожалению, не согласился. Рубль, сударыня, вообще редко соглашается с управляющими.

— А если бы мы просто купили эти пять акций сами?

— Тогда вы получили бы пятнадцать процентов. Но без интеллигентного управления. Без слайдов. Без чая. Подумайте, хотите ли вы такой жизни.

— Хочу.

— Записываю в протокол: пайщица выражает легкое беспокойство.

Что посчитал Совкомбанк

Обзор опубликован 27 сентября 2026 года. Совкомбанк оценил дивиденды пяти крупнейших нефтяных компаний на ближайший год. Мы пересчитали доходность к ценам на 5–7 октября: часть бумаг с тех пор подорожала, поэтому проценты немного ниже, чем в обзоре.

Топ-5 дивидендов нефтяников

Сургутнефтегаз-п (SNGSP) — самая «курсовая» ставка

  • ISIN RU0009029524

  • Цена: ~41,2 ₽

  • Прогноз дивиденда за 2026 год: от 5,3 ₽ при курсе 80 ₽/$ до 10,5 ₽ при 94 ₽/$ на конец года → доходность 13–26%

  • При нынешнем курсе (84,93 ₽) — по нашей интерполяции около 7 ₽, ~17%

  • Прогноз за 2027 год: 4,7 ₽ без курсовых разниц; при курсе 90 ₽ — 5,7 ₽ (~14%); в базовом сценарии Совкомбанка (95 ₽) — более 7 ₽

  • Отсечка: ориентировочно июль 2027 года

  • Особенность: у компании ликвидность около 6,2 трлн ₽, из них 4,2 трлн — в валюте. По оценке банка, каждый рубль ослабления добавляет к дивиденду более 35 копеек. Прошлый дивиденд, за 2025 год крепкого рубля, — всего 0,85 ₽

  • 100 тыс. ₽ (~2 430 акций) → при 7 ₽ около 14 800 ₽ после налога

Лукойл (LKOH) — самая высокая базовая доходность

  • ISIN RU0009024277

  • Цена: ~5 581 ₽

  • Прогноз за 2026 год: 995–1 021 ₽ → ~18%

  • Из них: за 1 полугодие — 490–516 ₽ (обычно отсечка в декабре), за 2 полугодие — 505 ₽ (летом 2027)

  • Обоснование: EBITDA за полугодие почти удвоилась, капзатраты снизились, чистая прибыль выросла в 1,5 раза — до 430,9 млрд ₽. Во втором полугодии свободный денежный поток может быть слабее (менее 150 млрд ₽), но дивидендная база всё равно больше 300 млрд ₽

  • Риски: перенос капзатрат на второе полугодие, вопрос зарубежных активов, убыток 1,06 трлн ₽ по итогам 2025 года

  • 10 акций (~56 тыс. ₽) → ~8 800 ₽ после налога; 100 тыс. ₽ → ~15 700 ₽

Газпром нефть (SIBN) — ставка на рост доли выплат

  • ISIN RU0009062467

  • Цена: ~580 ₽

  • Прогноз: 168 ₽ на акцию за 2027 и 2028 годы — по нашему прочтению, суммарно за два года. Это около 29% за два года, или ~15% в год

  • Ближайшая выплата: 42,51 ₽ за 1 полугодие 2026 года, купить до 12 октября, отсечка 13 октября

  • Обоснование: банк ждёт повышения доли выплат с 65% до 75% прибыли. Компания может позволить это даже при свободном денежном потоке около 75 млрд ₽ в год, нарастив долг более чем на 500 млрд ₽ и оставаясь около 2 EBITDA

  • Риски: платить в долг — не бесконечная стратегия

  • 100 тыс. ₽ → ~12 600 ₽ в год после налога

Татнефть (TATN и TATNP) — стабильная середина

  • Цена: ~633 ₽ (ао), ~608 ₽ (ап)

  • Прогноз за 2026 год: ~78 ₽ = 32,88 ₽ за 1 полугодие + 45,1 ₽ за 2 полугодие → 12–13%

  • Сценарии: при выплате 50% прибыли по МСФО — 71 ₽, при 75% — 106 ₽. По мнению аналитиков, 75% пока не в планах компании

  • Ближайшая выплата: 32,88 ₽, купить до 12 октября, отсечка 13 октября

  • Особенность: префы дешевле при том же дивиденде — доходность у них выше

  • 100 тыс. ₽ → ~10 700 ₽ после налога

Роснефть (ROSN) — замыкает пятерку

  • ISIN RU000A0J2Q06

  • Цена: ~349 ₽

  • Прогноз за 2026 год: 9,4 ₽ за 1 полугодие + более 20 ₽ за 2 полугодие → ~8%

  • Ближайшая выплата: 9,4 ₽, отсечка ориентировочно 12 января 2027 года

  • Обоснование: прибыль за 1 полугодие — 200 млрд ₽ (−18,4% год к году). Во втором полугодии она может превысить 430 млрд ₽ благодаря началу отгрузок с «Восток Ойл» и отсутствию разовых неденежных факторов

  • Риски: прогноз держится на запуске нового проекта

  • 100 тыс. ₽ → ~7 300 ₽ после налога

Как это сравнить

  • Моно с ОФЗ. Длинные ОФЗ дают около 16,8% к погашению, и этот доход зафиксирован. Выше — только Лукойл в базовом сценарии и Сургут при слабом рубле. Остальные нефтяники должны компенсировать разницу ростом цены акций.

  • Можно с рейтингом «Синары». Там Лукойл и Газпром нефть — по 21% до конца 2027 года. Прогнозы разных банков похожи по порядку цифр, но не по деталям.

  • Или с прошлым. За 2025 год Лукойл заплатил 675 ₽, Газпром нефть — 45,41 ₽, Татнефть — 34,09 ₽, Роснефть — 13,83 ₽. Если прогнозы сбудутся, выплаты за 2026 год вырастут почти у всех.

Риски сектора

Цена нефти. В сентябре Urals подорожала до $92, но нефть может так же быстро и подешеветь.

Курс рубля. Слабый рубль увеличивает рублёвую прибыль. Покупки валюты Минфином сейчас на стороне нефтяников, но курс ходит в обе стороны.

Налоги. В бюджете — налог на сверхдоходы сырьевых компаний и прогрессивная шкала 13–22% для дивидендов.

Санкции и геополитика. Самый непредсказуемый фактор — и в плюс, и в минус.

Дивидендные гэпы. После каждой отсечки цена падает примерно на размер выплаты.

Что из этого следует

  • Если нужен максимум дивидендов в базовом сценарии — Лукойл.

  • Если вы верите в слабый рубль к Новому году — Сургутнефтегаз-п.

  • Если нужен баланс между дивидендами и стабильностью — Татнефть и Газпром нефть.

  • Если хотите не зависеть от одной компании — нефтяной сектор можно собрать самостоятельно: пять акций без комиссии управляющего. Аркадий Бенедиктович не одобрит.


Наш Рабл предсказывает: 31 декабря держатели Сургута будут смотреть не на ёлку, а на курс доллара. А Аркадий Бенедиктович к тому времени запустит фонд «Невские перспективы — Курс рубля».

Только у нас дивиденд нефтяника зависит не от нефти... а от того, почем доллар в новогоднюю ночь.

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!
Внимание! Все персонажи вымышленные. Не является индивидуальной инвестиционной рекомендацией.

Показать полностью 1
4

Вклад или ОФЗ: что выгоднее перед решением ЦБ по ключевой ставке 23 октября?⁠⁠

23 октября Банк России проведёт очередное заседание по ключевой ставке. Сейчас она 14%, и большинство аналитиков ждут паузы: инфляция снова ускоряется, а ожидания людей растут. От этого решения зависит, где выгоднее держать деньги ближайший год: на вкладе с фиксированным процентом или в длинных ОФЗ, которые растут в цене, когда ставка падает. Мы заглянули в зал заседаний на две недели вперёд, а потом посчитали оба варианта на одном миллионе рублей.

Вклад или ОФЗ: что выгоднее перед решением ЦБ по ключевой ставке 23 октября?

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

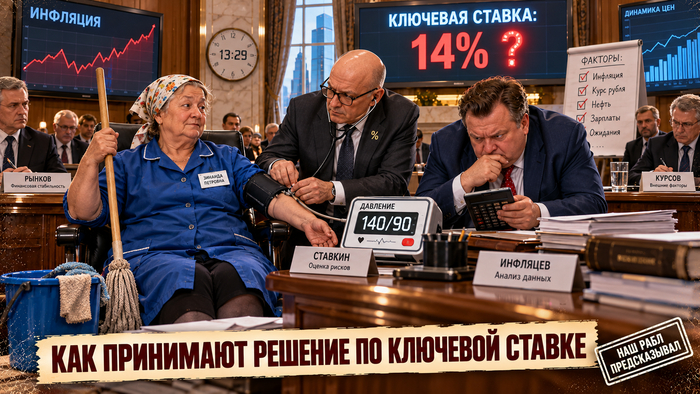
Ключевостанск, 23 октября 2026 года, 13:25

Ключевостанск — самый предсказуемый город в мире. Здесь все точно знают, что решение будет принято в 13:30. Какое — не знает никто.

Совет директоров Центробанка Ключевостанска заседает уже шестой час. На столе — остывший чай, распечатки инфляции и тонометр. Ставкин ходит из угла в угол, Инфляцев считает на калькуляторе.

— О ставке думаешь, Инфляцев?

— Да как же о ней не думать, Ставкин! У меня вклад под тринадцать с половиной до апреля. Снизим ставку — продлевать будет не под что.

— А у меня ОФЗ 26254. Снизим — я на двадцать процентов богаче.

— Не снизим — я.

— Конфликт интересов, получается.

— Интересов, Ставкин, у нас нет. Только проценты. Давай по-честному: монетку бросим.

— Это Центробанк, а не казино! Мы решаем научно. Зовём Зинаиду Петровну.

— Зинаида Петровна! Измерим давление!

— Опять? Вы ж в сентябре мерили.

— Регламент, Зинаида Петровна.

— Сто сорок на девяносто, сынки. С первого октября коммуналку подняли — вот и скачет.

— Сто сорок... Значит, четырнадцать. Оставляем.

— А если бы было сто тридцать пять?

— Снизили бы на полпроцента. Всё строго по методике.

— А девяносто что значит?

— Девяносто процентов населения всё равно не поймут, почему мы так решили.

— Ничего. Народ нас поймёт.

— Потом.

— Зинаида Петровна, вы у нас на следующее заседание... не нервничайте, пожалуйста. Нам ставку снижать надо.

Что происходит со ставками сейчас

Ключевая ставка. 11 сентября Банк России сохранил ее на уровне 14%. Следующие заседания — 23 октября и 18 декабря.

Почему ждут паузы? Годовая инфляция на конец сентября — 6,26% и ускоряется: за последнюю неделю сентября цены выросли на 0,12%. Инфляционные ожидания населения в сентябре подскочили до 14,2%. С 1 октября выросли тарифы ЖКХ, а Минфин в пять раз увеличил покупки валюты — рубль слабеет, импорт дорожает (выпуск № 17).

Что говорят банки? Альфа-банк ждёт, что регулятор продолжит паузу. В ВТБ оценивают вероятность паузы в октябре в 60% и допускают снижение на 0,25 п.п. в декабре — «новогодний подарок». В ВТБ напоминают, что октябрьские заседания в последние годы бывали «ультражесткими». Аналитики «Цифра брокер» вообще не ждут снижений до конца года.

Вклады. После сентябрьской паузы банки подняли ставки: средняя максимальная ставка в десяти крупнейших банках росла три декады подряд — 12,95%, 13,01% и 13,06% в третьей декаде сентября. По срокам (на 18 сентября):

  • на 3 месяца — 13,43%

  • на 6 месяцев — 13,31%

  • на год — 12,35%

Обратите внимание: чем длиннее вклад, тем ниже ставка. Банки по-прежнему закладывают, что через год деньги будут дешевле. Первые сигналы уже есть: ВТБ с 5 октября снизил ставки по коротким вкладам на 0,1–0,2 п.п. для сумм до 1,5 млн ₽, а по вкладам на 1–2 года оставил 13,5–13,7%. Из лучших предложений крупных банков в конце сентября — 14,4% на 3 месяца для новых клиентов в ДОМ.РФ и 14,15% на 6 месяцев на новые деньги в ПСБ.

Длинные ОФЗ. Доходность к погашению самых длинных выпусков — около 16,8% годовых. Это выше любого вклада, но с одним условием: цена облигации меняется каждый день.

Считаем на миллионе: вклад vs ОФЗ

Возьмем 1 000 000 ₽ и горизонт в один год. Все цифры — до налогов.

Вклад на год

  • Ставка: 12,35% — средняя максимальная ставка по годовым вкладам в топ-10 банков на 18 сентября

  • Доход за год: около 123 500 ₽

  • Налог: проценты по вкладам не облагаются в пределах необлагаемого лимита (1 млн ₽ × максимальная ключевая ставка за год). Если других вкладов нет, для этого миллиона налога, скорее всего, не будет

  • Риск: почти нулевой, вклад застрахован АСВ до 1,4 млн ₽

  • Минус: через год придётся продлевать уже по новой, возможно более низкой ставке

ОФЗ 26254

  • Погашение: 3 октября 2040

  • ISIN: RU000A10D533

  • Цена: 82,85% — около 829 ₽ за облигацию (7 октября)

  • Купон: 13% — 64,82 ₽ в апреле и октябре, ближайший — 21 октября 2026

  • Доходность к погашению: 16,77%, текущая купонная — 15,69%

  • На 1 млн ₽ — около 1 125 облигаций с учётом накопленного купонного дохода (~60 ₽ на облигацию перед октябрьским купоном)

Что будет через год в трех сценариях

Ставка снижается. Доходность длинных ОФЗ падает на 1,5 п.п. Цена вырастает примерно до 90% номинала. Купоны плюс рост цены — около +227 тыс. ₽, или +22,7%.

Ставка стоит на месте. Это сейчас самый вероятный сценарий для 23 октября. Доходность не меняется, цена почти не двигается. В основном работают купоны — около +150 тыс. ₽, или +15%.

Ставка растёт. Доходность прибавляет 1 п.п., цена падает примерно до 79% номинала. Купоны частично компенсируют падение — около +104 тыс. ₽, или +10,4%. Это меньше, чем на вкладе.

Налоги по ОФЗ. Купоны облагаются НДФЛ 13% при каждой выплате. Прибыль от роста цены — только при продаже, и если держать облигацию больше трёх лет, её можно освободить от налога льготой за долгосрочное владение.

Что из этого следует

  • ОФЗ выигрывают в двух сценариях из трех. Если ставка снижается или стоит, длинные облигации дают больше вклада. Если растет — меньше, но всё равно остаются в плюсе, если не продавать в панике.

  • Вклад никогда не проигрывает. Зато и не выигрывает, когда ставка падает: его доходность просто фиксирована.

  • Горизонт важнее прогноза. Если деньги могут понадобиться в любой момент, им место на вкладе или накопительном счёте. Если это деньги на годы — длинные ОФЗ позволяют зафиксировать высокую доходность надолго.

  • Можно не выбирать. Например, подушку безопасности — на вклад на 3–6 месяцев, где ставки сейчас самые высокие. Долгие деньги — в длинные ОФЗ. Так вы не зависите от того, как Зинаида Петровна себя сегодня чувствует.

Где можно ошибиться

  • Досрочная продажа ОФЗ. Если продать облигацию в неудачный момент, можно получить меньше вклада или даже убыток.

  • Досрочное закрытие вклада. По большинству вкладов при досрочном снятии проценты пересчитываются по минимальной ставке.

  • Прогнозы ставки ошибаются. Банк России может взять паузу дольше, чем ждёт рынок, или даже повысить ставку, если ускорится инфляция.

Наш Рабл предсказывает: что бы ни решили 23 октября, вклады подешевеют раньше, чем кредиты.

Но всё хорошее когда-нибудь заканчивается... особенно проценты по вкладам.

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!

Внимание! Все персонажи вымышленные. Не является индивидуальной инвестиционной рекомендацией.

Показать полностью 1
7

Самые щедрые на дивиденды компании: рейтинг Forbes и наш⁠⁠

Forbes опубликовал четвертый ежегодный рейтинг россиян с наибольшими выплаченными дивидендами за 2025 год. В топ-15 — бизнесмены, получившие от 22,6 до 106,2 млрд ₽, в сумме 640 млрд ₽. Обычно такие рейтинги читают ради имен. Мы прочитали ради компаний: кто именно платит эти миллиарды, можно ли купить эти акции на бирже и получать с ними одинаковый дивиденд на акцию. А потом составили свой рейтинг — самых щедрых публичных компаний: кто платит больше всех в рублях и кто больше всех в процентах для частного инвестора. А сначала — заглянем на Ямал, к вахтовику, который стал «партнером» миллиардера.

Самые щедрые на дивиденды компании: рейтинг Forbes и наш

Мы живём в самой доходной стране на свете, и все остальные страны завидуют нашему фондовому рынку! Ведь именно мы первыми придумали ваучер... и первыми обменяли его на две бутылки водки! Это мы научились хранить сбережения в трёхлитровой банке, в трёх валютах и под тремя матрасами одновременно! Это у нас ключевая ставка бывает выше, чем давление у тёщи, а дивиденды отменяют быстрее, чем пригородную электричку.

Наш инвестор — самый закаленный в мире. Он пережил дефолт, деноминацию, «чёрный вторник» и заморозку активов, и всё равно каждое утро с надеждой открывает приложение брокера. Он прекрасно знает, что такое купон, дюрация и маржин-колл. Правда, узнал об этом на собственном опыте. Мы гордо называем нашу валюту — рубль. А иностранцы завистливо говорят — «рабл». Но всё-таки он наш! Наш Рабл! Наш MAX!

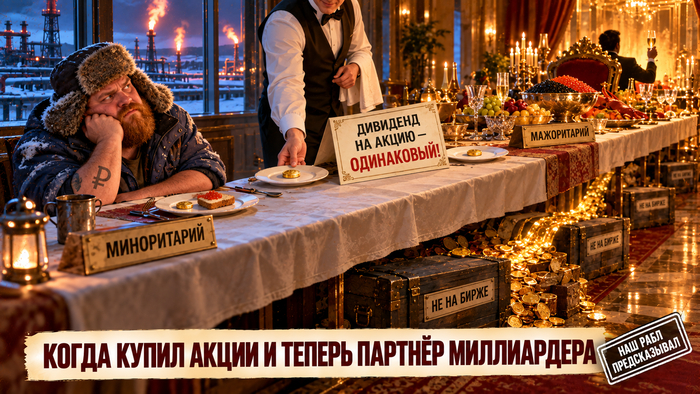
Ямал, сентябрь 2031 года

Ямал — самый газовый край в мире. Здесь даже чайник закипает от попутного газа, а дивиденды приходят быстрее, чем вертолёт со сменой.

Вахтовый городок. Минус двадцать восемь. Толян в ушанке выходит из вагончика, ловит связь на сугробе и набирает Кузьмича.

— Кузьмич! Новость! Я теперь совладелец «Газового полуострова»!

— Того, на котором ты работаешь?

— Того самого! Купил десять акций. Теперь я не просто вахтовик. Я — акционер!

— И сколько дивидендов принёс тебе полуостров?

— Семьсот рублей за год. После налога.

— А хозяину?

— Восемьдесят семь миллиардов. В журнале писали.

— Толян, это не партнерство.

— Партнёрство! Мы с ним на одну акцию получаем одинаково! Копейка в копейку! Это называется — равные права акционеров.

— А разница тогда в чём?

— У него акций побольше. На восемьдесят семь миллиардов рублей.

— А Петрович куда вложился?

— В «Сталь-Гигант». Там миноритариям третий год не платят — у компании инвестпрограмма. А хозяин в рейтинге всё равно есть. Ему платят — с портов, которых на бирже нет.

— И какой вывод, акционер?

— Богатеют не на том, что в стакане, Кузьмич. А на том, чего в стакане нет.

— А ты?

— А я на вахте. У меня главный дивиденд — вахтовый. Его хотя бы не отменяют.

Что посчитал Forbes

Это четвертый ежегодный рейтинг. В отличие от списка миллиардеров, где считают стоимость активов, здесь — сумма дивидендов, выплаченных в 2025 году самому бизнесмену («прямые») и его холдингам и офшорам («косвенные»), до налогов. В топ-15 — от 22,6 до 106,2 млрд ₽, всего около 640 млрд ₽.

Кто кормит топ-15 — по компаниям

Сгруппируем места рейтинга не по людям, а по источникам денег:

  • Лукойл — 141,1 млрд ₽ двум получателям (№ 1 и № 7). Компания в 2025 году заплатила 541 ₽ на акцию за 2024 год. За 2025 год у Лукойла — убыток 1,06 трлн ₽, но в 2026-м он уже дважды выплатил дивиденды. 🟢 На бирже

  • Новатэк и Сибур (+ «НИПИГаз») — 158,6 млрд ₽ двум получателям (№ 2 и № 3). Новатэк в 2025 году распределил более 249 млрд ₽, Сибур — более 72 млрд ₽. 🟡 Новатэк на бирже, Сибур — нет

  • X5 («Корпоративный центр ИКС 5») — 94,7 млрд ₽ трём получателям (№ 5, 10, 14), бывшим совладельцам «Альфа-групп». 🟢 На бирже

  • «Меркурий Ритейл Холдинг» («Бристоль», «Красное & Белое») и «Мегаполис» — 69,2 млрд ₽ двум получателям (№ 4 и № 11). «Меркурий» в 2025 году выплатил 58,6 млрд ₽. 🔒 Не на бирже

  • «Интеррос» — 35,9 млрд ₽ (№ 6). Холдинг владеет долями в Норникеле, Т-Технологиях и других активах. Т-Технологии в 2025 году выплатили 23,2 млрд ₽, у «Интерроса» — около 42%. 🟡 Холдинг не на бирже, но Т-Технологии и Норникель — на бирже

  • ЭсЭфАй — 34,6 млрд ₽ (№ 8). Продала 87,5% «Европлана» Альфа-банку за 50,8 млрд ₽ и направила 43,9 млрд ₽ на дивиденды. 🟢 На бирже

  • «Первая портовая компания» — 34 млрд ₽ (№ 9). Терминалы в портах Петербурга, Усть-Луги и Туапсе. При этом НЛМК того же владельца миноритариям не платит с 2024 года. 🔒 Не на бирже

  • Мегафон и Металлоинвест — 25,1 млрд ₽ (№ 12). Металлоинвест сократил выплаты в 10 раз (со 105 до 10 млрд ₽), Мегафон — более чем вдвое (со 101,5 до 45,9 млрд ₽). 🔒 Не на бирже

  • Фарма-холдинг («Фармстандарт», «Биокад», «Здесь аптека» и др.) — 24,2 млрд ₽ (№ 13). 🔒 Не на бирже

  • ФосАгро — 22,6 млрд ₽ (№ 15). Компания сократила дивиденды с 71,5 млрд ₽ в 2024 году до 46,6 млрд ₽ в 2025-м, а в 2026-м пока не платила. 🟢 На бирже

Итог: около 293 млрд ₽ из 640 (46%) пришли из компаний, которые целиком торгуются на бирже, — Лукойла, X5, ЭсЭфАй и ФосАгро. Ещё около 195 млрд ₽ — смешанные источники (Новатэк + Сибур, «Интеррос»). И около 153 млрд ₽ (24%) — из компаний, куда частному инвестору не попасть.

Рейтинг Нашего Рабла: самые щедрые компании

Forbes считает, кто получил. Мы посчитали, кто платит. Взяли публичные компании и дивиденды за 2025 финансовый год.

Кто платит больше всех — в рублях:

  • Сбер — 850,2 млрд ₽ (37,64 ₽ на акцию)

  • Лукойл — 467,7 млрд ₽ (675 ₽)

  • Новатэк — около 251 млрд ₽ (82,73 ₽)

  • Газпром нефть — 215,3 млрд ₽ (45,41 ₽)

  • X5 — около 166 млрд ₽ (613 ₽)

  • Транснефть — около 148 млрд ₽ (204,17 ₽)

  • Роснефть — 146,6 млрд ₽ (13,83 ₽)

  • Татнефть — около 79 млрд ₽ (34,09 ₽)

  • МТС — около 70 млрд ₽ (35 ₽)

  • Мосбиржа — около 45 млрд ₽ (19,57 ₽)

Самая щедрая компания страны — Сбер — в рейтинге Forbes не представлена вообще: у неё нет частного мажоритария, дивиденды идут государству и частным инвесторам. Это и есть «сесть за один стол» в чистом виде.

А кто щедрее к нам, обычным вахтовикам и пенсионерам — в процентах (дивиденды за 2025 год к цене на 6-7 октября 2026):

🥇 X5 (X5)

  • Цена: ~1 922 ₽

  • Дивиденды за 2025 год: 368 ₽ + 245 ₽ = 613 ₽, ~32%

  • Следующая: прогноз ~170 ₽, отсечка ориентировочно в январе 2027

  • 10 акций (~19 тыс. ₽), ~5 300 ₽ после налога по выплатам 2025 года

  • Особенность: выплаты больше прибыли и падают: 648 ₽ → 368 ₽ → 245 ₽. Прошлая доходность не повторится

🥈 МТС (MTSS)

  • Цена: ~169 ₽

  • Дивиденд за 2025 год: 35 ₽,  ~21%

  • Следующая: отсечка ориентировочно 22 января 2027

  • 100 акций (~16,9 тыс. ₽),  ~3 000 ₽ после налога

  • Особенность: дивполитика — не менее 35 ₽ в год на 2024–2026 годы. Платит больше, чем зарабатывает, при большом долге. Что будет с политикой после 2026 года — главный вопрос

🥉 Транснефть-п (TRNFP)

  • Цена: ~1 043 ₽

  • Дивиденд за 2025 год: 204,17 ₽, ~20%

  • Следующая: раз в год, летом

  • 10 акций (~10,4 тыс. ₽),  ~1 780 ₽ после налога

  • Особенность: госмонополия с тарифами, стабильная выплата раз в год

4. Сбер (SBER) — 37,64 ₽ при цене ~276 ₽, ~14%. Платит 50% прибыли по МСФО раз в год, летом. 100 акций ~3 300 ₽ после налога

5. Мосбиржа (MOEX) — 19,57 ₽ при цене ~152 ₽ или  ~13%. 100 акций ~1 700 ₽ после налога

6. Лукойл (LKOH) — 675 ₽ при цене ~5 581 ₽, ~12%. Платит дважды в год, следующая — прогноз ~557 ₽ с отсечкой около 12 декабря. 10 акций ~5 900 ₽ после налога. Несмотря на убыток за 2025 год

7. Газпром нефть (SIBN) — 45,41 ₽ при цене ~572 ₽, ~8%. Ближайшая — 42,51 ₽, купить до 12 октября

8. Новатэк (NVTK) — 82,73 ₽ при цене ~1 071 ₽, ~8%. Ближайшая — 35,5 ₽, купить до 9 октября

9. Т-Технологии (T) — 14,9 ₽ за 2025 год при цене ~273 ₽, ~5,5%. Платит каждый квартал: последние четыре выплаты — 3,6 + 4,5 + 4,6 + 4,7 ₽. Ближайшая — 4,7 ₽, купить до 9 октября

10. Татнефть (TATN) — 34,09 ₽ при цене ~633 ₽, ~5,4%. Но за 1 полугодие 2026 года уже 32,88 ₽ — почти как за весь прошлый год. Купить до 12 октября

Вне конкурса — ЭсЭфАй (SFIN). Цена ~569 ₽. В декабре 2025 года — разовые 902 ₽ на акцию после продажи «Европлана», в мае 2026-го — еще 172 ₽. Это больше нынешней цены акции, но повторения не будет: следующий прогноз — около 19 ₽.

На паузе:

  • ФосАгро (PHOR) — ~5 199 ₽, в 2026 году выплат не было, последняя — 273 ₽ в октябре 2025-го

  • Северсталь и НЛМК — не платят с 2024 года

  • Норникель — 1,85 ₽ за полугодие, около 1,6%

  • Газпром — не платит с 2022 года

Что из этого следует

  • Рейтинг Forbes — не дивидендный скринер. Четверть денег топ-15 пришла из компаний, которых на бирже нет. А самая щедрая компания страны в рейтинге не представлена вовсе.

  • Высокая прошлая доходность — не обещание. X5, МТС и ЭсЭфАй стоят наверху во многом из-за выплат, которые не повторятся в том же размере.

  • Стабильность важнее рекорда. Сбер, Транснефть, Мосбиржа, Лукойл и Новатэк платят по понятным правилам — это ближе к пассивному доходу.

  • Сравнивайте с ОФЗ. Длинные ОФЗ дают около 16,8% к погашению. Всё, что ниже, у акций должно компенсироваться ростом цены — а он не гарантирован.

  • Налог. В бюджетном пакете — прогрессивная шкала 13–22% для пассивного дохода.

Наш Рабл предсказывает: самая щедрая компания страны — Сбер — снова не даст ни одного участника рейтинга Forbes, потому что её дивиденды идут государству и миллионам частных инвесторов. А Толян будет рассказывать всей вахте, что он в одном списке акционеров с миллиардерами.

Только у нас акционеры равны... просто некоторые равнее на 87 миллиардов.

Мы живём в самой великой стране на свете, ведь только у нас есть MAX, и все остальные социальные сети нам завидуют (особенно Телеграм)! Это мы первыми придумали мессенджер, который устанавливается сам… и первыми нашли в нём пассивный доход! А еще у нас есть Смартлаб и Дзен. Подписывайтесь!

Внимание! Все персонажи вымышленные. Не является индивидуальной инвестиционной рекомендацией.

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества