InvestAssistance

InvestAssistance

Активное управление капиталом на фондовом рынке Закрытый клуб инвесторов доступен по ссылке - https://t.me/+IA6M_8vJ6TAyYmUy
На Пикабу
83 рейтинг 20 подписчиков 1 подписка 1359 постов 0 в горячем
Награды:
Пикабу 17 лет!
1

Почему падают облигации Фабрика ПО? Есть риск?⁠⁠

Почему падают облигации Фабрика ПО? Есть риск?
В целом это облигации с повышенным уровнем риска, и это нужно понимать. Если смотреть отчетность за первое полугодие 2026 года, мы видим рост долговой нагрузки, снижение денежных средств, убыток и другие настораживающие моменты. Но здесь важно учитывать сезонность бизнеса: основная часть доходов у компании обычно приходится на второе полугодие.

При этом даже если смотреть отчетность за 2025 год, где выручка выросла и компания была прибыльной, вопросы все равно остаются. Коэффициент покрытия процентов низкий, особенно если учитывать капитализированные расходы. Коэффициенты ликвидности напряженные. Структура активов тоже вызывает вопросы, потому что значительная часть активов — это нематериальные активы и дебиторская задолженность, а по этим статьям всегда есть риск обесценения. Поэтому за компанией нужно внимательно следить: за отчетностью, важными корпоративными событиями и действиями материнской компании Softline, которая потенциально может забирать денежный поток.

Но именно текущее снижение облигаций и рост доходности, на наш взгляд, все-таки связано с расширением кредитных спредов на всем рынке. Мы об этом уже давно говорим: спреды расширяются, и это можно отслеживать через G-спред, который показывает разницу между доходностью корпоративных облигаций и доходностью государственного долга при примерно одинаковой дюрации. И здесь важный момент: чем рискованнее облигация и чем ниже у нее кредитный рейтинг, тем сильнее обычно расширяется кредитный спред. Поэтому бумаги с повышенным риском падают сильнее, чем более качественные выпуски.
_____________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:
Max 👉🏻https://max.ru/id366518954571_biz
Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
_______________________
Смотрите на G-спреды при выборе облигаций или ориентируетесь на доходность к погашению и кредитный рейтинг?
Показать полностью
1

НЕФТЯНИКИ И НАШЕ ДИЗЕЛЬНОЕ ТОПЛИВО ДЛЯ США⁠⁠

НЕФТЯНИКИ И НАШЕ ДИЗЕЛЬНОЕ ТОПЛИВО ДЛЯ США

В закрытом клубе Invest Assistance участник задал следующий вопрос:

«Как я понимаю, США дизельное топливо не нужно, они производят его в избытке. Видимо, это сделано только для приближающихся выборов, чтобы попытаться словесно немного сбить мировые цены на топливо. Но 300 тыс. тонн, как я понял, ни о чём. То есть получается, что рост акций российских нефтяников связан с возможным отсутствием атак БПЛА на НПЗ?»
Нам показался этот вопрос интересным, и давайте сегодня попробуем публично на него ответить.

США действительно являются крупным производителем и экспортёром дизельного топлива. По данным EIA, в 2025 году производство дистиллятов, куда в основном входит дизель, составляло около 5 млн баррелей в день, а внутреннее потребление около 3,9 млн баррелей в день. То есть США производят больше, чем потребляют, а избыток идёт на экспорт.

Но при этом цены на топливо в США сильно зависят от мирового рынка, так как американские НПЗ работают в рыночных условиях и внутренних механизмов сдерживания цен, аналогичных российскому топливному демпферу, там нет.

☝️ То есть для снижения цен на дизель в США нужно увеличение предложения топлива в мире, которое сейчас находится под давлением из-за двух факторов:

→ Конфликт на Ближнем Востоке и ограничения судоходства через Ормузский пролив.

→ Ограничения на экспорт дизеля из России на фоне атак БПЛА на НПЗ. На минуточку, в 2025 году Россия была вторым крупнейшим экспортёром дизельного топлива в мире после США.

300 тыс. тонн дизеля – это немного, но в сделку заложено поэтапное увеличение экспорта. Если Россия сможет вернуться к 3-3,5 млн тонн в месяц (обычный экспортный объём до сильного падения поставок), это увеличит предложение дизеля на мировом рынке и может охладить цены.

При этом наши нефтяники смогут подзаработать на росте экспортных поставок, поскольку топливный демпфер компенсирует им только часть разницы между экспортной и внутренней ценой.

💡 А сам рост нефтяников мы, конечно, связываем не с одним фактором, а сразу с несколькими:

1. Цены на нефть марки Urals и крек-спреды остаются высокими.

2. Плавная девальвация рубля начиная с конца мая 2026 года.

3. Сама частичная отмена или смягчение санкций – уже позитив, потому что рынок видит определённые подвижки в санкционном вопросе.

4. Возможный рост экспорта дизеля из России и увеличение маржинальности нефтяников.

5. Увеличение вероятности какого-либо соглашения с Украиной, при котором атаки на НПЗ ещё снизятся или вообще прекратятся.

📊 В совокупности эти факторы могут привести к росту финансовых показателей и дивидендов.

❗️ Но, как вы видите, атаки на НПЗ продолжаются. Вчера был атакован Рязанский НПЗ, на котором начался пожар. Поэтому в акциях нефтяников волатильность, скорее всего, сохранится.

Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:
Max 👉🏻https://max.ru/id366518954571_biz
Telegram👉🏻 https://t.me/+Qim8L8U4PxFjNmIy
_______________

А вы держите акции нефтяников или риски для вас сейчас неприемлемы?

Показать полностью
1

Подушка безопасности: как защитить кэш?⁠⁠

Подушка безопасности: как защитить кэш?

Альфа-Банк приобрел у АФК Система 4,85% акций группы компаний Медси. При этом Система сохраняет контроль над Медси с долей 90,64%. Альфа-Банк отметил, что приобретение доли соответствует его стратегии по формированию портфеля перспективных инвестиций, а также рассматривает сделку как начало долгосрочного финансового партнерства.

Представители АФК Система, в свою очередь, отметили, что привлечение крупного инвестора в капитал является частью акционерной стратегии по подготовке и выводу Медси на биржу. При этом еще раньше, на полях ПМЭФ, заявлялось, что в капитал Медси должны войти три инвестора на значительные миноритарные доли, после чего АФК Система приступит к подготовке компании к IPO.

На наш взгляд, это достаточно позитивный момент для АФК Система. Во-первых, компания привлекает деньги, а мы знаем, что у АФК достаточно высокая долговая нагрузка, которую нужно обслуживать и по возможности снижать. Во-вторых, мы видим подвижки к проведению IPO дочерних компаний, а IPO дочек может раскрыть дополнительный потенциал самой АФК Система. Также напомним, что у нас есть сайт investassistance.ru, где вы можете посмотреть таргеты по более сотни компаниям, а также присоединиться к клубу всего за 2990 рублей.
_____________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:
Max 👉🏻https://max.ru/id366518954571_biz
Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
_______________________________
Рассматриваете акции АФК Система как ставку на будущие IPO дочерних компаний?

Показать полностью
1

НА ЧЁМ РАСТУТ МЕТАЛЛУРГИ?⁠⁠

НА ЧЁМ РАСТУТ МЕТАЛЛУРГИ?

За 2 недели акции НЛМК выросли на ≈13%, акции ММК на ≈13%, а акции Северстали более чем на ≈14%.

Ещё в середине лета мы с вами обозревали чёрных металлургов и отмечали, что полноценного восстановления отрасли пока нет (всё ещё высокая ключевая ставка, маржинальность ниже исторических уровней, внутренний спрос сокращается и т.д.), но появились первые признаки стабилизации (с апреля цены на сталь начали расти, результаты квартал к кварталу улучшаются, объёмы продаж восстанавливаются и т.д.).

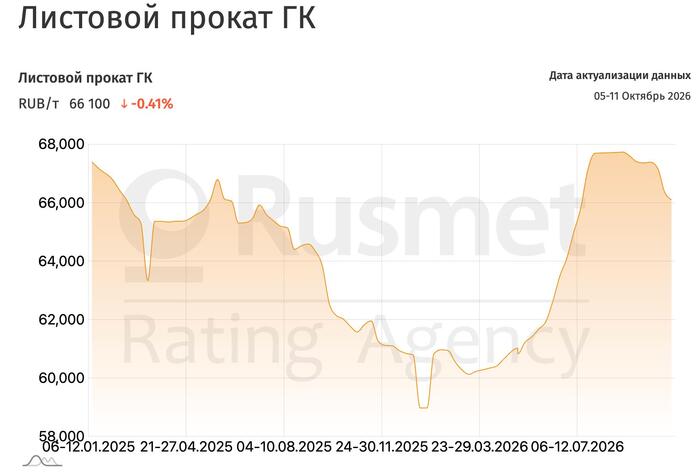
📊 В III квартале цены на листовой горячекатаный прокат выросли в среднем на 5%, а с начала года на ≈12% (см. график).

☝️ У металлургов результаты очень чувствительны к цене горячекатаного проката. Разница в 5 тыс. руб. на тонне при квартальных продажах в несколько миллионов тонн может давать десятки миллиардов рублей разницы в выручке и EBITDA.

На фоне роста цен на сталь и низкой базы прошлых периодов рынок ожидает в III квартале 2026 года результаты намного лучше, чем в предыдущих кварталах. Даже Северсталь может показать положительный свободный денежный поток с учётом её обширной инвестиционной программы.

💡 Вот на чём растут акции металлургов и что отыгрывает рынок, на наш взгляд.

❗️ Но здесь хочется предостеречь вас: к акциям металлургов пока всё ещё стоит относиться с осторожностью:

→ Ужесточение условий льготной ипотеки может снизить спрос на сталь и цены, потому что строительный сектор потребляет большой объём стали.

→ С конца августа мы уже видим снижение цен на листовой горячекатаный прокат на ≈2,4%. Читаем внимательно написанное выше и понимаем, что даже небольшое снижение цен может сильно сказаться на результатах компаний.

→ Даже если во втором полугодии свободный денежный поток будет положительным, дивидендов за 2026 год либо не будет, либо они будут совсем небольшими, так как по итогам первого полугодия денежный поток был под давлением.

_________________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:

Max 👉🏻https://max.ru/id366518954571_biz

Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
___________________________________

А вы что думаете по чёрным металлургам❓

Показать полностью
1

ОФЗ — почти без риска? Продолжаем разговор про доли в портфеле⁠⁠

ОФЗ — почти без риска? Продолжаем разговор про доли в портфеле

К ОФЗ наши рекомендации по максимальной доле на одного эмитента не относятся в полной мере, так как это условно безрисковый бренчмарк по кредитному риску. Здесь доля, безусловно, может быть больше, только надо иметь ввиду, что если речь про длинные ОФЗ, то доля все равно должна быть ограниченной из-за того, что у них большая дюрация, и эти облигации волатильны. В условиях высокой ключевой ставки длинные выпуски могут давать просадки в десятки процентов при движении доходностей даже на несколько процентных пунктов. Например, при дюрации 8–10 лет рост ставки на 1 п.п. приводит к падению цены такой бумаги примерно на 8–10%, что для консервативного инвестора может быть неприемлемо. С другой стороны, длинные ОФЗ могут выполнять роль защитного актива при снижении ставок, но это уже спекулятивная составляющая, а не базовая.

Если мы говорим про эмитентов с наивысшей кредитоспособностью и кредитным рейтингом на уровне ААА, например таких как Газпром Капитал, то доля тоже можно быть побольше. Но опять-таки, если говорить о валютных выпусках облигаций этого эмитента, то надо помнить, что валютная переоценка и также создает дополнительный слой риска, не связанный напрямую с кредитным качеством эмитента. Здесь уже сама стратегия инвестора может иметь ограничения по максимальной доле на валютные облигации в портфеле, например, если портфель достаточно короткий, и волатильность в нем нежелательна.

Как вы видите, нюансов достаточно много, и общие цифры, разумные для достаточно надежных эмитентов с хорошим кредитным рейтингом типа АА, могут существенно меняться от инвестора к инвестору в зависимости от его личных вводных. Поэтому, если вы хотите лучше понимать, как лучше собрать портфель, подходящий именно вам и работающий именно на ваши цели, приглашаю вас в наш закрытый клуб Invest Assistance. Там мы ведем сразу несколько клубных портфелей — дивидендный, ростовой, агрессивный, облигационный и криптопортфель и помогаем разобраться в нюансах портфельного инвестирования, чтобы ваш портфель работал именно на вас. Сейчас присоединиться к клубу можно по новому базовому тарифу всего за 2990 рублей в месяц. Ждем вас, коллеги.
_________________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:

Max 👉🏻https://max.ru/id366518954571_biz

Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
___________________________________ 
Какую долю в вашем портфеле занимают ОФЗ?

Показать полностью
1

Аэрофлот: международные перевозки растут, но акции всё ещё неинтересны?⁠⁠

Аэрофлот: международные перевозки растут, но акции всё ещё неинтересны?

Компания Аэрофлот отчиталась за сентябрь, и отчет вышел неоднозначным. Группа перевезла 4,8 млн пассажиров — это на 4,2% меньше, чем годом ранее. Но если смотреть сегментацию, то картина становится интереснее: перевозки на внутренних линиях просели почти на 10% — до трех с половиной млн человек, а перевозки на более маржинальных международных линиях, наоборот, выросли на 13,6% и до одной целой трех десятых млн пассажиров. Поэтому несмотря на общее снижение пассажиропотока удар по рентабельности должен быть ограниченным.

Компания объясняет общее снижение временными ограничениями в работе аэропортов и изменением структуры перевозок: провозные ёмкости с коротких маршрутов вроде Москва — Санкт-Петербург были переброшены на протяжённые направления. Это также должно поддержать показатели компании: на длинных рейсах выше доходная ставка на кресло, и загрузка остаётся высокой — в сентябре этот показатель составил 90,3%. Всего за девять месяцев группа перевезла 42,2 млн пассажиров — на 0,6% меньше в годовом сопоставлении. И тренд на сокращение внутреннего трафика при росте международного по итогам 9 месяцев целиком также сохраняется.

Но в любом случае, с учетом текущей операционки предпосылок для роста в акциях Аэрофлота мы не наблюдаем, поэтому продолжаем смотреть на перспективы инвестирования в акции компании нейтрально. Плюс в моменте акции торгуются всего на 22% дешевле своей справедливой цены – около 42 рублей за акцию на горизонте года – и у многих других акций мы видим более ощутимый расчетный апсайд. А посмотреть таргеты по другим акциям российского раынка можно как всегда на нашем сайте Investassistance.ru. Там мы собрали в удобном формате короткие справки по более чем ста акциям российского рынка.
_________________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:

Max 👉🏻https://max.ru/id366518954571_biz

Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
___________________________________ 
Следите за Аэрофлотом? Держите его акции?

Показать полностью
1

ВИ.ру – хорошо идёт!⁠⁠

ВИ.ру – хорошо идёт!

30 сентября на большом эфире по рынку преподнесли на блюдечке инвестиционную идею – акции ВИ.ру.

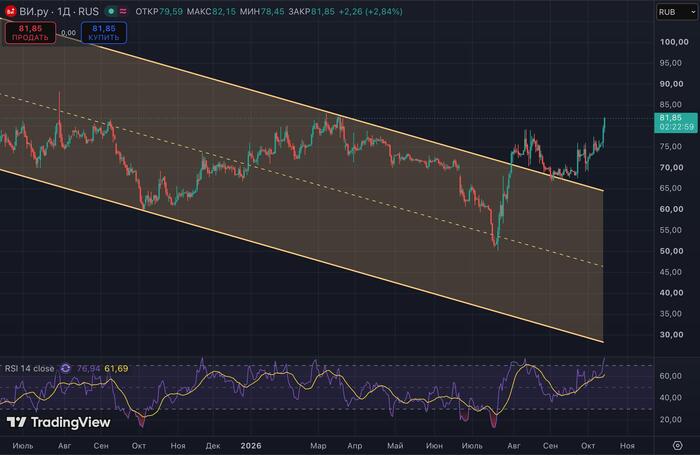
📈 С того момента акции выросли на ≈15% всего за 2 недели. А как отработала формация – см. график.

Выход из нисходящего канала → ретест верхней границы нисходящего канала → рост.

❗️ При этом за эти две недели были и события, которые могли выбить вас из позиции:

• обратный выкуп акций не для погашения, а для долгосрочной мотивации сотрудников;

• выплата дивидендов единственному акционеру (многие подумали, что опять НА-ДУ-ЛИ).

☝️ Но мы всё вовремя подсветили и развеяли ваши сомнения. Кто всё это прошёл вместе с нами – респект.

При этом кто не жадный и заходил в краткосрок, можно, в принципе, фиксировать прибыль. Да, потенциал роста при этом ещё есть, но сами видите, какой сейчас рынок.

Рост до 88 рублей вполне может быть логичным – с целью закрыть июльскую шпильку. Но, сами понимаете, вероятность коррекции по мере роста возрастает.

💡 При этом, посмотрев наш эфир и вложив всего 100 тысяч рублей, вы могли заработать на 4 месяца доступа в наш закрытый клуб (учитывая налог).

Кто применил нашу аналитику и заработал – поздравляем 🤝

А кто не смог – не расстраивайтесь, читайте нас внимательно, и в будущем ещё будут эфиры с такими инвестиционными идеями.

_________________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:

Max 👉🏻https://max.ru/id366518954571_biz

Telegram👉🏻https://t.me/+ar6xSreNRwY5ZThi
___________________________________

Вопрос к тем, кто заходил вместе с нами: «Будете держать или всё-таки фиксировать?»

Показать полностью
1

Почему прогнозы брокеров не сбываются?⁠⁠

Почему прогнозы брокеров не сбываются?

Прогнозы любого брокера – это аналитика, а не гарантия. Там сидит такая же команда аналитиков, как и у нас. Изучает макро, рыночную конъюнктуру, отчеты компании и строит на их основании оценочные модели мультипликаторным подходом и методом дисконтирования денежных потоков. Модель – это по сути математика. Цифры и формулы. Формулы у всех одинаковые, а цифры – это набор допущений: что говорит менеджмент компании, что прогнозирует аналитик, что содержится в отчетах. То есть это некие вводные, которые, во-первых, могут быть интерпретированы неправильно из-за человеческого фактора и, соответственно, неправильно введены в модель. А, во-вторых, вводные могут меняться.

Ждем мы, например, определенный уровень спроса нефти в мире и определенный уровень добычи – и у нас есть некоторая ожидаемая средняя цена реализации нефти. Но тут у Ирана и Израиля случается конфликт, Ормуз перекрыт, часть мировых поставок под угрозой – и вот уже оказывается, что та цена нефти, которую все закладывали в модели в начале 2026 года неверная, а фактическая цена и крэк-спред вообще другие. Дальше аналитики начинают оценивать вероятность по срокам перекрытия Ормуза и дефициту на рынке нефти, другие факторы и пересматривают вводные, которые вводятся в анализ какой-нибудь Роснефти. Таргет по акциям пересчитывается, и вы через какое-то время видите, что таргет уже другой. То же самое и с дивидендами, потому что очевидно, что при нефти по 90 долларов за барелль и при нефти в 60 долларов за баррель и прибыль, и дивиденды нефтяников будут совершенно разными. Вот это стоит понимать и не считать, что если где-то у брокера написано, что в следующем году компания заплатит столько-то дивидендов она действительно именно столько и заплатит. Может и так будет, а может и будет вообще другая цифра – как в плюс, так и в минус от написанной. Просто надо понимать, что заложено в расчет, какие данные. И тогда при их изменении вы будете понимать насколько в будущем скорректируется этот прогноз.

Причем отмечу еще одну важную вещь – брокеры – это большая организация, которая не может на выходе каких-то важных новостей сесть и за полчаса пересчитать таргет. Там есть определенные длительные процедуры и зачастую корректировка прогнозов случается через пару месяцев после соответствующего события. Небольшие аналитические команды в этом плане гораздо более гибкие, и у нас, например, было много прецедентов когда мы пересматривали таргет буквально через час после выхода новостей о соответствующих событиях, даже если эти события происходили глубоким вечером или на выходных. Аналитические команды брокера, естественно, пересматривать таргет в десять часов вечера на выходе корпоративных событий не будут.

Ну и если хотите следить за рынком вместе с нами более системно — приглашаю вас в закрытый клуб Invest Assistance. Там мы ведем несколько инвестиционных портфелей, разбираем важные события, IPO и проводим вебинары, а участники могут задавать экспертам свои вопросы. И главное – у нас собрана огромная база собственных вебинаров по рынку и оценке различных инструментов, и вы сами сможете оценивать до какой степени те или иные прогнозы на ваш взгляд реальны. Сейчас впервые появился базовый тариф всего за 2990 рублей в месяц, поэтому можно попробовать клуб и посмотреть, подходит ли вам такой формат. Присоединяйтесь.
_________________________________
Если хотите грамотно инвестировать и бесплатно обучаться — подписывайтесь на Invest Assistance в Max или Telegram, там мы освещаем во что инвестируем сами (команда Invest Assistance) и во что инвестировать не стоит:

Max 👉🏻https://max.ru/id366518954571_biz

Telegram👉🏻https://t.me/+Qim8L8U4PxFjNmIy
___________________________________ 
Насколько вы доверяете прогнозам брокеров по шкале от 1 до 10?

Показать полностью
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества