emaltcev30

emaltcev30

Мой канал на Дзен: https://dzen.ru/annamoney
На Пикабу
в топе авторов на 396 месте
57 рейтинг 0 подписчиков 0 подписок 5 постов 0 в горячем

Решила попробовать не тратить на доставку и кафе месяц. Показываю, что вышло и сколько сэкономила (38 000 руб.)
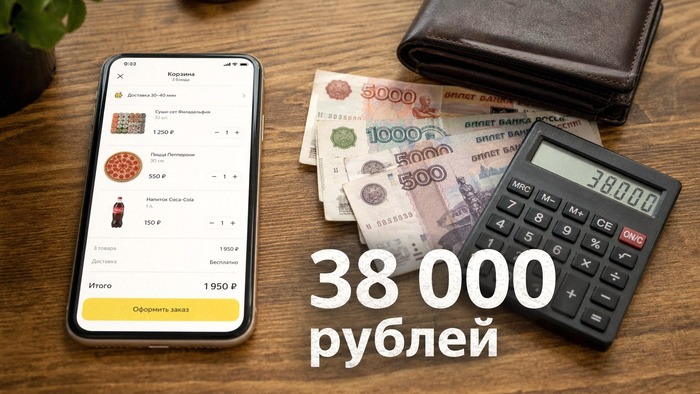
Честно признаюсь: я была той самой девушкой, у которой приложение доставки лежало в папке "Избранное" на главном экране. Утром - капучино с собой по дороге в офис, потому что "из моей турки невкусно". В обед - роллы или паста из любимой итальянской забегаловки, потому что "готовить некогда". Вечером - суши под сериал, чтобы расслабиться. Мне казалось, что это не просто еда, а такой ритуал заботы о себе. Ну, по крайней мере, я себя в этом убеждала.

А потом я открыла выписку по карте за прошлый месяц. Сумма в строчке "Общепит и доставка" меня просто добила. Я трачу на это больше, чем на коммуналку, интернет и спортзал вместе взятые, тогда до меня дошло: я попала в классическую ловушку. Мы платим не за еду - мы платим за эмоции, за мнимое удобство и за иллюзию лёгкой жизни. Только вот иллюзия эта обошлась мне слишком дорого.

Я заключила сама с собой пари. Целый месяц - ни одного клика по кнопке "Заказать" и никаких посиделок в кафе, где салат "Цезарь" стоит 500 рублей. Что из этого вышло и как я умудрилась сэкономить ровно 38 000 рублей - сейчас расскажу.
Дни 1 - 3: Ломка и холодный душ

Первые три дня были как борьба с вредной привычкой. Я вдруг осознала: моя любовь к готовой еде - это вообще не про голод. Ровно в полдень у меня, как у собаки Павлова, включался рефлекс: "Обед, пора лезть в телефон". Рука сама тянулась к агрегатору, чтобы поглазеть на яркие картинки и получить свою порцию дофамина.

В психологии это называют "эффектом быстрой награды". Мы выбираем доставку, потому что вкусный бургер здесь и сейчас перевешивает деньги, которые останутся на счету через месяц. Мозгу плевать на будущие сбережения, ему подавай радость немедленно.

Чтобы обхитрить себя, я придумала правило "десятиминутной паузы". Каждый раз, когда хотелось нажать "Заказать", я говорила:

"Подожди десять минут".

За это время я успевала нарезать овощи или поставить вариться гречку и желание как-то само собой утихало.

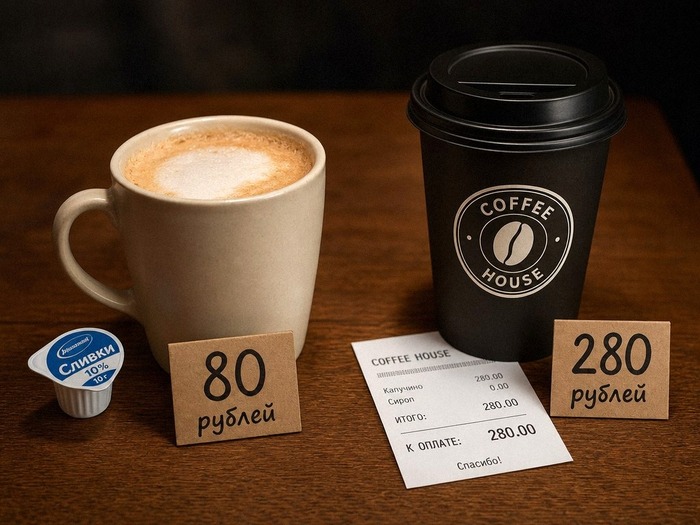
Цифра дня: сливки для кофе дома стоят 80 рублей и их хватает на неделю, а один капучино в кофейне - 280. Арифметика жестокая, но честная.
Неделя первая: Магия "осознанного холодильника"

Больше всего я боялась, что готовка съест всё моё время, но я решила подойти к этому как к игре, вместо того чтобы искать сложные рецепты с сорока ингредиентами, я просто устроила ревизию в холодильнике.

И что Вы думаете? Там нашлись продукты, которые я покупала "на всякий случай" и благополучно забывала. Три пачки творога с почти просроченным сроком, овощи, которые начинали вянуть, и крупы, купленные ещё в прошлом году. Я объявила "Неделю чистоты", доедать всё, что есть - это сразу сэкономило мне 4500 рублей, потому что я просто не пошла в магазин за лишним.
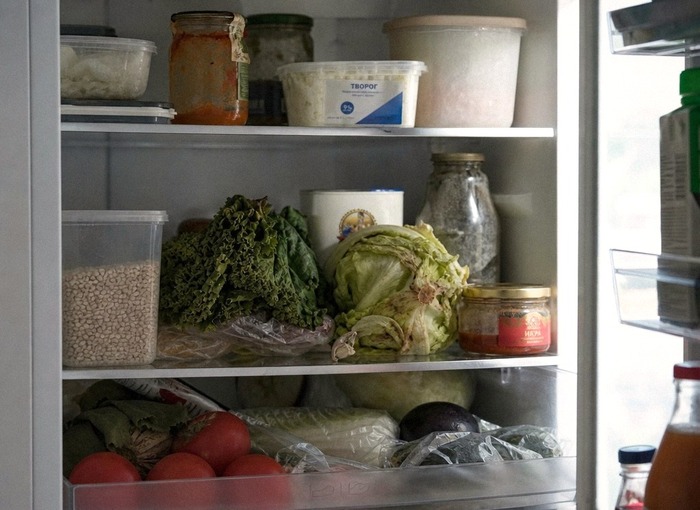
Тут кроется важный момент (я прочитала об этом у Моргана Хаузела в книге "Психология денег"): мы часто переоцениваем то, что нам понадобится в будущем, и недооцениваем то, что уже есть под рукой. Магазины и доставка создают у нас в голове искусственный дефицит, хотя на самом деле дома обычно есть всё, чтобы не умереть с голоду.

Главное открытие недели: приготовить три порции еды в контейнеры вечером - это 40 минут, а дождаться курьера с доставкой - это минимум час плюс нервотрёпка с отслеживанием геолокации. Получается, что готовка занимает даже МЕНЬШЕ времени, чем ожидание. Надо было просто начать.

Середина месяца: Социальное давление или как я ходила на день рождения без "красивой картинки"

Самым трудным испытанием стал поход в ресторан с подругами. Все заказывают стейки, бокалы вина и десерты, а я сижу с минералкой и салатом, который по цене тянет на полноценный обед. Обычно за такой вечер я оставляла 3000-4000 рублей, но тут я решила схитрить.
Вместо того, чтобы чувствовать себя ущербной, я сосредоточилась на разговорах и смехе и оказалось, что главное в таких встречах - это люди, а не цена бутылки - это стало моим самым большим психологическим бонусом.

Но знаете, что меня поразило по-настоящему? Мы часто платим в кафе не потому, что голодны, а потому что хотим показать себя, создать образ "успешного отдыха", но когда убираешь эту ценовую надстройку, качество вечера нисколько не страдает.

Я твёрдо решила: если иду в кафе - это запланированное событие, а не еда по умолчанию. В итоге мои "социальные" траты за месяц составили всего 1500 рублей вместо обычных 8000-10000, также я начала делить счёт строго "за себя", без дурацкого "да ладно, поделим поровну". Стыд прошёл уже через неделю, когда подруги спросили, откуда у меня деньги на новое платье.

Финал месяца: Цифры и неожиданный бонус
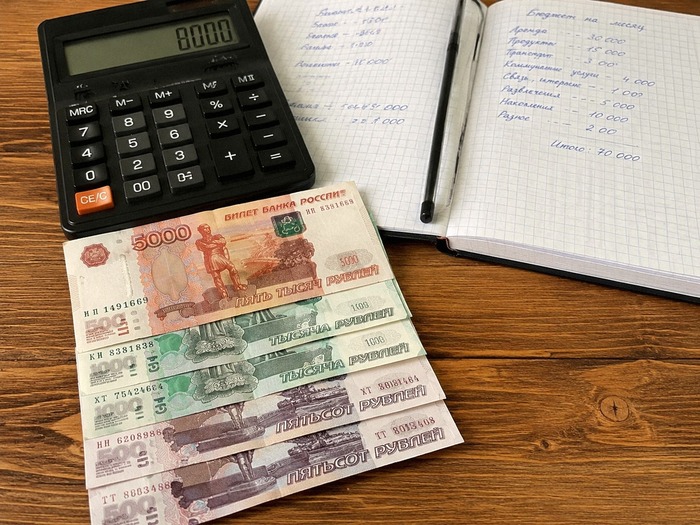
И вот кульминация. Открываю свою табличку, куда записывала каждую мелочь. За 30 дней я потратила на еду (домашнюю и редкие походы в кафе) ровно 15 000 рублей, а в прошлом месяце ушло 53 000. Разница - 38 000 рублей.

Но, как ни странно, это не главный подарок, когда я перестала импульсивно покупать спонтанные десерты и лишние круассаны к кофе, у меня прояснилось в голове. Я стала лучше спать, потому что перестала есть тяжёлую пищу на ночь (раньше ведь было удобно заказать пиццу в десять вечера, когда лень готовить).

И самое важное: я наконец-то разобралась в своей мотивации. Раньше мне казалось, что экономить - удел жадных людей, но на самом деле осознанное отношение к деньгам - это уважение к своему собственному времени, которое ты потратил, чтобы эти деньги заработать. На сэкономленные 38 000 я не купила безделушки - я оплатила годовой курс английского, который всё откладывала.

Что я поняла и что оставила себе

Этот месячный эксперимент стал для меня не ограничением, а освобождением. Я перестала быть заложником зелёной кнопки "Заказать". Я поняла, что деньги любят счёт, а желудок любит домашнюю гречку с курицей ничуть не меньше, чем пересоленный рамен из ресторана.

Самый главный вывод, который я вынесла, - мы тратим не на еду, а на свою невнимательность к себе. Стоит только включить осознанность, и даже обычное приготовление завтрака перестаёт быть рутиной и становится маленьким тихим удовольствием.

Вот мои четыре правила, которые остались со мной навсегда:
1) Перед заказом доставки я спрашиваю: "Я голодна или мне просто скучно?"
2) В кафе я беру только то, что сама не умею готовить, - ищу ценность, а не калории.
3) В воскресенье у меня "час готовки" под подкаст – это почти медитация, которая экономит мне 5000 рублей в неделю.
4) Как только получаю зарплату, сразу перевожу 20% от каждой сэкономленной суммы на отдельный счёт.
А теперь вопрос к Вам: как думаете, сколько вы в месяц тратите на такие "автоматические" покупки в кофейнях и доставке, даже не задумываясь? Попробуйте посчитать - готова поспорить, что цифра удивит вас не меньше, чем меня.

Если эта история заставила вас призадуматься, поставьте "палец вверх" и напишите в комментариях, от какой привычки Вы бы хотели отказаться прямо сейчас. Мне очень интересно, одна ли я такая "безнадёжная" фанатка доставок. Впереди много полезного!

Источник: Анна Смирнова | Деньги с головой
Показать полностью 6

Похудела для денег: погасила 350 тыс. за 6 месяцев, вкусно и не экономя. Рассказываю, как перепрограммировать мышление бедности

Вы когда-нибудь замечали, как странно работают наши желания?

Хотим новый телефон, а в итоге хватаем скидочную ерунду, которая вообще не нужна. Мечтаем об отпуске, но откладываем деньги "на чёрный день", а потом спускаем их на такси, потому что "день был тяжёлый".

Я сидела на кухне и смотрела на чек из супермаркета. 4500 рублей. За неделю. Обычные продукты, без изысков. При этом я работала на двух работах, спала по пять часов и умудрилась набрать 12 лишних килограммов, а ещё у меня висел кредит - 350 тысяч за ремонт, который мы делали в складчину с банком.

Нам кажется, что деньги - это математика: доходы, расходы, проценты, но на самом деле деньги - это про еду. Про то, чем мы кормим свой мозг, своё тело и свою самооценку.

Я не ходила к психологам годами. Просто решила поставить эксперимент, а что, если похудеть для денег?

Точка кипения: почему моя "экономия" превратилась в ожирение и долги

Психолог Брэд Клонц часто говорит: финансовое поведение - это всегда перенос наших базовых инстинктов. Пока я не начала вести дневник, я и не догадывалась, насколько мои "экономные" привычки были убийственными.

Вот моё обычное утро:

Завтрак: овсянка быстрого приготовления (дёшево).
Обед: доширак на работе (заказывать обед за 500 рублей - дорого).
Ужин: макароны с сосисками (и что с того, что уже третью неделю?).

Я экономила на качественном белке, на свежих овощах, на нормальной еде. Мозг, обделённый жирами и витаминами, требовал дофамина и где я его брала? В интернет-шопинге.

Каждый вечер, уставшая и голодная, я заказывала какую-то чепуху: чехлы для телефона, ненужные свечи, "выгодные" наборы постельного белья. Психологи называют это "затыканием дофаминовой дыры", когда тело не получает удовольствия от еды, мы начинаем тратить деньги на хлам, чтобы хоть так почувствовать контроль.

Итог: я весила на 12 кг больше, чем нужно, а на картах висели долги, которые покрывали эту "экономию".

Опасность привычки "заедать" стресс деньгами

Финансовый коуч Таня Рейнольдс говорит: чтобы избавиться от долгов, надо сначала понять, от чего Вы на самом деле убегаете.

Я убегала от стыда, когда я была "экономной", я чувствовала себя морально правой, мол, стараюсь, не транжирю, но эта роль "бедной Золушки" давала мне оправдание для мелких безрассудных трат.

Я стала вести не просто "доходы-расходы", а "эмоциональный чек":
1. Я хочу это купить - что я чувствую прямо сейчас?
2. Это тревога о завтрашнем дне?
3. Обида на мужа?
4. Просто скука?

В первый месяц я увидела пугающую картину: 70 % моих трат уходили на снятие тревоги. Я успокаивала себя не едой, а именно процессом выбора и оформления заказа.

Я запретила себе заходить в маркетплейсы после восьми вечера. Вместо этого - ванна или 15 минут медитации (банально, но работает, когда мозг сыт). Уже через три недели "эмоциональная жвачка" в виде ненужных покупок сошла на нет и долг начал таять.

Как я перепрограммировала мозг: метод двух корзин

Самым сложным было перестать бояться денег. Странно, правда? Мы боимся их потерять - и именно поэтому не даём себе заработать больше.

Я ввела метод "Две корзины" - для еды и для финансов.

Корзина № 1 (качество тела): траты на хорошие продукты, которые я не "заслужила", а просто взяла. Это был шок - покупать авокадо, не глядя на ценник, но я заметила: чем больше я трачу на еду, тем меньше я трачу на мусор.

Корзина № 2 (капитал): 10 % от любого дохода я сначала откладывала себе, а не в банк.

Я знаю, что финансовые советники кричат: "Сначала погаси кредит!" - это психологическая ловушка, если Вы платите сначала всем, а себе оставляете остатки, Вы никогда не выберетесь из круга бедности. У вас не появится ощущение, что Вы - хозяин своих денег.

Я купила красивый конверт и клала туда деньги на мечту (не на долги!). И каждый раз, глядя, как пачка растёт, я чувствовала уверенность. Я перестала быть должником, который должен 350 тысяч, и стала инвестором, который пока в минусе, но уже строит своё финансовое будущее.

Главный вывод из моего эксперимента: бедность - это не недостаток денег, а отсутствие разрешения тратить их на себя с качеством.

Мой результат: минус 12 кг и плюс финансовая свобода

Прошло полгода.

Весы показали минус 12 кг (без жёстких диет - просто качественная еда).

Кредит в 350 тысяч рублей закрыт полностью.

Как так вышло? Я платила по кредиту на 10–15 % больше минимального платежа за счёт того, что перестала скупать дешёвые вещи. За первый месяц я сэкономила 17 тысяч рублей - просто потому, что перестала брать "сладенькое" в кафе и покупать мусор по акциям.

Но самое важное случилось не с телом и не со счётом. Перепрограммировалось восприятие. Раньше я думала: "Это дорого - не могу". Теперь я думаю: "Это качественно - я выбираю это".

У меня появилась энергия, я начала подрабатывать фрилансом, а потом уволилась со второй работы - потому что нормальная еда и отказ от шопинг-зависимости вернули мне время.

Ваши финансы - это Ваша тарелка

Мы привыкли считать, что бедность удел невезучих, но финансовое поведение - это просто привычка и рождается она на кухне.

Невозможно стать богатым внутри, если Вы наполняете организм суррогатами, а дом дешёвыми безделушками. Каждый раз, когда мы говорим "я не могу позволить себе нормальную еду", мы программируем мозг на скудность, на страх, на мысль, что мы не заслуживаем лучшего.

Попробуйте в течение месяца не покупать ничего такого, что Вы не съели бы в хорошем ресторане. Я не про еду - я про качество жизни. Если Вы устали считать копейки, перестаньте их считать. Начните считать свою ценность.

Поделитесь в комментариях, что у Вас лежит в холодильнике прямо сейчас? Еда "бедности" или еда, которая дает Вам энергию? Уверена, это станет для Вас первой точкой отсчета к новой финансовой истории. Ведь моя история началась именно с утреннего омлета, который я решила не жалеть.

Если Вам была полезна моя история и Вы хотите получать больше честных разборов на тему финансов и психологии денег, ставьте лайки, пишите комментарии и подписывайтесь на канал. Впереди много полезного!

Источник: Анна Смирнова | Деньги с головой
Показать полностью 5

"Жалею, что узнала об этом только в 40 лет": 7 привычек, которые способны сделать любую женщину финансово свободной

Она была дочерью человека, чья фамилия красовалась на вывесках H&R Block - одной из крупнейших в мире сетей по подготовке налоговых деклараций. Деньги текли рекой. Отец Барбары Хьюстон был тем самым "R" в названии компании. Казалось, финансовая безопасность ей гарантирована от рождения.

А потом её муж-брокер проиграл в азартные игры больше миллиона долларов, оставив ей налоговые счета на астрономическую сумму. Он сбежал из страны. Отец отказался помогать.

И Барбара, которая всегда "боялась денег и чувствовала себя ими запуганной", осталась одна - без денег, без поддержки и с жизнью, которую нужно было перестраивать с нуля.

Сегодня Барбара Хьюстон - один из самых известных финансовых терапевтов в мире, автор бестселлера "Rewire for Wealth", книга которого помогает женщинам перепрограммировать мозг на финансовый успех, но путь к этому знанию стоил ей колоссальных потерь.

"Жалею, что узнала об этом только в 40 лет", - говорит она сейчас и я предлагаю вам не повторять её ошибок.

Вот 7 привычек, которые способны сделать любую женщину финансово свободной - независимо от того, сколько Вам сейчас лет и сколько нулей в Вашем банковском счёте.

1. Перестать быть "слишком бескорыстной" с собственными деньгами

Тори Данлэп, основательница финансового образовательного проекта Her First $100K и автор бестселлера "Financial Feminist", называет главную ошибку, которую совершают женщины с деньгами: они слишком бескорыстны.

Подумайте, когда Вы о последний раз обсуждали повышение зарплаты? Вы чувствовали, что "просить больше" - это неэтично, низко, жадно? Вы боялись показаться слишком требовательной? Мужчины, по данным опроса CNBC 2022 года, получают повышение после просьбы в 60% случаев, а женщины - только в 52%. И дело не в том, что женщины реже просят. Дело в том, что им стыдно просить.

"Стремление к деньгам - это не плохо. Стремление к деньгам означает, что вы хотите вариантов, гибкости и выбора в своей жизни", - говорит Тори.

Привычка №1: перестать извиняться за свои финансовые амбиции. Научиться просить больше, торговаться за свою стоимость и не чувствовать вины за то, что Вы хотите быть финансово независимой.

2. Создать "фонд побега" - и не называть его "подушкой безопасности"

"Деньги нужны не чтобы уйти, а чтобы иметь эту возможность" - говорит Барбара Хьюстон.

В англоязычном мире это называют "F-you money" или "escape fund". В русскоязычном - "фонд побега" или "подушка безопасности". Но суть не в названии. Важно, что эта привычка меняет психологию.

Когда у Вас есть сумма, достаточная для того, чтобы прожить 6 -12 месяцев без работы, Вы перестаёте терпеть: терпеть токсичное начальство, терпеть унизительные отношения, терпеть работу, которая вас разрушает. Выбирать - вот что дают деньги.

Исследования показывают, что "фонд побега" изначально появился, как идея для женщин, которым нужны были средства, чтобы уйти из опасных или несчастливых отношений. Сегодня это инструмент психологической свободы для любой женщины.

Привычка №2: откладывать деньги не на "чёрный день", а на "день, когда я решу уйти" - это меняет всё.

3. Инвестировать - не сберегать. И делать это по-женски

Исследование Warwick Business School показало: женщины-инвесторы превосходят мужчин по доходности - в среднем на 1,8% в год. Fidelity Investments, проанализировав 5,2 миллиона счетов, обнаружила, что женщины обгоняют мужчин на 0,4% ежегодно.

Почему?
Женщины реже торгуют (в среднем 9 раз в год против 13 у мужчин). Они реже покупают спекулятивные акции и быстрее выходят из убыточных позиций. Они более дисциплинированны, лучше диверсифицируют портфель и реже поддаются панике на падающем рынке.

Но парадокс: при всём этом женщины реже инвестируют. Исследование Vanguard показало: только 61% женщин-клиентов называют себя инвесторами - против 76% мужчин. Исследование Management Science выявило: около 30% гендерного разрыва в финансовой грамотности объясняется не нехваткой знаний, а неуверенностью.

Привычка №3: начать инвестировать сегодня. Не ждать, пока Вы "всё узнаете". Не ждать, пока будет "идеальный момент". Женщины от природы обладают качествами идеального инвестора – интуицией, терпением, дисциплиной и умением видеть риски. Просто начните.

4. Перестать стесняться говорить о деньгах

Мы обсуждаем всё: отношения, здоровье - но не деньги. Почему?

"Разговоры о деньгах - одно из самых подрывных действий, которые вы можете совершить", - говорит Тори Данлэп.

И она права. Молчание о деньгах - это молчаливое согласие с неравенством.

Исследование Journal of Financial Literacy and Wellbeing показало: молодые женщины редко обсуждают финансовые решения и убеждения в повседневной жизни - и это усугубляется социальной нормой, считающей разговоры о деньгах табу.

Когда женщины начинают говорить о деньгах открыто - с подругами, с партнёром, с детьми, - меняется всё. Они становятся увереннее, начинают лучше планировать, перестают чувствовать стыд.

Привычка №4: говорить о деньгах вслух. Спрашивать, сколько зарабатывают коллеги. Обсуждать с партнёром семейный бюджет. Учить дочерей финансовой грамотности с детства.

5. Перестать экономить на себе и начать вкладывать в своё развитие

Исследование, проведённое в Исландии среди женщин-руководителей, показало: те, кто получил финансовое образование в детстве, значительно увереннее в своих финансовых решениях и реже ссылаются на нехватку знаний как на барьер. Но образование - это только начало.

Привычка №5: вкладывать в свой профессиональный рост, чтобы повысить рыночную стоимость. Курсы, наставники, новые навыки, смена профессии, если текущая не позволяет вам зарабатывать столько, сколько вы хотите.

"Вместо того чтобы засовывать все деньги в депозит, выделите часть на прокачку своих профессиональных навыков или знаний. Освойте новый медиа-инструмент, получите профильный сертификат, запишитесь на фитнес-курсы - всё, что повысит Вашу часовую ставку", - советуют эксперты.

Ваша главная инвестиция - это Вы сами.

6. Перестать ждать "принца" и взять финансовую ответственность на себя

Почему-то до сих пор существует установка: "мужчина - добытчик", но, друзья, мы живём не в XIX веке.

Исследование The International Centre for Research on Women определяет экономическую самостоятельность как "способность преуспевать и продвигаться в экономике и власть принимать и реализовывать экономические решения".

Обратите внимание: речь не о том, чтобы зарабатывать, а о том, чтобы принимать решения. Женщина может зарабатывать миллион и при этом оставаться финансово зависимой, если все инвестиционные решения принимает муж, отец или финансовый консультант, которому она делегировала контроль.

Барбара Хьюстон доверяла деньги мужчинам всю свою жизнь - и закончила с долгами в миллион долларов.

Привычка №6: взять полный контроль над своими финансами. Знать, сколько у Вас денег, где они лежат, как они инвестированы и какие у Вас финансовые цели на 5, 10, 20 лет вперёд. Никто не позаботится о ваших деньгах лучше, чем вы сами.

7. Перестать ставить всех перед собой

Исследования показывают: женщины ставят потребности семьи выше своих собственных - это касается и денег.

Матери откладывают на образование детей - но не на свою пенсию. Жёны инвестируют в бизнес мужей - но не в свой собственный. Дочь помогает родителям - но не создаёт свой капитал.

Тори Данлэп называет это "быть слишком бескорыстной с деньгами" - это разрушительно.

Привычка №7: платить себе первой. До того как Вы оплатили счета, до того как купили подарки детям, до того как дали в долг подруге. Ваше финансовое будущее - не то, что остаётся "после всех". Это то, что должно быть в приоритете.

Исследование Wells Fargo Investment Institute показало: женщины, которые регулярно принимают финансовые решения, чувствуют себя значительно увереннее в обращении с деньгами. Уверенность приходит через действие.

Подытожим

Барбаре Хьюстон было за 40, когда она осталась одна с многомиллионными долгами и полным отсутствием финансовой грамотности. Сегодня она помогает женщинам по всему миру не повторять её ошибок.

"Я жалею, что узнала об этом только в 40 лет", - говорит она.

Но знаете что? 40 лет - это не поздно, и 50 - не поздно, и 30 - не поздно. Единственное, что действительно поздно - не начать никогда.

Семь привычек, о которых мы говорили:
1. Перестать быть "слишком бескорыстной" и просить больше.
2. Создать "фонд побега" для психологической свободы.
3. Начать инвестировать - у женщин есть врождённое преимущество.
4. Говорить о деньгах вслух - разрушать табу.
5. Инвестировать в свой доход и своё развитие.
6. Взять полный контроль над своими финансами.
7. Платить себе первой - всегда.

Друзья, вопрос к Вам: какая из этих привычек даётся вам сложнее всего? И что Вы готовы изменить уже сегодня, чтобы через 10 лет не сказать: "Жалею, что не узнала об этом раньше"?
Поделитесь в комментариях - обещаю, Ваш ответ вдохновит кого-то ещё.

Если Вам была полезна моя история и Вы хотите получать больше честных разборов на тему финансов и психологии денег, ставьте лайки, пишите комментарии и подписывайтесь на канал. Впереди много полезного!

Источник: Анна Смирнова | Деньги с головой
Показать полностью 8

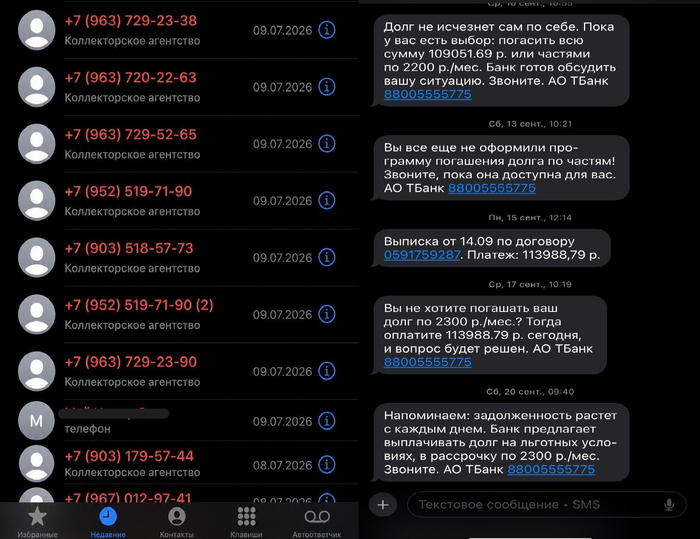
Почему я никогда не возьму микрозайм и Вам не советую: как я чуть не попала в долговую яму из-за "быстрых" 10 000 рублей

"Деньги за пять минут, без справок и поручителей". Звучит как спасение, да? Когда на карте ноль, а до зарплаты еще неделя, в эту фразу веришь, как в чудо. Я тоже так думала. Ровно до того момента, пока 10 000 рублей, взятые "до получки", не превратились в снежный ком, который чуть не утащил меня на дно.

По данным Банка России, в начале 2026 года каждый третий микрозайм в стране уходит в просрочку. Доля таких долгов выросла до 33,8% - это максимум за два года, а за девять месяцев 2025-го коллекторы скупили у МФО просрочки на рекордные 82,7 миллиарда рублей.

Я не хочу быть ещё одной строчкой в этой статистике и Вам не советую. За каждой цифрой - живой человек: бессонные ночи, звонки коллекторов и чувство, что выхода нет. Вот моя история и истории тех, кто попал в ту же ловушку.

"Это же всего 10 000 рублей": как я оправдывала свой выбор

Всё началось с банальной поломки. Старый ноутбук, на котором я работала, решил, что пора на покой. До зарплаты - восемь дней, а проект нужно сдавать срочно. Я открыла сайт МФО, ввела паспортные данные - и через пятнадцать минут деньги уже лежали бы на карте.

"Это же всего 10 000. Отдам через неделю, переплата копеечная" - уговаривала я себя.

Психологи говорят, что тут срабатывает эффект "легких денег": заявка одобряется за 15 секунд, и мозг воспринимает это как подарок, а не как долг. Мы просто не видим завтрашнего дня. Мы видим только "здесь и сейчас".

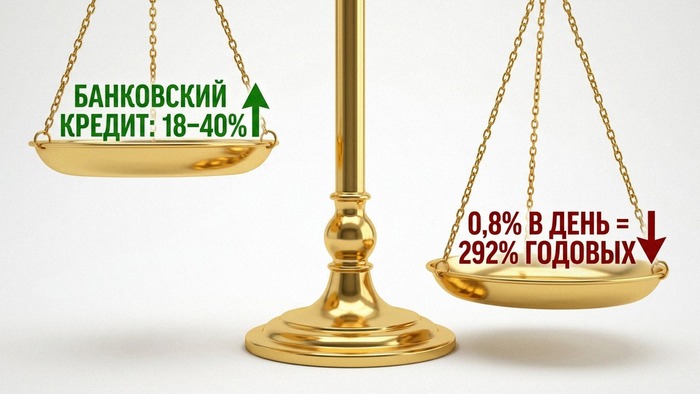
Но цифры упрямы. Средняя ставка по микрозаймам - 0,8% в день. Это почти 300% годовых. Для сравнения: банковские кредиты дают под 18 - 40%. Разница огромная, но, когда деньги нужны позарез, ты об этом не думаешь, ты думаешь только о том, как заткнуть дыру прямо сейчас - это главная ловушка.

Математика долга, о которой молчат в рекламе

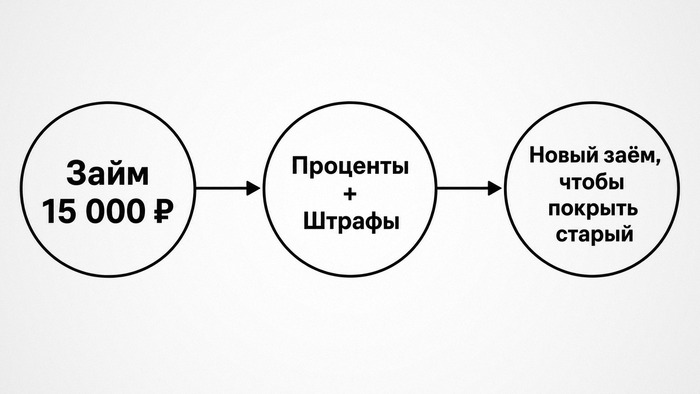
Вот как это работает на самом деле. Представьте: вы берете 15 000 рублей на две недели под стандартные 2,5% в день. Через 14 дней вы должны уже 20 250. Если Вы не можете отдать всё и вносите только 5 000, чтобы "уменьшить тело долга" - это фатальная ошибка. На остаток 15 250 всё так же капают проценты.

Экономист Алексей Передера объясняет это просто: "Долговая яма начинается в тот момент, когда человек не может отдать микрозайм из своей зарплаты и берет новый, чтобы погасить старый. Итоговая переплата растёт, а финансы летят в "молоко". Новый заём не решает проблему, он просто переносит её на следующий месяц, добавляя ещё один долг".

По опросам, 33% заемщиков берут микрозаймы, чтобы внести платеж по банковскому кредиту. То есть люди занимают под 300% годовых, чтобы закрыть долг под 40%. Это не финансовая стратегия. Это финансовая петля.

Как 120 тысяч за ноутбук превратились в 450 тысяч долга

У Тимофея из Москвы была похожая история. На втором курсе университета он купил ноутбук в рассрочку за 120 000 рублей. Потом потерял доход, начал гасить рассрочку с кредитки, а долги по кредитке - микрозаймами. Новый банковский кредит ему уже не давали из-за просрочек, поэтому он брал новые микрозаймы, чтобы закрыть старые.

В итоге 120 000 обернулись 450 000 долга перед банком и МФО, а коллекторы названивали с угрозами и писали его родственникам в соцсетях.

Это называется "снежный ком" - и он работает безотказно. Почти каждый второй заемщик после погашения одного микрозайма сразу берёт новый, а в 20% случаев сумма долга только растёт.

"Это настоящий грабеж": истории тех, кто вылез

Евгений из Костромы рассказал про своего друга. Тот взял 15 000 в МФО на лекарства для матери.

"В итоге из-за процентов и штрафов пришлось отдать почти 40 тысяч! Это настоящий грабёж. Сам я ни за что не ввяжусь в такое", - говорит Евгений.

Кира из Нижнего Новгорода взяла первый заём в 19 лет - 15 000 на две недели, чтобы обновить смартфон. Она была уверена, что вернёт через две недели, а через три месяца продала телефон, но этих денег едва хватило, чтобы погасить проценты за прошлый месяц.

"Я просто платила за право существовать в этом долге", - призналась она. Её долг вырос до 115 000 рублей.

Но есть и те, кто не вылез. В одной семье старший сын подсел на микрозаймы и набрал долгов больше чем на миллион. Он брал деньги на ставки, а когда не мог отдать - брал новые. Родители пытались помочь и утонули вместе с ним.

"Стыдно просить у родителей": почему мы берём микрозаймы

Психологи называют людей до 30 лет "потребительским поколением" - мы живём иллюзиями и действуем по принципу "хочу сейчас", но причина глубже.

Исследования чётко показывают: чем ниже финансовая грамотность, тем выше склонность к микрозаймам. Мы просто не понимаем, сколько эти деньги стоят на самом деле. Мы видим только ту сумму, что пришла на карту, а не ту, что придётся отдать.

Евгений из Костромы говорит прямо:

"Отчаяние толкает людей в объятия ростовщиков, а те пользуются безысходностью и ставят грабительские проценты и штрафы".

Люди берут микрозаймы из-за форс-мажора - разбил машину, кто-то заболел или от безысходности и низких доходов, или просто потому, что стыдно попросить у родителей, как Кира.

Но стыд - плохой советчик. Он не заплатит коллекторам и не спишет проценты.

Есть ли выход? Да, но он не в МФО

Тимофей выбрался из долговой ямы. Первым делом он перестал оформлять любые кредиты и займы. Ушёл в академический отпуск, вышел на полную ставку, брал максимальное количество смен и работал даже в праздники.

"До первой зарплаты у меня оставалось всего 5 тысяч - не было даже на еду", — вспоминает он.

Он не брал новые займы, чтобы закрыть старые - это главное правило.

Эксперты советуют: если Вы уже в яме - признайте это. Не прячьте голову в песок. Составьте список всех долгов. Обратитесь в МФО с просьбой о реструктуризации и самое сложное - перестаньте занимать, чтобы отдать долги, это только ухудшает ситуацию.

И да, с 1 апреля 2026 года максимальная переплата по микрозаймам снижена со 130% до 100% от суммы долга. Взял 10 000 - отдашь не больше 20 000, а с октября у одного человека не сможет быть больше двух займов с огромной ставкой выше 200% годовых. Государство пытается защитить нас от самих себя, но лучшая защита - это наше собственное решение.

Вместо послесловия

Я в итоге не взяла тот микрозайм. В последний момент закрыла вкладку и попросила в долг у подруги. Мне было стыдно, но этот стыд прошёл через неделю, когда я вернула деньги, а стыд перед коллекторами мог бы длиться годами.

На конец 2025 года в России было почти 15 миллионов заемщиков МФО. Только вдумайтесь: 15 миллионов человек, которые хотя бы раз брали деньги под 300% годовых. Многие из них - в долговой яме.
Я не хочу быть одной из них. И вам не советую.

Вопрос к Вам, читатель: была ли у Вас ситуация, когда "быстрые деньги" казались единственным выходом? Что Вы выбрали - и к чему это привело? Поделитесь в комментариях. Возможно, Ваш опыт спасет кого-то от ошибки, которую я чуть не совершила.

Если Вам была полезна моя история и Вы хотите получать больше честных разборов на тему финансов и психологии денег, ставьте лайки, пишите комментарии и подписывайтесь на канал. Впереди много полезного!

Источник: Анна Смирнова | Деньги с головой
Показать полностью 6

Повелась на "лёгкие деньги" и пожалела. Моя история инвестиций в криптопирамиду: как я потеряла 200 000 рублей и что делала, чтобы выбраться

Запомните это чувство. Когда Вы смотрите на экран смартфона, а там зеленая цифра вашего баланса, которая растет сама по себе, словно живая. Сердце бьется быстрее, во рту появляется сладковатый привкус предвкушения, а в голове щелкает тумблер: "Ну вот, я это сделала. Теперь все будет по-другому". Именно в этот момент вы уже проиграли. Не тогда, когда сайт закрылся, а именно сейчас, потому что Вами овладела иллюзия контроля, которую так виртуозно эксплуатируют создатели финансовых пирамид.

Я потеряла 200 000 рублей за 48 часов. Нет, меня не ограбили. Я сама, дрожащими от жадности пальцами, перевела эти деньги в неизвестный "инвестиционный пул", поверив в сказку о пассивном доходе в 20% в день. Как это случилось с адекватным, образованным человеком, который всегда высмеивал МММ? Сейчас расскажу, но самое главное - я расскажу, как я вытаскивала себя из финансового и психологического дна и какие инструменты реально помогают выжить, когда кажется, что мир рухнул.

Идеальный шторм: почему мы ведемся на "халяву"

Это не глупость. Это биохимия. Когда Вы видите обещание сверхприбыли, в вашем мозге активируется зона, отвечающая за удовольствие - прилежащее ядро. Выбрасывается дофамин, и Вы перестаете критически мыслить - это та же реакция, что у игромана за игровым автоматом.

Я попала в эту ловушку в тот момент, когда была на эмоциональных качелях: усталость на работе, мелкая бытовая рутина и вдруг - яркая реклама в интернете. Успешный, улыбчивый парень в дорогом костюме рассказывал про "инвестиции в крипто-стартапы". Цифры были космические.

Манипуляция строилась на трех китах:

  1. Дефицит: "Успейте, осталось всего 10 мест".

  2. Социальное доказательство: Скриншоты чьих-то выводов денег на карту (купленные на фриланс-площадках за 500 рублей).

  3. Дробление риска: Мне предлагали начать с 1000 рублей. "Ну что тебе стоит?". Когда я увидела, как 1000 превратилась в 1200 за день, трезвый ум отключился. Я перевела все.

"Бабло победило зло" или как я стала жадной овечкой

Мой личный кошмар начался с красивого дашборда. Там были графики, свечи, якобы мой инвестиционный портфель.

Я каждые 15 минут обновляла страницу, смотря, как растет мой "капитал" - это называется эффект вовлеченности.

Чем больше времени Вы проводите в системе, тем выше ваша лояльность. Вы начинаете защищать эту систему в спорах с друзьями, потому что признать ошибку - значит ударить по своему нарциссизму.

Когда я попыталась вывести первые 10 000 рублей "прибыли", система выдала ошибку. Служба поддержки (милые девочки, которые пишут по скрипту) сказала: "Чтобы подтвердить личность и вывести крупную сумму, нужно пополнить баланс на 50 000 рублей. Это страховой депозит".

Я помню это чувство. Холод в груди. Я уже поняла, что это конец, но мой мозг искал оправдание. Я уговаривала себя:

"Это же просто страховка, я все верну".

Зазвонил внутренний голос, который я сейчас называю "Интуиция", но я засунула его в ящик. Если Вы узнали себя - знайте, Вы не одни.

Профессор психологии и поведенческой экономики Дэн Ариели в своих экспериментах доказал: мы в два раза охотнее рискуем деньгами, которые считаем "чужими" (прибылью), чем теми, что заработали потом и кровью. Но для меня это уже не было "чужими" - это были мои 200 тысяч, которые я собиралась вернуть с процентами.

Точка невозврата и три дня в аду

Всё рухнуло через два дня. Сайт просто перестал открываться. Чат, где админы кричали "Все идет по плану", был удален. Тишина. Абсолютная тишина.

Самое страшное наступает не в момент потери денег. Страшно становится утром, когда ты просыпаешься и три секунды не помнишь о случившемся, а потом - этот удар током. В груди тяжесть, в голове одна мысль:

"Как я могла?".

Я не спала. Я искала в интернете отзывы, натыкаясь на такие же обезумевшие комментарии таких же пострадавших. Мы создавали группы, строили планы, как найти администраторов - это называется стадия отрицания. Организм пытается справиться со стрессом через активность, но вместо того, чтобы воевать с ветряными мельницами, я сделала паузу. Села и написала на листе бумаги список "Потери", где честно разделила:

  • Материальные: 200 000 руб.

  • Нематериальные: нервные клетки, самооценка, время, доверие к себе.

И тут я поняла главное. Деньги можно вернуть. Сделать это сложно, но возможно. А вот самооценка после такого проигрыша разрушается на корню - это было похоже на измену самой себе.

План "Б": ярость как топливо и возвращение контроля

Я дала себе ровно 24 часа на истерику. Я плакала, била подушку, обвиняла всех вокруг - это была легальная эмоциональная разрядка. Утром я сказала себе: "Окей. Я купила очень дорогой урок, теперь я профессиональный инвестор, который знает, как НЕ надо делать. Как мне отбить эти деньги?".

Я составила финансовый план восстановления. Назвала его "Проект 200к":

  1. Диагностика бюджета. Я удалила все приложения доставки еды. Серьезно, это экономит около 15 000 в месяц. Я перестала покупать кофе с собой (еще 5 000). Это мелочи, но они возвращают ощущение контроля над каждой копейкой.

  2. Фриланс. У меня есть навыки написания текстов. Я взялась за заказы, от которых раньше отказывалась (ну, не царское это дело). Я вкалывала, как проклятая, по ночам.

  3. Инвестиции в образование. (Нет, не в крипту). Я купила курс по финансовой грамотности у офлайн-института. Не у блогера. Мне нужно было понять, что такое сложный процент, инфляция и диверсификация по-научному, а не по версии Маркетинга.

Деньги есть - ума не надо? Как изменилось мышление

Спустя год я отбила эти 200 тысяч, но мое отношение к деньгам изменилось радикально, и это главная прибыль.

Я перестала видеть в деньгах "бумажки для удовольствия". Деньги - это энергия, конвертированная в труд. Когда я смотрю на свои сбережения сейчас, я вижу не количество нулей, а количество часов жизни, которые я не продала, а сохранила. И мне стало жаль отдавать их кому-то за «воздух».

Я выделила для себя три уровня безопасности, которые теперь использую:

  • Уровень "Хлеб": 3 моих оклада на карте - это НЕ инвестируется. Это защита от паники. Если случится кризис, я не буду хвататься за сомнительные предложения.

  • Уровень "Масло": Инвестиции только в понятные инструменты (акции, ПИФы, инвестиционные портфели).

  • Уровень "Джаз": Торговля на бирже, но теперь я четко знаю правило: я рискую только той суммой, которую готова потерять и мысленно вычеркиваю ее. Если она приносит доход - это праздник., если нет - это цена за адреналин.

Самая большая ошибка - не потеря денег

Организм натренировался так: любое предложение "быстрого заработка" теперь вызывает у меня тошноту - это выработанный рефлекс. Только когда ты обжигаешься, ты становишься неуязвимым для красивых презентаций.

Многие мои подруги говорят:

"А я боюсь вкладывать".

Я им отвечаю:

"И правильно делаешь! Но если хочешь попробовать - выбери сумму, которую тебе не жалко выкинуть и запиши на бумаге, почему ты это делаешь".

Психологи называют это когнитивной коррекцией. Вербализация намерений убивает трансовое состояние, в которое нас вводят мошенники.

Самое смешное, что я до сих пор встречаю тех ребят из той пирамиды. Нет, не админов, а таких же "инвесторов". Некоторые до сих пор ищут "виноватых". Другие влезли в кредиты, чтобы отыграться, и теперь висят на микрофинансовых организациях. Третьи вступили в новые проекты. Они так и не усвоили урок.

Мне стало их жаль. Потому что их головы все еще там - в том "сладком дофаминовом раю", где деньги сыпятся с неба., Но небеса, как известно, молчат. А деньги - любят счет.

Итог моей истории банален, как мир, и ужасен для любителей "секретных техник": чтобы выбраться, нужно было просто работать. Руками и головой, а не искать "волшебную" кнопку "бабло".

Знаете, что самое забавное? Та сумма, которую я тогда потеряла, сейчас кажется мне смешной, но страх, который я пережила, - он до сих пор иногда просыпается по ночам.

А Вы сталкивались с ощущением, когда от жадности перехватывает дыхание? Как Вы заставляете себя остановиться и не вестись на обещания "золотых гор"? Напишите в комментариях свой прием.

Если Вам была полезна моя история и Вы хотите получать больше честных разборов на тему финансов и психологии денег, ставьте лайки, пишите комментарии и подписывайтесь на канал. Впереди много полезного!

Источник: Анна Смирнова | Деньги с головой
Показать полностью 2
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества