
Водочные облигации НоваБев (Белуга) 3Р04 и 3Р05 на размещении. Накатим по маленькой?
Пока на рынке облигаций полный расколбас и хаос, Новабев (она же старая добрая «Белуга») под шумок анонсировала свежее размещение. Это очень правильный ход: многим российским облигационерам сейчас трудно воспринимать происходящее на трезвую голову.
Готовится сразу ДВОЙНАЯ доза облиг. Теперь можно будет культурно отдохнуть на проценты, полученные от главной водочной компании Мосбиржи. А насколько хорошо получится отдохнуть, давайте разбираться.
Чтобы не пропустить свежие обзоры, подписывайтесь на тг-канал или канал в Макс с авторской аналитикой и инвест-юмором.
🥴Эмитент: ПАО «НоваБев Групп»
🥃НоваБев Групп (ранее — «Белуга Групп») – один из крупнейших производителей и дистрибьюторов алкогольных напитков (в основном крепких) на территории РФ. Также компания контролирует сеть алкомаркетов «ВинЛаб» и активы по производству продуктов питания на Дальнем Востоке.
Компании принадлежат 5 ЛВЗ общей мощностью производства более 20 млн декалитров (дал) в год, завод по производству этанола мощностью 1 млн дал в год, винодельческий комплекс «Поместье Голубицкое».
👨🏻💻Летом 2025 на НоваБев была осуществлена кибератака, в результате которой временно парализовало всю сеть Винлаб. Позднее группа успешно восстановила все ключевые бизнес-процессы.
⭐Кредитный рейтинг: AА- «стабильный» от Эксперт РА (понижен в июле 2026) и АА «стабильный» от НКР (июнь 2026).
👉В обращении 5 выпусков общим объемом 28,3 млрд ₽. На все предыдущие выпуски я делал подробные разборы. Ближайшее погашение — в июле 2027.

Облигации НоваБев Групп на Мосбирже. Данные от 20.09.2026. Источник: сайт Мосбиржи
📊Финансовые результаты НоваБев
Смотрим ключевые цифры из недавно опубликованного отчета по МСФО за 6 мес. 2026:
🔼Выручка: 74,4 млрд ₽ (+7,6% г/г). Себестоимость продаж увеличилась меньше — на 5,3% до 46,4 млрд. EBITDA подросла на 9% г/г до 10,0 млрд ₽, рентабельность по EBITDA составила 13,4%.
🔽Чистая прибыль: 1,3 млрд ₽ (-38,3% г/г). Чистые финансовые расходы при этом взлетели на 55%, до 4,4 млрд ₽.
💰Собств. капитал: 24,2 млрд ₽ (+8,3% за 6 мес). Активы не изменились и остались на уровне 128 млрд ₽. На балансе 22 млрд ₽ кэша (в конце 2025 было 18,3 млрд).
🔺Кредиты и займы: 43,9 млрд ₽ (+16,8% за 6 мес). Оценочная долговая нагрузка Чистый долг/EBITDA LTM немного выросла с 1,0x до 1,4x, но остается более чем комфортной. Капитал при этом полностью перекрывает чистый долг, что радует.

Источник: отчет ПАО «Новабев» по МСФО за 6 мес. 2026
⚙️Параметры выпусков
💎Выпуск 3Р4 (фикс):
● Название: НоваБев-003Р-04
● Купон: до 16,5% (YTM до 17,81%)
● Срок: 3 года (1080 дней)
❗Амортизация: 50% от номинала на 30-м купоне
💎Выпуск 3Р5 (флоатер):
● Название: НоваБев-003Р-05
● Купон до: КС+250 б.п.
● Срок: 2 года (720 дней)
❗Амортизация: 50% от номинала на 18-м купоне.
💎Общие для обоих выпусков:
● Номинал: 1000 ₽
● Объем: 5 млрд ₽
● Выплаты: 12 раз в год
● Без оферты
● Рейтинг: АА- от Эксперт РА, АА от НКР
● Выпуски для всех
👉Организатор: Совкомбанк.
⏳Сбор заявок — 24 сентября, размещение — 29 сентября 2026.
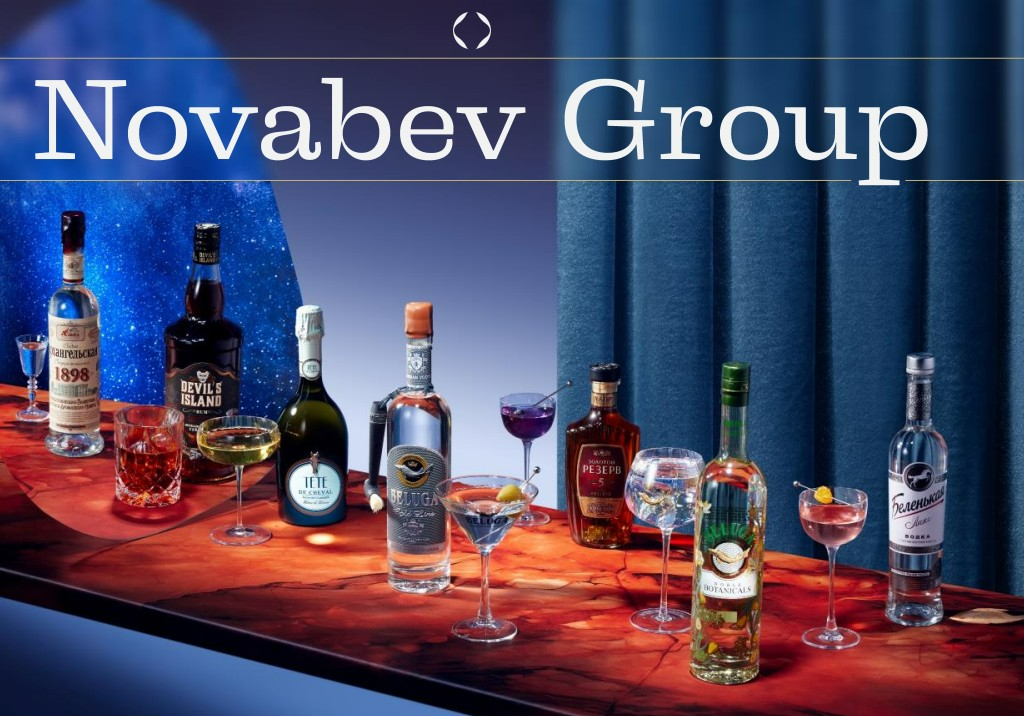
Продукция Novabev. Источник фото: Яндекс.Картинки
🤔Резюме: можно по писят
🥃Итак, НоваБев (экс-Белуга) размещает фикс на 3 года и флоатер на 2 года общим объемом 5 млрд ₽ с ежемесячными купонами, без оферты и с амортизацией в виде возврата половины номинала за 6 мес. до погашения каждого выпуска.
✅Крупный и надежный эмитент. Крупнейшая алко-корпорация России с отличной репутацией и очень высоким кредитным рейтингом AA.
✅Рост показателей. Операционные результаты и выручка остаются на очень высоком уровне с тех пор, как компания успешно адаптировалась к внешнеполитической ситуации. Потенциальный выход на IPO Винлаба может привести к росту стоимости всей группы.
⛔Снижение прибыли. Прибыль упала почти на 40% г/г, а финансовые расходы наоборот — прилично подросли. Долговая нагрузка ЧД/EBITDA увеличилась с 1,0 до 1,4х, покрытие процентов ICR снизилось с 2,04x до 1,44x. Зато капитал перекрывает сумму чистого долга с запасом.
⛔Ухудшение рейтинга. Эксперт РА отмечает повышение процентной нагрузки на фоне высоких ставок кредитования. При этом сама долговая нагрузка признается низкой, а ликвидность — высокой (ну ещё бы, когда на счетах лежит 20+ ярдов кэша).
💼Вывод: реально «крепкие» по надежности выпуски. Вполне могут подойти консервативным инвесторам для разбавления защитной части портфеля. Тем более, что даже флоатер будет доступен неквалам благодаря двойному рейтингу.
Скорее всего, ставки купонов на размещении заметно укатают вниз, даже несмотря на мини-панику последних дней в корпоративных облигациях. Рынок любит и доверяет компании: предыдущий фикс 3Р3 с купоном 14,5% сейчас торгуется почти по номиналу, а выпуск 3Р2 с купоном 15,25% — выше номинала.
Лига Инвесторов
16.1K пост8.4K подписчика
Правила сообщества
1. Необходимо соблюдать правила Пикабу
2. Запрещены посты, не относящиеся к тематике сообщества
3. Запрещается откровенная реклама
4. Нельзя оскорблять участников сообщества.