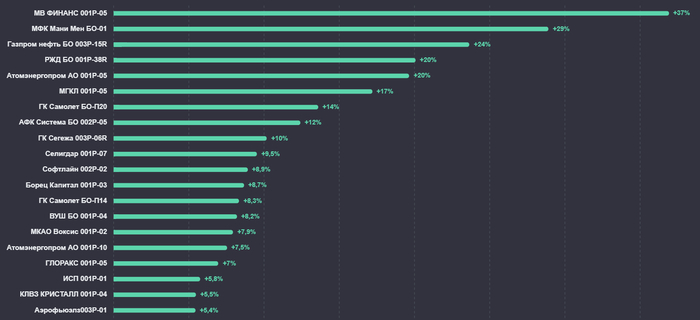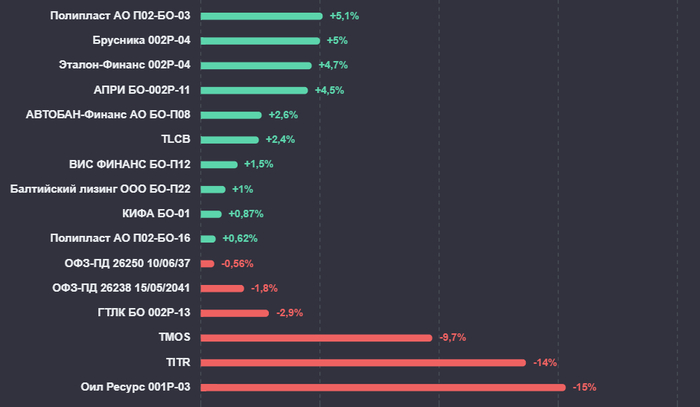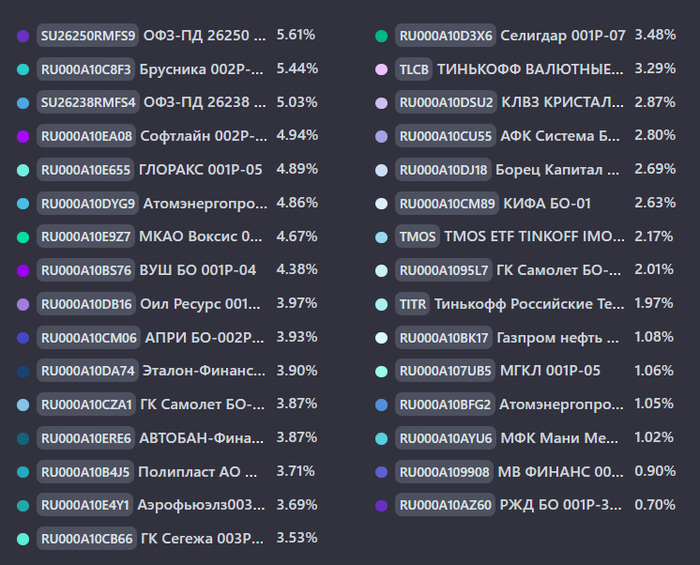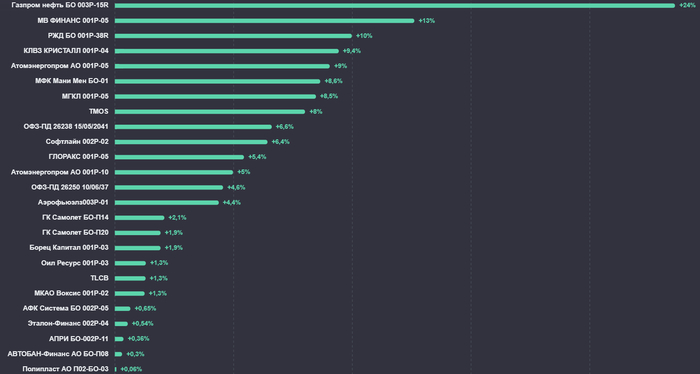
Серия «Обзор портфелей»

3

Остался на полтора месяца без купонов. Закрытие преддефолтных позиций⁠⁠

Серия Обзор портфелей

Коллеги, приветствую! Рано или поздно факап случится у каждого, кто держит в портфеле эмитентов из сегмента ВДО. Главное здесь — вовремя выйти и не игнорировать риски в надежде, что худшее уже позади и решение обязательно найдётся.

Сегодня хочу поделиться сделками, которые, с одной стороны, высвободили средства от продажи, а с другой — привели к фиксации убытков. Насколько всё критично и что именно я продал — дальше по тексту. Поехали.
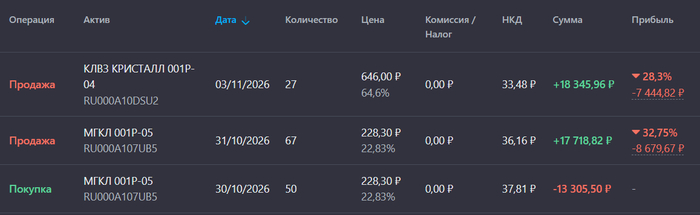
📍 МГКЛ 001Р-05 $RU000A107UB5

На этой неделе, решил окончательно закрыть данную позицию. В какой-то момент даже докупал бумаги — казалось, что компания не может рухнуть так быстро, тем более судя по последней отчётности деньги на счетах у неё были. Но после новостей об отмене шортов вспомнился кейс ЕвроТранса: там буквально на следующий день посыпались неприятные новости одна за другой. Доля у меня изначально была минимальной из возможных для ВДО, но всё равно осадок неприятный.

Изначально я и не планировал держать их до погашения — собирался выйти в середине 2027 года. Основные погашения у компании приходятся на 2030–2031 годы: примерно 69% долга, или 4,33 млрд рублей. Но контора рухнула гораздо быстрее.

Срок на исправление ситуации истекает 13 ноября. Если эмитент не успеет рассчитаться с держателями облигаций (1P-07) до этой даты, наступит уже полноценный дефолт по бумаге.

📍 КЛВЗ КРИСТАЛЛ 001P-04 $RU000A10DSU2

На смену одних судебных притензий пришли новые: почти 4,9 млн рублей — столько требуют с калужского «Кристалла» по двум новым искам, и это лишь очередное звено в цепочке споров.

«Виппапирус» (1,95 млн) и «Флекс-Н-Ролл Рус» (2,92 млн) обвиняют завод в неисполнении договоров поставки. Оба заявления приняты к производству, предварительные заседания — 25 ноября и 16 декабря.

Цепочка выглядит тревожно. Июнь 2026-го — иск «Зернопродукта» на 15,4 млн рублей. Август — претензии «Спиртзавода «Бекетовский»» на 65,2 млн. Октябрь — требование более 111 млн рублей. Теперь — ещё два дела. Суммы разные, истцы разные, но природа споров одна: обязательства по поставкам не исполняются. Именно эта повторяемость, а не размер конкретного иска, и является главным риском для завода и его партнёров.

Пока ни по одному из новых дел решения о взыскании не принято, но накопление претензий уже само по себе создаёт неопределённость вокруг финансовой устойчивости предприятия.

Всё началось с уголовного дела: против конечного бенефициара Павла Победкина — его завели ещё в марте по налоговой статье. Речь шла о претензиях на 107 млн рублей, однако они касались прежнего бизнеса, то есть периода до прихода Победкина в КЛВЗ «Кристалл». Дело дошло до приговора, но обошлось без строгих последствий: в середине сентября 2026 года Хамовнический районный суд Москвы признал Победкина виновным в уклонении от уплаты налогов (ч. 2 ст. 199 УК, санкция — до пяти лет лишения свободы) и ограничился штрафом в 450 тыс. рублей, реального срока не последовало.

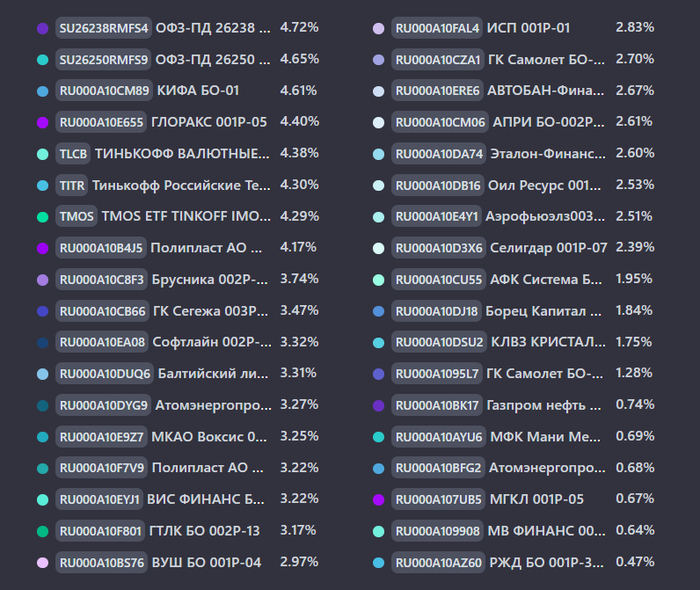
В этой бумаге у меня было 2% от капитала. Пока речь шла исключительно о личных налоговых претензиях к бенефициару, я до последнего сохранял позицию, но с учётом последних новостей решил полностью выйти из облигаций этого эмитента.

Статистика за все время:

• Текущая стоимость портфеля: 1 021 634,36 ₽

• Ежегодный купонный доход: 150 056,61 ₽

• Ежемесячный купонный доход: 12 504,72 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

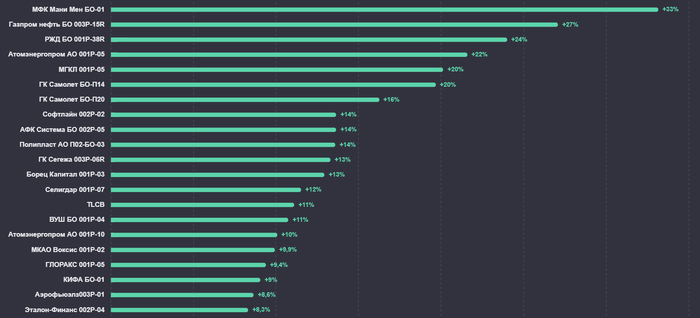
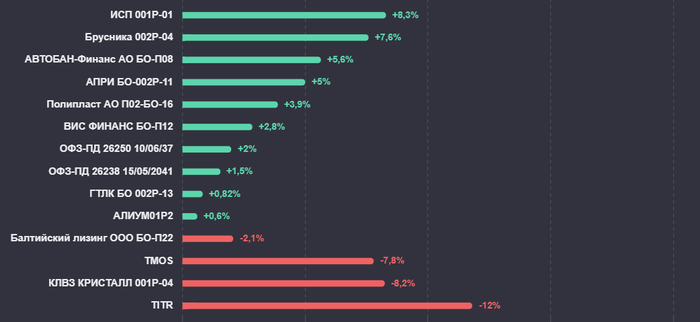
Вместо вывода: Общие потери с учётом полученных купонов составили практически 16 124,72 ₽. Если экстраполировать эту сумму на сформировавшуюся ежемесячную пассивную доходность в виде купонов, то потери отобьются примерно через 39 день — что уже выглядит не так печально. Сам себе придумал проблем — сам их решил. Спасибо за отличный опыт — идём дальше.

Теперь ваша очередь — расскажите, по каким позициям в портфеле у вас всё больше сомнений?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Показать полностью 2
3

Почему я не продаю ВДО, несмотря на риски. Разбор портфеля и сделок⁠⁠

Серия Обзор портфелей

Рынок гособлигаций медленно, но верно восстанавливается — и это несмотря на довольно жёсткий сигнал ЦБ, который пересмотрел свои ожидания по ставке на 2027 год. Я по-прежнему верю, что недавняя доходность около 17% по длинным ОФЗ — это дно, на которое регулятор уже не захочет возвращаться.

А вот компании, которые не могут обслуживать долги без «кислородной маски» в виде постоянного доступа к рынку, становятся главной проблемой. Вынужденное рефинансирование даст ещё большую нагрузку на банковскую систему: банкам придётся открывать кредитные линии для системно значимых игроков. А значит, отступать регулятору уже никак нельзя.

На первичке корпоративных облигаций активность снизилась: новых размещений меньше, календарь спокойнее. Большинство новых бумаг торгуется вблизи номинала или с минимальным отклонением от цены размещения. Поэтому я не спешу набирать основную долю на «первичке» — как показывает практика, с дисконтом от номинала это можно сделать после размещения, когда спекулянты покинут ракету, которая так и не взлетела.

📍 Из корпоративных облигаций: мне интересен новый выпуск «ЭкоНивы» 1Р04. Для меня он привлекателен при итоговом купоне не ниже 18%. Заявку на участие в первичном размещении можно оставить до 29 октября 15:00 МСК, а на вторичке бумага появится 2 ноября.

С полученных купонов за полтора месяца сформировал ежемесячный доход по ОФЗ. К имеющимся 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 докупил четыре недостающих выпуска для этой стратегии 26246 $SU26246RMFS7 26240 $SU26240RMFS0 26233 $SU26233RMFS5 и 26253 $SU26253RMFS3

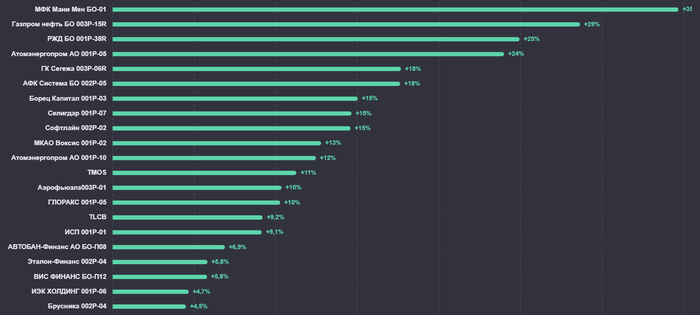
Такими действиями повышаю уровень прогнозируемого дохода и минимизирую риски излишней волатильности в сегменте ВДО, которого у меня в портфеле немало. Именно на них хотел остановиться подробнее и поделиться мыслями — почему же я их не продаю.

• Полипласт у меня 2 выпуска: П02-БО-16 $RU000A10F7V9 и П02-БО-03 $RU000A10B4J5 общая доля 7,3%.

Компания несколько лет реализовывала масштабную инвестиционную программу и финансировала её в основном за счёт заёмных средств. А тут ещё и привычные логистические маршруты через Азовское и Чёрное моря начали давать сбои.

📍 На этом фоне аналитические агентства, пересмотрели рейтинги надёжности:

• 7 октября АКРА поставило рейтинг А (RU) статус «под наблюдением».

• 26 октября НКР пошло дальше: понизило рейтинг с A до BBB+ и установило статус «на пересмотре с возможностью понижения».

Ситуацию осложняет и то, что имеющиеся выпуски на бирже торгуются со значительной премией — выходить на рынок долга с новыми предложениями не выглядит перспективно. Надежда остаётся только на банки, которые, в ожидании отдачи бизнеса и ввода новых мощностей, поддержат эмитента. Банкротить системно значимого игрока и замораживать огромные производственные мощности — не самое верное решение.

• МГКЛ 001Р-05 $RU000A107UB5 минимальная доля - 0,75%. Эта инвестиция давно перешла в разряд веры. Вопросов к эмитенту слишком много, и они заставляют крепко задуматься — прежде всего о чистоте его действий.

Свежие новости тревожат: ФНС приостановила операции по счетам 8 из 11 «дочек» МГКЛ. Общий размер ограничений — 1,22 млрд рублей. В компании говорят, что задолженность техническая и скоро будет погашена. По их словам, налоговая задолженность уже снизилась на 30%, осталось около 800 млн.

По облигациям: в этом году погасить нужно 150 млн — не критично, деньги найдут. В следующем году погашать уже 400 млн. Пока ситуация с долгом не критичная, но груз претензий и сомнения в прозрачности всё сильнее склоняют к мысли, что исход предрешён.

В деньгах моя позиция — 12К - месяц моего пассивного дохода. Увеличивать или закрывать ее пока не планирую. О других компаниях, которые у меня в минусе, я писал в отдельном посте — обязательно прочитайте, если интересно.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Показать полностью 2
7

Что я купил на развороте ОФЗ: разбор позиций и план до конца года⁠⁠

Серия Обзор портфелей

По ОФЗ наконец-то повеяло стабильностью: RGBI развернулся вверх и вырос с 111,08 до 111,68 пункта, а от октябрьского минимума индекс прибавил более пункта. Доходности снизились по всей кривой: 5-летние — 16,29%, 10-летние — 16,46%, 20-летние — 16,36% (за три дня −0,24%, −0,42% и −0,65% соответственно).

Помогли более уверенные аукционы Минфина — спрос вернулся и в средний, и в длинный сегмент, а отдельные выпуски ушли почти без премии ко вторичке. Плюс инвесторы отыгрывали улучшение внешних новостей. Но чтобы рост продолжился, рынку нужен новый позитив, а ожидания по ставке и прогнозам ЦБ на заседании 23 октября охлаждают аппетит к риску.

📍 Мои ожидания: до заседания лучше держать умеренную дюрацию. Если ЦБ не расстроит, до конца года вполне может сложиться благоприятный сценарий для RGBI — как обычно, с усилением во второй половине декабря, когда институционалы закрывают год. А там и ожидание предновогоднего подарка от ЦБ может тоже сыграть свою роль.

Если серьёзно, то по ОФЗ я предполагаю, что на недавней коррекции мы поставили дно: возвращать доходности длинных ОФЗ к 17%+ — это уже непосильная ноша для корпоративных выпусков. Компании в последний месяц занимали с существенной премией — и к рынку, и к своим собственным бумагам, ситуация доходила до абсурда.

На деле получалось, что бизнес вынужден год за годом занимать дороже, а если к этому добавляется ухудшение финансовых показателей, число дефолтов со временем может вырасти в разы. А такой сценарий никому не нужен. Поэтому ЦБ как минимум будет стараться удержать доходность гособлигаций на текущих уровнях.

📍 Что успел купить?

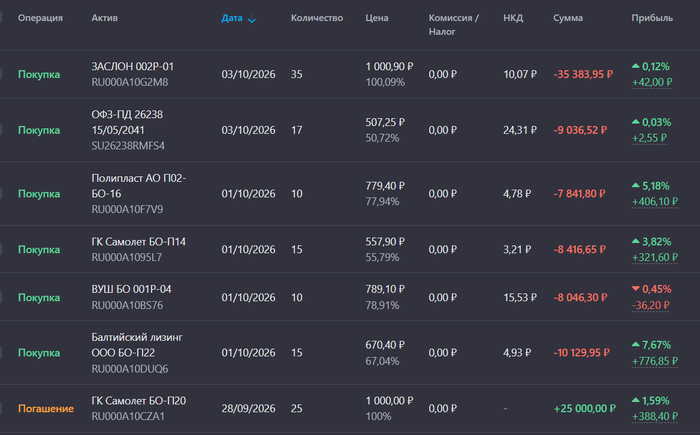
Следуя этим мыслям, я увеличил вес в двух выпусках ОФЗ — 26238 $SU26238RMFS4 и 26250 $SU26250RMFS9 доведя их до 10% от капитала. Плюс прикупил короткий валютный выпуск Полипласт П02-БО-03 $RU000A10B4J5 - погашение через 4 месяца.

На этом свободные деньги у меня закончились, так что с 10 октября складываю купоны в кубышку — на момент поста там 2936,48 рублей. В среднем купонами капает 13 283,52 ₽ в месяц.

📍 В планах до конца октября подкупить — 26246, а потом ещё 26240, 26233 и 26253. Тогда со следующего года купоны по ОФЗ будут приходить каждый месяц.

Среди корпоративных выпусков меня заинтересовало предложение ЭкоНива 001P-04: заявку на участие в первичном размещении можно оставить до 22 октября, на вторичном рынке бумага появится 26 октября. Для меня этот выпуск интересен при итоговом купоне не ниже 18%. Подробный обзор со всеми рисками есть на канале.

Продолжаю открыто показывать «изнанку» портфеля: все позиции как на ладони: и те, что красиво зеленеют, и те, что грустят в красной зоне. Риски по компаниям, которые торгуются далеко от номинала, для меня остаются приемлемыми — доля каждой не превышает 3%, так что по своей стратегии расставаться с ними не планирую.

📍 Самая глубокая просадка — в коротком флоатере Самолет БО-П14 $RU000A1095L7 С прицелом до года сидеть в них не так страшно, а вот что будет с компанией на длинном горизонте — вопрос открытый. Мыслями на этот счёт делился в отдельном посте — как по Самолету, так и по другим эмитентам, которые минусуют в моём портфеле. Обязательно прочитайте, если пропустили.

А теперь к вам: что покупали из последнего и какой стратегии придерживаетесь на рынке? Смело делитесь в комментариях.

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией

Показать полностью 3
5

Покупать становится все страшнее. Что не так с облигациями и рынком долга?⁠⁠

Серия Обзор портфелей
Покупать становится все страшнее. Что не так с облигациями и рынком долга?

Коллеги, приветствую! После двух недель бездействия на рынке долга я всё же решил небольшой долей докупить бумаги, которые сейчас торгуются значительно ниже номинала. Все эти компании я уже разбирал в канале, и мнение не меняется: не верю, что крупный бизнес с реальным весом внутри страны не будут пытаться спасать.

Путь сложный — и для инвестора, которому нужно беречь нервные клетки, и для менеджмента, который ищет покупателя на ликвидные активы.

📍 С этими мыслями увеличил позиции в следующих выпусках:

• Вуш 001P-04 $RU000A10BS76 и Самолёт БО-П14 $RU000A1095L7 Как мне кажется, в крайнем случае их поглотят крупные игроки, если сами не справятся с долгами. Как бы внутри страны ни кошмарили бизнес Вуш, мне он нравится своей аккуратной экспансией. На конец мая 2026 года Whoosh уже представлен примерно в 15 городах Латинской Америки.

Про «Самолёт» — пару слов отдельно. В начале прошлой недели рынок знатно штормило на техдефолте: возникла проблема с выплатой по выпуску БО-П20 на 2,5 млрд. Сумма для «Самолёта» небольшая, но если компания испытывает сложности даже с ближайшим погашением, рынок закономерно задаётся вопросом: а что будет с более крупными выплатами? Длинные бумаги сейчас держать не хочу, а вот короткие — со сроком до года — ещё могут погасить. Что будет дальше, покажет время.

• Полипласт П02-БО-16 $RU000A10F7V9 Эмитент практически достроил все заводы, под которые активно занимал средства. Если проанализировать уже введённые мощности — вопросов к генерации денег и к спросу на продукт нет.

• Балтийский Лизинг БО-П22 $RU000A10DUQ6 Главное — найти средства на предстоящее погашение в ноябре. Как по мне, в крайнем случае эмитенту может помочь ПСБ: напомню, у Промсвязьбанка в залоге 100% долей операционной компании «Балтийский лизинг».

Логика простая: банку выгодно, чтобы заложенный актив сохранял стоимость и стабильно генерировал поток — тогда и кредит будет обслуживаться. В теории ПСБ может выступить кредитором: дать новый заём или рефинансировать часть долга, чтобы появились деньги на ноябрьские платежи, включая put-оферты по облигациям.

Проверка на прочность. На put-оферты по БО-П14 $RU000A10A3W1 (19 ноября 2026) и БО-П21 (25 ноября 2026) приходится львиная доля нагрузки. Если бы все держатели предъявили 100% бумаг, компании пришлось бы выплатить 11,5 млрд только по этим двум выпускам.

Основные держатели обоих выпусков — страховые компании. Менеджмент заявляет, что ведёт с ними переговоры о замещении вместо выкупа и что ликвидность под оферты зарезервирована. Но конкретную сумму резерва компания не раскрыла — и это нервирует рынок.

❗️ Что будет дальше? Сейчас индекс Гособлигаций приближается к уровню поддержки 110 пунктов. Если ЦБ на заседании 23 октября сохранит жёсткую риторику или приостановит цикл снижения ставки, а Минфин продолжит давить на рынок, то доходности длинных ОФЗ пробьют 17% и направятся к 18%+. Это протолкнёт RGBI к психологической отметке 100 и такого допускать никак нельзя.

В таком сценарии на рынке долга начнётся настоящая паника. Закредитованные компании, выживающие за счёт постоянного рефинансирования, будут вынуждены предлагать ещё более высокую доходность — как относительно собственных выпусков, так и в сравнении с условиями заимствований Минфина.

В этот момент вся шаткая конструкция рынка может быстро схлопнуться. Именно поэтому вблизи текущих значений я на этой неделе подкупал самый длинный выпуск ОФЗ 26238 $SU26238RMFS4 Так как в подобное развитие событий я не верю. А что Вы покупали в свой портфель и почему?

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой Телеграм-канал. Также подписывайтесь на MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Показать полностью
2

Распродал облигационный портфель от ВДО. Что попало под нож и на что заменил?⁠⁠

Серия Обзор портфелей

Сейчас на долговом рынке, как и на фондовом, непростая ситуация. Инвесторы массово переходят от рискованных стратегий к надёжным активам. Новые выпуски облигаций почти не покупают — даже высокие купоны не спасают их от обвала сразу после старта.

Волна дефолтов сносит всё на своём пути, и, чтобы не оказаться в эпицентре, я решил выйти из нескольких известных представителей ВДО. Ситуация по ним ухудшалась постепенно, поэтому решительно взялся за минимизацию рисков.

Здесь важно вовремя реагировать, потому что облигации — инструмент коварный: они очень вяло растут в цене, зато падают стремительно. Торговать ими как акциями — самая частая ошибка новичков на рынке.

📍 Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.

• Валютные инструменты: служат хеджированием геополитических рисков.

• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.

• Фонды акций: обеспечивают участие в росте крупнейших компаний.

На данный момент в портфеле 32 облигации и 3 фонда:

Основной фокус сегодня — детальный разбор двух полностью закрытых сделок с указанием причин и логики каждого решения:

🔴 КИФА БО-01CNY $RU000A10CM89

Несмотря на выход из позиции с дисконтом около 10% от номинала, итоговый результат оказался положительным за счёт высокого купонного дохода за весь период владения.

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. На фоне этого: в мае 2026 года НРА понизило рейтинг компании с BBB до BB+.

🔴 Оил Ресурс 1P-03 $RU000A10DB16

Закрыл самую опасную позицию в портфеле — из сегмента ВДО. Смог выйти практически без серьёзного урона: минус 4,48%, или 1407 ₽. Как потом оказалось, это была последняя возможность продать по 925 ₽ — дальше котировки рухнули.

Когда добавлял компанию в портфель, у нее было значительно меньше темных пятен по сравнению с сегодняшним днем. Постоянное завышение стоимости активов со стороны компании и проблемы с аудитом — теперь для меня в прошлом.

В портфеле осталась одна по-настоящему опасная позиция — КЛВЗ КРИСТАЛЛ 1P-04 $RU000A10DSU2

Причина: против конечного бенефициара Павла Победкина ещё в марте завели уголовное дело по налоговой статье. Сумма претензий — 107 миллионов рублей, но это касается старого бизнеса, до его прихода в КЛВЗ Кристалл.

Не исключаю попыток со стороны государства принудительной приватизации компании. У меня в этой бумаге около 2% от капитала, продавать. Пока речь идёт только о личных налоговых претензиях к бенефициару, я остаюсь в позиции.

🟢 В числе новых покупок — два выпуска с рейтингом А-:

• Алиум 1Р2 $RU000A10FWZ8

• ИЭК Холдинг 1Р-06 $RU000A10FZ24

Оба разместились с премией не только к текущему рынку, но и к своим же более старым выпускам, которые уже торгуются на вторичке. По мере снижения ключевой ставки - это создаёт дополнительный спекулятивный потенциал.

Разборы по этим компаниям с их слабыми местами и точками риска уже опубликованы на канале — если пропустили, настоятельно рекомендую ознакомиться.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 13% до 13,3% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: довести до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 931 152,68 ₽

• Ежегодный купонный доход: 126 544,62 ₽

• Ежемесячный купонный доход: 10 545,39 ₽

Напомню, моя цель — выйти на 100 000 ₽ купонного дохода в месяц. Это позволит покрывать большую часть текущих расходов и даже что-то откладывать. Пока до цели далеко, но я продолжаю путь.

✅️ Если хотите не упустить новые подборки и обзоры свежих выпусков, добро пожаловать в мой канал в MAX. Там делюсь авторскими обзорами по акциям, облигациям, фондам и вообще всем, что кажется интересным. Заходите, будет полезно.

'Не является инвестиционной рекомендацией
Показать полностью 2
0

Собрал облигационный портфель с годовой доходностью свыше 20%. Что внутри?⁠⁠

Серия Обзор портфелей

Рынок корпоративного долга переживает непростые времена. Инвесторы массово пересматривают риски: вместо погони за доходностью — бегство в качество, короткие дюрации и надежные имена. Новые выпуски облигаций все чаще проваливаются — даже щедрые купоны не спасают, а бумаги уходят в минус сразу после размещения.

Прошедшая неделя принесла 20 случаев неисполнения обязательств. Среди должников — как знакомые лица, так и новички: Нафтатранс плюс, Соби-лизинг, Мосрегионлифт, Нэппи Клаб, Чистая планета, Открытие холдинг, Ю ди пи авто, Бизнес-Лэнд, СибАвтоТранс.

В этой турбулентности появляются и возможности. Если волна распродаж докатится до качественных имен, такие бумаги, как ОДК, Вис Финанс, Аренза-Про, Глоракс, ЭкоНива и Полипласт, станут отличными целями для покупки. Но есть и те, кого стоит избегать: компании с систематической задолженностью перед ФНС — ЖКХ РС(Я), Бизнес-Лэнд, Омега, Центр Резерв, СЛДК, Эффективные технологии, Антерра.

Коррекция на рынке меня не пугает: я планомерно следую своей стратегии и использую текущие просадки, чтобы аккуратно наращивать позиции в акциях через фонды. Облигационная часть продолжает исправно приносить купоны, а значит, я спокоен за базовый доход. Когда рынок развернётся, я уже буду в игре.

📍 Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.

• Валютные инструменты: служат хеджированием геополитических рисков.

• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.

• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

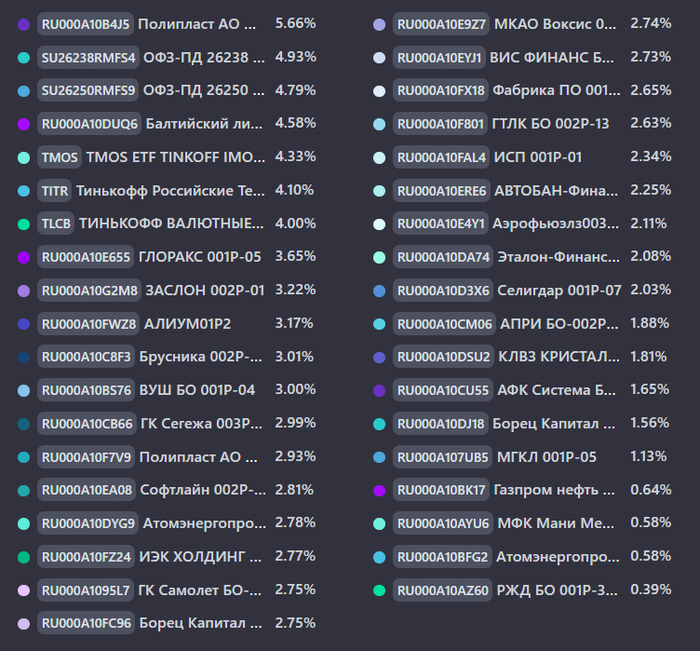
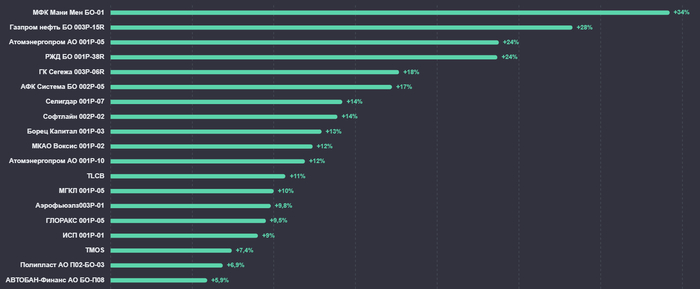
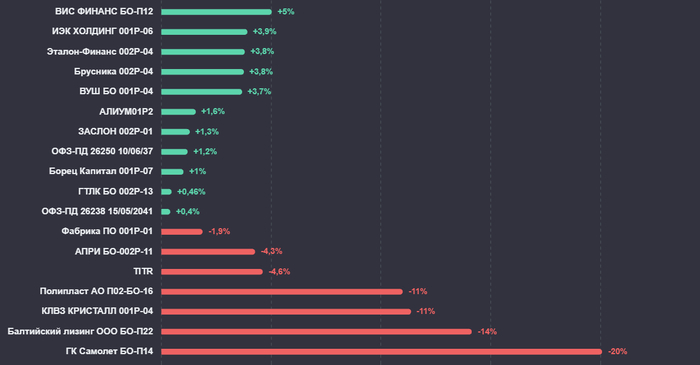
На данный момент в портфеле 33 облигации и 3 фонда:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и выделил бы двух эмитентов, положение которых за последний год заметно ухудшилось:

🔴 КИФА БО-01CNY $RU000A10CM89 (ВВ+) Доходность к погашению: 25,7% на 1 год 1 месяц

В 2025 году компания допустила нарушение кредитных ковенантов. Причина — резкий рост долговой нагрузки: финансовый долг увеличился на 171% до 665 млн рублей, а операционный денежный поток ушел в минус. В результате показатель чистый долг / EBITDA превысил допустимые уровни, зафиксированные в кредитных соглашениях.

Ухудшение финансовых показателей не осталось незамеченным рейтинговыми агентствами. В мае 2026 года НРА понизило рейтинг компании с BBB|ru| до BB+|ru|, прямо указав в пресс-релизе на эти причины.

🔴 Оил Ресурс 001P-03 $RU000A10DB16 Доходность к погашению: 44% на 4 года 2 месяца

К эмитенту есть вопросы по отчётности и расчёту доходов. Бумаги рухнули после отзыва рейтинга НРА 2 июня — агентству просто не хватило данных.

Плюс у «Кириллицы» 22 августа 2026 года предстоит погашение выпуска БО-03 $RU000A106UB7 на 300 млн рублей. Именно это и подпитывает опасения, что материнская компания не справится с обязательствами и допустит техдефолт. Однако предыдущий выпуск БО-02 в этом же месяце был полностью погашен, что немного сглаживает тревогу.

Пока я не принял окончательного решения о выходе из этих облигаций: несмотря на все озвученные риски, эмитенты продолжают исправно платить, а доля этих бумаг в портфеле остаётся комфортной по отношению к депозиту, поэтому на данный момент я сохраняю позицию.

Общая доля фондов в структуре портфеля: за последний месяц увеличилась с 9,5% до 13% покупками $TMOS, $TITR и $TLCB. Среднесрочная цель: увеличить до 20%.

Статистика за все время:

• Текущая стоимость портфеля: 908 266,59 ₽

• Ежегодный купонный доход: 128 884,62 ₽

• Ежемесячный купонный доход: 10 740,39 ₽

• Эффективная доходность: на фоне коррекции рынка долга с 20,38% выросла до 23,27%

• Доходность к погашению без учета реинвестирования купона: с 18,3% выросла до 21,08%

🔥 Если хотите больше полезного контента и свежих разборов, заглядывайте ко мне в телеграм-канал и Мах — там много всего интересного.

'Не является инвестиционной рекомендацией
Показать полностью 3
3

Разбавляем портфель из ВДО - новыми идеями. Полный разбор и сделки⁠⁠

Серия Обзор портфелей

Сигнал с апрельского заседания ЦБ однозначен: регулятор не планирует быстро снижать ключевую ставку, вопреки ожиданиям части бизнеса и трейдеров.

Следовательно, выбранная облигационная стратегия не теряет актуальности, а переход в акции пока преждевременен. В рамках этой стратегии и постоянного отслеживания рынка я обнаружил несколько интересных кейсов для пополнения портфеля.

За отчетный период проведено три сделки: Цель — наполнить портфель длинными выпусками с минимальными рисками. Взял эмитентов, за которыми стоят сильные поручители, чтобы при ухудшении финансового состояния были резервы для поддержания ликвидности.

📍 Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.

• Валютные инструменты: служат хеджированием геополитических рисков.

• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.

• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

📍 На данный момент в портфеле 30 облигаций и 3 фонда:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и ключевым изменениям за последний месяц:

🟢 ОДК 001P-01 $RU000A10ES32 (А+) Доходность к погашению: 16,93% на 2 года 10 месяцев

Единственный в России интегратор в сфере двигателестроения — АО «ОДК» (структура «Ростеха»). Холдинг консолидирует 90% отраслевых активов: от авиации и космоса до нефтегаза и энергетики.

Стратегические цели компании поддерживаются на государственном уровне, а прямое участие «Ростеха» (как контролирующего акционера) обеспечивает жёсткое планирование бюджета и достижение показателей. Подробный обзор.

🟢 Вис Финанс БО-П12 $RU000A10EYJ1 (А+) Доходность к погашению: 17,5% на 3 года 5 месяцев

Холдинг «ВИС» на рынке с 2000 года, его основная модель — государственно-частное партнёрство. Портфель включает порядка ста крупных инфраструктурных объектов в 23 городах: от энергетики и промышленности до транспорта, социалки и нефтегаза.

Долг высокий, но он в значительной степени проектный — кредиты привязаны к конкретным концессиям. Их гасит не компания из своего кармана, а государство через бюджетные платежи. Такой долг не считается корпоративным и не создаёт прямых рисков для облигационеров. Подробный обзор.

🟢 Балтийский лизинг БО-П22 $RU000A10DUQ6 (АА-) Доходность к погашению: 19,23% на 2 года 4 месяца с амортизацией.

«Балтийский лизинг» — универсальная лизинговая компания для МСБ: авто, спецтехника, оборудование. 82 филиала по РФ, головной офис в Санкт-Петербурге.

С середины 2024 года компания находится в залоге у ПСБ, то есть фактически под контролем государства. Это даёт основания полагать, что при серьёзных проблемах с долгом её не оставят без поддержки. Подробный обзор.

Моя тактика проще и надёжнее: на любом серьёзном падении Мосбиржи я докупаю фонды на акции. Диверсификация вместо риска:

• $TMOS - Крупнейшие компании РФ

• $TITR - Российские Технологии

• $TLCB - Локальные валютные облигации

Общая доля фондов в структуре портфеля: 7,5%

📍 Статистика за все время:

• Текущая стоимость портфеля: 762 309,28 ₽

• Ежегодный купонный доход: 111 924,41 ₽

• Ежемесячный купонный доход: 9 327,03 ₽

• Эффективная доходность: 20,15%

• Доходность к погашению без учета реинвестирования купона: 18,16%

В планах на текущий год:

• Цель: нарастить позицию в фондах акций до целевого уровня в 20%.

• Финансовая задача: ежемесячный пассивный доход 10 000 ₽.

Если пост оказался полезным, ставьте реакции, подписывайтесь на канал - поддержка каждого очень важна!

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Показать полностью 3
2

Из каких облигаций собрал портфель на 2026 год. Полный разбор и сделки⁠⁠

Серия Обзор портфелей

С момента последнего анализа облигационного портфеля прошёл месяц. Пора представить основные операции, направленные на фиксацию повышенной доходности в условиях продолжающегося цикла снижения ключевой ставки.

За отчетный период проведено три сделки, триггером которых стала вышедшая годовая отчетность за 2025 год. Мы давно отслеживали эти компании, и дополнительные аргументы в пользу их финансовой устойчивости послужили сигналом к немедленной покупке.

При детальном рассмотрении мой портфель нельзя назвать консервативным: весомая доля приходится на высокодоходные облигации (ВДО). Я иду на этот риск осознанно, полагаясь на фундаментальный анализ. Тщательное изучение отчетности помогает отсеивать ненадёжных эмитентов и действовать взвешенно.

Если финансовые показатели компании ухудшаются, я без колебаний выхожу из позиции, не пытаясь усредняться и не надеясь на разворот.

📍 Инвестиционный портфель диверсифицирован под разные сценарии:

• Корпоративные облигации: как основа для дохода.

• Валютные инструменты: служат хеджированием геополитических рисков.

• Длинные ОФЗ: для игры на рост котировок в ожидании смягчения денежно-кредитной политики.

• Фонды акций: обеспечивают участие в росте крупнейших компаний, определяющих динамику индекса МосБиржи.

На данный момент в портфеле 28 облигаций и 3 фонда:

Текущую структуру портфеля вынес в наглядный скриншот с указанием доли каждой позиции от депо. Основное внимание сегодня предлагаю уделить детальному анализу сделок и ключевым изменениям за последний месяц:

📍 Оил Ресурс 001P-03 $RU000A10DB16 (ВВВ-) Доходность к погашению: 27,51% на 4 года 5 месяцев

Финансовые показатели РСБУ за 2025 год:

• Выручка: составила 46,6 млрд рублей, увеличившись более чем в 2 раза по сравнению с 2024 годом (21,6 млрд рублей).

• Чистая прибыль: достигла 2,011 млрд рублей, что в 4,2 раза превышает показатель прошлого года (483 млн рублей).

• Рентабельность: по чистой прибыли составила 4,3%.

Рост финансовых показателей обусловлен расширением торговых операций, развитием логистической инфраструктуры и масштабированием ключевых направлений бизнеса.

📍 Брусника 002Р-04 $RU000A10C8F3 (А-) Доходность к погашению: 23,33% на 2 года 3 месяца

Финансовые показатели МСФО за 2025 год:

• Выручка: 116 млрд рублей, рост на 53% по сравнению с предыдущим годом.

• EBITDA: 44 млрд рублей, рост на 94%.

• Чистая прибыль: 7,6 млрд рублей, рост на 69%.

• Валовая маржинальность: 42%, несмотря на давление со стороны ставок и роста себестоимости.

• Долговая нагрузка: соотношение чистого долга к EBITDA снизилось до 3,9х (с 5,8х годом ранее).

• Земельный банк: 10,6 млн м², рост на 10% по сравнению с предыдущим годом.

📍 Автобан-Финанс БО-П08 $RU000A10ERE6 (А+) Доходность к оферте: 18,19% на 2 года 6 месяцев

По доходности в своей рейтинговой группе — один из лидеров. Зашёл до оферты со среднесрочным горизонтом. Обзор на компанию.

Моя тактика проще и надёжнее: на любом серьёзном падении Мосбиржи я докупаю фонды на акции. Диверсификация вместо риска:

• $TMOS - Крупнейшие компании РФ

• $TITR - Российские Технологии

• $TLCB - Локальные валютные облигации

Общая доля фондов в структуре портфеля: 7,4%

📍 Статистика за все время:

• Текущая стоимость портфеля: 627 555,76 ₽

• Ежегодный купонный доход: 94 187,09 ₽

• Ежемесячный купонный доход: 7 848,92 ₽

• Эффективная доходность: 20,61%

• Доходность к погашению без учета реинвестирования купона: 18,75%

В планах на текущий год:

• Цель: нарастить позицию в фондах акций до целевого уровня в 20%.

• Финансовая задача: ежемесячный пассивный доход 10 000 ₽.

✅️ Еще больше торговых идей и аналитики по рынку можно найти здесь: МАХ | Telegram. Присоединяйтесь!

'Не является инвестиционной рекомендацией
Показать полностью 3
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества