5

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

Кто ее нахваливает? Ее действия и привели к этому кошмару? Ситуация с Российсим рыноком прям точно отражает преддепрессионный период США. Когда Банки как не в себя давали огромные ничем не обеспеченые кредиты населению.

Она экономист, оканчивала бостонский и еще какой ейльсеий институт экономики, где они проходят, почему именно случилась Великая Депрессия в США и как имеено ее можно было избежать.

И вот человек с такими знаниями целенаправленно наступил на те же грабли.

Любая инициатива принимаемая в высоких кабинетах банально не застрахована от злоупотребления населением. (Вспомните утильсбор, где реально платили людям. Тут же появились какие-то ооо которые скупали ржавый мусор у людей и выбивали у государства большие деньги. И эту процедуру повторяли много раз)

Вот они предложили льготную ипотеку. Причем не ограничили количество льготных ипотек на семью. Хочешь бери десять на каждого родителя, хочешь 20, хочешь 30, да хоть 100.

Ну не ебобо? Нахера им столько? 1 квартиру на семью, максимум 2 все. Следующая уже не по льготной готово.

Первое что сделает типичный Россиянин с другом у которого реьенок есть, попросит взять и ему жилье в ипотеку, он же не идиот платить базовую ставку банка, он захочет сэкономить. Причем сильно сэкономить.

А льгота от государства - это кабала для следующего поколения, но не в нашем случае.

Вот и вышло что по семейной ипотеке в основном квартиры брали состоятельные богатые люди, которые пытались сохранить капиталл. Вот типичная бабка у которой 5 квартир в москве. Понять откуда у женщины в глубоком климаксе и деменции столько недвижимости - наверное сложно для нашего великого экономиста.

А сейчас ой людям нужно доступное жилье.

И после этих слов жилье станет еще не доступнее.

Сук вы когда штрафы вводите, вы же первым делом перестраховываетесь, чтобы умные россияне не могли это обходить. Оперативно работаете, даже моргающих ловят, потому что соучастие правонарушению.

А тут 2+2 сложить не получается у высшего экономиста, что среднестатистическая семья живет на сьеме, потому что льготная ипотека им не доступна. Доходы не тянут и банк отказывает даже в кредите. (Мне банк не одобрил кредитку на 300000₽ потому что посчитал мою репутацию не достаточно надежной, хотя у меня 0 просрочек)

Еще и сделала одолжение людям с деньгами- просто пересекла на корню возможность молодым семьям без денег влезть в льготную ипотеку. Ибо другого объяснения для чего вводить заградительный первоначальный взнос для молодых семей, я не могу

Будет вам 6% но вот от 20% стоимости жилья вы должны собрать. Откуда их собирать? Почку продавать?

Зато человек с деньгами видит это как надежную инвестицию, еще и защищенную от хомячков.

За эту глупую инициативу с 2023 года (когда ввели обязательный первоначальный взнос?) - по России продано огромное жилья еще и по льготной программе. Ну люди не идиоты же брать жилья по базовой ставке (сколько существует ипотечных брокеров и прочих агентств, которые предлагают за определеную сумму влезть в субсидированую программу)

Кто это купил? В основном богатые состоятельные люди, которые просто хотели еще и сэкономить.

Отличная помощь ЦБ, как доходы проверять- они первые, как счета арестовывать так они сразу, тут как тут.

А как прикрыть лазейку с получением льготной ипотеке лицам, без детей и тд. Они только сейчас почесались. Ой а как это получилось

Показать полностью
5

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

Лет 20-25 назад отечественным банкам (в первую очередь государевым Сберу и ВТБ) нужно было быстро нарастить капитал. По массе причин. В т.ч. чтобы наш банковский сектор не сожрали иностранные банки, для которых отечественная банковская система 20 лет назад выглядела "на карманные расходы". Ну и чтобы в дальнейшем они могли уже и за счёт своих капиталов что-то кредитовать крупнее ларька у вокзала.
Вот для этого и запустили "льготную" ипотеку. Для того-же самого "льготные" автокредиты, "льготные" кредиты для предприятий и предпринимателей.

Все всё прекрасно понимали, ещё при запуске "льготной" ипотеки, что это не что иное, как за счёт государственных денег (из наших налогов) быстрое накачивание капитализации банков. Что оно заодно вызовет пирамиду на рынке строительства, приведёт к опережающему росту цен и вот это вот всё. Тут не надо быть Ландау, чтобы просчитать куда всё пойдёт и куда повернёт.
А потом: то один кризис, то другой, то выборы, то пандемия, то СВО. И каждый раз "страшно рушить строительную пирамиду, ведь эти гоблины, по цепочке, треть экономики обрушат!". Это буквально рефреном звучало во всех экономических обзорах и статьях последние 15-20 лет.
Так что Набиулина никакого открытия не совершила и огласила, что 2*2=, как ни удивительно, но таки 4. Просто общее замедление экономики сейчас позволяет и строителей немножко к норме привести. У них уже не получается третью экономики шантажировать: она и так уже охлаждённая донельзя лежит и строители ничего ей сделать не смогут даже, если пачками банкротиться начнут. Ну максимум ещё один процентик "отрицательного роста". Даже и не заметит уже никто.
Вообще вот эта ситуация с таким длительным удержанием запретительно высокой ставки явно была не просто так. Я надеялся, что это по душу девелоперов пришли. Вот, оказалось, что не зря надеялся.
Возможно дальше, по аналогии с ОАК, Ростех и т.д. увидим Единую Государственную Строительную Корпорацию, которая по типовым проектам продолжит дальнейшее строительство. Ну и новые механизмы "соцнайма", "строительных сберкасс" (это, кстати, вполне себе симпатичное решение от немцев, погуглите, если интересно) или что-то ещё. Возможно даже всё сразу: и Единая Государственная и "до 3х этажей могут строить частники, а в особых зонах до 10" и соцнайм и сберкассы и старая ипотека от микрофинансовых организаций с атомным процентом.
Строительную пирамиду рушить нужно было давно. Жаль, что так надолго затянули. Это очень сильно аукнулась нам в т.ч. и демографически. Хорошо, что, наконец-то, решились.

Показать полностью

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

"Государственное и муниципальное жильё" на Западе это массовые программы.
И социальные вопросы решает реально.
Та же история что с каршерингом, если ездить тебе надо, а на свою машину выложить не можешь из карма мешок денег - ну вот возможность.
Если взять цену квартиры в Англии и поделить на стоимость аренды муниципального жилья - ну 10ки лет получаются.
И живут семьями, с детьми, с детьми допольнительные возможности выдаются.
В целом - решение "квартирного вопроса" котоырй испортил не только москвичей:)

1

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

Три причины многовато для случайного раздолбайства. Для случайного раздолбайства хватило бы одной. Три причины многовато для намерения дать заработать нужным людям. Для этого хватило бы двух. Три причины - налицо обычный заговор. Для заговора три и более причин - в самый раз.
Впрочем, "1. Бюджетная нагрузка. 1,7 триллиона рублей." - скорее всего это не причина, а цель. Цель заговора. Но тогда причин остается только две. Значит, все-таки кому-то дали заработать на фоне заговора?

150

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

Потому что ипотека не была льготной, просто разницу оплачивало государство! Человек брал ипотеку под рыночный процент, (15-20%) но платил 6%, а разницу вносило государство! Таким образом банки ничего не теряли были только в плюсе, а государство в минусе, переплачивая за квартиру по две-три стоимости.

Вот если бы государство, само строило жилье, и давало бы его в рассрочку... По себестоимости ... Наверно не потратило бы 1,7 триллионов рублей!

Ответ на пост «Пришло время правды. 12.11.2026»⁠⁠

Свобода слова - великая вещь! Раньше ты молчал, и все думали, что ты умный. А теперь все тебя услышали и поняли: дурак - дураком.

Достаточно иметь ставку рефинансирования 5% и все проблемы с ипотекой решаются сами собой. Ведь это не только про то, как взять ипотеку, а про то, как еë платить! Ставка 5% позволит, наконец, экономике расти. При чëм не финансам, а реальному сектору. Вместе с этим вырастут зарплаты и покупательная способность.

Вся остальная чушня про государственную аренду и доступное жильë - пыль в глаза.

3193
Политика

Пришло время правды. 12.11.2026⁠⁠

Сегодня, впервые за 2021 - 2026 годы, Большой человек с Большого экрана сказал то, что должно было быть сказано по соответствующей теме давным-давно.
Цитата:
"... Основное – это то, что в конечном счете гражданам нужна не доступная ипотека, им нужно доступное жилье..."

Догадайтесь с одного раза, кто это сказал?

<!--noindex--><a href="https://pikabu.ru/story/prishlo_vremya_pravdyi_12112026_14520316?u=https%3A%2F%2Fcbr.ru%2Fabout_br%2Fnabiullinaes%2F&t=https%3A%2F%2Fcbr.ru%2Fabout_br%2Fnabiullinaes%2F&h=8a47005c30866c047e2fec2ba93ae4902848e15d" title="https://cbr.ru/about_br/nabiullinaes/" target="_blank" rel="nofollow noopener">https://cbr.ru/about_br/nabiullinaes/</a><!--/noindex-->

https://cbr.ru/about_br/nabiullinaes/

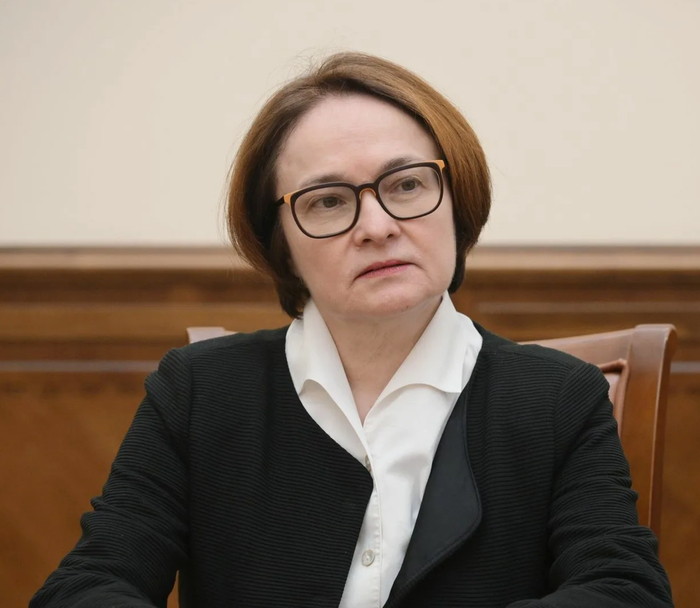
Очевидно, выразить мысль настолько прямо могла только Эльвира Сахипзадовна Набиуллина -
Повелительница ставки, Хозяйка золотых резервов, Хранительница рубля, Спасительница России. Вероятно, это звучит высокопарно, но именно её действия привели к тому, что экономика нашей страны не только выстояла, но и успешно развивается, несмотря на наличие ряда проблем.

Полный текст выступления ЭСН в Государственной думе можно почитать здесь.

Теперь - к делу.
Льготная ипотека - всё. Массовая раздача ипотечных кредитов под 6% годовых семьям с детьми прекращена. Теперь действительно льготную ипотеку могут получить многодетные семьи, а также представители некоторых, особо важных для страны специальностей.

Почему прекращена массовая льготная ипотека? Рассмотрим причины:
1. Бюджетная нагрузка. 1,7 триллиона рублей.
2. Злоупотребления граждан. Более четверти квартир, купленных по льготной ипотеке, куплены с инвестиционными целями.
3. Опережающий рост цен на первичное жильё (в 2,2 раза с 2020 года), нивелировавший доступность квартир для граждан, при накопленной инфляции за тот же период в 89,1%.

Какие ошибки были совершены при запуске программы льготной ипотеки?
1. Отсутствие ограничений по количеству купленных квартир на 1 семью. Должна была быть "одна ипотека в одни руки". Но этого сделано не было. В результате граждане, имевшие деньги, успешно вложились в несколько квартир, и "раскрутили" рынок.
2. Льгота на ипотеку должна была быть не федеральной, а региональной. Т.е. гражданин, постоянно проживающий и работающий в условном Нефтеюганске, получающий соответствующую региону заработную плату, должен быль получать льготу от ХМАО, на покупку жилья в своём регионе. А при желании купить квартиру в другом регионе гражданину следовало бы воспользоваться ипотекой на рыночных условиях. Такого ограничения не было, в результате рынки Москвы, Санкт-Петербурга, Казани и Краснодарского края оказались перегреты спросом, а региональные рынки стагнировали.

Что делать?
Повторю своё предложение, которое неоднократно озвучивал ранее. Государство (с моей точки зрения) обязано предоставить гражданину жильё на приемлемых условиях. Вариантов предоставления такого жилья всего два. Правда, оба - не совсем рыночные. Впрочем, я кейнсианец, мне можно.

1. Государственная аренда.
В этом варианте гражданин получает от государства (региона?) квартиру в регионе своего проживания на условиях льготной аренды. Допустим, по фиксированной цене, составляющей 1/5 (или другую долю малую) от рыночной цены аналога.
При этом площадь квартиры на 1 члена семьи должна соответствовать некоторой норме. Предположим - площади жилья на 1 человека, рассчитанной в Генеральном плане соответствующего города, с каким - то коэффициентом.
Рассмотрим на примере Санкт-Петербурга. Норматив площади на 1 человека по генеральному плану - 28 кв.м. Назначим произвольный коэффициент 0,7. Получим 20 кв.м. на 1 проживающего, следовательно, на двоих нужна квартира в 40 кв.м.
Подобная квартира на окраине Петербурга стоит около 40 т.р. в месяц. Соответственно, государство должно предоставить квартиру гражданину за условные 8 - 10 т.р. в месяц, плюс коммуналка. Это более чем приемлемые условия.
По мере появления детей в семьях, граждане, использующие государственную аренду, должны получить право смены квартиры - с маленькой на большую.
Естественно, локация квартир, предоставляемых в государственную аренду, будет определяться государством, а не гражданином.

2. Государственная ипотека.
Этот вариант предусматривает право каждого гражданина на получение от государства (региона?) 1 раз в жизни государственной ипотеки, в сумме, соответствующей стоимости площади жилья на 1 человека, определённой генеральным планом поселения. Под 0,00% на 20 лет. Деньги выплачиваются целевым образом - от государства застройщику. При этом гражданин оставляет за собой право добавить к сумме государственной ипотеки любую сумму своих (но не кредитных!) денег.
Рассмотрим на примере Санкт-Петербурга. Норматив площади на 1 человека по генеральному плану - 28 кв.м. Средняя цена 1 кв.м. новостроек эконом - класса в Петербурге - 290 т.р. Соответственно, сумма государственной ипотеки - 8 120 000 рублей. При сроке кредитования в 20 лет под 0,00% гражданину надо будет платить в месяц 33,83 т.р. Это более чем доступно... А если брать, например, молодую семью - то за платёж в 67,66 т.р. можно получить квартиру в 56 кв.м.

А если бы льготной ипотеки не было?
Как указывалось выше, государство потратило на субсидирование льготной ипотеки 1,7 триллиона рублей. Фактически, эти деньги ушли на формирование прибыли банков, т.е. "в песок".
В рамках программы государственной аренды на эту сумму можно было бы построить (считаю по строительной себестоимости - 80 т.р./кв.м., без учёта стоимости земли, т.к. земля государственная) 21,25 миллионов кв.м. жилья. При этом недвижимость оставалась бы в собственности государства, и генерировала бы денежный поток порядка 60 - 80 миллиардов рублей в год, не считая оплаты коммунальных услуг.
В рамках программы государственной ипотеки этими деньгами можно было бы осчастливить около 250 тысяч человек.
При этом и застройщики были бы заняты...

С Вами - AlexRadio. На связи!

P.S. Отправил текст поста, оформленный письмом, в общественную приёмную партии, за которую голосовал на выборах. Пусть подумают над предложениями.

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества