FinansyProsto

FinansyProsto

Разбираю банки, вклады, кредиты, налоги и финансовые изменения без сложных терминов. Только то, что действительно касается обычного человека.
На Пикабу
Дата рождения: 8 октября
в топе авторов на 334 месте
100 рейтинг 1 подписчик 0 подписок 4 поста 0 в горячем
1

Внесли крупную сумму наличными на карту: когда банк может спросить, откуда деньги⁠⁠

Внесли крупную сумму наличными на карту: когда банк может спросить, откуда деньги

Внести на собственный счёт 300 тысяч, 500 тысяч или даже несколько миллионов рублей само по себе не запрещено. Это могут быть накопления, деньги от продажи автомобиля, подарок родственников, средства после сделки или наличные, которые человек долго хранил дома.

Но в 2026 году банки действительно стали внимательнее относиться к таким операциям. 20 мая Банк России выпустил отдельные методические рекомендации по определению источников происхождения средств при операциях с наличными, а 21 мая публично сообщил, что банкам рекомендовано уделять повышенное внимание внесению клиентами крупных сумм наличных.

Это не означает, что любой крупный взнос автоматически приведёт к блокировке. Но если операция выглядит необычно для конкретного клиента, банк может попросить объяснить происхождение денег.

Есть ли сумма, после которой банк обязательно задаст вопрос

Универсального порога вроде «внёс больше 100 тысяч — готовь документы» нет. Закон № 115-ФЗ позволяет банкам принимать обоснованные меры по определению источников происхождения денег клиента, но оценка проводится с учётом конкретной ситуации.

Например, человек много лет получает официальную зарплату, постепенно накапливает деньги, а потом вносит 600 000 ₽ для открытия вклада. Такая операция выглядит иначе, чем внезапное внесение нескольких миллионов рублей на счёт человека, по которому у банка практически нет информации о доходах и финансовом положении.

Поэтому две одинаковые суммы у разных клиентов могут вызвать совершенно разную реакцию.

Что изменилось в 2026 году

В рекомендациях Банка России от 20 мая 2026 года банкам предложено усилить контроль за операциями с крупными суммами наличных и ежедневно анализировать такие операции. При этом регулятор отдельно указал, что повышенные критерии не должны механически применяться к физлицам, если банк уже располагает документально подтверждённой информацией об их финансовом положении и происхождении средств.

Из этого следует довольно практичный вывод: искать мифическую «безопасную сумму» менее полезно, чем иметь понятное и подтверждаемое происхождение денег.

Какие операции с наличными могут вызвать больше вопросов

В первую очередь внимание может привлечь ситуация, когда сумма заметно не соответствует известному банку финансовому положению клиента.

Например, человек обычно получает на счёт 50–60 тысяч рублей в месяц, а затем вносит 3 млн ₽ наличными. Это ещё не означает нарушения. Деньги могли появиться после продажи автомобиля, получения наследства, крупного подарка или формироваться как накопления в течение многих лет. Но банк может захотеть понять, откуда возникла такая сумма.

Проблема обычно не в самих наличных, а в том, насколько понятно и подтверждаемо их происхождение.
Внесли крупную сумму наличными на карту: когда банк может спросить, откуда деньги

Какие документы могут помочь

Здесь всё зависит от реального источника денег. Если вы продали автомобиль, пригодится договор купли-продажи. Если квартиру — документы по сделке и расчётам. Если получили наследство — свидетельство о праве на наследство. Если крупную сумму подарил родственник — могут помочь документы и банковские следы, подтверждающие обстоятельства передачи денег.

С накоплениями ситуация сложнее. В таком случае полезны справки о доходах за прошлые годы, выписки по счетам, документы о снятии денег, продаже имущества и другие подтверждения, из которых складывается понятная финансовая история.

Важнее не количество бумаг, а возможность логично объяснить, как сформировалась внесённая сумма.

А если я просто много лет хранил деньги дома

Это вполне обычная жизненная ситуация, но доказать её бывает сложнее.

Представим, что человек десять лет откладывал часть официальной зарплаты наличными и накопил 1,5 млн ₽. Само по себе это не означает ничего незаконного. Но если банк попросит пояснения, одной фразы «копил дома» может оказаться недостаточно.

Гораздо убедительнее будут документы, показывающие, что за предыдущие годы у человека действительно были доходы, из которых такая сумма могла сформироваться.

Именно поэтому при внесении крупных наличных лучше заранее понимать, чем при необходимости можно объяснить их происхождение.

Обязан ли банк принять наличные

Банкноты и монеты Банка России являются законным средством наличного платежа и обязательны к приёму по номинальной стоимости, в том числе для зачисления на счета и во вклады. Это прямо разъясняет Банк России.

Но из этого не следует, что банк не имеет права интересоваться происхождением средств. Приём наличных и финансовый мониторинг — разные вопросы. Банк может принять деньги и при этом запросить сведения или документы, если для проверки операции есть основания.

Появится ли налог только потому, что вы внесли наличные

Нет. Само внесение собственных денег на собственный счёт нового дохода не создаёт.

Если у вас уже было 700 000 ₽ наличными и вы положили их на банковский счёт, от самой операции ваши доходы не увеличились ещё на 700 000 ₽. Налоговые последствия зависят от того, как эти деньги появились первоначально.

Если это ранее полученная зарплата, повторного НДФЛ из-за внесения её на счёт не возникает. Если деньги были получены от продажи имущества, сдачи квартиры, предпринимательской деятельности или оказания услуг, налоговые последствия определяются правилами именно для такого дохода.

Поэтому важно разделять два вопроса: банковскую проверку происхождения денег и обязанность платить налог.
Внесли крупную сумму наличными на карту: когда банк может спросить, откуда деньги

Стоит ли дробить крупную сумму

Я бы этого не советовал делать специально ради попытки «не попасть в поле зрения банка». Разбивка одной крупной суммы на множество небольших взносов не даёт гарантии отсутствия проверки и может, наоборот, сделать общую картину операций менее понятной.

Гораздо разумнее иметь документы и понятное объяснение происхождения денег.

Главное

В 2026 году Банк России действительно рекомендовал банкам усилить внимание к крупным внесениям наличных. Но это не означает запрета на наличные и не означает автоматической блокировки после какой-то определённой суммы.

Главное, чтобы происхождение крупной суммы можно было разумно объяснить и, если потребуется, подтвердить документами.

А вам приходилось вносить на счёт крупную сумму наличными? Банк задавал вопросы или операция прошла без дополнительных запросов?

Источники:
Банк России — рекомендации по определению источников происхождения средств клиентов при операциях с наличными: https://www.cbr.ru/counteraction_m_ter/acts/
Банк России — «Банки усилят контроль источников денежных средств при внесении клиентами крупных сумм наличных»: https://cbr.ru/press/event/?id=28550
Федеральный закон № 115-ФЗ, статья 7: https://www.consultant.ru/document/cons_doc_LAW_32834/3e3e0d20d2919071b55ef95f26f849df6a4f11e8/
Банк России — о приёме банкнот и монет для зачисления на счета и во вклады: https://cbr.ru/faq/ndo/
Показать полностью 3

Банк попросил объяснить, откуда деньги. Что отправить и когда могут ограничить операции⁠⁠

Сообщение от банка с просьбой подтвердить происхождение денег обычно вызывает тревогу, особенно если речь идёт о крупной сумме, частых переводах или поступлениях от разных людей. Но сам запрос ещё не означает, что банк считает деньги незаконными или собирается полностью заблокировать счёт.

Банк попросил объяснить, откуда деньги. Что отправить и когда могут ограничить операции

Банки работают в рамках закона № 115-ФЗ и обязаны оценивать операции клиентов с точки зрения рисков. Закон позволяет им выяснять цели операций, финансовое положение клиента и при необходимости источник происхождения денег. Объём проверки зависит от конкретной ситуации и уровня риска, который банк видит по клиенту и его операциям.

Если запрос уже пришёл, худшая тактика — просто его проигнорировать. Гораздо полезнее понять, какую именно операцию банк хочет проверить, и ответить по существу.

Почему банк вообще задаёт такие вопросы

Универсальной суммы, после которой банк автоматически начинает проверку, нет. Внимание может привлечь не один крупный перевод, а вся картина движения денег: регулярные поступления от разных людей, быстрое перечисление средств дальше, внезапное крупное пополнение, операции, которые заметно отличаются от обычной активности клиента, или движение средств, которое трудно сопоставить с известными банку доходами.

Поэтому утверждения вроде «до 100 тысяч можно переводить спокойно, а выше сразу блокировка» вводят в заблуждение. Один крупный и понятный перевод по договору может оказаться для банка прозрачнее, чем десятки небольших поступлений без понятного назначения.

Что именно может попросить банк

Банк может запросить письменное пояснение экономического смысла операций, сведения об источнике поступивших денег и подтверждающие документы. Банк России в материалах для клиентов прямо приводит среди возможных запросов пояснения по операциям, данные об источниках средств и справки о доходах.

Единого списка документов на все случаи нет. Всё зависит от того, откуда реально появились деньги.

Если это зарплата, могут пригодиться документы о доходах или трудовых отношениях. Если деньги получены от продажи автомобиля или недвижимости — договор купли-продажи и документы по расчётам. При возврате долга — договор займа или расписка. При наследстве — документы, подтверждающие право на наследство. Если деньги перевёл родственник, банку нужно объяснить основание перевода и при необходимости подтвердить его документами.

Смысл ответа простой: банк должен увидеть понятную связь между источником денег, их поступлением на ваш счёт и дальнейшими операциями.

Банк попросил объяснить, откуда деньги. Что отправить и когда могут ограничить операции

Нужно ли отправлять банку вообще всё подряд

Нет. Лучше отвечать именно на то, о чём спрашивает банк.

Если запрос касается одного поступления на 850 000 ₽, обычно нет смысла без необходимости отправлять документы по всем счетам за несколько лет. Но ответ вроде «это мои деньги, объяснять не обязан» тоже вряд ли поможет пройти проверку.

Понятное пояснение может выглядеть так: «12 сентября на счёт поступило 850 000 ₽ от Иванова И.И. Это оплата автомобиля по договору купли-продажи от такой-то даты. Прилагаю договор и подтверждение расчёта».

Чем проще банку сопоставить операцию с реальным основанием, тем понятнее для него ситуация.

А если деньги копились наличными

Здесь подтверждение действительно бывает сложнее, потому что у многолетних накоплений может не быть одного документа на всю сумму.

В мае 2026 года Банк России выпустил отдельные рекомендации по определению источников происхождения денег при крупных операциях с наличными. Банкам рекомендовано внимательнее анализировать такие операции и учитывать сведения о финансовом положении клиента и происхождении средств.

Если наличные действительно накоплены из легальных доходов, могут пригодиться справки о доходах за прошлые годы, выписки, документы о продаже имущества и другие подтверждения, из которых складывается понятная история накоплений. При этом само наличие крупной суммы наличных не означает нарушения — значение имеет возможность объяснить её происхождение.

Может ли банк сразу «заблокировать все деньги»

Здесь важно различать разные меры. Банк может запросить документы, отказать в проведении конкретной операции или ограничить отдельные способы обслуживания. Это не всегда означает, что человек полностью лишается доступа ко всем средствам.

Поэтому после получения сообщения нужно сначала выяснить, что именно произошло: отклонён конкретный перевод, ограничены операции в приложении или введены другие ограничения.

Банк России отдельно описывает порядок действий клиента в ситуациях, связанных с 115-ФЗ, и рекомендует обращаться в банк с пояснениями и документами.

Банк попросил объяснить, откуда деньги. Что отправить и когда могут ограничить операции

Что делать после запроса

Сначала внимательно прочитайте сообщение банка и определите, какие конкретно операции его интересуют. Затем подготовьте короткое пояснение по каждой из них и приложите документы, которые прямо подтверждают происхождение денег.

Если из запроса непонятно, что именно нужно предоставить, лучше уточнить это через официальный чат, приложение, отделение или номер телефона банка. Документы тоже безопаснее передавать только через официальные каналы.

Это особенно важно потому, что запросы «по 115-ФЗ» могут использовать мошенники. Если кто-то просит отправить документы в сторонний мессенджер, перейти по неизвестной ссылке или сообщить коды подтверждения, такой запрос нужно перепроверить непосредственно в банке.

Что будет, если ничего не отправлять

Если клиент не отвечает, банк не получает информации, которая могла бы объяснить спорную операцию. В результате отказ в операции или другие ограничения могут сохраниться.

Если банк уже отказал в проведении операции по основаниям 115-ФЗ и после предоставления документов не изменил решение, существует процедура обращения в межведомственную комиссию при Банке России. На странице Банка России указано, что такое обращение можно направить через интернет-приёмную; комиссия рассматривает его в установленном порядке.

То есть сам отказ банка ещё не всегда означает, что вопрос окончательно закрыт.

Самая частая ошибка — искать «безопасную сумму»

После подобных историй люди часто начинают искать в интернете порог, ниже которого банк якобы гарантированно никогда ничего не спросит.

Такого универсального числа нет.

Банки оценивают не только размер платежа, но и характер операций, их регулярность, участников, назначение и то, насколько движение денег соответствует информации о клиенте.

Поэтому стратегия «разбить один крупный перевод на несколько маленьких» сама по себе не делает операции более понятными для банка и не гарантирует отсутствия вопросов.

Главное

Запрос банка о происхождении денег — это ещё не обвинение и не автоматическая блокировка счёта. Банк пытается понять, откуда появились средства и насколько операция соответствует информации о клиенте.

Лучше всего отвечать коротко и по существу: объяснить реальную причину поступления денег и приложить документы, которые её подтверждают. Чем понятнее происхождение средств, тем проще банку оценить операцию.

А вам когда-нибудь приходил такой запрос? Что именно банк просил подтвердить — крупный перевод, наличные или регулярные поступления?

Источники:
Банк России — информация для клиентов по рассмотрению обращений и ситуациям, связанным с 115-ФЗ: https://www.cbr.ru/protection_rights/rassmotrenie-obrascheniy-potrebiteley-finansovykh-uslug/
Банк России — рекомендации по определению источников происхождения средств при операциях с наличными от 20 мая 2026 года: https://www.cbr.ru/counteraction_m_ter/acts/
Федеральный закон № 115-ФЗ, статья 7: https://www.consultant.ru/document/cons_doc_LAW_32834/3e3e0d20d2919071b55ef95f26f849df6a4f11e8/

Показать полностью 3
0

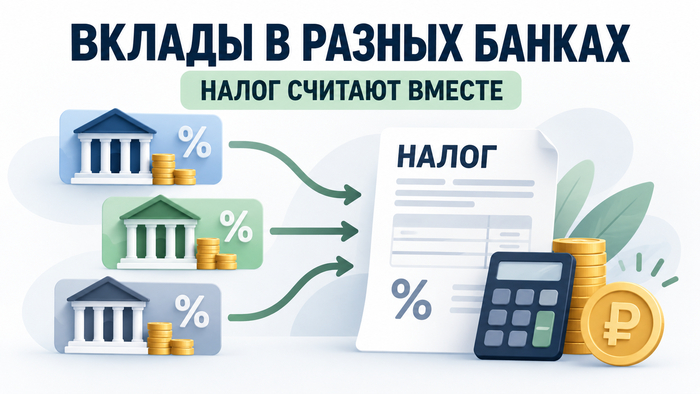
Деньги лежат в трёх банках. Налоговая всё равно сложит проценты: как считается налог по вкладам⁠⁠

Есть распространённое заблуждение: если распределить деньги между несколькими банками, то проценты по каждому вкладу будут рассматриваться отдельно и до налога можно не дойти. На самом деле для ФНС количество банков значения не имеет. Процентные доходы по вкладам и счетам в российских банках за год суммируются, после чего общая сумма сравнивается с необлагаемым минимумом.

Деньги лежат в трёх банках. Налоговая всё равно сложит проценты: как считается налог по вкладам

Поэтому вполне возможна ситуация, когда ни один отдельный вклад не принёс достаточно процентов для возникновения налога, но после сложения доходов из трёх или четырёх банков НДФЛ всё-таки появляется.

Три банка — один расчёт

Предположим, за 2025 год вы получили 90 000 ₽ процентов в одном банке, 80 000 ₽ во втором и 70 000 ₽ в третьем. По отдельности суммы выглядят небольшими, но налоговая увидит совокупный процентный доход — 240 000 ₽.

Необлагаемая сумма процентного дохода за 2025 год составляет 210 000 ₽. Она рассчитывается как 1 млн рублей, умноженный на максимальную ключевую ставку Банка России из действовавших на первое число каждого месяца соответствующего года. Для 2025 года такое максимальное значение составило 21%. ФНС подтверждает именно такой порядок расчёта.

В нашем примере налоговая база составит 30 000 ₽: 240 000 − 210 000. Если применяется ставка НДФЛ 13%, налог получится 3 900 ₽.

То есть распределение денег по нескольким банкам само по себе не позволяет получить отдельный необлагаемый лимит в каждом из них. Лимит один — на совокупный процентный доход человека за год.

Налог считают не с суммы вкладов

Это ещё один момент, который часто путают. Налог возникает не из-за того, что на депозитах лежит, например, миллион, два или пять миллионов рублей. Для расчёта имеет значение именно полученный процентный доход.

В расчёт могут входить проценты не только по классическим срочным вкладам, но и по накопительным и другим банковским счетам. При этом ФНС не учитывает, в частности, проценты по рублёвым вкладам и счетам, ставка по которым в течение всего года не превышала 1% годовых, а также доходы по счетам эскроу.

Поэтому вопрос «у меня же просто несколько небольших вкладов, откуда взялся налог?» вполне может иметь простой ответ: ФНС сложила проценты по всем этим счетам.

Деньги лежат в трёх банках. Налоговая всё равно сложит проценты: как считается налог по вкладам

Банки сами передают сведения в ФНС

Декларировать процентный доход по вкладам в российских банках самостоятельно обычно не требуется. Банки передают сведения о выплаченных процентах в налоговую, а ФНС на основании этих данных рассчитывает НДФЛ и включает его в налоговое уведомление.

При этом проверить переданные сведения всё равно полезно. В Личном кабинете налогоплательщика доступны данные о процентном доходе по отдельным банкам. ФНС указывает, что сведения за 2025 год можно посмотреть в разделе «Доходы» → «Сведения о доходах» → «Проценты по вкладам».

Представим, что там указано: 120 000 ₽ процентов от одного банка, 95 000 ₽ от второго и 60 000 ₽ от третьего. Получается 275 000 ₽ процентного дохода. Вычитаем необлагаемые 210 000 ₽ — остаётся 65 000 ₽ налоговой базы. При ставке 13% это 8 450 ₽ НДФЛ.

Такой простой расчёт позволяет понять, откуда появилась сумма в налоговом уведомлении.

Почему ваш расчёт иногда не совпадает с банковским

Не всегда достаточно умножить первоначальную сумму вклада на рекламную ставку. Вклад мог действовать не полный год, пополняться, частично сниматься или закрываться досрочно. Ставка могла меняться, а проценты — капитализироваться.

Имеет значение и момент фактического получения процентного дохода. Например, если вклад открыт в одном году, а проценты выплачены в следующем, налоговый период будет определяться с учётом даты получения дохода. Для отдельных долгосрочных вкладов с выплатой процентов в конце срока предусмотрены дополнительные особенности расчёта.

Поэтому при проверке уведомления правильнее сравнивать его не с рекламной ставкой банка, а со сведениями о фактически выплаченных процентах.

А если превысили лимит всего на тысячу?

Налогом облагается не вся сумма процентов, а только превышение необлагаемого минимума.

Если за 2025 год процентный доход составил 209 000 ₽ — налоговой базы нет. При 210 000 ₽ она тоже не возникает. А если получено 211 000 ₽, налог рассчитывается только с превышения в 1 000 ₽.

Именно этот момент часто понимают неправильно: после пересечения порога ФНС не начинает брать НДФЛ со всех полученных процентов.

Деньги лежат в трёх банках. Налоговая всё равно сложит проценты: как считается налог по вкладам

Ставка налога тоже имеет значение

С 2025 года для процентных доходов по банковским вкладам действует отдельная прогрессивная шкала. Для налоговых резидентов РФ применяется ставка 13% к доходам до 2,4 млн ₽ и 15% к части дохода сверх этого порога. Поэтому приведённые выше примеры с 13% подходят для ситуаций, где соответствующая налоговая база остаётся в пределах первой ступени.

Когда платить налог за 2025 год

В 2026 году уплачивается НДФЛ с процентных доходов, полученных в 2025 году. Налог рассчитывает ФНС, а сумма появляется в налоговом уведомлении вместе с другими налогами. Срок уплаты — не позднее 1 декабря 2026 года.

Поэтому перед оплатой имеет смысл проверить три вещи: сколько процентов указал каждый банк, правильно ли определён совокупный доход и применён ли необлагаемый минимум в 210 000 ₽.

Главное

Если деньги распределены между несколькими банками, отдельного необлагаемого лимита для каждого банка нет. ФНС складывает процентный доход по российским банкам за год, применяет один необлагаемый минимум и рассчитывает налог с превышения.

Так что три относительно небольших вклада действительно могут привести к НДФЛ, если вместе они дали достаточно большой процентный доход.

А вы распределяете сбережения между несколькими банками или предпочитаете держать вклады в одном? И проверяли уже, какие суммы процентов банки передали в ФНС?

Источники:
ФНС России — «В Личном кабинете налогоплательщика доступны сведения о доходах по вкладам за 2025 год».
ФНС России — «Как рассчитывается налог на доходы с процентов по вкладам за 2025 год».
ФНС — сведения о доходах по вкладам за 2025 год
ФНС — расчёт налога по вкладам за 2025 год

Показать полностью 3
3

Родственник перевёл крупную сумму на карту. Нужно ли платить налог и могут ли возникнуть вопросы у банка?⁠⁠

Обычная ситуация: родители помогают с покупкой машины, ремонтом или первоначальным взносом и переводят вам крупную сумму, например 500 000 рублей. И почти сразу появляются два вопроса: нужно ли с этих денег платить налог и может ли банк спросить, откуда деньги? Здесь важно разделять налоговые последствия и банковский контроль, потому что это две совершенно разные вещи.

Родственник перевёл крупную сумму на карту. Нужно ли платить налог и могут ли возникнуть вопросы у банка?

Сам перевод денег ещё не означает налог

ФНС разъясняет, что сам по себе банковский перевод между физическими лицами не является основанием для начисления НДФЛ. Если деньги получены безвозмездно — например, это денежный подарок, семейная помощь или возврат долга, — само поступление на карту не означает, что с него автоматически нужно платить налог.

Например, родители могут перевести ребёнку деньги на ремонт, супруг — супруге на крупную покупку, родственник — помочь с автомобилем, а знакомый — вернуть долг. Во всех этих случаях значение имеет не размер перевода сам по себе, а причина, по которой деньги были получены.

Поэтому утверждения вроде «если родственник перевёл больше 100 тысяч, налоговая автоматически начислит 13%» неверны. Универсальной суммы, после которой обычный перевод между физическими лицами автоматически превращается в налогооблагаемый доход, нет.

А если это денежный подарок?

Денежные подарки от физических лиц обычно не облагаются НДФЛ. Отдельные правила существуют для подарков в виде недвижимости, автомобиля, акций, долей, паёв и некоторых других видов имущества. При этом для имущества, полученного в подарок от близких родственников, предусмотрено освобождение от НДФЛ.

Поэтому если, например, отец перевёл сыну 700 000 рублей на покупку автомобиля, сам такой перевод не означает, что сын должен автоматически заплатить 13% от полученной суммы.

Но у банка могут возникнуть свои вопросы

У банка другая задача. Он обязан анализировать операции клиентов в рамках законодательства о противодействии отмыванию доходов и финансового мониторинга. Если операция выглядит нетипично для конкретного клиента, банк может попросить объяснить её экономический смысл или происхождение денег.

Родственник перевёл крупную сумму на карту. Нужно ли платить налог и могут ли возникнуть вопросы у банка?

Например, если человеку обычно приходит зарплата 70–100 тысяч рублей, а затем на счёт неожиданно поступает несколько миллионов, банк может запросить дополнительные сведения. Это не означает, что операция незаконна или что счёт обязательно заблокируют. Но клиенту могут предложить пояснить, откуда появились деньги.

Что можно предоставить банку?

Универсального списка документов нет: всё зависит от конкретной ситуации. Если деньги подарили родители, можно пояснить, что это семейная помощь, и при необходимости подтвердить обстоятельства перевода. Если это возврат долга — пригодится расписка или договор займа. Если деньги получены от продажи автомобиля — договор купли-продажи.

Главный принцип простой: не придумывать назначение операции, а объяснять банку реальную причину поступления денег и при необходимости подтверждать её документами.

Нужно ли писать в назначении перевода «подарок»?

Комментарий к переводу может дополнительно объяснить его смысл, но сам по себе он не создаёт и не отменяет налоговые последствия. Надпись «подарок дочери» может помочь показать назначение платежа, однако для налоговой и банка важнее реальные обстоятельства операции.

Что в итоге?

Крупный перевод от родственника сам по себе не означает, что нужно платить НДФЛ. Важно понять, за что именно были получены деньги. Если это семейная помощь или денежный подарок от физлица, само поступление на карту обычно не образует налогооблагаемый доход.

Банк при этом действительно может задать вопросы по необычной операции и запросить пояснения или документы. Поэтому подтверждения происхождения крупных сумм лучше сохранять.

А у вас банк когда-нибудь спрашивал, откуда пришли деньги? Если да, что именно просили предоставить?

Источники:
ФНС России — «Разъясняем порядок налогообложения денежных переводов на карту», 19 января 2026 года: nalog.gov.ru — официальный материал ФНС

ФНС России — «В каких случаях подарок облагается НДФЛ», 10 февраля 2026 года: nalog.gov.ru — официальный материал ФНС

Показать полностью 2
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества