Ждать понижения ставки, очевидно. Либо пользоваться льготными. Ставка рано или поздно понизится (ну либо экономика совсем загнется с такими дорогими кредитами)
Как сказал комментатор выше - высокая ставка может запросто привести к тому, что экономика загнется, поскольку у бизнеса не будет возможности брать кредиты, а значит нужно будет сокращать мощности, уменьшать количество рабочих мест и тд. Это очень не выгодно государству. Но с другой стороны у нас есть стремительно дешевеющая валюта и очень высокие темпы инфляции, которые таким образом хоть как-то удается корректировать.
Сейчас на носу выборы, поэтому видимость стабильного курса рубля является для государства более приоритетной задачей, чем развитие экономики, потому что будет очень сложно продавать народу идею Путинской стабильности, если курс доллара будет 150. Но, как только Путина переизберут, ставку будут постепенно снижать, так что если вы надумали ввязываться в кредитную кабалу, лучше всего сделать это в конце весны-летом. Потому что на фоне снижения ставки, будет разгоняться инфляция, и к осени мы увидим достаточно существенный рост цен на основные категории товаров, и на квартиры в том числе.
Хотелось бы в это верить но: 1) эта логика для мирного времени 2) политика определяет сильнее всех, что будет делаться 3) ключевая ставка уже не сильно то и влияет на курс, цена на нефть и обходимость санкций куда больше
Инфляция к концу года будет огромной, ЖКХ, бензин и тому подобные платоны точно вырастут. Накачивание экономики рублями только усиливается (затраты на обороны 30% бюджета, такого не было никогда в современный России). Рубль уронят процентов на 20 в лучшем случае.
Короче, я сомневаюсь, что сейчас вообще хоть кто-то думает о развитии экономики Все стараются минимизировать потери и просто ждут чуда
Да кто вам эту хрень в голову то вбивает что высокая ставка это всегда тормоз инфляции и наоборот. Про не монетарную инфляцию не слышали? так работает при перемонетизированной экономике и высокая ставка тогда убирает из неё лишние деньги. А у нас недомонетизированная экономика. И убрав высокой ставкой из неё ещё деньги вы тем самым подрывает спрос, увеличиваете издержки на логистику и получаете инфляцию издержек не говоря уже о ударе по бизнесу!
То есть по вашему инфляция не влияет на зарплаты? Вы очень поверхностно думаете об инфляции. Инфляция это обесценивание денег, а не подорожание товаров. Труд так же дорожает. Это бесконечная спираль, дорожает труд -> дорожают товары -> дорожает труд. Поэтому инфляцию очень трудно победить, кто бы чего в голове себе не думал.
Только далеко не факт, что труд будет дорожать сравнимо с инфляцией. Деньги вбрасываются в ВПК, на это идёт немалая часть труда, но никаких товаров для экономики это не создаёт. Поэтому уменьшается число произведенных в экономике потребтоваров. И как результат - их всем в любом случае достанется меньше. А инфляция только упорядочивает этот процесс
Вы немного не понимаете как это раьотает, деньги из ВПК идут на высокие(они сейчас реально завышены) зп работникам, работники тратят их на товары и тем самым создают спрос, именно внимание бюджетных денег и разогнало инфляцию. СВО создало огромный денежный поток, который ринулся на рынок который не был готов к спросу. Вот представьте ситуацию, она очень утрирована но показывает как все это работает. Есть деревня на 500 человек. Есть там небольшой магазинчик, и вся деревня с условным общим доходом в 1 млн там закупается. и вот 3-5 человек начинают получать по 200к, и общий доход 1.6-2млн , спрос на товары 2х, и владелец магазина повышает цены, потому что он понимает, что может то же количество товара продать несколько дороже. И больше заработать. И так раьотает везде и всегда.
Прекрасно понимаю. Деньги идут работникам - спрос растёт. Параллельно часть людей уходят работать в ВПК, часть идёт в армию (независимо от способа) - предложение падает (в целом по стране. Роста экспорта также не наблюдается, так что импортировать больше товаров выйдет разве что за счёт резервов (а это временный механизм).
В итоге на инфляцию давит и растущий объем денег у населения, и сжатие гражданского сектора промышленности.
А что плохого в том что люди которые рискуют своими жизнями на фронте получают по 200к в месяц? Я бы за и два миллиона в месяц не стал бы рисковать. Так что людям которые сейчас там в окопах, получающие чуть большей средней зп по Москве, мы должны быть благодарны, ведь лучше здесь в тепле и в комфорте пускай и с малым кошельком, чем там в холоде где в тебя хаймарсы летят, но с большим кошельком. Инфляция это плохо, но принудительная всеобщая мобилизация(в случае если добровольцев за 200к будет мало) это намного хуже как по мне.
А я где-то указал что это плохо? Я указал что причины инфляции в этом, деньги печатаются, деньги выбрасываются в экономику через гос заказы и оплату бойцам сво и это порождает инфляцию. Ставка цб принуждает часть людей скинуть деньги во вклад и не тратить, чтобы замедлить инфляцию.
Ну у вас тоже поверхностное представление об инфляции. Во-первых, инфляция это двигатель экономики, ее не надо побеждать, ее нужно поддерживать на минимальном уровне в районе 4%. Для этого существуют различные регуляторы, по типу ставки ЦБ.
Во-вторых, подорожание товаров далеко не всегда тождественно подорожанию труда. К тому же подорожание труда при высоких темпах инфляции всегда происходит медленнее подорожания товаров.
Инфляциия- это показатель а не процесс. И показатель в 4% это здоровый уровень инфляции, как и безработица, онп тоже должна быть больше 4%. Потому что дефицит кадров вызывает эту самую инфляцию.
Гм, СОБЫТИЯ 2014 года кончились (для России) заметно быстрее нынешних СОБЫТИЙ, и денег нынешние СОБЫТИЯ жрут куда больше (разгоняя инфляцию зарплатами военных и работников ВПК). Да и санкции, как бы мы к ним ни относились, были куда слабее.
Ну таки отразится, не в вакууме живете. Все по цепочке рушится всегда и в какой то момент вам просто не выплатят зп, дефолт очередной и все вот эти прелести. Вы в этой цепочке тоже есть. Если вы конечно не живете в тайге охотой и огородом.
Революции ничего хорошего не приносят, только откат на дцать лет назад. А в нашем разобщенном обществе к этому добавятся гражданская война и развал страны. А пикабушные рэволюционеры все будут по норам сидеть.
По опыту недвижка идет циклами примерно по 10 лет. В 2008 году тоже прямо помешательство было - хватали квартиры как горячие пирожки. Я тупо не потянул и отложил. В результате купил в 2012 за меньшие деньги, чем на этапе стройки. Сейчас понимаю, что тоже ничего путного не потяну - лезть в ближайшие 3-4 года не буду.
Даже с it ипотекой выплаты сейчас с учетом стоимости жилья в новостройках и не в жопе мира около 30-40к. Казань, стоимость 2-хкомнатной квартиры около 9млн.
Я за 4 мульта ипотеки платил по 32к со ставкой 8%. Тут, что бы такой платеж был, нужно минимум 50% стоимости. А с нынешней % ставкой, то почти 70% стоимости квартиры.
Ну на 30 лет возможно. Я вообще не понимаю людей, кто берет на 30 лет. Вы посмотрите в калькуляторе. Платеж между 25 и 30 лет, будет разница не больше 1000р в месяц
Проще в чем? Что не 36, а 35 тысяч платить придется? Я согласен и понимаю, что быстрее выплачивают все как правило. Но именно разница между 25 и 30 лет, просто не существенная в платеже, а срок очень разный, даже психологически).
10 и 30 лет разница существенная. С этим я не спорю. А ты возьми кредитный калькулятор и посмотри разницу между 25 и 30 лет. Там на платеж 40 тысяч, разница будет в 1000р. Разве это того стоит?
Зачем всю жизнь, ждать пока будет приемлемое значение высокие ставки обычно держаться недолго их и подняли чтобы немного охладить трахание роста цен. А пока снимать, да, либо брать ипотеку, но через годик делать рефинансироавние.
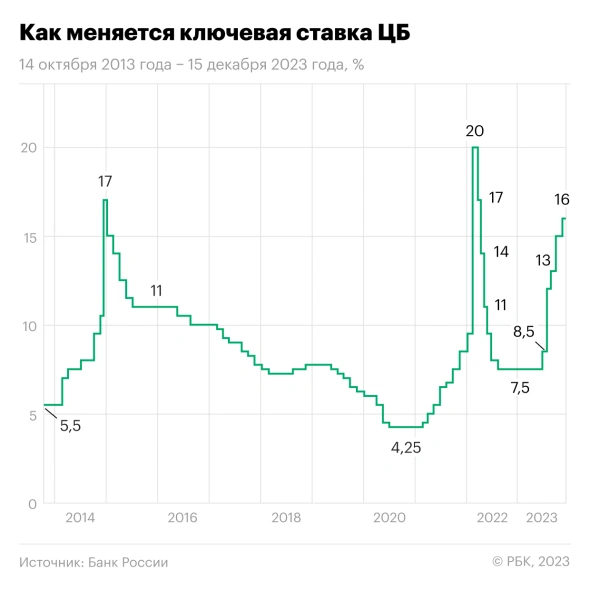
Вопрос ставки всегда многогранен, высокая - добро для одних целей, зло для других. В частности сейчас очень проблемны кредиты, а бизнес почти всегда закредитован по самое немогу, брать новые кредиты ему сейчас слишком дорого если так будет продолжаться долго, экономика начнет глохнуть и инфляция разгонится еще больше. А покупательская способность наоборот начнет падать, тк потребительские кредиты сейчас - это вообще пиздец, условные телики станут покупать меньше, ожидая лучших времен или копя на вкладах, которые наоборот очень привлекательны. И придется ставку снижать чтобы это всё исправить. И по графику видно, что экстремально высокая держится обычно недолго, для исправления конкретной текущей проблемы, годами её такой держать - это стрелять себе в ногу.
В этом то и смысл, инфляция возникает тогда когда граждане свои деньги быстрее выносят в товары, спрос на товары растет, растут цены на товары, это приводит к тому что люди начинают задумываться о смене работы, идет повсеместный рост зарплат, это вот маховик инфляции. Высокая ставка делает вклады привлекательными, снижая покупательский спрос, который останавливает рост стоимости товаров. В этом основная причина действия высокой ставки как механизма регулирования инфляции.
Ну других кандидатов у меня для вас нет. А нет, есть ещё Иран с тремя курсами обмена и плетьми за непокрытые волосы, и кндр (те, судя по фото, одним сиянием лидера могут жить, по ним чёт информации совсем нет)
Покупать по существующей ставке. Через 5 лет (цифра с потолка) ставка либо понизится либо повысится или останется на прежнем уровне что считай равно повысилась. Те кто купил квартиру по существующей ставке сделают рефенансирование на пониженный процент, а те кто ждал понижения ломанутся покупать квартиры из-за чего их стоимость полетит вверх. В итоге те кто купил квартиру по 16% переплатят за эти 5 лет какие-нибудь условные 100тысяч рублей но квартира восрастет гораздо выше а те кто ждал ставку возьмут дешёвую ипотеку на дорогую квартиру.
Надо было раньше брать. Вы в рыночной экономике живёте. Финансовая грамотность - один из важнейших навыков для взрослого человека. Хотя если вам в понедельник нужно принести на труды цветную бумагу и клей, то к вам вопросов нет.
Я не знаю ваших доходов, но обычный человек берет ипотеку не тогда, когда хочет, а тогда, когда хочет и есть возможность. Поэтому только ждать снижения ставки либо брать по текущей, а потом рефинансировать.
Для всех льгот тем или иным образом подняли, ит - застройщик компенсирует, для сельской первоначальный взнос подняли до 30% ( две ипотеки жена+муж это 60%, чтобы проще считать из 15млн нужно иметь ~9,5), в остальных программах либо процент поднялся, либо банки обязали компенсировать разницу (там уже разные у всех способов поиметь свою прибыль)