Серия «Разборы рынка недвижимости»

11

Маркетинговые уловки застройщиков: обещания менеджеров, фальшивые скидки и еще 5 неочевидных подвохов⁠⁠

Серия Разборы рынка недвижимости

Разбираем, как застройщики склоняют вас к покупке и мотивируют переплачивать.

Обещания менеджеров

  • «Сдадим раньше срока и всех соседних ЖК»

  • «Когда-нибудь тут появится парк, школа и ТЦ»

  • «Через год вы продадите эту квартиру на 30% дороже»

Да-да, конечно. Всегда ориентируйтесь только на проектную документацию, ваш ДДУ (договор долевого участия) и реалии рынка, а не на фантазийные уловки застройщиков.
Фальшивые скидки

  • Поднять цену, а потом дать скидку — даже крупные застройщики часто устраивают такие качели. Вот, например, один в феврале поднял цены, а уже в марте устроил скидки на всё.

  • Предложить уникальную скидку «только для вас». Конечно же, их дают всем.

  • Сделать скидки «только до конца месяца». А потом продлить еще на месяц.
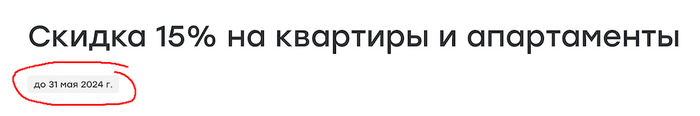
Скидка в интересующем вас ЖК — это не всегда повод торопиться с покупкой. В идеале нужно следить за реальной динамикой цен и за темпами продаж: действительно выгодные предложения появляются тогда, когда застройщик в прошлом месяце продал слишком мало, а еще перед окончанием крупных периодов (квартала, года и т. д.), когда отделу продаж нужно сделать план.

Вот тут можно почитать про лайфхаки, как выбить скидку в новостройке.

Бизнес-класс, бизнес-лайт, комфорт-плюс…

Девелопер может назвать свой проект как угодно, чтобы привлечь покупателей — класс жилья на рынке сегодня не регулируется. По факту же все эти красивые термины легко могут означать обычный комфорт.

На рынке недвижимости даже есть примеры, когда одна очередь ЖК позиционировалась как комфорт-класс, а следующая (точно такая же) — уже как бизнес. Просто чтобы оправдать выросшие цены.

Чтобы не попасться на эту уловку застройщика, всегда проверяйте:

  • Его предыдущие проекты: из чего они построены, как выполнена отделка квартир и входных групп, что говорят жители и т. д.

  • Странички ЖК на сайтах «Дом.рф» и «Циан». Случается, что они тоже указывают классы жилья не совсем некорректно, но в любом случае на сегодняшний день это наиболее достоверные источники.
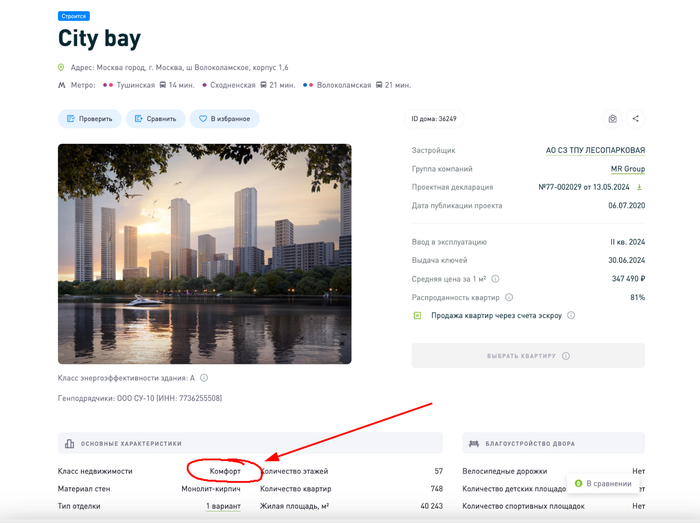
Один из популярных московских ЖК «бизнес-класса», который на самом деле комфорт.

Один из популярных московских ЖК «бизнес-класса», который на самом деле комфорт.

Ограниченная выборка квартир

Если вы просто обратитесь в отдел продаж ЖК, чтобы купить квартиру, скорее всего, вам предложат несколько лотов на выбор — но это не значит, что вам назовут все доступные квартиры по минимальным ценам. В этом случае надо либо спрашивать еще варианты, либо идти на сайт ЖК.

Однако на сайте тоже бывает не все так просто. К счастью, большинство застройщиков уже перешли на нормальные каталоги, однако еще встречаются уникумы, которые скрывают планировки и цены, отсылая вас в офис продаж.

Кроме того, редко какой застройщик выставляет на сайт все квартиры, чаще всего их выкидывают пулами, чтобы не вымылись сразу все дешевые варианты. Все самые дешевые лоты обычно бронируют, а опоздавшие покупатели в панике берут более дорогие варианты. Однако потом застройщик выкинет новый пул квартир.
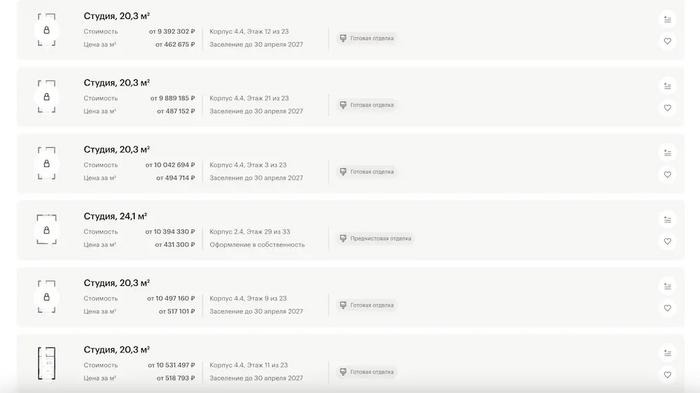
А еще иногда застройщики сами бронируют квартиры, создавая искусственный ажиотаж и вынуждая людей покупать квартиры по завышенным ценам. Вот тут очень было похоже на это.

Предчистовая отделка (white box)

Когда проект продается только с предчистовой отделкой, это нормально. А вот когда застройщик предлагает много вариантов отделки на выбор, это тоже своего рода уловка, чтобы заставить вас переплатить.
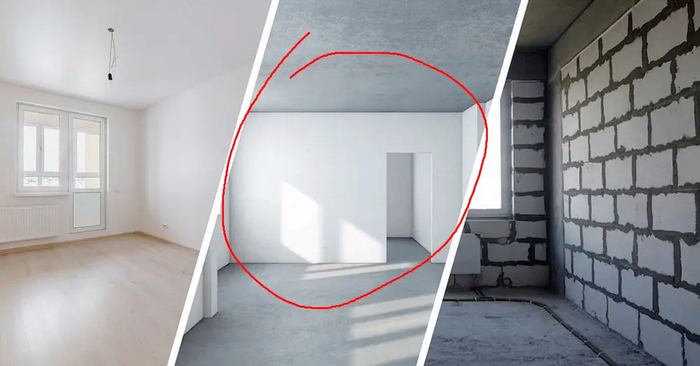
Даже у хороших застройщиков она часто бывает с косяками. Кроме того, пока люди годами ждут сдачу квартиры и думают над дизайном, в голову приходят разные идеи перепланировки, расположения светильников и розеток и т. д. В итоге вся эта предчистовая отделка идет под снос: вы заплатили сначала за нее, а потом еще и за демонтаж.

Если вы хотите качественный ремонт, проще и дешевле взять квартиру в бетоне и сделать все под себя.

«Выгодная» ипотека

Сегодня слово «акция» в недвижимости стало равно слову «ипотека». Если вы зайдете на любой агрегатор, то среди акций увидите одни только ипотечные предложения. Вот только реальной выгоды там немного.
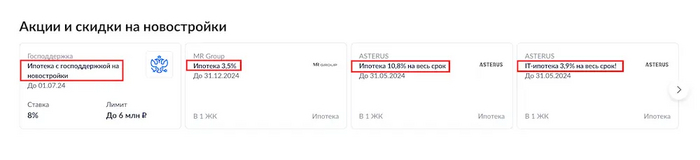
Акции на «Циане»

Акции на «Циане»

Хоть Эльвира Набиуллина, глава ЦБ, усиленно борется с различными серыми схемами, они до сих пор встречаются на рынке. Практически любые ставки ниже рынка означают либо завышение стоимости квартиры, либо изначальную переплату банку — всегда надо считать, сколько в конечном счете вы заплатите.

Обманчивая реклама

Красивые рендеры (чтобы вы потом сравнивали ожидания и реальность), зеленое окружение (вместо реальной промзоны), 10 минут до метро (по пробкам все 40). Знакомо?
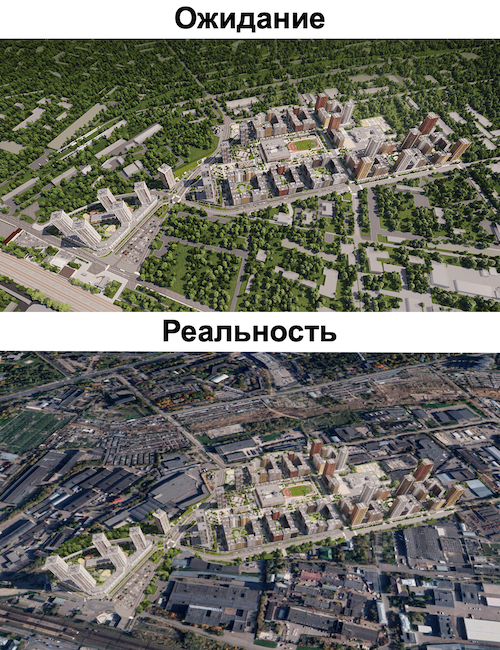
Один из популярных московских ЖК, где чуть-чуть приукрасили действительность.
Один из популярных московских ЖК, где чуть-чуть приукрасили действительность.
Показать полностью 7
5

1 мая начали действовать надбавки к коэффициентам риска по ипотеке. Неужели дешевые кредиты закончились?⁠⁠

Серия Разборы рынка недвижимости

Решение о введении макропруденциальных надбавок по ипотеке ЦБ принял еще в феврале. А в марте и апреле на рынках новостроек и ипотеки был отмечен рекордный рост — люди побежали за дешевыми кредитами, пока банки не повысили ставки. Зря они бежали или нет? Давайте разбираться.

Как работают надбавки к коэффициентам риска

Каждый банк, перед тем как выдать кредит, оценивает его риск-вес — насколько велика вероятность, что заемщик окажется неплатежеспособен. Чем выше риск невыплат, тем больше своих средств банк обязан заморозить на случай возможных убытков. И с помощью надбавок ЦБ вынуждает банки считать повышенный риск для «плохих» кредитов, чтобы демотивировать их выдавать.

Однако новые надбавки еще не означают, что если банк повысил риск вашего кредита в 1,5 раза, то на столько же автоматически выросла и ставка. Чтобы компенсировать свои риски, банк имеет право отказать в выдаче денег либо ужесточить условия.

Как он ужесточит условия — его дело. Может повысить ставку. А может одобрить меньшую сумму, попросить предоставить залог или поручителей. Вырастет ли конкретно для вас ипотечная ставка и как именно, однозначно сказать нельзя, потому что у каждого банка свои методики расчетов и риск-политика.

Что, собственно, изменилось в правилах с 1 мая?

Новостройки

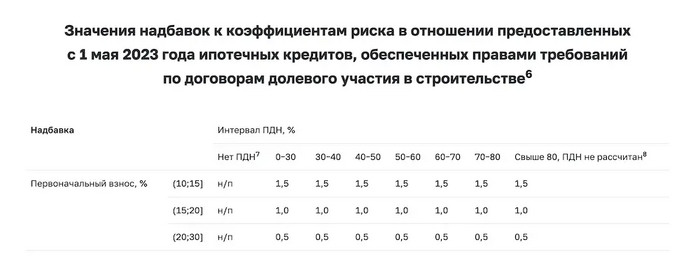
При покупке квартиры у застройщика надбавки будут применяться, если первоначальный взнос меньше 30%. Максимальная надбавка (1,5) будет действовать при взносе от 10 до 15%, т. е. ваш кредит станет для банка рискованнее в 1,5 раза.

Для первоначального взноса менее 10% банки и раньше применяли двойной коэффициент.

Надбавки не будут распространяться на ипотечные программы с господдержкой: льготную, семейную, IT, дальневосточную и сельскохозяйственную. Для этого по ним повысят минимальный первоначальный взнос: с 1 июня 2023 года — 20%, с 1 января 2024 года — 30%. При этом ПДН (показатель долговой нагрузки) заемщика должен быть не более 60%.

ПДН показывает, сколько зарплаты вы тратите на погашение всех кредитов. Например, если у вас зарплата 100 тыс. рублей, есть займ с ежемесячным платежом 10 тыс., кредитка с платежом 10 тыс. и вы еще хотите взять ипотеку с платежом 45 тыс., то ваш ПНД составит 65%. Это слишком много. И вообще-то банки уже применяют надбавки к риску, если этот показатель превышает 50%.

Вторичное жилье

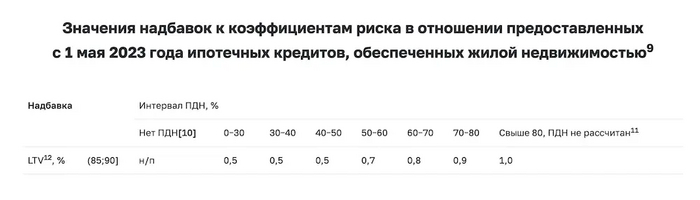
Здесь надбавки коснутся только сделок с очень низким первоначальным взносом или сильно переоцененной недвижимостью, т. е. когда LTV составляет 85-90%. Сильного влияния на рынок эта мера не окажет, поскольку вторичка не так сильно завышена в цене относительно рынка, по сравнению с новостройками.

LTV оценивает отношение кредита (суммы вашей ипотеки) к залогу (стоимости, за которую банк сможет продать квартиру, если вы не будете платить по кредиту).

Допустим, вы берете 4 млн в ипотеку, чтобы купить квартиру стоимостью 5 млн — LTV будет 80%. Но если окажется, что аналогичные квартиры стоят по 4,5 млн и именно столько составляет справедливая рыночная цена вашей квартиры, то LTV вырастет до 89%. В этом случае банк будет вынужден применить надбавку.

Размер надбавок составляет от 0,5 до 1 в зависимости от ПДН заемщика:

Зачем все это нужно

ЦБ беспокоит рост числа «плохих» долгов, вызванных появлением ипотечных схем от застройщиков, которые гарантируют покупателям низкую ставку, но с завышением цен на квартиры на 20-30%. Это привело к двум проблемам:

Первая — высокая степень закредитованности населения. В конце 2022 года почти половина ипотечников платила по долгам 80% от дохода, и у многих был низкий первоначальный взнос. Если бы не застройщик, вряд ли бы они смогли позволить себе ипотеку. Хорошо это или плохо — спорный вопрос, однако если человек решит продать такую квартиру, то будет вынужден снизить цену до рыночного уровня. Вырученной суммы не хватит на погашение долга.

И вторая — рост рисков для банков. В случае дефолта заемщика они тоже не смогут продать его квартиру по цене застройщика и понесут убытки. Так на рынке образовалось много кредитов, обеспеченных призрачной дороговизной квартир, и начал надуваться ипотечный пузырь.

По задумке ЦБ, надбавки убьют сразу несколько зайцев: снизят количество необеспеченных кредитов в банках и чрезмерную закредитованность населения, а застройщики перестанут завышать цены на квартиры, и разница между первичкой и вторичкой сократится.

Что конкретно изменилось для заемщиков

Еще в феврале в СМИ появились заголовки в духе «Дешевая ипотека закончится» (хотя, честно говоря, не в феврале, а в году так 2018-м), а отделы продаж застройщиков стали торопить покупателей купить квартиру до 1 мая, пока это еще можно сделать по выгодным условиям (с завышением цены, конечно же).

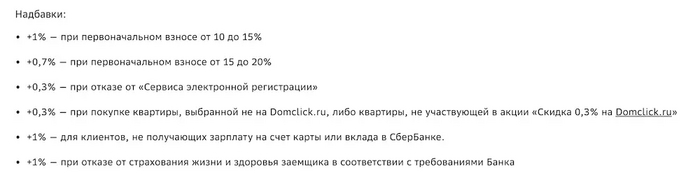
Какие же изменения реально можно увидеть в банках? Сбер при первоначальном взносе от 10 до 15% накидывает дополнительно 1% к ставке, а при первоначальном взносе от 15 до 20% — 0,7%. ВТБ и «Альфа-банк» — 0,5%, если первоначальный взнос менее 20%. Все изменения касаются только рыночных программ, на льготные не распространяются (потому что на них действуют фиксированные ставки от государства, которые нельзя повышать).

Условия надбавок к ипотечным ставкам в Сбере

Как видно, это не настолько большое увеличение ставок, что теперь нельзя взять ипотеку. Примерно столько же вам накинут, если вы не являетесь зарплатным клиентом банка или откажетесь от доп. опций.

Стоило ли торопиться с покупкой недвижимости? Если у вас реально была потребность купить до мая — да. Если вы боялись удорожания ипотеки — нет. Высока вероятность, что в мае-июне ажиотажный спрос закончится, застройщики начнут давать скидки, и никакого смысла покупать те же самые квартиры по завышенным ценам не было.

Кому реально будет сложнее взять ипотеку? Тем, кто и так не может ее себе позволить: не смог накопить на первоначальный взнос 20%, имеет высокую кредитную нагрузку и не готов платить стандартный ежемесячный платеж. ЦБ как бы намекает, что в таком случае не нужно закредитовывать себя еще больше, а тем более покупать квартиры дороже рынка.

Выводы

Чтобы не переплатить за ипотеку с учетом нововведений, старайтесь оптимизировать следующие параметры:

  • Цена квартиры должна быть в рынке. Проверяйте, сколько стоят аналогичные предложения на рынке, и считайте LTV (в идеале он должен быть не более 70%). Если застройщик предлагает низкую ставку по ипотеке, но с завышением цены квартиры, — вы не только переплачиваете на старте, но еще и рискуете потерять эти деньги в будущем при продаже.

  • Первоначальный взнос минимум 20-30%. Чем он выше, тем меньше составит переплата по кредиту. Это работало всегда — взнос 10-15% был менее выгодным и без всяких первомайских надбавок.

  • ПДН не более 50-60%. Этот показатель важен в первую очередь самому заемщику, а не только банку. Вряд ли кому-то комфортно тратить больше половины дохода на кредит, вдобавок, нет возможностей для досрочного погашения и высок риск дефолта в случае внезапной утраты работы или трудоспособности.

Если вам интересны разборы по недвижимости, их еще больше в моем Telegram-канале. Там я разбираю новости, законы, ипотечные схемы и интересные новостройки Москвы и Подмосковья.

Показать полностью 4
14

«Циан» вербует собственников в агенты и мешает им самим продавать квартиры⁠⁠

Серия Разборы рынка недвижимости

Сервис стал просто так блокировать объявления от собственников и просит пройти проверку в течение 3 дней. Если этого не сделать, аккаунт автоматически переведут в статус агента. Что вообще происходит и как быть, если вы сами продаете квартиру?

Ситуация

Собственник продает свою квартиру на «Циане». После понижения стоимости в объявлении — на следующее утро звонок. Звонящий представляется риелтором и расспрашивает детали о квартире якобы для своего клиента. Далее следует предложение сотрудничать за комиссию — раз уж снизили стоимость, почему не заплатить эти деньги риелтору? Собственник отказывается.

Через 10 минут служба модерации «Циан» блокирует объявление — оно становится видно только агентам. Причина: «сомнения в достоверности информации в объявлении». Оказалось, что собственнику звонил тайный покупатель с «Циана» и что-то в ответах его не устроило. Служба поддержки ответила только через несколько часов, но ситуацию не разъяснила.

Далее нужно в течение 3-х дней пройти идентификацию по паспорту и подтвердить объект в Росреестре. Если этого не сделать, аккаунт больше нельзя будет вести как от собственника, только как от агента.

Проверка собственности в Росреестре

Ссылку на проверку в Росреестре сервис прислал нерабочую. Чтобы найти нужную, пришлось самостоятельно искать ее в других разделах личного кабинета.

Чтобы проверить недвижимость, сервис попросил предоставить выписку из ЕГРН, которую с 1 марта 2023 года Росреестр официально закрыл для третьих лиц, чтобы предупредить случаи мошенничества. «Циан» же при этом еще и открыто заявляет, что передает информацию третьим лицам и не несет за это ответственности.

После предоставления нужных данных проверка занимает до 5 дней. Все это время объявление будет показываться только риелторам, а не «живым» покупателям. Т. е. если вы хотели быстро продать квартиру, не получится.

Что в этой истории странного

  1. «Циан» решил проверить собственника только после того, как тот снизил цену.

  2. И параллельно с проверкой стал навязывать услугу риелтора.

  3. Тайный покупатель остался неудовлетворен честными ответами собственника про квартиру. Что конкретно его не устроило — узнать нельзя.

  4. Автоматический перевод аккаунта в статус агента через 3 дня не описан в правилах сайта.

Зачем это «Циану»

Первый вариант — все разом пошло не так: служба контроля качества накосячила, сотрудник некорректно выполнил проверку объявления, а сервис не успели доработать. Хочется в это верить и в то, что когда-нибудь процессы поправят.

Но есть и второй вариант — чтобы повысить прибыль. Давайте порассуждаем.

Сейчас собственник может разместить на сайте одну квартиру бесплатно. Для агента стоимость составит 1 476 рублей на 30 дней. В целом не такая уж и большая сумма, — может подумать человек, который один или пару раз в жизни продает квартиру за несколько миллионов и не готов ждать 5 дней. Есть вероятность, что он плюнет, оформится как агент (благо, эту кнопку ему показывают крупно и заметно) и купит такое размещение? Какая-то есть.

Другая сторона медали — «Циан» активно сотрудничает с риелторами, и ему важно делать так, чтобы те находили клиентов. Для этого на сайте есть сервис «Подбора риелтора».

Раньше из колл-центра «Циана» просто звонили по объявлению и официально от лица сервиса предлагали сотрудничество с агентами-партнерами. Видимо, это не работает, поэтому решили попробовать делать это не так явно — когда видят, что собственник не может продать и снижает цену.

Выходит: проще и быстрее кому-нибудь заплатить (либо риелтору, либо самому сайту). Иначе сиди доказывай, рискуй персональными данными и жди, пока тебя проверят.

Что делать собственникам, которые продают квартиру

1. Быть готовым к «приколам»

Пользуясь каким-либо онлайн-сервисом, важно понимать, что все так или иначе пытаются развиваться и больше зарабатывать. Поэтому в любой момент могут изменить условия использования и усложнить вам жизнь, мотивируя заплатить.

Если покопаться в текущих правилах «Циана», то среди возможных мер воздействия может быть блокировка одного объявления, всех объявлений или вообще аккаунта целиком. Как временно, так и бессрочно.

А еще есть интересный пункт под названием «Пессимизация аккаунта»:

Данная мера применяется к аккаунтам, в объявлениях которых выявлены недостоверные предложения. Пессимизированные объявления отображаются последними в результатах поиска, не показываются при поиске по карте. Срок пессимизации сокращению не подлежит.

Как показывает практика, в любой момент сервис может применить любую из санкций на свое усмотрение. И не всегда может будет узнать точную причину.

2. Отвечать службе контроля качества

Продавая квартиру, старайтесь быть на телефоне и отвечать на звонки по объявлению. Если служба контроля качества решит проверить вас и вы не выйдете на связь в течение 48 часов, то к вам могут применить санкции.

Есть мануал, что должен проверить тайный покупатель в ходе звонка. Цитата с сайта:

  • «Достоверность предложения — объявление об объекте должно быть размещено исключительно с целью его продажи / сдачи в аренду.

  • Достоверность объекта — предлагаемый объект должен существовать и автор объявления должен иметь возможность обеспечить заключение сделки по этому объекту.

  • Актуальность цены — стоимость аренды / продажи объекта должна соответствовать той, которую желает получить собственник.

  • Актуальность предложения — предлагаемый объект должен находится в состоянии ожидания продажи / аренды (т. е. не быть уже проданным или сданным в аренду / найм)».

Поможет ли, если вы честно ответите на все вопросы, неизвестно.

3. Регулярно проверять уведомления на сайте

Если после блокировки объявления вы не подтвердите право собственности в течение 3 дней, то сервис автоматически переведет вас в статус агента и вы больше не сможете пользоваться как собственник и бесплатно размещать объявления.

Где-то мы эти методы уже видели …

4. Использовать другие сервисы

Если вас заблокировали и вы очень не хотите ждать 5 дней проверки, мучайте службу поддержки.

Или идите на другой сервис: «Авито», «Яндекс Недвижимость», Domofond, «Домклик», «Юла» и прочие. Да, целевой аудитории там меньше, да и везде есть свои нюансы, однако это лучше, чем совсем не продавать целую неделю.

Если у вас тоже есть непонятный вопрос из сферы недвижимости — пишите, попробую разобрать. И буду рада, если подпишитесь на мой канал в Telegram. Там разборы интересных новостроек, новостей, законов, ипотечных программ и жизненных ситуаций.

Показать полностью 3
10

1-комнатные квартиры внутри МКАД за 7 миллионов — что это?⁠⁠1

Серия Разборы рынка недвижимости

Всю вторую половину 2022 году квартиры в Москве дешевели, сейчас пробили психологическую отметку в 7 млн рублей и наконец остановились. На «Циане» даже есть объявления за 6,5 млн — и это не студии и не апартаменты.

Речь про точечные варианты маленьких однушек площадью 30 кв. м в очень плохом состоянии в дешевых районах типа Бирюлево или Вешняков. В конце 2022 года эти же квартиры стоили 8 млн — ровно столько был ценовой минимум. Но поскольку спрос был небольшой, продавцы были вынуждены снижать завышенные ценники, и вот самые неликвидные варианты докатились до 6,5-7 млн. Такие квартиры тоже находят своих покупателей, просто цена должна быть соответствующей.

Супердешевый вариант под ремонт лучше смотреть за 7,5-8 млн. Там выбор уже достаточно большой и разной степени «убитости». Все дома будут 60-80-х годов. В этом же бюджете есть и пара новостроек. С ними нужно быть очень аккуратно: есть как просто дешевые ПИКовские варианты, так и долгострои типа ЖК «Царицыно» или «Светлый мир Станция Л».

Квартиры поприличнее (и даже в новостройках) можно найти за 9-10 миллионов. 10,5 млн — это оптимальный бюджет, за который можно найти комфортную однушку площадью 37-40 кв. м с нормальным ремонтом в доме не старше 1990 года и недалеко от метро.

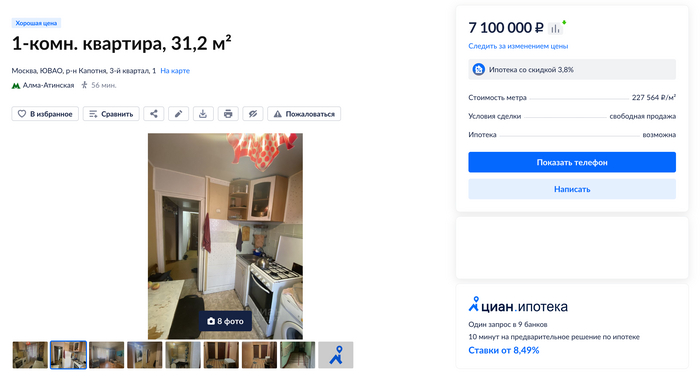
1-комнатные квартиры внутри МКАД за 7 миллионов — что это?
Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества