Портфель из акций и облигаций
Посмотрим на портфель из акций и облигаций на всем доступном промежутке данных:
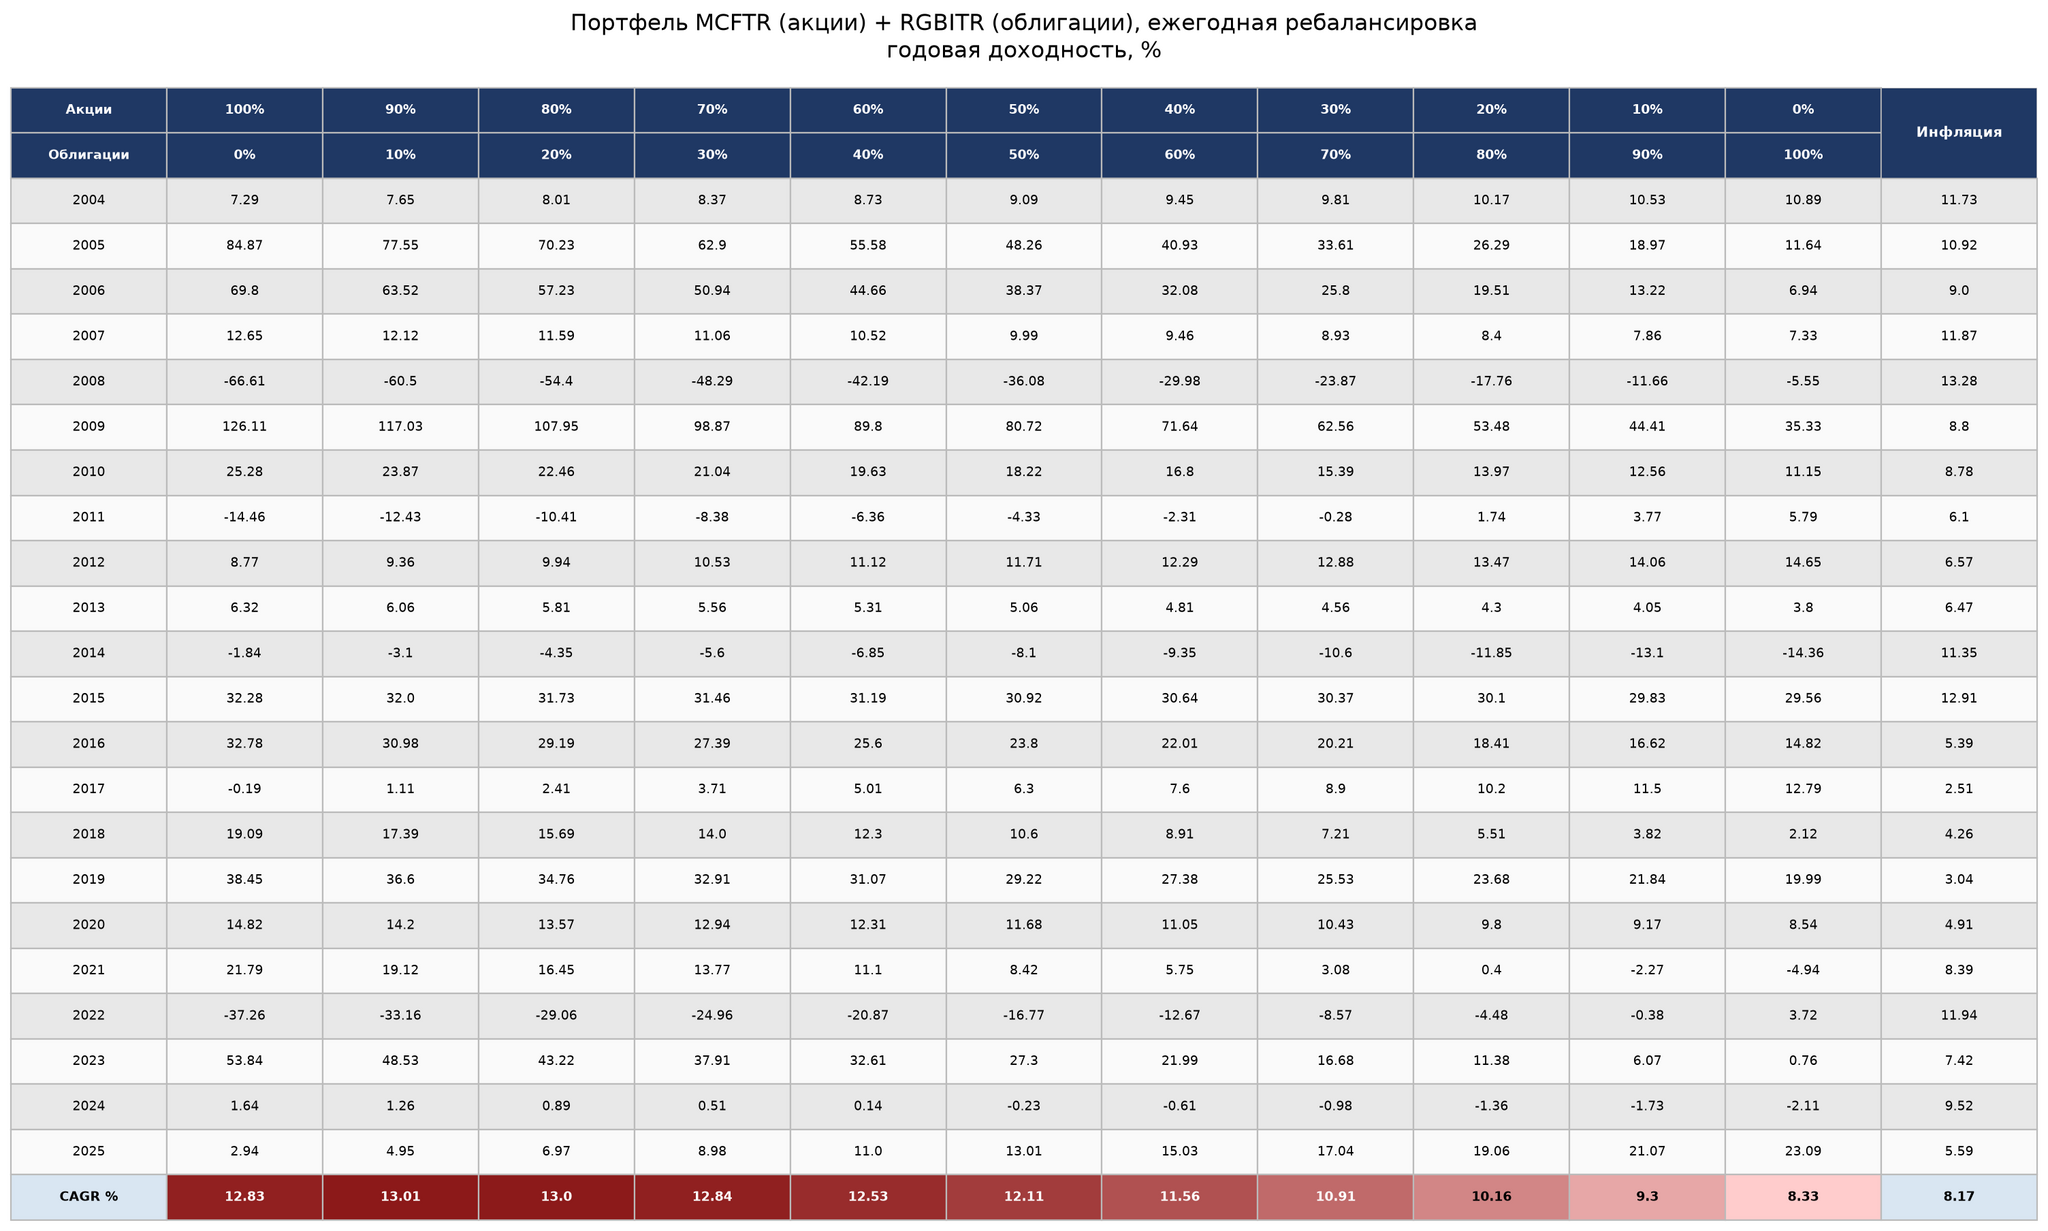
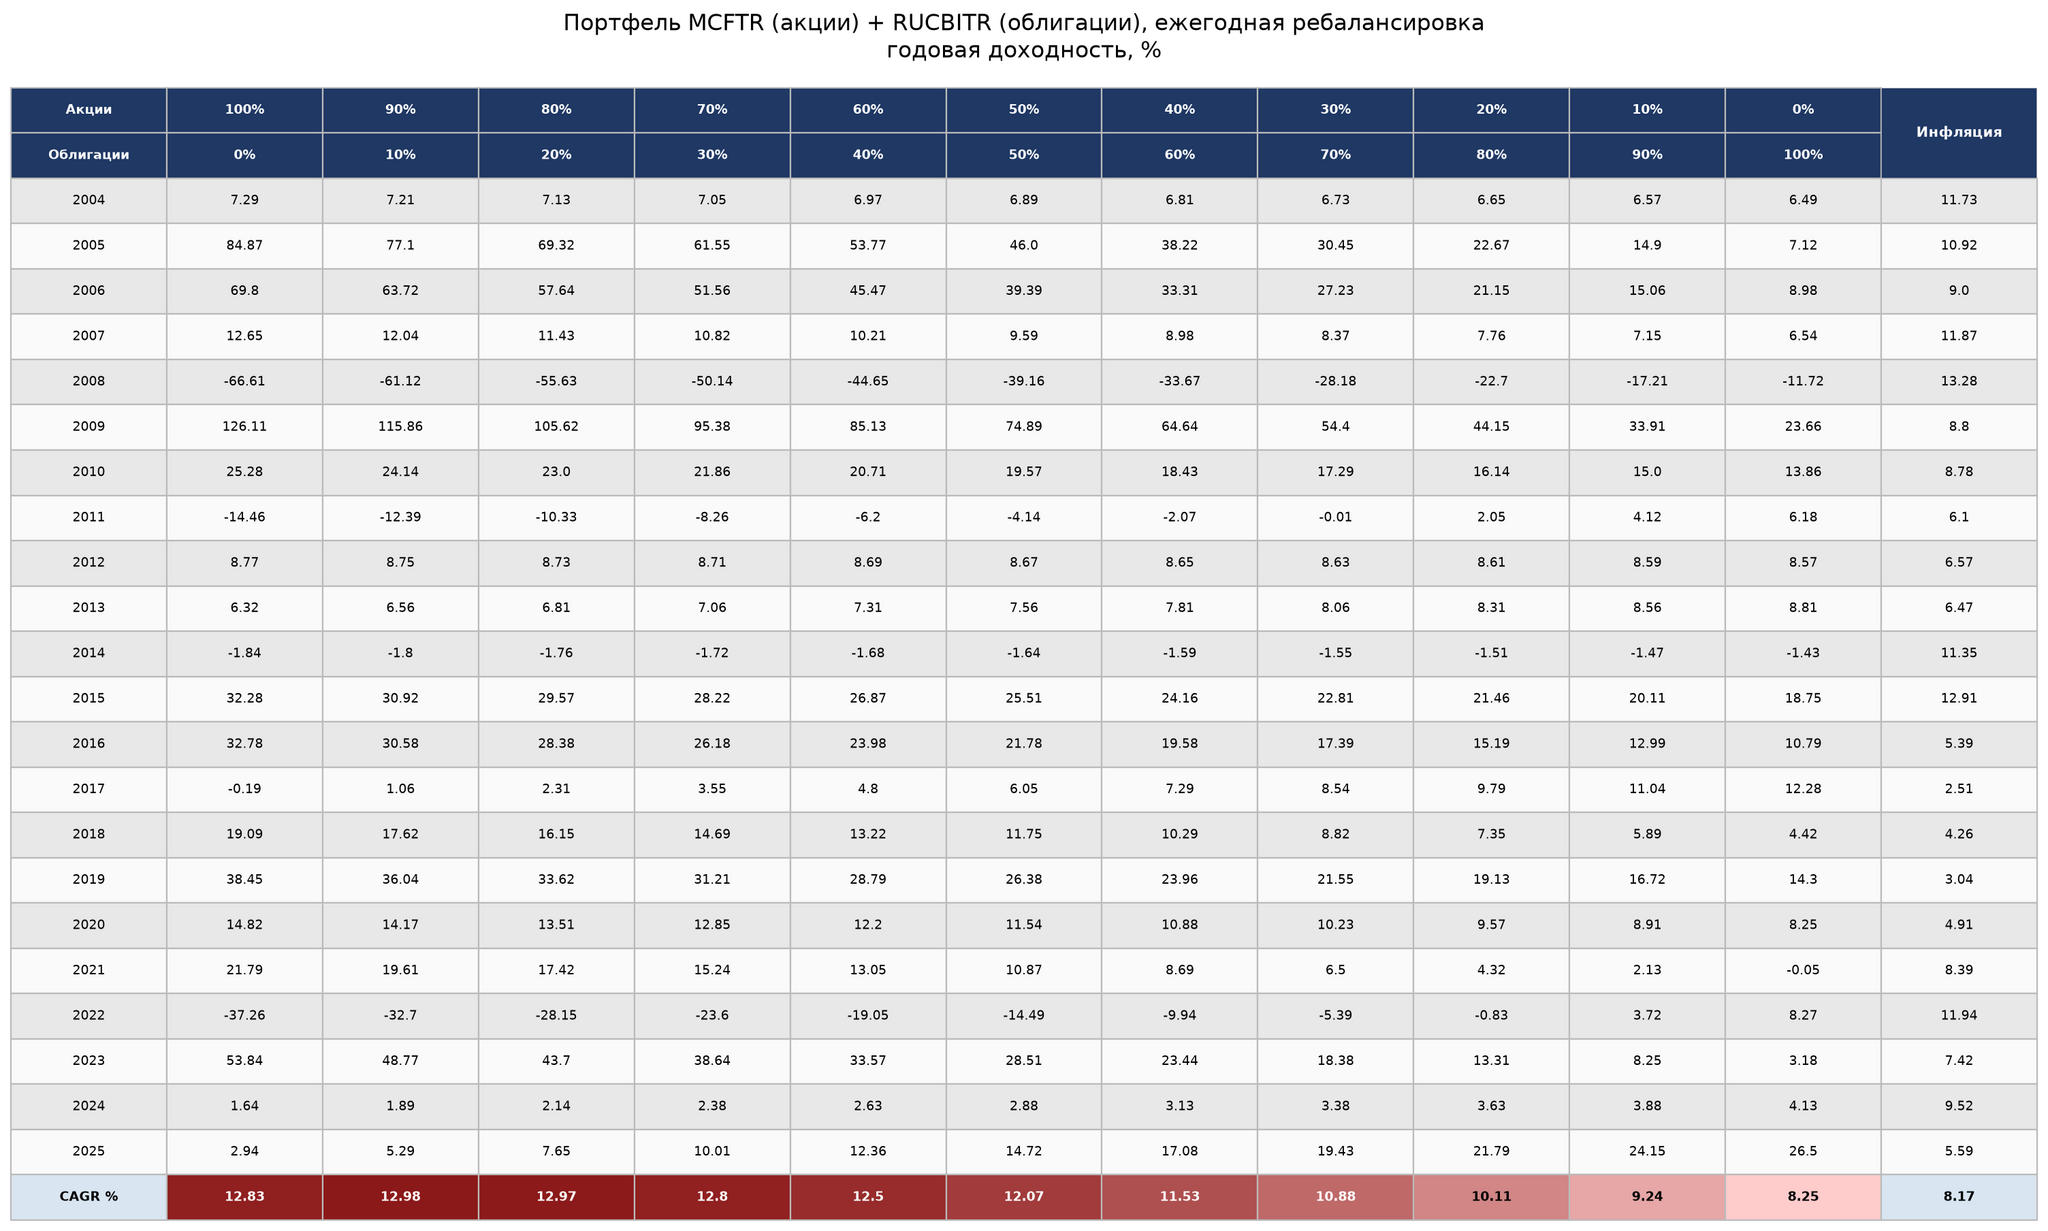
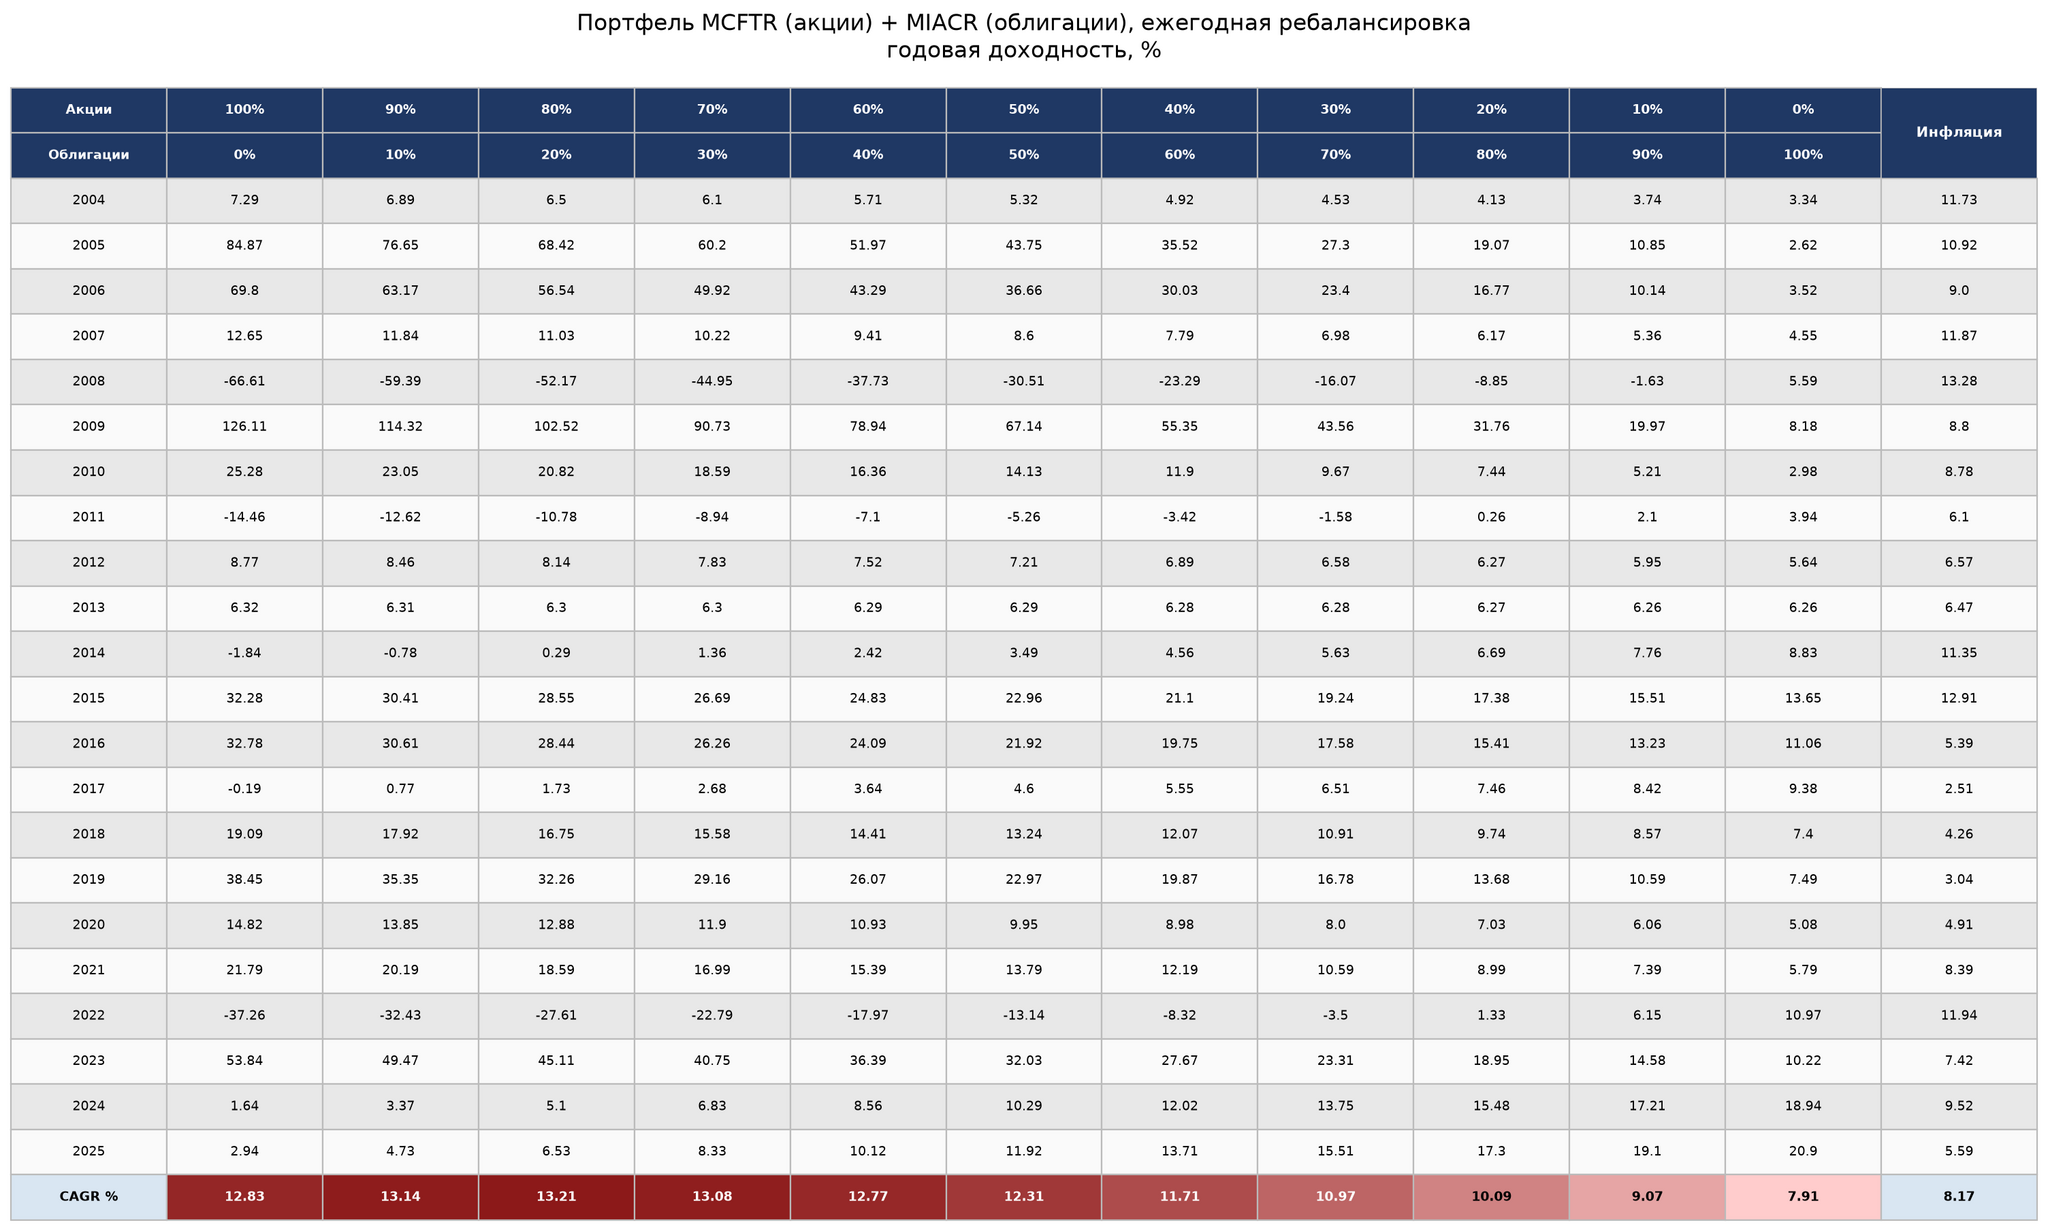
обычно говорят про классический портфель 60/40, но какие там берутся облигации не говорится, попробуем попробуем посмотреть на портфель индекс MCFTR + {RGBITR | RUCBITR | MIACR(RUONIA) | 1/3 RGBITR+1/3 RUCBITR + 1/3MIACR(RUONIA)}. Портфель ежегодно ребалансируется и приводится к исходным пропорциям.
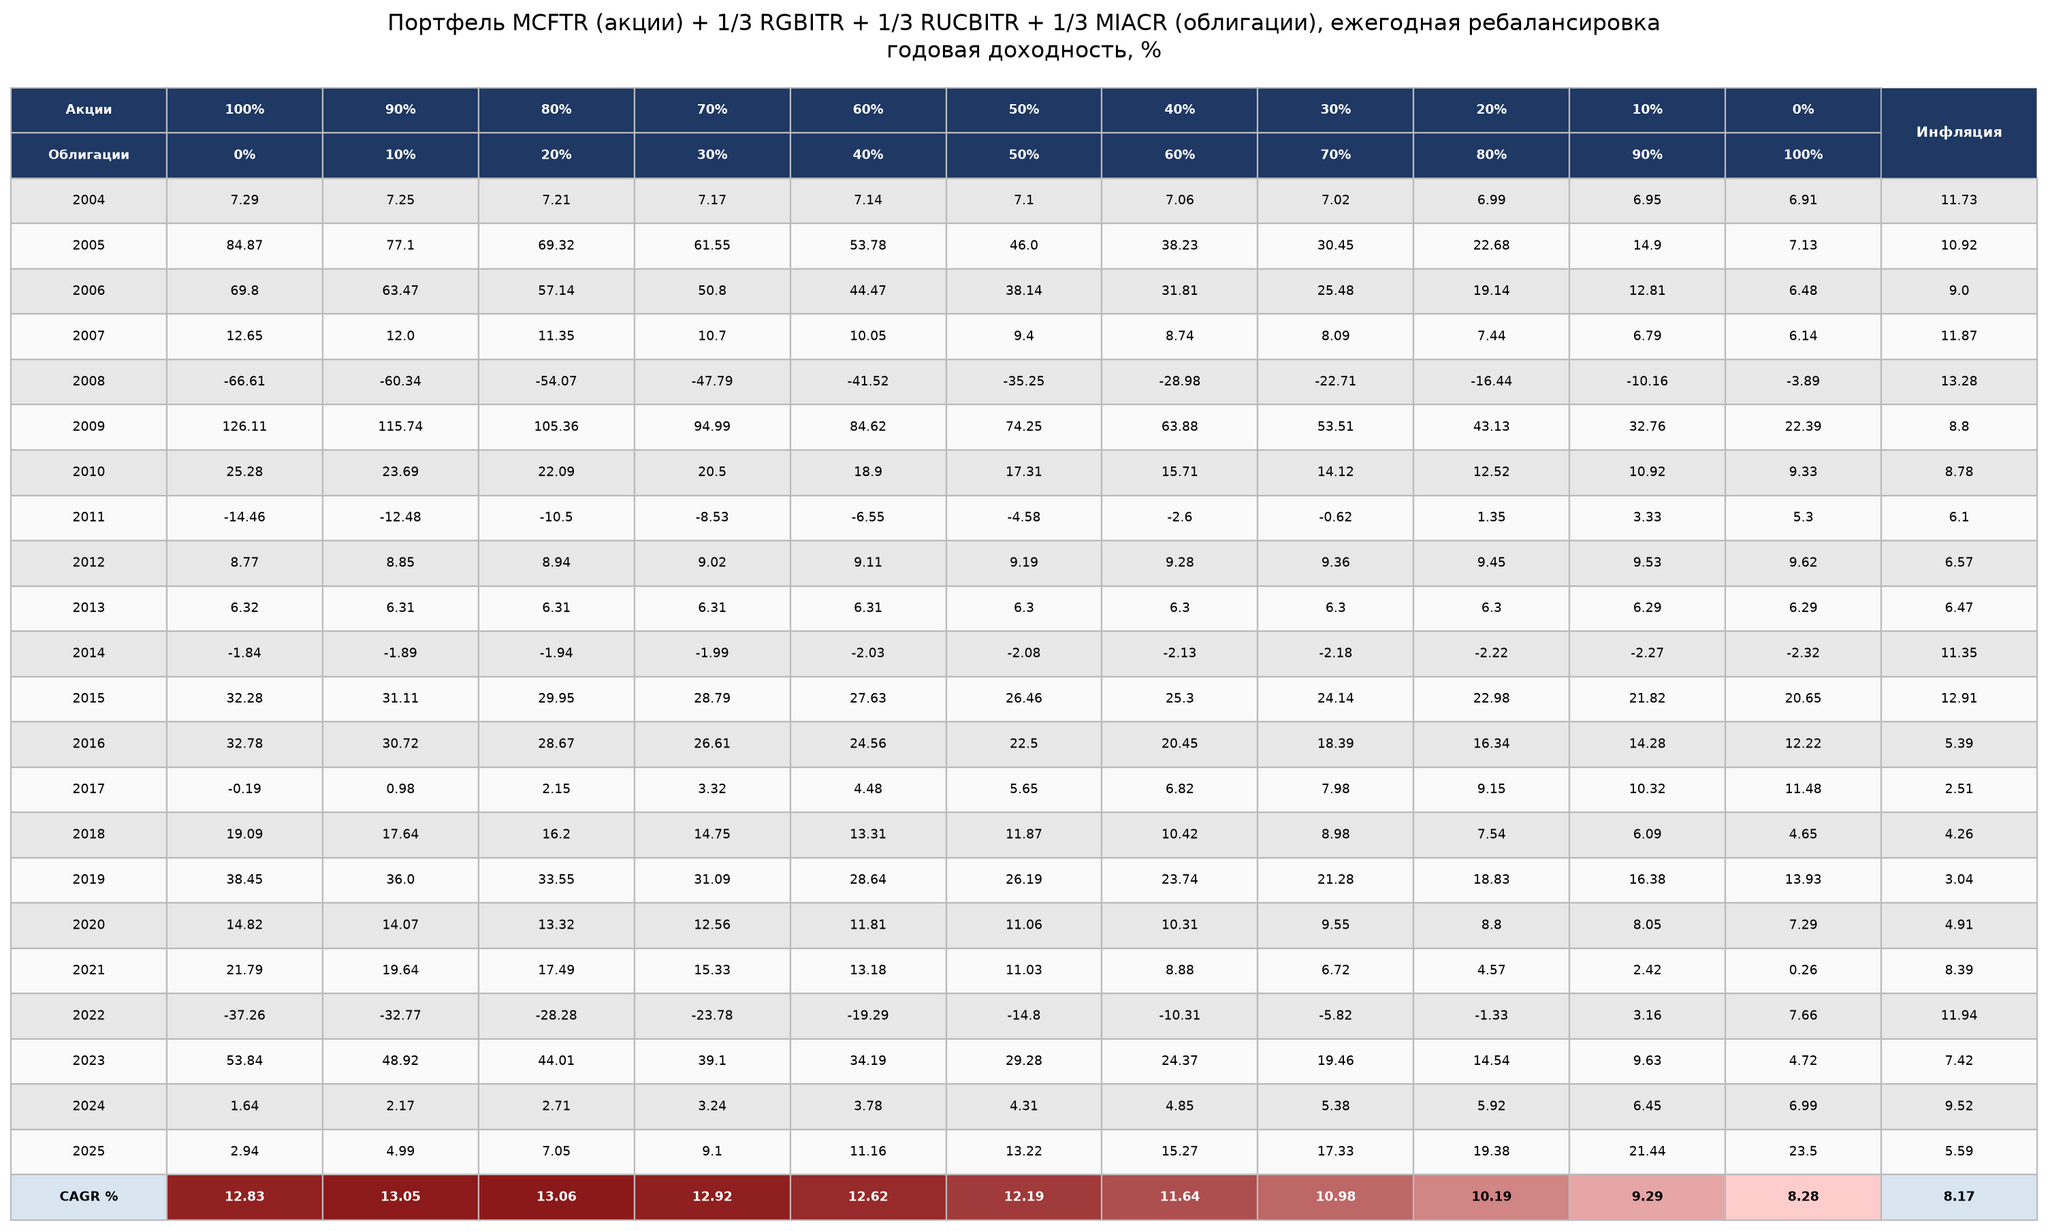
Выводы:
Как ни странно лучший результат показал портфель из MCFTR + MIACR(RUONIA), хотя у MIACR(RUONIA) теоретически отрицательная ожидаемая реальная доходность и в таблице мы так же видим что портфель из 100% MIACR(RUONIA) не обогнал инфляцию. Но в целом все лучшие портфели показали около 13% номинальной доходности. Лучшее соотношение по доходности можно считать 80/20 (90/10 в некоторых случаях выигрывает на сотые процента и не имеет смысла). То что не победили 100% акций говорит о портфельном эффекте / бонусе за ребалансировку.