Итоги инвестиций
2 поста
Итоги инвестиций в октябре: 35,4 тыс. ₽
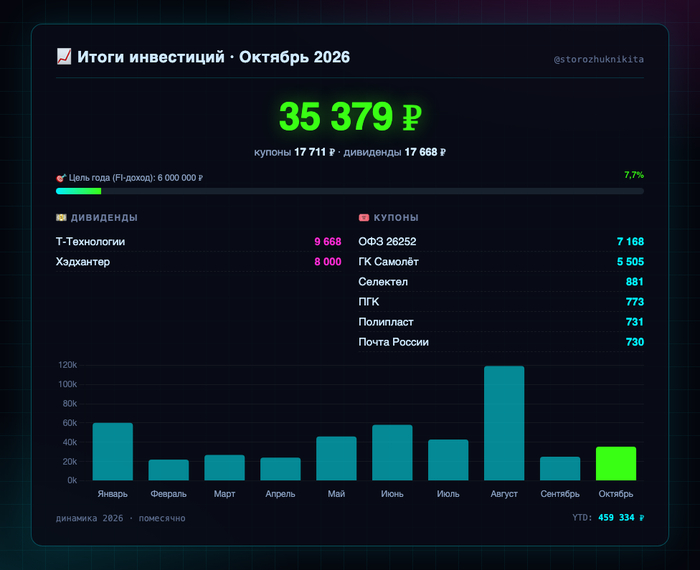
В октябре дивиденды и купоны пришли почти поровну: вместе 35,4 тысячи рублей, на 41,4% больше сентября. Ещё начал портфель дочери с первых 10 тысяч. Ниже по порядку: что покупал и продавал, сколько осталось на счетах и кто заплатил.
1. Сделки за месяц
• Купил облигаций на 378 385 ₽: ОФЗ, Селектел, НОВАТЭК, Газпром капитал, ПГК, Полипласт и Газпромбанк.
• Купил фондов на 390 426 ₽: ВИМ — Ликвидность, ВИМ — Фонд Золото и «Квадратные метры».
• Купил акций на 19 264 ₽: РусАгро, Делимобиль, ЛУКОЙЛ и Сбербанк.
• Продал фондов на 373 915 ₽: ВИМ — Ликвидность и ВИМ — Фонд Золото.
• Продал акций на 181 116 ₽: Яндекс, ЛУКОЙЛ и Сбербанк. Основная сумма — Яндекс: 50 акций на 175 230 ₽.
• Продал одну ОФЗ 26238 на 529 ₽.
• Всего покупок — 788 074,78 ₽, продаж — 555 560,88 ₽. Пополнил свои счета на 203 933,40 ₽. Комиссии за месяц — 565,95 ₽.
2. Портфель на конец октября
• Стоимость моих счетов на 31 октября — 4 833 351,30 ₽. Счёт дочери в эту сумму не входит.
• Покупки за месяц превысили продажи на 232 513,90 ₽.
• По ВИМ — Ликвидность прошли покупки на 381 963,66 ₽ и продажи на 372 417,50 ₽: чистая разница покупок и продаж — 9 546,16 ₽.
На конец октября сохранилась общая стоимость счетов, но нет исторического среза состава позиций. Поэтому доли активов, HHI и сравнение доходности с индексом в этот раз не считаю.
3. Дивиденды
• Т-Технологии: +9 667,90 ₽.
• Хэдхантер: +8 000 ₽.
• Всего: 17 667,90 ₽ до налога. Удержанный налог с этих выплат — 2 297 ₽, после него осталось 15 370,90 ₽.
4. Купоны
• ОФЗ 26252: +7 167,95 ₽.
• ГК Самолёт: +5 504,67 ₽.
• Селектел: +881,05 ₽.
• ПГК: +773,49 ₽.
• Полипласт: +731,34 ₽.
• Почта России: +729,50 ₽.
• ГТЛК: +688,50 ₽.
• РЖД: +596 ₽.
• Газпром капитал: +445,90 ₽.
• НОВАТЭК: +192,30 ₽.
5. Портфель дочери
• В октябре начал отдельный портфель: 9 октября внёс первые 10 000 ₽.
• Купил ЛУКОЙЛ, Сбербанк, ОФЗ 26238, ВИМ — Фонд Золото и ВИМ — Ликвидность. Покупки — на 9 987,31 ₽, комиссии — 3,98 ₽.
• На 31 октября на счёте 10 545,93 ₽. Результат к внесённым 10 000 ₽: +545,93 ₽, или +5,46%. Дивидендов и купонов в октябре ещё не было.
Все покупки портфеля дочери: https://storozhuknikita.ru/project/portfel-docheri
Итого: 35 378,60 ₽
Купоны — 17 710,70 ₽, дивиденды — 17 667,90 ₽. Это суммы до налога.
После отражённого налога с дивидендов осталось 33 081,60 ₽ выплат. Если отдельно вычесть брокерские комиссии месяца — 32 515,65 ₽. Это денежные поступления, а не полная доходность портфеля.
Среднее за месяц с начала года: 45 933 ₽.
С начала года получил 459 334 ₽ — 7,7% от цели в 6 000 000 ₽.
Счета считаю отдельно от портфеля дочери. Период — 1–31 октября 2026 года; выплаты и сделки сверены по исполненным операциям брокера.
Не ИИР.
#инвестиции@storozhuknikita
Итоги прошлых месяцев
• Январь: https://t.me/storozhuknikita/1046
• Февраль: https://t.me/storozhuknikita/1078
• Апрель: https://t.me/storozhuknikita/1160
• Август: https://t.me/storozhuknikita/1282
А у вас октябрь тоже получился примерно пополам между дивидендами и купонами?
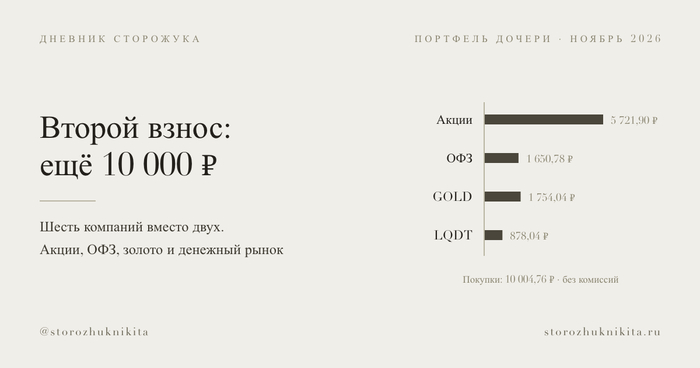
В октябре начал собирать дочери портфель на 18 лет. Вношу по 10 тысяч рублей. После первых покупок одна акция Лукойла занимала больше половины счёта: в срезе на 3 ноября — около 59%.
3 ноября внёс ещё 10 тысяч. До покупок на счёте оказалось 10 008,70 ₽ вместе со старым остатком. Сделки прошли 4 и 5 ноября. Рассказываю по исполненным операциям, а не по списку того, что хотелось купить.
Лукойл остался тот же: одна акция. Зато докупил шесть акций Сбера, теперь их семь. Добавились десять акций Газпрома, по одной Татнефти и НОВАТЭКа, четыре Т-Технологий. На все акции в этот раз ушло 5 721,90 ₽.
Ещё куплены:
• три ОФЗ 26238 — списано 1 650,78 ₽;
• 633 пая GOLD — 1 754,04 ₽;
• 413 паёв LQDT двумя операциями — 878,04 ₽.
Все эти суммы без брокерских комиссий. Сами комиссии — ещё 3,55 ₽. Всего израсходовано 10 008,31 ₽, осталось 39 копеек. Покупки вышли чуть больше нового взноса: пригодился прежний остаток.
Что изменилось после пополнения
По загрузке брокера на утро 7 ноября счёт стоит 20 302,69 ₽. Лукойл в нём — 6 076,50 ₽, то есть 29,9%. Его доля уменьшилась почти вдвое без продажи акции. Это не значит, что сама акция подешевела вдвое: в счёте появились новые деньги и другие бумаги.
Теперь компаний шесть. Помимо них на счёте четыре ОФЗ, 1 150 паёв GOLD и 1 399 паёв LQDT. Цифра «20 тысяч на счёте» не рассказывает, насколько равномерно всё это распределено.
План тоже не сошёлся до рубля
Каждый взнос я планировал делить так: 6 тысяч в акции, тысячу в ОФЗ и по полторы в золото и денежный рынок. В ноябре больше плана ушло в ОФЗ и золото, меньше — в акции и LQDT. Нулевой остаток денег сам по себе не означает, что нужные доли выдержаны.
Кого буду покупать дальше?
Точного списка следующей покупки пока нет. В моём опубликованном плане одиннадцать компаний. Из них ещё не куплены Яндекс, Норникель, Озон, Роснефть и X5, но купить все пять одним небольшим взносом я здесь не обещаю.
Раньше записал для себя правило: сверять доли и докупать отставшую бумагу, на которую хватает денег. Перед следующими сделками придётся заново посмотреть цены, лоты и весь состав. Остаток, если его не хватает на покупку, переходит на следующий месяц.
Это мой эксперимент с собственными деньгами, не инструкция собирать такой же портфель. Рассказываю о покупках с их ценами и комиссиями, чтобы потом сравнивать план с тем, что действительно получилось.
Как бы вы собирали такой маленький счёт: сначала набрали все компании или несколько месяцев выравнивали доли уже купленных?
Операции проверены за 3–5 ноября, стоимость счёта — на 7 ноября 2026 года, 07:45 МСК. Не ИИР.
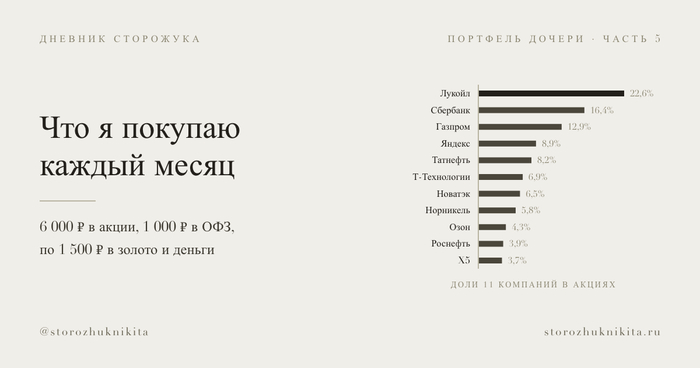
Стратегия на первые 10 лет записана: акции, облигации, золото и спокойная часть в фонде денежного рынка. Теперь то, ради чего всё затевалось: что именно я покупаю и как делю 10 000 ₽ каждый месяц.
Акции: 60%, это 6 000 ₽ в месяц
ОФЗ: 10%, это 1 000 ₽ в месяц
Золото: 15%, это 1 500 ₽ в месяц
Фонд денежного рынка: 15%, это 1 500 ₽ в месяц
Я беру верх индекса Мосбиржи и повторяю его пропорции. Из первой дюжины убрал ВТБ: держать эту бумагу 18 лет я не хочу. Веса на 2 октября 2026 года, пересчитанные так, чтобы 11 бумаг давали 100%:
Лукойл: 22,6%
Сбербанк: 16,4%
Газпром: 12,9%
Яндекс: 8,9%
Татнефть: 8,2%
Т-Технологии: 6,9%
Новатэк: 6,5%
Норникель: 5,8%
Озон: 4,3%
Роснефть: 3,9%
X5: 3,7%
Сразу о неприятном. 54,0% этой корзины - нефть и газ, ещё 23,3% - банки и финансы. Это не моё решение, так устроен сам индекс: я повторяю рынок вместе с его перекосами. Я это вижу и записываю, чтобы потом не удивляться.
Фонд на индекс сделал бы то же самое 1 покупкой в месяц. Причина у меня простая и не слишком рациональная: хочу сам. Цена этого решения такая:
У меня 11 бумаг из 44, это 73% индекса по весу. Остальных 33 компаний в портфеле нет
Каждый месяц нужно считать, какая бумага отстала от своей доли
Дивиденды приходят за вычетом НДФЛ, причём на карту, и возвращаю их в портфель я сам. Фонд делает это внутри без налога, но берёт около 0,8% в год
Состав и веса индекса меняются, поэтому раз в год я сверяю свои доли с ним
Правило простое: докупаю ту бумагу, которая сильнее всех отстала от своей доли и на которую хватает денег. Повторяю, пока деньги не кончатся. Остаток переходит на следующий месяц.
Первая покупка уже сделана: 1 акция Лукойла. Она стоит около 5 600 ₽ и одна съела почти весь месячный бюджет на акции, на сдачу - 1 акция Сбербанка. Все 11 компаний появятся в портфеле примерно к 6-му месяцу, а доли выровняются за год: полный набор в пропорциях индекса стоит около 75 000 ₽, и раньше его просто не собрать. На самом деле можно пополнить сразу большой суммой - но для чистоты эксперимента, будем делать последовательно. Самая неудобная для меня бумага - Озон: 1 акция стоит больше 3 000 ₽ при доле 4,3%.
До тех пор портфель будет кривым, и это нормально. После первого месяца акции в нём - это почти целиком Лукойл.
ОФЗ 26238 с погашением в мае 2041 года. Сейчас она стоит около 500-530 ₽ вместе с накопленным купоном при номинале 1 000 ₽ и даёт 16,5% годовых к погашению. На 1 000 ₽ в месяц выходит 1-2 облигации: остаток переходит на следующий месяц. Это небольшая часть портфеля, но она фиксирует сегодняшнюю ставку хотя бы для первых взносов.
Биржевой фонд GOLD от «ВИМ Инвестиций» на физическое золото. 1 пай стоит около 3 ₽, так что 1 500 ₽ уходят почти без остатка. У фондов золота главный критерий - комиссия. На 18 годах каждые лишние 1,5 процентного пункта в год оставляют от итоговой суммы около 75%.
Возможно, со временем часть паёв я переложу в биржевое золото. Фонд берёт комиссию каждый год, а металл - 1 раз при покупке, на моём тарифе это 0,9%. Это был бы обмен золота на золото, а не выход из рынка.
А может, и не переложу. 1 грамм сейчас стоит больше 11 000 ₽, это мой золотой бюджет за 7-8 месяцев, и можно ли вообще держать металл на ИИС, я ещё не выяснил. Решу ближе к делу и напишу.
Фонд LQDT от «ВИМ Инвестиций». Он даёт деньги в долг на короткий срок под залог ОФЗ, поэтому доходность у него близка к ключевой ставке, сейчас это около 14%. Пай стоит около 2 ₽. Это спокойная часть портфеля: она почти не колеблется, когда акции падают.
Это не рекомендация. Я не управляю чужими деньгами и не предлагаю повторять: это мои деньги, мой риск и мой горизонт. Все сделки будут в ленте проекта: storozhuknikita.ru/project/portfel-docheri
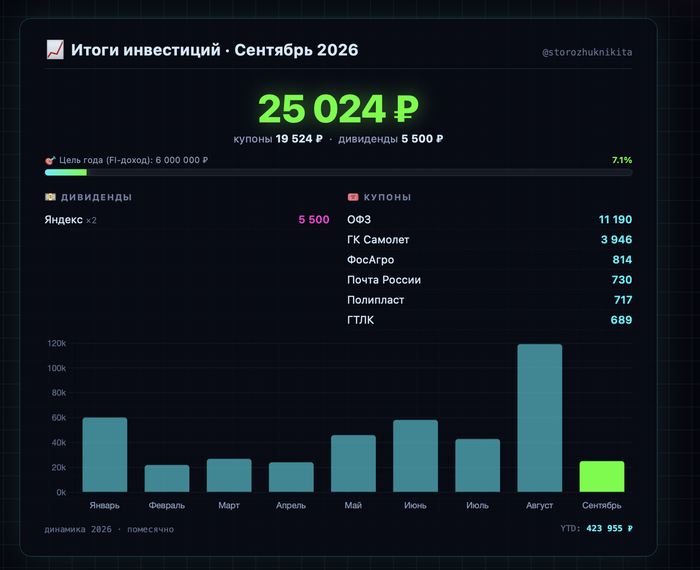
Сентябрь вышел купонным: 78% пришло купонами, больше всех принёс ОФЗ (11 190 ₽). Это ниже среднего за год на 47%, но после августа (119 тыс.) провал ожидаемый: крупные дивиденды пришли тогда.
1. Сделки за месяц
▪️ Купил облигаций на 171 тыс.: Полипласт, РЖД, ГК Самолет, ОФЗ, ВЭБ.РФ
▪️ Купил фондов на 60 тыс.: ВИМ - Ликвидность
▪️ Продал фондов на 115 тыс.: ВИМ - Ликвидность
▪️ Продал на 92 тыс.: Циан
2. Портфель на конец сентября
▪️ Структура: акции 53,9% (было 54%), облигации 33,6% (было 32,6%), фонды 12,6% (было 13,4%)
▪️ Индекс Херфиндаля-Хиршмана: 605 (было 632). Это сумма квадратов долей всех позиций × 10 000. До 1 500 портфель считается диверсифицированным, выше 2 500 концентрированным. У меня портфель хорошо диверсифицирован.
▪️ Топ-3 позиции занимают 30,9% портфеля (Т-Технологии, ВИМ - Ликвидность, ОФЗ), топ-5 46,7%. Всего бумаг: 37.
▪️ Средний срок до погашения облигаций: 8,9 года. Длинный: при снижении ставок облигации дорожают, при росте дешевеют сильнее коротких.
▪️ IMOEX с начала года: −17,8%.
▪️ Мой портфель с 25.05 (с этой даты пишется дневная стоимость портфеля): −7,6%, IMOEX за тот же период: −12,8%. Опережаю индекс на 5,2 п.п. Считаю по стоимости без учёта пополнений. Купоны и дивиденды реинвестированы, поэтому они уже внутри цифры.
▪️ Бумажный результат по бумагам, что сейчас в портфеле: −9,48% (было −3,95%) к средней цене покупки. Без купонов, дивидендов и уже проданного, так что это не доходность портфеля, а температура текущих позиций.
▪️ Доходность за год: облигации 18,6% (было 18%), дивиденды 10,4% (было 10,3%). Это выплаты года (полученные плюс уже объявленные) к текущей стоимости облигаций и акций.
3. Дивиденды
▪️ Яндекс: +5 500 ₽ (по 2 счетам)
4. Купоны
▪️ ОФЗ: +11 190 ₽
▪️ ГК Самолет: +3 946 ₽
▪️ ФосАгро: +814 ₽
▪️ Почта России: +730 ₽
▪️ Полипласт: +717 ₽
▪️ ГТЛК: +689 ₽
▪️ ПГК: +642 ₽
▪️ РЖД: +596 ₽
▪️ НОВАТЭК: +201 ₽
5. Портфель дочери
▪️ Счёт открыт, первая покупка впереди, начне в октябре. Буду покупать акции каждый месяц восемнадцать лет и показывать всё открыто: storozhuknikita.ru/project/portfel-docheri
- -
Итого: 25 024 ₽
Купоны 19 524 ₽, дивиденды 5 500 ₽.
Среднее за месяц в этом году: 47 106 ₽.
С начала года: 423 955 ₽, это 7,1% от цели в 6 000 000 ₽.
На октябрь по расписанию уже подтверждено 31 613 ₽.
#инвестиции@storozhuknikita
Итоги прошлых месяцев
▪️ Январь: https://t.me/storozhuknikita/1046
▪️ Февраль: https://t.me/storozhuknikita/1078
▪️ Март: https://t.me/storozhuknikita/1121
▪️ Апрель: https://t.me/storozhuknikita/1160
▪️ Июнь: https://t.me/storozhuknikita/1242
▪️ Июль: https://t.me/storozhuknikita/1262
▪️ Август: https://t.me/storozhuknikita/1282
Если интересно, чем это кончится, подписывайтесь: продолжение будет.
Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд.
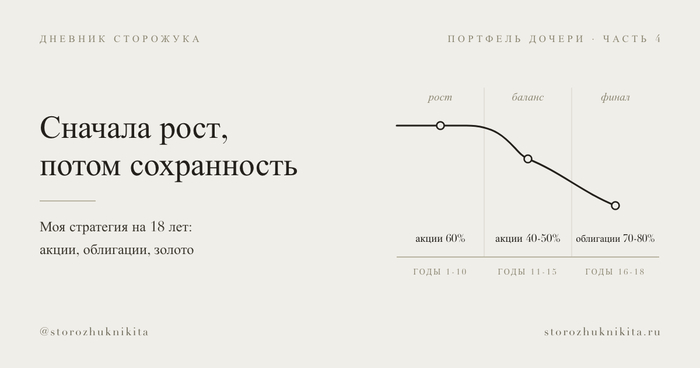
В прошлом посте я выбрал, что покупать: 60% акции, 10% гособлигации, 15% золото, 15% фонд денежного рынка. Но так портфель будет выглядеть только первые 10 лет. Потом акций станет меньше, а к концу почти не останется. Объясняю, зачем.
Представьте, что дочери 3 года и рынок падает вдвое. Мне это даже выгодно: следующие 15 лет я покупаю акции со скидкой.
Теперь ей 17, и рынок падает вдвое. Половины накопленного за 16 лет нет, а ждать, пока отрастёт, некогда. Событие то же самое, а цена у него совсем другая.
Поэтому план такой:
- годы 1-10: акции 60%, остальное облигации, золото и спокойная часть. Падения не лечу, просто покупаю дальше
- годы 11-15: акций 40-50%, остальное постепенно уходит в облигации
- годы 16-18: облигации 70-80%, ещё 10-20% в фонде денежного рынка
Цифры и годы примерные. Продавать акции на самом дне только потому, что по календарю пора, я не буду.
И вот тут я сам себя поймал. В самом начале я торжественно пообещал: не продам ни одной бумаги до её 18 лет. Сел считать и понял, что обещание глупое. Взносы последних трёх лет - капля рядом с портфелем, который копился пятнадцать. Одними покупками долю облигаций до 70-80% не дотянуть, часть акций придётся продать.
Правило переписал: продавать можно только ради этого планового переезда в облигации. Из-за новостей, паники и ощущения «сейчас всё рухнет» - по-прежнему нельзя.
Второе правило добавил, когда пересчитал инфляцию. Раз в год буду поднимать взнос, стараюсь не меньше, чем на инфляцию. Иначе через 18 лет мои 10 000 ₽ будут стоить как сегодняшние 2 500, и вся затея превратится в те самые бабушкины сапоги.
Теперь про то, зачем я в первую же неделю всё продал и купил заново. Коротко. Есть особый счёт, ИИС: если не трогать его положенный срок, налог с прибыли по нему не берут. Один такой счёт у меня уже есть, и я решил, что второй ничего не добавит. Оказалось, добавит. Перевести бумаги со счёта на счёт нельзя, только деньги. Пришлось продать и купить снова. Обошлось в несколько рублей комиссии.
Плата за льготу такая: снять часть денег со счёта нельзя, только закрыть его целиком, а закрыть без потери льготы можно не раньше чем через 5 лет. Для меня это скорее плюс. Соблазна залезть в детские деньги теперь нет физически.
Это не совет, я никому ничего не рекомендую.
А вы смогли бы 18 лет не трогать накопления? Или хоть раз да залезли бы?
Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд.
Список от банковского менеджера я покупать не стал, пришлось думать самому. Сел, расписал пять вариантов и для каждого честно ответил на вопрос: а где оно сломается?
Сначала одна мысль, которая мне всё перевернула. Деньги я вношу не разом, а по 10 000 ₽ в месяц. За первые 3 года на счёт попадёт только 17% всей суммы. Остальные 83% будут куплены по ценам, которых ещё никто не видел. Так что вопрос «что сейчас выгодно купить» почти бессмысленный.
Вариант 1. Гособлигации. Сейчас длинные ОФЗ дают больше 16% годовых, цифра прямо в бумаге записана. За прошлые 18 лет они дали 8,8% годовых.
Где ломается: инфляция разгоняется, а купон тот же. Деньги вернут, но купить на них можно будет меньше.
Вариант 2. Облигации с защитой от инфляции. Дают инфляцию плюс 5,6-6,5%.
Где ломается: самая длинная такая бумага гасится в 2033 году. А мне надо до 2044-го.
Вариант 3. Фонд на весь российский рынок акций. За 18 лет дал 10,2% годовых вместе с дивидендами.
Где ломается: в худший год было минус 50,5%. Если такой год придёт, когда дочери будет 17, половины не станет, и ждать уже некогда.
Вариант 4. Всего по трети: акции, облигации, золото. За 18 лет 13,0% годовых, худший год минус 26,9%.
Где ломается: в голове. Когда акции растут, такой портфель отстаёт, и хочется всё переложить.
Вариант 5. Несколько любимых компаний. Именно это я сначала и собирался делать.
Где ломается: компания может не дожить до 2044 года. И вообще это ставка на то, что я умнее всего рынка. Я подумал и решил, что ставить на это деньги дочери не готов.
Сюрприз для меня: больше всех за 18 лет принесло золото, 16,8% годовых в рублях. Я его брать вообще не планировал.
Что в итоге выбрал. Ни один вариант целиком, собрал из кусков:
- 60% - акции 11 крупнейших российских компаний, в тех же долях, что в индексе Мосбиржи
- 10% - длинные гособлигации
- 15% - золото через биржевой фонд
- 15% - фонд денежного рынка, спокойная часть
И правило сверху: чем ближе её 18 лет, тем меньше акций и больше облигаций. Чтобы очередной кризис не пришёл за год до финиша.
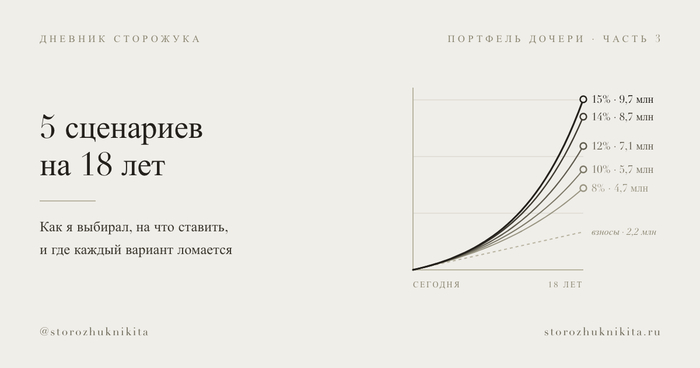
Теперь про деньги, потому что в прошлый раз за цифры мне попало. Считаю в сегодняшних рублях, при инфляции 8% в год, и взнос буду стараться поднимать на ту же инфляцию. Своих внесу около 2,1 млн. Если портфель даст 10% годовых, на счёте будет около 2,5 млн. Если 14% - около 3,5 млн. Разница между «повезло» и «не повезло» - миллион.
Это не совет, я никому ничего не рекомендую.
Какой вариант выбрали бы вы? И где, по-вашему, сломается мой?
Продолжаю историю про счёт для дочери: 10 000 ₽ в месяц, 18 лет подряд, каждую покупку показываю.
Первые 10 000 ₽ лежали на счёте, и я решил не умничать, а спросить профессионала. У меня премиальный тариф, к нему прилагается персональный менеджер. Написал ему: что бы вы положили ребёнку на 18 лет?
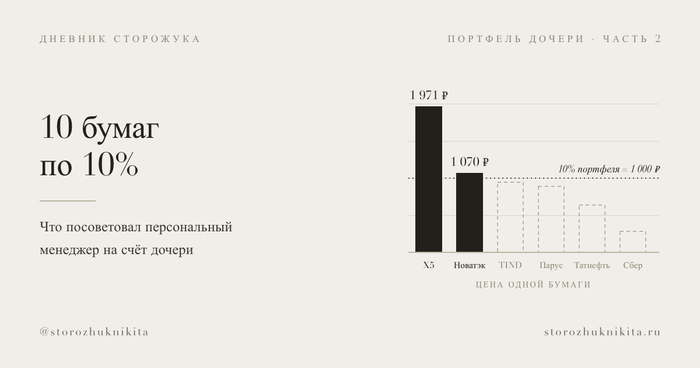
Ответ пришёл быстро. 10 бумаг, каждая по 10%: шесть акций и четыре фонда. Выглядит солидно. Я открыл страницу каждой и начал считать.
Первое. 10% от 10 000 ₽ - это 1 000 ₽ на бумагу. Одна акция X5 стоит 1 971 ₽. То есть «по 10%» не получается уже на второй строчке. Список явно не для моих 10 000.
Второе. Два фонда из четырёх продаются только квалифицированным инвесторам. У меня статус есть. У обычного человека нет, и половину фондов ему просто не дадут купить.
Третье. Два фонда - закрытая недвижимость. Один про склады до 2036 года, и в нём сейчас, судя по его же странице, 100% денежных средств. Торги на бирже, как пишут пайщики, ещё не открылись. Второй - районные торговые центры с плановой доходностью 22,1% годовых. Плановой.
Четвёртое. Три бумаги из десяти - продукты самого банка. Брокер на странице акции честно пишет про конфликт интересов. В совете про это ни слова.
Пятое. 30% списка - банки, ещё 20% - нефть и газ.
И главное. Это не план, а список. Что делать с пополнениями каждый месяц? Почему эти бумаги? Что будет через 10 лет? Ответов нет.
Я не думаю, что менеджер хотел меня дезинформировать. Скорее всего, такой список уходит всем подряд. И честно скажу: тот же менеджер через пару дней подсказал мне одну налоговую вещь, которую я сам проморгал. Но это уже другая история.
Потом я сел и посчитал, что вообще давало доход в России за последние 18 лет, с 2008-го по 2026-й:
- акции с дивидендами: 10,2% годовых, в худший год минус 50,5%
- гособлигации: 8,8% годовых, в худший год минус 6,4%
- золото в рублях: 16,8% годовых, в худший год минус 24,6%
Вот тут мне стало неуютно. Я-то рассчитывал на 14% годовых, а акции столько не дали. Больше всех принесло золото, которое я вообще не собирался брать.
Список менеджера я на счёт не положил. Что положил вместо него - расскажу в следующем посте.
Это не совет, я никому ничего не рекомендую. А вам в банке что-нибудь такое предлагали? Брали?
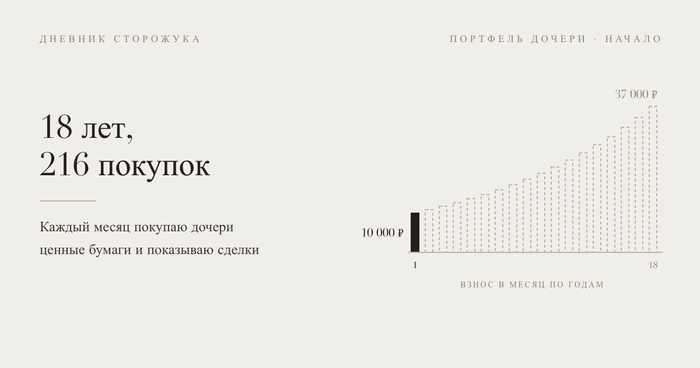
В сентябре у меня родилась дочь. Следующие 18 лет буду каждый месяц покупать ей акции и показывать каждую сделку
Мне 31, в сентябре я стал отцом. И решил накопить дочери к совершеннолетию. В моей семье с этим не сложилось: бабушка копила маме на квартиру, а купила сапоги. Времена были другие. Но на мой взгляд сейчас ничем не легче, а только сложнее.
План простой. 10 000 ₽ в месяц, 18 лет подряд, на отдельный счёт. Взнос буду стараться каждый год поднимать на инфляцию, иначе к концу срока эти 10 000 превратятся примерно в 2 500 нынешних.
Сразу про цифры, за которые меня уже отругали в другом месте. Считаю всё в сегодняшних деньгах, при инфляции 8% в год. Своих за 18 лет я внесу около 2,1 млн. Если портфель будет приносить 10,2% годовых - столько за последние 18 лет дали российские акции с дивидендами - на счёте окажется около 2,5 млн. Если 14% - около 3,5 млн. В рублях 2044 года это 10 и 14 млн, но радоваться этим нулям бессмысленно: мой взнос к тому времени будет 37 000 ₽ в месяц.
Меня это устраивает: не копить вообще - это гарантированный ноль.
Что покупаю:
- 60% - акции 11 крупнейших российских компаний, в тех же долях, что в индексе Мосбиржи
- 10% - длинные ОФЗ
- 15% - золото через биржевой фонд
- 15% - фонд денежного рынка
Иностранных бумаг нет, всё куплено и хранится в России. Ближе к её 18 годам акции постепенно переедут в облигации, чтобы очередной кризис не съел половину накопленного за 2 года до финиша.
Правила, которые я себе поставил:
1. Покупаю раз в месяц, в одну и ту же дату. Никаких «подожду, пока подешевеет»
2. Не продаю из-за новостей и просадок
3. Дивиденды и купоны возвращаю в портфель
4. Не занимаю у этого счёта, что бы ни случилось
5. Показываю каждую сделку, включая неудачные
Теперь как прошла первая неделя.
Внёс первые 10 000 ₽. Одна акция Лукойла стоит 5 600 ₽ и съела больше половины взноса. Так что пока это не портфель, а акция Лукойла с сопровождением.
Потом выяснилось, что счёт я открыл не тот. Если держать бумаги на ИИС положенный срок, налог с прибыли по ним не берут, а я купил на обычный. Перевести бумаги со счёта на счёт нельзя, только деньги. Поэтому через 4 дня я всё продал и купил заново. Правило «не продаю» продержалось 4 дня. Хахаха) Формально это смена счёта, а не портфеля, но выглядит смешно.
Зачем я это показываю. Не ради советов: я никому ничего не рекомендую и чужими деньгами не управляю. Просто план, о котором знают другие, труднее тихо бросить в плохой месяц. Имени и фотографий дочери не будет, только цифры.
Раз в месяц буду выкладывать покупку, раз в год - итог. Через 18 лет узнаем, сапоги это были или всё-таки что-то получилось.
А вам родители что-нибудь копили? Дошло до дела, и во что оно превратилось?