SMFactory

SMFactory

На Пикабу
в топе авторов на 371 месте
136 рейтинг 19 подписчиков 0 подписок 60 постов 1 в горячем
1

Операционные результаты Новабев Групп. Разворот тренда?!⁠⁠

Операционные результаты Новабев Групп. Разворот тренда?!
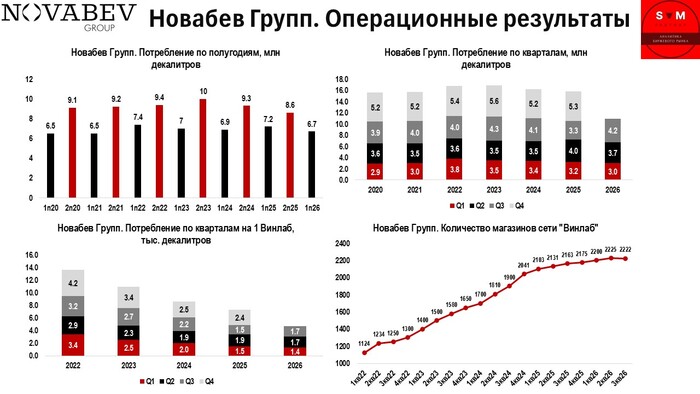
На прошлой неделе компания Новабев Групп представила операционные результаты по итогам 3 квартала 2026 года. Я достаточно давно не публиковал обновленную инфографику по компании, так как говорить было не о чем. Компания шла в фарватере своих предыдущих решений. Однако, в отчете за 3 квартал была определена четкая цель на второе полугодие, о которой я писал последние 2 года, но обо все по-порядку👇

👉 Ключевые операционные результаты:

— Общие отгрузки составили 10,9 млн декалитров, что на 4,3% больше, чем в прошлом году. Увеличение связано с хакерской атакой, произошедшей в июле 2025 года, из-за чего значительно просели результаты в 3 квартале 2025 года;

— Отгрузки собственных брендов выросли на 3,7% и составили 8,7 млн декалитров;

— Импортные бренды были отгружены в объеме 2,2 млн декалитров, по сравнению с результатом 2,1 млн декалитров в прошлом году;

— Количество торговых точек «ВинЛаб» СОКРАТИЛОСЬ до 2 222, а объем продаж в сети увеличился на 24,0%.

👉 Мой комментарий:

1. Самое главное, что произошло с компанией в 3 квартале - начало работы над эффективностью и юнит-экономикой. В пресс-релизе четко сказано: "Во втором полугодии компания сфокусировалась на повышении эффективности действующей сети и оптимизации ее структуры, уделяя приоритетное внимание экономике каждой торговой точки и росту маржинальности розничного бизнеса". Это именно то, о чем я писал последние 2 года во всех постах про компанию. Формат, который создает Новабев Групп (акцент на премиальных брендах) противоречит наличию большого количества магазинов в формате "магазин у дома". Причина достаточно проста - каннибализация. Использование описанного формата в премиум сегменте приводит к тому, что соседние точки забирают друг у друга трафик. В итоге страдает вся сеть;

2. Первые признаки реализации описанной стратегии мы уже увидели. Количество торговых точек сократилось на 3 единицы по сравнению с концом 2 квартала 2026 года. Пока процесс только запустили и темпы оптимизации торговых точек низкие, однако, надеюсь, что сокращения неэффективных магазинов будет идти агрессивнее. Уверен, что общий объем точек можно безболезненно сократить до 2000 единиц в течение года. Это позволит увеличить маржинальность бизнеса, а также сократить издержки на аренду и коммунальные платежи;

3. Единственное, что вызывает сомнения - принятая стратегия на 2025-2029 гг., которая подразумевает удвоение количества торговых точек. Текущая оптимизация сильно контрастирует с описанной целью. Хотелось бы, чтобы оптимизация была постоянной, по описанным ранее причинах, а расширение точечным и только в новых городах.

Резюмируя, озвученная оптимизация может стать game changer фактором для бизнеса который застрял на месте из-за эффекта колеи и перманентного снижения интереса к алкогольной продукции со стороны молодых потребителей. Если компания сумеет грамотно разыграть карту, то Новабев Групп может стать крайне интересной инвестиционной идеей. Пока компания лишь вновь добавляется в мой watch list с пометкой "может быть интересно".
Показать полностью

Сделка с США по дизелю. Оправдан ли вертикальный рост акций?⁠⁠

Сделка с США по дизелю. Оправдан ли вертикальный рост акций?

Вчера на российском рынке произошло значимое событие - состоялся звонок Президентов России и США, после чего Минфин США по указанию Трампа выдал временную лицензию, разрешающую поставки российского дизельного топлива на мировые рынки. Срок действия лицензии - до 7 апреля 2027 года, то есть 6 месяцев.

После звонка Президент США с присущей ему экспрессией поспешил заявить об очередном достижении, представив ряд цифр в своем посте. Учитывая "любовь" Трампа к валидации цифр, первоначально возникло ощущение, что заявления опять могут разойтись с фактом, однако, затем Президент России и Александр Новак подтвердили опубликованные тезисы американского Президента. Ниже привел цитату Новака:

"Россия готова поставить дополнительный объем дизеля на рынок США, а также всем нашим партнерам, 300 тысяч тонн уже в октябре, с дальнейшим ростом поставок дизеля на экспорт до 500 тысяч тонн в ноябре и до 1 миллиона тонн в декабре. В перспективе объем может вырасти до 3 миллионов тонн в месяц".

Российский рынок обрадовался этим новостям и во главе с нефтегазовым сектором перешел к вертикальному росту. Однако, все действие проходило на вечерней сессии и перед выходными, поэтому профессиональные участники рынка смотрели на весь этот процесс со стороны, наслаждаясь бокалом вина в приятной компании где-то у камина и наблюдая как медленно опадает золотая листва с деревьев. Так что у нас появилась фора в размере двух дней до момента пока они вновь вступят в игру!

📊 Озвученные цифры - это много или мало?

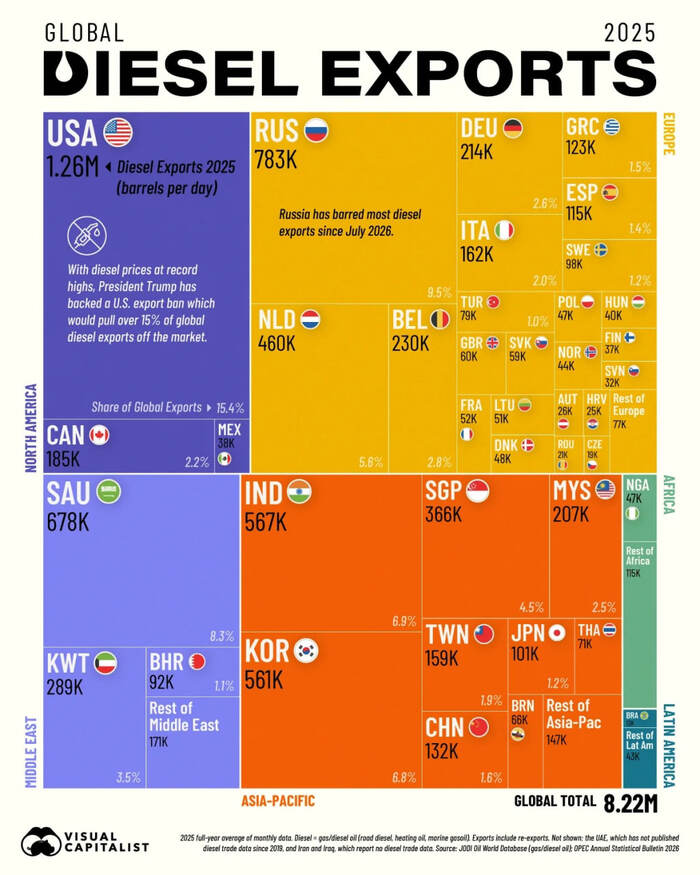
Я оперативно нашел свежую инфографику по экспорту дизеля по итогам 2025 года в страновом разрезе от Visual Capitalist. Согласно агрегированным данным, российские поставки дизеля в 2025 году в среднем составляли 783 тыс. барр. в день. Сразу переведем баррели в тонны (для российской марки Urals 1 тонна = 7,28 барр.). Таким образом, Россия в 2025 году в среднем поставляла 107,6 тыс. тонн в день дизеля на экспорт.

Получается, что озвученные цифры 2,79, 4,65, 9,29 и 27,88 дней СТАНДАРТНОГО объема экспорта дизеля. Однако, к цифре 3000 тонн можно прийти только при определенных условиях.

⚠️ Какие могут быть препятствия?

Схема была бы идеальной, если бы все условия зависели исключительно от двух сторон (Россия и США), однако, в нашем случае присутствует третья сторона, которая создает значительные риски для исполнения заключенных договоренностей.

К слову, эта третья сторона, узнав о заключенной сделке, незамедлительно прервала переговоры и отменила второй день встреч с представителями США. А уже сегодня демонстративно показала, что соблюдать заключенные договоренности не планирует.

По этой причине вопросы связанные с выходом производства дизеля в РФ на прежние уровни, отгрузкой и логистикой с дальнейшей продажей в США, находятся в подвешенном состоянии.

Более того, Минфин США может досрочно аннулировать временную лицензию, если конфликт на Ближнем Востоке будет урегулирован.

Многие полагают, что это "крутятся шестеренки непубличного дипломатического трека", однако, на мой взгляд, все гораздо прозаичнее. Трамп решает свои проблемы с ростом цен на бензин, а Россия может получить протекцию от инфраструктурных рисков на несколько месяцев, восстановить заводы, создать резервы и неплохо заработать на экспорте, если он вновь выйдет на уровень 3 млн тонн в месяц, пока позволяет конъюнктура. То есть, это обычная win-win бизнес-сделка двух заинтересованных сторон.

Тем не менее, рынок заложил в озвученные договоренности слишком много оптимизма. Упрекать людей за это не стоит. Последнее время происходит очень много негативных событий, поэтому любой позитив на контрасте будет восприниматься гиперболизированно.

Однако, инвестору стоит сохранять трезвую голову, полагаться на расчеты, а не эмоции, а также не работать против тренда.

Например, я сейчас скорее смотрю на постепенную фиксацию прибыли в нефтегазовых компаниях, а не на открытие коротких позиций. Это опасно, так как рынок может быть иррациональным гораздо дольше, чем вы платежеспособным!

Показать полностью 1
9

Минфин решил добить инвестиционный климат в России⁠⁠

Минфин решил добить инвестиционный климат в России

Сегодня Министерство финансов внесло проект бюджета в Правительство РФ. Не буду перепечатывать все внесенные поправки. Можете ознакомиться с ними на сайте Министерства Финансов (интересующие инвесторов пункты находятся в конце). Лишь выскажу несколько соображений по поводу представленных тезисов:

1. На нашем рынке осталось не так много инвесторов, которые еще готовы вкладывать свои сбережения в российский фондовый рынок и поддерживать отечественную экономику. Беря на себя все инфраструктурные, экономические и геополитические риски, инвесторам добавили еще и дополнительный налог, подразумевающий отчисления в размере более 1/5 от выплаченного дохода (наивно полагать, что основные дивиденды получают люди с совокупным доходом менее 2,4 млн руб. в год). Напрашивается закономерный вопрос: "Зачем этим обеспеченным, эффективным гражданам вкладывать деньги в российский рынок и нести все перечисленные риски?";

2. Пикантности добавляет ситуация, когда МинФин предлагает правки в бюджет на ближайшие 3 года, а параллельно Главы ЦБ и крупнейших банков РФ в рамках форума обсуждают как привлечь инвесторов в российскую экономику. Понятно, что у МинФина свой мандат и заложенные функции, но согласованность должна присутствовать;

3. Очень понравилась фраза МинФина из пресс-релиза: "Предлагаемая унификация коснется не более 6% населения, которые имеют налогооблагаемые доходы, это около 4 млн граждан". При всем уважении ко всем инвесторам, которые присутствуют на нашем рынке, но это самые эффективные 6% нашего населения. Понимаю, что вопрос дискуссионный. но судят всегда по результату, какими бы методами он не был достигнут. У этих 6% результат есть и именно эта часть нашей страны постоянно генерирует новые идеи, находит обходные пути для противодействия санкционному давлению и создает рабочие места.

На футбольных тренировках тренеры иногда дают ряд упражнений, чтобы усложнить процесс. Например, вести мяч только правой ногой или играть только в одно касание. Кажется, что для этой категории граждан предложили ввести аналогичные усложнения;

4. В пресс-релизе также указано. что: "Дефицит федерального бюджета составит порядка 2% ВВП ежегодно". При этом Банк России на последнем заседании заявлял: "Июльский базовый сценарий Банка России предполагает постепенное снижение структурного первичного дефицита бюджета до нулевого уровня в 2029 году". То есть о нулевом дефиците речь больше не идет. Из этого следует, что траектория ключевой ставки точно будет более высокой, а об однозначных значениях вообще можно забыть;

5. Что касается самой выплаты дивидендов, то предположу, что многие компании решат перенести основную выплату на 2026 год, чтобы основные акционеры не платили лишний налог. Более того, после вступления предложений в силу более рациональным для компаний будет проведение байбэка, поэтому допускаю, что средства будут перераспределены в пользу данного механизма;

6. В заключении перечислю компании, которые могут пострадать от предложенных поправок: цветная металлургия (ГМК Норильский Никель, Русал, ВСМПО-Ависма, Русолово), золотодобытчики (Полюс, ЮГК, Селигдар) и производители удобрений (Фосагро, Акрон, Куйбышевазот).

Есть призрачная надежда, что при обсуждении бюджета ряд пунктов будут направлены на доработку, но пока мы находимся в парадигме, когда бюджету нужны деньги, а взять их особо негде, это маловероятно.

Показать полностью
1

МТС. Новая Дивидендная политика. Время изобилия закончилось?⁠⁠

МТС. Новая Дивидендная политика. Время изобилия закончилось?

В среду МТС представила обновленную Дивидендную политику. Документ спровоцировал дискуссию вокруг содержания. Я ознакомился с самой политикой, а также присутствовал на звонке с инвесторами. Ниже представил свой взгляд на обновленный документ.

🔺Формулировки из пресс-релиза:

Как и предполагал, менеджмент привязал Дивидендную политику к OIBDA, что обусловлено необходимостью продемонстрировать инвестиционную привлекательность компании. Новый документ подразумевает возврат стоимости в размере до 20% показателя OIBDA в течение 2027-28 годов. 70% объема будет направлена на выплату дивидендов и еще 30% на байбэк. Минимальный целевой размер возврата стоимости акционерам в течение каждого календарного года - 70 млрд руб.

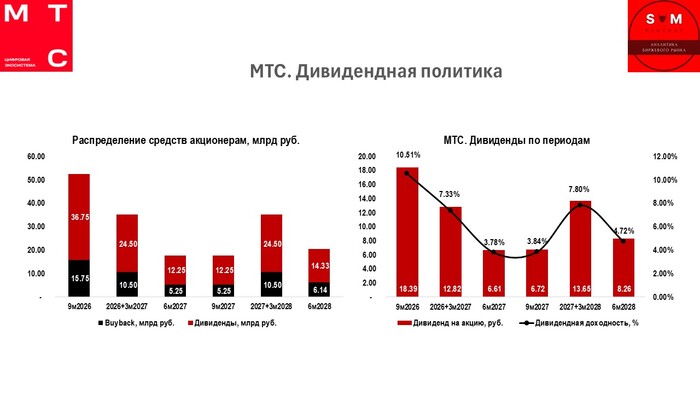
МТС планирует выплачивать дивиденды не реже трех раз в год. Предварительный график выплат представлен ниже:

— 9 месяцев 2026 года;
— 2026 года и I квартала 2027 года;
— 6 месяцев 2027 года;
— 9 месяцев 2027 года;
— 2027 года и I квартала 2028 года;
— 6 месяцев 2028 года.


Выкуп акций, находящихся в обращении, будет осуществляться на основании отдельного решения Совета директоров. Информация будет регулярно раскрываться в соответствии с требованиями законодательства.

🔺 Дополнения на звонке с инвесторами и аналитиками:

Пресс-релиз оставил много вопросов по формуле и самой процедуре байбэка, поэтому ниже основные выдержки со звонка👇

— Выплаты будут равномерные, однако, до конца не понятно как будет выражаться равномерность;

— Выкупать акции будут в равной пропорции между основными акционерами (АФК Система) и рынком по одинаковой цене, чтобы сохранить структуру акционеров;

— Пропорция может быть изменена. 70% на дивиденды - это нижний порог;

— Байбэк в первом периоде проводить не будут. Процедура стартует со второй выплаты и будет проводиться сразу после дивидендной отсечки для поддержания котировок.

🔺 Расчет дивидендов и байбэка:

В связи с неравномерностью периодов и отсутствием четкого деления суммы выплат и объема байбэка, сделать расчеты было трудно. Поэтому я подготовил два варианта.

1. Объем выплаты дивидендов распределяется пропорционально финансовым результатам в периоде (приложил график). Бэйбэк проводится равными частями пропорционально периодам выплат. В модели заложен выкуп акций по 180 руб. за шт. Естественно, эта величина будет меняться, поэтому модель необходимо будет корректировать. Это скорее приближенное понимание процесса;

2. Размер выплат будет равномерным. Приблизительно 10,44 руб. в период или 5,97% дивидендной доходности. В этом случае все платежи будут равными.

🔺 Итоговый комментарий:

— Новая Дивидендная политика получилась креативной, однако, если погрузиться в расчеты, то станет понятно, что изменений немного. Заявленный минимальный порог в размере 70 млрд руб. по моим расчетам компания превысит лишь в 2028 году, когда данная Дивидендная политика будет действовать последние полгода. То есть выплата до 2028 года по сути останется фиксированной на уровне нижнего порога. Единственное, что реально изменилось - это периодичность и наличие байбэка, который эффективнее из-за разницы в налогах. То есть преимущества, завязанные на рост OIBDA акционер начнет получать не ранее чем через 2 года;

— Схема самих выплат и объем байбэка в каждый период тоже пока не ясны. От этого, а также от решения о гашении выкупленных бумаг во многом зависит и размер будущих дивидендных выплат;

— Не совсем понятно насколько АФК Система будет готова отдавать бумаги по 175-180 руб. На первый взгляд, кажется, что это низкая цена для Холдинга;

— Пока не до конца понимаю всех мотивов представленных изменений. Оцениваю представленный документ нейтрально на ближайшие 2 года и позитивно на более длинном горизонте, когда инвестор будет чувствовать эффект от роста бизнеса.

Конечно, все описанное справедливо при условии, что менеджмент будет соблюдать озвученные условия. Первая выплата, которая будет озвучена до Нового Года во многом развеет назревшие вопросы, ждать осталось не долго.

Показать полностью
0

Как сильно ВТБ размоет своих акционеров?⁠⁠

Как сильно ВТБ размоет своих акционеров?

В четверг, как и ожидалось, вышел сущ.факт с основными параметрами дополнительной эмиссии ВТБ. Более того, на протяжении всего дня первый зампред правления банка Дмитрий Пьянов давал комментарии относительно процедуры проведения и параметров. В посте обсудим обновленные данные.

📊 Объем дополнительной эмиссии:

1. Наблюдательным Советом Банка ВТБ было принято решение увеличить уставный капитал банка на 63,2 млрд руб.;

2. Количество размещаемых дополнительных обыкновенных акций Банка ВТБ - 1 264 000 000 штук, то есть в рамках ожиданий (это предельное количество доп.эмиссии, чтобы государство не потеряло контроль);

3. Важным считаю сделать акцент на цифре 63,2 млрд руб. Многие приняли эту цифру за фактический объем размещения в деньгах, но это не так. Дело в том, что номинал обыкновенных акций ВТБ - 50 руб. Если умножить номинал на кол-во размещаемых ценных бумаг, то как раз получится 63,2 млрд руб. То есть это не более чем объем доп.эмиссии в номинальных ценах обыкновенных акций;

4. Фактический объем размещения будет определен позднее, когда будет известна цена. Вчера был озвучен широкий диапазон, от 80 до 100 млрд руб. Более того, было заявлено, что разместить могут меньше предельного количества. Так что окончательные выводы по объему делать рано!

💰 Цена дополнительной эмиссии:

1. Ничего нового с точки зрения формирования цены не появилось, поэтому повторю свои предыдущие тезисы. По словам первого зампреда правления банка Дмитрия Пьянова, цена размещения будет определена в конце сентября. Предполагается, что она будет рыночной (близка к рынку);

2. Определение цены размещения дополнительных акций Общества регулируется статьями №36 и №77 Закона "Об акционерных Обществах". Согласно указанным статьям цена доп.эмиссии определяется Советом Директоров, но не ниже номинальной стоимости. Т.е. цену ниже 50 руб. вы не увидите.

📄 Формат дополнительной эмиссии:

1. Способ размещения дополнительных обыкновенных акций Банка ВТБ - открытая подписка. Это значит, что поучаствовать может любой желающий, но нет гарантий, что вы получите желаемый объем;

2. Объем ценных бумаг, который отдадут "якорному" инвестору не сказали. Информация будет после формирования книги;

3. Фиксация списка под преимущественное право будет 11 августа, т.е. чтобы попасть в отсечку, бумаги нужно держать до конца 8 августа. Преимущественное право гарантирует вам участие в допке, поэтому если есть планы участвовать, лучше им воспользоваться и попасть в отсечку.

⚖️ Напоследок. Законы доп.эмиссии ВТБ от Дмитрия Пьянова:

В интервью РБК Дмитрий Пьянов назвал 4 закона, которыми руководствуется банк при размещении дополнительных акций. Ниже перечислены эти 4 пункта.

1. При объявлении доп.эмиссии объявляй количество акций с запасом;

2. Не влияй на цену до формирования книги и если ты хочешь разместить бумагу по рыночной цене без негативного влияния на рынок, как можно ближе к регистрации доп.эмиссии объявляй цену;

3. Если доп.эмиссия открытая, до формулирования правил аллокации, необходимо понять какая у тебя книга;

4. Старайся, проводить размещение по рыночной цене (близко к рынку), чтобы негативно не повлиять на акцию в долгосрочной перспективе.

🧠 Мои мысли по поводу доп.эмиссии:

1. Несмотря на заявление, что могут разместить не все, будут размещать максимум возможного. Вероятность реализации всего объема (1,264 млрд акций) высокая;

2. Спекулировать ценой рано. За 2 месяца может произойти все что угодно. Как заявили, будут стараться "продать дорого". При отсутствии потрясений вполне допускаю рыночную цену 90+ и размещение с дисконтом к рынку в размере 5-10%;

3. Рекомендую воспользоваться преимущественным правом и гарантированной аллокацией. Вероятность переподписки считаю высокой.

P.S.: Практически ничего нового мы не узнали с момента публикации прошлого поста, однако часть информации стала более систематизированной. В остальном ждем. По поводу конвертации префов и вариантов развития ситуации, напишу позже.

👉 Друзья, надеюсь, что пост был для вас полезен. Не забывайте ставить реакции и оставлять комментарии! И, конечно, подписывайтесь на канал!

Показать полностью 1
2

Дополнительная эмиссия ВТБ⁠⁠

Сегодня состоялось заседание Наблюдательного Совета Банка ВТБ. На повестку был вынесен вопрос под символическим номером 13: "Об увеличении уставного капитала Банка ВТБ (ПАО) путем размещения дополнительных обыкновенных акций Банка ВТБ (ПАО)".

Скорее всего завтра вместе с аудированными финансовыми результатами за 6 месяцев 2025 года на сайте раскрытия, выйдет сущ.факт, с указанием объема дополнительной эмиссии, а пока разберемся с основными параметрами.

🧩 Данные из Устава Банка:

1. Кол-во размещенных акций:

— Общее количество размещенных обыкновенных акций: 5 369 933 893.038 шт. Номинал - 50 руб.

— Общее количество размещенных привилегированных акций первого типа: 21 403 797 025 000. Номинал - 0,01 руб.

— Общее количество размещенных привилегированных акций второго типа: 3 073 905 000 000. Номинал - 0,10 руб.

2. Кол-во объявленных акций (предельное кол-во ценных бумаг, которое компания может разместить в рамках дополнительной эмиссии):

— Предельное количество объявленных обыкновенных акций: 10 222 174 374, 4296 шт. Номинал - 50 руб.

🗣 Объем дополнительной эмиссии:

1. В июле начальник управления по работе с инвесторами банка ВТБ — вице-президент Леонид Вакеев в рамках ИнвеST Weekend «РБК Инвестиций» сообщал, что набсовет утвердит допэмиссию в максимальном количестве акций, которые снижают долю государства до 50% плюс 1 акция. Но Вакеев подчеркнул, что итоговый размер допэмиссии может быть ниже. Ориентир по размеру сделки — около ₽80 млрд.

2. В июне Дмитрий Пьянов в интервью телеканалу РБК заявлял, что объем планируемой допэмиссии акций ВТБ будет кратно меньше, чем размер выплачиваемых дивидендов за 2024 год, и не превысит ₽100 млрд. Он также отметил, что ВТБ рассчитывает зарегистрировать допэмиссию до конца третьего квартала 2025 года.

3. Таким образом, предельный объем дополнительной эмиссии составит 1,2 млрд обыкновенных акций, однако размер сделки не определен и будет зависеть от рыночной цены акций банка и договоренности с якорными инвесторами. Возможно, что при более высокой рыночной цене фактический объем размещения будет ниже, так как требуемый размер привлечения будет удовлетворен.

💰 Цена дополнительной эмиссии:

С момента объявления планов о дополнительной эмиссии ходит огромное количество слухов вокруг определения цены размещения. На мой взгляд, спекулировать на данную тему бессмысленно. Есть лишь 2 тезиса, которые известны на данный момент:

1. По словам первого зампреда правления банка Дмитрия Пьянова, цена размещения будет определена в сентябре. Предполагается, что она будет рыночной;

2. Определение цены размещения дополнительных акций Общества регулируется статьями №36 и №77 Закона "Об акционерных Обществах". Согласно статье №36, оплата дополнительных акций общества, размещаемых посредством подписки, за исключением дополнительных акций общества, размещаемых во исполнение договора конвертируемого займа, осуществляется по цене, которая определяется или порядок определения которой устанавливается советом директоров (наблюдательным советом) общества в соответствии со статьей 77 настоящего Федерального закона, но не ниже их номинальной стоимости.

3. Таким образом, цену доп.эмиссии ВТБ не установят ниже 50 руб. Все остальные методики определения цены являются лишь гипотезами, не имеющими под собой прочной доказательной базы.

📄 Формат дополнительной эмиссии:

Формат доп.эмиссии будет опубликован в сущ.факте. При варианте с открытой подпиской, можно посоревноваться в честной борьбе за право купить акции ВТБ (при таком формате желающих будет много). При варианте с закрытой подпиской основной объем уйдет якорным инвесторам. Миноритарии могут поучаствовать в допке через преимущественное право. Фиксация списка под преимущественное право скорее всего будет 9 августа, т.е. чтобы попасть в отсечку, бумаги нужно держать до конца 7 августа. Тем не менее, объем бумаг, которые Вы можете приобрести будет ограничен.

👉 Друзья, надеюсь, что пост был для вас полезен. Не забывайте ставить реакции и оставлять комментарии! И, конечно, подписывайтесь на канал!

Показать полностью
2

Русагро начинают делить?⁠⁠

Русагро начинают делить?

Сегодня в издании Ведомости вышла статья о том, что часть активов Группы Русагро может быть продана компании Деметра-холдинг. Учитывая тот факт, что Ведомости принадлежат к изданиям первого тира, высока вероятность, что сделка, действительно, рассматривается.

🗣 Основные тезисы статьи:

1. Один из крупнейших российских зернотрейдеров – «Деметра-холдинг» ведет переговоры о приобретении масложировых и зерновых активов группы компаний «Русагро»;

2. «Деметра-холдингу» гораздо интереснее масличные активы и в меньшей степени – сельхозугодья, добавляет еще один источник, близкий к одной из сторон возможной сделки;

3. «Деметра-холдинг» занимается закупкой, хранением, транспортировкой и перевалкой зерновых и масличных культур, а также других аграрных грузов, при этом собственного производства и земельного фонда у нее нет. Ей принадлежат Новороссийский зерновой терминал, железнодорожный оператор «Русагротранс», а также доли в Новороссийском комбинате хлебопродуктов, зерновом терминальном комплексе «Тамань», Объединенной зерновой компании и пр.;

4. На активы «Русагро», причем не только масложировые, есть и другие претенденты, говорят собеседники «Ведомостей». Называть их они не стали;

5. Рыночную стоимость масложирового бизнеса генеральный директор «Infoline-аналитики» Михаил Бурмистров оценивает в 100–120 млрд руб., а с учетом сельскохозяйственных активов – в 240–300 млрд руб. Напомню, что текущая капитализация компании составляет 108 млрд руб.

❗️6. Представитель «Деметра-холдинга» официально опроверг интерес к активам «Русагро». «Группа компаний «Деметра-холдинг» не ведет переговоров о приобретении масложировых и каких-либо других активов группы «Русагро». Сведения о переговорах не соответствуют действительности и искажают фактическое положение дел», – заявил он.

Русагро начинают делить?

✏️ Выводы из статьи:

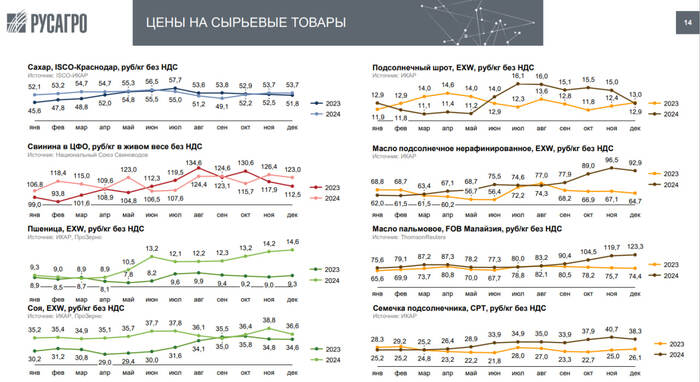
— Интерес к масложировым активам компании со стороны большого кол-ва игроков объясняется резким ростом цен на подсолнечное и пальмовое масло в конце 2024 года (см.график), поэтому слухи о переговорах/потенциальных сделках не лишены смысла;

— Несмотря на официальное опровержение информации об интересе к масложировым активам Группы Русагро со стороны представителя ГК «Деметра-холдинг», предпосылки к сделке есть. Ведомости являются изданием первого тира и их источники, как правило, достоверны;

— Для миноритарных акционеров разделение бизнеса компании между несколькими игроками - один из худших сценариев, так как возврат капитала становится еще более туманным. Оптимальным является смена собственника для всего бизнеса, без декомпозиции;

— Если ранее компанию можно было рассмотреть для добавления в портфель (требовался приемлемый уровень дисконта), то после появления слухов о декомпозиции бизнеса, риски того, что миноритарные акционеры пострадают, сильно выросли, поэтому убираю компанию из своего вотч-листа.

👉 Друзья, надеюсь, что пост был для вас полезен. Не забывайте ставить реакции и оставлять комментарии! И, конечно, подписывайтесь на канал!

Показать полностью 2
7

Снижение ключевой ставки. Насколько агрессивным будет Центральный Банк?⁠⁠

Снижение ключевой ставки. Насколько агрессивным будет Центральный Банк?

На следующей неделе, 25 июля, состоится очередное заседание Центрального Банка по ключевой ставке. Решение примечательно не только шагом снижения ставки, по поводу которого появилось много спекуляций за прошедшую неделю, но и публикацией обновленного среднесрочного прогноза Банка России. который будет включать прогноз инфляции и траекторию ключевой ставки.

Повторюсь, в конце прошлой недели появилось большое количество спекуляций на тему размера снижения. Если до этого консенсус был в диапазоне 100-200 б.п., то сейчас он перекочевал в диапазон 200-300 б.п. Ниже пройдемся по каждому фактору, который будет влиять на решение и в конце подведем итог рассуждениям👇

🧩 Составляющие решения Центрального Банка:

1. Инфляция. Банк России представил обзор по инфляции за июнь. В июне годовая инфляция уменьшилась до 9,4%. Месячный рост цен с исключением сезонности составил 4% в пересчете на год. При этом, различия в динамике цен по группам товаров и услуг оставались значительными. Недельные данные за последний период составили 0.02% н/н, что существенно лучше ожиданий, однако, на данные уже начинает влиять сезонность в овощах;

2. Экономическая активность. Был представлен июльский мониторинг предприятий, который зафиксировал замедление роста экономической активности. Индекс упал с 3% до 1.5%, при этом индикатор бизнес-климата (оценка текущей ситуации) ухудшился с -2.8 до -5.1. Это минимум с ноября 2022 года;

3. Инфляционные ожидания. Метрика в июле составила 13,0%, т.е. ожидания на ближайший год остались на прежнем уровне. При этом, оценка наблюдаемой инфляции снизилась с 15.7% до 15.0%. С точки зрения инфляционных ожиданий будет важен принт за август и сентябрь, когда в платежках отразится фактическое повышение тарифов;

4. Кредитная активность. Выдачи корпоративных за июнь активизировались. Портфель вырос на 0,7% м/м на 0,6 трлн руб. Треть прироста составили застройщики. Выдачи физическим лицам продолжают оставаться под давлением из-за высоких процентных ставок. Положительная динамика сегмента продолжает держаться исключительно на льготной ипотеке. Потребительский кредит продолжает сокращаться;

5. Бюджет. На неделе Антон Силуанов заявил, что при подготовке бюджета какие-то инфраструктурные проекты могут быть перенесены на более поздние сроки. Бюджет остается дефицитный, причем, "ноги бюджета" продолжают разъезжаться. Это проинфляционный фактор, который будет учитывать Центральный Банк.

🎯 Какое снижение ставки стоит ожидать?

1. Перечисленные составляющие (инфляция и экономическая активность) свидетельствуют о том, что ставка может и должна быть снижена;

2. На мой взгляд, шаг снижения составит 200 б.п. так как у нас есть устойчивое замедление инфляции (послетарифная неделя не повлияла на метрику), сильное падение экономической активности и умеренный рост кредита в июне;

3. Снижать на 300 б.п. считаю нецелесообразным. Такое решение противоречит консервативной политике ЦБ. Более того, у нас есть проинфляционный фактор в виде бюджета и потенциальный негативный принт инфляционных ожиданий за август/сентябрь из-за повышения тарифов;

4. Также отмечу, что следующее заседание состоится уже 12 сентября, поэтому если все будет хорошо, можно будет принять решение о снижении ключевой ставки еще на 100-150 б.п. Не стоит торопиться, разница в 100 б.п. за 1,5 месяца роли не сыграет, при этом, потребительскую активность активизировать может. Председатель ЦБ об этом говорила в июне.

Показать полностью 1
Отличная работа, все прочитано!

Темы

Политика

Теги

Популярные авторы

Сообщества

18+

Теги

Популярные авторы

Сообщества

Игры

Теги

Популярные авторы

Сообщества

Юмор

Теги

Популярные авторы

Сообщества

Отношения

Теги

Популярные авторы

Сообщества

Здоровье

Теги

Популярные авторы

Сообщества

Путешествия

Теги

Популярные авторы

Сообщества

Спорт

Теги

Популярные авторы

Сообщества

Хобби

Теги

Популярные авторы

Сообщества

Сервис

Теги

Популярные авторы

Сообщества

Природа

Теги

Популярные авторы

Сообщества

Бизнес

Теги

Популярные авторы

Сообщества

Транспорт

Теги

Популярные авторы

Сообщества

Общение

Теги

Популярные авторы

Сообщества

Юриспруденция

Теги

Популярные авторы

Сообщества

Наука

Теги

Популярные авторы

Сообщества

IT

Теги

Популярные авторы

Сообщества

Животные

Теги

Популярные авторы

Сообщества

Кино и сериалы

Теги

Популярные авторы

Сообщества

Экономика

Теги

Популярные авторы

Сообщества

Кулинария

Теги

Популярные авторы

Сообщества

История

Теги

Популярные авторы

Сообщества

Недвижимость и ремонт

Теги

Популярные авторы

Сообщества