

Ипотека-2026: купить, ждать или арендовать?
Ипотека-2026: купить, ждать или арендовать? У финансовых каналов нет одного ответа — и это как раз главное.
Вопрос звучит просто: брать ипотеку сейчас или ждать?
Но в открытых разборах финансовых каналов и медиа нет одного ответа для всех. Видны три разных сценария. И спор там не про “кто умнее”, а про разные стартовые условия семьи.
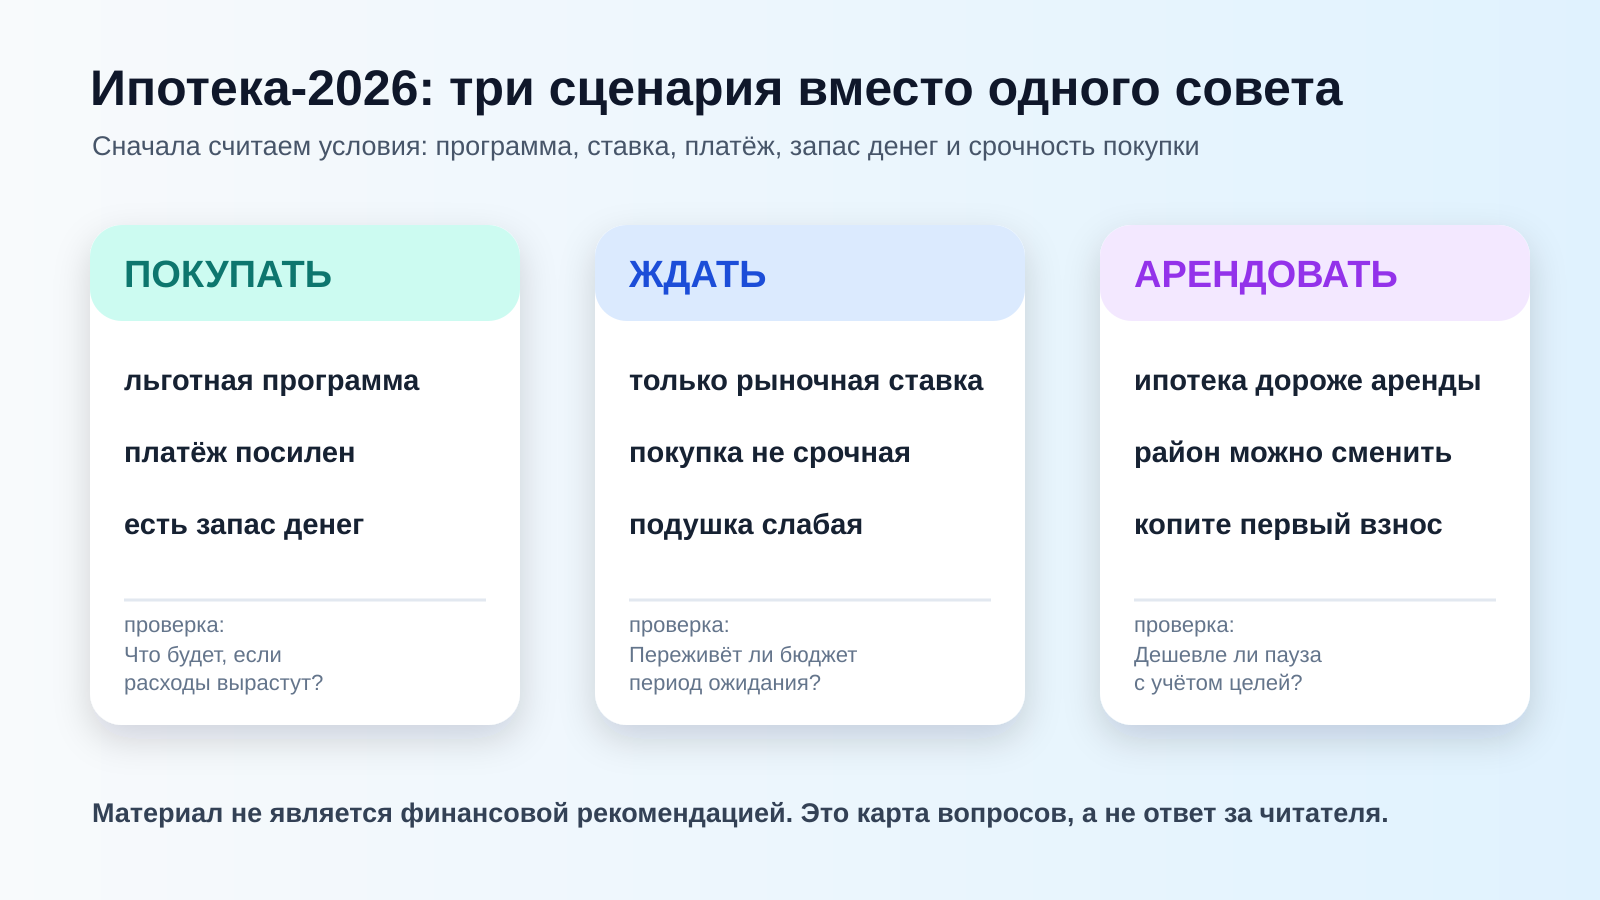
1. Покупать — если есть льгота и платёж правда посилен
Первый аргумент звучит так: если семье доступна льготная программа, а ежемесячный платёж не ломает бюджет, откладывание может быть рискованным. Условия программ меняются, первоначальный взнос может становиться тяжелее, а цены на жильё не обязаны падать просто потому, что покупателю этого хочется.
Но здесь важная оговорка: льготная ставка сама по себе не делает сделку безопасной. Нужна вторая проверка — выдержит ли семья платёж, ремонт, страховки и обычные жизненные расходы.
В одном из разборов «Коган толкс» как раз обсуждался критерий посильности платежа. Мы не превращаем его в универсальное правило, но как вопрос для самопроверки он полезен.
2. Ждать — если доступна только дорогая рыночная ипотека
Второй сценарий: покупка не срочная, льготной программы нет, а рыночный платёж выглядит слишком тяжёлым. Тогда ожидание — не обязательно слабость или “упущенная возможность”. Иногда это способ не купить себе стресс на 20 лет.
В источниках регулярно звучит мысль, что при высоких ставках ипотека для многих семей просто не сходится. Например, в выпуске Николая Мрочковского обсуждалась идея, что массовая доступность становится реалистичнее при гораздо более низкой ставке, чем нынешние уровни.
Здесь тоже нет гарантии: ставка может снизиться позже, цены могут не упасть, а аренда за время ожидания тоже стоит денег. Но если платёж уже на старте душит бюджет, “подождать” может быть рациональным вариантом.
3. Арендовать — если ипотечный платёж заметно тяжелее аренды
Третий сценарий самый бытовой: иногда аренда сейчас просто дешевле и спокойнее.
Да, аренда в России не идеальна: договоры короткие, собственник может передумать, стабильности меньше. Но когда ипотечный платёж получается кратно тяжелее аренды, вопрос уже не в статусе “своё/не своё”, а в выживаемости бюджета.
В разборе Ольги Сабитовой звучал именно такой бытовой угол: сравнивать не мечту с мечтой, а конкретный ежемесячный платёж с реальной арендой и доходом семьи.
Где ловушка вопроса “покупать или ждать”
Он слишком общий. Правильнее спросить так:
это льготная ипотека или рыночная?
платёж меньше 35–40% семейного дохода или уже душит бюджет?
есть подушка на случай потери дохода?
покупка для жизни или из страха “потом будет дороже”?
что будет, если рефинансирование не случится быстро?
сколько стоят ремонт, страховки, комиссии и обслуживание?
Итог
По нашей выборке, спор про ипотеку-2026 — это не спор “умные покупают, глупые ждут” или наоборот.
Это карта условий:
льгота + посильный платёж + реальная потребность в жилье — один сценарий;
дорогая рыночная ставка + слабая подушка — совсем другой;
аренда дешевле и покупка не срочная — третий.
Самый трезвый вывод звучит скучно, но полезно: ипотеку нельзя оценивать только по ставке или страху “потом будет дороже”. Её надо считать как долг, который семья должна пережить не в идеальном прогнозе, а в обычной жизни.
Материал не является финансовой рекомендацией. Решения всегда остаются за вами.
Проверять, кто что говорил про рынки и прогнозы, можно на сайте проекта.
Подписывайтесь на «Они говорили» в Telegram.
жизнь висит на нитке, а думают о прибытке