
1,5 трлн неоплаченных ДДУ: что инвестор в акции и облигации девелопера может не заметить?
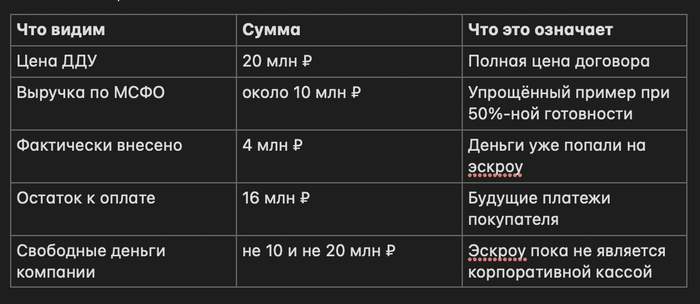
Как квартира на 20 млн ₽ может одновременно дать 20 млн ₽ продаж, около 10 млн ₽ выручки по МСФО, только 4 млн ₽ денег на эскроу и пока не дать девелоперу свободных денег.
Версия для Pikabu. Основной финансовый срез - 30 июня 2026 года. Данные июля-августа используются только как дополнительный контекст и не смешиваются с H1 2026.
Главная мысль
Продажа квартиры, бухгалтерская выручка и реальные денежные поступления - не одно и то же. В 2026 году эта разница стала достаточно большой, чтобы влиять на проектное финансирование и риск облигаций девелоперов.
Представьте квартиру за 20 млн ₽ (в далеком 2026м это однушка)
Покупатель подписывает ДДУ и вносит 4 млн ₽. Остальные 16 млн ₽ он должен заплатить позже, например через полтора года. Для статистики продаж квартира уже продана на 20 млн ₽.
Дом к этому моменту построен наполовину. Если договор соответствует требованиям IFRS 15 для признания выручки в течение времени, в упрощённом примере девелопер может уже признать около 10 млн ₽ выручки. Но покупатель реально внёс только 4 млн ₽.
И даже эти 4 млн ₽ пока лежат на эскроу. До раскрытия счёта это не свободные деньги компании.
Получается очень простая формула:
Продажи ≠ выручка ≠ деньги
20 млн ₽ в статистике продаж. Около 10 млн ₽ в P&L. 4 млн ₽ на эскроу. А свободного cash от этой квартиры у группы пока может не быть.
Десять миллионов в примере - не универсальная формула. На реальную выручку влияют условия договора, стадия выполнения обязательства, значительный компонент финансирования и другие требования IFRS 15. Но для понимания механики этого достаточно.
А теперь представьте не одну квартиру, а тысячи. Именно поэтому цифра в 1,5 трлн ₽ стала для меня интереснее обычных новостей про «рост продаж».
Откуда взялись 1,5 трлн ₽?
По данным Банка России, на 1 апреля 2026 года стоимость не полностью оплаченных ДДУ составляла около 1,5 трлн ₽, или примерно 17% стоимости заключённых договоров. По итогам II квартала объём остался около той же отметки. То есть это уже не короткий всплеск, а заметный слой рынка.
Само число не означает, что отрасль находится перед массовым кризисом. Оно означает другое: привычная цифра «продажи» хуже отвечает на вопрос, когда в систему реально приходят деньги.
Источники: Банк России, «Обзор финансовой стабильности IV кв. 2025 - I кв. 2026»; Банк России, данные по проектному финансированию за II кв. 2026; исследование НКР/ДОМ.РФ/ЕРЗ по рассрочкам.
Почему рассрочка стала массовой?
После завершения массовой льготной ипотеки рыночная ипотека осталась дорогой. Для покупателя проблема проста: квартира может быть нужна, но ежемесячный платёж по обычной ипотеке слишком большой.
Девелопер может снизить цену. Но снижение прайса сразу уменьшает стоимость сделки и создаёт новый ориентир для следующих покупателей. Другой вариант - сохранить полную цену, взять небольшой первый взнос и перенести основную оплату вперёд. Так и работает рассрочка.
Поэтому в 2025-2026 годах рынок начал всё чаще продавать не только квадратный метр, но и график платежей.
Что видно из открытых данных Москвы?
Свежие открытые данные после нашего финансового среза показывают, что первичный спрос быстро не восстановился. За январь-август 2026 года в Москве зарегистрировано 33 347 ДДУ на жильё против 50 812 годом ранее, то есть на 34,4% меньше.
В августе bnMAP.pro оценивал реализованную площадь новостроек Москвы в 174,4 тыс. м², что на 45,2% ниже августа 2025 года. При этом в июльской экспозиции старой Москвы средняя цена предложения была около 626,9 тыс. ₽ за м², на 18,7% выше год к году, а количество лотов выросло до 42,24 тыс.
Методики у этих показателей разные, поэтому я не складываю их в один индекс. Но фон понятен: сделок стало заметно меньше, а цены предложения не рухнули вместе со спросом. В такой среде финансовые условия сделки становятся особенно важным инструментом продаж.
Контекст: открытые данные Росреестра Москвы, bnMAP.pro, «Пульс продаж»; июль-август не используются для пересчёта финансовых коэффициентов на 30.06.2026.
Первый важный нюанс: «продано» ещё не значит «оплачено»?
«Пульс продаж» в своей методологии отдельно предупреждает: их показатель выручки - это сумма заключённых ДДУ, а не деньги, поступившие компании. То есть профессиональная база рынка сама разделяет контрактные продажи и реальные денежные поступления.
Для банка проектного финансирования разница ещё важнее. Покупатель перечисляет деньги на эскроу. Компания строит на банковский кредит. Чем лучше наполнен эскроу конкретного проекта, тем дешевле может обходиться покрытая им часть проектного долга.
Поэтому длинная рассрочка делает одновременно две вещи: помогает заключить ДДУ сегодня и переносит часть денежного эффекта на будущее.
"Вовочка Заебулькин" изучает акции девелоперов
Два публичных примера: «Эталон» и GloraX
Тут нам понадобится "Вовочка Заебулькин". Специально берём компании парами. Задача здесь не найти «виноватого», а показать разные способы, которыми рассрочка проявляется в отчётности.
«Эталон»: когда пришлось пересчитать прошлую выручку
В МСФО за H1 2026 «Эталон» отдельно описал договоры рассрочки, по которым покупатели внесли меньше 15% цены. Накопленная статистика показала высокую вероятность расторжения таких договоров до ввода дома.
После этого компания изменила подход: до достижения 15% оплаты выручка по таким договорам не признаётся.
Последствие получилось крупным. Сравнительная выручка H1 2025 была пересчитана с 47,34 до 33,34 млрд ₽. Сторно составило почти 14 млрд ₽. Валовая прибыль снизилась с 12,11 до 7,14 млрд ₽.
Для читателя здесь важен не бухгалтерский спор, а смысл: подписанный договор может выглядеть продажей, но если покупатель почти ничего не внёс и потом расторг договор, качество такой «продажи» заметно отличается от сделки, где деньги быстро пришли на эскроу.
GloraX: новые рассрочки уже снижаются, старые ещё сидят в балансе
GloraX сообщил, что в H1 2026 доля рассрочек в новых продажах сократилась примерно вдвое, до 7%. На первый взгляд проблема уже уходит.
Но в МСФО на 30 июня активы по договорам составляли 30,08 млрд ₽ против 25,97 млрд ₽ в конце 2025 года. И здесь компания сама объясняет природу строки: это права на получение денег по договорам, где предусмотрена рассрочка, а стройка идёт быстрее графика платежей покупателя.
То есть доля новых рассрочек может уже снижаться, а накопленный портфель будущих платежей всё ещё расти. Это разница между новым потоком и старым запасом.
Два публичных кейса - два разных урока
«Эталон» показывает риск слабой оплаты и расторжений. GloraX показывает, что снижение новых рассрочек не убирает старый портфель будущих платежей за один квартал.
"Вовочка Заебулькин" изучает облигации девелоперов
Теперь два девелопера без публичных акций: А101 и Брусника
Чтобы материал не выглядел как разбор нескольких компаний с биржевыми акциями, посмотрим на два крупных девелопера, у которых есть облигации, но нет листинга акций.
А101: рассрочка есть, но баланс выглядит заметно спокойнее
В открытых программах А101 встречаются первоначальный взнос от 30%, небольшой фиксированный ежемесячный или ежеквартальный платёж и крупный остаток ближе к вводу. Для покупателя это удобная схема. Для банка это означает, что значительная часть цены квартиры попадёт на эскроу позже.
Но кредитный риск нельзя оценивать только по наличию рассрочки. На 30 июня 2026 года у А101 было 25,08 млрд ₽ денежных средств и 102,95 млрд ₽ на эскроу при совокупных кредитах и займах 133,75 млрд ₽. Облигационный долг составлял около 11 млрд ₽.
Есть и строка, которую я всё равно не игнорирую: 18,75 млрд ₽ краткосрочных финансовых вложений, представленных выданными займами связанным сторонам. Это не то же самое, что свободные деньги на банковском счёте. Но в целом долговая конструкция А101 выглядит существенно спокойнее многих более закредитованных конкурентов.
Брусника: полезно видеть не только договоры, но и реальные поступления
Брусника в операционной отчётности показывает отдельно контрактацию и поступления. За H1 2026 зарегистрировано договоров на 56,5 млрд ₽, а реальные поступления от продаж составили 62,0 млрд ₽.
Поступления выше новых договоров не означают, что рассрочек нет. Просто часть денег пришла по сделкам прошлых периодов. Но именно такое раскрытие позволяет увидеть денежную конверсию намного лучше, чем одна строка «продажи».
При этом на официальных страницах Брусники есть программы рассрочки с первоначальным взносом от 20% и сроком до двух лет. Получается хороший контрольный пример: сам инструмент рассрочки не делает кредитную историю плохой. Важно, насколько быстро компания собирает деньги.
Почему нужны эти два примера
А101 и Брусника показывают, что статья не про «опасность рассрочки вообще». Один и тот же инструмент может существовать при совершенно разном качестве баланса и денежных поступлений.
Ещё два примера: «Самолёт» и АПРИ
«Самолёт»: рассрочка уже выделена отдельной строкой
У «Самолёта» на 30 июня 2026 года активы по договорам, отнесённые к рассрочке, составляли 24,53 млрд ₽ против 23,35 млрд ₽ в конце 2025 года. Отдельно раскрывались 223,4 млрд ₽ активов по договорам, обеспеченных эскроу.
Средства покупателей на эскроу составляли 338,85 млрд ₽, проектное финансирование - 660,63 млрд ₽, корпоративный долг - 112,70 млрд ₽. Простое отношение эскроу к проектному финансированию - около 51%.
У компании огромный масштаб. Поэтому даже небольшое ухудшение скорости поступлений превращается в десятки миллиардов рублей. В этой истории мне важнее всего календарь денег и рефинансирования, а не само наличие рассрочки.
АПРИ: похожая строка баланса не всегда означает то же самое
У АПРИ на 30 июня total contract assets составляли 22,41 млрд ₽. Но записывать всю сумму в рассрочку покупателей нельзя: внутри есть обычные договоры недвижимости, инвестиционная деятельность и другие направления.
Зато другие цифры понятны: общий долг около 55,16 млрд ₽, cash около 0,79 млрд ₽, эскроу около 5,51 млрд ₽. Операционный денежный поток H1 2026 отрицательный примерно на 8,38 млрд ₽, уплаченные проценты - 4,32 млрд ₽.
Урок простой: если компания прямо не раскрыла природу строки, не надо превращать похожий бухгалтерский показатель в «рассрочку» по собственному желанию.
А если покупатель рассчитывает потом взять ипотеку?
Это отдельный риск. Сегодня человек подписывает рассрочку, потому что ипотека слишком дорогая. Через год он рассчитывает внести оставшиеся 10-15 млн ₽ с помощью кредита.
Но через год банк заново проверит доход, долговую нагрузку, кредитную историю и стоимость квартиры. Гарантии одобрения нет. Банк России отдельно обращал внимание на этот риск.
Совместное исследование НКР, ДОМ.РФ и ЕРЗ приводило оценку опрошенных компаний: около 5% покупателей в рассрочку не исполняют обязательства. Это не статистика всего рынка, поэтому переносить 5% на все 1,5 трлн ₽ нельзя. Но сам риск покупателя существует.
Если договор расторгается, квартира снова возвращается в продажу. Дальше всё зависит от того, насколько быстро её можно продать повторно и по какой цене.
Почему 1,5 трлн ₽ пока не означают катастрофу?
Здесь важно не превращать статью в страшилку. Банк России не говорит о системной аварии. Проектное финансирование работает, средства на эскроу продолжают поступать, а у многих компаний нормальная денежная конверсия.
GloraX показывает снижение доли новых рассрочек. Брусника показывает поступления выше новых договоров периода. А101 имеет сильную денежную позицию. То есть рассрочка сама по себе - не диагноз.
Для меня тревожная комбинация выглядит иначе: маленький первый взнос + длинный срок + крупный финальный платёж + растущие contract assets + слабое покрытие проектного долга + отрицательный OCF + близкие корпоративные погашения.
Что я теперь смотрю перед покупкой облигации девелопера
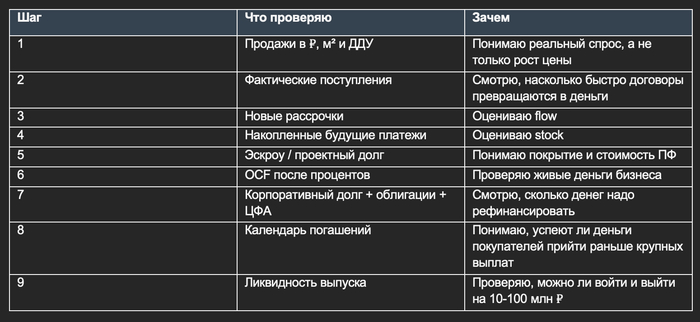
Дюрацию и спред к ОФЗ я смотрю уже после этого. Высокая доходность выпуска интересна только тогда, когда я понимаю, откуда компания возьмёт деньги на купон и погашение.
Итог
Теперь, когда я вижу новость «девелопер увеличил продажи на 30%», у меня автоматически появляются ещё два вопроса.
Первый: сколько из этих денег покупатели уже заплатили?
Второй: когда придёт остальное?
Потом я смотрю, сколько лежит на эскроу, сколько стоит проектный долг, какой у компании OCF и когда ей самой нужно погашать облигации и ЦФА.
Потому что купон по облигации платят не квадратными метрами и не суммой подписанных договоров. Его платят деньгами.
Ну и коротко...
Продажи показывают спрос. Поступления показывают качество продаж. Эскроу показывает скорость монетизации. Денежный поток показывает, чем в итоге будут платить инвестору.
Подробнее читайте в Пульсе https://www.tbank.ru/invest/social/profile/Zhokov/ и в моём телеграм канале https://t.me/+J9vQq51s8iZhYTJi (скоро выйдет материал по ЗПИФам,)
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.
Автор может владеть ценными бумагами отдельных эмитентов, упомянутых в статье. Наличие позиции, если она существенна для конкретного разбора, раскрывается в соответствующем разделе.
Материал не подготовлен по заказу и не оплачен упомянутыми компаниями.
Источники
Банк России: обзор финансовой стабильности IV кв. 2025 - I кв. 2026; данные по проектному финансированию за II кв. 2026.
НКР, ДОМ.РФ, ЕРЗ: исследование рынка рассрочек, апрель 2026.
Росреестр Москвы, bnMAP.pro, «Пульс продаж»: открытые данные по рынку новостроек Москвы и Московской области.
АО «Эталон-Финанс»: промежуточная МСФО за 6М2026.
ПАО «Глоракс»: МСФО и официальные операционные результаты за H1 2026.
Группа «А101»: МСФО за 6М2026 и официальные программы рассрочки.
Брусника: официальные операционные результаты H1 2026 и программы рассрочки.
ПАО «ГК «Самолёт»: МСФО за 6М2026.
ПАО «АПРИ»: консолидированная МСФО за 6М2026.